



Fintech 4.0 çağının başlamasıyla birlikte, kullanıcıları derinlemesine anlamak temel rekabet avantajı haline gelecektir.
Orijinal başlık: Uzmanlaşmış Sabit Kripto Para Finans Teknolojileri
Orijinal yazarlar: Spencer Applebaum ve Eli Qian, Multicoin Capital
Derleyen: Peggy, BlockBeats
Editörün Notu: Son yirmi yılda, fintech inovasyonu öncelikle dağıtım katmanına odaklanarak kullanıcı deneyimini iyileştirdi ancak fon akışlarının temel mantığını değiştirmeyi başaramadı. Bu durum, sektörde homojenleşmeye, yüksek maliyetlere ve düşük karlara yol açtı. Stabil kripto paraların ortaya çıkışı bu manzarayı yeniden şekillendiriyor. Açık, programlanabilir zincir üstü altyapı sayesinde, saklama, ödeme, borç verme ve uyumluluk maliyetleri önemli ölçüde azaldı. Fintech şirketleri artık bankalara ve kart ağlarına bağımlı değil ve ürünlerini doğrudan zincir üzerinde geliştirebiliyorlar.
Altyapı uygun fiyatlı hale geldikçe, uzmanlaşma mümkün hale geliyor. Fintech'in geleceği artık ölçeklendirmeye öncelik vermeyecek, bunun yerine belirli gruplara derinlemesine hizmet etmeye ve ihtiyaçlarını gerçekten karşılayan ürünler yaratmaya odaklanacak. Fintech 4.0'daki rekabetin özü, "müşterilere kim ulaşabilir"den "müşterileri kim gerçekten anlar"a kayacak.
Aşağıda orijinal metin yer almaktadır:
Son yirmi yılda, fintech insanların finansal ürünlere erişim biçimini dönüştürdü, ancak paranın gerçekte nasıl aktığını değiştirmedi. İnovasyon öncelikle daha basit arayüzlere, daha sorunsuz hesap açma süreçlerine ve daha verimli dağıtıma odaklanırken, temel finansal altyapı büyük ölçüde değişmeden kaldı. Bu dönemin büyük bir bölümünde, teknoloji yığını yeniden inşa edilmek yerine, tekrar tekrar satıldı.
Genel olarak, fintech'in gelişimi dört aşamaya ayrılabilir:
Fintech 1.0: Dijital Dağıtım (2000–2010)
Fintech'in ilk dalgası finansal hizmetlere erişimi kolaylaştırdı, ancak verimliliği önemli ölçüde artırmadı. PayPal, E*TRADE ve Mint gibi şirketler, geleneksel sistemleri (on yıllar önce inşa edilmiş ACH, SWIFT ve kart ağları) dijitalleştirdi ve bunları internet arayüzleri aracılığıyla mevcut ürünlere entegre etti.
Ödemeler hâlâ yavaş gerçekleşiyor, uyumluluk hâlâ manuel süreçlere dayanıyor ve ödemeler hâlâ sabit zaman çizelgelerine göre tamamlanıyor. Bu dönem finansı çevrimiçi ortama taşıdı, ancak fon akışını tamamen yeni şekillerde dönüştürmedi. Değişen şey, finansal ürünleri kimin kullanabileceği, bu ürünlerin nasıl çalıştığı değil.
Fintech 2.0: Bankacılığın Yeni Çağı (2010–2020)
Bir sonraki atılım akıllı telefonlardan ve sosyal dağıtımdan geliyor. Chime, saatlik ücretle çalışanlara erken ödeme imkanı sunarken; SoFi, yükselen kariyer hedefleyen mezunlar için öğrenci kredilerini yeniden yapılandırmaya odaklanıyor; Revolut ve Nubank ise kullanıcı dostu deneyimlerle dünya çapında yeterince hizmet alamayan tüketicilere ulaşıyor.
Her şirket belirli bir gruba daha ikna edici bir hikaye anlatıyor, ancak özünde aynı ürünleri satıyorlar: eski yöntemlerle çalışan çek hesapları ve banka kartları. Selefleri gibi, sponsor bankalara, kart ağlarına ve ACH'ye güveniyorlar.
Bu şirketler yeni ödeme kanalları oluşturdukları için değil, müşterilere daha iyi ulaştıkları için başarılı oldular. Marka, hesap açma deneyimi ve müşteri edinme yetenekleri onların güçlü yönleriydi. Bu dönemin fintech şirketleri, bankaların üzerine kurulu son derece verimli dağıtım işletmeleri haline geldi.
Fintech 3.0: Gömülü Finans (2020–2024)
2020 civarında, gömülü finans ortaya çıktı. API'ler, neredeyse her yazılım şirketinin finansal ürünler sunmasını mümkün kıldı. Marqeta, işletmelerin API'ler aracılığıyla kart çıkarmasına izin verdi; Synapse, Unit ve Treasury Prime ise Hizmet Olarak Bankacılık (BaaS) sundu. Kısa süre sonra, neredeyse her uygulama ödeme, kart veya kredi hizmetleri sunabilir hale geldi.
Ancak bu soyutlama katmanının altında, temel yapı değişmeden kalıyor. BaaS sağlayıcıları hala aynı sponsor bankalara, uyumluluk çerçevelerine ve ödeme yollarına güveniyor. Soyutlama katmanı bankalardan API'ye yükselmiş olsa da, ekonomi ve kontrol hala geleneksel sisteme geri dönüyor.
Finansal teknolojinin ticarileştirilmesi
2020'lerin başlarında, bu modelde her yerde çatlaklar görülmeye başlanmıştı. Hemen hemen tüm büyük yeni bankalar, aynı küçük grup sponsor bankaya ve BaaS sağlayıcısına güveniyordu.
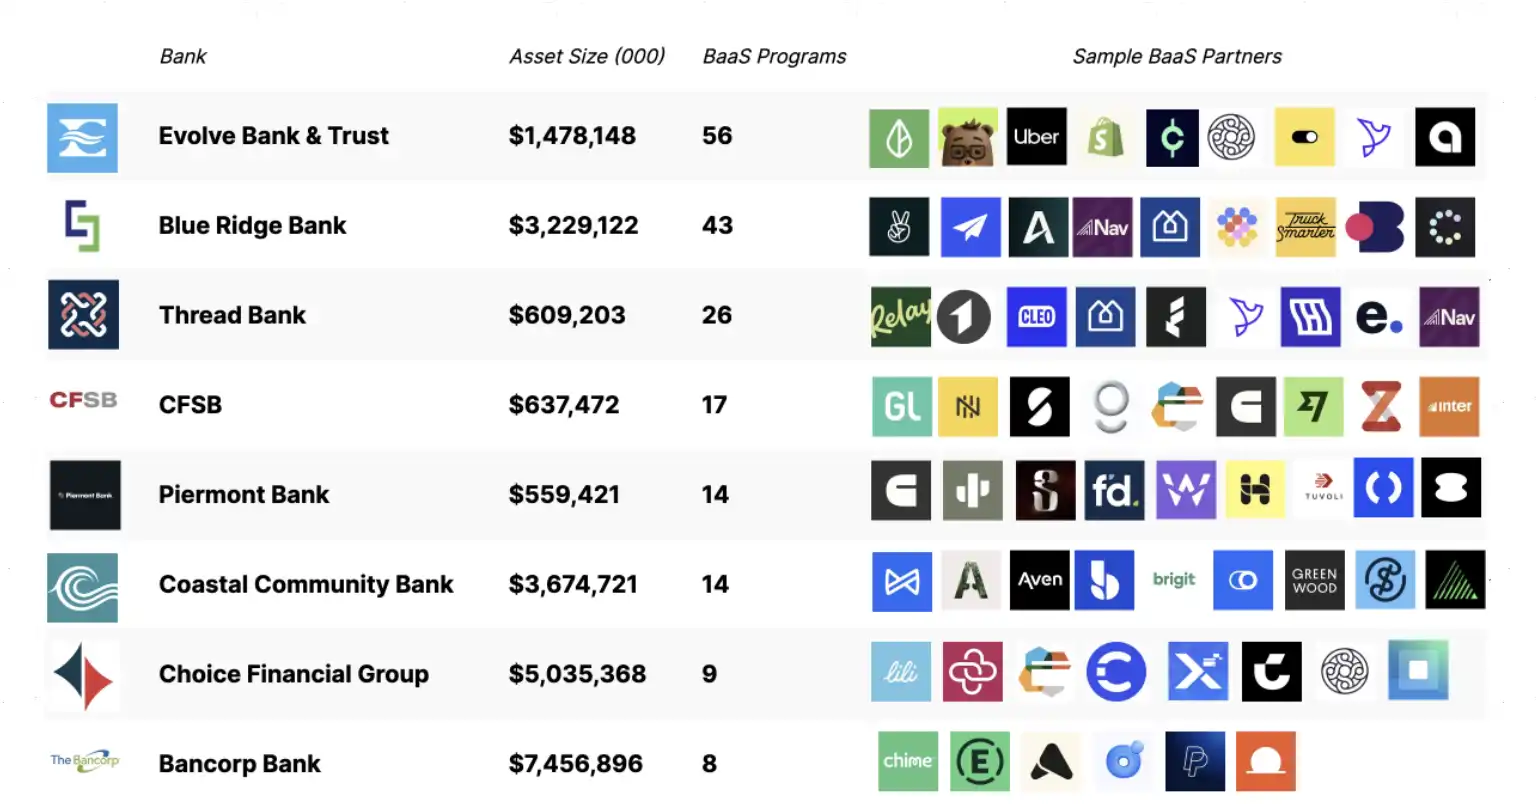
Sonuç olarak, müşteri edinme maliyetleri fırladı, şirketler performans pazarlaması yoluyla kıyasıya rekabete girdi, kar marjları daraldı, dolandırıcılık ve uyumluluk maliyetleri arttı ve altyapı neredeyse ayırt edilemez hale geldi. Rekabet, bir pazarlama silahlanma yarışına dönüştü. Birçok fintech şirketi, kart renkleri, kayıt ödülleri ve nakit iadesi hileleriyle kendilerini farklılaştırmaya çalıştı.
Bu arada, risk ve değer yakalama bankacılık düzeyinde yoğunlaşmış durumda. ABD Para Denetleme Ofisi (OCC) tarafından denetlenen JPMorgan Chase ve Bank of America gibi devler, mevduat kabul etme, kredi verme ve federal ödeme kanallarına (ACH ve Fedwire gibi) erişim gibi temel ayrıcalıkları elinde tutuyor. Chime, Revolut ve Affirm gibi fintech şirketleri bu ayrıcalıklardan yoksun ve hizmet sunmak için lisanslı bankalara güvenmek zorundalar. Bankalar faiz oranı farklarından ve platform ücretlerinden gelir elde ederken, fintech şirketleri işlem ücretlerinden kar sağlıyor.
Fintech projeleri çoğaldıkça, düzenleyiciler bu projeleri destekleyen bankaları giderek daha yoğun bir şekilde inceliyor. Düzenleyici emirler ve daha sıkı denetim, bankaları uyumluluk, risk yönetimi ve üçüncü taraf projelerinin denetimine büyük yatırımlar yapmaya zorluyor. Örneğin, Cross River Bank, Federal Mevduat Sigorta Kurumu (FDIC) ile bir düzenleyici emir imzaladı, Green Dot Bank Federal Rezerv'den yaptırım eylemiyle karşı karşıya kaldı ve Fed ayrıca Evolve'a karşı bir durdurma emri verdi.
Bankalar, hesap açma süreçlerini sıkılaştırarak, desteklenen proje sayısını sınırlayarak ve ürün geliştirme hızını yavaşlatarak karşılık verdi. Bir zamanlar denemeye izin verilen modeller, uyumluluk yükünü haklı çıkarmak için giderek daha fazla ölçek gerektiriyor. Fintech daha yavaş, daha pahalı hale geliyor ve uzmanlaşmış ürünler yerine geniş, genel amaçlı ürünler geliştirmeye yöneliyor.
Bizim görüşümüze göre, yeniliğin son 20 yıldır teknoloji sıralamasında en üst sırada yer almasının üç ana nedeni var:
Para akışlarına yönelik altyapı tekelci ve kapalı bir yapıya sahip. Visa, Mastercard ve Federal Rezerv'in ACH ağı, rekabete neredeyse hiç yer bırakmıyor.
Yeni kurulan şirketlerin finansal ürünler geliştirmek için önemli miktarda sermayeye ihtiyaçları vardır. Düzenlemeye tabi bir bankacılık uygulamasının piyasaya sürülmesi, uyumluluk, dolandırıcılık önleme ve fon yönetimi için milyonlarca dolar gerektirir.
Doğrudan katılım düzenlemelerle kısıtlanmıştır. Sadece lisanslı kurumların fonları emanet olarak tutmasına veya temel işlem hattı üzerinden fon transferi yapmasına izin verilmektedir.
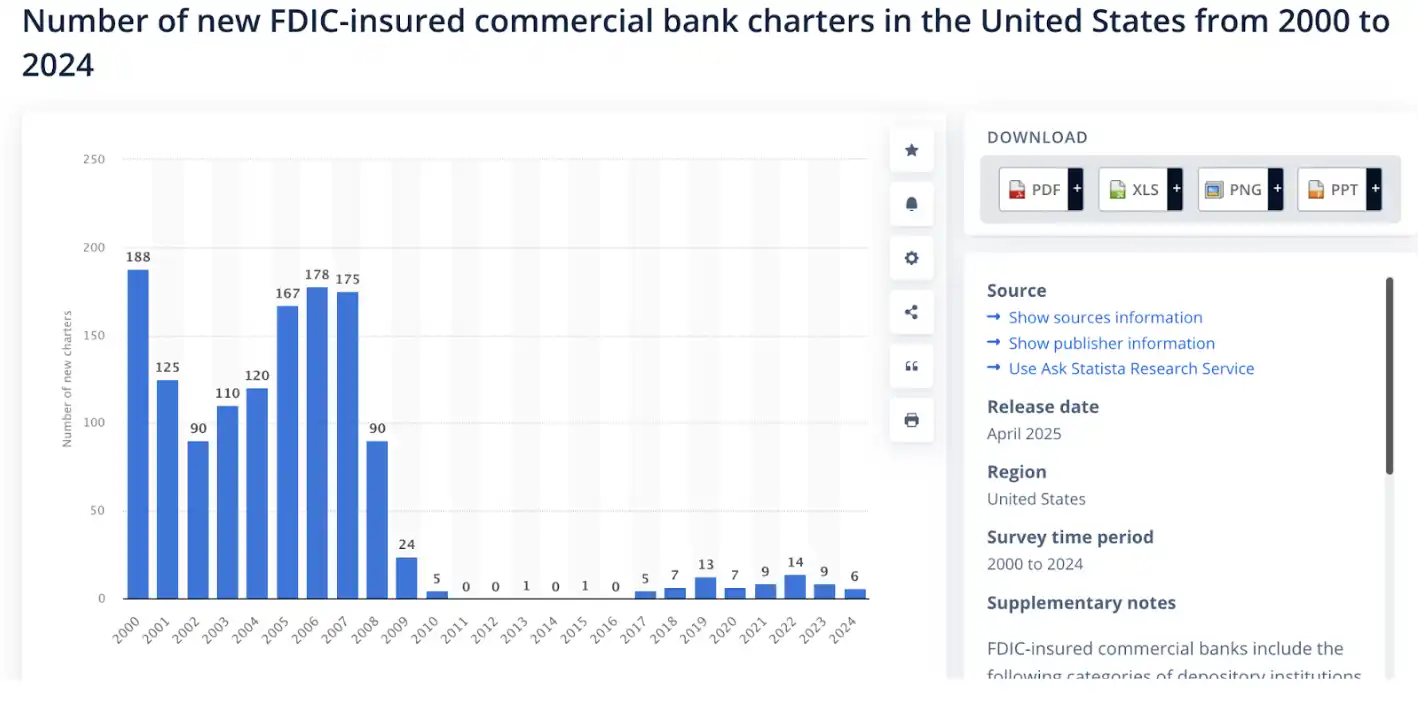
Bu kısıtlamalar göz önüne alındığında, ödeme sürecinin kendisini sorgulamaktansa ürün geliştirmek daha mantıklı görünüyor. Sonuç olarak, çoğu fintech şirketi sadece bankacılık API'lerinin etrafında süslü birer arayüzden ibaret. Yirmi yıllık inovasyona rağmen, sektör gerçekten yeni hiçbir finansal temel unsur yaratmadı. Ve uzun zamandır, uygulanabilir alternatifler de çok azdı.
Kripto paralar ise tam tersi bir yol izledi. Geliştiriciler öncelikle temel unsurlara odaklandılar. Otomatik piyasa yapıcılar, bağlayıcı eğriler, sürekli sözleşmeler, likidite kasaları ve zincir üstü kredi sıfırdan ortaya çıktı. İlk defa finansal mantık programlanabilir hale geldi.
Fintech 4.0: Stablecoinler ve İzin Gerektirmeyen Finans
İlk üç fintech döneminin getirdiği sayısız yeniliğe rağmen, temel altyapı büyük ölçüde değişmeden kaldı. Ürünler bankalar, yeni banka türleri veya entegre API'ler aracılığıyla sunulsa da, fonlar hala aracıların kontrolündeki kapalı, izinli kanallar üzerinden akmaya devam ediyor.
Stabil kripto paralar bu modeli alt üst ediyor. Yerel stabil kripto para sistemi artık bankaların üzerine yazılım eklemiyor; bunun yerine, temel bankacılık işlevlerini doğrudan değiştiriyor. Geliştiriciler açık, programlanabilir bir ağla etkileşim kuruyor. Ödemeler zincir üzerinde gerçekleştiriliyor. Saklama, borç verme ve uyumluluk, sözleşmeye dayalı ilişkilerden yazılım mantığına kayıyor.
Hizmet Olarak Bankacılık (BaaS) sürtünmeyi azalttı, ancak ekonomik yapıyı değiştirmedi. Fintech şirketleri hâlâ sponsor bankalara uyumluluk ücretleri, kart ağlarına ödeme ücretleri ve aracılara erişim ücretleri ödemek zorunda. Altyapı hâlâ pahalı ve kısıtlı.
Stablecoin'ler, kiralık erişim ihtiyacını tamamen ortadan kaldırır. Geliştiriciler artık banka API'lerini çağırmak yerine doğrudan açık ağa yazıyorlar. Ödeme doğrudan zincir üzerinde yapılır. Ücretler aracı kurumlara değil, protokole atfedilir. Maliyet tabanının önemli ölçüde düşeceğine inanıyoruz: bankalar aracılığıyla geliştirme için gereken milyonlarca dolardan veya BaaS aracılığıyla yüz binlerce dolardan, izinsiz bir zincirde akıllı sözleşmeler kullanmak için sadece birkaç bin dolara kadar.
Bu değişim, ölçek açısından zaten açıkça görülüyor. On yıldan kısa bir sürede, stablecoin'ler neredeyse sıfırdan yaklaşık 300 milyar dolarlık bir piyasa değerine ulaştı ve borsalar arası transferler ve MEV'ler hariç tutulduğunda bile, gerçek dünya ekonomik işlemlerini işleme konusunda geleneksel ödeme ağlarını (PayPal ve Visa gibi) geride bıraktı. İlk kez, gerçekten küresel, banka dışı, kart tabanlı olmayan bir sistem ortaya çıktı.

Bu değişimin pratik sonuçlarını anlamak için öncelikle fintech'in bugün nasıl yapılandırıldığını incelememiz gerekiyor. Tipik bir fintech şirketi, çok sayıda tedarikçi teknolojisine dayanmaktadır:
- Kullanıcı Arayüzü/Kullanıcı Deneyimi (UI/UX)
- Bankalar ve Saklama Kuruluşları: Evolve, Cross River, Synapse, Treasury Prime
- Ödeme yöntemleri: ACH, Havale, SWIFT, Visa, Mastercard
-Kimlik ve Uyumluluk: Ally, Persona, Sardine
Dolandırıcılık önleme: SentiLink, Socule, Feedzai
-Kredi/Borç Verme Altyapısı: Ekose, Argyle, Yel Değirmeni
- Risk ve sermaye yönetimi altyapısı: Alloy, Ünite 21
-Sermaye Piyasaları: Prime Trust, DriveWealth
-Veri toplama: Plaid, MX
- Uyumluluk/Raporlama: FinCEN, OFAC Denetimleri
Bu teknoloji altyapısı üzerinde bir fintech şirketi kurmak, düzinelerce ortak arasında sözleşmeleri, denetimleri, teşvikleri ve arıza durumlarını yönetmek anlamına gelir. Her katman maliyetleri ve gecikmeleri artırır ve birçok ekip, ürünü geliştirmek kadar zamanı altyapıyı koordine etmekle harcar.
Stablecoin'lerin yerel sistemleri bu karmaşıklığı önemli ölçüde azaltır. Daha önce altı veya yedi tedarikçi gerektiren işlevsellik, artık az sayıda zincir içi temel bileşene indirgenebilir.
Stabil kripto paralar ve izinsiz finans dünyasında: bankalar ve saklama hizmetleri Altitude ile değiştiriliyor; ödeme yolları stabil kripto paralarla değiştiriliyor; kimlik ve uyumluluk gerekli olmaya devam ediyor, ancak bunların zkMe gibi teknolojiler aracılığıyla zincir üzerinde gerçekleştirilebileceğine ve gizli ve güvenli tutulabileceğine inanıyoruz; kredi ve borç verme altyapısı yeniden yapılandırılacak ve zincir üzerine taşınacak; tüm varlıklar tokenleştirildikten sonra sermaye piyasası firmaları geçerliliğini yitirecek; veri toplama, Tam Homomorfik Şifreleme (FHE) gibi teknolojiler kullanılarak zincir üzerindeki veriler ve seçici şeffaflıkla değiştiriliyor. Uyumluluk ve OFAC kontrolleri cüzdan düzeyinde tamamlanıyor (örneğin, Alice'in cüzdanı yaptırım listesindeyse, protokolle etkileşime giremeyecektir).
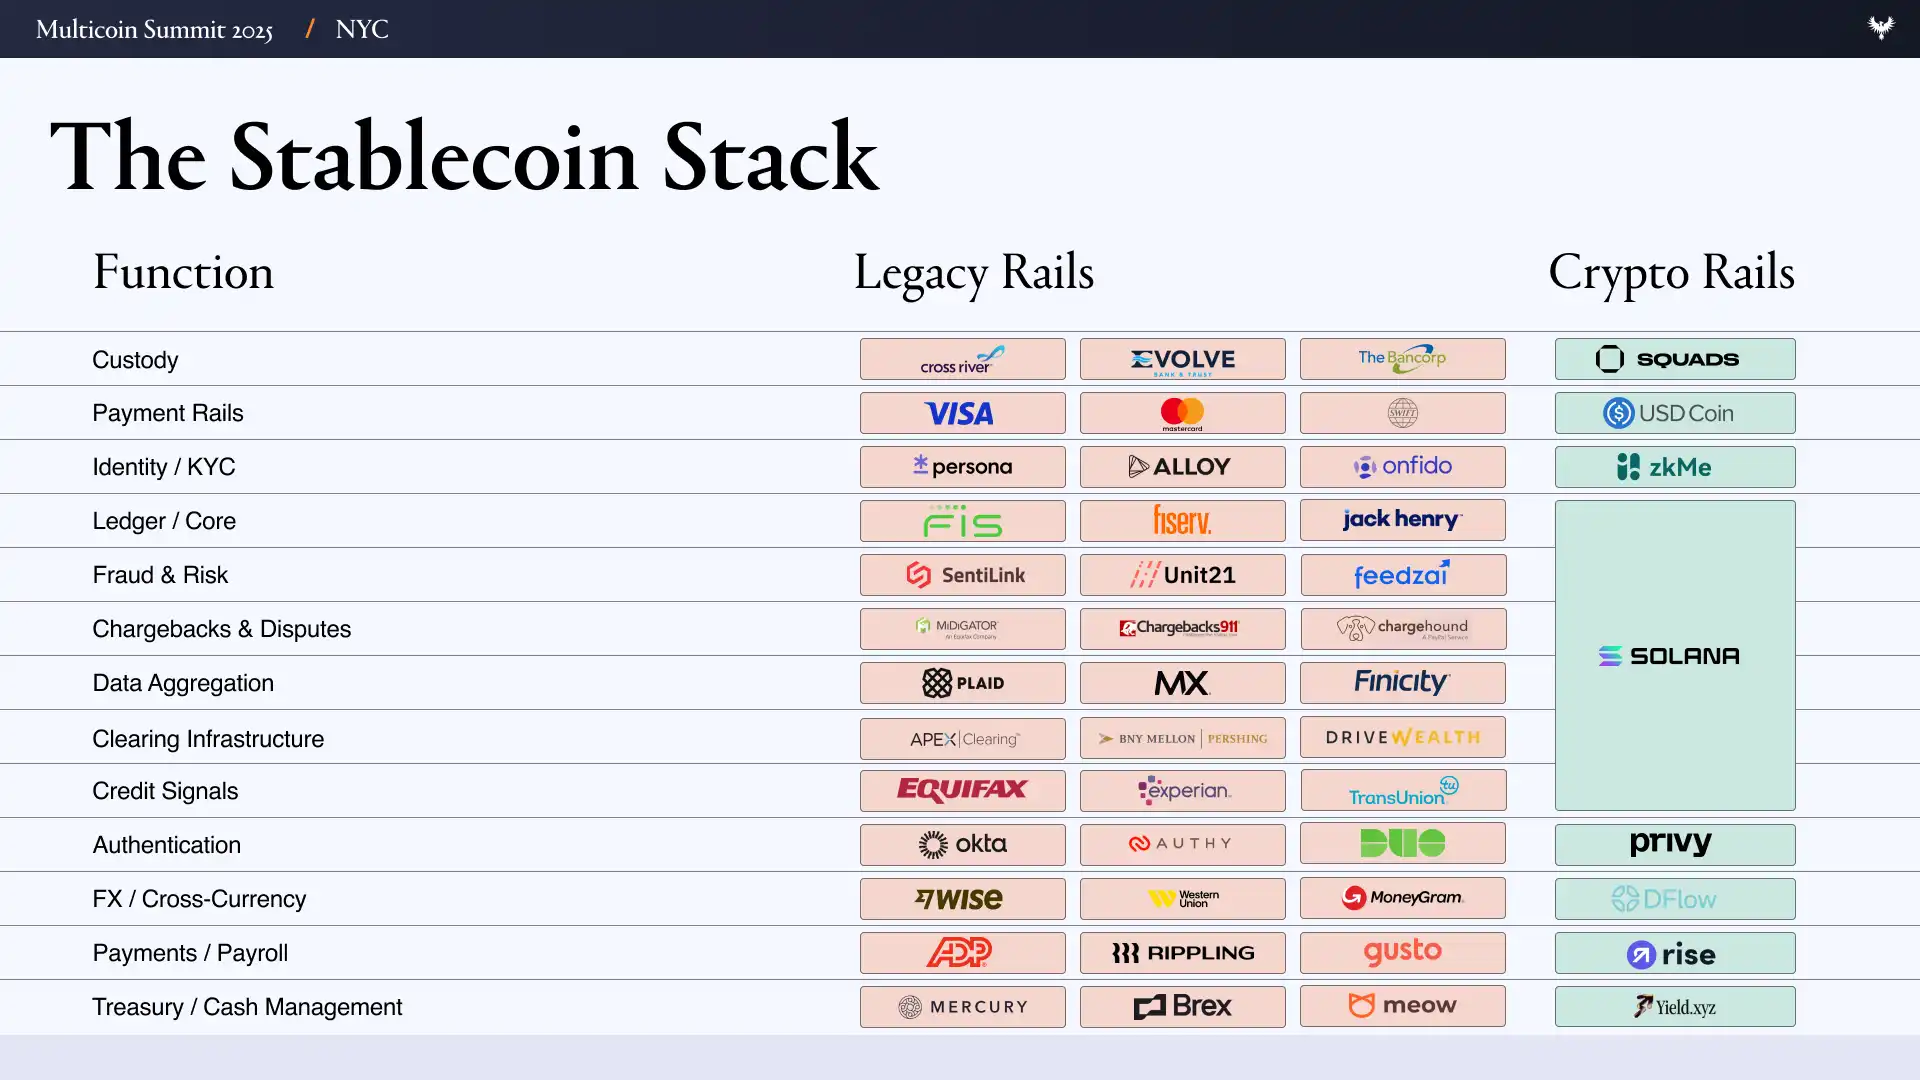
İşte Fintech 4.0'ın gerçek farkı tam olarak burada ortaya çıkıyor: Finansın temel altyapısı nihayet değişiyor. İnsanlar artık sadece arka planda "bankalardan sessizce izin isteyen" uygulamalar geliştirmiyor; bunun yerine, banka işlevlerinin büyük bölümlerini doğrudan stablecoin'ler ve açık kaynak projelerle değiştiriyorlar. Geliştiriciler artık kiracı değil; "araziye" sahip olmaya başlıyorlar.
Özel Stablecoin Finans Teknolojisi Alanındaki Fırsatlar
Bu değişimin ilk etkisi basit: çok daha fazla fintech şirketi olabilir. Saklama, borç verme ve para transferi neredeyse ücretsiz ve anlık olduğunda, bir fintech şirketi kurmak, bir SaaS ürünü piyasaya sürmek gibi hissettirmeye başlar. Stabil kripto paraların dünyasında, işleri yavaşlatacak sponsor bankalar, kart çıkaran aracı kurumlar, çok günlük takas süreleri veya tekrarlayan KYC denetimleri yoktur.
"Finans odaklı" bir ürünün piyasaya sürülmesinin sabit maliyetlerinin milyonlarca dolardan binlerce dolara düşeceğine inanıyoruz. Altyapı, müşteri edinme maliyetleri (CAC) ve uyumluluk engelleri ortadan kalktığında, girişimler "uzmanlaşmış stablecoin fintech'leri" olarak adlandırdığımız şey aracılığıyla daha küçük, daha spesifik sosyal gruplara karlı bir şekilde hizmet verebileceklerdir.
Burada açık bir tarihsel benzetme var. Önceki nesil fintech şirketleri belirli müşteri gruplarına hizmet ederek işe başladı: SoFi öğrenci kredisi yeniden finansmanı sunarken, Chime erken maaş ödemeleri sağladı, Greenlight gençler için banka kartları çıkardı ve Brex geleneksel ticari krediye erişemeyen girişimcilere hizmet verdi. Ancak bu uzmanlaşma sürdürülebilir bir işletme modeli haline gelmedi: işlem paylaşımı geliri sınırladı, uyumluluk maliyetleri ölçeklendikçe arttı ve sponsor bankalara bağımlılık, ekipleri orijinal pazar segmentlerinin ötesine genişlemeye zorladı. Hayatta kalmak için yatay olarak genişlemeye zorlandılar ve sonuç olarak güçlü kullanıcı talebi nedeniyle değil, altyapıyı ölçeklenebilir hale getirmek için ürün eklediler.
Kripto para birimleri ve izinsiz finans API'leri başlangıç maliyetlerini önemli ölçüde düşürdükçe, tıpkı erken dönem fintech yenilikçileri gibi, her biri belirli demografik grupları hedefleyen yeni bir stablecoin tabanlı banka dalgası ortaya çıkacaktır. Yönetim maliyetlerinin önemli ölçüde düşük olması nedeniyle, bu yeni bankalar daha dar, daha özel pazarlara odaklanabilir ve uzmanlaşmış kalabilirler: örneğin Şeriat uyumlu uygulamalara bağlı kalanlar, kripto "sıkı oyuncularının" yaşam tarzlarına hitap edenler veya benzersiz gelir ve harcama modellerine sahip sporcular gibi.
İkinci etki katmanı daha da güçlü: uzmanlaşma, birim ekonomik modelini iyileştiriyor. Müşteri Edinme Maliyeti (CAC) düşüyor, çapraz satış kolaylaşıyor ve müşteri yaşam boyu değeri (LTV) artıyor. Uzmanlaşmış fintech şirketleri, yüksek dönüşüm oranlarına sahip niş gruplara ürün ve pazarlama stratejilerini tam olarak uyarlayabiliyor ve daha güçlü ağızdan ağıza pazarlama yoluyla belirli demografik gruplara ulaşabiliyor. Bu şirketler, önceki nesil fintech şirketlerine kıyasla daha düşük yönetim maliyetleriyle "müşteri başına daha fazla gelir" elde etme yolunda daha net bir ilerleme kaydediyor.
Herkesin haftalar içinde bir fintech şirketi kurabildiği bir ortamda, odak noktası "Müşterilere kim ulaşabilir?" sorusundan "Müşterileri gerçekten kim anlayabilir?" sorusuna kayacaktır.
Uzmanlaşmış finansal teknoloji tasarım alanını keşfetmek
En cazip fırsatlar genellikle geleneksel yolların başarısız olduğu yerlerde ortaya çıkar.
Örneğin, yetişkin içerik üreticileri ve oyuncularını ele alalım: Yıllık milyarlarca dolar gelir elde ediyorlar, ancak itibar sorunları ve geri ödeme riskleri nedeniyle bankalar ve kart kuruluşları tarafından sıklıkla dışlanıyorlar. Ödemeler birkaç gün gecikiyor, "uyumluluk incelemeleri" için bekletiliyor ve yüksek riskli ödeme ağ geçitleri (Epoch ve CCBill gibi) aracılığıyla %10-20 oranında ücretlere tabi tutuluyor. Biz, stablecoin tabanlı ödemelerin anında, geri döndürülemez ödeme ve programlanabilir uyumluluk sağlayarak, uygulayıcıların gelirlerini kendileri yönetmelerine, bir kısmını otomatik olarak vergi veya tasarruf cüzdanlarına yönlendirmelerine ve yüksek riskli aracılara güvenmeden küresel olarak ödeme almalarına olanak tanıyacağına inanıyoruz.
Profesyonel sporculara, özellikle golf ve tenis gibi bireysel spor dallarındaki sporculara baktığımızda, benzersiz nakit akışı ve risk yapılarıyla karşı karşıya olduklarını görüyoruz. Gelirleri kısa bir kariyer dönemine yoğunlaşmış durumda ve genellikle menajerler, antrenörler ve takımlar arasında dağıtılması gerekiyor; birden fazla eyalet ve ülkede vergi ödemek zorundalar ve sakatlıklar gelirlerini aniden durdurabiliyor. Stabil kripto para birimi tabanlı bir fintech çözümü, gelecekteki gelirlerini tokenleştirmelerine, takım ödemeleri için çoklu imza cüzdanları kullanmalarına ve vergi kesintilerini ilgili yargı bölgesine göre otomatik olarak yapmalarına yardımcı olabilir.
Lüks eşya ve saat satıcıları, geleneksel finansal altyapı tarafından yeterince hizmet verilmeyen bir başka pazarı temsil ediyor. Bu işletmeler, yüksek fiyatlı envanterin sınır ötesi hareketini kolaylaştırırken, altı haneli işlemleri tamamlamak için sıklıkla banka havaleleri veya yüksek riskli ödeme işlemcileri kullanıyor ve ödemenin gerçekleşmesi birkaç gün sürüyor. İşletme sermayesi genellikle banka hesaplarında değil, kasalarda veya envanter vitrinlerinde kilitli kalıyor; bu da kısa vadeli finansmanı hem pahalı hem de elde edilmesi zor hale getiriyor. Biz, stablecoin'lerin yerel fintech'inin bu kısıtlamaları doğrudan ele alabileceğine inanıyoruz: büyük işlemlerin anında ödenmesi, tokenleştirilmiş envanterle güvence altına alınmış kredi limitleri ve akıllı sözleşmelere entegre edilmiş programlanabilir saklama.
Yeterince örnek gördüğünüzde, aynı kısıtlamanın tekrar tekrar ortaya çıktığını göreceksiniz: Bankalar, küreselleşmiş, düzensiz veya geleneksel olmayan nakit akışlarına sahip kullanıcılara hizmet vermekte iyi değiller. Ancak bu gruplar, stablecoin yolunda karlı pazarlar haline gelebilir. "Özel stablecoin fintech" için cazip teorik paradigmaların şunları içerdiğine inanıyoruz:
1. Profesyonel sporcular: Gelir kısa vadede yoğunlaşmıştır; sık seyahat ve yer değiştirme söz konusudur; birden fazla yerde vergi beyannamesi vermeleri gerekebilir; takım ödemeleri antrenörleri, menajerleri, eğitmenleri vb. içerir; sakatlanma risklerine karşı önlem almak isteyebilirler.
2. Yetişkin içerik üreticileri ve performans sanatçıları: Bankalar ve kredi kartı kuruluşları tarafından kapsam dışı bırakılıyor; izleyici kitlesi tüm dünyayı kapsıyor.
3. Unicorn şirketlerinin çalışanları: nakit sıkıntısı, net varlıklarının büyük bir kısmı likit olmayan hisse senetlerinde yoğunlaşmış durumda; opsiyon kullanımı yüksek vergi yüküyle karşı karşıya.
4. Zincir üstü geliştiriciler: Net varlıkları yüksek volatiliteye sahip tokenlarda yoğunlaşmıştır; itibari para yatırma ve çekme işlemleri ile vergi işlemleri zordur.
5. Dijital göçebeler: Geleneksel pasaport veya bankacılık ilişkilerine gerek yok; otomatik döviz değişimi; konuma dayalı otomatik vergilendirme; sık seyahat ve göç.
6. Tutukluların aile üyeleri/arkadaşları için para transferi senaryoları: Onlara geleneksel kanallar aracılığıyla para göndermek hem zor hem de pahalıdır.
7. Şeriat kurallarına uyun: Faizden kaçının.
8. Z Kuşağı: Düşük kredi gereksinimleriyle bankacılık hizmetleri; oyunlaştırma yoluyla yatırım; sosyal özelliklere sahip finansal deneyimler.
9. Sınır ötesi KOBİ'ler: Yüksek döviz maliyetleri; yavaş ödeme süreçleri; donmuş işletme sermayesi.
10. Kripto para yoğun kullanıcıları (Dejenler): Ödeme ve kredi deneyimleri, yüksek risk iştahı etrafında şekillenir (örneğin, faturaları "kumar masası" zihniyetiyle yönetmek gibi).
11. Dış yardım: Yardım fonları yavaş akar, çok sayıda aracı kurum içerir ve şeffaflıktan yoksundur; maliyetler, yolsuzluk ve uyumsuzluklar büyük miktarda "kayıp"a yol açar.
12. Tandas / Döner Tasarruf Kulübü: Küreselleşmiş aileler için doğal olarak sınır ötesi; ortak tasarruflar yoluyla getiri elde etme; zincir üzerinde kaydedilen kümülatif gelir geçmişine dayalı olarak kredi için potansiyel olarak kullanılabilir.
13. Lüks eşya/saat satıcıları: İşletme sermayesi stoklara bağlıdır; kısa vadeli kredilere ihtiyaç duyulur; yüksek değerli, sınır ötesi işlemler sıklıkla gerçekleştirilir; işlemler genellikle WhatsApp ve Telegram gibi sohbet uygulamaları aracılığıyla tamamlanır.
Özetleyin
Son yirmi yılın büyük bir bölümünde, fintech inovasyonu altyapıdan ziyade dağıtım katmanına odaklandı. Şirketler marka bilinirliği, hesap açma deneyimleri ve ücretli müşteri edinimi konusunda rekabet ediyor, ancak para akışı aynı kapalı kanallardan devam ediyor. Bu durum finansal hizmetlere erişilebilirliği artırmış olsa da, ürünlerin homojenleşmesine, maliyetlerin artmasına ve kurtulması zor olan düşük kar marjlarına da yol açmıştır.
Stablecoin'ler, finansal ürün geliştirmenin ekonomik mantığında devrim yaratma potansiyeline sahiptir. Saklama, ödeme, borç verme ve uyumluluk gibi işlevleri açık, programlanabilir yazılımlara dönüştürerek, bir fintech şirketinin kurulması ve işletilmesinin sabit maliyetlerini önemli ölçüde azaltırlar. Daha önce sponsor bankalara, kart ağlarına ve büyük tedarikçi yığınlarına dayanan yetenekler artık doğrudan zincir üzerinde oluşturulabilir ve yönetim maliyetleri önemli ölçüde düşürülebilir.
Altyapı ucuzladıkça uzmanlaşma mümkün hale geliyor. Fintech şirketlerinin artık karlı olmak için milyonlarca kullanıcıya ihtiyacı yok; bunun yerine, "herkese uyan tek beden" ürünlerle yeterince hizmet alamayan niş gruplara odaklanabilirler. Sporcular, yetişkin içerik üreticileri, K-pop hayranları veya lüks saat satıcıları gibi gruplar zaten ortak bağlam, güven ve davranış kalıplarına sahip olduklarından, ürünlerin ücretli pazarlama yerine organik olarak yayılması daha kolay oluyor.
Aynı derecede önemli olan bir diğer nokta ise, bu toplulukların benzer nakit akışı özelliklerine, risk profillerine ve finansal karar alma süreçlerine sahip olma eğiliminde olmalarıdır. Bu tutarlılık, ürünlerin soyut demografik kategorilere değil, insanların gerçek gelirlerine, harcamalarına ve para yönetimi alışkanlıklarına göre tasarlanmasına olanak tanır. Ağızdan ağıza pazarlama, yalnızca kullanıcıların birbirlerini tanıması nedeniyle değil, aynı zamanda ürünün grubun işleyiş biçimiyle gerçekten örtüşmesi nedeniyle de gelişir.
Eğer vizyonumuz gerçekleşirse, bu ekonomik dönüşüm önemli olacaktır. Dağıtım topluluk odaklı hale geldikçe, müşteri hesap dönüşüm oranları (CAC) düşecek; aracılar piyasadan çekildikçe kar marjları artacaktır. Bir zamanlar çok küçük veya ekonomik olmayan görünen pazarlar, sürdürülebilir ve karlı işletmeler haline gelecektir.
Bu dünyada, fintech'in avantajı "ölçek ve pazarlama harcamalarından" "gerçek bağlamsal anlayışa" kayacaktır. Yeni nesil fintech, herkese hizmet etmeye çalışarak değil, fonların gerçek akışıyla uyumlu bir altyapı kurarak ve belirli bir gruba olağanüstü hizmet sunarak kazanacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






