DeFi geri alım çılgınlığında: Uniswap, Lido "merkeziyetçilik" tartışmasına düşüyor
原文标题:Uniswap, Lido, Aave?! How DeFi Is Quietly Becoming More Centralized
原文作者:Oluwapelumi Adejumo, CryptoSlate
原文编译:Saoirse, Foresight News
10 Kasım'da Uniswap yöneticileri "UNIfication" önerisini sunduğunda, bu belge bir protokol güncellemesinden çok bir kurumsal yeniden yapılanma gibi duruyordu.
Öneri, daha önce etkinleştirilmemiş protokol ücretlerini etkinleştirmeyi, fonları yeni bir zincir üstü hazine motoru aracılığıyla aktarmayı ve elde edilen fonları UNI tokenleri satın almak ve yakmak için kullanmayı planlıyordu. Bu model, geleneksel finansdaki hisse geri alım programlarına çok benziyor.
Bir gün sonra Lido da benzer bir mekanizma başlattı. Merkeziyetsiz otonom organizasyonu (DAO), otomatik bir geri alım sistemi kurmayı önerdi: Ethereum fiyatı 3000 doları aştığında ve yıllık gelir 40 milyon doları geçtiğinde, fazla stake gelirleri yönetim tokenı LDO'yu geri almak için kullanılacak.
Bu mekanizma özellikle "döngü karşıtı" bir strateji benimsiyor – boğa piyasalarında daha güçlü, piyasa koşulları sıkılaştığında ise daha muhafazakar bir yaklaşım sergiliyor.
Bu hamleler, DeFi alanında önemli bir dönüşüme işaret ediyor.
Geçtiğimiz birkaç yıl boyunca DeFi alanı "Meme tokenları" ve teşvik odaklı likidite faaliyetleri tarafından domine edilirken, şimdi önde gelen DeFi protokolleri "gelir, ücret toplama, sermaye verimliliği" gibi temel piyasa esasları etrafında yeniden konumlanıyor.
Ancak, bu dönüşüm sektörü bir dizi zorlu sorunla yüzleşmeye zorladı: Kontrol kime ait, sürdürülebilirlik nasıl sağlanacak ve "merkeziyetsizlik" yavaş yavaş kurumsal mantığa mı dönüşüyor?
DeFi'nin Yeni Finansal Mantığı
2024'ün büyük bir bölümünde, DeFi'nin büyümesi büyük ölçüde kültürel popülerliğe, teşvik programlarına ve likidite madenciliğine dayanıyordu. Ancak son zamanlardaki "ücretleri yeniden etkinleştirme" ve "geri alım çerçevelerini uygulama" gibi eylemler, sektörün token değerini iş performansıyla daha doğrudan ilişkilendirmeye çalıştığını gösteriyor.
Uniswap örneğine bakacak olursak, "100 milyon adede kadar UNI tokenını yakma planı" UNI'yi saf bir "yönetim varlığı" olmaktan çıkarıp, "protokolün ekonomik payı kanıtı"na daha yakın bir varlık olarak yeniden tanımlıyor – hisse senetlerinin sahip olduğu yasal koruma veya nakit akışı dağıtım haklarından yoksun olsa bile.
Bu tür geri alım programlarının ölçeği küçümsenemez. MegaETH Labs araştırmacısı BREAD, mevcut ücret seviyelerine göre Uniswap'in aylık yaklaşık 38 milyon dolarlık bir geri alım kapasitesi yaratabileceğini tahmin ediyor.
Bu miktar Pump.fun'ın geri alım hızını aşacak, ancak Hyperliquid'in aylık yaklaşık 95 milyon dolarlık geri alım hacminin altında kalacaktır.
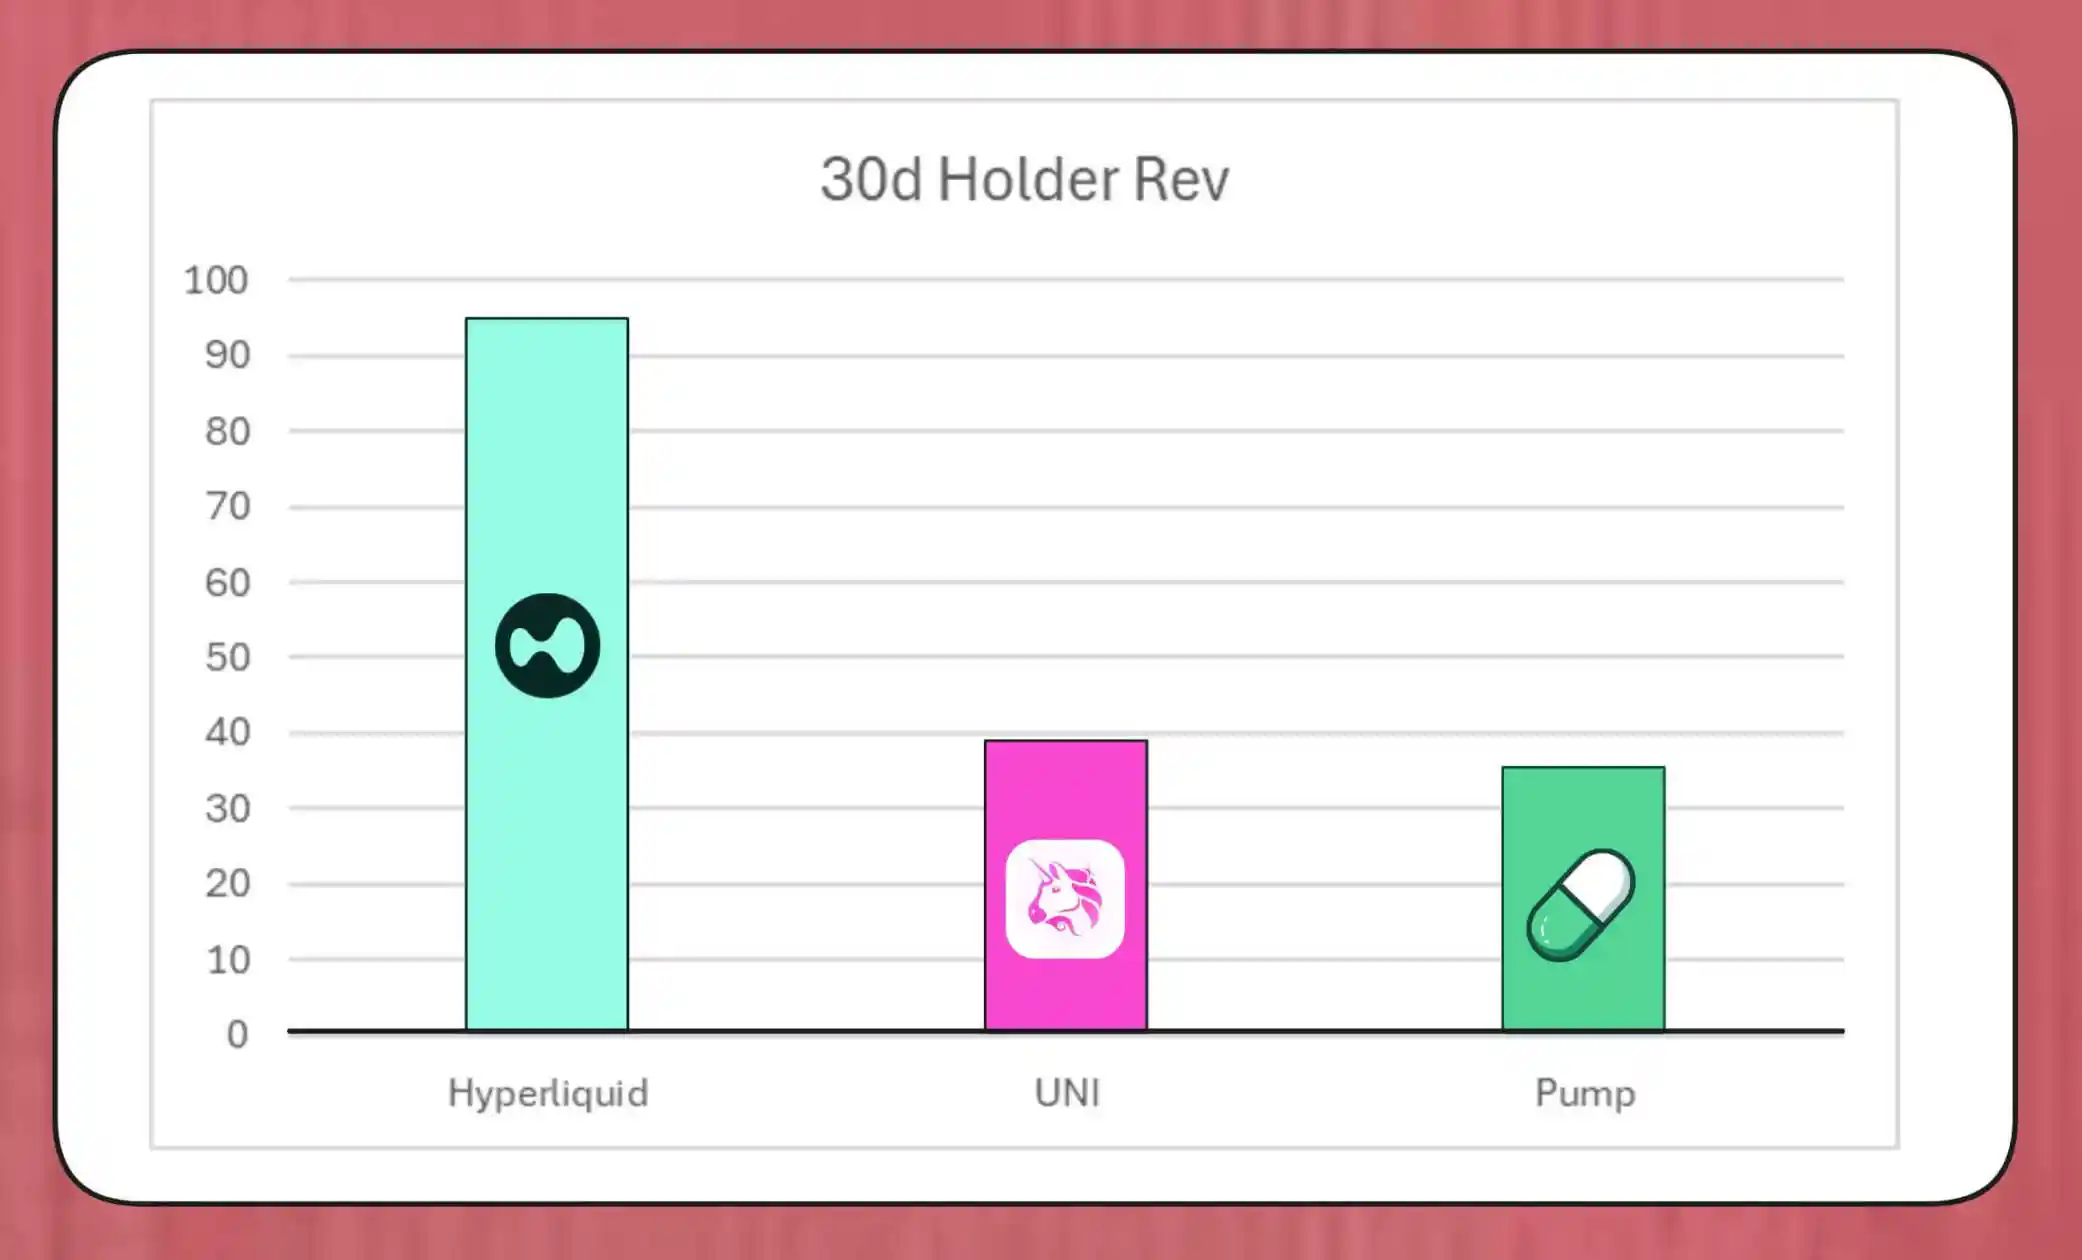
Hyperliquid, Uniswap ve Pump.fun'ın Token Geri Alım Karşılaştırması (Kaynak: Bread)
Lido'nun simülasyon mekanizma yapısı, yılda yaklaşık 10 milyon dolarlık bir geri alım hacmini destekleyebileceğini göstermektedir; geri alınan LDO tokenleri, işlem derinliğini artırmak için likidite havuzuna yatırılmak üzere wstETH ile eşleştirilecektir.
Diğer protokoller de benzer önlemleri hızlandırıyor: Jupiter, işletme gelirlerinin %50'sini JUP token geri alımları için kullanıyor; dYdX, ağ ücretlerinin dörtte birini geri alımlar ve doğrulayıcı teşvikleri için ayırıyor; Aave de hazine fonları aracılığıyla geri alımları teşvik etmek için yılda 50 milyon dolara kadar yatırım yapmayı planlayan somut planlar geliştiriyor.
Keyrock verilerine göre, 2024'ten bu yana, gelire bağlı token sahiplerine yapılan temettüler 5 kattan fazla arttı. Yalnızca Temmuz 2025'te, protokollerin geri alım ve teşviklere harcadığı veya ayırdığı miktar yaklaşık 800 milyon dolardı.

DeFi Protokol Sahipleri Geliri (Kaynak: Keyrock)
Bunun sonucunda, önde gelen protokollerin gelirlerinin yaklaşık %64'ü artık token sahiplerine geri akıyor – bu, önceki "yeniden yatırım önceliği, sonra dağıtım" döngüsünün tam tersidir.
Bu eğilimin arkasında, sektörde yeni bir konsensüs oluşuyor: "Kıtlık" ve "düzenli gelir", DeFi değer anlatısının çekirdeği haline geliyor.
Token Ekonomisinin Kurumsallaşması
Geri alım dalgası, DeFi ile kurumsal finans arasındaki artan entegrasyonu yansıtmaktadır.
DeFi protokolleri, yatırımcılara değer iletmek için "fiyat/kazanç oranı", "getiri eşiği", "net dağıtım oranı" gibi geleneksel finansal göstergeleri benimsemeye başlıyor – bu yatırımcılar da DeFi projelerine büyüme odaklı şirketleri değerlendirdikleri şekilde bakıyorlar.
Bu birleşme, fon yöneticilerine evrensel bir analitik dil sunuyor ancak aynı zamanda yeni zorlukları da beraberinde getiriyor: DeFi, "disiplin" ve "bilgi açıklama" gibi kurumsal gereksinimleri içerecek şekilde tasarlanmamıştı, ancak şimdi endüstri bu beklentileri karşılamak zorunda.
Keyrock'un analizi, birçok geri alım programının kalıcı, tekrarlayan nakit akışları yerine mevcut hazine rezervlerine büyük ölçüde dayandığını belirtmesi dikkat çekicidir.
Bu model kısa vadede token fiyatlarını destekleyebilir, ancak uzun vadeli sürdürülebilirliği şüphelidir – özellikle "ücret gelirlerinin döngüsel olduğu ve genellikle token fiyat artışlarıyla bağlantılı olduğu" bir piyasa ortamında.
Ayrıca, Blockworks analisti Marc Ajoon, "otonom olarak belirlenmiş geri alımların" piyasa üzerindeki etkisinin genellikle sınırlı olduğunu ve token fiyatları düştüğünde, protokolün gerçekleşmemiş kayıplarla karşı karşıya kalmasına neden olabileceğini savunuyor.
Bu nedenle, Ajoon, "veriye dayalı otomatik ayarlama sistemlerinin" kurulmasını savunuyor: değerleme düşük olduğunda fon tahsis etmek, büyüme göstergeleri zayıf olduğunda yeniden yatırıma yönelmek ve geri alımların spekülatif baskılar yerine gerçek operasyonel performansı yansıttığından emin olmak.
Şunları belirtiyor: "Mevcut haliyle, geri alımlar her derde deva değil… 'Geri alım anlatısı' nedeniyle, endüstri bunları körü körüne daha yüksek getiri oranları sağlayabilecek diğer yolların üzerine koyuyor."
Arca Baş Yatırım Sorumlusu Jeff Dorman ise daha kapsamlı bir görüşe sahip.
Kurumsal geri alımların dolaşımdaki hisse sayısını azalttığını, ancak tokenlerin özel ağlarda var olduğunu – arzlarının geleneksel yeniden yapılanma veya birleşme ve satın alma faaliyetleriyle dengelenemeyeceğini savunuyor.
Bu nedenle, token yakmak protokolün "tamamen dağıtılmış bir sistem" olma yolunda ilerlemesini sağlayabilir; ancak token tutmak gelecekte esneklik de sağlayabilir – talep veya büyüme stratejileri gerektirdiğinde herhangi bir zamanda ek tokenler çıkarılabilir. Bu ikilik, DeFi'deki sermaye tahsis kararlarını hisse senedi piyasasındaki kararlardan daha etkili hale getiriyor.
Yeni Riskler Ortaya Çıkıyor
Geri alımların finansal mantığı basit ve doğrudan olsa da, yönetişim üzerindeki etkileri karmaşık ve derinlemesinedir.
Örneğin Uniswap'ı ele alalım; "UNIfication" önerisi, operasyonel kontrolü topluluk vakfından özel bir varlık olan Uniswap Labs'e devretmeyi planlıyor. Bu merkezileşme eğilimi, analistleri alarma geçirdi; bunun "merkezi olmayan yönetişimin kaçınması gereken hiyerarşik yapıları" tekrar edebileceğini düşünüyorlar.
DeFi araştırmacısı Ignas, bu konuda şunları belirtiyor: "Kripto para biriminin 'merkezi olmayan' orijinal vizyonu zorlanıyor."
Ignas, son yıllarda bu "merkezileşme eğiliminin" giderek belirginleştiğini vurguluyor – en tipik örnek: DeFi protokollerinin güvenlik sorunlarına yanıt verirken genellikle "acil kapatma" veya "çekirdek ekip tarafından hızlandırılmış karar alma" yöntemlerine başvurması.
Ona göre, sorunun özü şudur: "Merkezi güç", ekonomik olarak makul olsa bile, şeffaflığı ve kullanıcı katılımını zedeleyecektir.
Ancak, destekçiler bu tür bir güç yoğunlaşmasının "işlevsel bir ihtiyaç" olabileceğini, "ideolojik bir seçim" olmadığını savundu.
Risk sermayesi şirketi a16z'nin CTO'su Eddy Lazzarin, Uniswap'in "UNIfication" modelini, merkezi olmayan altyapının ürettiği gelirin doğrudan token sahiplerine aktığı bir "kapalı döngü modeli" olarak tanımladı.
DAO'nun, esneklik ve finansal disiplin arasında bir denge sağlayarak, "gelecekteki gelişim için ek token çıkarma" yetkisini elinde tutmaya devam edeceğini ekledi.
"Dağıtılmış yönetişim" ve "yürütme katmanı kararları" arasındaki gerilim yeni bir sorun değil, ancak günümüzde finansal etkileri önemli ölçüde arttı.
Şu anda, önde gelen protokoller yüz milyonlarca dolarlık hazineyi yönetiyor ve stratejik kararları tüm likidite ekosistemini etkileyebiliyor. Bu nedenle, DeFi ekonomisi olgunlaştıkça, yönetişim tartışmalarının odağı "merkeziyetsizlik felsefesinden" "bilançonun gerçek etkilerine" kayıyor.
DeFi'nin Olgunluk Testi
Token geri alım dalgası, merkezi olmayan finansın "özgür deney aşamasından" "yapılandırılmış, metrik odaklı bir endüstriye" doğru evrildiğini gösteriyor. Bir zamanlar alanı tanımlayan "serbest keşif", yavaş yavaş "nakit akışı şeffaflığı", "performans hesap verebilirliği" ve "yatırımcı çıkarlarının hizalanması" ile yer değiştiriyor.
Ancak, olgunlaşma yeni riskleri de beraberinde getiriyor:
· Yönetişim "merkezi kontrole" kayabilir;
· Düzenleyiciler geri alımları "fiili temettü" olarak görebilir ve uyumluluk tartışmaları yaratabilir;
· Ekipler, "teknik inovasyondan" "finansal mühendisliğe" odaklanarak ana iş geliştirme faaliyetlerini ihmal edebilir.
Bu dönüşümün kalıcılığı, yürütme katmanındaki seçimlere bağlıdır:
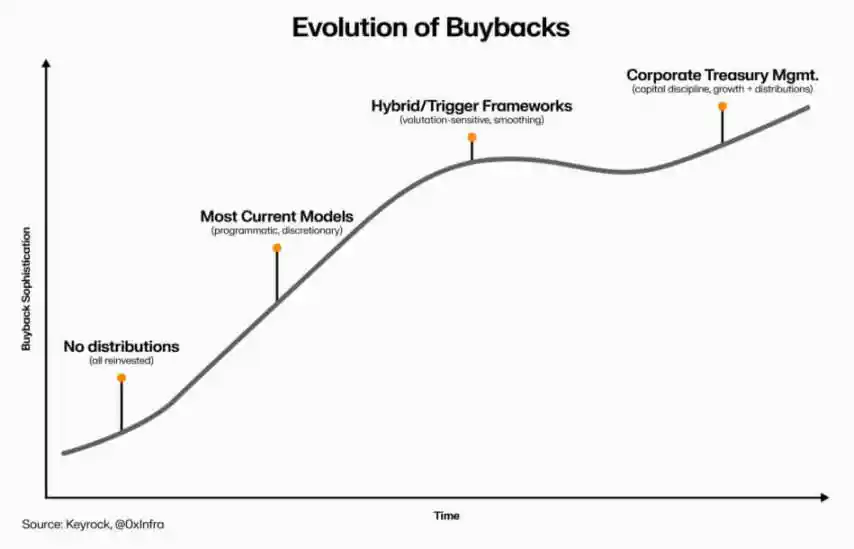
· "Programatik geri alım modeli", zincir içi otomasyon yoluyla şeffaflık sağlayarak merkeziyetsizliği koruyabilir;
· "Otonom geri alım çerçevesi", daha hızlı uygulanabilir olsa da, güvenilirliği ve hukuki netliği zayıflatabilir;
· "Hibrit sistemler" (geri alımları ölçülebilir, doğrulanabilir ağ metriklerine bağlayan) bir uzlaşma çözümü olabilir, ancak şu anda gerçek piyasada "dayanıklılığını" kanıtlamış az sayıda örnek bulunmaktadır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler