Gyroscope kurucusuyla özel röportaj: LP'ler için Uniswap'ı aşan bir kâr deneyimi nasıl yaratılır?
Ariah Klages-Mundt, Bloomberg Veri Bilimi Doktora Üyesi
BlockBeats: GYD'yi "her hava koşuluna uygun" bir stablecoin olarak adlandırıyorsunuz. Bu ne anlama geliyor? Ortalama bir kullanıcı için, USDC veya DAI gibi stablecoin'lerden temel farkı nedir? Ariah Klages-Mundt: Gyroscope'un temel hedefi, kullanıcı katılımını olabildiğince basit ve pasif tutarken likiditeyi olabildiğince verimli hale getirmektir. Bu felsefe, ilk olarak stablecoin ürünümüz GYD'nin tasarımına yansıyor. GYD, dokümanlarda görebileceğiniz birçok harika özelliğe sahip, ancak temel değeri likidite yapısı tasarımından geliyor; işlemler sırasında neredeyse her zaman sabit fiyata bağlı kalıyor ve performansı tüm sektördeki en iyilerden biri. Bu, onu alım satım için oldukça uygun hale getiriyor ve bu aynı zamanda GYD'yi ana ürünlerimize entegre etme stratejimizin de anahtarı. Ürün stratejimiz, basit bir stablecoin'den, LP araçlarına ve dinamik likidite yönetimine daha geniş bir odaklanmaya doğru kaydı.
Dinamik Likidite Havuzları ile ilgili olarak, BTC ve stablecoin'ler gibi oldukça oynak işlem çiftlerinde LP ticareti yapan çoğu kişinin, pozisyonlarını verimli ve proaktif bir şekilde yönetemedikleri için nihayetinde para kaybettiğini gözlemledik. Yaptığımız şey, senaryoyu tersine çevirmek. Gyroscope'un dinamik likidite havuzu mekanizması sayesinde, tamamen pasif ancak yüksek performanslı bir piyasa yapıcılık yaklaşımı sunuyoruz.
GYD'nin ve tüm Gyroscope LP araç sisteminin geleceğinin ayrılmaz bir şekilde bağlantılı olacağına ve birlikte gelişeceğine inanıyoruz.
BlockBeats: Gyroscope'un gelişim geçmişinden bahsedelim. Örneğin, GYD modelinden mevcut dinamik CLP'ye nasıl evrildiniz? Bu projeyi bugün bulunduğu noktaya getiren temel kilometre taşları veya dönüm noktaları nelerdi?
Ariah Klages-Mundt: Bu likidite havuzlarını başlangıçta, stabil kripto para müşterilerinin verimliliğini artırmak için tasarladık. Temel hedeflerimiz iki yönlüydü: stabil kripto paralar için zincir içi bir ikincil piyasa oluşturmak ve onları destekleyen temel varlıklar için daha verimli bir getiri kaynağı yaratmak.
Bu ürün serisini geliştirirken temel bir sorunu fark ettik. Stabilcoin iş modelinin, birçok DEX projesinin karşılaştığı ikilem olan sürdürülebilirlik gibi, uygulanmasının oldukça zor olduğunu gördük.
Günümüzde yeni çıkarılan çoğu stabilcoin, büyümelerini desteklemek için token teşviklerine güveniyor, ancak bu model temelde sürdürülemez. Sermaye çekmek için aldıklarından daha fazla teşvik ödemek zorunda kalıyorlar ve bu da "daha fazla sermaye, daha fazla sübvansiyon" kısır döngüsünü yaratıyor. Ethena gibi stabilcoin'ler bile büyümeyi desteklemek için token teşviklerine büyük ölçüde güveniyor. Genellikle birim başına teşvik harcaması, elde edilen gerçek getiriyi aşıyor. Bu modelin uzun vadede sürdürülemez olduğu açık. Bu nedenle, Gyroscope için bir dizi ürün geliştirirken, bu protokol için en uygun iş modelini de yeniden düşünmeliyiz. Aslında, kendi kendini üreten birkaç AMM modülü ve oldukça yenilikçi bir stabilcoin gibi birçok değerli bileşenimiz var. Şu anda, büyüme için en umut verici yolun bu kendi kendine kâr sağlayan likidite havuzlarına odaklanmak olduğuna inanıyoruz. Bunlar yalnızca LP'ler için pratik sorunları (örneğin pozisyonları yönetme zorluğu) çözmekle kalmaz, aynı zamanda bağımsız ürün değerine sahip olarak önemli getiriler de sağlar. Bu nedenle bunları Gyroscope'un temel iş modeli haline getirdik. Aynı zamanda, stablecoin'ler bu likidite havuzlarının değerini de tamamlayabilir. Röportajın başında da belirttiğim gibi, GYD'nin sabit noktasına yakın çok güçlü bir likiditesi var. Pozisyonunuzu ayarladığınızda, piyasadaki diğer tüm stablecoin'lerden daha esnektir. Bu, ona bir işlem varlığı olarak önemli bir avantaj sağlar ve dinamik likidite havuzlarını tamamlar. Bir stablecoin için sürdürülebilir büyümeyi sağlamanın en iyi yolunun, onun için yüksek likiditeli bir işlem varlığı gibi net bir pazar nişi bulmak ve onu oldukça kârlı bir ürün ekosistemine entegre etmek olduğuna inanıyoruz. Bu yol, uzun vadeli token teşviklerine olan ihtiyacı ortadan kaldırır ve bunun yerine ürünün içsel kârlılığı yoluyla büyüme sağlar. GYD, bu dinamik likidite havuzlarından yararlanarak gelecekte piyasaya sürebileceğimiz başka bir stablecoin için büyüme ve referans sağlayabilir.Elbette, bu aşamada öncelikli olarak dinamik likidite havuzları oluşturmaya odaklanıyoruz ve bu hala keşif aşamasında. Şu anda USDC, USDT ve GYD gibi varlıklarla işlem çiftleri de dahil olmak üzere çeşitli kârlı likidite havuzlarına genişliyoruz. Bu aşamanın özü, ürünün kendisini genişletmek ve güçlendirmek. İleride, GYD'yi uzun vadede tutmayı ve büyüme potansiyelini daha fazla keşfetmeyi de düşünüyoruz. Bir DEX ve bir stablecoin müşterisini tek bir iş modeli olarak birleştirmenin birçok avantaj sağladığına inanıyoruz. Özellikle iki husus vurgulanmaya değer: · İlk olarak, daha önce de belirttiğim gibi, bir işlem varlığı olarak GYD, kendi kendine kâr sağlayan yapılandırılmış bir ürün paketi oluşturmak için kullanılabilir. Bu ürünler, GYD'nin benzersiz özelliklerinden yararlanır ve teşvik veya sübvansiyonlara güvenmeden bağımsız olarak ölçeklenebilir. · İkinci olarak, kendi stablecoin ürününüz varsa, onu ekosisteminizdeki diğer ürünlere entegre etmek daha kolaydır. Örneğin, USDC ve USDT gibi mevcut dinamik likidite havuzlarımız zaten yüksek getirilere sahip ve birçok kullanıcı bu getirileri daha da artırmak istiyor. Bunu yapmanın en basit yolu muhtemelen bunları GYD'ye dönüştürmektir. Bu şekilde, kullanıcılar GYD'yi kullanarak daha yüksek getirilerin kilidini açabilirken, GYD'nin kendisi de bundan faydalanarak tüm ürün ekosisteminde olumlu bir sinerji etkisi yaratabilir. BlockBeats: Piyasada halihazırda bu kadar çok likidite ürünü varken, Gyroscope'un DeFi ekosisteminde nasıl bir rol oynayacağını öngörüyorsunuz? Sizin konumunuz nedir? Ariah Klages-Mundt: Piyasada, özellikle pasif LP'lere hizmet verme konusunda belirgin bir boşluk fark ettik. Gyroscope'un amacı, pasif LP'ler için işlemleri inanılmaz derecede basit hale getirmektir; eğer pasif bir LP iseniz, bizi seçmek çok kolay: daha iyi performans ve daha fazla kullanım kolaylığı sunuyoruz.
Uzun vadede, likidite ürünleri pazarının kademeli olarak iki ana yöne ayrılacağına inanıyorum: Pazarın bir ucu, özellikle pasif LP'ler için tasarlanmış basit ve verimli çözümlerden oluşacak; diğer ucu ise, Uniswap v3 ve v4'ün karmaşık yapılandırmaları gibi son derece esnek mimarilere ihtiyaç duyan profesyonel piyasa yapıcılar için son derece özelleştirilebilir araçlar olacak. Ancak, pasif LP'ler bu tür karmaşıklıklarla uğraşmak istemiyor; sadece basit bir ürün giriş noktası aracılığıyla yüksek getiri elde etmek istiyorlar.
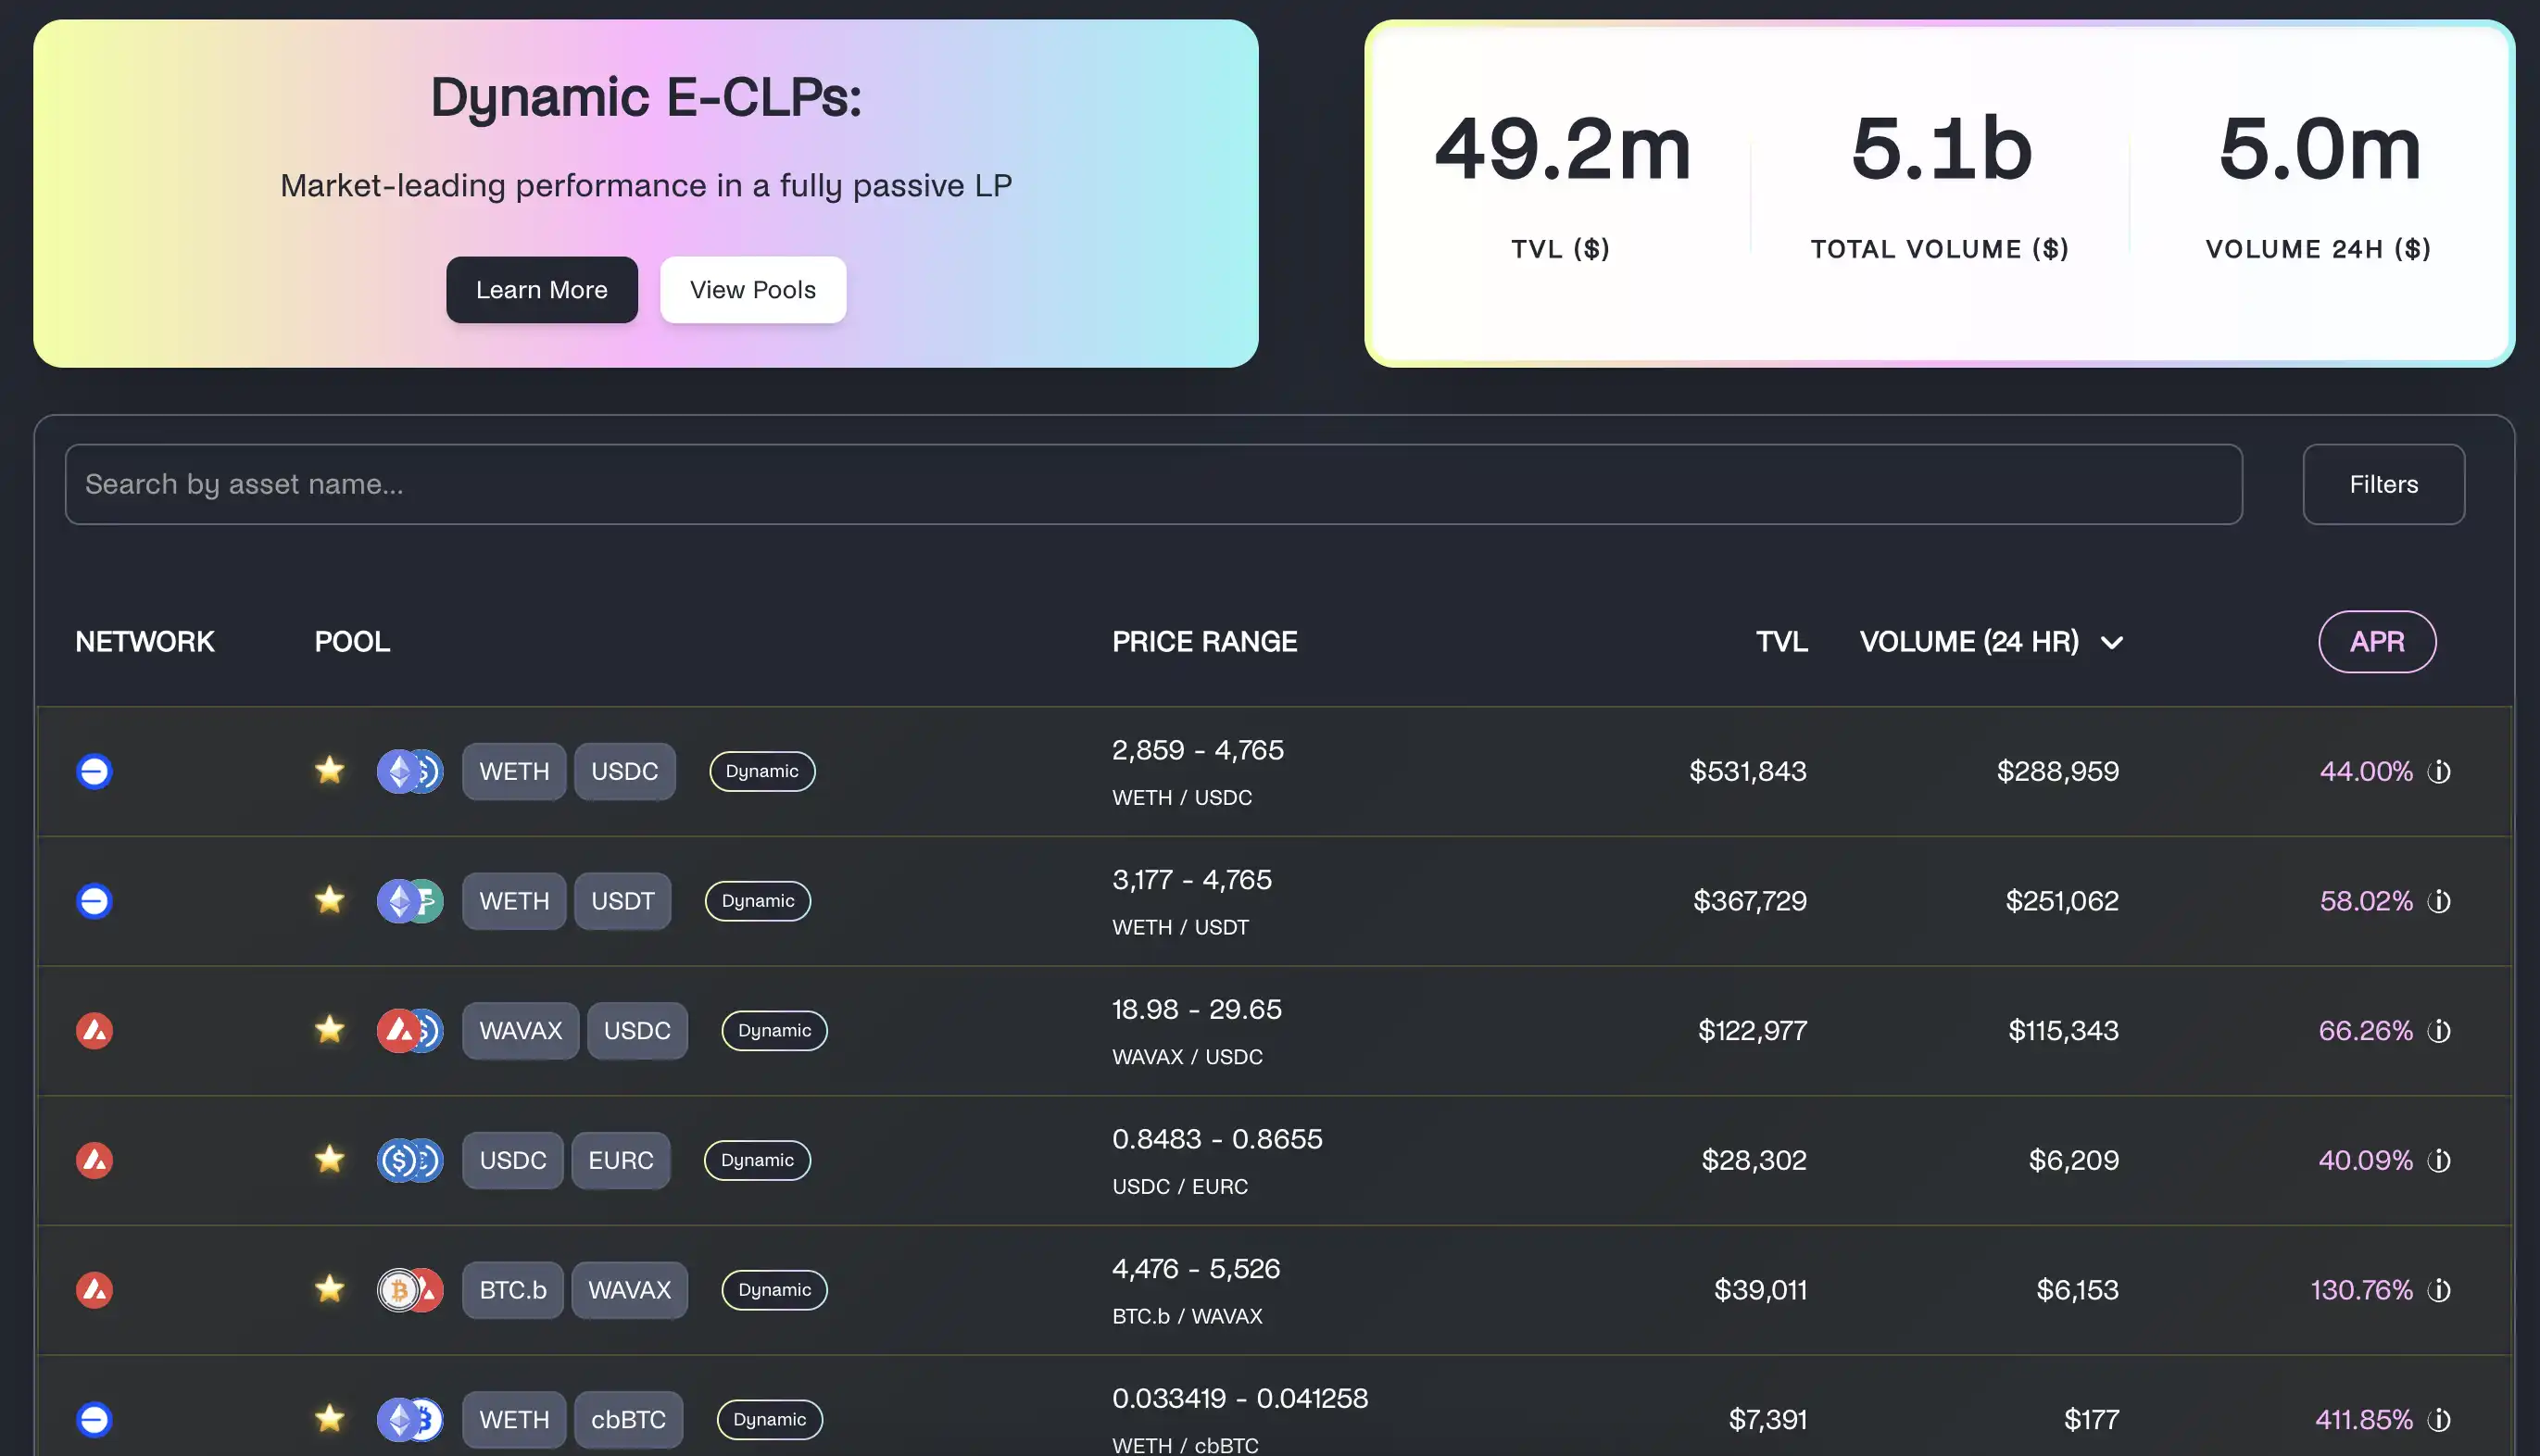
Jiroskop Resmi Likidite Havuzu Sayfası
Dinamik E-CLP Mekanizması Öne Çıkanlar ve Getiri Performansı
BlockBeats: Dinamik E-CLP, Base gibi zincirlerde kullanılan son dönemdeki önemli yeniliklerinizden biri. ETH/USDC üzerindeki gerçek getirisinin Uniswap v3'ün 32 katı olduğu söyleniyor. Bunun arkasındaki temel mekanizma yeniliği nedir? Ariah Klages-Mundt: Aslında, işlem eğrisi olarak eliptik bir eğri kullanan merkezi bir likidite havuzu, adındaki "E" harfi de buradan geliyor. Bu havuzun temel tasarımı, piyasa dalgalanmalarına göre otomatik olarak ayarlanıyor. Amacı, LP'lerin (likidite sağlayıcıları) etkili fiyat aralığında kalmalarına ve pozisyonlarını sık sık manuel olarak yeniden dengelemek veya ayarlamak zorunda kalmadan daha fazla ücret kazanmalarına yardımcı olmaktır. Başka bir deyişle, tüm likidite stratejisi doğrudan koda entegre edilmiştir; LP'lerin bunu kendileri yönetmesine gerek yoktur; sistem otomatik olarak yürütür. Piyasaya sürülmesinden bu yana, dinamik E-CLP'miz Uniswap V3'teki ortalama LP'yi 32 kat geride bıraktı. 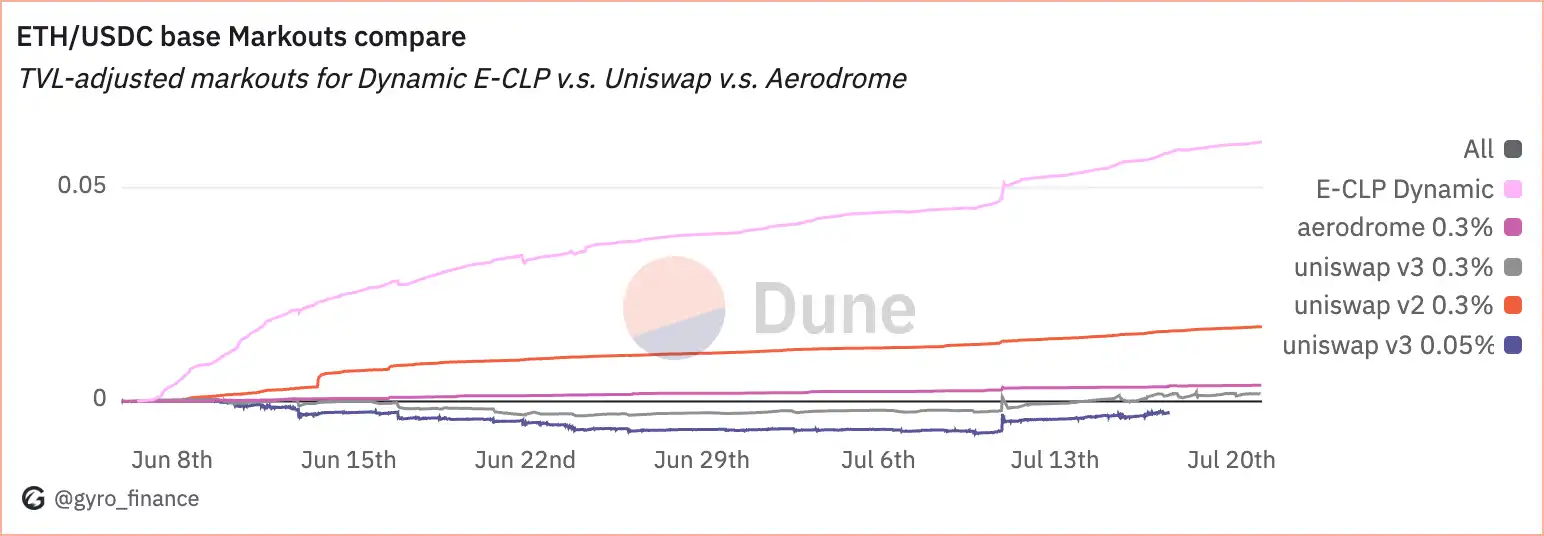 Bu ne anlama geliyor? Basitçe söylemek gerekirse, Uniswap V3'teki çoğu LP manuel pozisyon yönetiminden muzdariptir; ya aralık dışı likidite işlemleri nedeniyle getiri kaybederler ya da yanlış stratejiyi seçip arbitrajcılar tarafından tekrar tekrar istismar edilirler ve sonuçta tatmin edici olmayan sonuçlar elde ederler. Dinamik E-CLP'nin avantajı, LP'lerin stratejik seçimler yapmasına yardımcı olmasıdır ve sonuçlar önemlidir. Gyroscope'un ürününün, "pasif LP" olmayı önemli ölçüde kolaylaştırabileceğine, daha az çaba gerektireceğine ve daha iyi performans sunacağına inanıyoruz; tüm bunlar basit ve kullanımı kolay bir modülde bir araya getirilmiştir. BlockBeats: LP'lerin sözde "gerçek kârlılığı" ortalama bir kullanıcı için gerçekten ne anlama geliyor?Ariah Klages-Mundt: LP'lerin gerçek kârlılığını daha net ölçmek için markout (spread backtesting) adı verilen bir yöntem kullanıyoruz. Sezgisel olarak, LP'lerin likidite sağlayarak "arbitraj akışı"nın ötesinde ne kadar değerli işlem akışı elde ettiğini ölçer. Markout'lar, sektörde yaygın olarak benimsenen temel bir ölçüt haline gelmiştir ve Dan Robinson ve Alex Nezlobin gibi uzmanlar, proje LP'lerinin kârlılığını değerlendirmek için bunu kullanmaktadır. Bir AMM'de, likidite havuzunuz sıklıkla arbitrajcılar tarafından sömürülürse, aslında para kaybedersiniz. Ancak, "organik işlem akışı" (arbitrajcı olmayanlardan normal işlemler) alırsanız, kâr etme fırsatınız olur. Bu nedenle, markout'lar, bir LP olarak "yüksek kaliteli işlem akışından" para kazanıp kazanmadığınızı veya arbitrajcılar tarafından sömürülüp sömürülmediğinizi değerlendirir. Daha spesifik olarak, eğer markout pozitifse, bu, örneğin ETH'yi piyasa fiyatından daha yüksek bir fiyattan sattığınız veya piyasa fiyatından daha düşük bir fiyattan satın aldığınız anlamına gelir; yani bir LP olarak spread'den kazanç elde edersiniz. Ancak, markout negatifse, işlemi olumsuz bir fiyattan, örneğin yüksekten alıp düşükten satarak tamamladığınız anlamına gelir; bu da doğal olarak para kaybettiğiniz anlamına gelir. Bu yaklaşımın avantajı, LP'nin gerçek kârlılığını, AMM mekanizmasında bulunan karmaşık varlık fiyat dalgalanmalarından ayırmasıdır. Bunun nedeni, birçok geleneksel ölçütün getirilerin işlem gerçekleştirilmesinden mi yoksa varlık fiyat dalgalanmalarından mı kaynaklandığını ayırt etmeyi zorlaştırmasıdır. Bu nedenle markout'a özel bir vurgu yapıyoruz. Daha pratik bir bakış açısından, markout'unuz yeterince pozitifse, diğer varlıklara olan maruziyetinizi koruyabilirsiniz; başka bir deyişle, portföyünüzü pozitif getiri elde ederken istediğiniz varlıklara göre ayarlayabilirsiniz.
Bu nedenle Markout çok etkili bir ölçüttür. Örneğin Gyroscope'u ele alırsak, Markout performansında, özellikle de Dynamic E-CLP'mizde pazar lideriyiz ve burada oldukça iyi bir performans sergiledik.
BlockBeats: Bunu nasıl başardığınızı biraz anlatabilir misiniz? Modülünüz ile Uniswap'ın yaklaşımı arasındaki temel fark nedir?
Ariah Klages-Mundt: Dinamik likidite yönetimimizi benzersiz kılan şey, onu baştan sona tek bir hedefle tasarlamış olmamızdır: Pasif stratejiler için gerçekten uygun bir likidite havuzu yapısı oluşturmak. Tüm mekanizmayı, en başından itibaren LP dostu olmasını sağlamak için titizlikle kalibre ettik. Uniswap üzerine kurulu birçok "otomatik likidite yöneticisi", yalnızca basit bir eklentidir ve temel sorunu ele almaz: LP'lerin sağlam ve güvenilir bir pasif strateji seçmelerine yardımcı olmak. Aşırı arbitraj kayıplarını etkili bir şekilde azaltırken yeterli gerçek dünya işlem hacmi yakalamaya odaklanıyoruz. Bu, Gyroscope'un tasarım felsefesini somutlaştırır: LP getirilerinin uzun vadeli istikrarını artırmak için yapısal bir yaklaşım kullanmak. Sonuç olarak, her şey iki temel soruya dayanıyor: İyi bir likidite sağlama stratejisi nasıl tasarlanır? Ve bu stratejiyi zaman içinde sürekli olarak nasıl güncelleriz?Bir diğer önemli soru da bu süreçte riskin nasıl yönetileceğidir. Çözümümüz, konsantrasyon riskini azaltmayı amaçlayan "geniş bir likidite stratejisi" etrafında oluşturulmuştur.
Daha spesifik olarak, tasarımımız, LP'lerin "volatilite hasadı" adı verilen, fiyatlar belirli bir aralıkta dalgalandığında likidite sağlayarak para kazanmalarını sağlayan bir yöntemden kâr elde etmelerini sağlar.
Bu stratejinin önemli bir yönü, likidite aralığını çok pasif bir şekilde otomatik olarak ayarlayarak sık sık yeniden dengelemenin yüksek maliyetlerinden kaçınmasıdır.
Yeniden dengeleme maliyetleri neden yüksektir?
Çünkü sürekli olarak yeniden dengeleme yapıyorsanız, esasen karşı tarafa karşı işlem yapıyorsunuz demektir; bu da spread maliyetlerini üstlenmeniz gerektiği anlamına gelir.
Örnek olarak Uniswap LP'yi ele alalım. Havuzdaki varlıklarınızın yarısı, bu spread için her gün birkaç günlük gelire eşdeğer bir ücret ödemek zorunda kalabilir.
Pozisyonunuzu pasif olarak, sık sık işlem yapmadan ve spread'i aşmadan ayarlayabilirseniz, önemli miktarda maliyetten tasarruf edebilirsiniz.
BlockBeats: Sıradan bir kullanıcı olarak pratikte bu deneyim nasıl olacak?
Ariah Klages-Mundt: En üst seviyedeki tasarım hedefimiz, "pasif LP" olmayı son derece basit hale getirmek. Sıradan stratejilerden daha iyi getiriler elde edebilirsiniz, ancak daha az işlem gerektirir.
"Az çaba" dediğimizde, bunu tam anlamıyla kastediyoruz. Kullanıcıların tek yapması gereken tek bir şey var: havuzu ziyaret etmek ve para yatırmayı seçmek. Bu adımı tamamladıktan sonra, havuzu tamamen kendi haline bırakabilirler. Bu likidite havuzu, piyasaya otomatik olarak uyum sağlar ve verimli bir şekilde çalışmaya devam eder. Alternatif olarak, Gyroscope, LP'lerin sisteme entegre edilmiş en uygun stratejiyi seçmelerine yardımcı olur ve piyasayı izleme, pozisyonlarınızı ayarlama veya strateji değiştirme ihtiyacını ortadan kaldırır. AMM mekanizmasının orijinal vizyonu, daha fazla kişinin likidite sağlamaya adil bir şekilde katılmasını ve bununla ilişkili faydalardan yararlanmasını sağlamaktı. Gyroscope'un likidite havuzunun bu vizyonu sürdürdüğüne inanıyoruz. Uniswap V2'nin ilk günlerinde, kullanıcıların yalnızca nispeten basit ve herkesin erişebileceği tek bir likidite havuzu türünü kullanması gerekiyordu. Ancak yoğunlaştırılmış likiditenin piyasaya sürülmesiyle birlikte manzara değişti. LP olmak, yoğun bir yargı ve parametre belirleme meselesi haline geldi. Kâr elde etme şansına sahip olmak için birden fazla parametreyi doğru seçmeniz gerekiyordu. Aksi takdirde, birçok LP, yanlış ayarlar veya stratejilerini zamanında ayarlayamamaları nedeniyle para kaybetti. Bu arada, özellikle yüksek volatiliteli işlem çiftlerinin sunduğu getiriler gerçekten çok cazipti. Sorun, sıradan insanların bu fırsatları değerlendirmesinin zor olmasıydı. Gyroscope'un çözmeyi hedeflediği temel çözüm tam da budur: Sadece bir kez "yatırmanız" gereken ve sonraki işlemlerin tamamen otomatik olduğu bir havuz sağlıyoruz. Stratejiler, likidite havuzu dağıtıcısı tarafından önceden tasarlanıp kalibre edilir ve ardından piyasaya göre otomatik olarak ayarlanır ve gelişir. Manuel kurulum veya sürekli kullanıcı müdahalesi gerekmez. "Uzmanlar" için ayrılmış bu getirilerden yararlanmak için sadece para yatırmanız yeterlidir.BlockBeats: Tasarımınız piyasa yapıcılığını daha erişilebilir hale getiriyor gibi görünüyor.
Ariah Klages-Mundt: Evet, bu bizim de önemli hedeflerimizden biri. Geçmişte, bu piyasa yapıcı getirileri elde etmek zordu çünkü karmaşık stratejiler ve araç desteği gerektiriyordu. Şimdi piyasaya sürdüğümüz çözüm, eşiği önemli ölçüde düşürerek sıradan kullanıcıların bu gelir türüne katılmasına olanak tanıyor.
BlockBeats: DeFi'de sürdürülebilir bir piyasa yapıcı modülü tasarlamanın temel unsurları nelerdir?
Ariah Klages-Mundt: "Sürdürülebilirlik"ten bahsettiğimizde, nihayetinde iki soruya cevap vermek gerekir: Gerçekten sürdürülebilir nedir? Ve sürdürülebilirlik aslında ne anlama geliyor? Birçok DEX, şu anda kârlılıktan ziyade işlem hacmine öncelik veriyor. Sonuç olarak, bu havuzlardaki gerçek getirilere baktığınızda, genellikle oldukça düşükler. Sorun şu ki, birinin LP'lerin "minimum getiri gereklilikleri" ile gerçek getiriler arasındaki boşluğu doldurması gerekiyor. Örneğin, birçok DEX, USDC/USDT stablecoin havuzlarını destekliyor, ancak bu havuzların ürettiği "doğal getiri" çok düşük, belki sadece %2-3, hatta kısa vadeli ABD Hazine tahvili faizlerinden bile düşük. LP'ler bu havuzlara katıldıklarında, genellikle %12 civarında bir "getiri eşiği" belirliyorlar. Peki bu %9-10'luk açığı kim dolduracak? Genellikle proje sahipleri, projeyi desteklemek için sübvansiyonlara veya teşviklere başvuruyor. Bu model uzun vadede sürdürülebilir değil. Dolayısıyla, "sürdürülebilirlik" aslında, LP'lerin harici teşvikler olmadan kâr elde etmesini sağlayacak kadar ürünün kendisinden yeterli organik gelir elde edip edemediğinize bağlıdır. Sübvansiyonlara uzun vadeli bağımlılık nihayetinde sürdürülebilir olmayacaktır. Gyroscope'un mevcut DeFi piyasasında nadir görülen bir "olumlu vaka çalışması" olduğuna inanıyoruz; çoğu DEX, LP getirilerini korumak için hala token teşviklerine güvenirken, dinamik E-CLP havuzumuz, teşvik maliyetlerini karşılayarak yalnızca alım satımdan pozitif getiri elde edebilir.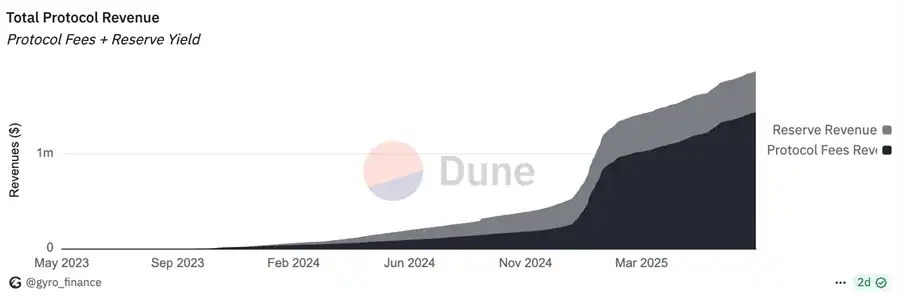
Bu, ürünün kârlı ve ölçeklenebilir olduğunu göstermektedir. Şu anda ölçeklendirme aşamasındayız.
Yaklaşan yapılandırılmış piyasa yapıcılığı katmanı 3CLP'yi nasıl anlıyorsunuz?
BlockBeats: İlk kez üç varlığı destekleyen üç varlıklı merkezi bir likidite havuzunu piyasaya sürmek üzeresiniz. Neden iki yerine üç varlık seçtiniz? Avantajları neler? Bunun arkasındaki düşünceniz nedir?
Ariah Klages-Mundt: Evet, bu üç varlıklı havuz konusunda çok heyecanlıyız. Bu, Gyroscope'un teknolojik üstünlüğünü göstermesi için önemli bir adım. Dinamik E-CLP'de (iki varlıklı merkezi likidite havuzları) zaten açık ara önde olduğumuzu kanıtladık ve bu üç varlıklı havuz, şu anda başka hiçbir DEX tarafından ulaşılamayan bir şey olan liderliğimizi daha da sağlamlaştıracak.
Bu ürün, Üç Varlıklı Yoğunlaştırılmış Likidite Havuzu'nun kısaltması olan Gyroscope 3CLP olarak adlandırılır. Bu ürün, gerçek anlamda "üç yönlü yoğunlaştırılmış likidite" sağlayan ilk üründür. Şu anda piyasadaki yoğunlaştırılmış likidite havuzları genellikle iki varlıklı havuzlardır ve iki varlık arasında merkezi bir fiyat aralığı sağlarlar. Burada yaptığımız şey, üç varlığı da tek bir havuza yerleştirmek ve aralarında merkezi bir likidite sağlamaktır. Bu, tek bir havuzun aynı anda üç işlem çiftini desteklemesini sağlar. Sermaye verimliliği açısından, üç varlıklı bir havuz teorik olarak iki varlıklı bir havuzdan %100 daha verimlidir. Başka bir deyişle, üç varlığın işlem hacimleri benzerse, üç varlıklı bir havuz aynı TVL ile iki kat işlem hacmine ulaşabilir. Örneğin, BTC ve bir stablecoin'den oluşan üç varlıklı bir havuzu ele alalım. Gyroscope'un iki varlıklı havuzu şu anda yaklaşık %50 yıllık getiri (APY) sunuyorsa, bu üç varlıklı havuz potansiyel olarak bunu ikiye katlayabilir, hatta %100 APY sunabilir. Bu fark, özellikle yüksek getirili stratejilerin özellikle popüler olduğu bir dönemde, oldukça önemlidir. Geçmişte başka projeler de üç varlıklı havuzlarla denemeler yapmış, ancak vasat sonuçlar elde etmişlerdir. Birçoğu şüphecidir ve bunları sıradan bir üç varlıklı ürün olarak görmektedir. Bu ürünlerin başarısız olmasının ana nedeni yetersiz getirilerdi; örneğin, bir Curve havuzundan %0,1'lik marjinal getiri elde etmek pek de endişe verici değildir. Gyroscope'un üç varlıklı havuzu ise farklıdır. Dinamik likidite havuzumuzun gerçek bir getiri potansiyeline sahip olduğunu kanıtladık. APY'yi üç katına çıkarıp %50 veya %100'e çıkarabilseydik, bu tamamen farklı bir hikaye olurdu. Bu getiri seviyesi, piyasanın ilgisini gerçekten çeken şeydir. Bu nedenle, yeni başlatılan 3CLP'nin önceki "üç varlık havuzu" gibi radar altında uçmayacağına, aksine gerçek bir ilgi göreceğine inanıyoruz.BlockBeats: Ortalama bir kullanıcı için bu mekanizma hala biraz karmaşık olabilir. Basit bir kullanıcı deneyimini nasıl sürdürdüğünüzü anlamak istiyoruz.
Ariah Klages-Mundt: Gyroscope'un felsefesi her zaman kullanıcı seçimlerini basit ve sezgisel hale getirmek olmuştur; kullanıcılar hangi seçeneğin daha iyi getiri sağladığını ve daha düşük giriş engeline sahip olduğunu bir bakışta görebilmelidir ve üç varlık havuzu da bu konuda farklı değildir.
LP deneyimi aslında yukarıda anlatıldığı kadar basittir: Kullanıcılar havuza girip varlık yatırıp yatırmamaya karar verirler; geri kalan her şey havuz tarafından otomatik olarak halledilir. Varlıkların işletimi, getiri stratejisi vb. havuz tarafından yönetilir. Tüm süreç otomatiktir ve kullanıcıların çok fazla müdahale etmesine gerek yoktur.
Bu aynı zamanda Gyroscope'un tasarım ilkelerinden biridir - ister ECLP ister mevcut 3CLP olsun, kullanıcıların çeşitli parametreleri manuel olarak ayarlamasına veya karmaşık yapılandırmalar gerçekleştirmesine gerek yoktur. Bu işlemler havuz dağıtıldığında dağıtımcı tarafından tamamlanır. Havuz kurulup düzgün çalışmaya başladıktan sonra, LP'lerin yalnızca havuzun stratejisini ve performansını incelemesi, kabul edilebilir olduklarını onaylaması ve ardından varlık yatırması gerekir. Genel olarak, LP'ler için "tak ve çalıştır" bir deneyimdir.
DeFi Piyasası Oluşturma Trendleri ve Stablecoin'lerin Geleceği
BlockBeats: Modüler AMM'ler, Katman 2 ve Uniswap V4 gibi yeni paradigmaların yükselişiyle birlikte, DeFi'nin evrimini nasıl görüyorsunuz? Ve Gyroscope bunda nasıl bir rol oynayacak?
Ariah Klages-Mundt: Gyroscope'un mevcut ürünleri herhangi bir zincire dağıtılabilir ve birçok senaryoda LP'ler için çekiciliğini kanıtlamıştır.
Likidite çözümleri pazarının iki yöne doğru ayrıldığını gözlemliyoruz: biri pasif LP'lere hizmet etmeye odaklanarak onlara yüksek performansa kolay erişim sağlıyor; Diğeri ise profesyonel piyasa yapıcılar için oldukça özelleştirilebilir araçlar sunarken, bunlar genellikle ortalama bir LP için uygun değildir.
Gyroscope, pasif LP'ler için kullanımı kolay ve mükemmel performans sunan ürünler yaratmayı hedefleyerek ilk yöne odaklanmaktadır.
Gyroscope'un tasarımı gereği modüler olduğunu belirtmekte fayda var. Birçok AMM çözümü bu yönde gelişiyor ve Gyroscope'un havuzları da aynı şekilde modülerdir. Gyroscope'un likidite havuzlarını, ekosistemdeki bizden veya diğer geliştirme ekiplerinden gelebilecek, eşzamanlı olarak geliştirilen çeşitli işlevsel modüllere yerleştirebilirsiniz.
Örneğin, Gyroscope'un havuzlarını varlık rehin modülleri, kredi getiri modülleriyle bağlayabilir veya çeşitli Hook eklentileri veya dinamik işlem mekanizmaları entegre edebilirsiniz. Bu, DeFi alanındaki herhangi bir yeniliğin Gyroscope'un temel havuzlarına sorunsuz bir şekilde uygulanabileceği anlamına gelir.
Dinamik işlem ücreti optimizasyonu gibi bazı heyecan verici gelişmelere tanık olduk ve bu alanda hâlâ büyük bir potansiyel mevcut. Gyroscope'un havuzu halihazırda güçlü bir temel performansa sahip ve bu, bu mimari içinde muazzam bir genişleme potansiyelini ortaya koyarak daha da geliştirilebilir. Ayrıca, bu modüler bileşenleri geliştirmek için ekosistemdeki diğer ekiplerle iş birliklerini memnuniyetle karşılıyoruz; bu çabaya liderlik etmemiz gerekmiyor. Etkileyici bir ürün geliştiren herhangi bir ekip, Gyroscope'un likidite havuzuna doğrudan erişebilir ve tüm sistemin avantajlarından yararlanabilir. Elbette, mevcut amiral gemisi ürünümüz iki varlıklı havuz (2Pool), ancak daha önce bahsettiğimiz üç varlıklı havuz (3CLP) ile liderliğimizi sağlamlaştırmaya gerçekten kararlıyız. Piyasadaki başka hiçbir DEX şu anda aynı "üç varlıklı merkezi likidite" özelliğini sunmadığından, 3CLP'nin Gyroscope'un teknolojik liderliği için kilit öneme sahip olacağına inanıyoruz. 3CLP'yi gelecekteki DeFi likidite çözümleri bulmacasının kritik bir parçası olarak görüyoruz. Pasif LP'ler için cazip bir performans temeli sağlamakla kalmıyor, aynı zamanda ekosistem geliştikçe daha fazla inovasyonu destekleyebilen ve performansı sürekli olarak artırabilen güçlü bir temel altyapı görevi görüyor. BlockBeats: Gyroscope'un gelişiminin bir sonraki aşaması için temel hedefleriniz nelerdir? Bu soru, daha makro bir bakış açısıyla konuşmanızı sağlamayı amaçlıyor: Gyroscope'un DeFi ekosisteminde nasıl bir rol oynayacağını öngörüyorsunuz? Ariah Klages-Mundt: Ürünlerimizin gerçekten kârlı olduğu ve "net kârlılık" elde edebildiği kanıtlandığı için Gyroscope şu anda çok avantajlı bir konumda. Bu, bizi çoğu mevcut DeFi protokolünün önüne geçiriyor; bunların çoğu hâlâ kârlılığa giden bir yol bulmakta zorlanırken, biz zaten kritik bir adım attık. Şu anki önceliğimiz, bu getiri üreten ürünlerin AUM'sini (AUM) artırmak. Özellikle BTC ve stablecoin'ler gibi en yüksek zincir içi işlem hacmine sahip ana akım kripto varlık işlem çiftleriyle başlamayı planlıyoruz. Bu piyasalar şu anda zincir içi en kârlı piyasalar. Dinamik likidite havuzumuz bu alanda şimdiden etkileyici sonuçlar elde etti ve özellikle üç varlık havuzunun gelecekteki gelişimi konusunda iyimseriz. Piyasanın önemli bir bölümünü oluşturan pasif LP'ler için birincil gelir kaynağı olacağına inanıyoruz. Başka bir deyişle, ana akım kripto varlık piyasasında pasif bir LP iseniz, 3CLP gelecekte tercih edeceğiniz likidite aracı olmalıdır.Uzun vadeli bir bakış açısıyla, büyük vizyonumuz zincir içi ticaret pazarını daha da genişletmektir. Şu anda en kârlı zincir içi varlıklar, ETH, BTC ve stablecoin'lerden oluşan ana akım işlem çiftleridir; ancak daha geniş bir varlık yelpazesi için zincir içi işlem hacmini artırmayı ve Gyroscope'u bu işlemleri destekleyen kritik altyapı olarak kurmayı umuyoruz. DEX piyasasının genel işlem hacmini artırmanın en etkili yolunun döviz işlem çiftlerini zincir içi hale getirmek olduğuna inanıyoruz. Döviz piyasası, en büyük zincir dışı finansal piyasalardan biridir ve yapısal olarak, zincir içi sistemler, özellikle verimlilik ve şeffaflık açısından, belirli yönlerden geleneksel zincir dışı sistemlerden daha iyi performans gösterme potansiyeline sahiptir. Bu nedenle, bu döviz işlemlerini zincir içi hale getirmek için önemli bir potansiyel bulunmaktadır. Ancak, bu alan şu anda zincir içi olarak neredeyse hiç kullanılmamıştır. Örneğin, küresel döviz piyasasının günlük işlem hacmi yaklaşık 2 trilyon dolardır ve bu, günlük işlem hacmi yaklaşık 8 milyar dolar olan mevcut DEX piyasasını çok aşmaktadır. Aradaki fark birkaç kat daha fazla. Aynı zamanda, zincir içi döviz ticaretinin penetrasyon oranı yalnızca %0,0005 civarında son derece düşük. Dolayısıyla, döviz ticaret hacminin yalnızca %1'ini zincire taşısak bile, tüm DEX piyasasının toplam büyüklüğü potansiyel olarak 2,5 kat artabilir. Bu, yalnızca Gyroscope'un muazzam bir büyüme potansiyeline sahip olduğu anlamına gelmiyor, aynı zamanda tüm DEX sektörünün niteliksel bir sıçrama gerçekleştirme potansiyeline sahip olduğu anlamına geliyor. Elbette, şu anda Ethereum, Bitcoin ve stablecoin'ler gibi ana akım kripto para ticareti çiftleri en aktif ve kârlı piyasalar olmaya devam ediyor, ancak büyümeleri sonunda bir tavana ulaşacak. Bu noktada, daha geniş bir finansal varlık yelpazesinin zincir içi olarak verimli bir şekilde faaliyet gösterebilmesi gerekiyor ve döviz ticaretinin özellikle uygun bir atılım olduğuna inanıyoruz. Bu nedenle, likidite havuzlarımızı tasarlarken yalnızca kripto varlıkları değil, daha fazlasını da göz önünde bulundurduk. Örneğin, CLP ve 3CLP şu anda ana akım kripto para çiftleri etrafında inşa edilmiş olsa da, altta yatan mekanizmaları döviz ticareti çiftlerini destekleme kapasitesine sahip. Bu yöndeki ilerlemeden çok heyecan duyuyoruz ve bunun yalnızca Gyroscope için daha fazla büyüme sağlamakla kalmayıp, aynı zamanda tüm DEX ekosisteminin daha geniş bir finans piyasasına doğru ilerlemesine de yardımcı olacağına inanıyoruz.BlockBeats: Sizce stablecoin piyasası nasıl değişiyor? Stablecoin'lerin gelecekte nasıl görüneceğini düşünüyorsunuz?
Ariah Klages-Mundt: Bu soruyu iki bölümde cevaplayacağım: Birincisi, "Hangi stablecoin türü farklı uygulama senaryolarında daha fazla avantaja sahip?"; ikincisi ise "Stablecoin'lerin iş modeli nasıl gelişiyor ve hangi iş modelleri stablecoin'lerin uzun vadeli hayatta kalmasını destekleme olasılığı daha yüksek?".
İlk olarak, uygulama senaryoları açısından, stablecoin'ler genel olarak iki kategoriye ayrılabilir: merkezi ve merkeziyetsiz. Birçok kişi, merkeziyetsiz stablecoin'lerin zincir içi ödemeler ve günlük ödemeler gibi ana akım kullanım durumlarında yaygın olarak benimsenebileceğine inanıyordu. Ancak bu vizyon gerçekleşmedi. Dahası, daha merkezi stablecoin'ler piyasaya sürüldükçe, uyumlu kanallar aracılığıyla güvenli destek sağladıkça ve tüm ödeme ekosistemiyle (sadece kripto ödemeleri değil, aynı zamanda Stripe gibi Web2 ödeme altyapıları da) derinlemesine entegre oldukça, merkeziyetsiz stablecoin'ler ana akım kullanım durumlarındaki rekabette giderek daha dezavantajlı hale geliyor. Mevcut eğilim altında, merkeziyetsiz stablecoin'lerin merkezi stablecoin'lerin yerleşik avantajlarının üstesinden gelmesi zor. Sonuç olarak, başlangıçta "ödeme uygulamalarına" odaklanan bazı merkeziyetsiz stablecoin projelerinin, Sky ve Athena gibi gelir odaklı stratejilere kaydığını gördük. Sky daha önce zincir içi ödemelere odaklanmıştı, ancak artık kullanıcılar için zincir içi gelir elde etmeye daha fazla odaklandığı açıkça görülüyor. Bundan sonra, merkezi olmayan sabit kripto paraların temel odak noktasının, öncelikli olarak üstün bir "ödeme deneyimi" için rekabet etmek yerine "gelir getiren araçlar" olmaya doğru kayacağına inanıyorum. Merkezi sabit kripto paraların yaygın dolaşımından yararlanmaya ve çeşitli senaryolara entegre olmaya devam edebilirler, ancak konumları "evrensel ödeme para birimleri" yerine "kullanıcıların zincir üzerinde daha iyi getiri elde etmelerine yardımcı olan" finansal ürünlere daha çok benzeyecektir. Elbette, piyasa gelecekte değişirse, merkezi olmayan sabit kripto paraların ödeme sektörüne tekrar meydan okumasını memnuniyetle karşılarız, ancak mevcut eğilimlere bakılırsa, odak noktaları açıkça "gelir getiren finansal araçlar" olmaya doğru kayıyor. Bir diğer husus da bu sabit kripto paraların kullandığı iş modelleriyle ilgili. Mevcut sabit kripto para projelerine bakıldığında, çoğu gerçekten kârlı değil; özellikle USDT ve daha az ölçüde USDC.Diğer sabit kripto paraların çoğu hala yeterli organik benimsenme elde etmekte zorlanıyor, bu da büyümelerinin genellikle kendiliğinden oluşan piyasa talebinden ziyade dış teşviklere dayandığı anlamına geliyor. Bu durum, gerçekten sürdürülebilir bir iş modeli oluşturmalarını zorlaştırıyor.
Şu anki temel sorun, piyasa getirilerinin hâlâ büyük ölçüde token teşvikleriyle sağlanması. Yeni bir stablecoin projesiyseniz, bir bahis yapmanız gerekiyor: Rakiplerinizi geride bırakabilir misiniz, yani teşvik bütçeleri tükenmeden yatırım yapmaya devam edebilir misiniz?
Ancak, token teşvikleri sonsuza kadar süremez. Özünde, proje tarafı kârı sübvanse eder. Belirli bir noktada, stablecoin'in uzun vadeli ve sürdürülebilir bir iş modeli elde etmek için bu maliyetleri kendi "organik getirileri" ile karşılayabilmesi gerekir.
Hangi stablecoin'lerin bunu başaracağını söylemek zor, ancak kesin olan bir şey var: hepsi başaramayacak. İşte tam da bu noktada Gyroscope'un benzersiz bir avantaja sahip olduğuna inanıyoruz. Çoğu stablecoin, destekleyici bir DEX ürünü olmadan, izole bir şekilde varlığını sürdürüyor; ve çoğu DEX projesi, kendi başına sürdürülebilir bir şekilde kâr üretebilecek bir stablecoin'den yoksun. Gyroscope'un yaklaşımı, DEX'lerin kârlılığını stablecoin talebiyle birleştirerek sinerjik bir etki yaratıyor. Bu entegre modelin, stablecoin'ler için gelecekte ticari sürdürülebilirliğe ulaşmak adına daha ideal bir çözüm olabileceğine inanıyoruz. Dinamik Likidite Havuzu BağlantısıBlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler