OKX Ventures Araştırma Raporu: Akıllı işletme, mimari, trendler ve uygulama yollarına dair panoramik içgörüler
Yapay zekanın yönlendirdiği değişim dalgası, iş dünyasının temellerini sessizce yeniden şekillendiriyor. "AI 2027"'de de belirtildiği gibi: "2025'ten sonra yapay zekanın basit bir asistandan ziyade giderek daha otonom bir varlık haline gelmesi bekleniyor." Artık akıllı ajanların, güvenilemeyen sıradan araçlardan otonom akıllı ajanlara dönüştüğü bir dönüm noktasındayız.

Yapay zeka ve Fintech dünyasını aktif olarak takip eden okuyucular, 2024'ün sonlarından itibaren Paypal, Visa, Mastercard, Stripe ve Amazon gibi internet, ödeme ve e-ticaret devlerinin "akıllı işletme" ve "akıllı ödeme" uygulamalarını devreye almaya başladığını görecekler. Bunun ardındaki mantık aslında çok açık: Geleneksel iş dünyası giderek daha belirgin bir eğilim görüyor ve aracı arayüzlerin geniş çaplı uygulaması, 30 yıldır geleneksel GUI'ye (İnternet grafiksel kullanıcı arayüzü) dayanan tüm orijinal iş mantığını ve üretim ilişkilerini altüst edecek. Bu temelde, geleneksel e-ticaret operasyonu, reklam pazarlaması ve finansal ödeme çözümleme mantığı tamamen yeniden yazıldı ve hatta yeni bir kategori ortaya çıkacak: Aracı Ticaret (Intelligence Commerce).
Kripto dünyasındaki çoğu kullanıcı ve yatırımcı, at arabalarından buharlı makinelere ve bilgisayar internetinden mobil internete geçişe benzer bir paradigma değişiminin farkında değil. Aracılı ticaretin bu dönüşümü, birçok kişinin bildiği gibi yalnızca "e-Ticaret"in akıllı bir uzantısı değil.
OKX Ventures tarafından hazırlanan bu araştırma raporu, okuyuculara (özellikle Kripto okuyucularına, çünkü oyunda gerçekten de varsınız!) aracılı ticarete panoramik bir bakış açısı sunmayı, teknik yapısını ve yolunu sistematik olarak çözmeyi, bu dönüşümün ticari inovasyonunu analiz etmeyi, nihai uygulama sürecinde karşılaştığı temel zorlukları incelemeyi ve son olarak Kripto'nun neden vazgeçilmez bir altyapı olabileceğini kanıtlamayı amaçlıyor.
1. Aracılı Ticaret Nedir?
Aşağıdaki şirketlere kapsamlı bir referans verdik: Stripe (Stripe Issuing'i başlattı), Visa (Intelligence Commerce konseptini ve destekleyici API'yi önerdi)), Mastercard (Agent Pay'i başlattı), Coinbase (x402 ödeme protokolü) Ticaret ve Temsilci Ödemesi'nin açıklaması aşağıdaki basit tanımları verir:
Agentic Commerce, ürün arama, seçenekleri karşılaştırma, önerilerde bulunma ve satın alma işlemlerini tamamlama gibi kullanıcılar adına çeşitli görevleri yerine getirebilen yapay zeka temsilcileri tarafından yönetilen bir iş modelidir. Bu yapay zeka temsilcileri, e-ticaret platformlarıyla etkileşim kurabilir, işlemleri gerçekleştirebilir ve tüm alışveriş sürecini yöneterek alışveriş deneyimini daha kişiselleştirilmiş, güvenli ve kolay hale getirmeyi hedefler. Amazon'un "Benim İçin Satın Al" özelliği (yapay zeka temsilcilerinin kullanıcıların üçüncü taraf markalardan ürün satın almalarına yardımcı olmasını sağlar) ve OpenAI'nin "Operatör" aracı (çevrimiçi alışveriş görevlerini otomatik olarak tamamlar) en bilinen örneklerdir.
Agentic Commerce şu anda hala gelişmekte olan bir alandır ve çok fazla kamuya açık iş veya ticari veri bulunmamaktadır. Gartner'ın 2024 tarihli bir raporuna göre, e-ticaret şirketlerinin veya satıcılarının %1'inden azı iş veya hizmetlerinde Agentic AI'yı benimsemiştir. Ancak pazar, bu teknolojiye yakından ilgi duymaktadır. 2025 yılında yapılan bir e-ticaret istatistik anketine göre, e-ticaret şirketlerinin %90'ı Agentic AI'yı işletmelerine nasıl entegre edeceklerini öğrenmeye istekli. Geleneksel ödeme devleri, geçen yıl ve bu yıl Agentic Commerce yaygın olarak kullanılmadan önce neden toplu olarak akıllı senaryolara uyarlanmış çeşitli yeni ödeme ürünleri piyasaya sürdü? Bunun arkasında büyük fırsatlar gördüler mi?
1.1 İnsan kullanıcıların rolü "yürütücüler"den "müşteriler"e dönüştü ve temel iş karar alma mekanizması "ödeme sayfası"ndan "amaç katmanı"na taşındı.
Geleneksel çevrimiçi alışveriş, iyi tasarlanmış bir sanal süpermarketi ziyaret etmeye benzer: tüketiciler raflara göz atar, ürünleri karşılaştırır ve sonunda ödeme yapar. Tüm süreç "aktif keşif" etrafında döner. Satıcıların optimizasyon hedefi, bu süreci sorunsuz hale getirmek ve mükemmel arayüzler, doğru öneriler ve hızlı ödemeler aracılığıyla kullanıcıların tereddütlerini azaltmaktır.
Şimdi, yeni bir Agentic Commerce dünyasını hayal edin: E-ticaret sitelerini tek tek gezmenize, fiyat-performans oranlarını karşılaştırmanıza veya siparişleri manuel olarak vermenize gerek yok; yapay zeka asistanına "bana bir çift koşu ayakkabısı al" gibi belirsiz bir talimat vermeniz yeterli. Yapay zeka daha sonra sayısız satıcıyı aramaya, ürünleri taramaya, fiyatları, yorumları ve lojistiği analiz etmeye ve hatta tedarik zincirinin çevre dostu olup olmadığını değerlendirmeye başlayacak. Tüm bu süreç boyunca ekrana bir kez bile dokunmamış veya şifre girmemiş olabilirsiniz.
Temel değişiklik, kullanıcı rolünün "yürütücü"den "müşteri"ye dönüşmesi ve iş davranışının özünün "tıklama akışı"ndan "amaç akışı"na yükseltilmesidir. Tüketim artık bir dizi ayrı seçim değil, nihai hedefin genel bir yetkilendirmesidir (insan kullanıcılar yapay zeka asistanına doğrudan "Evimi Akdeniz tarzında yeniden dekore etmek istiyorum, malzemeleri seçmeme yardım et" diyebilir).
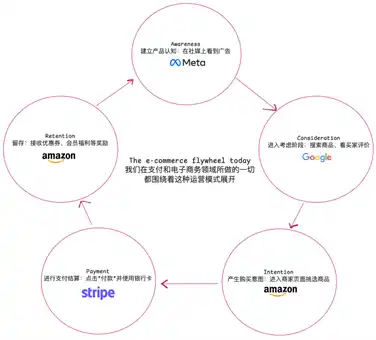
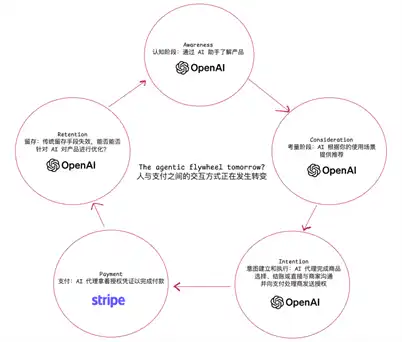
İş kararları "ödeme sayfası"ndan "amaç katmanı"na taşındığında, mevcut iş sistemi çığ gibi bir etkiyle karşı karşıya kalacaktır. Pazarlamadan kullanıcı büyüme stratejilerine kadar, onlarca yıldır insan davranışı analizine dayanan geleneksel e-ticaret iş mantığının temeli, yapay zeka temsilcilerinin rasyonel karar alma süreçleri tarafından altüst edildi:
·A/B testi: Yapay zeka, milisaniyeler içinde onlarca çözümü karşılaştırabilir ve hangi düğme simgesi renginin daha yüksek dönüşüm oranına sahip olduğunu test etmek için iki hafta harcamanın bir anlamı kalmaz.
·Kişiselleştirilmiş öneriler: İnsan tarama geçmişine dayalı mevcut tüm öneri algoritmaları geçersizdir ve öneri modelinin yapay zeka karar alma mantığına göre yeniden yapılandırılması gerekir.
·Alışveriş sepeti kurtarma: Yapay zeka karar alma sürecinde, çeşitli deneyimler veya diğer öznel ya da nesnel nedenlerle insanlarda olduğu gibi "tereddüt" veya "tereddüt" olmayacaktır. Alışveriş sepeti terk oranı ve buna karşılık gelen çeşitli optimizasyon stratejileri tarihe karışacak (güncel küresel ortalama alışveriş sepeti terk oranı %70'tir)
Geleneksel pazarlama "göz küresi ekonomisine" dayanır: güzel resimler, sansasyonel video reklamları ve "sınırlı süreli satın alımlar" için kırmızı düğmeler. İnsan dürtüsel tüketimini teşvik eden bu stratejilerin tümü, satıcıların insan davranış psikolojisine yönelik niyetlerini gizler. Buna karşılık, yapay zeka dürtüsel olmayacak. Tamamen rasyonel bir karar alma aracıdır. Yalnızca API tarafından döndürülen verilerin net ve parametrelerin eksiksiz olup olmadığını önemser. Ürün özelliklerini, geçmiş fiyatları, lojistik zamanlamasını, kullanıcı yorumlarını ve hatta tedarik zinciri karbon ayak izlerini soğukkanlılıkla karşılaştıracaktır. Artık "kullanıcı zihni meşguliyeti" diye bir şey olmayacak.
Gelecekte, Agentic Commerce pazarlaması artık dikkat çekici reklamlar oluşturmakla ilgili olmayacak, "makine tarafından okunabilir bir güven özgeçmişi" oluşturmakla ilgili olacak. "Ürün-Ajan Uyumu", "Ürün-Pazar Uyumu"nun yerini alacak. Ürününüzün, ana akım yapay zeka ekosistemi (MCP sunucuları ve A2A protokolleri gibi) tarafından kolayca indekslenip, anlaşılıp önerilemeyeceği, pazarda kalıcılığını belirleyecek.
Ancak, akıllı aracı, insanın emanet ettiği hedefler ve "çıktı niyetleri" ile ilgili çıkarımlar yapıp kararlar alarak nihai hedefe, yani "ticari davranış tamamlama"ya doğru hızla ilerleyebilmeden önce, sağlam bir duvara çarpacak ve duracaktır: geleneksel ödeme sistemi.

2. Ölümcül uyumsuzluk: Geleneksel finansal sistemin Aracılı Ticaret için neden bir engel olduğu
Akıllı aracı, bilgi toplama, analiz etme ve karar vermeyi mükemmel bir şekilde tamamlayabilir, ancak iş kapalı döngüsünün son halkasına ulaştığında, onlarca yılımızı harcayarak inşa ettiğimiz, tamamen insanlar için tasarlanmış finansal ödeme sistemi olan sağlam bir duvara çarpacaktır.
Modern ödeme ve risk kontrol sisteminin tamamı özünde bir "otomasyon karşıtı sistem"dir. Temel tasarım felsefesi şudur: otomasyonun dolandırıcılık anlamına geldiğini varsaymak.
Mevcut ödeme sürecimizdeki her bir bağlantıyı düşünün:
·Grafik doğrulama kodu (CAPTCHA): "İnsan" olduğunuzu kanıtlamak için makinelerin tanımasının zor olduğu bir soru kullanın.
·SMS doğrulama kodu/iki faktörlü kimlik doğrulama (2FA): SMS alabilen ve doğrulama kodunu manuel olarak girebilen fiziksel bir cihazınız olduğunu varsayarsak, bu davranış program için son derece zordur.
·3D güvenlik kimlik doğrulaması: Sizi yeni bir banka sayfasına geçmeye zorlar ve otomatik işlemleri tamamen kesintiye uğratan ayrı bir işlem şifresi girmenizi gerektirir.
·Risk kontrol davranış analizi: Gelişmiş risk kontrol sistemleri, işlemin gerçekliğini belirlemek için fare hareketinizin yörüngesi, yazma hızınız, cihaz parmak izleri vb. gibi "insan özelliklerini" bile analiz eder.
Tüm bu "güvenlik önlemleri", Agentic Commerce çağında "prangalara" dönüştü: "İnsan mısınız?" gibi her türlü sorgulama, gönderdiğimiz otonom aracıları engelliyor.
Bu nedenle, ödemenin geleceği artık bir "Ödeme Sayfası" değil, bir "Protokol" olmalı. Bu, güven ve yetkilendirme mekanizmalarında bir devrim niteliğinde. Kullanıcıların, yapay zeka aracılarına açık kapsam, zaman sınırı ve tutar sınırı olan "programlanabilir yetkilendirme"yi güvenli bir şekilde vermelerini sağlayan yeni bir dijital kimlik bilgisi sistemine ihtiyacımız var.
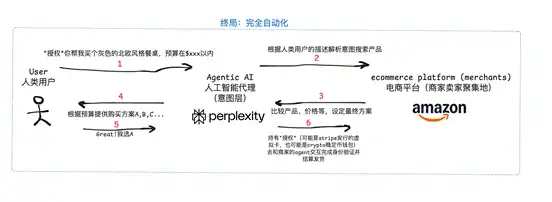
Agentic Payment bu protokol kümesine aittir. Agentic Commerce'deki son ödeme hesaplaşma bağlantısına aittir. Yapay zeka aracıları, kullanıcılar adına işlem yapmak için güvenli ve verimli yöntemler (örneğin, belirteçli kimlik bilgileri) kullanır. Bu, ödeme sürecinin sorunsuz ve güvenli olmasını sağlar ve genellikle güven ve güvenliği sağlamak için kullanıcı tarafından belirlenen kısıtlamalar ve kontroller bulunur. Mastercard'ın "AgenticTokens" çözümü, yapay zeka temsilcilerinin abonelikleri ve tekrarlayan ödemeleri tamamlamasını destekler. PayPal'ın AgentToolkit'i, yapay zeka temsilcilerinin ödeme süreçlerini yönetmesine yardımcı olur. Visa ve Stripe'ın benzer araçları vardır. Stripe'ın Perplexity ile yaptığı son deney, ikisinin bir birleşimidir. Kullanıcılar, Perplexity'yi yeni ev dekorasyonları için doğrudan talimatlar vermek, kapsamlı önerilerde bulunmak ve belirli ürünler sunmak için bir arayüz olarak kullanabilirler. Kullanıcı, çözümün beğendiğini onayladığında, Temsilci, otomatik ödeme işlemlerini ve teslimatını tamamlamak için doğrudan Stripe tarafından oluşturulan Temsilci ödeme arka ucunu kullanır.
VISA ve Mastercard gibi devlerin Agentic Commerce'e uyarlanmış ilgili ödeme çözümlerini piyasaya sürmek için neden bu kadar istekli olduklarını kabaca anlayabildiğinizi düşünüyorum. Çünkü hepsi, yeni nesil "makine tabanlı" ödeme protokollerini kimin tanımlayacağına bahse giriyor. Bu, geleceğin iş dünyasının temel altyapısında ustalaşmaya yönelik bir bahis ve bu değişimin nihai hedefi, ödemeyi özüne, yani anlamsız değer akışına döndürmek.
3. Agentic Commerce için sorunsuz bir deneyimi destekleyen bir finansal altyapı oluşturmanın kendine özgü zorlukları nelerdir? Nasıl yapılır?
3.1 Temel Zorluk: Güven, Amaç ve Otomasyon
Bir Agentic Ödeme sistemi oluşturmanın ikilemi basit bir teknik uygulama değil, paradigma değişiminden kaynaklanan temel bir sorundur.
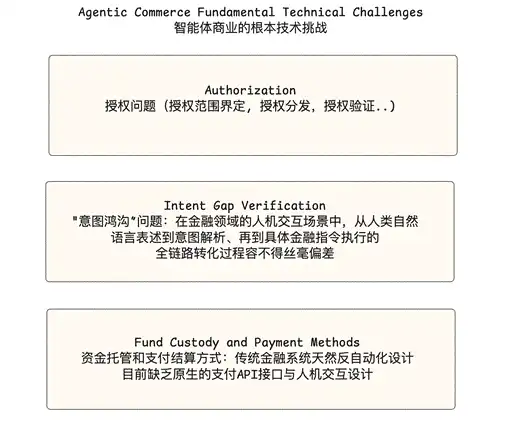
1. "Kim yapabilir": Geleneksel ödemenin kimlik doğrulamasından aracı ticaret yetkilendirmesinin zorluğuna
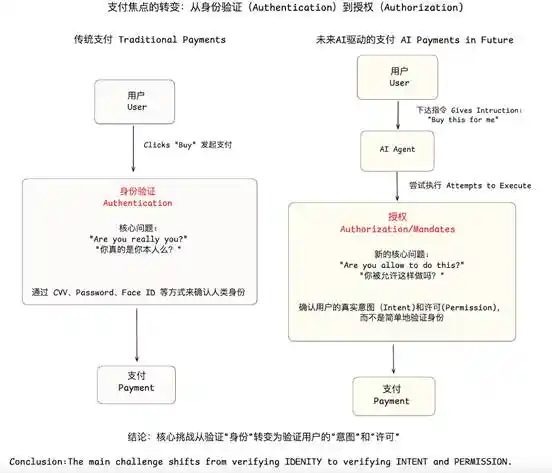
Ödeme alanında, son kullanıcılardan bahsederken genellikle yetkilendirmeden ziyade kimlik doğrulamaya odaklanırız. Bir e-ticaret web sitesinde "satın al"a tıklarsanız, açıkça yetki vermiş olursunuz ve itiraz etmek zordur (çünkü kredi kartı bilgilerinizi girip düğmeye açıkça tıklamışsınızdır). Bu nedenle geleneksel ödemenin özü "insanları tanıma" üzerine kuruludur ve bu konuda sorulan soru şudur: "Operatörün siz olduğunuzu nasıl doğrulayabilirim?" - yani kimlik doğrulama.
Ancak yapay zeka destekli geleceğin iş dünyasında, ödeme alanı önemli değişikliklere uğramak üzere: Yetkilendirme, ödeme sürecinde önemli bir bağlantı haline geliyor ve yetkilendirmeyle ilgili bu soru artık daha karmaşık ve ilgi çekici görünüyor, çünkü kullanıcı yetkilendirme talimatları, geleneksel e-ticaretteki basit "satın almak için düğmeye tıkla" senaryosu kadar net değil ve insanlar ödeme niyetlerini çeşitli şekillerde ifade edebiliyor. Bir diğer karmaşık nokta ise, bir ödeme talebi gönderildiğinde kimi yetkilendirdiğimizdir? İnsan kullanıcıyı mı, akıllı aracıyı mı, yoksa akıllı aracıyı geliştiren şirketi mi?
Şu anda, akıllı aracı ödeme senaryosundaki yetkilendirme sorunlarını şöyle düşünebiliriz:
· Kimlik hayaleti: Bu "işlem talep eden" son insan kullanıcı, yapay zeka modeli, akıllı uygulama geliştiricisi mi yoksa onu çalıştıran sunucu mu olmalı? "Makineler" için tasarlanmış doğrulanabilir bir kimlik standardı setinden yoksunuz ve bu da her bağlantıda güvenlik açıklarına yol açabilir.
· Yetkilendirme sınırı: Finansal yetkiyi bir yapay zekaya güvenli bir şekilde nasıl emanet edebiliriz? Yetkilendirme sınırlarının (tutar, süre, satıcı) doğru bir şekilde nasıl tanımlanacağı ve sıkı bir şekilde nasıl uygulanacağı ve yetkilendirmenin kendisinin tahrif edilmemesi veya kötüye kullanılmaması nasıl sağlanacağı da yeni sorunlardır.
· Sorumluluk atfı: Akıllı bir aracı hata yaptığında veya kayıplara neden olmak için kötü niyetli bir şekilde istismar edildiğinde, sorumluluğu kimin üstleneceği çok hassas bir konudur. Belirsiz haklar ve sorumluluklar, büyük ölçekli uygulamaların önündeki en büyük engeldir.
2. "Ne Yapmalı": Niyet Doğrulama Açığı
Niyet doğrulama sorunu aslında yetkilendirme sorununun bir türevidir. LLM'nin olasılıksal yapısı, finansın kesin gereklilikleriyle doğal olarak çelişir. Ödeme katmanı yapay zekanın "yanılsamalarını" düzeltemese de, iyi tasarlanmış bir finansal sistem, yapay zeka çıktısı ile kullanıcının gerçek niyetleri arasındaki boşluğu kapatabilmelidir.
Talimatlardan niyetlere: Geleneksel ödemeler, talimatların doğru olduğunu varsayan "ödeme talimatlarını" (Satıcı X'e 50 Öde) işler. Akıllı ödemelerin "işlem niyetlerini" ("Bana orta boy yulaf ezmeli latte al") işlemesi gerekir. Ödeme sisteminin, son ödeme talimatlarını orijinal doğal dil niyetleriyle doğrulayabilmesi gerekir.
Yapay zeka davranış kısıtlamaları: İhtiyacımız olan şey, yapay zekanın düşüncelerini okuyabilen bir ödeme sistemi değil, güçlü "koruma bariyerlerine" sahip bir sistemdir. Yapay zekanın davranışını, yapılandırılmış veriler, API düzeyinde katı kurallar ve hatta akıllı sözleşme mantığı aracılığıyla kısıtlayarak yürütme sonuçlarının kullanıcı tarafından önceden belirlenen "güvenli bölge" içinde olmasını sağlayabilir. Örneğin, Starbucks'ta yalnızca 10 dolardan fazla tüketime izin vermeyen bir kural, yapay zeka "halüsinasyonlarının" neden olduğu yüksek veya hatalı işlemleri etkili bir şekilde önleyebilir.
3. Makine tabanlı fon saklama ve ödeme çözüm yöntemleri
Yukarıda belirtildiği gibi, geleneksel ödeme sistemleri doğal olarak "otomasyon karşıtıdır" ve geleneksel grafiksel kullanıcı arayüzleri (GUI) için tasarlanan tüm güvenlik önlemleri, aracılı ticaret senaryolarında tam otomasyonu engelleyen engeller haline gelecektir. Bu nedenle, makine tabanlı cihazlar için tasarlanmış ve aşağıdaki özellikleri içerebilecek yeni bir ödeme API'leri ve çözüm ağları setine ihtiyacımız var:
· Programatik Öncelikli: Tüm etkileşimler, grafiksel kullanıcı arayüzündeki (GUI) insan tıklamalarını simüle etmek yerine, yapılandırılmış API'ler aracılığıyla gerçekleştirilmelidir.
· Sürtünmesiz Hesaplaşma: İşlemler, özellikle makine ekonomisini desteklemek için kritik öneme sahip mikro işlemler için neredeyse sıfır gecikme ve maliyetle tamamlanmalıdır.
· Veri Taşınabilirliği: İşlemler, geleneksel ödemeler gibi basit bir işlem tutarı ve satıcı adı yerine, otomatik mutabakat, denetim ve daha gelişmiş finansal hizmetler oluşturmak için zengin, yapılandırılmış meta veriler taşıyabilmelidir.
3.2 Çığır Açan Atılım: Otonom Finansa Giden Üç Aşama
Yukarıdaki zorluklarla karşı karşıya kalan sektör, "yardım"dan "temsilci"ye ve "otonomi"ye doğru evrimsel bir yol izliyor. Bu üç aşama, gerçek anlamda akıllı bir ekonomiden ne kadar uzakta olduğumuzu açıkça gösteriyor.
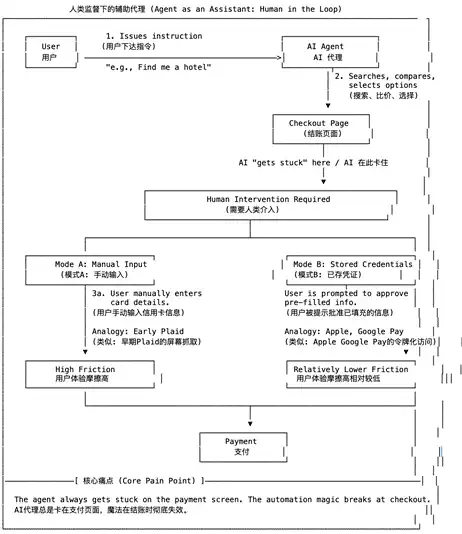
1. Aşama: İnsan Gözetimi Altında Yardımcı Aracılar
Bu, şu anda en yaygın modeldir. Yapay zeka, tüm sıkıcı ön uç işlerinden sorumlu gelişmiş bir "otomatik form doldurma aracı" rolünü oynar, ancak kritik anlarda "frene basar" ve son kararı insanlara geri verir.
· Uygulama yöntemi: Akıllı aracı, arama, fiyat karşılaştırması ve bilgi doldurma gibi tüm ön uç görevlerini tamamlayabilir, ancak en kritik ödeme bağlantısında "durur" ve kontrolü insanlara geri verir. Örneğin, kredi kartı bilgilerini otomatik olarak doldurur, ancak CVV kodunu manuel olarak girmenizi gerektirir; veya sizi PayPal veya Stripe'ın giriş sayfasına yönlendirir ve son yetkilendirmeyi şahsen tamamlarsınız.
· Teknik temel: Temel olarak tarayıcı otomasyonu (insan işlemlerini simüle etme) veya depolanan kimlik bilgilerini kullanarak önceden doldurma (ApplePay/Google Pay gibi) işlemidir.
· Temel sorun: En büyük sorun, parçalanmış deneyimdir. Akıllı aracının sağladığı verimlilik iyileştirmesi son adımda aniden durur ve gerçek "uçtan uca otomasyon" elde edilemez.
Aşama 2: Yetkilendirme Kapsamında Vekil Olarak Kontrol Edilen Aracı
Visa, Mastercard ve Stripe gibi ödeme devlerinin kıyasıya mücadele ettiği savaş alanı burasıdır. Akıllı temsilciler için, sanal kartlar ve özel ödeme API'leri içeren "kontrollü bir dijital cüzdan" oluşturmaya çalışıyorlar. Kullanıcılar, kendi akıllı temsilcileri için katı kısıtlamalara sahip bir veya daha fazla sanal kart oluşturabilirler. Sanal kartlara tek seferlik/toplam tüketim limitleri, belirli üye işyeri kategorileri (örneğin yalnızca uçak bileti ödemelerinde kullanılabilir) ve geçerlilik süreleri ayarlanabilir.
·Uygulama yöntemi: Aracı, özel bir API (Stripe'ın Sipariş Niyet API'si gibi) aracılığıyla ödemeyi başlatmak için bu sanal kartı çağırır ve süreç boyunca neredeyse hiçbir kullanıcı müdahalesi gerekmez. Perplexity Pro ve Stripe arasındaki iş birliği tipik bir örnektir.
·Teknik temel: Güven ilişkisini "belirsiz bir yapay zekaya güvenmek"ten "belirli parametrelere sahip ve kart veren kuruluş tarafından kontrol edilen bir ödeme aracına güvenmek"e dönüştürün. Bu, akıllıca bir risk transferidir.
·Temel sorunlar: Kredi kartı sistemine bağlı geleneksel satıcıların herhangi bir değişiklik yapmasına gerek kalmadığı ve kullanıcıların sanal kart sahibi olmadıkları için tüm süreçteki değişiklikleri pek algılayamadıkları için, bunun şu anda büyük ölçekli uygulamalar için en uygun çözüm olduğunu düşünüyoruz. Ancak, akıllı işletmelerdeki (B2B Agentic Business gibi) daha fazla Agentic tabanlı senaryolar gelecekte başka bir seviyeye ulaştığında, yetkilendirme bilgilerinin programlanabilirliği ve banka kartlarının bilgi miktarındaki sınırlaması, geliştirme kısıtlamaları haline gelecektir. Ayrıca, sektördeki bazı araştırmacılar, Stripe'ın sanal kartına benzer çözümlerin hâlâ geleneksel "kart bilgilerini manuel olarak girme" sistemine dayandığını öne sürmüşlerdir. Ekran görüntüsü veya başsız tarayıcı otomatik GUI etkileşimi kullanılarak "duyarsız" hale getirilebilse de, bu yöntemler teknoloji ve uyumluluk açısından hala yüksek riskli çözümlerdir. Ayrıca, Stripe'ın ücret yapısı ultra mikro işlemler için uygun değildir (sabit 0,35 ABD doları işlem ücreti + %2,5 ek ücret).
Örnek olarak Stripe ve Perplexity tarafından bu yıl başlatılan Agentic Commerce iş birliğini ele alalım (kullanıcılar, yapay zekanın Stripe tarafından başlatılan ilgili Agentic Payment hizmeti aracılığıyla ürünleri bulması ve ödeme satın alımlarını tamamlaması için Perplexity arayüzünde doğrudan talimat verebilir).
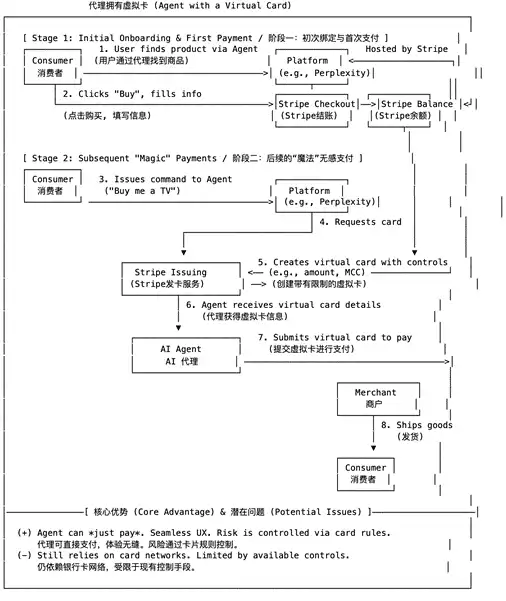
1. Aşama (ilk bağlanma): Kullanıcı, yalnızca satın alma işlemini tamamlamakla kalmayıp, daha da önemlisi platformu ödeme bilgileri ve fonlarıyla (Stripe Bakiyesine aktarılır) yetkilendirerek ilk kez standart bir Stripe Ödeme sürecinden geçer. 2. Aşama (sonraki temassız ödeme): Bu, temel süreçtir. Kullanıcı tekrar bir talimat verdiğinde, platform (örneğin Perplexity) artık kullanıcıyı rahatsız etmez, bunun yerine Stripe Kart Verme'den (Stripe kart verme hizmeti) doğrudan sıkı risk kontrol kurallarına (tutar, satıcı kategorisi vb.) sahip tek seferlik bir sanal kart ister. Stripe'ın tüm zincirdeki rolü:
·Stripe Checkout: İlk giriş olarak, kullanıcının ödeme bilgilerini ve yetkilendirmesini güvenli bir şekilde yakalar.
·Stripe Bakiyesi: Platformun sermaye havuzu olarak, sonraki sanal kart ödemeleri buradan harcanır.
·Stripe Verme: Bu, tüm sürecin "motoru" olup, talep üzerine kontrollü ödeme araçları (sanal kartlar) üretir ve belirsiz bir yapay zeka davranışını kesin ve kontrol edilebilir bir ödeme olayına dönüştürür.
·Satıcı doğrulama mekanizması (satıcıların yapay zekanın kullanıcının yapay zekası olduğunu doğrulama şekli): Satıcılar "yapay zekanın siz olduğunuzu" doğrudan doğrulamaz, ancak Stripe'ın arka plan doğrulamasına güvenir. Stripe, sanal kartın geçerli olup olmadığını (limit dahilinde, süresi dolmamış), işlemin yetkili platform tarafından başlatılıp başlatılmadığını ve Platform (Perplexity Pro gibi) saldırıya uğrarsa, Stripe'ın Webhook ve limit kontrolü anormallikleri tespit edebilir ve işlemleri askıya alabilir.
3. Aşama: Ekonomik Aktör Olarak Aracı
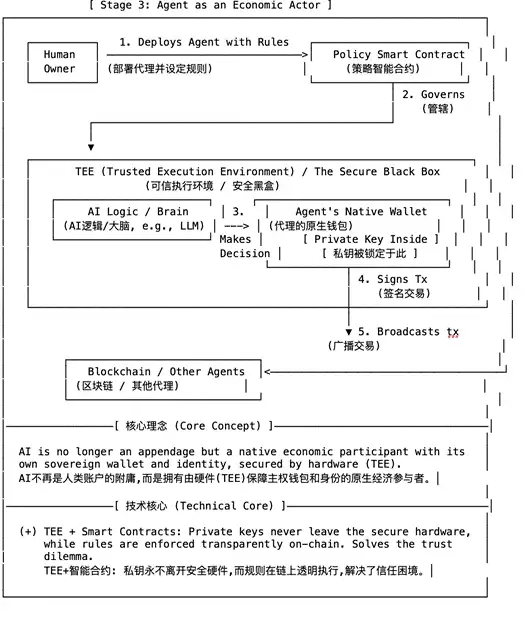
Bu, Aracı Ticaretinin nihai biçimidir ve Kripto'nun temel bir rol oynadığı aşamadır. Yapay Zeka artık insan hesaplarının bir vasalı değil, kendi bağımsız cüzdanı ve kimliği olan yerel bir dijital ekonomik katılımcıdır. Makineler için tasarlanmış yepyeni bir ekonomik ağa otonom olarak katılabilir. Bu teknik çözümü hayal etmek için Fintech Brainfood tarafından ortaya atılan "Ajanlar stablecoin cüzdanının içinde yaşayabilir" tuğlasını takip ediyoruz ve uygulaması şu şekildedir: Yetkilendirme - Kural Yönetimi/Politika Katmanı: İnsanlar akıllı sözleşmeleri yetkilendirir. İnsanlar yetkilendirme için doğrudan Yapay Zeka ile etkileşime girmezler. Yetkilendirme yöntemi, insanların yapay zekanın yürütme davranışı için sınırlar belirleyen bir kural yönetimi/politika akıllı sözleşmesini devreye almasıdır (örneğin, X, Y ve Z aynı anda karşılandığında, yapay zeka aracısı fonları kullanabilir). Temel güvenlik (TEE ve diğer teknolojiler): Yapay zekanın karar alma beyni ve yapay zekanın yerel zincir içi cüzdan özel anahtarı, dış dünyanın erişemediği TEE'nin donanım güvenlik kara kutusunda kapsüllenmiştir. TEE dahili süreci: Yapay zeka beyni bir ödeme kararı verir ve bu kararı TEE içindeki cüzdan modülüne iletir. Cüzdan modülü, işlemi dahili özel anahtarıyla imzalar.
·İşlem Yürütme ve Hesaplaşma: İmzalanan işlemler TEE'den yayınlanır ve blok zincirine gönderilir veya diğer yapay zeka temsilcileriyle etkileşime girer (örneğin, tüccarlar gelecekte kendi yapay zeka temsilcilerine sahip olacak).
4. Geleceğin Akıllı İşletmeleri için Finansal Altyapının Temel Oyuncusu Olan Aracı Ödeme Projesinin Analizi
Akıllı işletme alanında, bu projeleri karşılaştırdığımızda, geleceğin Aracı Ödeme altyapısını oluşturmada farklı yollar ve odaklar seçtiklerini görebiliriz. Genel olarak, bu yenilikler esas olarak üç temel konu etrafında dönmektedir: Yetkilendirmenin güvenli ve etkili bir şekilde nasıl gerçekleştirileceği, yapay zeka temsilcilerinin kullanıcılar tarafından belirlenen sınırlar dahilinde nasıl hareket edeceği ve ödeme hesabının nasıl kapatılacağı. Aşağıda Skyfire, Payman ve Catena Labs olmak üzere üç projenin kısa bir analizi yer almaktadır:
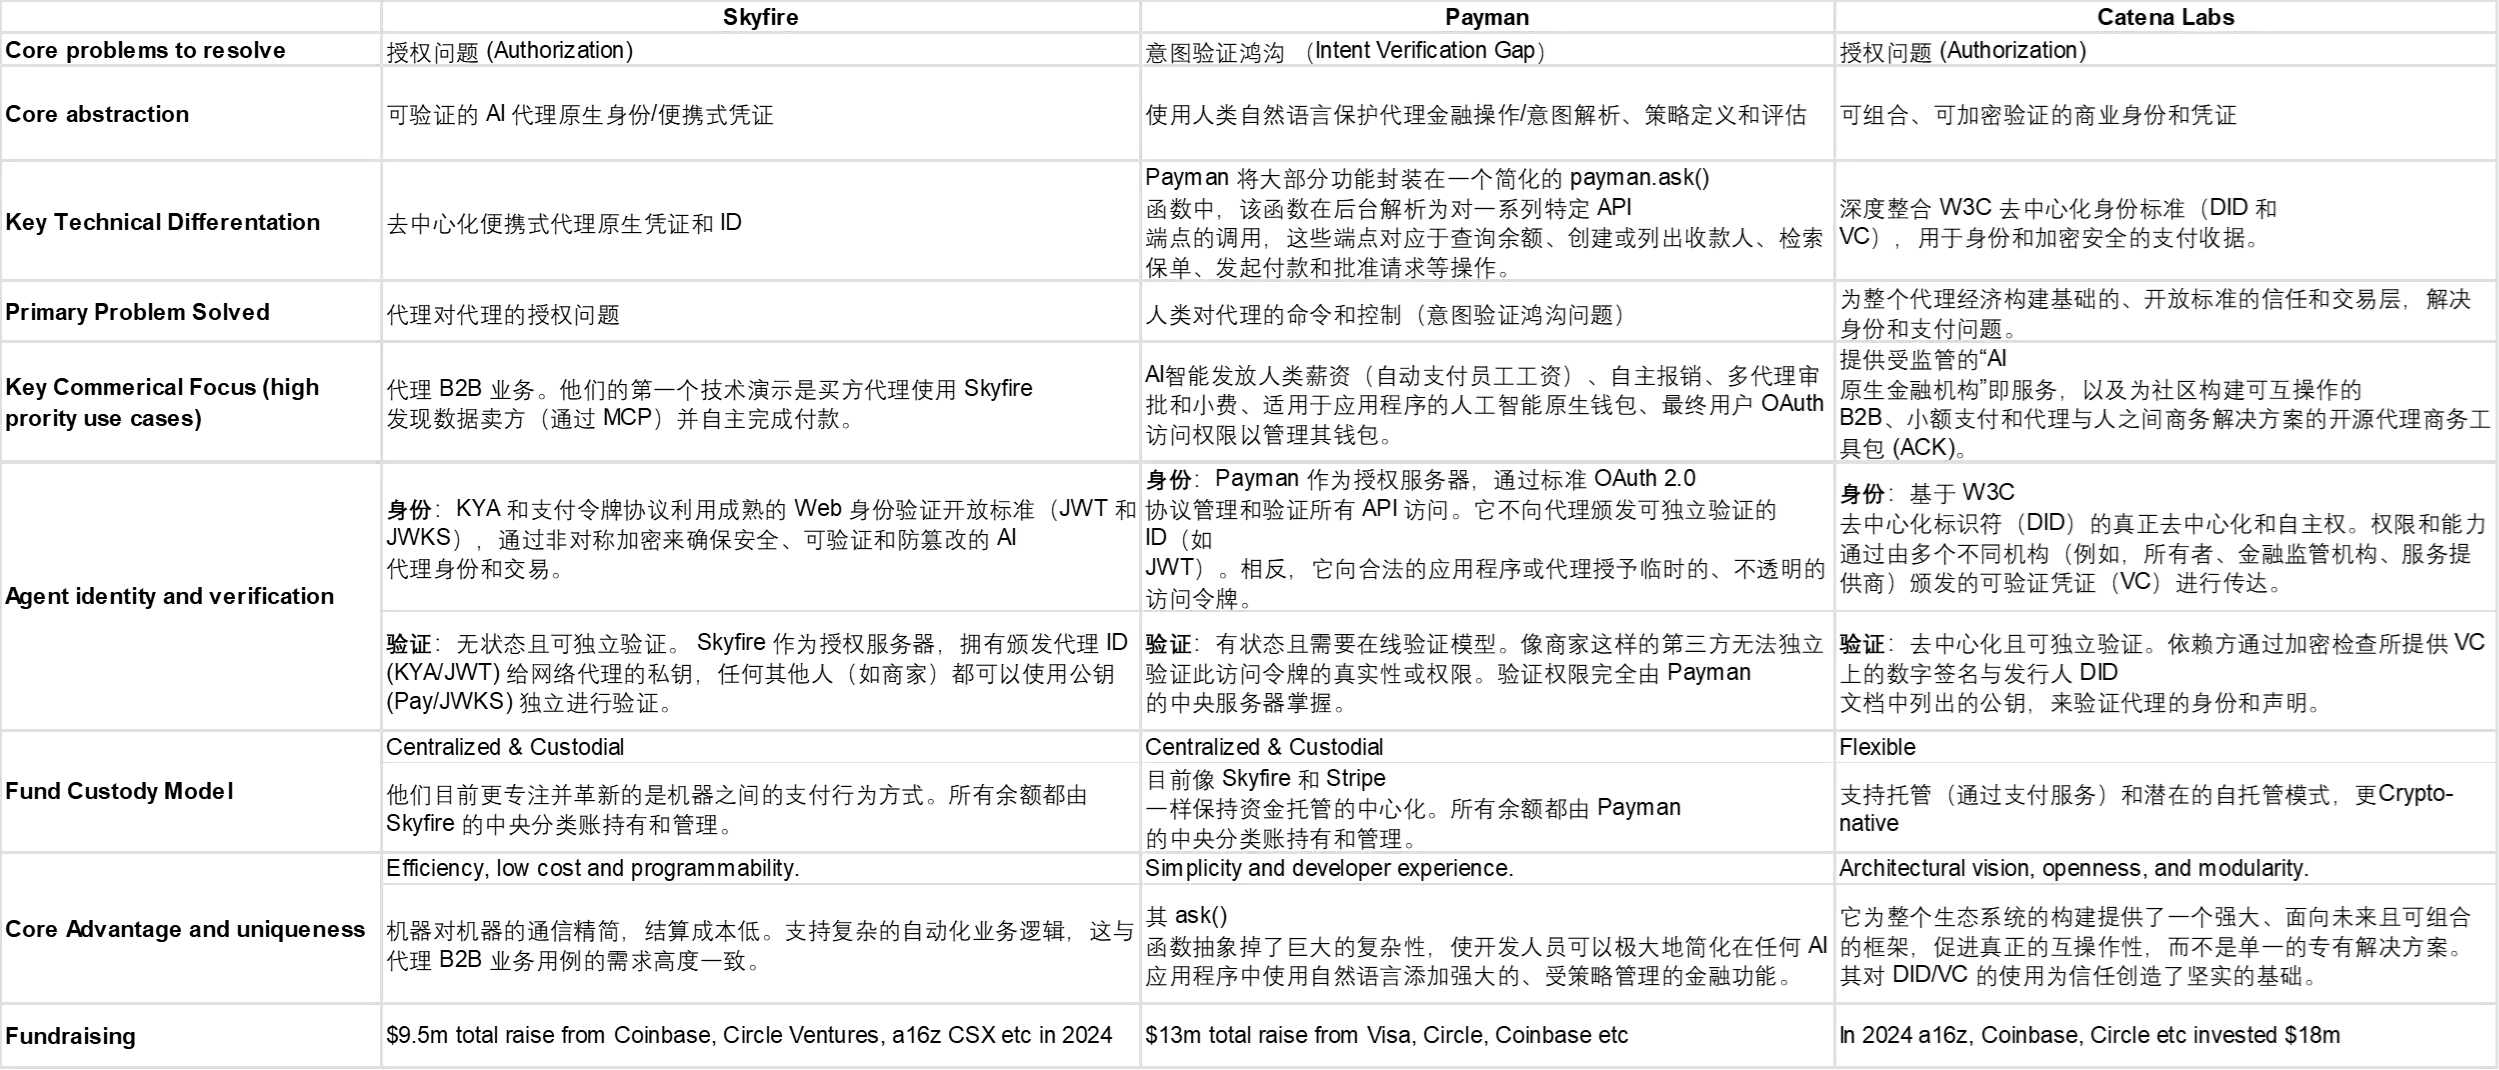
Skyfire, Agentic Commerce için standartlaştırılmış bir "yetkilendirme" protokolü tanımlamaya kendini adamıştır. Ekip, gelecekteki B2B Agentic uygulama senaryolarına öncelik vermeye daha fazla odaklanmaktadır. Gelecekte yapay zeka temsilcileri arasında otonom B2B işlemlerinin (örneğin veri satın alma, API çağrıları) önündeki en büyük engelin, yaygın olarak doğrulanabilir, makine tabanlı bir kimliğin olmaması olduğunu bulmuşlardır. Bu amaçla, Skyfire'ın temel ürünü, geleneksel, olgun ve açık İnternet kimlik doğrulama standardı JWT/JWKS'ye dayalı olarak geliştirilen makine tabanlı bir yetkilendirme protokolüdür. Bu protokolün genel teknik mantığı şudur: Güvenilir bir merkezi kurum olan Skyfire, ağında kayıtlı tüm Aracılara şifreli, zaman ve kapsam sınırlı bir "ödeme kimlik bilgisi" gönderir. Bu kimlik bilgisi, herhangi bir üçüncü taraf hizmeti tarafından bağımsız ve çevrimdışı olarak doğrulanabilir; böylece güvenlikten ödün vermeden verimli, düşük maliyetli ve programlanabilir makineden makineye iş etkileşimleri sağlanır ve açık bir Aracılı B2B ağı oluşturmak için temel atılır.
Aracı protokollere odaklanan Skyfire'ın aksine, Payman, daha önce bahsettiğimiz Amaç Doğrulama Açığı sorunu olan aracılı uygulama katmanına daha yakın olan "aracıların insan komuta ve kontrolü" sorununu çözmeye odaklanmayı tercih ediyor. Ekip, yapay zeka uygulamalarının patlamasıyla birlikte, geliştiricilerin en acil ihtiyacının yepyeni bir işlem protokolü değil, karmaşık finansal işlemleri büyük ölçüde basitleştirebilecek ve herhangi bir uygulamaya güvenli bir şekilde yerleştirilebilecek bir "finansal yetenek katmanı" olduğunu açıkça görüyor. Payman tarafından bu amaçla oluşturulan temel ürün, soyut bir payman.ask() fonksiyonu ve bunun arkasındaki karmaşık finansal amaç tanımları ve finansal işlem yetenekleri kümesidir. Genel teknik mantığı şudur: Güçlü bir doğal dil arayüzü aracılığıyla, amaç analizi, strateji yürütme, risk kontrolü ve banka yerleştirme gibi tüm "sıkıcı, kirli ve yorucu işler" kapsüllenir ve geliştiricilerin yapay zeka asistanlarına veya otomasyon araçlarına bir satır doğal dil kodu aracılığıyla güçlü finansal yetenekler kazandırmalarına olanak tanır. Ekip tarafından belirtilen ana uygulama senaryoları arasında yapay zeka maaşı, otomatik geri ödeme, çoklu aracı onayı vb. yer alır.
Catena Labs ayrıca aracı ticaretin yetkilendirme sorununu çözmeye odaklanmaktadır. Ekip, aracı ekonomi için açık, uyumlu ve kripto yerel bir güven ve işlem altyapısı oluşturmaya kendini adamıştır. Yapay zeka aracılarının "kimlik krizini" ve "işlem engellerini" tamamen çözmek için, yalnızca merkezi kurumlar tarafından verilen kimlik bilgilerine güvenemeyeceklerine, daha temel, gerçekten merkezi olmayan kimlik standartlarına geri dönmeleri gerektiğine inanmaktadırlar. Bu amaçla, Catena Labs'ın temel ürünü, W3C'nin merkezi olmayan tanımlayıcılarını ve doğrulanabilir kimlik bilgilerini derinlemesine entegre eden ve esas olarak iki standart kümesi içeren Agent Commerce Kit (ACK) adlı açık kaynaklı bir protokol çerçevesidir: kimlik katmanı (ACK-ID) ve ödeme katmanı (ACK-Pay). Yetkilendirme katmanı çözümlerinin biraz daha özel olan yanı, yetkilendirmenin tek bir kurum tarafından tanımlanması yerine yetkilendirme verme açısından daha merkezi olmayan bir yapıya sahip olmasıdır.
5. Mavi Okyanus'ta Keşif: Akıllı İşletmenin Ticarileştirme Modeli
Akıllı işletmeler, son yirmi yılda İnternet'in temel taşları olan e-ticaret ve arama motoru reklamcılığına yapısal bir etki getirecek. Bu değişimi anlamak için "Niyet Katmanı Teorisi" olarak adlandırılabilecek yeni bir teorik çerçeveye ihtiyacımız var.
Geçmişte değer iki yerde üretiliyordu: keşfin girişi (Google araması gibi) ve işlemin bitiş noktası (Amazon'un ödeme sayfası gibi). Ben Thompson'ın "toplama teorisi", kullanıcıları (trafiği) bir araya getiren platformların nasıl muazzam bir fiyatlandırma gücü kazandığını mükemmel bir şekilde açıklıyor. Akıllı varlıklar çağında, değerin özü "keşif" ve "işlemler"den "niyetlerin ifadesi ve yürütülmesi"ne doğru kayıyor. Bu yeni fiyatlandırma güç merkezi, kullanıcılar ile tercih ettikleri yapay zeka asistanları arasındaki etkileşimli arayüz olan "niyet katmanı"dır. Geleneksel GUI'ye (İnternet grafiksel kullanıcı arayüzü) dayalı 30 yıllık tüm orijinal iş mantığı ve üretim ilişkileri bozulacak ve yeni bir çok seviyeli iş ekosistemi ortaya çıkacaktır.
OpenAI gibi ana akım yapay zeka asistanlarına sahip şirketler, kullanıcı niyetlerine giriş konusunda ustalaşmış ve yeni iş ekosisteminin "bekçileri" konumundadır. Piyasada, iş modellerinin analizi hakkında birçok tartışma olmuştur. İşlem komisyonu/satış ortaklığı pazarlaması (Komisyon/Satış Ortaklığı Modeli), gelişmiş özellik aboneliği (Abonelik Modeli), ürün olarak platform API'si (Ürün olarak API), ana ticarileştirme yollarıdır. Bu makalenin odak noktası bu olmadığı için, bu konuyu çok fazla ayrıntıya girmeyeceğim.
5.1 Akıllı işletme kapsamında tüccarlar ve hizmet sağlayıcılar için zorluklar ve fırsatlar
Mal satan ve hizmet sağlayan şirketler için rekabetin odağı "işletim kullanıcıları"ndan "hizmet makineleri"ne kayacak ve bu da tüketiciler ile markalar arasındaki doğrudan temasın zayıflamasına yol açacaktır. Gelecekte sadakat artık belirli bir e-ticaret platformuna veya markaya değil, kişinin kendisini ve arkasındaki şirketi en iyi anlayan yapay zeka asistanına yönlendirilebilir.
·"Kullanıcı Deneyimi Optimizasyonu"ndan "API (MCP) Optimizasyonu"na: Tüccar rekabetinin odağı artık web sitesinin görsel tasarımı veya kullanıcı deneyimi değil, ürün ve hizmetlerinin "yapay zeka tarafından okunabilirliği"dir. Ürün verileriniz yapılandırılmış mı? API istikrarlı, verimli ve net bir şekilde belgelenmiş mi? Fiyatlandırma ve envanter bilgileri yapay zeka tarafından gerçek zamanlı olarak doğru bir şekilde elde edilebilir mi? Bunlar yeni hendekler haline gelecek ve tüccarların kendi işletmelerini makine tarafından okunabilir protokollere entegre etmeleri gerekecek, böylece yapay zeka temsilcileri tarafından keşfedilebilir, karşılaştırılabilir ve aranabilirler (MCP ile ilgilenen arkadaşlar bu yıl birçok ilgili tartışma yaptı).
· Performansa Göre Ödeme Teklifi: Tüccarlar artık anahtar kelime reklamları satın almıyor, bunun yerine belirli alanlarda ("ekonomi sınıfı bilet satın alma" veya "Michelin restoran rezervasyonu" gibi) "tercih edilen tedarikçi" veya "sertifikalı tedarikçi" olmak için niyet katmanı platformuna ödeme yapıyor. Tüccarların yalnızca yapay zeka asistanı çözümünü benimsediğinde ve gerçek satışlar veya etkili potansiyel müşteriler oluşturduğunda ödeme yapması gerekiyor.
·API Öncelikli Hizmetler: İşletmeler, temel iş yeteneklerini (lojistik, tasarım, içerik oluşturma ve hukuki danışmanlık gibi) standart API'lere entegre edebilir ve bunları doğrudan diğer yapay zeka temsilcilerine satarak, makine ekonomisinde kullanım başına veya talep üzerine ödeme yapılan "işlevsel bir modül" haline gelebilirler.
Geleneksel iş zincirinde "ağ etkisi" oluşturan şirketlerin iş engelleri aşılabilir ve pazar daha açık hale gelebilir. Daha güçlü pazar dinamikleri, işletme fiyatlandırma modellerinde değişikliklere yol açacak ve daha dinamik ve esnek fiyatlandırma modelleri ortaya çıkacaktır. Temsilcilerin karar vermek için net maliyet-fayda bilgilerine ihtiyacı olacak ve geleneksel iş dünyasındaki fiyatlandırma modeli de değişecektir.
5.2 Finansal ve Güven Altyapısı Sağlayıcıları için İş Yolları
Aracılı Ticaret'te temel zorluk, bir işlem başlatılmadan önce yetkilendirme ve niyet doğrulamasıdır. Bir yandan, sistem "aracıdan aracıya" güven sorununu çözmeli, yani etkileşimin meşruiyetini ve güvenliğini sağlamak için yapay zeka aracıları için bir dizi doğrulanabilir dijital kimlik sağlamalıdır. Çoğu aracılı ödeme şirketi şu anda bu sorunu çözmeye odaklanmaktadır. Bu, hizmet sağlayıcıların yapay zeka kimlik bilgilerinin verilmesi ve doğrulanması için ücret alabileceği veya abonelik geliri elde etmek için kurumsal düzeyde yapay zeka kimlik yönetimi platformları sağlayabileceği "hizmet olarak yapay zeka kimlik doğrulaması"na benzer bir iş modelinin ortaya çıkmasına neden olabilir. Diğer yandan, sistemin belirsiz insan talimatları ile makine tarafından çalıştırılabilir finansal işlemler arasındaki "niyet boşluğunu" kapatması ve doğal dili güvenli bir şekilde hassas API çağrılarına dönüştürmesi gerekir. Bu durum, hizmet sağlayıcıların bu yeteneği API'lere veya SDK'lara entegre edebildiği, çağrı veya işlem akışı sayısına göre ücretlendirebildiği veya belirli senaryolar için çözümler (örneğin yapay zeka otomatik geri ödemesi) sağlayabildiği "Finansal Yetenek Hizmet Olarak" modelinin ortaya çıkmasına neden olmuştur.
Yetkilendirme ve niyet doğrulamanın yanı sıra, son zorluk, gerçek anlamda makine tabanlı ve otomatik işlemleri destekleyen bir ödeme ve güven altyapısı oluşturmaktır. Geleneksel finansal kanallar, insanlar için tasarlanmıştır ve yapay zeka tarafından yönlendirilen yüksek frekanslı, mikro tutarlı ve programlanabilir işlemlerle uğraşırken maliyet ve verimlilik darboğazlarıyla karşılaşırlar. Bu bağlamda, her şirketin teknik çözümleri farklı olacaktır (ister sanal kart çözümü, ister ödeme API'si veya akıllı kuruluşların zincir içi cüzdanlara sahip olmasına izin vermek olsun), ancak iş modelleri açısından iş mantıkları tutarlı olabilir ve özünde, otomatik değer akışı için güç ve güven sağlamak için ücretlendirme (işlem akışı paylaşımı, kullanım başına ödeme) yer alır. Ayrıca, yapay zeka davranışları için programlanabilir, dinamik risk kontrol stratejileri, otomatik uyumluluk ve denetim araçları veya varlıklar arası likidite yönetimi çözümleri gibi katma değerli hizmetler sunmak, hendeği güçlendirebilir.
6. Nihai Altyapı: Kripto neden akıllı işletmeler için en iyi ortaktır?
6.1 Stripe ve Visa gibi geleneksel ödeme şirketlerinin çözümleri nihai çözüm olmayabilir
Yukarıda belirtildiği gibi, büyük ABD ödeme şirketleri, akıllı kuruluşlar için daha uygun ve mevcut finansal hizmetlerde büyük değişiklikler gerektirmeyen çözümler kullanıyor (bunları ikinci aşama olarak sınıflandırıyoruz: yetkilendirme kapsamındaki kontrollü aracılar). En temsili olanı Stripe Issued sanal kart çözümüdür, ancak bu çözümler daha çok Orta Yol'a benziyor ve tamamen otonom akıllı kuruluş ödemelerinin Nihai Çözümü'nden hala çok uzak:
· Yerel ödeme API arayüzü ve insan-bilgisayar etkileşimi tasarımının eksikliği: Şu anda API çağrıları aracılığıyla ödeme yapmanın doğrudan bir yolu yoktur. Sanal kartların potansiyeli olsa da, bu açığı kapatmazlar. Sanal kart API'leri, sanal kartların verilmesini ve yönetilmesini destekler, ancak yine de kart bilgilerinin (kart numarası, son kullanma tarihi, CVV gibi) satıcının ödeme arayüzüne manuel olarak girilmesine dayanır. Ödeme sistemleri, esasen programlı yürütme yerine insan merkezli etkileşimler etrafında tasarlanmıştır. İnsan işlemlerini simüle etmek için ekran görüntüsü veya başsız tarayıcılara güvenmek yasal olarak belirsizdir ve sektör tarafından teknik olarak hassas olarak sorgulanmaktadır, bu nedenle bu yalnızca teknik bir zorluk değil, aynı zamanda bir uyumluluk sorunudur.
· Otomasyon ve dolandırıcılık önleme mekanizmalarının yaygınlığı: Çoğu web sitesi, otomatik etkileşimleri önlemek için doğrulama kodları gibi karmaşık robot önleme sistemleri kullanmaktadır. Bu mekanizmalar, aracıların veya komut dosyalarının işlemleri tamamlamasını zorlaştırır ve bunları atlatmak için hala insan müdahalesi gerekir. Aynı zamanda, otomatikleştirilmiş işlemler genellikle dolandırıcılık önleme algoritmaları tarafından işaretlenir ve bu da ödeme reddi, hesap kilitlenmesi veya hatta kapatılmasıyla sonuçlanabilir.
· İnsan odaklı uyumluluk ve belirsiz sorumlulukla uyumluluk zorlukları: Onlarca yıldır kurulan iş süreçleri ve uyumluluk sistemleri, açık insan onayı ve sorumluluğuna dayanmaktadır. Her e-ticaret veya self servis API satın alımı, insanlar için tasarlanmış grafiksel bir kullanıcı arayüzü aracılığıyla yapılır; bu da herkesin satış noktasında satın alma işlemini manuel olarak kabul etmesi, hüküm ve koşulları imzalaması ve belirli iş sözleşmesi süreçlerini tamamlaması gerektiği anlamına gelir. Bu süreçlerin otomatikleştirilmesi genellikle web sitesinin hizmet şartlarını ihlal eder. Ayrıca, geleneksel PCI uyumluluğu, kredi kartı numaralarını (sanal kartlar da kredi kartıdır) akıllı aracı yazılımlarında kaydetme davranışını beğenmeyecektir çünkü PCI, kart verilerinin işlenmesi, depolanması ve iletilmesi için bir dizi katı yönetim düzenlemesine sahiptir.
Özetle, Stripe ve Visa gibi geleneksel ödeme şirketlerinin bu çözümlerinin temel zorluğu, geleneksel şirketlerin makine davranışını insanlar için tasarlanmış bir çerçeveye uyarlamaya çalışmaları ve temelde "makineye özgü" bir çözüm sunamamalarıdır.
6.2 Kripto, Aracılı Ticaret için yerel altyapı sağlar
Kriptografik teknoloji, özellikle kendi kendine barındırılan cüzdanlar ve açık-özel anahtar sistemleri, Aracılı Ticaretin temel zorluklarına bir dizi "makineye özgü" çözüm sunar. İlk olarak, her yapay zeka aracısına merkezi olmayan kimlikler (DID'ler) gibi açık standartlar aracılığıyla bağımsız ve doğrulanabilir bir dijital kimlik vererek, geleneksel merkezi sistemlerdeki "kimlik hayaleti" sorununu temelden çözer. Bu temelde, yetkilendirme artık katı ve opak arka plan kurallarına dayanmaz, akıllı sözleşmeler aracılığıyla programlanabilir, gelişmiş ve tamamen şeffaf bir mekanizmaya yükseltilir. Kullanıcılar, yapay zeka aracıları için değiştirilemeyen yetkilendirme talimatları belirleyebilir; bu talimatlar arasında belirli tutarlar, satıcı kategorileri ve geçerlilik süreleri gibi birden fazla koşul yer alır. Bu kontrol ayrıntı düzeyi, geleneksel finansal araçların çok ötesine geçer ve güven risklerini büyük ölçüde azaltır.
Ödeme gerçekleştirildiğinde, zincir üstü cüzdan kullanan bir yapay zeka aracısı gerçek anlamda otomatik ve kusursuz işlemler gerçekleştirebilir. Artık kredi kartı bilgilerini doldurmak için insan davranışlarını simüle etmesine gerek kalmaz, bunun yerine API'ler aracılığıyla doğrudan blok zinciriyle etkileşime girer ve bu da geleneksel ödeme sürecindeki birçok sürtünmeyi ortadan kaldırır. Stabil kripto paralarla desteklenen düşük maliyetli işlemler, yapay zekalar arasında yüksek frekanslı, küçük ödemeleri ekonomik olarak mümkün kılar; bu da geleneksel ödeme sistemleriyle elde edilmesi zor bir şeydir. Daha da önemlisi, blok zincirinde ödeme ve ödeme işlemleri eş zamanlı olarak gerçekleşen atomik işlemlerdir; bu, yalnızca geleneksel finans alanındaki karmaşık takas ve mutabakat sürecini ortadan kaldırmakla kalmaz, aynı zamanda yapay zeka aracıları arasında gerçek zamanlı ekonomik etkileşimin de temelini oluşturur. Tüm işlemler değiştirilemez zincire kaydedilir ve kamuya açık bir şekilde izlenebilir bir denetim izi oluşturarak, izleme sonrası ve anlaşmazlık çözümü için benzeri görülmemiş bir şeffaflık ve güven sağlar.
6.3 Yapay Zeka Aracılarının Kripto Cüzdanlarına Sahip Olmasının Uygulaması ve Riskleri
Yapay zeka aracılarına kripto cüzdanlarını kontrol etme yetkisi verildiğinde, bir dizi önemli teknik ve operasyonel risk de ortaya çıkar. En doğrudan tehdit, yapay zeka sisteminin kendisine yönelik saldırılardan, örneğin yapay zeka aracısına veya işletim ortamına müdahale edilmesinden veya hatta yönettiği özel anahtarın doğrudan çalınmasından kaynaklanır. Bu zorluğun üstesinden gelmenin temel fikri, yapay zeka aracısının tüm özel anahtarı doğrudan elinde tutmasına izin vermemek ve bunun yerine anahtar yönetimi ve işlem yetkilendirmesini dağıtmak veya programatik olarak kontrol etmek için MPC ve TEE gibi teknolojileri benimsemek ve böylece tek nokta risklerini ortadan kaldırmaktır. Ayrıca, etkileşim zincirinin diğer halkalarında da saldırılar meydana gelebilir; örneğin, iletim işlemi sırasında kullanıcının yetkilendirme niyetinin değiştirilmesi veya yetkilendirme için kullanılan kullanıcının kendi cüzdanının çalınması gibi. Bu nedenle, uçtan uca güvenlik koruması oluşturmak için güçlü bir niyet doğrulama mekanizması oluşturmak ve önemli işlemler sırasında çok faktörlü kimlik doğrulamayı devreye sokmak çok önemlidir.
Teknik güvenlik zorluklarına ek olarak, daha temel bir engel de yasa ve düzenlemelerin belirsizliğinden kaynaklanmaktadır. İnsan aktörler için tasarlanmış mevcut yasal çerçeve, yapay zekâ unsurlarının yasal statüsünün tanımlanmasını zorlaştırmakta ve bu da bir "sorumluluk boşluğu" yaratmaktadır. Akıllı bir sözleşmede bir güvenlik açığı olduğunda veya bir yapay zekâ unsuru "yanılsamalar" nedeniyle yanlış bir karar verip varlık kayıplarına neden olduğunda, sorumluluğun (ister kullanıcı, ister yapay zekâ geliştiricisi, ister platform olsun) atfedilmesi zorlu bir sorun haline gelir. Büyük ölçekli uygulamalara ulaşmak için, Kripto'nun zincir içi şeffaflığı ve işlem izlenebilirliği bunun için sağlam bir veri temeli sağlar, ancak sektörün "makineden makineye" ekonomiye uyum sağlayan yeni yasal ve uyumluluk çerçevelerini keşfetmek için düzenleyicilerle yakın bir şekilde çalışması gerekir.
7. Daha Fazla Düşünme
İlk ilkelerden başlarsak, egemen bir ekonomik unsur yaratmak için ne gerekir?
Egemen bir kimlik: Merkezi bir platform tarafından verilip iptal edilen bir kimlik yerine, sahip olunan ve kontrol edilen bir kimlik. DID'ler bunu sağlar.
Egemen bir cüzdan: Bir aracının izni olmadan değer tutma ve transfer etme yeteneği. Açık-özel anahtar şifrelemesi ve kendi kendini koruyan cüzdanlar bunu sağlar.
Egemen kurallar kümesi: Şeffaf, dokunulmaz ve programlanabilir kurallar kümesi altında işlem yapma yeteneği. Akıllı sözleşmeler bunu sağlar.
Yukarıdaki çıkarıma dayanarak, gelecek hakkında tahminlerde bulunabiliriz:
Önümüzdeki 3-5 yıl: Stripe, Visa vb. tarafından yönetilen çözümler erken pazara hakim olacak
Stripe ve Visa tarafından temsil edilen "kontrollü aracı" çözümleri (sanal kartlar gibi) kısa vadede başarılı olacaktır. Sebebi basit: Eşsiz bir geriye dönük uyumluluğa sahipler ve yapay zeka temsilcileri, ekosistemin diğer tarafında herhangi bir dönüşüm beklemeden, dünya genelinde kredi kartı kabul eden milyonlarca satıcıyla anında işlem yapmaya başlayabilir. Bu, erken pazardaki "tavuk-yumurta" sorununu çözer ve yapay zekanın uygulama yeteneklerini hızla ticari değere dönüştürebilir. Hızlı uygulama arayan çoğu uygulama geliştiricisi için bu, en az dirençle karşılaşan ve en hızlı sonuçları veren seçenektir. Ancak bu, erken eğitim pazarının makine ekonomisi için yeni bir iş paradigmasının gelişini karşılaması için yalnızca bir geçiş dönemi olabilir.
5+ yıl: Makine ekonomisine özgü çözümlerin değeri daha belirgin hale gelecek ve bir dönüm noktasına ulaşacak
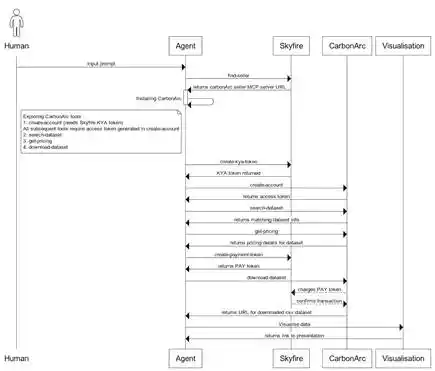
Skyfire'ın, şirket A'nın acentesinin şirket B'nin acentesinden veri hizmetleri satın aldığı B2B senaryoları için iş gösterimi
Agentic Commerce katlanarak büyüdükçe, ikinci aşama çözümünün "temel sorun noktası" - geleneksel kart ağlarına bağımlılık giderek dayanılmaz hale gelecek ve yeni acente yerel ekonomisine (B2B acentesi, A2A'nın birçok sınırlaması) uyum sağlayamama - belirginleşecek: programlama yeteneği yetkilendirme sisteminin eksikliği (yetkilendirme konusunun ne kadar önemli olduğunu uzun süre tartıştık), yeterli kimlik bilgisini destekleyen taşınabilir bir acente kimliği oluşturmanın zorluğu, yüksek işlem ücretleri (özellikle trilyonlarca mikro işlem için) ve yavaş sınır ötesi ödemeler, tüm akıllı ekonominin gelişimi önünde büyük bir engel haline gelecektir. O zamana kadar, piyasanın dikkati doğal olarak makine tabanlı ekonomiyle daha uyumlu alternatiflere yönelecektir. Kripto'nun sağladığı altyapı - sabit kripto paralar, akıllı sözleşmeler, merkezi olmayan kimlikler ve doğrulanabilir kimlik bilgileri - artık yalnızca "daha iyi bir ödeme kanalı" değil, aynı zamanda gerçekten özerk bir ekonomi için gerekli "egemenliği" sağlayabilecek tek teknik paradigmadır.
Sorumluluk Reddi:
Bu makale yalnızca referans amaçlıdır. Bu makale yalnızca yazarın görüşlerini temsil eder ve OKX'in görüşünü temsil etmez. Bu makale (i) yatırım tavsiyesi veya yatırım önerileri; (ii) dijital varlıkları satın alma, satma veya tutma teklifi veya talebi; (iii) finansal, muhasebe, yasal veya vergi danışmanlığı sağlamayı amaçlamaz. Bu bilgilerin doğruluğunu, eksiksizliğini veya yararlılığını garanti etmiyoruz. Dijital varlıkları (stablecoin'ler ve NFT'ler dahil) tutmak yüksek riskler içerir ve önemli ölçüde dalgalanabilir. Finansal durumunuza bağlı olarak dijital varlıkları alıp satmanın veya tutmanın sizin için uygun olup olmadığını dikkatlice değerlendirmelisiniz. Lütfen kendi özel durumunuz için hukuk/vergi/yatırım uzmanınıza danışın. Lütfen geçerli yerel yasa ve yönetmelikleri anlamaktan ve bunlara uymaktan sorumlu olun.
Bu makale bir katkıdır ve BlockBeats'in görüşlerini temsil etmemektedir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler