



Trend Araştırması: Alt akıntılar yükseliyor ve ETH değer keşfi bir patlamanın arifesinde
Orijinal başlık: "Fırtına geliyor ve piyasa değer keşfini gerçekleştirmek için ETH'yi destekleyecek"
Orijinal yazar: Alfred.R, Trend Research araştırmacısı
CRCL ve HOOD gibi kripto para hisselerinin son dönemdeki iyi performansıyla birlikte, birçok yatırım arkadaşı birkaç değerli soru gündeme getirdi, "Stablecoin tasarısı gerçekten geçerse, piyasa artışı nerede görünecek?" "SBET ve BMNR, Ethereum'un popülaritesinden yararlandıklarında neden yükseliyor?" "RWA fırsatının Ethereum ile bir ilgisi var mı?" "Kısa vadeli fiyat dalgalanmalarına rağmen ETH konusunda neden kesin bir iyimserlik içindesiniz?" Farklı sorulara parçalı yanıtlar verdik. Bu makale bunları sistematik olarak düzenleyecek ve altta yatan mantık ve uzun vadeli bir bakış açısıyla özetleyecektir. Ayrıca önceki rapora bir ek görevi görecektir.
"ETH'nin yükselişi bir veya iki kurumun satın alınması veya tanıtımıyla yönlendirilmiyor. Ana akım kurumların düzenlerini değiştirirken yaptıkları ortak tercih bu ve trend değişiminin kritik noktası yakında geliyor"
1. Verilerden başlayarak
Stablecoin'ler, 258,3 milyar dolarlık toplam piyasa değeriyle rekor kırarak piyasa beklentilerini aşan bir geliştirme hızına ulaştı. ABD "Genius" tasarısı Senato oylamasından geçti ve Cumhuriyetçilerin liderliğindeki Temsilciler Meclisi'ne geldi. Trump, ABD stablecoin tasarısının Ağustos ayındaki kongre tatilinden önce yasama sürecini tamamlamasını istedi. Hong Kong "Stablecoin Tüzüğü" kabul edildi ve 1 Ağustos'ta yürürlüğe girecek. ABD Hazine Bakanı Bessant, ABD stablecoin tasarısı kabul edilirse, stablecoin'lerin piyasa değerinin önümüzdeki birkaç yıl içinde hızla 2 trilyonun üzerine çıkacağını (mevcut seviyenin 10 katı) öngörüyor. Varlık tokenizasyonu, stablecoin'lerin yanı sıra en hızlı büyüyen piyasalardan biridir. RWA, 2023'te 5,2 milyardan şu anda 24,3 milyar ABD dolarına, %460'lık bir artışa ulaştı.  Şu anda, geleneksel finansın toplam piyasa değeri 400 trilyonu aşıyor, kripto piyasasının toplam piyasa değeri 3,3 trilyon, stablecoin'lerin toplam piyasa değeri 0,25 trilyon ve RWA'nın toplam piyasa değeri 0,024 trilyon. Standard Chartered Bank, Redstone ve RWA.xyz gibi sektör tahminlerine göre, 2030-2034'e kadar küresel varlıkların %10-30'u tokenleştirilebilir, yani ölçek 40-120 trilyondur ve RWA'nın toplam piyasa değerinin mevcut seviyenin 1.000 katına çıkması bekleniyor. Stabilcoin'leri ve kripto para ETF'lerini tanıtmada en aktif olan "BlackRocks" başka hangi işletmeleri planlıyor?
(1) BlackRock BUIDL Fonu: BUIDL (BlackRock USD Kurumsal Dijital Likidite Fonu), BlackRock tarafından başlatılan blok zinciri tabanlı tokenleştirilmiş USD sabitli bir fondur. Altta yatan varlıkları (çoğunlukla ABD Hazine tahvilleri) temsil etmek için tokenleştirilmiş formu kullanır. Mevcut AUM'si 2,86 milyar ABD dolarına (RWA pazarının %11,7'si) ulaşmıştır ve fonlarının %95'i Ethereum'da konuşlandırılmıştır.
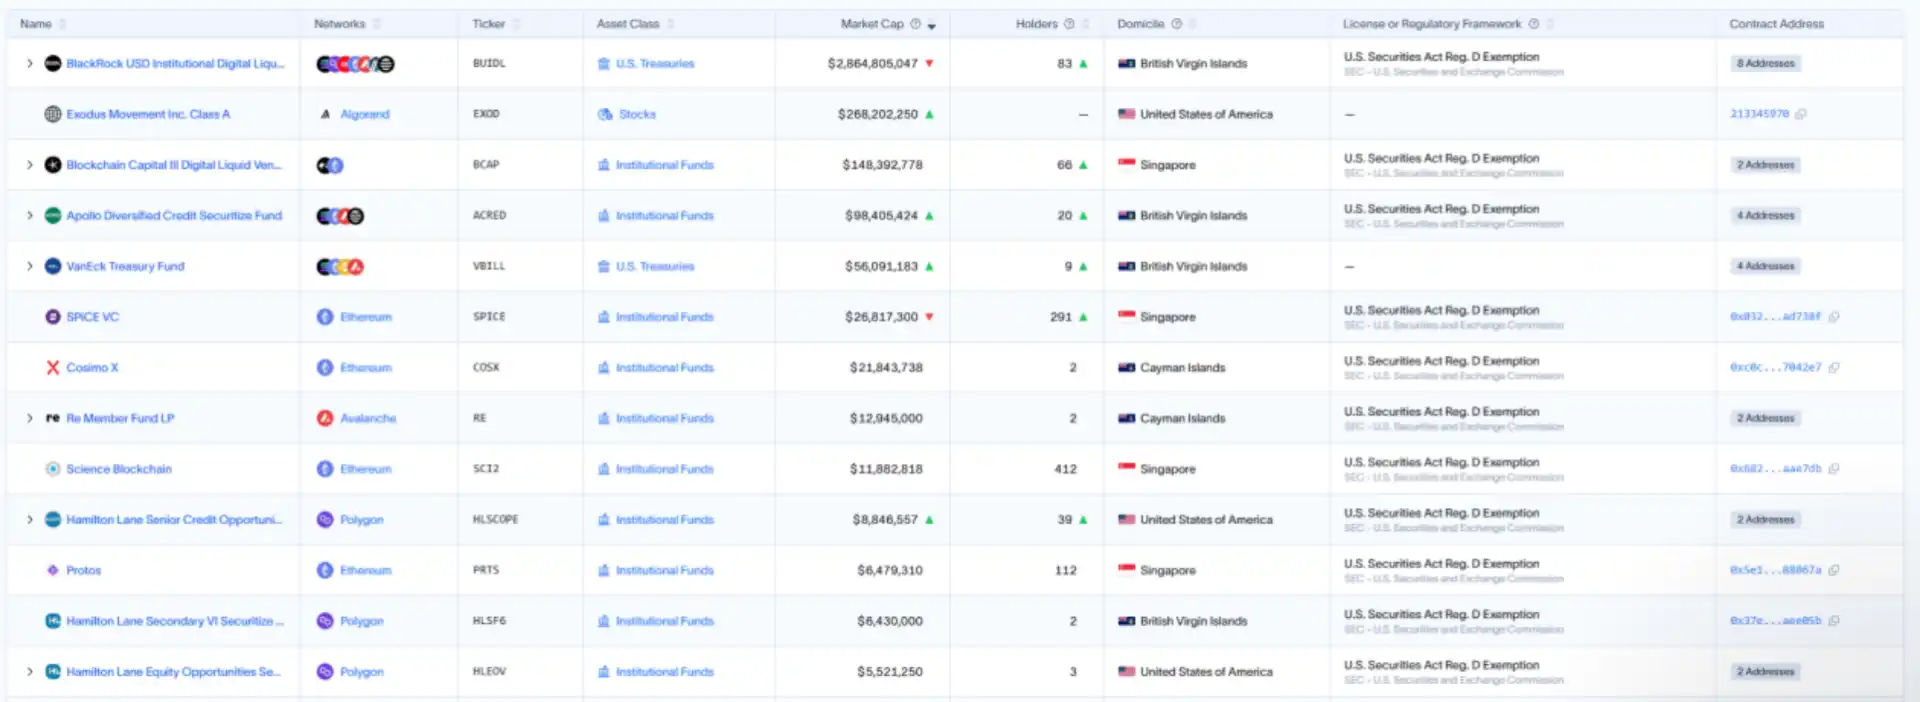
(2) Securitize: BlackRock ve Jump liderliğindeki, Coinbase ve diğer kurumların katılımıyla bir varlık tokenleştirme şirketi. BlackRock ile BUIDL'i yayınlamanın yanı sıra, çeşitli tokenleştirilmiş ürünler yayınlamak için bir dizi geleneksel finans kuruluşuyla da iş birliği yaptı: özel sermaye fonlarını tokenleştirmek için Hamilton Lane ile çalışmak; tokenleştirilmiş yatırım ürünleri ihracını keşfetmek için VanEck ile çalışmak; özel kredi ve alternatif yatırım ürünlerinden bazılarını tokenleştirmek için Apollo ile çalışmak; ve fon tokenleştirmesinde KKR'ye yardımcı olmak. Securitize tarafından yayınlanan tokenleştirilmiş ürünlerin piyasa değeri 3,7 milyar ABD dolarına (RWA pazarının %15'i) ulaştı ve bunların %80'i Ethereum'da konuşlandırıldı.
(3) Franklin Templeton BENJI Fonu: BENJI (BENJI Tokenized Fund), Franklin tarafından başlatılan bir tokenized fonudur. Geleneksel varlıkları (para piyasası fonları veya tahviller) dijital tokenlere dönüştürür, varlıkların dijitalleştirilmesini ve bölünmesini gerçekleştirir, küçük yatırımcıların katılmasına olanak tanır ve kar dağıtımı veya yeniden yatırım için akıllı sözleşme işlevlerini destekler. Şu anda, AUM 743 milyon ABD dolarıdır (RWA pazarının %3'ü), fonların %59'u Stellar'da ve %10'u Ethereum'da konuşlandırılmıştır.
Varlık zinciri ve varlık tokenization işini teşvik eden daha geleneksel finanslar vardır. Mevcut kurumsal benimseme dalgası, yıllardır süren altyapı inşaatının sonunda üretim ölçeğinde dağıtıma doğru ilerlediğini temsil ediyor.

2. RWA'nın Yeniden İncelenmesi
RWA (Gerçek Dünya Varlıkları), gerçek dünyadaki somut veya somut olmayan varlıkların (gayrimenkul, sanat eserleri, tahviller, hisse senetleri, emtialar vb. gibi) dijitalleştirilmesini ve bunların blockchain teknolojisi veya tokenleştirme yoluyla blockchain üzerindeki dijital tokenlara veya varlıklara eşlenmesini ifade eder. Geniş anlamda, sektördeki RWA'nın esas olarak blockchain yerel varlıkları dışındaki tüm varlıkların zincir içi ve tokenleştirilmesine karşılık geldiğini düşünüyorum, böylece altta yatan varlıkların mülkiyeti, dolaşımı ve yerleşimi blockchain aracılığıyla tamamlanıyor.
Tokenleştirmenin aşağıdaki yapısal avantajları vardır:
1. Programlanabilirlik-Akıllı Sözleşme Odaklı Varlık Yönetimi Yeniliği: Programlanabilirlik, varlık kurallarının, koşullarının ve yürütme mantığının blockchain üzerindeki akıllı sözleşmeler aracılığıyla otomatik ve doğrulanabilir koda kodlanmasını ifade eder. Tokenleştirilmiş varlıklar, manuel müdahaleyi ortadan kaldırmak için temettü, geri ödeme ve rehin gibi işlevlerle yerleştirilebilir. Varlıkların statik tutmadan dinamik yönetime ve manuel veri iletimi ile zincirdeki otomatik güncellemelere taşınmasını sağlar.
2. Hesaplaşma Devrimi - Verimlilik İyileştirme ve Risk Kontrolü: Tokenleştirme, blok zinciri aracılığıyla noktadan noktaya anında hesaplaşmayı başararak, geleneksel finans sistemini uzun yıllardır rahatsız eden uzun T+2 hesaplaşma döngüsünün yerini alır. İşlemin her iki tarafı da merkezi aracılar olmadan doğrudan tokenler aracılığıyla mülkiyeti devredebilir, böylece karşı taraf riskleri ve sermaye gereksinimleri azalır.
3. Likidite Devrimi - Geleneksel finansın özü kriptoyu kucaklıyor: Tokenleştirme, geleneksel olarak düşük likiditeye sahip varlıkları (gayrimenkul, özel sermaye vb.) standartlaştırılmış küçük tokenlere bölerek, ikincil piyasada işlem görerek ve giderek olgunlaşan DeFi sistemiyle birleştirerek varlık likiditesini önemli ölçüde iyileştirecektir. Blockchain'in benzersiz 7*24 işlem ortamı bu etkiyi daha da güçlendirir.
Bir varlık zincire her eklendiğinde, yerleşim verimliliği iyileştirilir ve boştaki varlıklar DeFi tarafından kullanılır. "Değer ne kadar hızlı likide edilirse, fonlar o kadar sık yeniden yatırılır ve bu da genel ekonomik ölçeği daha da genişletir. İş modeli artık [likidite] süreci için ücretlendirmeye dayanmayacak, bunun yerine [momentum] etkisi aracılığıyla yeni gelir kaynakları yaratacaktır" (-Sumanth Neppalli). Bu, geleneksel finansın kriptoyu birleştirmesinin özüdür.
4. Küresel erişilebilirlik - sermaye parçalanmasının coğrafi engellerini aşmak: Tokenleştirme, blok zincirinin dağıtılmış yapısına dayanır ve küresel yatırımcıların karmaşık sınır ötesi aracılar veya yerel hesaplar olmadan İnternet üzerinden tokenleştirilmiş varlıklara erişmesine olanak tanır; bu da dağıtım maliyetlerini azaltırken yatırımcı tabanını önemli ölçüde genişletir. Stablecoin'lerin küresel uygulaması bunun en iyi kanıtıdır ve bu eğilim borsa gibi daha fazla piyasada türetilmektedir.
Hangi hedefler tokenleştiriliyor?

1. Özel kredi - en büyük RWA tokenleştirme alanı: Çoğu insanın algısının aksine, özel kredi şu anda varlık tokenleştirme için en büyük pazar olup, toplam ölçeği 14,3 milyar ABD doları olup RWA'nın toplam ölçeğinin %58,8'ini oluşturmaktadır. Figure, Tradable ve Maple sırasıyla 10,6 milyar, 2 milyar ve 800 milyon aktif kredi sağlıyor.
2. Hazine tahvilleri - geleneksel kurumların tokenizasyonunun başlangıç noktası: Tokenleştirilmiş hazine tahvillerinin piyasa büyüklüğü 7,4 milyar ABD dolarına ulaşarak RWA'nın toplam ölçeğinin %30'unu oluşturuyor. Temsili olanlar arasında BlackRock'ın BUIDL'i; Franklin Templeton'ın BENJI'si; Superstate'in USTB'si; Ondo Finance'in USDY'si yer alıyor. Tokenleştirilmiş hazine ürünlerine dayalı geleneksel finans kurumları, zincirde türev finansal ürünlerin geliştirilmesini ve DeFi entegrasyonunu keşfetmeye başladı.
3. Tokenleştirilmiş borsa hızlanıyor: 30 Haziran'da, kripto borsaları Kraken ve Bybit, xStocks aracılığıyla ABD hisse senetlerinin ve ETF'lerinin tokenleştirilmesinin başlatıldığını duyurdu ve 5*24 saatlik işlem elde etti. Ticaret blok zincirine özgü bir hisse senedi olmasa da, hisse senedi tokenleştirme yoluyla spread ticaretine katılabilir ve ABD borsa piyasasının coğrafi sınırlarını aşabilir. Robinhood, gelecekteki varlık sahipliğinin merkezi olmayan yönetimini desteklemek için Arbitrum blok zincirinde "Robinhood Zinciri" oluşturduğunu duyurdu. Bu, geleneksel bir aracıdan blok zincirine özgü bir platforma dönüşümünü işaret ediyor. Hisse senedi tokenleştirmesini, bileşenlenebilirlik avantajları elde etmek için blok zincirini entegre etmek üzere üç aşamaya ayırıyor. Aynı zamanda, Coinbase tokenleştirilmiş hisse senetlerini "en önemli öncelik" olarak konumlandırıyor ve baş hukuk görevlisi Paul Grewal, blok zinciri tabanlı hisse senedi ticareti hizmetleri sağlamak için ABD Menkul Kıymetler ve Borsa Komisyonu'ndan (SEC) aktif olarak onay arıyor ve Base Layer 2 ağını gelecekteki tokenleştirilmiş hisse senedi yerleşimi için potansiyel bir altyapı olarak kullanacak. Bu yıl bu liderlerin blok zincirine özgü popüler hisse senetleri piyasaya sürdüğünü görebiliriz.
4. Emtia tokenizasyonu esas olarak altına dayanmaktadır: altın, tokenleştirilmiş emtiaların neredeyse %100'ünü oluşturmaktadır. Paxos Gold (PAXG), yaklaşık 850 milyon ABD doları piyasa değeriyle lider konumdadır
5. Özel sermaye tokenizasyonunun aktif keşfi: özel sermaye, tokenizasyonun nihai hedefidir. Bu teknoloji, onlarca yıllık yapısal sorunları çözebilir ve geleneksel özel sermayenin aşırı derecede zayıf likiditesini değiştirebilir.
3. Stablecoin-RWA-DeFi
Stablecoin, geleneksel finansın zincire entegre olması için en önemli temeldir. Para birimini programlanabilir ve merkezi olmayan hale getirir ve zincirdeki tüm finansal varlıkların dolaşımı ve yerleşimi için temel oluşturur. Hashkey Group Başkanı Dr. Xiao Feng de Bay Meng Yan ile yaptığı bir röportajda "ABD Başkanlık ekibi ve Kongre, stablecoin mevzuatının motivasyonu konusunda nispeten açık ve şeffaf. Birincisi, ABD ödeme ve finans sistemini modernize etmek, ikincisi ise ABD dolarının statüsünü sağlamlaştırmak ve geliştirmek ve birkaç yıl içinde ABD Hazine bonolarına trilyonlarca dolarlık talep yaratmak." dedi. "Bitcoin ulusal rezervleri ABD'den sonra ikinci sırada ve ABD doları stablecoin'i birinci sırada, bu da ABD'nin temel ilgi alanı."
RWA'nın bu turdaki hızlı gelişimi, kurumsal uyumla yeni entegrasyon yollarının sürekli olarak araştırılması ve dijital varlık piyasası yapı tasarısının mevzuatının teşvik edilmesinden kaynaklanmaktadır. Stablecoin ve piyasa yapı tasarısının mevzuatı tamamlandığında, çok sayıda varlık hızla zincire itilecek ve işlemler, gelir, yerleşim ve diğer bağlantılar, stablecoin'lerin temel para birimi ve değer taşıyıcısı olduğu yerel blok zincirinde çalıştırılacak.
Zincirde çok sayıda varlık olduktan sonra, DeFi, verimlilik, otomasyon ve uyumluluk elde etmek için giderek olgunlaşan DeFi protokolleriyle yeni zincir varlıklarını entegre ederek bir rol oynamaya başlayacaktır. Türevlerin yaratılmasını ve yüksek likidite gelirinin oluşturulmasını ve dağıtımını teşvik edin. Bu döngü, DeFi Yazı'ndan bu yana tüm DeFi ekosistemi için yeni bir patlama fırsatları turu olabilir.
RWA ve DeFi entegrasyon vakası
1. Securitize, DeFi sistemine sToken'lar aracılığıyla bağlanır:
Dünyanın en büyük tokenleştirilmiş varlık ihraççısı olan Securitize, uyumluluk hususları nedeniyle doğrudan DeFi protokollerinde kendisi tarafından ihraç edilen yerel tokenleştirilmiş menkul kıymetlerin kullanımını desteklememektedir. Token'lar önce sVault'a yatırılmalı ve mevcut DeFi ekosistemine bağlanabilen sToken'ların DeFi uyumlu bir sürümüne basılmalıdır.
BlackRock BUIDL ve Euler Protokolü: Securitize'ın sBUIDL'i (BUIDL'in türev token'ı), Avalanche'daki Euler borç verme protokolüne bağlanmıştır. Sahip, sBUIDL'i sToken Vault'a yatırdıktan sonra, BUIDL'den günlük gelir almaya devam ederken diğer varlıkları ödünç alabilir.
Apollo ACRED ve Morpho Anlaşması: ACRED'in sToken versiyonu (sACRED), Morpho aracılığıyla Polygon PoS'ta çalışır. Sahipler, USDC ödünç almak ve getirileri artırmak için otomatik olarak yeniden yatırım yapmak için sACRED'i teminat olarak kullanabilirler.
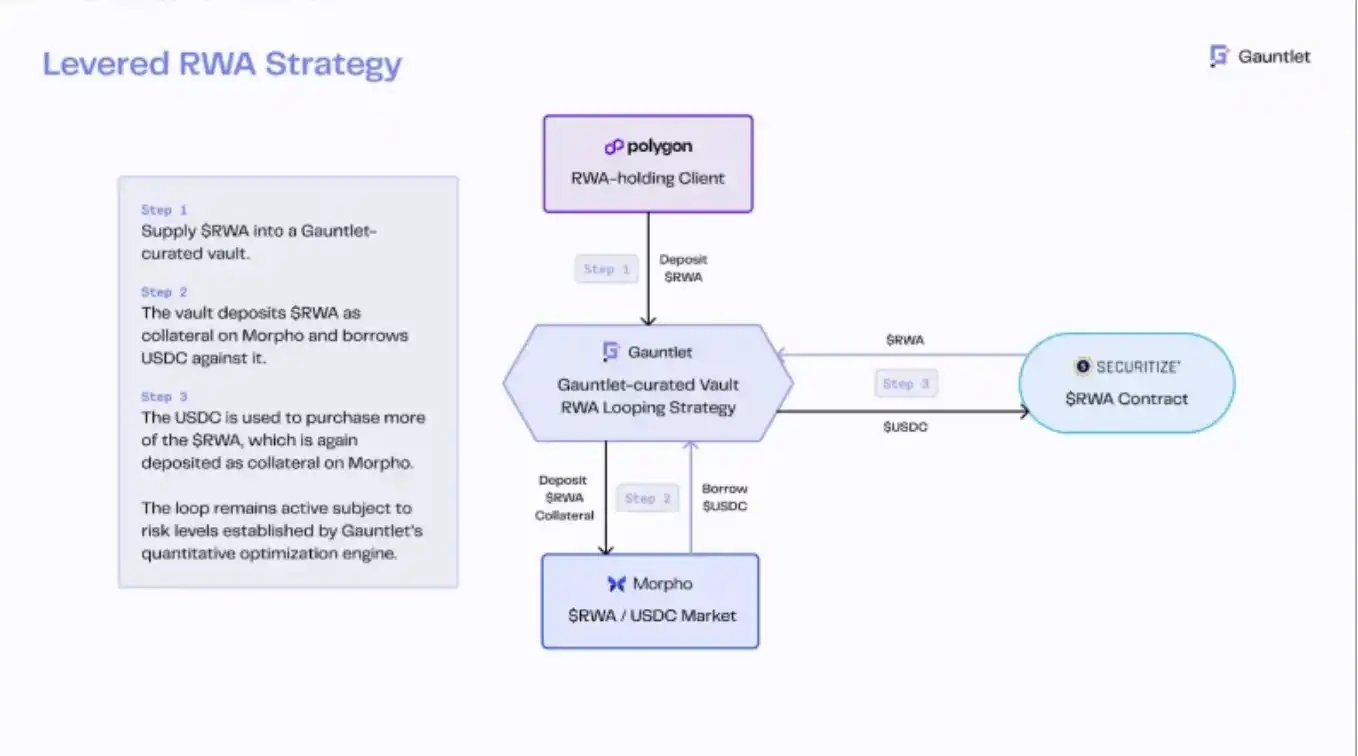
2. Ethena'nın USDtb'si, istikrarlı bir getiri tabanı elde etmek için BUIDL'i entegre ediyor
Ethena Risk Komitesi, Delta nötr fonlama stratejisi yerel bir minimuma ulaştığında USDtb'nin ana destekleyici varlık olarak kullanılmasını onayladı. USDtb'nin rezervlerinin %90'ı, merkezi borsalarda marj ticareti için düşük riskli teminat sağlama ve olumsuz fonlama ortamlarında uyumlu hazine pozisyonu sağlama gibi ikili bir işlevi olan BlackRock'ın BUIDL fonunda tutulmaktadır.
“USDe'nin USDtb desteğini eklemesi, özellikle Pendle'ın bölünmüş anapara (PT) ve getiri token'ları (YT) için sağlam para piyasası olmak üzere karmaşık DeFi getiri stratejilerinin patlayıcı büyümesini dolaylı olarak hızlandırdı; geleneksel finans bu araçları faiz oranı piyasaları olarak görüyor. Kripto türev finansman oranlarının negatife döndüğü veya önemli ölçüde sıkıştığı dönemlerde, USDtb desteği getiri tabanında kritik bir istikrar sağlıyor (genellikle yıllık %4-5 faiz oranı). Bu öngörülebilir asgari getiri temeli, PT token değerlemesi ve sıfır kuponlu tahvil mekanizmaları için daha doğru bir fiyatlandırma modeli ve daha güvenli bir likidasyon mekanizması sağlayan AAVE'nin oracle sistemi için kritik öneme sahiptir.”
Şu anda, geleneksel finans kuruluşları, sabit paralarla başlayarak, tokenleştirilmiş hazine ürünlerine dayalı zincir içi türev finansal ürünlerinin geliştirilmesini ve DeFi'nin uyumluluk entegrasyonunu keşfetmeye başlıyor.
Dördüncüsü, ETH şu anda kurumların ana akım tercihidir
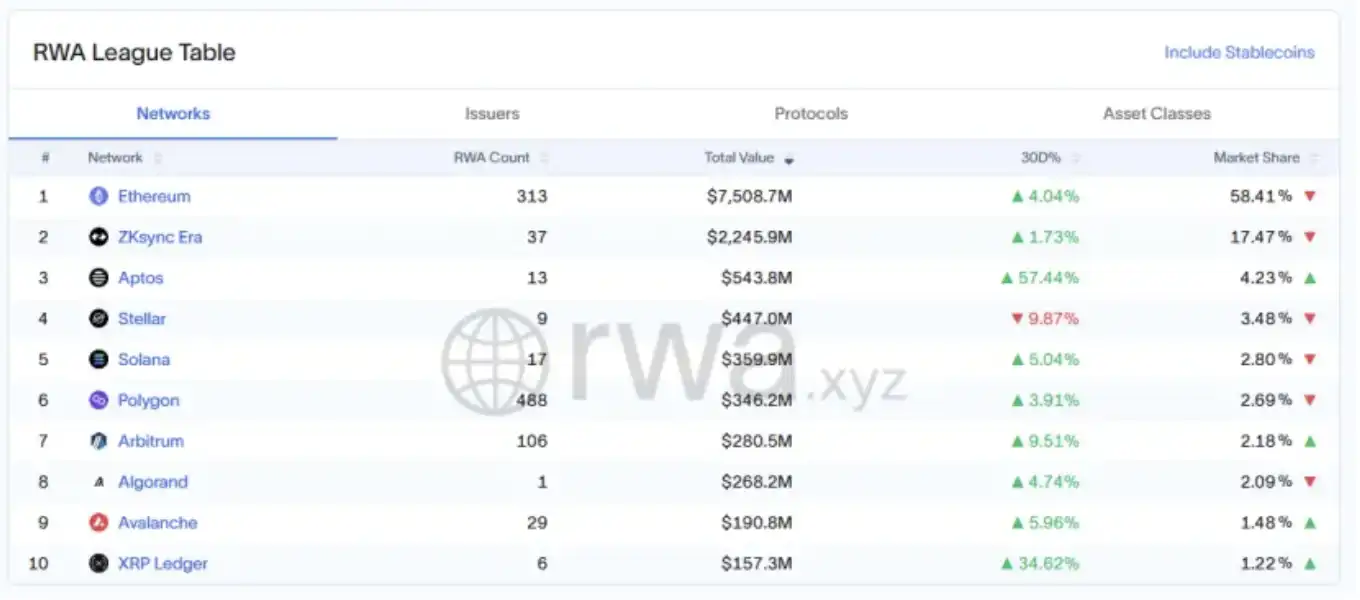
Verilere göre, ETH hala kurumların varlıkları tokenleştirmesi için ana halka açık zincirdir. ETH'deki tokenleştirilmiş piyasa değeri 7,5 milyar ABD dolarıdır ve toplam ölçeğin %58,41'ini oluşturmaktadır. ETH'nin L2 ZKsync Era'sındaki tokenleştirilmiş piyasa değeri 2,245 milyar ABD dolarıdır ve %17,47'sini oluşturmaktadır. Diğer halka açık zincirler arasında ilk sırada yer alan Aptos'un tokenleştirilmiş piyasa değeri 540 milyon ABD dolarıdır ve yaklaşık %4,23'ünü oluşturmaktadır.
Altta yatan mantığa göre, kurumların varlık zincirlemesi için ana konum olarak ETH'yi seçmesinin üç nedeni vardır:
1. Ethereum, tüm genel zincirler arasında en yüksek güvenliğe sahiptir. Toplamda on yıllık bir güvenlik kaydıyla, kesinti süresi gibi ciddi sorunlar yaşanmamıştır. Ethereum, Pow'dan PoS'a yükseltildiğinde, çekirdek mimari yükseltmesini kesinti süresi olmadan tamamlama yeteneği, "uçuş halindeki bir uçağın motorunu değiştirmek" olarak tanımlanmıştır. Mükemmel teknik temel ve organizasyonel entegrasyon yeteneklerinin gösterdiği istikrar, kurumların yeni işler kurarken benimsedikleri ihtiyatlı ilkeyle uyumludur.
2. En olgun DeFi ekosistemine, en iyi likiditeye ve en olgun DeFi protokolüne sahiptir. En yenilikçi ürün mekanizmalarının çoğu Ethereum'da mevcuttur. Kurumlar ETH zincirinde olduktan sonra, olgun DeFi sistemine hızla erişebilir ve en iyi likiditeden yararlanabilirler.
3. Son derece yüksek merkeziyetsizlik ve küresel iş erişimiyle, aynı zamanda büyük kurumlar ve küresel yatırım için faiz denge merkezidir. Stabilcoin'lerin Amerika Birleşik Devletleri için stratejik olarak bu kadar önemli olmasının nedenlerinden biri, stablecoin'lerin zincir aracılığıyla merkezi olmayan küresel erişime ulaşması, geçmişte siyaset tarafından bölünen ulusal para birimi engellerini aşması ve ABD dolarının eşdeğerini ağ aracılığıyla dünyaya yaymasıdır. Aynısı varlık tokenizasyonu için de geçerlidir. Örneğin, ABD hisselerinin yakın zamanda tokenizasyonu, geçmişte ABD hisselerine yatırım yapamayan ve ticaret yapamayan kişilerin ulusal erişimi atlayıp zincir aracılığıyla ABD hisselerine katılmasını sağlamıştır. En iyi likidite ve etki sayesinde ETH, küresel iş erişimi için tercih edilen halka açık zincirdir. Aynı zamanda, merkezi olmayan özellikleri sayesinde büyük kurumlar ve küresel yatırımcılar için faiz dengesi merkezidir. Egemen ülkelerdeki büyük kurumlar, ürün çıkarmak ve büyük finansal faaliyetlere katılmak için tamamen başka bir ülke tarafından domine edilen ve kontrol edilen bir halka açık zincir seçmeye istekli olmayacaktır.
Etherealize'ın ne söylediğine bakın
EF, üç iş grubuna dahili yeniden organizasyon ve belirli işlevlerin harici organizasyonlara ayrılmasıyla önemli bir işlevsel farklılaşma ve uzmanlaşma geçirdi, böylece Etherealize doğdu. Ethereum ekosisteminin "kurumsal pazarlama ve ürün ayağı" olarak konumlandırıldı ve kurumlarda Ethereum'un benimsenmesini hızlandırmak için geleneksel finans ve Wall Street ile bağlantıyı ele almaya odaklandı.
Etherealize, ETH'nin bir teknoloji hissesi olarak değil, tamamen yeni bir varlık kategorisi olarak değerlendirilmesi gerektiğine inanıyor: ETH, dijital petrol - İnternet'in yeni finansal sistemini güçlendiren, garanti eden ve koruyan bir varlık
"Geleneksel finansal sistem, analog altyapıdan dijital yerel bir mimariye yapısal bir dönüşümün başlangıcındadır. Ethereum'un, yeni küresel finansal sistemin üzerine inşa edileceği Microsoft Windows gibi bir işletim sistemine benzer temel yazılım katmanı olması bekleniyor.
Tüm bunlar gerçekleştiğinde, ETH, finans, tokenleştirme, kimlik, bilgi işlem, yapay zeka ve diğer alanların geleceğini kapsayacak kapsamlı bir küresel platformun temel varlığı haline gelecektir. Bu içsel karmaşıklık, ETH'nin tanımlanmasını, özellikle Bitcoin gibi basit bir değer depolama varlığına kıyasla daha zor hale getirir - ancak aynı zamanda ETH'yi stratejik olarak daha değerli hale getirir ve ETH'nin daha büyük uzun vadeli potansiyele sahip olduğu anlamına gelir"
Aynı zamanda, ETH, sadece bir kripto para biriminden çok daha fazlasıdır ve şu işlevleri gören çok işlevli bir varlıktır: hesaplama yakıtı; getirisi olan bir değer saklama varlığı; orijinal ödeme teminatı; deflasyonist bir varlık; ekonomik büyümenin tokenleştirilmiş bir tezahürü; bir rezerv ticaret çifti; ve stratejik bir rezerv varlığı.
Bu nedenle, ETH iskontolu nakit akışı yaklaşımı kullanılarak doğru bir şekilde değerlendirilemez. Bunun yerine, ETH stratejik bir değer deposu ve fayda odaklı kıtlık perspektifinden görülmelidir. ETH, dijital ekonominin büyümesinden değer sağlar, güvence altına alır ve yakalar ve arz dinamikleri ve ihraç sınırı nedeniyle doğası gereği kıttır. Küresel ekonomi tokenleştirilmiş altyapıya geçiş yaparken, ETH sadece bir yakıt olarak değil, aynı zamanda gelecekteki finansal sistemin para birimi ve ödeme katmanı için yerel varlık olarak vazgeçilmez hale gelecektir.
ETH neden BTC'nin gerisinde kalıyor?
Cevap basit: Bitcoin'in anlatısı kurumlar tarafından benimsenirken, Ethereum'un anlatısı benimsenmedi. Buna karşılık, Ethereum'un değer önerisini tanımlamak daha zordur - daha zayıf olduğu için değil, daha geniş olduğu için. Bitcoin tek amaçlı bir değer saklama varlığı iken, Ethereum tüm tokenleştirilmiş ekonomiyi destekleyen programlanabilir bir temeldir.
ETH yeniden fiyatlandırmasının hızlandırılması süreci gerçekleşiyor:
1. Talep artışı: Kurumlar, bu makaledeki verilerde kanıtlandığı gibi, Ethereum üzerinde tokenleştirilmiş varlıkları ve finansal altyapıyı büyük ölçekte hızla benimsemeye ve dağıtmaya başladı.
2. Yerel kripto gelirine olan talebin hızlanması: Kurumlar ETH üzerine büyük ölçekte inşa ettiğinde, Ethereum'un ETF taahhüdü yalnızca zaman meselesidir. Kurumsal fiziksel abonelik/geri ödeme modellerinin ortaya çıkması da kurumların ETH taahhüdü gelirine olan ilgisini büyük ölçüde artıracaktır.
3. ETH'nin stratejik olarak biriktirilmesi: Ethereum ekosisteminde ETH'yi para birimi prim değeri depolama varlığı olarak biriktirmek için bir rekabet oluşuyor. Son zamanlarda, ABD'de listelenen bir şirket olan Bitmine Immersion Technologies, ETH finansal stratejisini başlatmak için 250 milyon dolar topladı ve hisse senedi fiyatını iki günde 4 dolardan 74 dolara çıkardı, %180+ artış.
4. Kurumsal fon varlığı olarak ETH: ETH'nin benzersiz özellikleri - orijinal teminat, tarafsızlık, getiriler ve küresel fayda - onu kurumlar ve dünya için tercih edilen fon rezerv varlığı haline getiriyor.
Kısacası, ETH kurumların uzun vadede blok zincirine girmesi için tek seçenek değil, ancak şu anda zincir üzerinde büyük ölçekli varlıklar için en uygun çözüm. Veriler, örnekler, temel mantık ve son Büyük Haberler birleştirildiğinde, ETH'nin yeniden değerlendirilme eğilimi yakın görünüyor.
Referanslar
1. "Stabil Paraların Ötesinde"
2. "Onchain Finansmanında Gerçek Dünya Varlıkları Raporu"
3. "ETH İçin Boğa Davası"
4. "Dr. Xiao Feng ile Diyalog: ABD Doları Sabit Para Birimi ve RWA"
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




