Hangi Web2 işletmeleri stablecoin'lerin hızlı tanıtımı için daha uygundur?
Orijinal başlık: Stablecoin'leri Uygulamaya Koymak
Orijinal yazar: Josh Solesbury, ParaFi Capital yatırımcısı
Orijinal çeviri: Azuma, Odaily Planet Daily
Stripe'ın Bridge'i satın alması ve GENIUS Yasası'nın ilerlemesiyle birlikte, stablecoin'lerle ilgili başlıklar son altı ayda patlama yaşadı. Büyük bankaların CEO'larından ödeme şirketlerinin ürün müdürlerine ve üst düzey hükümet yetkililerine kadar, kilit karar vericiler stablecoin'lerden giderek daha fazla bahsediyor ve avantajlarını tanıtıyor.
Stablecoin'ler dört temel sütun üzerine inşa edilmiştir:
· Anında ödeme (T+0, işletme sermayesi gereksinimlerini önemli ölçüde azaltır);
· Son derece düşük işlem maliyetleri (özellikle SWIFT sistemiyle karşılaştırıldığında);
· Küresel erişilebilirlik (7/24, yalnızca bir internet bağlantısı gerektirir);
· Programlanabilirlik (ölçeklenebilir kodlanmış mantıkla yönlendirilen para).
Bu sütunlar, çeşitli başlıklarda, blog yazılarında ve röportajlarda övülen stablecoin'lerin avantajlarını mükemmel bir şekilde göstermektedir.
Bu nedenle, "stablecoin'lere neden ihtiyaç duyulduğu" argümanı anlaşılması kolaydır, ancak "stablecoin'lerin nasıl kullanılacağı" çok daha karmaşıktır - ister bir fintech şirketinde ürün yöneticisi olun, ister bir banka CEO'su olun, stablecoin'lerin nasıl entegre edileceğini özel olarak açıklayan çok az içerik bulunmaktadır
Buna dayanarak, kripto para birimi olmayan şirketlerin sabit paraların uygulamasını keşfetmeleri için bir başlangıç noktası sağlamak üzere bu üst düzey kılavuzu yazmaya karar verdik. Aşağıdakiler, farklı iş modellerine karşılık gelen dört bağımsız bölüme ayrılacaktır. Her bölüm, sabit paraların nerede değer yaratabileceğini, belirli uygulama yolunun ne olduğunu ve dönüştürülmüş ürün mimarisinin şematik diyagramını ayrıntılı olarak analiz edecektir.
Sonuç olarak, başlıklar önemlidir, ancak gerçekte peşinde olduğumuz şey sabit paraların büyük ölçekli uygulamasıdır- gerçek iş senaryolarında sabit paraların büyük ölçekli kullanımını mümkün kılmak. Umarım bu makale bu vizyonu gerçekleştirmek için küçük bir temel taşı olabilir. Şimdi, kripto para birimi olmayan şirketlerin bugün sabit paraları nasıl kullanabileceğine derinlemesine bakalım.
C Fintech Bankasına
Tüketicilere yönelik dijital bankalar (C'ye) için, kurumsal değeri iyileştirmenin anahtarı şu üç kaldıracı optimize etmekte yatmaktadır: kullanıcı ölçeği, kullanıcı başına gelir (ARPU) ve kullanıcı kaybı oranı. Sabit paralar şu anda ilk iki göstergeye doğrudan yardımcı olabilir-ortakların altyapısını entegre ederek, dijital bankalar yalnızca yeni kullanıcı gruplarına ulaşmakla kalmayıp aynı zamanda mevcut müşteriler için gelir kanalları da ekleyebilen sabit para tabanlı havale hizmetleri başlatabilir.
Dijital bağlantı ve küreselleşmenin yirmi yıllık eğilimleri nedeniyle, günümüzün fintech hedef pazarları genellikle çok uluslu niteliktedir. Bazı dijital bankalar sınır ötesi finansal hizmetleri bir çekirdek olarak konumlandırırken (Revolut veya DolarApp gibi), diğerleri bunu ARPU'yu artırmak için işlevsel bir modül olarak kullanır (Nubank veya Lemon gibi). Diasporaya ve belirli etnik gruplara odaklanan fintech girişimleri için (Felix Pago veya Abound gibi), havale hizmetleri hedef pazarda katı bir taleptir. Bu tür dijital bankaların tümü, sabit para havalelerinden faydalanacaktır (veya faydalanmıştır).
Geleneksel havale hizmetleriyle (Western Union gibi) karşılaştırıldığında, sabit paralar daha hızlı (anında varış, 2-5+ güne kıyasla) ve daha ucuz (30 baz puana kıyasla 300+ baz puana kadar düşük) yerleşim sağlayabilir. Örneğin, DolarApp Meksika'ya ABD doları göndermek için yalnızca 3 dolar ücret alır ve ödeme anında yapılır. Bu, bazı para gönderme koridorlarında (ABD-Meksika koridoru gibi) stablecoin ödemelerinin nüfuz oranının %10-20'ye ulaşmasını ve büyüme ivmesinin devam etmesini açıklar.
Stabilcoinler yeni gelir yaratmanın yanı sıra, özellikle dahili bir ödeme aracı olarak maliyetleri ve kullanıcı deneyimini de optimize edebilir. Birçok uygulayıcı hafta sonu ödemelerinin sorunlu noktalarının farkındadır: bankaların kapanması ödemelerin iki gün gecikmesine neden olur. Gerçek zamanlı hizmetler ve nihai deneyim peşinde koşan dijital bankalar, yalnızca sermaye fırsat maliyetleri (özellikle mevcut faiz oranı ortamında ağır) oluşturmakla kalmayıp aynı zamanda şirketleri ek fon toplamaya da zorlayabilecek işletme sermayesi kredisi sağlayarak boşluğu doldurmak zorundadır. Anında ödeme ve stablecoinlerin küresel erişilebilirliği bu sorunu tamamen çözer. Dünyanın en büyük fintech platformlarından biri olan Robinhood tipik bir örnektir. CEO'su Vlad Tenev, Şubat 2025 kazanç çağrısında açıkça şöyle dedi: "Çok sayıda hafta sonu yerleşimini yönetmek için stablecoin'leri kullanıyoruz ve uygulama ölçeği genişlemeye devam ediyor."
Bu nedenle, Revolut ve Robinhood gibi tüketici odaklı fintech şirketlerinin stablecoin'leri devreye sokması şaşırtıcı değil. Peki, bir tüketici bankasında veya fintech şirketinde çalışıyorsanız, stablecoin'leri nasıl kullanabilirsiniz?
Bu iş modeline stablecoin'lerin dahil edilmesinden sonra, pratik plan şu şekildedir.
Gerçek zamanlı her türlü hava koşulunda yerleşim
Anında yerleşim (tatiller dahil) elde etmek için USDC, USDT, USDG gibi stablecoin'leri kullanın;
Bankacılık sistemi ile blok zinciri arasında ABD doları/istikrarlı para akışını açmak için cüzdan servis sağlayıcısı/koordinatör kombinasyonunu (örneğin Fireblocks veya Bridge) entegre edin;
Belirli bölgelerdeki itibari para birimi kanal servis sağlayıcılarıyla (Afrika'daki Yellow Card gibi) bağlantı kurarak stablecoin'lerin ve itibari para birimlerinin B2B/B2B2C değişimini gerçekleştirin;
İtibari para birimi yerleşimindeki boşluğu doldurun
Hafta sonu itibari para biriminin geçici bir ikamesi olarak stablecoin'leri kullanın ve banka sistemi yeniden başlatıldıktan sonra mutabakatı tamamlayın;
Müşteri hesapları ve işletmeler arasında dahili bir stablecoin yerleşim döngüsü oluşturmak için Paxos gibi tedarikçilerle çalışın;
Karşı taraf fonları anında kullanılabilir
Yukarıdaki çözümleri veya likidite ortaklarını kullanarak, ACH/telgraf transfer sürecini atlayın, fonları borsalara/ortaklara hızla aktarın;
Sınır ötesi otomatik yeniden dengeleme
Fiat para kanalı kapatıldığında, zincir üzerindeki stablecoin transferi, iş birimleri/bağlı kuruluşlar arasında fon tahsisini gerçekleştirmek için kullanılabilir;
Merkez bunu, otomatik ve ölçeklenebilir bir küresel fon yönetim sistemi kurmak için kullanabilir;
Bu temel işlevlere ek olarak, tamamen "7/24, anında ve oluşturulabilir finans" kavramına dayanan yeni nesil bankalar öngörülebilir. Havale ve ödeme sadece başlangıç noktasıdır ve programlanabilir ödeme, sınır ötesi varlık yönetimi ve hisse senedi tokenizasyonu gibi sonraki senaryolar da türetilecektir. Bu tür şirketler, nihai kullanıcı deneyimleri, zengin ürün matrisi ve daha düşük maliyet yapısıyla pazarı kazanacaktır.
Ticari Bankacılık ve Kurumsal Hizmetler (B2B)
Şu anda, Nijerya, Endonezya ve Brezilya gibi pazarlardaki işletme sahipleri, yerel bir bankada ABD doları hesabı açmak istiyorlarsa birçok engeli aşmak zorundadır. Genellikle yalnızca büyük işlem hacimlerine veya özel ilişkilere sahip şirketler hak kazanabilir - bu da bankanın yeterli ABD doları likiditesine sahip olması ön koşuluna dayanmaktadır. Yerel para birimi hesapları, girişimcileri hem banka riskini hem de hükümet kredi riskini üstlenmeye zorlar ve işletme sermayesini korumak için döviz kuru dalgalanmalarını yakından takip etmeleri gerekir. İşletme sahipleri, yurtdışı tedarikçilere ödeme yaparken, yerel para birimini ABD doları gibi ana akım para birimlerine dönüştürmek için yüksek ücretler ödemek zorundadır.
Stablecoin'ler bu sürtüşmeleri önemli ölçüde azaltabilir ve ileriye dönük ticari bankalar bunların uygulanmasında önemli bir rol oynayacaktır. Banka-muhafaza uyumlu bir dijital dolar platformu (USDC veya USDG gibi) aracılığıyla şirketler şunları başarabilir:
· Birden fazla banka ilişkisi kurmadan birden fazla para birimi bakiyesi tutun;
· Sınır ötesi faturalar saniyeler içinde kapatılır (geleneksel muhabir banka ağını atlayarak);
· Stablecoin mevduatları faiz kazandırır;
Ticari bankalar bunu temel çek hesaplarını küresel çok para birimli fon yönetimi çözümlerine yükseltmek için kullanabilir ve geleneksel hesapların sağlayamayacağı hız, şeffaflık ve finansal dayanıklılık sağlayabilir.
Bu iş modeline stablecoin'lerin dahil edilmesinin ardından uygulama planı şu şekildedir.
Küresel USD/çoklu para birimi hesap hizmetleri
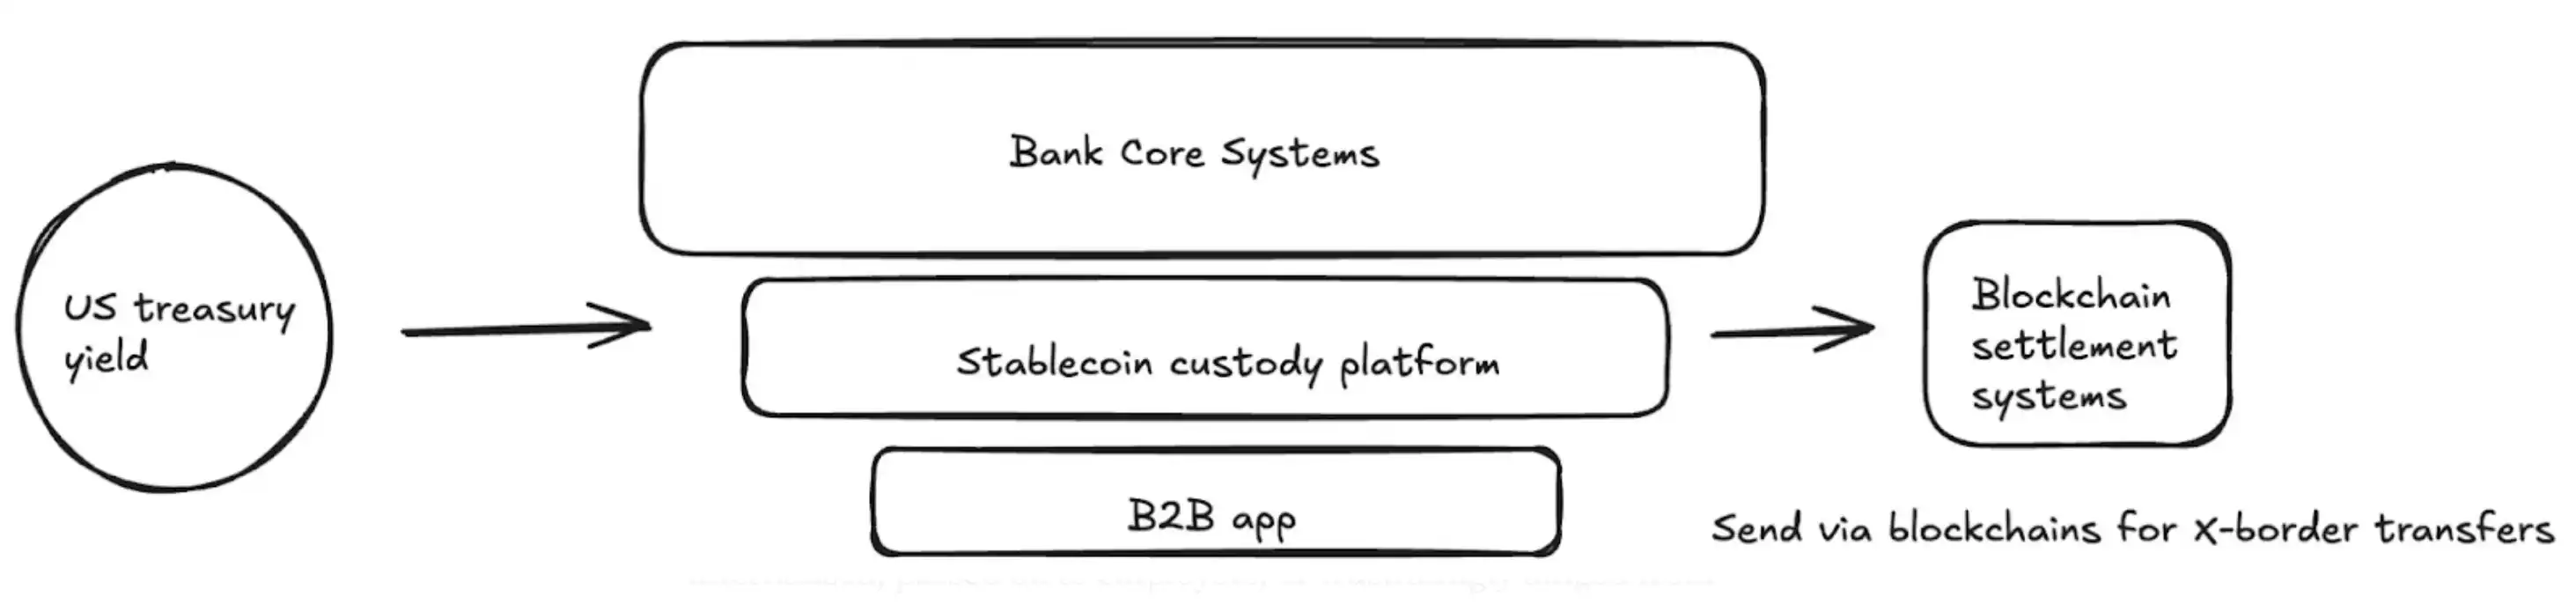
Bankalar, Fireblocks veya Stripe-Bridge gibi ortaklar aracılığıyla işletmeler için stablecoin'lere ev sahipliği yapar;
Başlangıç ve işletme maliyetlerini azaltır (lisans gereksinimlerini azaltmak ve FBO hesaplarını muaf tutmak gibi);
Yüksek kaliteli ABD tahvilleriyle desteklenen yüksek getirili ürünler
Bankalar, federal fon oranı düzeyinde (yaklaşık %4) getiri sağlayabilir ve kredi riski yerel bankalarınkinden önemli ölçüde daha düşüktür (ABD tarafından düzenlenen para fonları, yerel bankalara kıyasla);
Faiz getiren stablecoin tedarikçileriyle (Paxos gibi) veya belirteçleştirilmiş hazine ortaklarıyla (Superstate/Securitize gibi) bağlantı kurma ihtiyacı.
Gerçek zamanlı, her türlü hava koşuluna uygun ödeme
Ayrıntılar için lütfen yukarıda belirtilen tüketici finansman planına bakın.
İyimser olduğumuz küresel uygulama senaryoları (istikrarlı döviz platformu/ticari banka çözebilir)
İthalatçılar saniyeler içinde ABD doları cinsinden mallar için ödeme yapar ve denizaşırı ihracatçılar malları hemen serbest bırakır;
Kurumsal finans görevlileri gerçek zamanlı olarak birden fazla ülke arasında para transferi yapar, acente banka sisteminin gecikmesinden kurtulur ve bankaların çok büyük çok uluslu gruplara hizmet vermesini mümkün kılar;
Yüksek enflasyonlu ülkelerdeki işletme sahipleri, kurumsal bilançolarını sabitlemek için ABD doları kullanır.
Ürün Mimarisi Örneği (Stablecoin Tabanlı Ticari Bankacılık Hizmetleri)
Bordro Hizmet Sağlayıcıları
Bordro platformları için stablecoin'lerin en büyük değeri, gelişmekte olan pazarlardaki çalışanlarına ödeme yapması gereken işverenlere hizmet etmektir.Sınır ötesi ödemeler veya finansal altyapısı zayıf olan ülkelerdeki ödemeler, bordro platformlarına önemli maliyetler getirecektir - bu maliyetler ya platform tarafından karşılanır, işverenlere yansıtılır ya da yüklenicilerin ücretlerinden düşülür. Bordro hizmeti sağlayıcıları için en ulaşılabilir fırsat, bir stablecoin ödeme kanalı açmaktır.
Önceki bölümde açıklandığı gibi, ABD finans sisteminden yüklenicilerin dijital cüzdanlarına yapılan sınır ötesi stablecoin transferleri neredeyse sıfır maliyetli ve anında gerçekleşir (itibari para girişinin yapılandırmasına bağlı olarak). Yüklenicilerin hala itibari para dönüşümünü kendileri tamamlamaları gerekebilir (bu da ücrete tabi olacaktır), ancak dünyanın en güçlü itibari para biriminde anında ödeme alabilirler. Birçok kanıt, gelişmekte olan pazarlarda stablecoin talebinin arttığını göstermektedir:
· Ortalama olarak, kullanıcılar bir USD sabit para birimi elde etmek için yaklaşık %4,7'lik bir prim ödemeye isteklidir;
· Arjantin gibi ülkelerde, bu prim %30'a kadar çıkabilir;
· Sabit para birimleri, Latin Amerika gibi bölgelerde yükleniciler ve serbest çalışanlar arasında giderek daha popüler hale geliyor;
· Airtm gibi serbest çalışan odaklı uygulamalar, sabit para birimi kullanımında ve kullanıcı büyümesinde üstel bir büyüme görüyor;
· Daha da önemlisi, kullanıcı tabanı zaten yerinde: Geçtiğimiz 12 ayda 250 milyondan fazla dijital cüzdan sabit para birimlerini aktif olarak kullandı ve giderek daha fazla kişi sabit para birimi ödemelerini kabul etmeye istekli.
Hız ve son kullanıcı maliyet tasarruflarına ek olarak, sabit para birimlerinin kurumsal müşteriler için de birçok avantajı var (yani, ödeme yapan müşteriler) bordro hizmetlerini kullananlar. Birincisi, stablecoin'ler önemli ölçüde daha şeffaf ve özelleştirilebilirdir. Son bir fintech anketine göre, bordro profesyonellerinin %66'sı bankalar ve ödeme ortaklarıyla olan gerçek maliyetlerini anlamak için gerekli araçlara sahip değildir. Ücretler genellikle belirsizdir ve süreçler kafa karıştırıcıdır. İkincisi, günümüzde bordro ödemelerini yürütme süreci genellikle finans departmanı kaynaklarını tüketen çok fazla manuel çalışma içerir. Ödeme yürütmenin kendisine ek olarak, muhasebeden vergiye ve banka mutabakatına kadar dikkate alınması gereken bir dizi başka şey vardır ve stablecoin'ler programlanabilir ve yerleşik bir deftere (blok zinciri) sahiptir, bu da otomasyon yeteneklerini (toplu olarak zamanlanmış ödemeler gibi) ve muhasebe yeteneklerini (otomatik akıllı sözleşme hesaplamaları, stopaj ve kayıt tutma sistemleri gibi) önemli ölçüde iyileştirir.
Bunu akılda tutarak, bordro platformları stablecoin ödeme yeteneklerini nasıl etkinleştirmelidir?
Gerçek zamanlı 7/24 ödeme
İlgili içerikleri daha önceki yazımızda ele almıştık.
Kapalı devre ödemeler
Son kullanıcıların doğrudan sabit paraları tüketmelerine olanak tanımak için sabit para tabanlı kart ihraç platformlarıyla (Rain gibi) çalışın, böylece hız ve maliyet avantajlarını tam olarak devralın;
Sabit para tasarrufu ve gelir fırsatları sağlamak için cüzdan sağlayıcılarıyla çalışın.
Muhasebe ve vergi uzlaştırma
Alıkoyma, defter tutma ve uzlaştırma süreçlerini otomatikleştirmek için API veri arayüzleri aracılığıyla işlem kayıtlarını muhasebe ve vergi sistemleriyle otomatik olarak senkronize etmek için blok zincirinin değişmez defter özelliklerini kullanın.
Programlanabilir ödemeler ve gömülü finans
Belirli koşullara (örneğin primler) dayalı otomatik toplu ödemeler ve programlanabilir ödemeler elde etmek için akıllı sözleşmeleri kullanın. Airtm gibi platformlarla çalışabilir veya akıllı sözleşmeleri doğrudan kullanabilirsiniz.
Ücret bazlı finansman hizmetlerini uygun fiyatlı ve küresel olarak erişilebilir bir şekilde sağlamak için DeFi tabanlı protokollere bağlanın. Bazı ülkelerde, genellikle hantal, kapalı ve pahalı olan yerel bankacılık ortakları atlatılabilir. Glim (ve dolaylı olarak Lemon) gibi uygulamalar bu özellikleri sağlamak için çalışmaktadır.
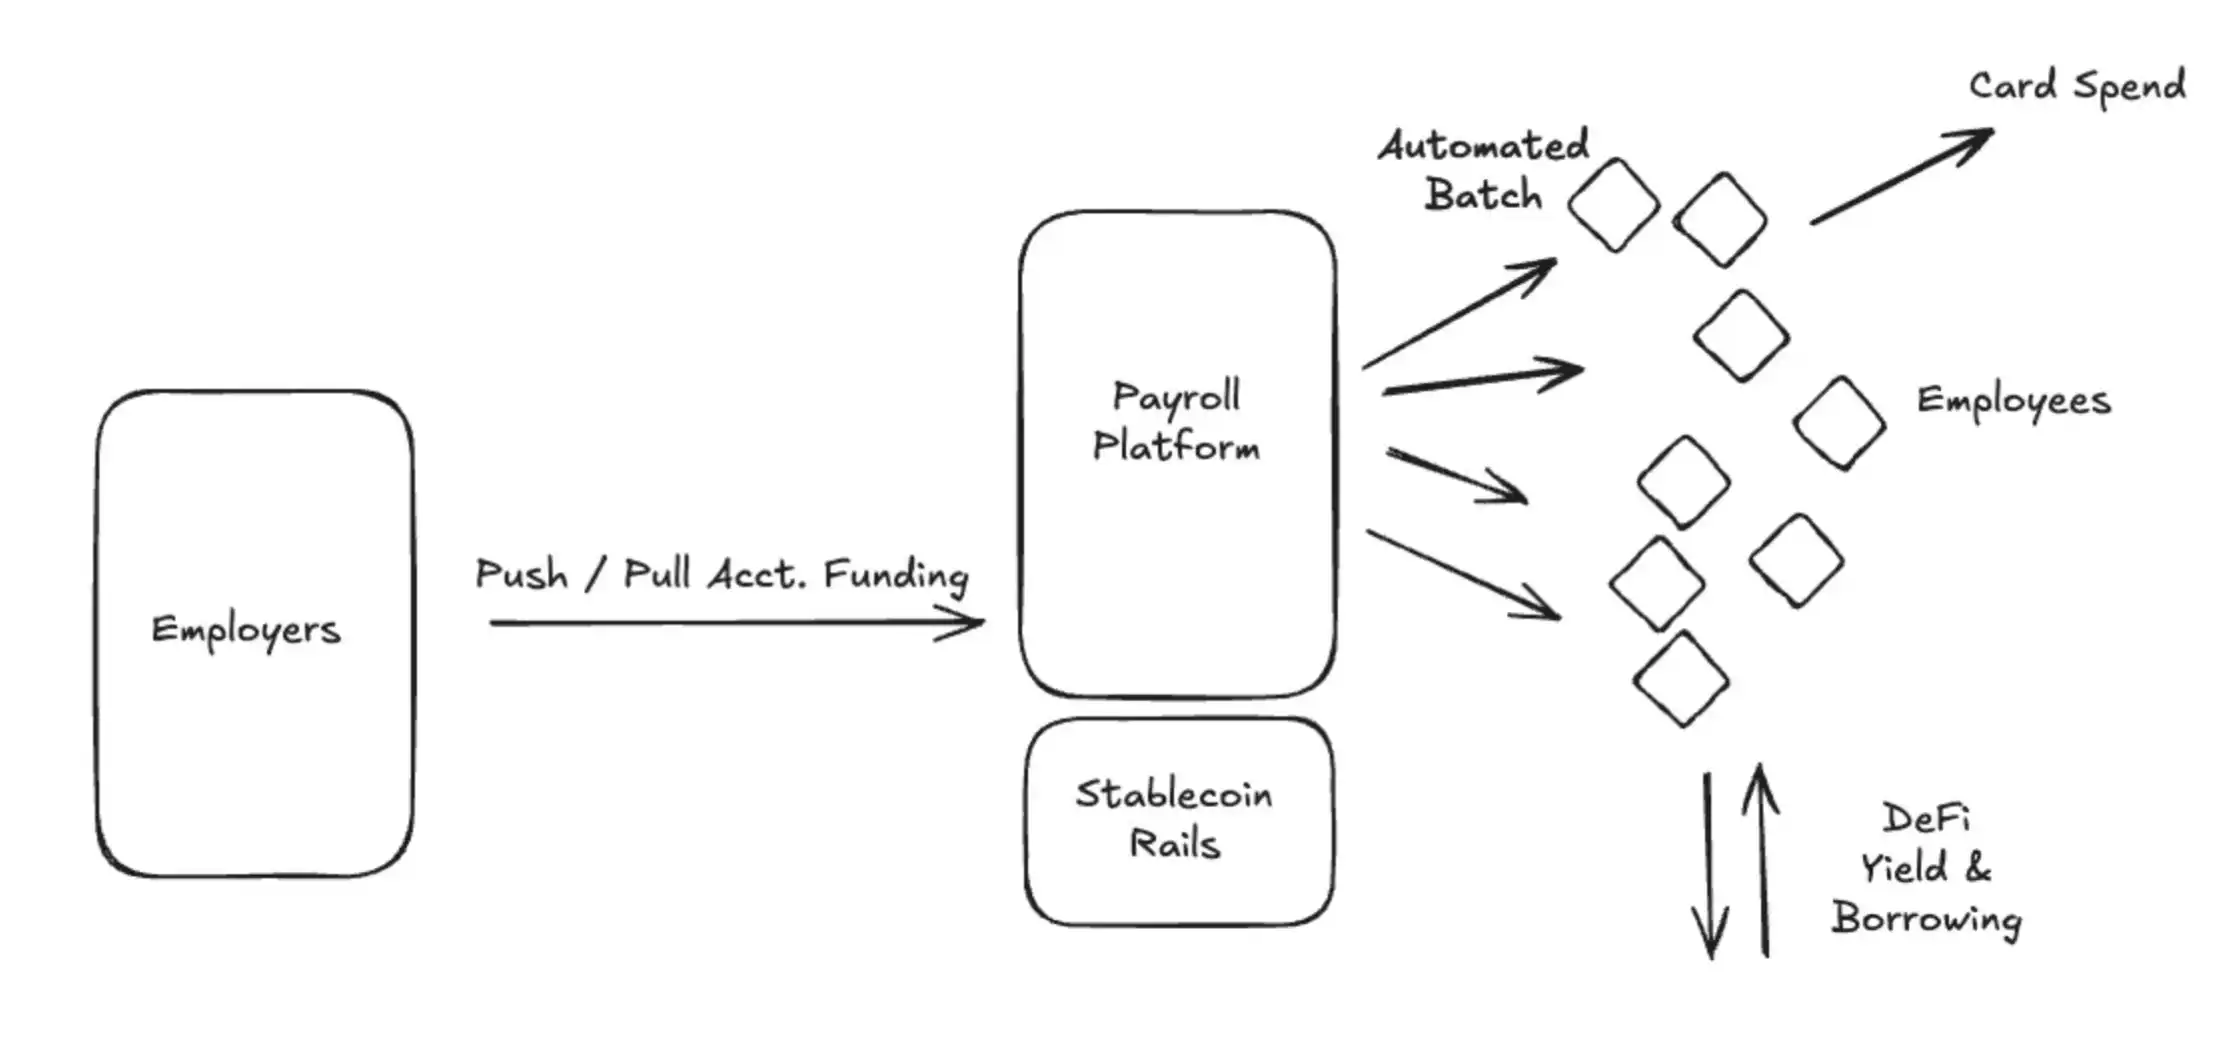
Yukarıdaki şemaya dayanarak, belirli uygulamayı daha da genişletelim:
Stablecoin özellikli bordro işleme platformu, banka hesaplarını stablecoin'lerle bağlamak için ABD itibari para giriş rampalarıyla (Bridge, Circle, Beam gibi) çalışır. Ödeme tarihinden önce, fonlar müşterinin kurumsal hesabından zincir içi bir stablecoin hesabına aktarılır (bu hesaplar yukarıdaki şirketler veya Fireblocks gibi kurumlar tarafından barındırılabilir). Ödemeler tamamen otomatiktir ve dünya çapındaki tüm yüklenicilere toplu olarak yayınlanır. Yükleniciler anında USD sabit paraları alır ve bunları sabit para etkinleştirilmiş Visa kartları (Rain gibi) aracılığıyla harcayabilir veya zincir üstü hesaplarda (USTB veya BUIDL gibi) tokenleştirilmiş Hazine bonolarında saklayabilirler. Bu yeni mimari ile sistemin genel maliyeti önemli ölçüde azaltıldı, yüklenicilerin kapsamı büyük ölçüde genişletildi ve sistem otomasyonunun derecesi büyük ölçüde iyileştirildi.
Kart ihraççıları
Şu anda birçok şirket kart ihraç ederek temel gelir elde ediyor. Örneğin, 12 Haziran'da halka açılan Chime, yalnızca ABD pazarında işlem ücretlerinden yıllık 1 milyar doların üzerinde gelir elde etti. Chime, Amerika Birleşik Devletleri'nde büyük bir iş kurmuş olsa da, Visa ile ortaklığı, banka ortaklıkları ve teknik mimarisi, denizaşırı pazarların genişlemesine pek yardımcı olamaz.
Geleneksel kart ihracı, Visa gibi kurumlardan ülke ülke doğrudan lisans başvurusunda bulunmayı veya yerel bankalarla iş birliği yapmayı gerektirir. Bu zahmetli süreç, işletmelerin bölge ötesi genişlemesini ciddi şekilde engeller. Örnek olarak halka açık şirket Nubank'ı ele alalım. 10 yıldan fazla bir süredir faaliyet göstermesine rağmen, yurtdışı genişlemesine yalnızca son üç yılda başlamıştır.
Ayrıca, kart ihraç eden kuruluşların temerrüt risklerini önlemek için Visa gibi kart kuruluşlarına teminat ödemesi gerekir. Kart şemaları, Walmart gibi tüccarlara, bir banka veya fintech şirketi iflas etse bile kart sahiplerinin ödemelerinin kabul edileceğini bu şekilde vaat eder. Kart şemaları, kart ihraç eden kuruluşun gerektirdiği teminatı hesaplamak için son 4-7 gündeki işlem hacimlerini inceler. Bu, bankalar/fintech şirketleri üzerinde ağır bir yük oluşturur ve önemli bir giriş engeli yaratır.
Stablecoin'ler, kart ihraç olanaklarına devrim niteliğinde değişiklikler getirmiştir. Öncelikle, stablecoin'ler, işletmelerin Visa'daki ana üyeliklerini kullanarak stablecoin'ler aracılığıyla küresel ihraç hizmetleri sunabilecekleri Rain gibi yeni bir kart ihraç platformu sınıfını teşvik ediyor. Örnek olarak, fintech şirketlerinin Kolombiya, Meksika, Amerika Birleşik Devletleri, Bolivya ve diğer birçok ülkede aynı anda kart ihraç etmesini sağlamak verilebilir. Ek olarak, steadycoin'lerin 7/24 ödeme yetenekleri sayesinde, yeni bir ihraç ortağı sınıfı artık hafta sonları ödeme yapabiliyor. Hafta sonu ödemeleri, ortaklar için riski büyük ölçüde azaltarak teminat gereksinimlerini etkili bir şekilde azaltıyor ve fonları serbest bırakıyor. Son olarak, stablecoin'lerin zincir üstü doğrulanabilirliği ve birleştirilebilirliği, daha verimli bir teminat yönetim sistemi oluşturarak kart ihraççılarının işletme sermayesi gereksinimlerini azaltıyor.
Bu iş modeline stablecoin'lerin dahil edilmesinden sonra, pratik plan aşağıdaki gibidir.
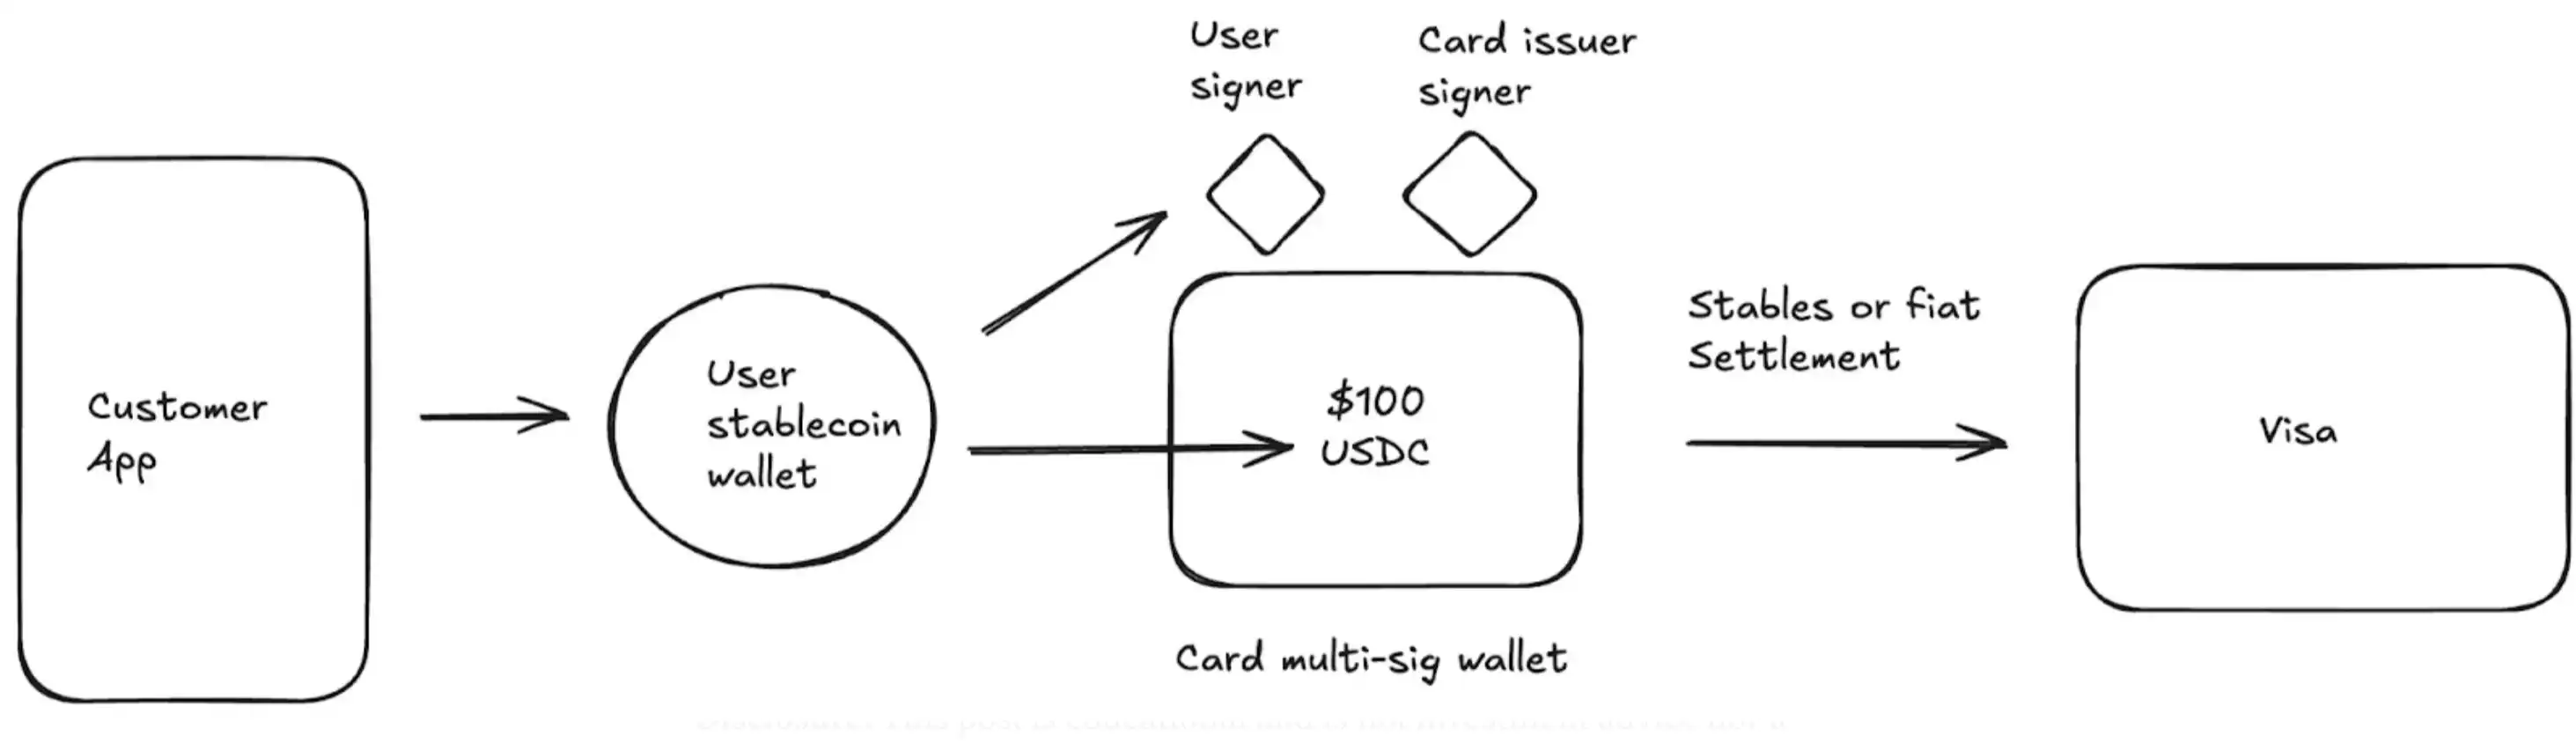
· ABD doları cinsinden küresel bir kart ihraç programı başlatmak için Visa ve kart ihraç eden kuruluşlarla işbirliği yapın;
· Esnek kart ağı yerleşim seçenekleri;
1. Yerleşim için doğrudan stablecoin'leri kullanın (hafta sonu ve gecelik yerleşim gerçekleştirin);
2. Kart ağı, her gün banka hesap numaralarını ve yönlendirme numaralarını içeren bir yerleşim raporu oluşturur ve stablecoin adresi, stablecoin'ler kullanıldıktan sonra görüntülenir;
3. Ayrıca stablecoin'leri tekrar itibari paraya dönüştürmeyi ve ardından kart ağıyla yerleşim yapmayı seçebilirsiniz;
· Teminat gereksinimlerini azaltın (7/24 yerleşim olanakları sayesinde).
İşte stablecoin destekli küresel kart ürünü mimarisi için örnek bir akış:
Sonuç
Bugün, stablecoin'ler artık hayal etmek için çaba gerektiren bir gelecek vaadi değil; kullanımı katlanarak artan pratik bir teknolojidir.Artık soru, benimsenip benimsenmeyeceği değil, benimsenme zamanı ve yöntemidir. Bankalardan fintech'lere ve ödeme işlemcilerine kadar, bir stablecoin stratejisi geliştirmek bir zorunluluk haline geldi.
Kavram kanıtı aşamasını geçip stablecoin çözümlerini gerçekten entegre edip uygulayanlar, maliyet tasarrufu, gelir büyümesi ve pazar genişlemesi açısından rakiplerini çok geride bırakacaklardır.Yukarıdaki pratik faydaların, çok sayıda mevcut entegrasyon ortağı ve yaklaşan mevzuat tarafından desteklendiğini ve her ikisinin de uygulama riskini önemli ölçüde azaltacağını belirtmekte fayda var. Şimdi stablecoin çözümleri oluşturmak için en iyi zaman.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler