



Metaplanet yarım yılda %300 arttı. Japon perakende yatırımcılar "coin satın almak" için neden yüksek prim ödemeye razı?
Orijinal başlık: "Metaplanet, Japonlar için vergisiz Bitcoin"
Orijinal kaynak: TechFlow
Borsa piyasasında kripto-alt sezonunun başladığı söyleniyor. Bunlardan, Bitcoin rezerv stratejilerinin temsilcileri olan Japonya'nın Metaplanet ve ABD'nin MicroStrategy'si, hisse senedi fiyatlarında önemli artışlar kaydetti.
25 Haziran 2025 itibarıyla Metaplanet'in hisse senedi fiyatı, yıl başından bu yana yaklaşık %300 artarak yaklaşık 6 milyar ABD doları (854,8 milyar yen) piyasa değerine ulaştı; MicroStrategy ise yarım yılda sadece %35 yükselerek yaklaşık 105 milyarlık bir piyasa değerine ulaştı.
Metaplanet "MicroStrategy'nin Japon versiyonu" olarak adlandırılıyor ancak kamuya açık veriler Bitcoin rezervlerinin sadece 11.111 olduğunu gösteriyor ki bu MicroStrategy'nin 590.000'inden çok daha düşük.
İkisini karşılaştırdığımızda, Metaplanet'in daha düşük bir piyasa değeri ve daha az Bitcoin rezervi var ancak hisse senedi fiyatı daha fazla yükseldi.
Yani, basitçe bir sonuca varırsak --- "Daha düşük piyasa değerine sahip Bitcoin rezerv şirketinin hisse senedi büyümesi için daha büyük bir potansiyeli olduğu sürece", bu mantık makul müdür?
Evet, ama değil.
Sadece kağıt verilerine bakıldığında, bu mantık elbette büyük bir sorun değil ve aynı zamanda döviz çemberindeki büyük sermayeli coin'leri küçük sermayeli coin'lerle karşılaştırmak için de uygulanabilir.
Ancak Metaplanet'in özelliği daha çok finansal verilerde gizli.
Metaplanet, daha yüksek bir değerleme primi
Piyasadaki farklı kripto rezerv şirketlerinin birçok karşılaştırmalı analizi var, ancak tüm veriler bir araya getirildiğinde, temel gösterge değerleme primidir.
Geçtiğimiz hafta, Primitive Ventures'ta yatırım ortağı olan @YettaSing, iki şirket için piyasa değerleme primindeki farkı vurgulamak için bir tablo kullandı.
Örneğin, aşağıdaki tabloda yer alan mNAV göstergesi (Net Varlık Değerinin Katları), net varlık değeri katlarıdır. Metaplanet'in mNAV'ı 10,35 kadar yüksekken, MicroStrategy'ninki sadece 2,10'dur, neredeyse 5 katlık bir fark.
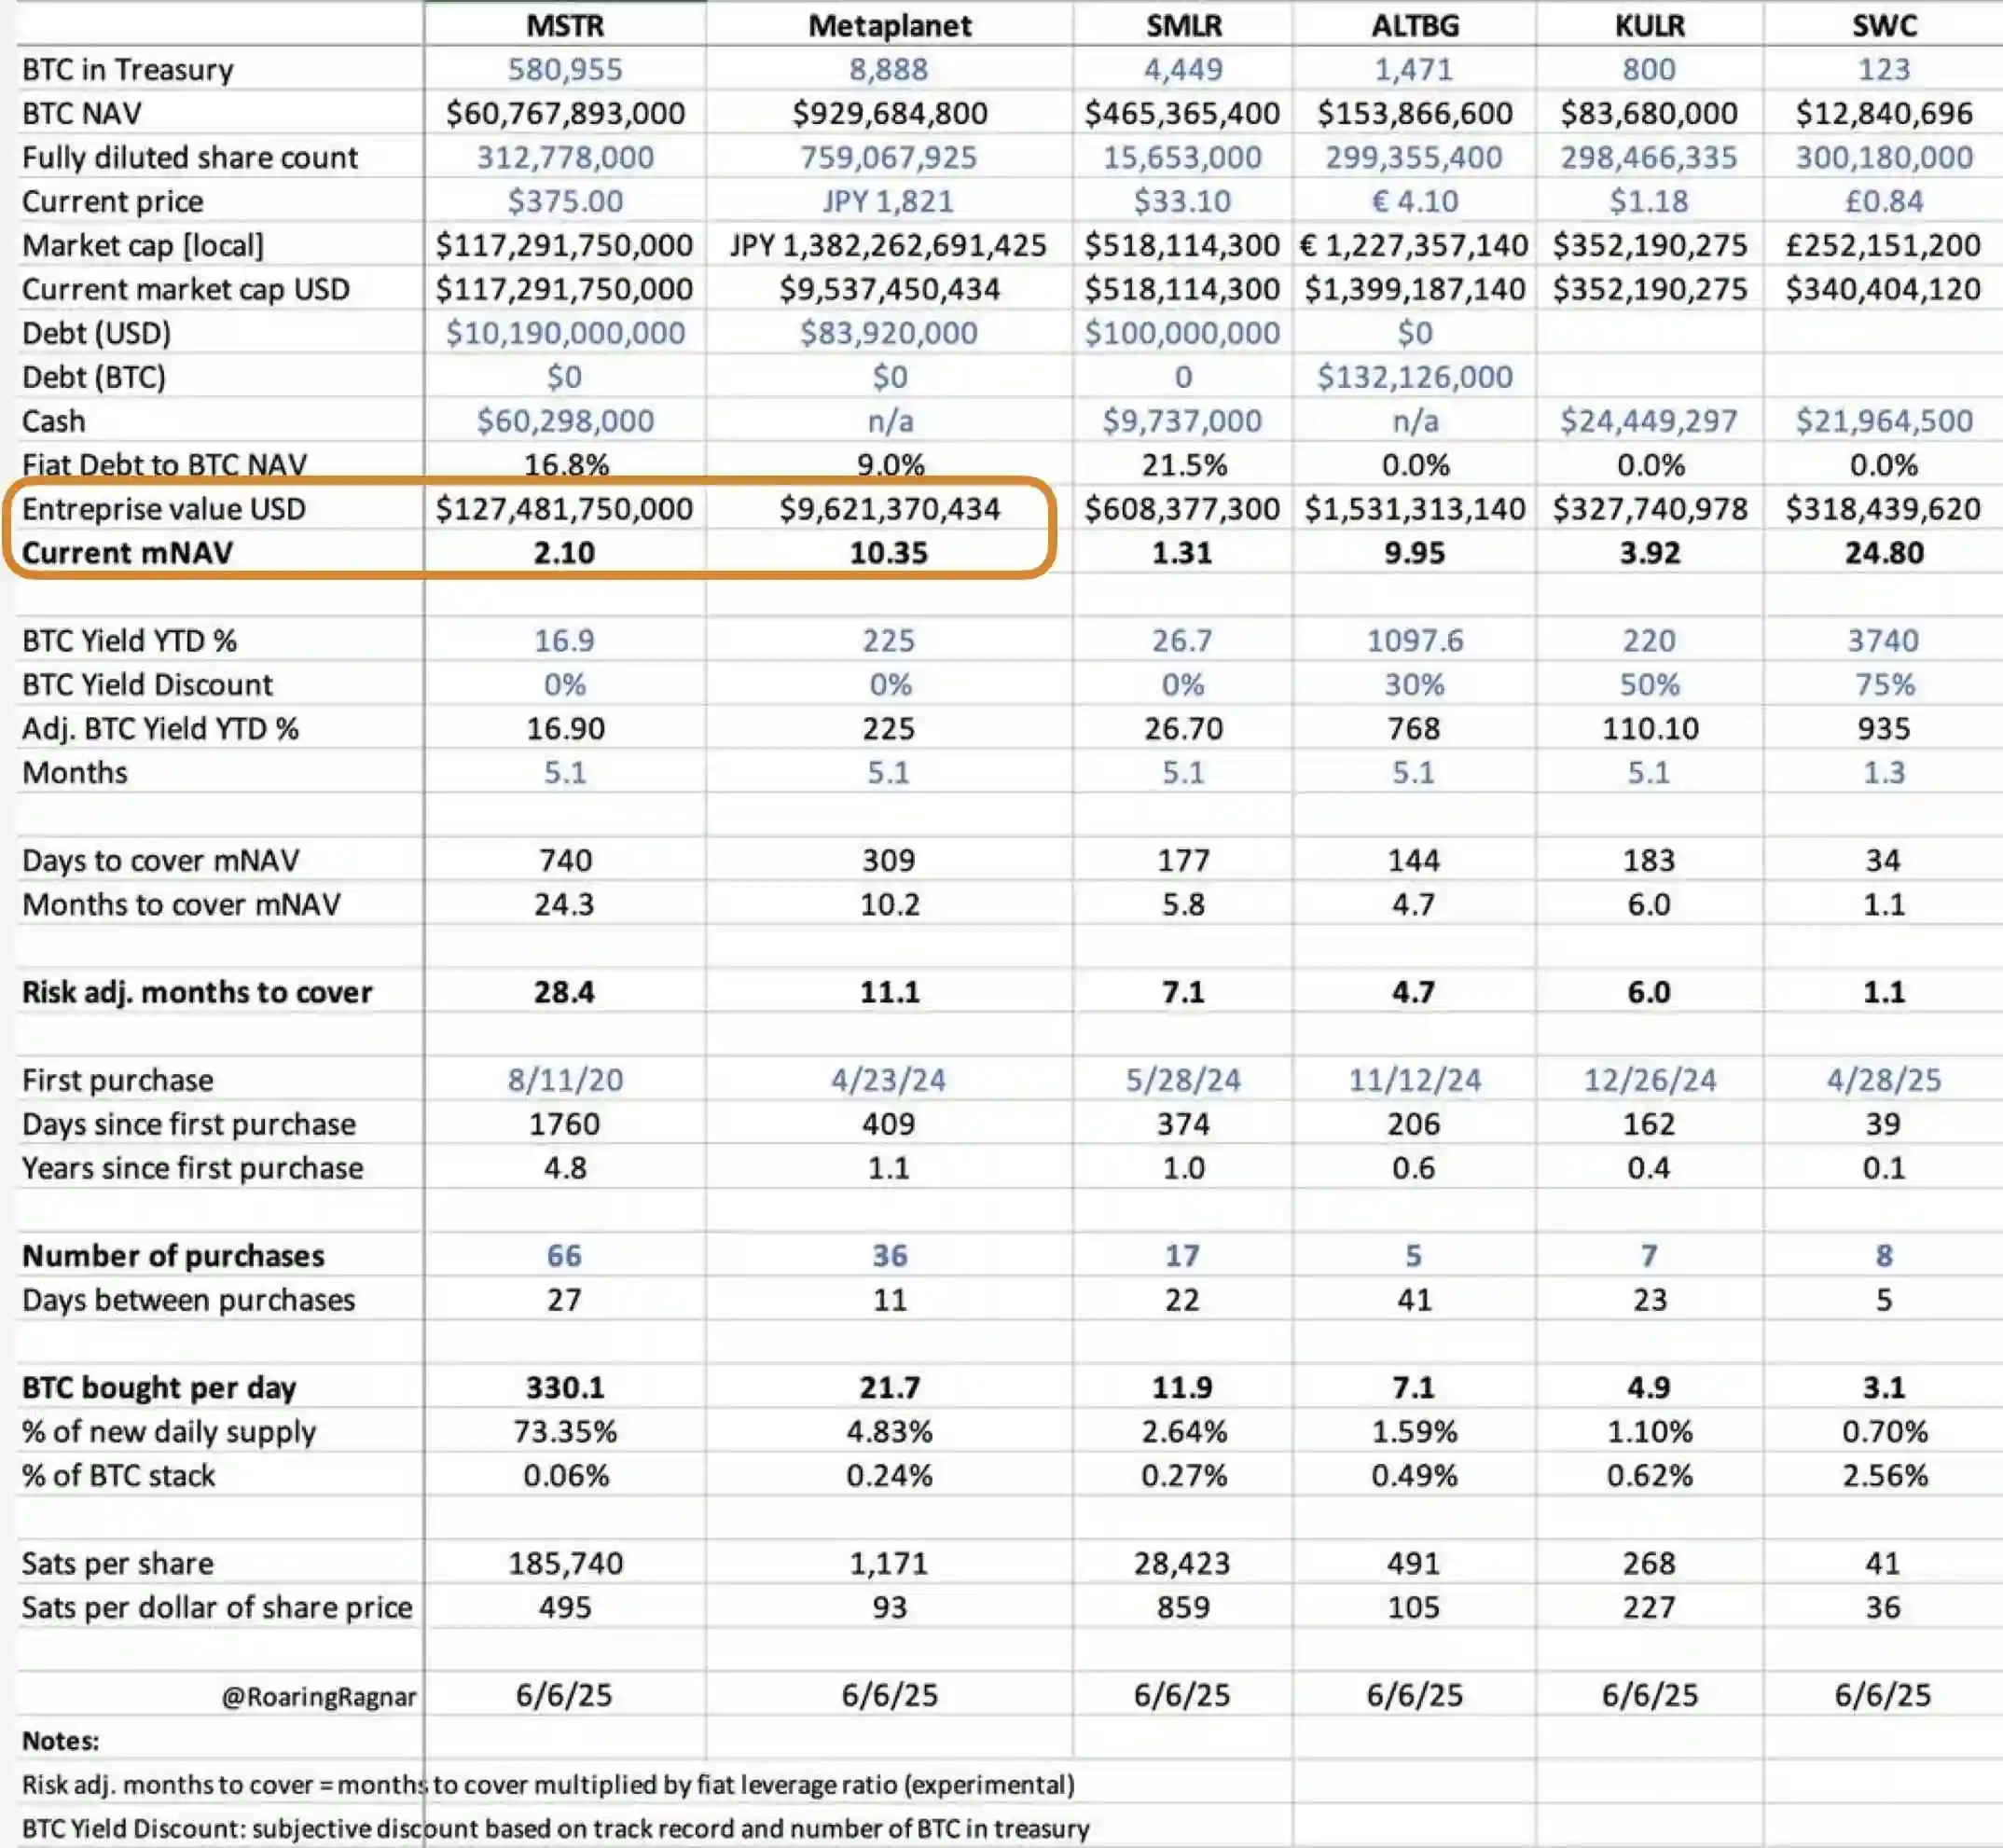
Bu 5 katlı fark ne anlama geliyor?
Basit bir ifadeyle, mNAV bir şirketin Bitcoin varlıklarının değerine göre değerlemesinin ölçüsüdür. Değer ne kadar yüksekse, yatırımcılar şirketin Bitcoin maruziyeti için o kadar fazla ödeme yapmaya isteklidir.
Bu nedenle, aynı zamanda piyasanın Bitcoin yatırımına ve ilgili şirketlere olan güvenini yansıtan bir duygu göstergesi haline de gelebilir. Nicel olarak, bu Metaplanet ile ilgilidir. Elde tutulan her 1 dolarlık Bitcoin için, borsa yaklaşık 9,35 dolarlık ek bir prim öderken, MicroStrategy yalnızca 1,10 dolar öder.
Başka bir deyişle, Japon borsasındaki katılımcılar, ABD borsasındaki MicroStrategy'den daha fazla Metaplanet hissesi almaya isteklidir.
Tablodaki diğer verileri daha fazla analiz etmeyeceğiz, ancak yalnızca bu göstergeden, Metaplanet'in küçük ölçekli Bitcoin rezervlerine ve yüksek primlere dayandığını, MicroStrategy'nin ise istikrarlı değerlemeler elde etmek için büyük varlıklara güvendiğini görebiliriz.
Ancak, Bitcoin rezervlerinde onlarca katlık bir boşluk olmasına rağmen, Metaplanet daha yüksek bir prim elde etti. Bunun nedeni nedir? Sadece Metaplanet daha küçük olduğu için mi?
Metaplanet satın almak, vergisiz BTC satın almaya eşdeğerdir
Para birimi çemberinden bir fark, bir ülkenin borsasının kendi ülkesinin ekonomik ortamına ve politikalarına daha duyarlı olmasıdır. Japon ekonomisi, Metaplanet'in yüksek primi için benzersiz bir toprak sağlar.
Japonya'da kripto para işlemlerinden elde edilen gelir, %55'e kadar artan vergi oranlarına (yerel vergiler dahil) tabi olan çeşitli gelirler olarak sınıflandırılır. Bu oran, borsalar veya eşler arası işlemler aracılığıyla doğrudan kripto paraları elinde tutan ve satan bireysel yatırımcılardan elde edilen kazançlar için geçerlidir.
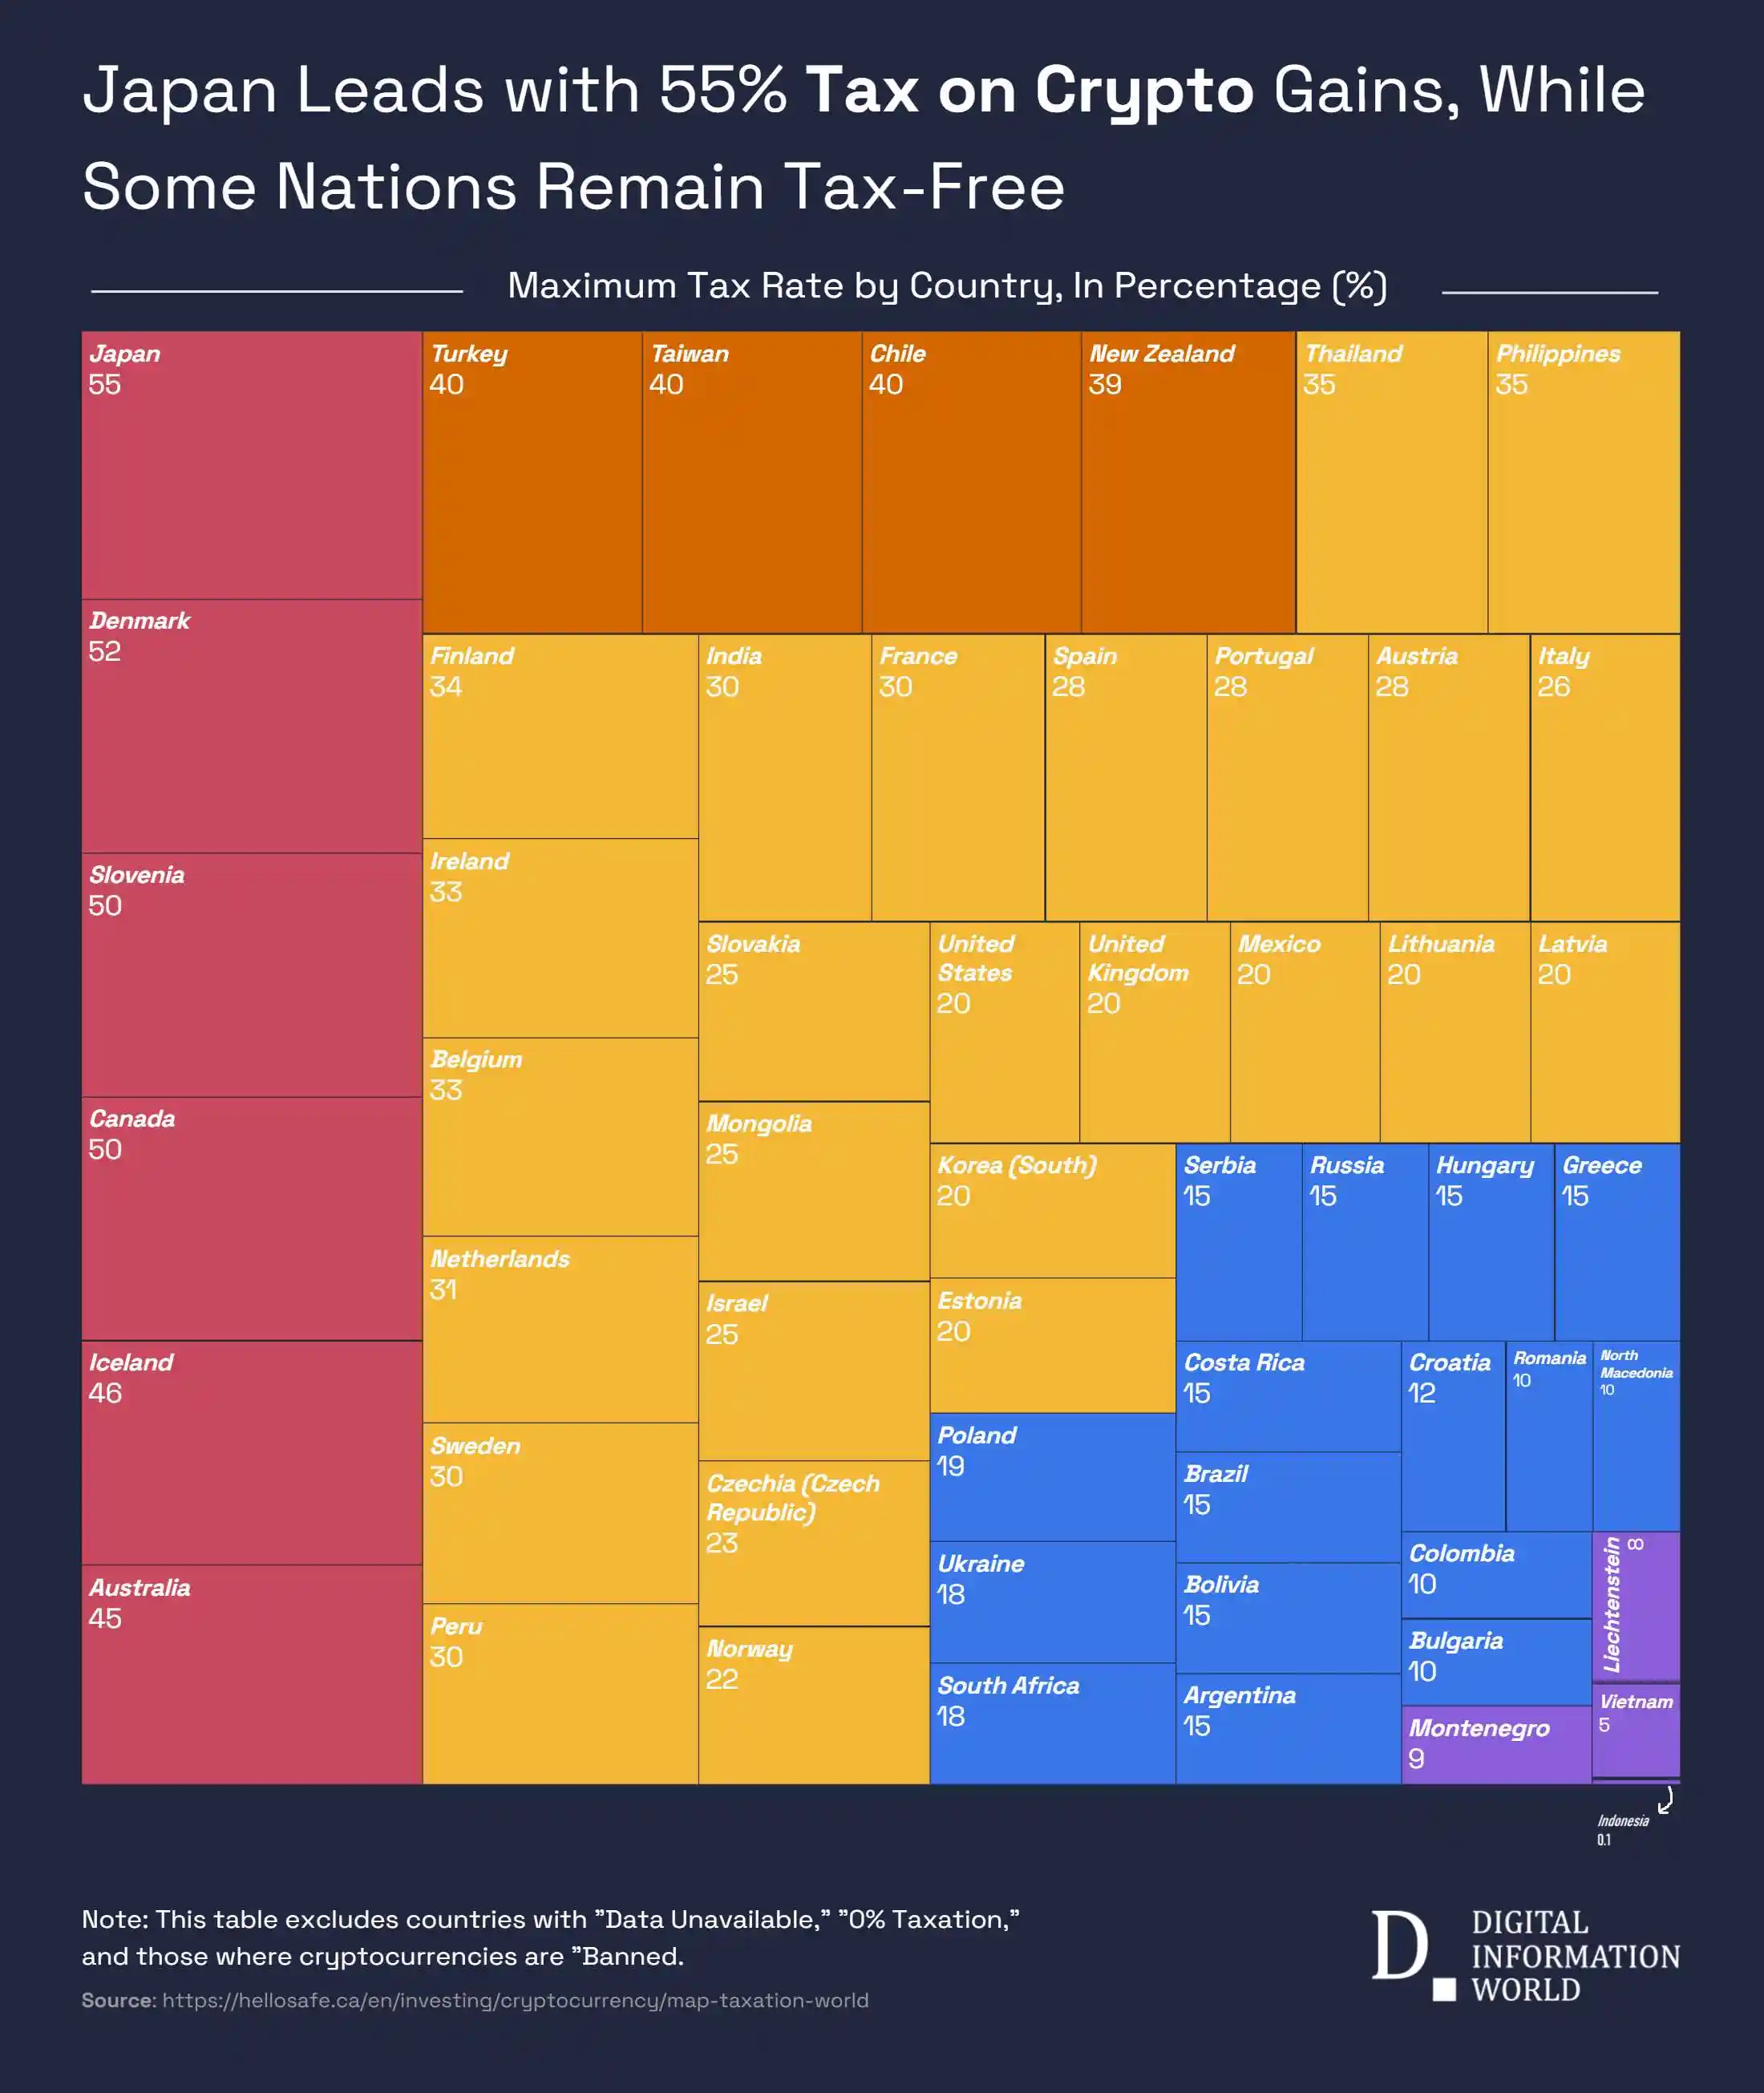
Bunun aksine, hisse senedi yatırımlarındaki sermaye kazancı vergisi yalnızca %20'dir (yerel vergiler dahil).
Ayrıca, Japonya'da kişisel tasarrufları ve yatırımları teşvik etmek için tasarlanmış vergisiz bir hesap sistemi olan uygun bir NISA programı (Nippon Bireysel Tasarruf Hesabı) da bulunmaktadır.
NISA planı kapsamında, bireysel yatırımcılar yılda 3,6 milyon yen'e (yaklaşık 25.000 $) kadar yatırım yapabilir ve bu yatırımdan elde edilen sermaye kazançları ve temettü geliri tamamen vergisizdir. 2024'ten itibaren, NISA planının yatırım limiti daha geniş bir aralığı kapsayacak şekilde 6 milyon yen'e çıkarılacak.
Başka bir deyişle, NISA planı aracılığıyla Metaplanet hisselerine yatırım yapmak, geliri belirli bir aralıkta tamamen vergisiz hale getirebilir. Vergi yükündeki bu büyük fark, Bitcoin'i doğrudan tutmanın maliyetini Japonya pazarında özellikle yüksek hale getirir.
Metaplanet'in "Bitcoin Reserve" stratejisi, yatırımcılara vergi açısından optimize edilmiş bir çözüm sunar. Yatırımcılar Metaplanet hisseleri satın alarak yalnızca dolaylı olarak Bitcoin maruziyeti elde etmekle kalmaz, aynı zamanda daha düşük vergi maliyetlerinden de yararlanabilirler.
Bu vergi avantajı, doğrudan piyasanın Metaplanet hisselerine olan talebini yönlendiriyor ve aynı zamanda yukarıda belirtilen MicroStrategy'nin 5 katı olan değerleme priminin önemli bir kaynağı haline geldi.
Ayrıca, Japonya'nın makroekonomik durumu da Metaplanet'in değerleme primine destek sağlıyor.
Japonya'nın borç/GSYİH oranı %235 kadar yüksek ve 30 yıllık devlet tahvili getirisi %3,20'ye tırmandı; bu da tahvil piyasasında yapısal baskı olduğunu gösteriyor. Böyle bir makro ortamda, yatırımcıların yenin değer kaybetmesi ve enflasyon konusundaki endişeleri yoğunlaştı.
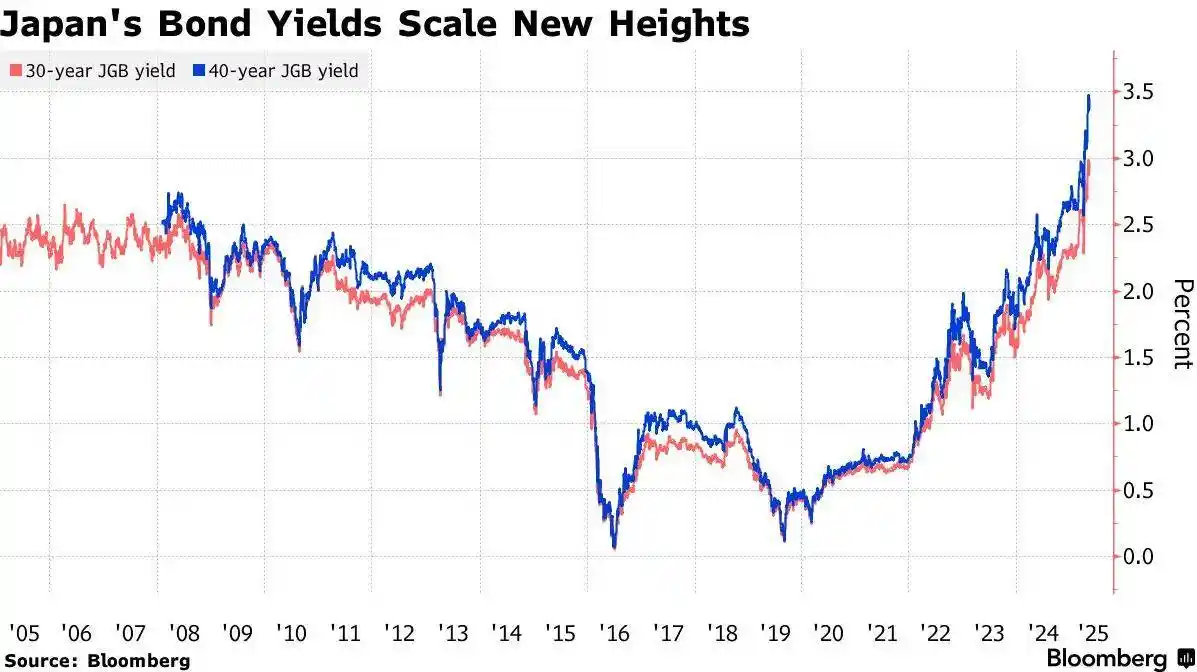
Metaplanet'in Bitcoin rezervleri, yalnızca yenin değer kaybetme riskini karşılamakla kalmayıp aynı zamanda yerel enflasyon ortamında değer korumasını da sağlayan bir korunma aracı olarak görülüyor. Bu makro korunma talebi, piyasa primini daha da artırıyor.
İkincisi, Japonya sermaye piyasasının yatırımcı yapısı perakende yatırımcılar tarafından domine edilirken, ABD piyasası daha çok kurumsal yatırımcılar tarafından domine ediliyor. Perakende yatırımcılar, politikalar ve piyasa hissiyatları tarafından daha kolay yönlendiriliyor ve bu da Metaplanet için daha yüksek bir primle sonuçlanabilir.
Bunun aksine, ABD piyasasındaki kurumsal yatırımcılar temel unsurlara ve varlık büyüklüğüne daha fazla dikkat ediyor ve bu da MicroStrategy'nin temel cazibesinin "büyük Bitcoin rezervleri" olmasını, Metaplanet'in ise "yüksek prim ve küçük ölçek" üzerine kurulu olmasını açıklıyor.
Çevre yeni bir değişken haline geldiğinde
Bu nedenle, Metaplanet'in yüksek değerleme primi tesadüfi değil, Japonya'nın benzersiz politika ortamının bir ürünüdür. Vergi politikalarından NISA planlarına ve sermaye piyasasının yapısal özelliklerine kadar, bu faktörler hisse senetlerinin yüksek primini birlikte şekillendirmiştir.
Sadece Bitcoin rezervlerinin miktarına ve şirketin piyasa değerine bakıldığında, bu içerikleri analiz etmek aslında imkansızdır; borsa, kripto para birimi çemberinden daha yerel koşullar ve gelenekler konusunda daha titiz olabilir ve ortam anahtardır.
Politika odaklı primler, kripto yatırımı için yeni fırsatlar açtı.
Borsa piyasasında alt sezonu meydana geldiğinde, "coin hisse senetlerinin" değerlemesinin, yalnızca Bitcoin rezervlerinin miktarı veya piyasa değeri dikkate alınmadan, politika temettüleri, yatırımcı yapısı ve makroekonomik baskılar tarafından belirlendiği konusunda bir fikir birliği oluştu.
Ve daha fazla küçük ve orta ölçekli kripto rezerv şirketi de Metaplanet'in yüksek prim modelini kopyalayarak hızla yükseliyor, ancak primin nedenleri farklı.
Bir dereceye kadar yatırımcılar için bu, kripto para birimi çevresinde altcoin ticareti yapmaktan giderek daha karmaşıktır.
Madeni para hisselerinin yükselişi yalnızca Bitcoin ve diğer kripto para birimi yatırımlarının coğrafi haritasını genişletmekle kalmadı, aynı zamanda küresel sermaye akışlarını yeniden şekillendirebilir ve bu da kripto para birimi yatırımcılarının enerjisi ve anlayışı için daha fazla test olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






