



Coinbase Aylık Görünüm: Küresel para sistemi değişiyor ve Bitcoin'in pazarlığı başlıyor
Orijinal başlık: Aylık Görünüm: Doların Tahtından İndirilmesi
Orijinal yazar: David Duong, CFA-Global Araştırma Başkanı
Orijinal çeviri: Daisy, ChainCatcher
Editörün notu: Bu makale Coinbase'in en son aylık görünüm araştırma raporundan derlenmiştir. Raporda, ABD'deki "ikiz açıkların" genişlemeye devam etmesi ve ticaret korumacılığının yoğunlaşmasıyla birlikte, piyasaların ABD dolarına olan güveninin zayıflamaya devam ettiği ve dünyanın büyük ölçekli bir varlık portföyü yeniden yapılanmasına girebileceği belirtildi. Bu bağlamda, Bitcoin, egemen tarafsızlığı ve sermaye kontrollerinin olmaması nedeniyle giderek daha fazla ülke tarafından potansiyel bir ulusüstü rezerv varlığı olarak görülüyor. Rapordaki muhafazakar tahminlere göre, Bitcoin'in küresel rezerv sistemine kademeli olarak dahil edilmesi durumunda toplam piyasa değerinin yaklaşık 1,2 trilyon dolar artması bekleniyor. Aşağıdaki içerik, raporun ana noktalarının bir derlemesi ve özetidir.
Özet
Küresel sermaye akımları artan ticaret korumacılığı tarafından yeniden şekillendiriliyor ve doların dünya rezerv para birimi olarak hakimiyeti sorgulanıyor. ABD'de mali ve dış ticaret açıkları artmaya devam ederken ve borç seviyeleri sürdürülemez bir yolda seyrederken, piyasada doların güvenli liman varlığı olduğuna olan güven sarsılıyor. Bu eğilim dolar girişlerinin tersine dönmesine ve büyük küresel kurumların varlık dağılımlarını yeniden ayarlamasına yol açabilir. Uzun vadede ABD doları kalıcı ve önemli satış baskısıyla karşı karşıya kalabilir.
Özellikle, son birkaç ayda yaşanan çalkantının, ABD dolarının hakimiyetindeki on yıllık düşüşü daha da kötüleştirdiğine inanıyoruz. Bundan sonraki değişimler Bitcoin ve tüm kripto para piyasası için önemli bir dönüm noktası olabilir. ABD doları sistemindeki mevcut değişimler, altın ve Bitcoin gibi değer saklama varlıklarını ortaya çıkan parasal ortamda daha cazip alternatifler haline getirdi. Altının Basel III ile Seviye III bir varlıktan Seviye I bir varlığa yükseltilmesi bunun tipik bir örneğidir. Özellikle Bitcoin, egemen tarafsızlığı ve yaptırımlara ve sermaye kontrollerine karşı bağışıklığı ile uluslararası ticarette uygulanabilir bir ulusüstü hesap birimi olma potansiyeline sahiptir.
ABD dolarına olan talebin azalmasının daha fazla ülkeyi uluslararası rezervlerini çeşitlendirmeye teşvik edebileceğine inanıyoruz. Muhafazakar tahminlere göre bu eğilimin Bitcoin'in piyasa değerine yaklaşık 1,2 trilyon dolar eklemesi bekleniyor. Bu durum, giderek daha fazla ülkenin stratejik Bitcoin rezervlerine ilgi göstermeye başlamasını kısmen açıklıyor ve Bitcoin'in jeopolitik açıdan giderek artan önemini daha da vurguluyor.
Tehlikeli zamanların devamı
Geçtiğimiz yarım yüzyılda, ABD ekonomisinin yönetim biçimi köklü bir dönüşüm geçirdi. 1970'lerdeki durgunluk enflasyonu krizinden bu yana Milton Friedman gibi iktisatçılar, modern merkez bankacılığı sisteminin oluşumunu destekleyen Keynesçi talep yönetimi teorisini sorguladılar. Bu sistem, istikrarlı enflasyon hedeflerine ve temel dayanağı olarak "doğal işsizlik oranı" teorisine dayanıyordu. Bu çerçeve o zamandan beri merkez bankasının siyasi bağımsızlığı aracılığıyla kurumsallaştırılmıştır; merkez bankası para arzını düzenlemek ve ekonomik istikrarı sağlamak için öncelikle faiz oranı politikasına (ve daha sonra bazı makroekonomik ihtiyati araçlara) dayanmaktadır.
Bu çerçeve, büyük açık harcamaları ve trilyon dolarlık teşvik planları da dahil olmak üzere yıllardır süren mali aktivizm nedeniyle sürekli baskı altına girdi. Bu harcamaların bir kısmı küresel mali kriz ve koronavirüs salgını gibi zorluklara yanıt vermek için kesinlikle gerekli olsa da, ABD'nin GSYİH'ye oranı 2008'deki %63'ten bugün yaklaşık %122'ye fırladı ve açıkça sürdürülemez bir yörüngede. Ayrıca, Fed'in 2022-2023 yılları arasında faiz oranlarını agresif bir şekilde artırması, ABD hükümetinin borçlanma maliyetlerini önemli ölçüde artırmış, buna bağlı faiz giderlerindeki artış da mali açık sorununu daha da kötüleştirmiştir. Şekil 1'e bakın.
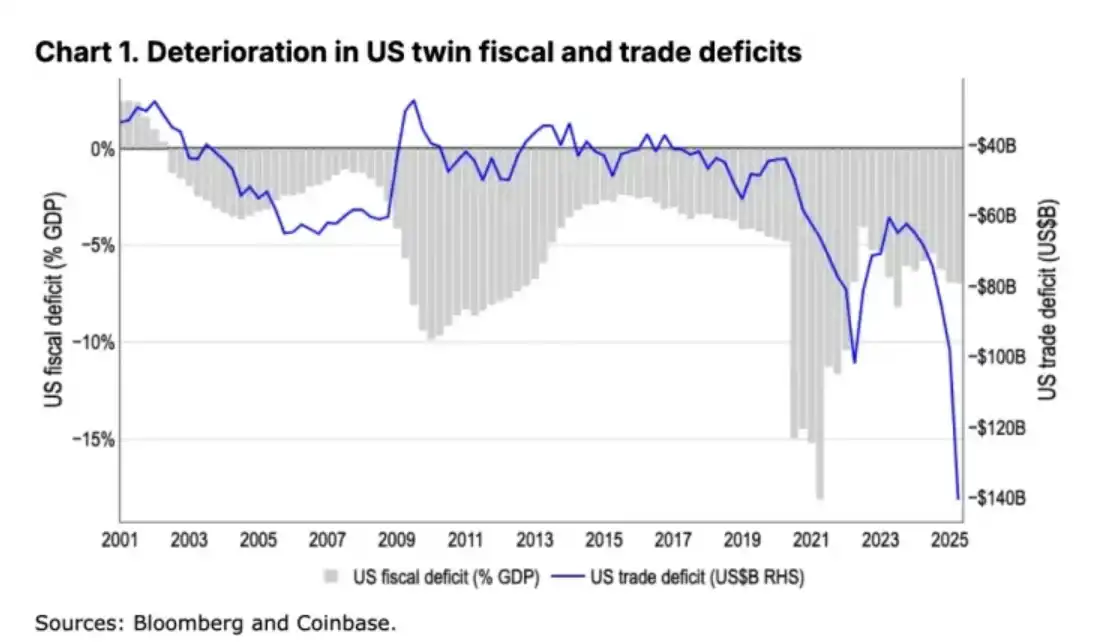
Bu arka planda, ticaret korumacılığının yükselişi küresel sermaye akışlarının modelini yeniden şekillendirebilir. Doların güvenli liman statüsü tehdit altında, bu da bazı büyük kuruluşların (ABD dışındaki emeklilik fonları, hayat sigortası şirketleri ve egemen varlık fonları gibi) önceki yatırım stratejilerini değiştirebileceği anlamına geliyor. Son yirmi yıldır bu kurumlar, yaklaşık 33 trilyon dolarlık varlık pozisyonlarının (14,6 trilyon dolarlık tahvil ve 18,4 trilyon dolarlık hisse senedi dahil) yaklaşık yarısını sistematik olarak koruma altına almadılar (kaynak: Reuters). Önümüzdeki aylarda, hatta yıllarda küresel çapta varlık portföylerinde yeni bir büyük ölçekli ayarlama dalgasının yaşanabileceğine inanıyoruz. Şekil 2'ye bakın.
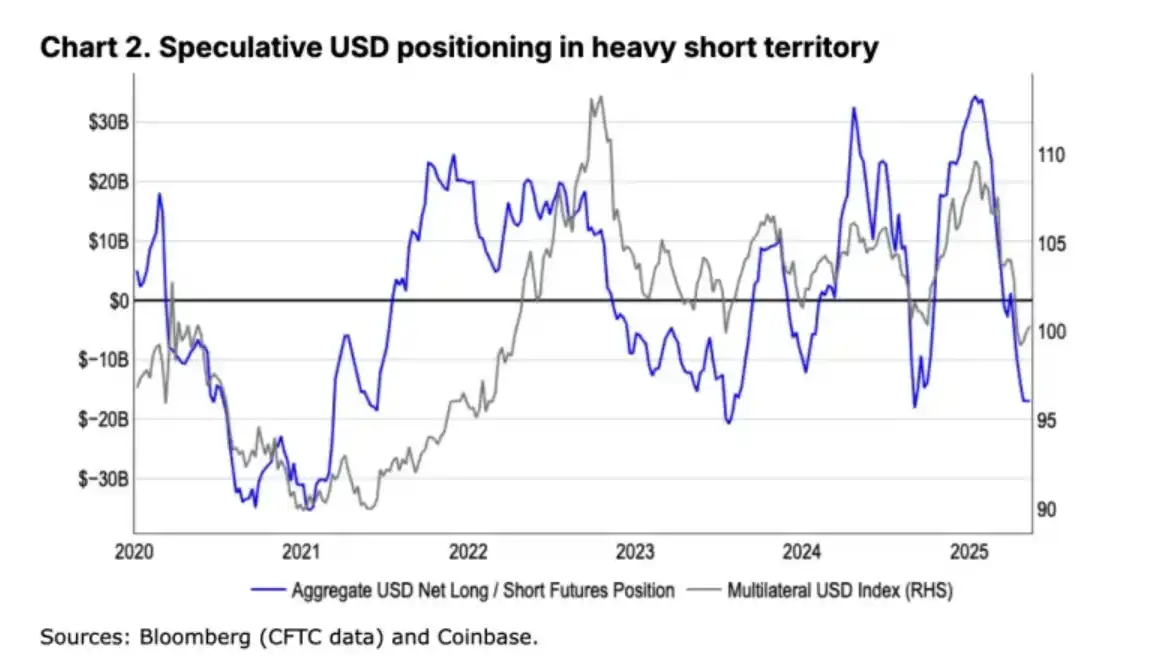
Bu, ABD'nin "çift açıklar" (yani, mali açıkların ve ticaret açıklarının eş zamanlı olarak genişlemesi) nedeniyle dolar girişlerini tersine çevirmesinin ilk örneği değil, ancak bu sefer küresel ekonomik manzaranın köklü değişiklikler geçirdiği bir zamanda gerçekleşti. Dünyanın şu anda ABD doları sisteminde büyük bir dönüşüm sürecinde olduğuna inanıyoruz ve bu eğilimin ABD doları üzerinde yeni bir büyük ölçekli satış baskısına yol açabileceğini düşünüyoruz.
Misilleme tarifeleri nihayetinde kaldırılsa bile, yukarıdaki eğilimin tersine çevrilmesinin zor olduğuna inanıyoruz. Bunun nedenleri şunlardır: (1) Güven şokunun etkisi birçok yatırımcı üzerinde derin bir etki bıraktı; ve (2) tarife kesintileri ve vergi indirimleri hükümetin mali gelirini zayıflatacak ve açık baskısını daha da artıracaktır. Elbette, zayıf dolar, faiz maliyetlerini düşürerek borç yükünün "enflasyonist" bir şekilde bir miktar azaltılmasına yardımcı olurken, aynı zamanda ABD ihracatını da potansiyel olarak canlandırabilir. Ancak bu süreç, ABD dolarının değer saklama aracı ve küresel rezerv para birimi olarak güvenilirliğini zedelemesi pahasına gerçekleşti ve piyasaların alternatif varlık arayışını hızlandırdı.
Aralık 2023'te "dolarizasyon karşıtı" konuyu ele aldığımızda, ABD dolarının kritik bir dönüm noktasında olduğunu belirtmiştik, ancak o zamanlar bu sürecin gerçekten gerçekleşmesinin "birçok nesil" alabileceği kanısındaydık. Ancak son aylarda yaşanan bir dizi olay bu süreci önemli ölçüde hızlandırmış görünüyor. Aslında ABD dolarının etkisindeki düşüş uzun zamandır aşikar - Harvard Üniversitesi ekonomisti ve kripto para eleştirmeni Kenneth Rogoff, ABD dolarının hegemonyasının zirvesinin 2015 civarında gerçekleştiğini ve Rusya-Ukrayna savaşının patlak vermesinden bu yana Rusya'ya uygulanan yaptırımlar nedeniyle bu eğilimin daha da hızlandığını belirtmişti.
Bir sonraki trend
Ama soru şu, alternatifler nerede? Parasal sistemin köklü değişimlere uğradığı ve parasal değerin temelinin yeniden tanımlandığı bir dönemde, altın ve son yıllarda büyük ilgi gören Bitcoin gibi değer saklama araçları özellikle önemli hale geliyor. Nitekim son haftalarda Bitcoin’in “dijital altın” olarak konumlandırılması, özellikle risk ayarlaması sonrası ABD hisse senetlerinin üstün performans göstermesi bağlamında giderek daha da belirginleşiyor, değer avantajı daha da belirginleşiyor. Coinbase Asset Management, yakın zamanda yayınladığı bir raporda, küresel değer saklama varlıkları pazarının önümüzdeki on yılda mevcut 20 trilyon ABD dolarından 53 trilyon ABD dolarına çıkabileceğini ve enflasyona göre ayarlanmış ortalama yıllık reel getiri oranının %6 olması beklendiğini belirtti.
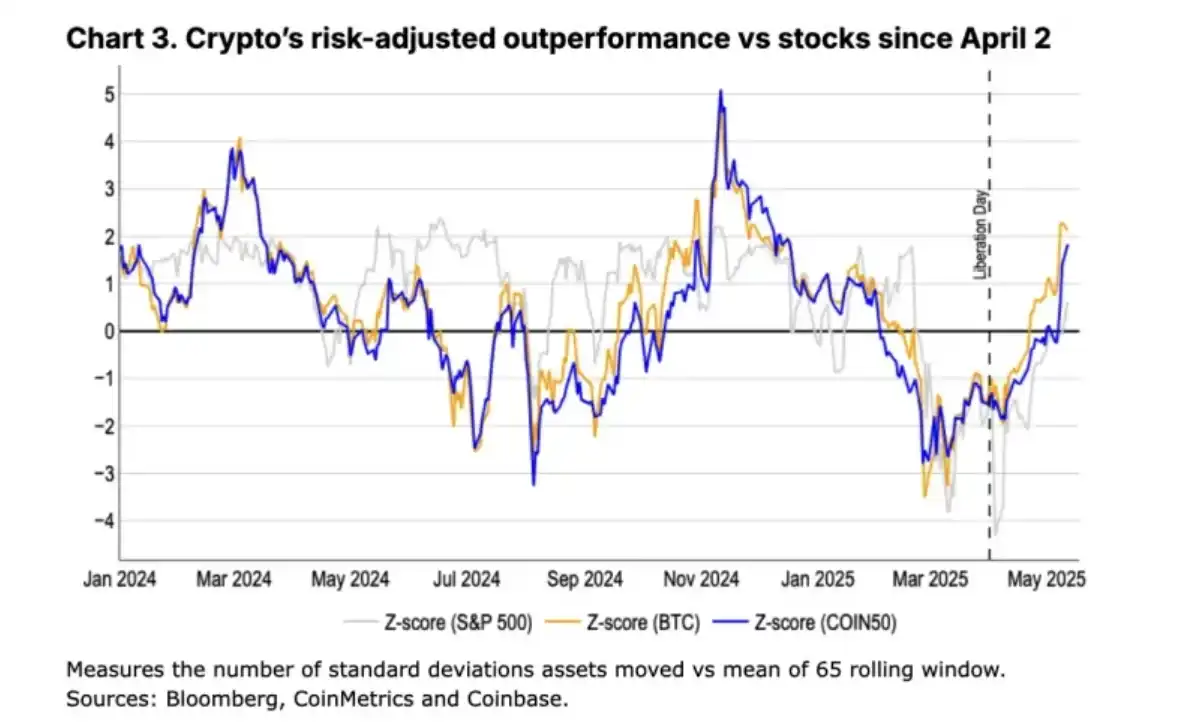
Mantık, Bitcoin ve altın gibi varlıkları yatırım portföyüne dahil etmenin riskleri çeşitlendirmeye (bunu daha önce analiz etmiştik) ve ekonomik sistemin dönüşümü sırasında getirilerin istikrarını iyileştirmeye yardımcı olabileceğidir. Bitcoin, altından daha oynak olmasına rağmen, daha yüksek potansiyel getirileri altının istikrarını tamamlayarak daha dengeli bir servet koruma stratejisi oluşturuyor.
Ayrıca, Bitcoin'in altından önemli ölçüde farklı olarak, keyfi hükümet kamulaştırmalarına ve sermaye kontrollerine tabi olmadığına inanıyoruz. Tipik bir örnek olarak, Roosevelt'in 1934 yılında altının özel mülkiyetini yasaklayan ve altının ABD Hazine Bakanlığı'nın gözetiminde tutulmasını zorunlu kılan Altın Yasası'nı imzalaması gösterilebilir. Uluslararası düzeyde, altın geleneksel finansal altyapıya ve fiziksel saklamaya (bankalar ve kasalar gibi) dayandığından, büyük ölçekte tutulduğunda yaptırım risklerine maruz kalmaktadır; Bitcoin ise her türlü gelir grubu tarafından dijital olarak otonom bir şekilde yönetilebilme özelliğine sahip. Örnek olarak 2022 yılını ele aldığımızda, Rusya'nın dost ülkelerde depoladığı 2.000 tondan fazla altın donduruldu ve nakite çevrilemedi. Sermaye kontrollerine gelince, önceki Arjantin hükümetleri sadece vatandaşların ABD dolarına erişimini kısıtlamakla kalmamış, aynı zamanda sermaye çıkışlarını önlemek için altın satışını da yasaklamıştı.
Bu nedenle, Bitcoin'i ulusüstü bir değer saklama varlığı olarak görüyoruz ve uluslararası ticarette parasal kredi oluşturmada benzersiz avantajlara sahip olduğuna inanıyoruz. Günümüzde küresel uluslararası ticaretin %80'inden fazlası hâlâ ABD doları üzerinden gerçekleşiyor (bkz. Şekil 4), ancak dünya giderek çok kutuplu bir sisteme doğru ilerlerken, giderek daha fazla ülke uluslararası ödemelerinde aracı olarak ABD dolarına olan bağımlılıklarının devam etmesinden rahatsızlık duyuyor. Ancak, mevcut alternatifler hala çok sınırlıdır.
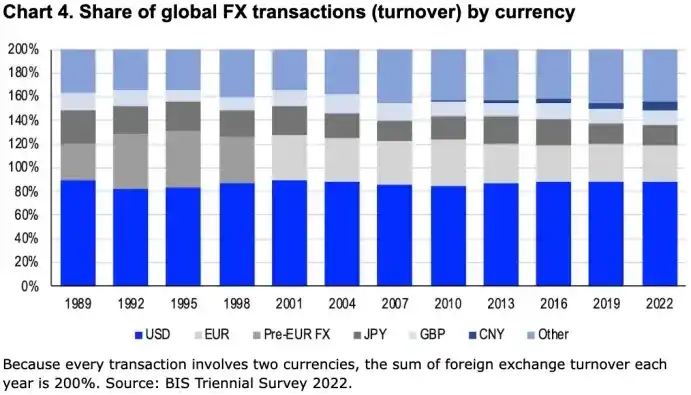
Örneğin, cari hesap fazlası olan bir ülkenin küresel çapta dolaşımda bulunacak yeterli parası olmayabilir (bu, ekonomist Robert Triffin tarafından ortaya atılan ve bu sorunu çözmek için yeni bir rezerv para birimi oluşturulmasını öneren "Triffin ikilemi" olarak adlandırılır). Aynı zamanda, avro bölgesinde mali politikanın yüksek düzeyde parçalanmış olması ve Avrupa Merkez Bankası'nın çok sayıda kurumsal kısıtlaması nedeniyle, avro dünyanın ikinci büyük rezerv para birimi olmasına rağmen, etkisi hâlâ ABD dolarına kıyasla çok daha azdır.
Sansüre dayanıklı ve egemenlik açısından tarafsız varlıkların (yani ulusüstü varlıkların) özellikle cari hesap fazlası olan ülkeler için politik açıdan hassas ticaret ilişkileri açısından daha cazip olacağına inanıyoruz. Elbette, bu tür varlıkların seçimi oldukça sınırlı, dolayısıyla Bitcoin şu an için en umut vadeden aday olabilir. Bu durum uzun vadede Bitcoin için büyük bir asimetrik yükseliş potansiyeli yaratabilir. Ancak, birçok ülkenin kendi para politikalarının kontrolünü bırakmak konusunda isteksiz olması nedeniyle, yaygın olarak benimsenmesinin sınırlı olabileceği unutulmamalıdır. Elbette, emtiaların çoğunun hala ABD doları üzerinden fiyatlandığı göz önüne alındığında, gerçek operasyonel perspektiften bakıldığında, Federal Rezerv'in dünyadaki çoğu merkez bankasının politika yönünü büyük ölçüde etkilediği görülmektedir.
Neden şimdi?
Bu nedenle, ikisi birbiriyle yakından ilişkili olmasına rağmen, "değer saklama varlıkları" ile "enflasyona dayanıklı varlıklar" kavramlarının karıştırılmaması gerektiğini vurguluyoruz. "Değer saklama varlıkları"nı, uzun vadeli yatırım döngüleri boyunca değerini koruyabilen varlıklar olarak tanımlarken, "enflasyona dayanıklı varlıklar"ı, fiyat şoklarına yanıt vermek ve kısa vadede satın alma gücünü korumak için kullanılan araçlar olarak tanımlıyoruz. Bir varlık yüksek kalitede bir değer saklama aracı olsa bile, enflasyona karşı etkili bir koruma sağlamayabilir; bunun tersi de geçerlidir.
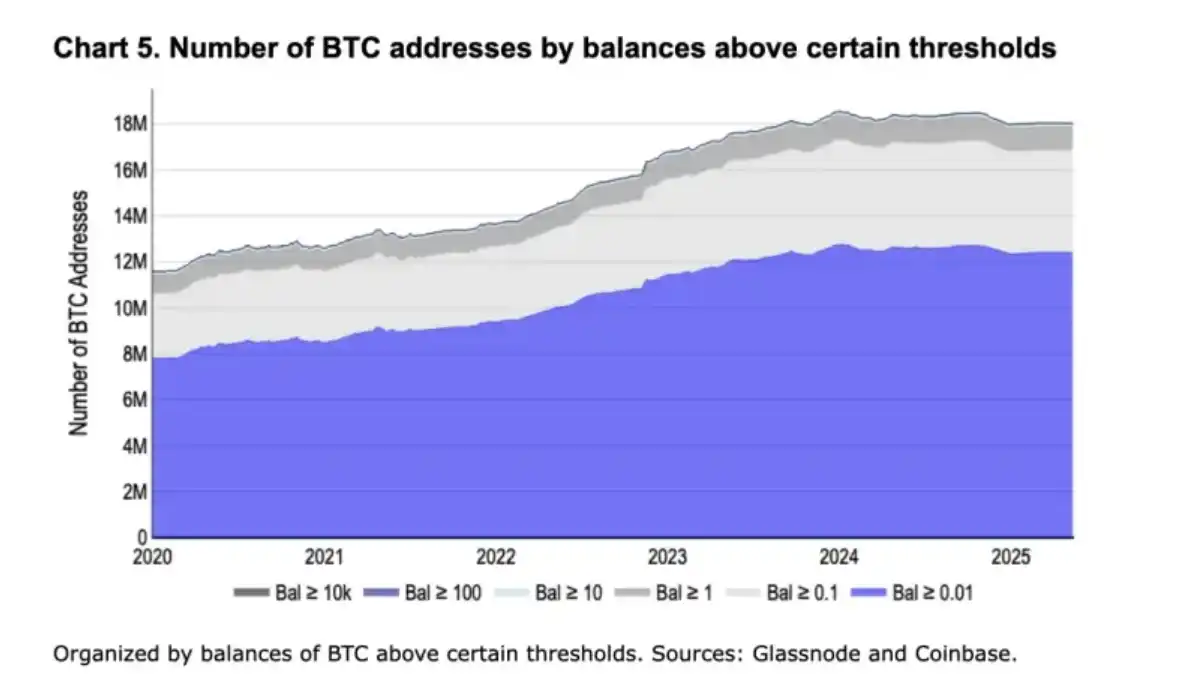
Bu perspektiften bakıldığında, özellikle kripto paraların gerçek anlamda ana akım pazara girmesinin beklendiği 2025 yılında, Bitcoin'e sermaye girişinin potansiyel ölçeğinin çok önemli olabileceğine inanıyoruz. Bitcoin varlıklarındaki artış (bkz. Şekil 5) esas olarak yatırım eşiğini önemli ölçüde düşüren spot Bitcoin ETF'leri gibi yatırım araçlarının piyasaya sürülmesinden kaynaklanmaktadır; Aynı zamanda piyasanın likiditesi ve derinliği de son beş yılda önemli ölçüde arttı. Bitcoin'in yanı sıra kripto ödeme alanı da gelişimini hızlandırmaya başladı ve giderek daha fazla kurumsal katılımcı, verimliliği artırma ve maliyetleri kontrol etme konusunda blockchain altyapısının benzersiz avantajlarını giderek daha fazla fark ediyor.
Bitcoin yatırımcı tabanının sürekli genişlemesi, bazı ülkelerin (ve bazı ABD eyaletlerinin) stratejik Bitcoin rezervleri (veya dijital varlık rezervleri) oluşturma yönündeki hamleleriyle birlikte ilerliyor. Beyaz Saray, Mart 2025'te ABD hükümeti tarafından ele geçirilen Bitcoin'i kullanarak, toplamda yaklaşık 198.000 BTC'den oluşan stratejik bir Bitcoin rezervinin resmen kurulması için bir yürütme emri çıkardı. Çin'in, henüz resmi olarak bir Bitcoin rezerv planı başlatmamış olmasına rağmen, çoğunluğu ele geçirilen varlıklardan olmak üzere yaklaşık 190.000 BTC'ye sahip olduğu tahmin edilen, dünyanın en büyük ikinci ulusal Bitcoin sahibi olabileceği belirtiliyor. Aynı zamanda Çek Cumhuriyeti, Finlandiya, Almanya, Japonya, Polonya ve İsviçre gibi ülkeler de Bitcoin'i ulusal rezerv sistemine dahil etmenin fizibilitesini araştırıyor.
Uluslararası Para Fonu (IMF) ve Dünya Altın Konseyi'nin verilerine göre ise 2024 yılı sonuna kadar dünyanın yer üstü altın rezervleri 216 bin tonu aşacak ve bunun yaklaşık yüzde 17'si (yaklaşık 3,6 trilyon ABD doları) ulusal merkez bankaları ve hazinelerde rezerv olarak tutulacak. Öte yandan, 2024'te döviz kuru dalgalanmalarından etkilenen küresel döviz rezervleri, 2024'ün dördüncü çeyreğinde 12,75 trilyon ABD dolarından 12,36 trilyon ABD dolarına düştü. Bu, altın varlıklarının (döviz rezerv istatistiklerine dahil olmayan) artık dünyanın birleşik uluslararası rezervlerinin yaklaşık %23'ünü oluşturduğu anlamına geliyor; bu oran on yıl önce sadece %10'du. Ayrıca, Basel III Anlaşması'nın 1 Temmuz 2025'te resmen yürürlüğe girmesiyle altın, Seviye 3 varlığından Seviye 1 "yüksek kaliteli likit varlık"a yeniden sınıflandırılacak ve bu durum varlık dağılımının küresel çapta dolarizasyondan arındırılmasını daha da teşvik edebilir.
ABD dolarına olan talep zayıfladıkça, gelecekte daha fazla ülkenin döviz rezervlerini çeşitlendirmeye çalışacağına inanıyoruz. Muhafazakar tahminlere göre, dünyadaki toplam uluslararası rezervlerin yalnızca %10'u Bitcoin'e tahsis edilirse, Bitcoin'in toplam piyasa değerinin uzun vadede yaklaşık 1,2 trilyon ABD doları artması bekleniyor.
Sonuç
Küresel para sistemi, ABD'nin mali ve ticaret politikalarına ilişkin artan endişeler ve doların hakimiyetinin giderek aşınmasıyla kendini gösteren büyük bir dönüşümden geçiyor ve bu durum alternatif değer saklama varlıkları için benzersiz gelişme fırsatları yaratıyor. Bitcoin'in egemen tarafsızlığı ve uluslararası yaptırımlardan muafiyeti nedeniyle giderek daha fazla ülke tarafından potansiyel stratejik rezerv varlığı olarak görüldüğüne ve gelecekte bu eğilimden önemli ölçüde faydalanmasının beklendiğine inanıyoruz. Aynı zamanda, Basel III Anlaşması'nda altın varlık kategorilerinin yeniden tanımlanması ve bazı merkez bankalarının altın alım hızının yavaşlaması bu yapısal değişimi daha da teyit ediyor. Genel olarak, dünyanın ABD dolarına olan geleneksel bağımlılığından uzaklaşma hızının arttığına ve Bitcoin'in gelecekteki küresel finans sisteminin önemli bir bileşeni olma potansiyeline sahip olduğuna inanıyoruz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







