



Web3 IPO: Fon Toplama İçin Yeni İpek Yolu

Orijinal başlık: "Web3 IPO: Finansmanın Yeni İpek Yolu"
Orijinal kaynak: Tiger Research Reports
Önemli noktalar
· Web3 şirketleri, yalnızca kurumsal yatırımcıların ve düzenleyicilerin güvenini kazanmakla kalmayıp aynı zamanda geleneksel finans piyasalarıyla derinlemesine entegrasyon sağlayan resmi bir düzenleyici çerçeve oluşturmak için stratejik bir araç olarak IPO'ları kullanırlar.
· Token finansman modeli, keskin fiyat dalgalanmaları, düzenleyici belirsizlik ve likidite yönetimi baskısı gibi yapısal kusurları ortaya koyarak, IPO'ya geçişin gerekliliğini vurgulamaktadır.
· Merkezi borsaların (Bithumb, Kraken), stablecoin ihraççılarının (Circle, Paxos) ve Web3 çözüm sağlayıcılarının (Chainalysis, Nansen) halka arz dalgasına öncülük etmesi, kurumsal fonlama kanallarını genişletmesi ve listeleme yoluyla küresel rekabeti güçlendirmesi bekleniyor.
1. Jetonlardan hisse senetlerine: Web3 sektöründe halka arz dönüşüm eğilimi
Stabil kripto para birimi USDC'nin ihraççısı Circle, ABD Menkul Kıymetler ve Borsa Komisyonu'na (SEC) ilk halka arz (IPO) başvurusunda bulundu. Bu hamle Web3 sektöründe halka arz yoluna yönelik yaygın bir ilgi uyandırdı.
Web3 şirketleri her zaman token finansman modelini tercih etmiştir: ICO (ilk coin arzı) ve IDO (merkezi olmayan borsa ilk arzı) aracılığıyla doğrudan perakende yatırımcılara ulaşmak ve gelecekteki token haklarını SAFT (Gelecekteki Tokenlar için Basit Anlaşma) aracılığıyla kurumsal yatırımcılara satmak. Bu yöntemler bir zamanlar Web3 sektörünün patlayıcı büyümesine katkıda bulunmuştu, ancak token fiyatlarındaki keskin dalgalanmalar ve düzenleyici belirsizlik kurumsal yatırımcıları etkilemeye devam ediyor ve token modeli kurumsal yatırımcıların yatırım getirilerini elde etmesini ciddi şekilde kısıtlıyor.
Bu bağlamda halka arz bir alternatif haline geliyor. Web3 şirketleri, halka arzlar aracılığıyla daha istikrarlı ve uzun vadeli finansal destek elde edebilir, proaktif uyum sayesinde hukuki belirsizliği azaltabilir, standartlaştırılmış bir kurumsal değerleme çerçevesi oluşturabilir ve daha geniş bir yatırımcı grubuna ulaşabilir. Bu raporda, Web3 şirketlerinin token modelinden halka arza geçişinin temel motivasyonları derinlemesine analiz ediliyor ve bu dönüşümün sektör ekosistemi ve gelecek beklentileri üzerindeki etkisi değerlendiriliyor.
2. Web3 şirketlerinin IPO tercihlerinin altında yatan mantık
2.1 Stratejik bir varlık olarak düzenleyici güven
Web3 şirketleri halka arzları “düzenleyici uyumluluk onay mührü” haline getiriyor. Tıpkı gıda şirketlerinin kalite sertifikaları aracılığıyla tüketici güvenini kazanması gibi, halka arzlar da Web3 şirketlerinin uyumluluk çabalarını pazara açıkça göstermelerine olanak tanır. Bu strateji, özellikle stablecoin ihracı ve saklama hizmetleri gibi güven odaklı iş alanlarında etkilidir.
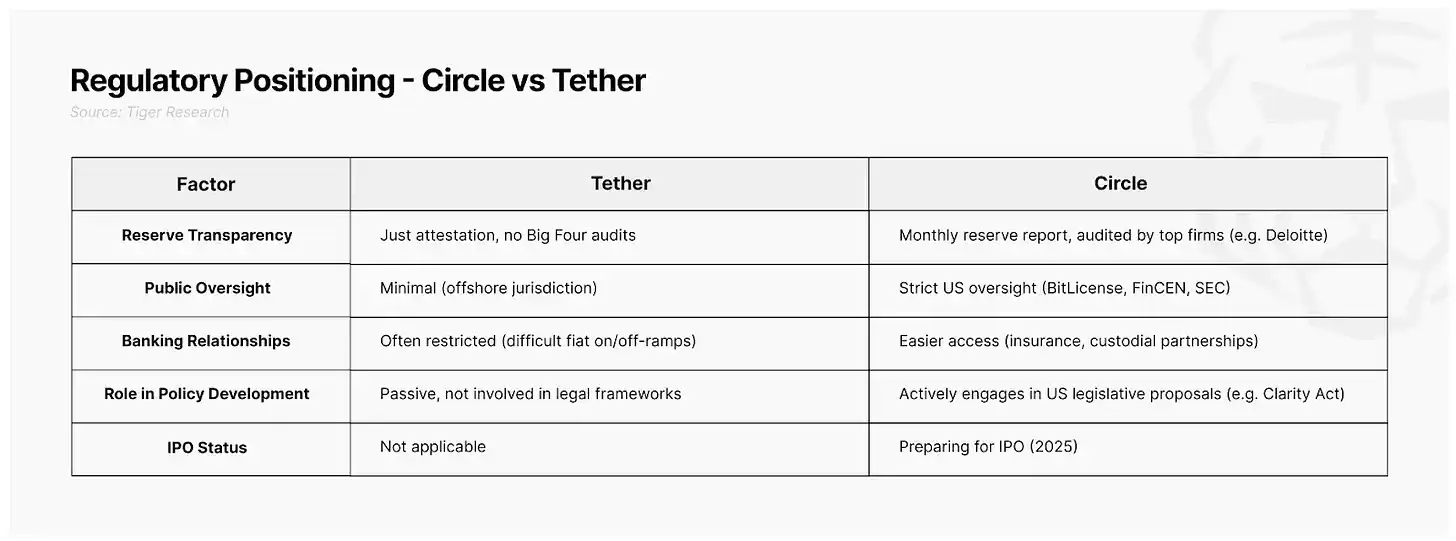
Circle'ın halka arz için devam eden çabaları stratejik değerini teyit ediyor. Şirket 2021'de bir SPAC listelemesi denedi ancak başarısız oldu ve şimdi 2025'in başlarında tekrar halka açılmayı planlıyor. Circle, 2018'den beri New York Eyaleti BitLicense'ı alarak ve düzenli olarak rezerv raporları yayınlayarak sabit kripto paraların güvenilirliğini sağladı, ancak resmi piyasa doğrulamasının olmaması yalnızca sınırlı bir güven kazandı. Halka arz, Circle'ın SEC'in standartlaştırılmış açıklama çerçevesi aracılığıyla güvenilirliğini resmen tesis etmesini sağlayarak, Tether'e benzer bir "piyasa erişim pasaportu" elde etmesini, küresel finans kuruluşlarıyla iş birliği yapmasını ve daha geniş yelpazede geleneksel pazarlara girmesini mümkün kılıyor.
Coinbase, halka arz yoluyla uyumluluk stratejisinin değerini doğrular. Borsa, halka arzından önce sıkı yasal uyumluluğa uydu ve borsaya açıldıktan sonra hızla etki alanını genişletti: BlackRock ile stratejik bir ortaklık kurdu, ETF saklama hizmetleri sağladı ve 150'den fazla devlet kurumuyla bağlantılar kurdu. Bu gidişat, kurumsal yatırımcıların Coinbase'in uyumluluk çabalarını halka arz yoluyla resmen tanıdığını ve bu tanınmanın güven oluşturmada önemli bir rekabet avantajına dönüştüğünü gösteriyor.
2.2 Token Finansmanının Yapısal İkilemi
Token finansmanı, Web3 sektörünün erken gelişiminde hızlı ve etkili bir finansman kanalı sağlayarak önemli bir rol oynar. Ancak şirketler, coin ihraç ettikten sonra benzersiz karmaşıklıklarla başa çıkmak zorundadır: yatırımcı kapsamını genişletmek için merkezi borsalara (CEX) güvenmek zorundadırlar ve borsalar önemli belirsizlik yaratmak için opak ve öznel listeleme standartları kullanırlar; Listeleme sonrasında doğrudan likidite sağlamaları veya piyasa yapıcılık işbirliğini garanti altına almaları gerekiyor. Buna karşılık, geleneksel halka arz süreci standartlaştırılmış prosedürleri ve net bir düzenleyici çerçeveyi takip eder.
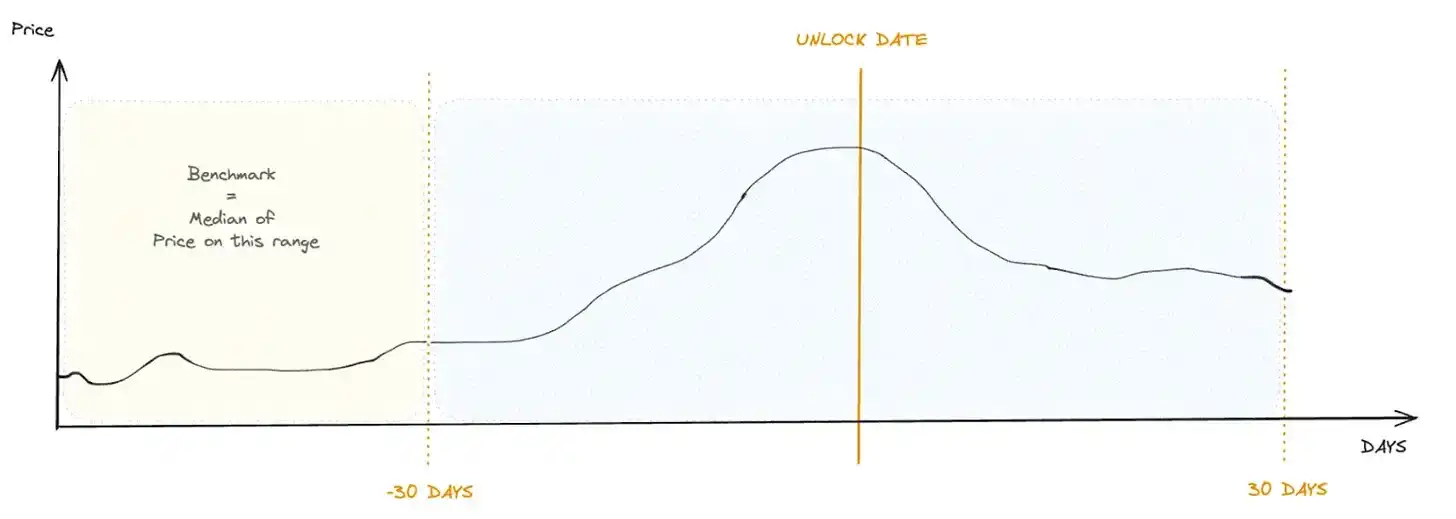
Token kilidini açma etkinliklerine genellikle fiyatlarda keskin bir düşüş eşlik eder. Kaynak: Keyrock
Fiyat oynaklığı bir diğer temel sorunu oluşturmaktadır. Büyük ölçekli token kilidinin açılması, piyasada ciddi fiyat dalgalanmalarına neden oldu. Keyrock verileri, kilit açma etkinliklerinin %90'ının fiyat düşüşüne yol açtığını ve takım token kilit açma etkinliklerinin ortalama %25 oranında fiyat düşüşüne neden olduğunu gösteriyor. Bu fiyat düşüşü, kurumsal yatırımcıların yatırımlarından getiri elde etmelerini zorlaştırıyor ve token modeline yönelik olumsuz algılarını güçlendiriyor.
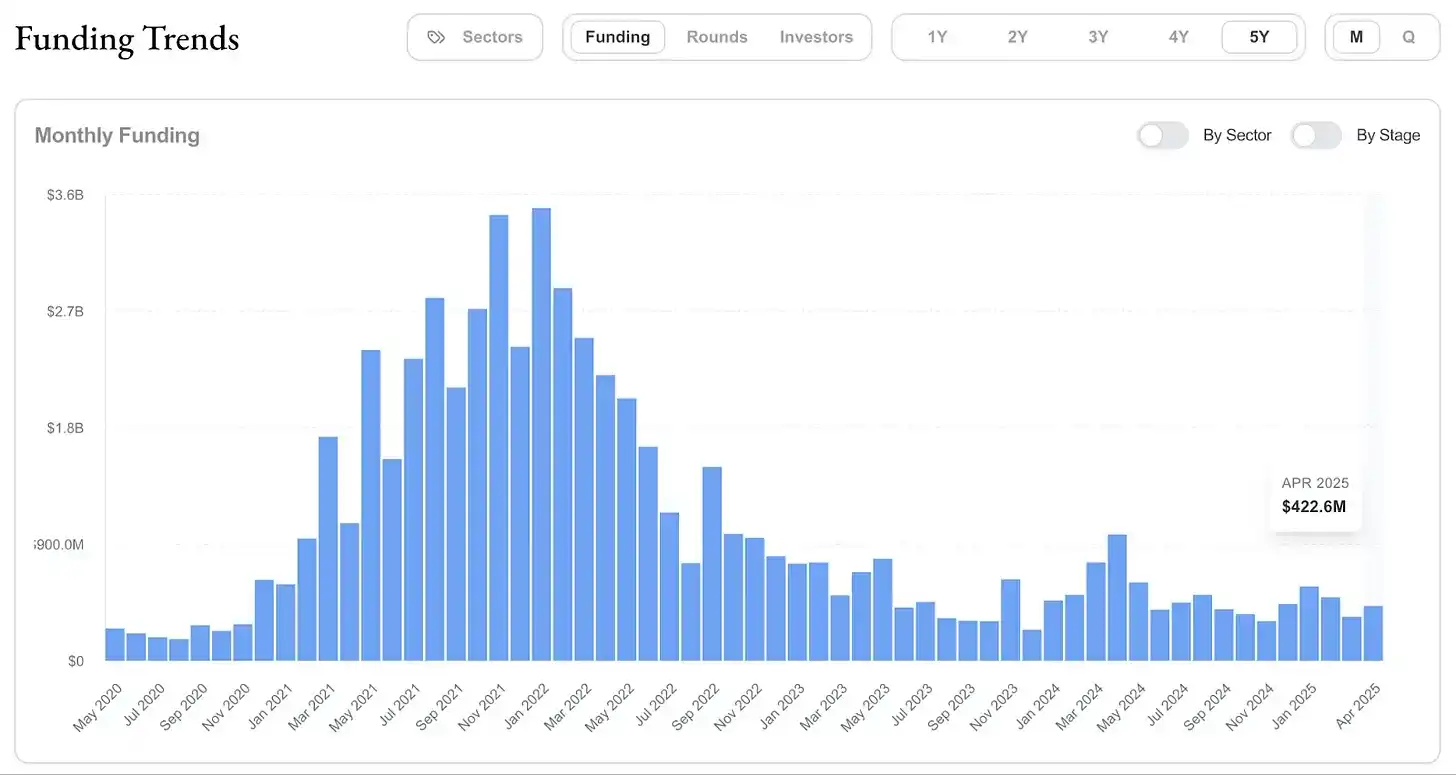
Kripto VC finansmanı düşüyor: 2021-2025, kaynak: Decentralised.co
Bu trend, kripto girişim sermayesi piyasasının görünümünü önemli ölçüde değiştiriyor. Decentralised.co'dan alınan verilere göre, küresel kripto girişim sermayesi yatırımları 2022'den 2024'e kadar %60'tan fazla düşecek. Singapur merkezli ABCDE Capital, yakın zamanda yeni proje yatırımlarını ve fon toplamayı askıya aldı ve bu durum piyasada gözle görülür bir değişime işaret ediyor.
İşletmelerin token ekonomik modelini operasyonel gerçeklikle etkili bir şekilde ilişkilendirmesi zordur. Aethir ve Jupiter, Web3 sektöründe önemli gelirler elde ettiler, ancak bu ticari başarılar nadiren token fiyatlarıyla ilişkilendiriliyor ve sıklıkla ticari odak noktasını bulanıklaştırıyor. Fireblocks ve Chainalysis, token ürünleri yerine çoğunlukla merkezi hizmetler sunmaktadır ve token ihraçları organik uyumdan ve net gereklilikten yoksundur. Token'ların kullanışlılığını tasarlamak ve doğrulamak, yalnızca mevcut işletmelerin odağını dağıtmakla kalmayıp aynı zamanda ek düzenleyici ve finansal karmaşıklıklar da getirerek Web3 şirketlerini atılımlar aramak için halka arzlara yönelmeye yönlendiren büyük bir zorluk haline geldi.
2.3 Yatırımcı kapsamını genişletin
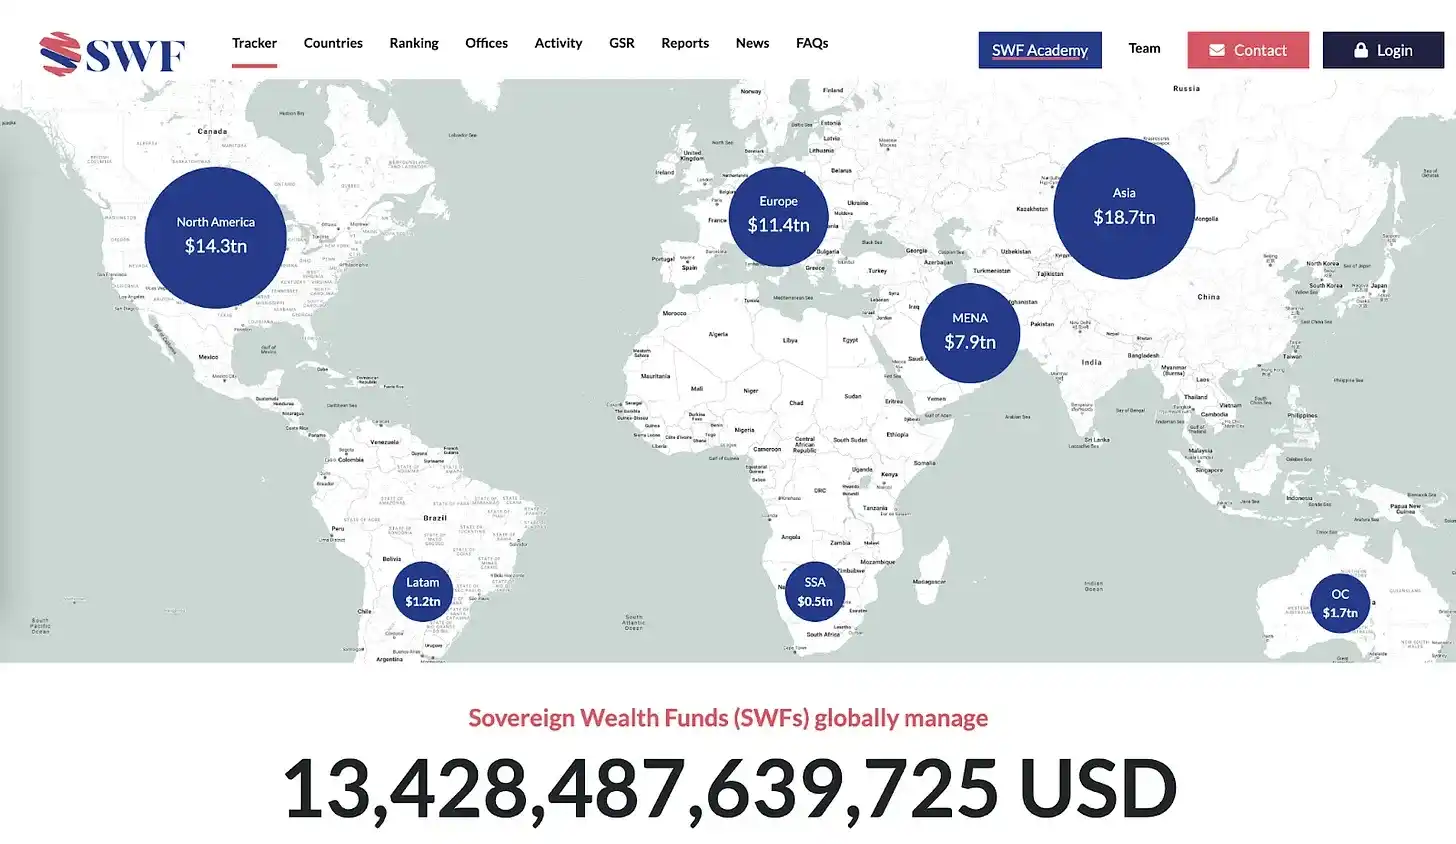
Küresel egemen varlık fonları 13 trilyon ABD dolarından fazla parayı yönetiyor, kaynak: globalswf.com
IPO, Web3 şirketleri için en büyük avantajı sağlıyor: Token finansmanıyla ulaşılması zor olan büyük kurumsal sermayeye erişim. Dahili uyumluluk politikası kısıtlamaları nedeniyle, geleneksel finans kuruluşları, emeklilik fonları ve yatırım fonları doğrudan kripto para birimlerine yatırım yapamazlar, ancak düzenlenmiş menkul kıymetler piyasalarında listelenen şirketlerin hisse senetlerine yatırım yapabilirler. Küresel egemen varlık fonları yaklaşık 13 trilyon dolarlık varlığı yönetiyor ve bu da Web3 şirketlerinin halka arzlar yoluyla erişebilecekleri potansiyel finansman havuzunun ölçeğini ortaya koyuyor.
Güney Kore ve Japonya gibi kripto para düzenlemelerinin sıkı olduğu bölgelerde bile halka arzlar etkili dolaylı yatırım kanalları yaratabilir. Koreli kurumsal yatırımcılar Bitcoin ETF'lerine doğrudan yatırım yapamasalar da Coinbase ve MicroStrategy gibi halka açık şirketler aracılığıyla kripto para piyasasına dolaylı olarak katılabilirler; Japon yatırımcılar, Metaplanet hisseleri aracılığıyla yüksek kripto işlem vergilerinden kaçınabilir ve verimli kripto varlık yatırım fırsatları elde edebilirler. Bu genişletilmiş erişilebilirlik, farklı yatırımcıların katılımını teşvik edecek ve düzenleyici çerçeve dahilinde yasal ve istikrarlı yatırım araçları sağlayacaktır.
2.4 Esnek bir finansman aracı olarak stratejik değer
Halka arz, işletmelerin büyük ölçekli sermayeyi etkin bir şekilde elde etmelerini sağlar. Coincheck ve Coinbase, halka arz yoluyla başarılı bir şekilde fon topladı ve radikal bir iş çeşitlendirmesi uyguladı: Coincheck, Nasdaq'ta listelenmesinden elde ettiği fonları Next Finance Tech'i satın almak için kullandı; Coinbase, FairX'i (türev borsası), One River Digital'ı (varlık yönetim şirketi) ve BUX Europe'u (AB pazarına giriş) satın alarak küresel rekabet gücünü artırdı. IPO fonlarının bu satın almalara ne kadarlık özel katkısı olduğu açıklanmasa da, genişleme stratejisi için önemli bir temel oluşturması muhtemel.
Halka arzlar ayrıca şirketlere birleşme ve satın almalar için ödeme aracı olarak hisse senedi kullanma olanağı da verir. Halka açık şirketler, hisse senedi karşılığında birleşme ve satın alma işlemlerini gerçekleştirebilir, böylece nakit veya dalgalı kripto varlıklara olan bağımlılıklarını azaltabilirler. Bu operasyon, sermayenin etkin bir şekilde yönetilmesine ve stratejik ortaklıkların kurulmasına olanak sağlıyor. Şirketler halka arz sonrasında da büyüme stratejilerine uygun, sürekli ve esnek finansman sağlamak amacıyla yeni hisse senedi ihracı, hisse senedine dönüştürülebilir tahvil ve bedelli sermaye piyasası araçları gibi çeşitlendirilmiş sermaye piyasası araçlarını kullanmaya devam edebilirler.
3. Web3 sektörü IPO pazarı için gelecek görünümü
Önümüzdeki birkaç yıl içinde, Web3 alanındaki IPO faaliyetleri önemli ölçüde artacaktır; bu yalnızca Web3'ün hızla kurumsallaşmasını yansıtmakla kalmayıp, aynı zamanda halka arzlar yoluyla büyük fonlar elde eden ve küresel genişleme sağlayan Coinbase gibi başarılı vakalardan da faydalanmaktadır. Bu halka arz dalgasına merkezi borsalar, saklama hizmeti sağlayıcıları, stablecoin ihraççıları ve Web3 çözüm şirketleri öncülük edecek.
3.1 Merkezi borsalar ve saklama hizmeti sağlayıcıları
Bithumb, Bitkub, Kraken gibi borsalar ve BitGo gibi saklama hizmeti sağlayıcıları halka arz için başlıca adaylardır. Bu şirketler, uyumluluk inşası ve varlık güvenliği yoluyla rekabet avantajları oluşturuyor ve halka arzlar yoluyla kurumsal güvenilirliklerini ve piyasa güçlerini artırmaları gerekiyor. Geliri kripto para piyasası döngüsüyle yüksek oranda bağlantılıdır ve halka arz fonları şirketin yeni iş alanlarını genişletmesine ve istikrarlı bir gelir elde etmesine yardımcı olacaktır.
3.2 Sabit kripto para ihraççıları
Circle'ı takiben, Paxos gibi uyumlu sabit kripto para ihraççıları halka arzlarla takip edebilir. Stablecoin piyasası şeffaf rezervlere ve net denetime önem veriyor. Halka arzlar hem bir uyumluluk çerçevesi sunabilir hem de piyasa güvenini oluşturabilir. AB MiCA ve ABD Stablecoin Yasası gibi küresel düzenlemeler gelişmeye devam ettikçe, halka arzlar ihraççılara önemli stratejik avantajlar sağlayacak.
3.3 Web3 çözüm şirketleri
Chainalysis ve Nansen gibi Web3 analiz şirketleri de halka arz için önemli adaylardır. Bu şirketler, hükümet ve kurumsal müşterilere profesyonel hizmetler sunuyor ve halka arzlar aracılığıyla piyasa güvenilirliklerini artırmaları ve küresel liderliklerini pekiştirmeleri gerekiyor. Halka arzdan elde edilen fonlar, sürdürülebilir kalkınmanın temellerinin atılması için teknoloji geliştirme, uluslararası genişleme ve yetenek kazandırma çalışmalarına yatırılacak.
4. Sonuç
Web3 sektöründe halka arzların yükselişi, ana akım sermaye piyasalarına doğru açık bir kaymayı işaret ediyor. Web3 şirketleri yalnızca halka arzlar yoluyla fon elde etmekle kalmıyor, aynı zamanda düzenleyici uyumluluğu resmileştiriyor, kurumsal yatırımcıları çekiyor ve küresel rekabet gücünü artırıyor. Kripto girişim sermayesinin giderek küçüldüğü bir ortamda, halka arzlar istikrarlı ve esnek bir finansman alternatifi sunuyor.
Ancak IPO tüm Web3 şirketleri için uygun değildir. Halka arzı seçen şirketlerin bile token finansmanından tamamen vazgeçmesi pek olası değil. Halka arzlar daha geniş fonlama kanalları, daha güçlü güvenilirlik ve küresel piyasalara daha kolay erişim sağlasa da, çok sayıda uyumluluk maliyeti, iç kontrol yapılandırması ve kamuya açıklama gerektirmektedir. Token modeli, erken aşamada hızlı finansmanı destekler ve aktif bir topluluk ekosistemini teşvik eder.
İşletmeler stratejik olarak iki modeli birleştirebilir:Borsalar, küresel genişlemeyi sağlamak için halka arzlar yoluyla kurumsal güven oluştururken, kullanıcı katılımını ve sadakatini artırmak için token'ları kullanır. Web3 şirketlerinin, iş modellerine, geliştirme aşamalarına ve pazar stratejilerine bağlı olarak IPO ve token ihracının optimum kombinasyonunu dikkatlice seçmeleri gerekiyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







