EigenLayer Stake: Potansiyel Servet Anahtarı mı Gizli Risk mi?
Orjinal Başlık: "EigenLayer Staking: Potansiyel Servet Şifresi mi Gizli Risk mi?"
Orjinal Yazar: Fishery, Biteye Ana Katılımcı
Son zamanlarda EigenLayer, ilk aşama Eigen havuzlama etkinliğini başlattı, piyasa çok ilgili, bu tur boğa piyasasında tekrar havuzlama yarışının öncüsü olarak görülüyor.
Şu anda Eigen sadece havuzlama işlevini açtı, henüz transfer işlemlerine izin vermiyor, bu nedenle Eigen havuzlamaya katılıp katılmama piyasada çok ilgili bir konudur.
Herkesin anlamasına yardımcı olmak için, bu yazı EigenLayer Staking'in mekanizmasını netleştirecek ve havuzlamadan elde edilebilecek ödülleri, potansiyel riskleri ele alacak; yazar en sonunda EIGEN'i havuzlamak konusundaki görüşlerini de paylaşacak.
İlk olarak, şunu açıkça belirtmek gerekir ki, EigenLayer'ın havuzlama mekanizması ve ETH ana ağı PoS havuzlama mekanizması arasında büyük farklılıklar var. Daha çok Cosmos topluluk havuzlama mantığına benzemektedir, hem havuzlama arayüzü yapısından hem de düğüm havuzlamasının pazarlamasından, Cosmos'un belirgin bir etkisi var, bu nedenle bir dereceye kadar Cosmos'un oynama stratejisi referans alınabilir.
01 EigenLayer: Ethereum Havuzlama
Havuzlama (yeniden havuzlama), Ethereum ana ağı üzerinde zaten havuzlanan ETH'nin tekrar kullanılması ve diğer projelerin güvenliğini desteklemek için kullanılması anlamına gelir. Bu şekilde, kullanıcılar sadece orijinal havuzlamadan geri dönüş elde etmekle kalmaz, aynı zamanda daha fazla proje desteğinde bulunarak potansiyel ödülü artırabilir.
2021 yılında kurulan EigenLayer, yeniden havuzlama konseptinin öncülerinden biridir, Ethereum ana ağı ile diğer uygulamalar arasında bir ara katman platformudur. Bu platform, ana ağ akıllı sözleşmelerinin dağıtımı yoluyla, havuzdakilerin ETH'lerini ve ETH havuzlama türetilmiş jetonlarını (LST) EigenLayer'a tekrar havuzlayabilmelerine izin verir.
2023 Haziranından bu yana, EigenLayer hızlı bir büyüme yaşadı, havuzlama toplam değeri 100 milyar doları aştı, bu da onu piyasadaki en büyük blokzincir protokollerinden biri haline getirdi, havuzlama toplam değeri, Aave, Rocket Pool ve Uniswap gibi birçok önde gelen merkezi olmayan finans (DeFi) platformundan daha fazla oldu.
Çift Havuzlama
Günümüzde, $Eigen jetonu piyasaya sürüldü, EigenLayer'ın kabul ettiği havuzlama varlıkları artık yalnızca ETH ve ETH LST'lerin yeniden havuzlanması hizmetini kapsamaz, aynı zamanda $Eigen ve gelecekte AVS'ler tarafından yayınlanacak yerli jetonların havuzlama hizmetini de içerir.
Bu, EigenLayer'ın yenilikçi Çift Stakeleme (Dual Staking) kavramını ortaya koyduğu şeydir: ETH serisi jetonlar için "tekrar stakeleme" hizmeti ile Eigen ağı jetonu "stakeleme" hizmeti bir bütün olarak EigenLayer'ın güvenliğinden sorumludur.
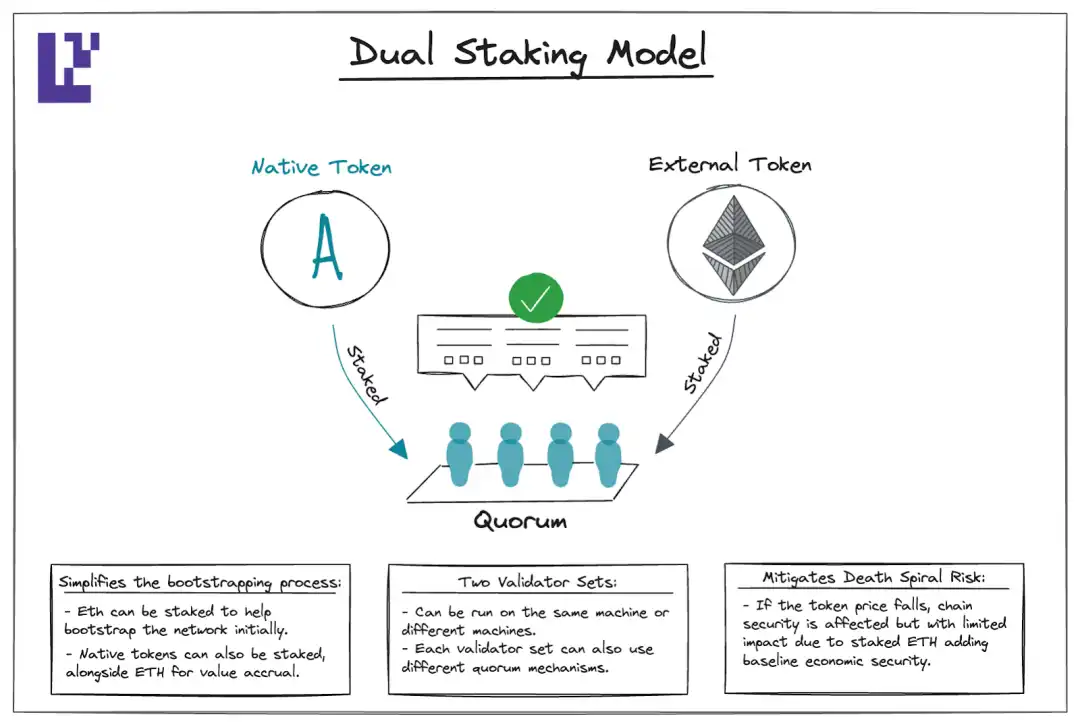
Çift Stakeleme'yi anlamak için önce Korumayı anlamak gerekir.
EigenLayer bağlamında, Korumam, bir varlık grubunun (tekrar stakeleme/stakeleme varlıklarının) AVS tarafından benimsenen paylaşılan güvenlik için oluşturulduğunu özel olarak ifade eder.
Düğüm (İşletmeci) işletmecileri, kendi düğümlerine stakeleme yaptıkları varlık yapısı ve AVS'nin tasarımı temelinde, bir veya daha fazla jetonun Koruması'na katılmayı seçebilirler.
Resmi açıklamalara göre, AVS ekibi, "Koruma" içindeki değer ayarlarını ve varlık bileşimini belirleyebilir ve Koruma ayarları sabit değildir, AVS başlatıldıktan sonra değiştirilebilir ve piyasa koşullarına hızla uyum sağlamak için değişebilir.
Çift Stakeleme'nin yeniliği, daha istikrarlı varlıkların güvenlik sağlamak için tanıtılması yoluyla, geleneksel Proof of Stake (PoS) ağlarında yerel jetonların aşırı miktarda yayılmasından kaynaklanan ağ güvenliği sorunlarını etkili bir şekilde hafifletir. Çift Stakeleme, Ethereum gibi dış piyasa fiyatı daha istikrarlı olan jetonların tanıtılmasıyla, ağa sürekli ekonomik destek sağlayarak, PoS ağının genel güvenliğini ve istikrarını korur.
Ağın sorunsuz çalışmasının ardından, iki jetonun stakeleme oranlarını ayarlama eğilimleri dikkate alınabilir, yani yerel jetonun ağı bağımsızlaştırma ve özgünlüğünü artırmak için yerel jetonun ağırlığını artırabilir.
Çift Stakeleme, ağın risk direncini artırmasına rağmen proje ekibine daha zengin bir ekonomik araç seti sunar, ancak yeni zorluklar ve riskler de beraberinde getirir.
İlk olarak, bu mekanizma belirli ölçüde proje jetonunun egemenliğini ortadan kaldırır, ağın asli jetonunun değerini ve kullanımını zayıflatır, bu nedenle egemenlik kaybının olumsuz etkilerini dengelemek için daha fazla güçlendirme gerekebilir.
Ayrıca, bu esnek stakeleme mekanizmasının, belli bir merkezileşme riskini de beraberinde getirdiği, özellikle Korumayı değiştirme kararının tamamen şeffaf olmadığı veya topluluk geniş çaplı olarak katılmadığı durumlarda, merkezileşme kararlarına yol açabileceği unutulmamalıdır.
Ve EigenLayer projesi, aynı çift stakeleme senaryosunda, Ethereum serisi jetonlara kıyasla yerel jeton Eigen'in çıkış süresinde değişen bir muamele görmektedir.
EigenLayer ana ağı akıllı sözleşmesi, LST jetonu ve Ethereum yeniden stakeleme için 7 günlük bir çekme gecikme süresi belirlerken, EIGEN jetonunun çekim penceresi 24 gündür.
Takımın para çekme süre farklılaşmasıyla ilgili açıklaması, gelecekte EIGEN'e daha fazla benzersiz özellik verileceğini belirtmektedir (daha uzun bir kilitleme süresi gerektirir), ancak hangi özelliklerin EIGEN'in ETH tabanlı kilitleme süresini 3 katına çıkaracağı henüz belirsizdir.
Mekanizmanın şeffaf olmayan durumlarda bu kadar uzun bir kilitleme süresi belirlemesi, şüphesiz EIGEN stakersına büyük bir risk getirecektir.
Genel olarak, ekonomik açıdan bir kazanım sağlamış ve projeye yüksek derecede esneklik ve genişleme olanağı sunmuş olsa da, bireysel katılımcılar gerçek uygulamada dikkatli olmalı, risklere karşı tedbirli olmalıdır, özellikle önemli protokol parametrelerinin ayarlanması ve kilitleme mekanizmasının değişikliği konularında, merkezileşme riskine karşı dikkatli olunmalıdır.
02 EigenDA
EigenDA, EigenLabs tarafından geliştirilen ve EigenLayer platformunda kurulan bir veri erişilebilirliği depolama çözümüdür. Bu sistem, 2024 yılının ikinci çeyreğinden itibaren ana ağda faaliyete geçmiştir.
EigenLayer belgelerine göre, avs yatırım parametreleri hakkında çok spesifik bilgiler bulunmamaktadır. Ancak EigenDA, ilk avs olduğu için EigenLayer avs yatırım parametrelerinin tasarım yaklaşımını EigenDA'nın parametrelerinden anlayabiliriz.
Belgelere göre, EigenDA'nın ana ağ ve Holesky test ağındaki aktif operatör düğmelerinin sayısı 200 ile sınırlıdır. Bu sınırlamanın nedeni, EigenDA'nın erişilebilirlik kanıtını Ethereum L1'e köprüleme maliyetinden kaynaklanmaktadır. Teknolojik gelişmelerle bu maliyetin düşmesi beklenmektedir, böylece operatör sayısının kısıtı gevşetilebilir.
Belgede düğümler için en azından şu varlık miktarını yatırma gerekliliği belirtilmektedir:
Ethereum (ETH) ağına katılan bir operatör en az 96 ETH yatırmalıdır; ancak EIGEN grubuna katılan bir operatör en az 1 EIGEN yatırmalıdır.
Şu anda yeni başlatılan bir PoS blok zinciriyle karşılaştırıldığında, EigenDA'nın düğüm sayısı çok fazla değil, Cosmos ağıyla benzer bir düzeydedir ve düğüm sayısına bir üst limit getirilmiştir.
Buna karşılık, diğer bilinen PoS blok zincirlerinde düğüm sayısına bir sınır getirilmemiş, ancak bir yatırım alt sınırı belirlenmiştir. Örneğin, Solana ve Avalanche'in her biri 1700'den fazla düğüme sahipken Ethereum'un milyonlarca doğrulayıcısı bulunmaktadır.
EigenDA, hem varlık hem de miktar açısından düğüm gruplarının sayısını kısıtlamıştır. Bu kadar katı koşullar altında, varlık gereksinimlerini karşılayan ancak 200 kişilik avs sınırlamasına ulaşamayan düğümlerin ortaya çıkması şaşırtıcı değildir. Şu anda EigenDA'da yalnızca 147 aktif düğüm bulunmaktadır.
Tabii ki, düğüm sayısı ve ağın güvenliği tamamen ilintili değildir, sadece referans ve yatay karşılaştırma amacı taşır.
Operatör sayısı maksimuma ulaştığında (200 kişi), yeni bir operatörün, mevcut en düşük ağırlığa sahip operatörün ağırlığının 1.1 katından fazla bir grup ağırlığına sahip olması gerekmektedir ki bu operatörü değiştirebilsin.
Burada büyük bir sorun var ve aynı zamanda restakeing'in çözmesi gereken temel bir problemdir:
Normal PoS zincirleri, düğümlerdeki yerel varlık durumunu kolayca denetleyebilir ve kurallara göre güncel ve geçerli düğüm kümesini otomatik olarak güncellerken, EigenLayer buna benzemez çünkü yeniden paylaşılan varlık Ethereum ana ağında olduğundan, EL düğümleri Ethereum ana ağının dinamiklerine doğrudan erişemez.
Dolayısıyla, üst düzey düğümün gereksinimleri karşıladığını kanıtlamak için güvenli, merkezi olmayan bir mekanizma gereklidir.
Eğer bu adım merkezi olmayan bir şekilde gerçekleşmezse, kötü niyetli bir kişi yasal olmayan bir şekilde düzgün bir düğümü değiştirme şansına sahip olabilir, buna bağlı olarak EL uzlaşmasını hedef alabilir.
Zorluk, bu sorunu çözmek için akıllı sözleşmeleri kullanmayı düşünmek gerçekçi olmamasından kaynaklanmaktadır çünkü zincir üzerinde sıralama yapmak veya öncelikli bir kuyruğu korumak hem maliyetli hem de karmaşıktır.
Bu sorunu çözmek için, EigenLayer alternatif bir çözüm benimsemiş ve zincir dışı dönüş yetkilendirici (Churn Approver) ile zincir üstü akıllı sözleşmelerin birlikte kullanıldığı bir yaklaşım getirmiştir.
Ağdaki operatör limitine ulaşıldığında, yeni bir operatör katılmak istiyorsa, yeni operatör "İşe Alım Onaylayıcısı"ndan imza alabilir, onaylayıcı yeni operatörün fon gereksinimlerini sağlayıp sağlamadığını kontrol eder, ardından imzayı sağlar, en sonunda imza ve operatör değişikliği bilgileri EigenDA akıllı sözleşmesine girilir.
Bu, zincir dışı imzalara dayalı bir mekanizma, işlem açısından kolaylık ve esneklik sunsa da, belirli bir merkezileşme riski de getirir.
Zincir dışı imza süreci, onaylayıcıların yanlış işlemesi veya sistem güvenlik açıkları nedeniyle etkilenebilir, böylece ağın merkezi olmayan doğası ve güvenlik garantisi riske girer.
Ayrıca, belgede bahsedilmediği üzere, İşe Alım Onaylayıcısının çevrimdışı kalma riski vardır, eğer zincir dışı doğrulayıcılar yeni düğümün çevrimiçi talebine yanıt vermezse, EigenDA doğrulayıcıları kurala göre değiştirme işlemini gerçekleştiremez ve dışlanması gereken doğrulayıcılar hâlâ doğrulamaya devam edebilir, ki bu oldukça riskli bir durumdur.
Bu nedenle, zincir dışı mekanizmaların dahil edildiği her noktada kullanıcıların özellikle dikkatli olmaları gerekmektedir.
03 Slash & Reward Mekanizması ve Staking Stratejisi
Ceza ve Ödül (Slash & Reward) mekanizması, tüm PoS ağlarının temel mekanizmasıdır, ancak EigenLayer'ın hızlı bir şekilde piyasaya sürülmesi nedeniyle henüz ceza ve ödül işlevini başarılı bir şekilde gerçekleştirememiştir.
Ödül kısmı herkesin bildiği gibi, üretim apr'si ile birlikte beklenen havuz paylaşımıdır. Ancak ceza (kesme, Slashing) kısmı daha karmaşıktır; bir işletici yükümlülüklerini yerine getirmezse, örneğin bir düğüm çökerse/çevrimdışı kalırsa belirli bir süre veya çift imza konusunda sorun yaşarsa, bu düğüme staking yapan kullanıcıların fonları belirli bir yüzdesi kesilecektir ve ayrıca düğüm apr yayımı durdurulabilir.
Lütfen dikkat, EigenLayer henüz detayları açıklamamıştır, yukarıdaki ceza ve ödül mekanizmasıyla ilgili açıklamalar diğer PoS projelerinin özetinden alınmıştır.
Yazarın görüşüne göre, bu işlem oldukça düşündürücüdür, çünkü kullanıcılar yeniden staking yaparken, bu kurallar henüz yürürlüğe girmemiştir ve çoğu kesim kesme işleminin varlığından haberdar değildir ve gelecekte bir gün, kullanıcının atanmış olduğu düğüm kötü davranışta bulunursa veya arıza olursa, kullanıcılar habersiz bir şekilde fon kaybedecektir.
Eğer yeniden staking yapan kullanıcılar fon güvenliği açısından düşünüyorsa, staking'i farklı işleticilere yaymaları önemlidir. Böylece riskler dağıtılarak, Kesme durumunda bile sadece bir kısmı kayıp yaşayacaktır.
Ayrıca EigenLayer ekosisteminin pazarlama ödüllendirme yönüne göre, en ünlü ve puan kısmi havuz paylaşımı planına sahip düğümü seçerek yeniden staking yapmak, açıkça beklenen kazancı elde etmenin en iyi yoludur, ancak bu tür teşvik önlemleri merkezsizlik ilkesine aykırıdır.
04 Sonuç
Restaking, yeni bir teknoloji olarak, sektör içinde ve dışında geniş çapta ilgi uyandırmaktadır. Özellikle, 15 Mart tarihli bir rapora göre, Ethereum ana ağı üzerindeki en büyük staking protokolü Lido'nun kurucu ortağı ve Paradigm'in, restaking alanına gizlice fon sağladığı Symbiotic adlı yeni bir projenin işaretini verdiği bildirildi, bu durum sektörün genel eğilimini doğrulamaktadır.
Ancak, restaking pazarının büyük bir gelişim potansiyeli taşısa da, bu makalede tartışılan EigenLayer'ın karşılaştığı teknik zorlukların ciddiye alınması gerekmektedir. Özellikle Ethereum ana ağı henüz restaking'i EIP'ye dahil etmemiştir.
Şu anda, ana ağın EigenLayer çıkış doğrulayıcılarından nasıl yararlanacağı hakkında bir öneri henüz kesinleşmemiştir, bu da belirsizlik yaratmaktadır. Teknolojinin eksikliği, restaking'e katılımın riskini artırmaktadır, özellikle varlık kesintiye uğrama (slashing) olasılığı söz konusu olduğunda.
Şu anda EigenLayer'ın tasarımı ekonomik faydaya daha çok odaklanmış durumda, teknik meseleler çözülebilirse, ekonomik fayda konusunda uzmanlaşmış bir proje elbette ki önemli getiriler sağlayacaktır.
Genel olarak, EigenLayer, yeniden değerlendirme dalgasında önemli pazar potansiyeli ve büyüme alanı sergilemektedir. Şu anda bazı teknik ve standartlaştırma zorluklarıyla karşı karşıya olmasına rağmen, bunlar büyümenin bir parçasıdır.
Bu sorunların giderek çözülmesiyle, EigenLayer'ın inovasyonu hızlandırırken aynı zamanda uzun vadeli ekonomik hedeflerine ulaşabileceğine inanıyoruz.
Orijinal Makale Bağlantısı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler