Ethereum'un yerel LST'si iki katmanlı staking ile tasarlanmıştır: Lido katili mi?
Orijinal başlık: Ethereum'a özgü LST tasarımları iki katmanlı staking: Lido'yu öldürecek mi? 》
Orijinal yazar: 0XNATALIE
Orijinal kaynak: Chainfeeds
Kısa bir süre önce, RocketPool, StakeWise ve Stader Labs dahil olmak üzere beş staking hizmet sağlayıcısı, doğrulayıcı payını %22'nin altında sınırlama sözü veren bağlayıcı bir teklifi ortaklaşa imzaladılar; ancak %32'ye kadar pazar payına sahip olan lider protokol Lido Finance bu konuda herhangi bir açıklama yapmadı. Ethereum topluluğu, Lido'nun likit staking piyasasındaki artan etkisi konusunda endişelerini dile getirdi ve topluluktan gelen eleştiriler artıyor. Peki Ethereum protokol katmanını doğrudan likidite staking'i gerçekleştirecek şekilde geliştirmek ve böylece uygulamaların aşırı pazar payının Ethereum'a yönelik oluşturduğu merkezileşme tehdidini ortadan kaldırmak mümkün müdür?
İki kademeli stake etme Fikir ilk olarak Nisan 2023'te Ethereum Vakfı'nda araştırmacı olan Dankrad tarafından önerildi. Tartışmanın ardından Ethereum Vakfı'nda araştırmacı olan Mike bunu daha da genişletti ve ayrıntılı olarak açıkladı. İki kademeli stake mekanizması, stake edilen ETH'yi kademeli bir fona benzer şekilde Node Operatör Tahvilleri (C1) ve Delege Edilen Hisse (C2) olmak üzere iki katmana ayırır. C1 hala kısıtlama riskine tabi olabilir, ancak C2 değil. Günümüzün LST ekosistemi, kullanıcıların düğüm operatörlerine olan güvenine dayanmaktadır ve temel amacı, sıradan kullanıcıların doğrulayıcıları seçerken katlanmak zorunda kaldıkları riskleri azaltmak ve sermaye verimliliğini artırmaktır.
İki kademeli stake tasarımı
Düğüm Operatörü Bonosu (C1): C1 sahipleri, ağ hizmetleri sağlayan ve ağın güvenliğini koruyan düğüm operatörleridir. Bu tahviller kesilebilir ve düğüm operatörleri ağ kurallarını ihlal ettiğinde stake edilmiş fonlar kaybedilebilir.
Temsilci Tokenları (C2): C2, temsilcinin düğüm operatörüne verdiği ETH'dir. C1'den farklı olarak, yatırılan ETH'nin bu kısmı kesilemez ve düğüm operatörünün stake ettiği fonlar kesilse bile, delege edenin fonları etkilenmez.
Delegasyon Oranı (g): Her C1, g adet C2'den delegasyon almaya uygundur. Bu parametre, kesilebilir fonlar (C1) ile kesilemez fonlar (C2) arasında maksimum oranın sağlanmasını garanti eder.
R1 (Düğüm Operatörünün Faiz Oranı): R1, düğüm operatörünün kazandığı faiz oranıdır ve genellikle düğüm operatörünün işletme maliyetlerini ve kesinti riskini karşılamak için R2'den daha yüksektir. Düğüm operatörlerinin, Ethereum ağının doğrulanmasına katılmalarını teşvik edecek yeterli ödülleri almaları gerekir.
R2 (Delege edenin faiz oranı): R2, delege edenin kazandığı faiz oranıdır ve delege ettiği hisse için aldığı ödülleri temsil etmek için kullanılır. Bu oran genellikle daha düşüktür çünkü ana paranın kesilme riski yoktur. R2, Ethereum için herhangi bir risk almadan sadece stake yaparak elde edilebilen “risksiz oran” olarak kabul ediliyor.
LST: Her bir C2 birimi, karşılık gelen yerel bir likidite stake token'ı üretecektir. Bu LST'ler her düğüm operatörü için benzersizdir ve onlarla yapılan delege etme yoluyla üretilir. LST için yalnızca kesilemeyen ETH basılabilir.
Bu iki faiz oranı tasarımın temel bileşenleridir. Eğer r1 çok yüksek ayarlanırsa, düğüm operatörü olma ödülü, devretme ödülünü aşar ve bu da daha fazla kişinin devretmek yerine düğüm operatörü olmayı seçmesine neden olabilir veya Lido gibi güven varsayımlarına dayanan bir LST katmanı olabilir, o zaman iki kademeli stake modeli orijinal anlamını yitirir. Eğer r1 çok düşük ayarlanırsa, insanların düğüm operatörü olmaları için yeterli teşvik olmayabilir, düğüm operasyonlarının karları sıkışır ve yalnızca verimli ve büyük ölçekli operatörler hayatta kalabilir, bu da düğüm merkezileşmesine yol açar.
İki kademeli stake modeli özellikleri ve potansiyel sorunlar
Bu modelde, C1'in her birimi belirli bir miktarda (katsayı g'dir) C2 ile ilişkilidir. Tipik olarak, C1, bir düğümün işletme maliyetini ve likit olmayan hisseleri tutmanın fırsat maliyetini telafi etmek için daha yüksek bir faiz r1 kazanabilir. Konsensüs katmanının güvenliği yalnızca aktivasyon ve çıkış kuyruklarını geçmesi gereken C1'e bağlıdır. C2 esnek bir şekilde yeniden devredilebilir.
Örneğin, Delegator 1 ve Delegator 2 adında iki delege ve Düğüm Operatörü A ve Düğüm Operatörü B adında iki düğüm operatörü vardır. Her düğüm operatörü, delegasyona hak kazanmak için 1 ETH tahvili sağlar ve bu tahviller faiz sınırlamasına tabidir ve kesilebilir. Aşağıdaki şekilde kırmızı ve mavi noktalı çizgiler dört katılımcının her birinin kazandığı faizi temsil etmektedir. Delege eden: devredilen hisse * r2 = faiz, düğüm operatörü: (delege edilen hisse + tahvil) * r1 = faiz. Düğüm operatörü A'nın g değeri 19'dur; bu da Temsilci 1'in, temsilcilik elde etmek için 1 ETH tahvili sağlayan düğüm operatörü A'ya 19 ETH temsilciliği yaptığı anlamına gelir. Delege 1'in kazandığı faiz 19*r2, düğüm operatörü A'nın kazandığı faiz ise 20*r1'dir.
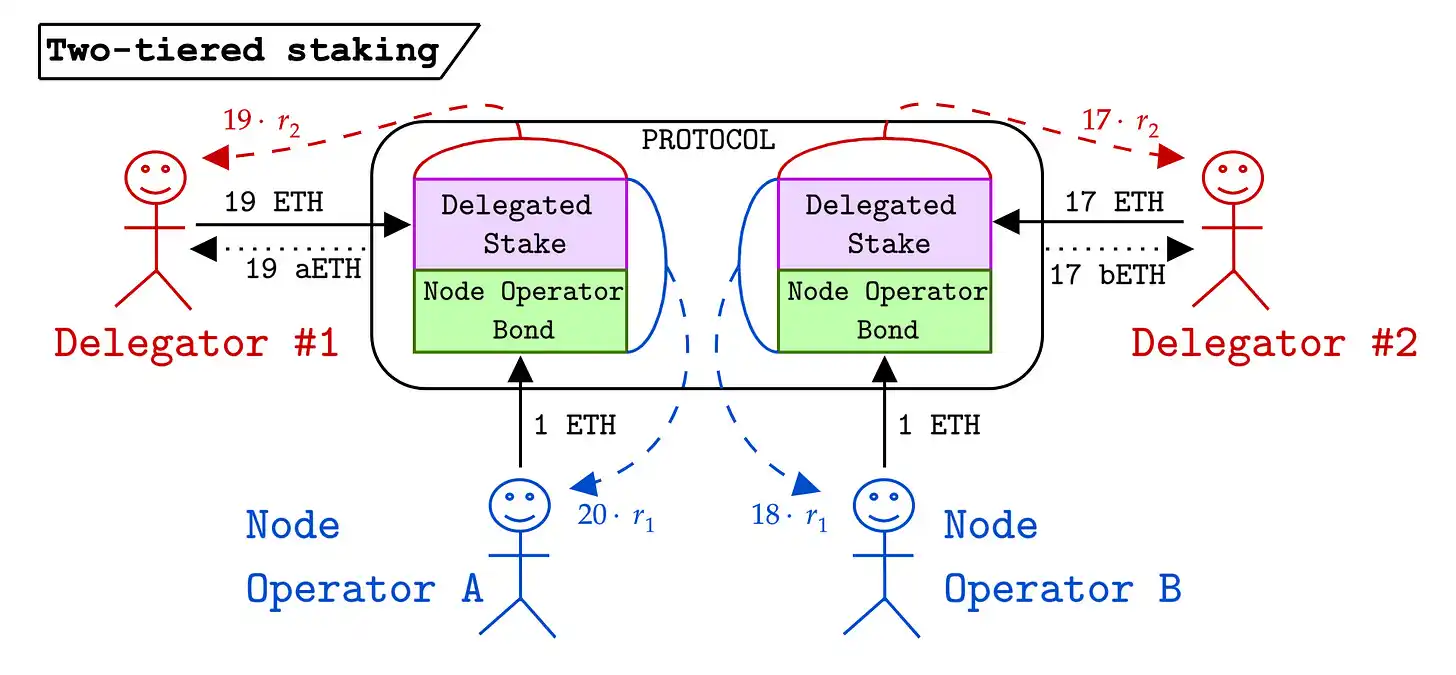
İki Kademeli Staking, hisseyi iki kademeye bölerek sermaye verimliliğini artırır ve böylece delege etme için daha fazla ETH kullanılmasına olanak tanır ve böylece likiditeyi iyileştirir. Yukarıdaki örnekten devam edersek, düğüm operatörü A'nın C1=1, C2=19'u (teminat oranı 1:19, kaldıraç 19 kat) vardır; bu da 20 ETH'den 19'unun dolaşımda olduğu ve sermaye verimliliğinin %95 olduğu anlamına gelir. B düğüm operatörü C1=1, C2=17'dir (teminat oranı 1:17, kaldıraç 17 kattır), bu da 18 ETH'den 17'sinin dolaşımda olduğu ve sermaye verimliliğinin %94,4 olduğu anlamına gelir. Buna karşılık, A sermaye açısından verimlidir ancak aynı zamanda risklidir çünkü ETH'nin daha büyük bir kısmı delege etme için kullanılırken, nispeten daha küçük bir kısmı da kesme için kullanılır.
Bu mekanizma, farklı faiz oranları ve ödül mekanizmaları aracılığıyla daha fazla insanın düğüm operasyonlarına katılmasını teşvik etmeyi ve ağın merkeziyetsizliğini iyileştirmeyi amaçlamaktadır. Ayrıca saldırganların, modeldeki stake edilmiş varlıkların bir kısmının artık kesilme riski altında olmaması nedeniyle ağa saldırmayı daha az maliyetli bulup bulmadıkları sorusunu da gündeme getiriyor. Eğer büyük çaplı bir saldırı gerçekleşirse, saldırganın tüm ağa saldırması yerine yalnızca kesilebilir kısma saldırması yeterli olacaktır; bu da teorik ekonomik güvenliği azaltacaktır.
Buna ek olarak, teklif bazı açık soruları da gündeme getiriyor ve bu konularla ilgili topluluk tartışmaları, araştırmacıların yeni modelin mevcut blok zinciri ekosistemiyle nasıl etkileşime girdiğini derinlemesine keşfetmelerine yardımcı olacak. Benim kişisel olarak daha çok ilgimi çeken sorular ise faiz oranlarının dinamik bir şekilde belirlenmesinin mümkün olup olmadığı, LST'nin piyasada tekel mi yoksa oligopol mü oluşturacağı, çeşitliliğin ve rekabetin nasıl sağlanacağıdır. Toplulukta daha fazla tartışma yapılmasını sabırsızlıkla bekliyorum.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler