Pendle'in hırsı: Stablecoin, RWA ve vadeli işlem sözleşmelerinin tüm getirisini yutmak
Getiri, finans dünyasının en eski araçlarından biridir.
Paranın etrafında döndüğü yerçekimi gibidir; finansal sistemdeki her doların akışını belirler. Getiri, finansal evreni yöneten baharat gibidir ve Pendle'ın planı, tüm getiriyi emen bir kara delik olmaktır.
Kara delik, yerçekimi o kadar güçlü olan bir gök cismidir ki ışık bile onun çekiminden kaçamaz.
Pendle V2 ve Boros birlikte bir sistem oluşturur; amaç, dünyadaki her türlü getiri biçimini kendine çekmektir.
V2, zincir üstü tokenlarda var olan tüm getiriyi üstlenirken Boros geri kalanı kapsar; buna vadeli işlem piyasasında yılda yüz milyarlarca dolar hacminde el değiştiren fonlama oranları da dahildir.
Beş yıllık inşanın ardından Pendle, başlangıçta birkaç dağınık likidite havuzundan oluşan bir protokolden DeFi'nin sabit getiri ve faiz oranı temel katmanına dönüşmüştür.
Bugün yeterli likiditeye, ekosistem entegrasyon yeteneğine ve zincirler arası bağlantı kapasitesine sahiptir; böylece kripto piyasasındaki her türlü getiri sorunsuz şekilde fiyatlandırılabilir ve sabit getiri olarak kilitlenebilir.
Boros ise daha önce kimsenin gerçekten çözemediği bir diğer halkayı tamamlar: fonlama oranları için tam anlamıyla işlem görebilecek ve değer üretebilecek bir piyasa sağlar.
Altyapı giderek olgunlaşırken, bu döngüde üç kripto alanı temasının yüksek büyüme göstereceğinden, hatta oyunun kurallarını değiştireceğinden eminiz ve Pendle bu yaklaşan dalgaları karşılamak için şimdiden konumlanmıştır:
· Stablecoin
· Tokenize RWA
· Vadeli işlemler
İlk Dalga: Stablecoin
Stablecoin hiçbir zaman modası geçmeyen bir konudur.
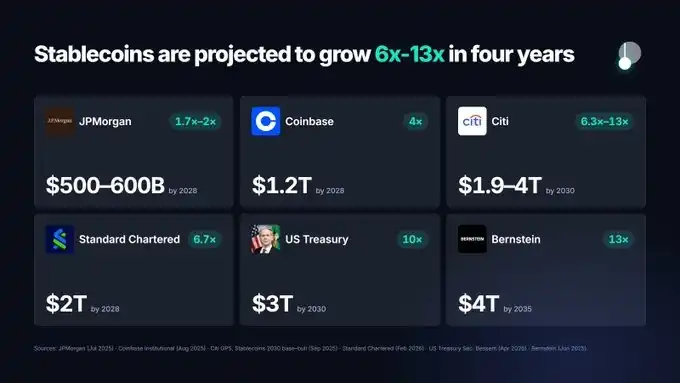
Sektör liderlerinin ve kurumların çoğu, stablecoin piyasasının gelecekte büyük ölçüde büyüyeceğini öngörüyor; bankalar ve ödeme ağları da bu piyasaya girmeye hazırlanıyor.
2026 Eylül ortası itibarıyla toplam stablecoin arzı yaklaşık 300 milyar dolar olup yıllık bazda %14 artmıştır.
Citigroup'in 2030 yılı için stablecoin piyasa büyüklüğüne ilişkin temel tahmini 1,9 trilyon dolar iken, Standard Chartered 2028 yılına kadar bu büyüklüğün 2 trilyon dolara ulaşacağını öngörüyor — bu da mevcut seviyenin yaklaşık 6 katı anlamına geliyor.
Düzenleyici çerçeveler de yürürlüğe girmeye başladı.
Paxos tarafından piyasaya sürülen USDG'nin arkasında, üyeleri arasında Kraken, Robinhood, Galaxy ve Mastercard'ın bulunduğu Global Dollar Network konsorsiyumu yer alıyor.
Şu anda USDG, Pendle üzerinde bir piyasa oluşturmuş durumda ve oldukça iyi bir performans sergiliyor.
Bu yılın başlarında Pendle, bir dönem Ethereum üzerindeki en büyük USDG sahibi oldu ve toplam arzın %27,9'unu oluşturdu.
USDG'nin Pendle'de listelenmesinden bu yana iki aydan kısa bir süre içinde, Pendle üzerindeki büyüklüğü 0'dan 121 milyon dolara yükseldi.
X Layer'da Pendle'in USDG piyasası tek başına tüm zincirin TVL'sinin %40'ını oluşturuyor.
Stablecoin'ler her zaman Pendle'in en temel iş kollarından biri olmuştur.
Stablecoin ihraççıları için, yalnızca Pendle ekosistemine entegre olmak bile muazzam bir ürün faydası ve dağıtım kapasitesi sağlayabilir.
Bu yıl içinde Pendle üzerindeki stablecoin havuzları 6 milyar dolar nominal işlem hacmi üretti.
Aslında bu durum ilk kez ortaya çıkmıyor.
Zirve döneminde Ethena'nın TVL'sinin yaklaşık yarısı — 7 milyar dolara yakın — Pendle'de bulunuyordu.
Bu yıl Monad üzerinde, yalnızca AUSD ile ilgili piyasaların TVL'si yaklaşık 230 milyon dolara ulaştı ve Pendle bir dönem AUSD toplam arzının %78'inden fazlasını oluşturdu.
Bu model o kadar sık tekrarlandı ki Dune bunun için özel bir isim bile verdi: "Pendle Effect", yani "Pendle Finance bir token için PT/YT piyasası açtıktan sonra o tokenın yaşadığı talep artışı".
Stablecoin dalgası büyüdükçe Pendle de onunla birlikte büyüyecek.
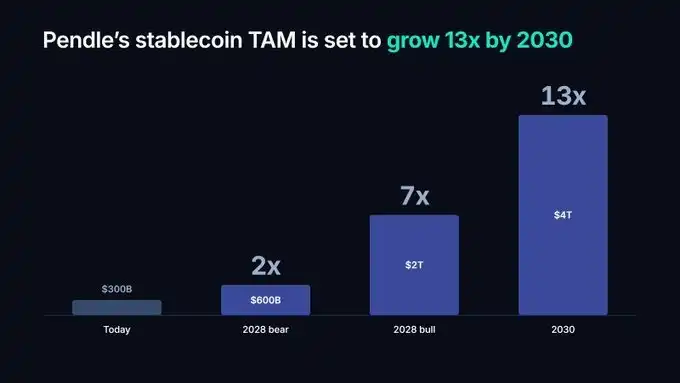
JPMorgan'ın en kötümser tahminine göre bile stablecoin arzı gelecekte yalnızca iki katına çıksa dahi, Pendle için stablecoin ile erişilebilir pazar önümüzdeki bir buçuk yıl içinde yine iki katına çıkacak ve dört yıl içinde on kat büyüyecektir.
İkinci Dalga: Tokenize RWA
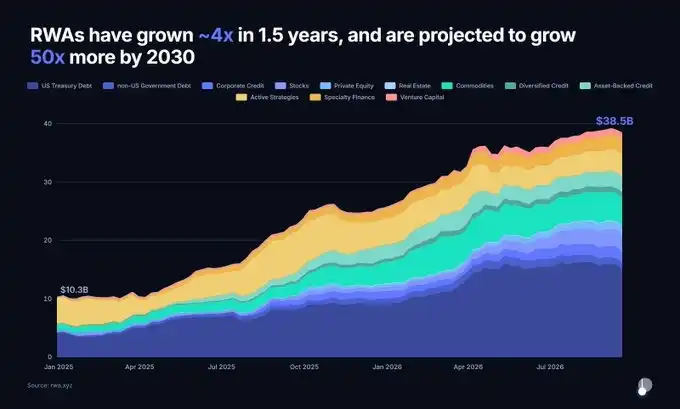
Stablecoin'ler hariç olmak üzere, tokenize gerçek dünya varlıklarının (RWA) büyüklüğü 2025 başında yaklaşık 10 milyar dolardan bugün yaklaşık 39 milyar dolara yükselmiştir.
İki yıldan kısa sürede büyüklük yaklaşık 4 kat artmıştır.
Bunlar arasında ABD Hazine tahvilleri, özel kredi, emtialar ve tokenize hisse senetlerinin büyüklüğü artık ayrı ayrı 1 milyar doları aşmıştır.
Piyasanın 2030 yılı RWA büyüklüğüne ilişkin tahminleri büyük farklılık göstermektedir.
Muhafazakâr tahminler yaklaşık 2 trilyon dolar iken, daha iyimser tahminler 16 trilyon doları aşmaktadır.
En temkinli tahmin bile bu pazarın dört yıldan kısa sürede yaklaşık 50 kat büyüyeceği anlamına gelmektedir.
RWA, 2026'da Pendle'ın en önemli gelişim hatlarından biri haline gelmiştir.
Bu yıl Pendle'da listelenen pazarların 66'sı RWA ile ilgili olup ABD Hazine bonoları, özel kredi, STRC temettüsü, tokenize hisse senetleri ve hesaplama gücü altyapısı gibi varlıkları kapsamaktadır.
Bu pazarların kayda değer düzeyde varlık büyüklüğü ve kullanıcı aktivitesi kazanmasına da yardımcı olduk.
Şu anda RWA tarafından desteklenen 210 milyon dolar değerinde PT, Morpho üzerinde teminat olarak kullanılmaktadır.
Bu yıl Mayıs ayında Pendle'daki STRC pazarının TVL'si bir ara 500 milyon doları aşmış, kümülatif işlem hacmi 977 milyon doları geçerek tüm ekosistemin en önemli aktivite kaynağı haline gelmiştir.
USDai, hesaplama gücü altyapısını tokenize etmektedir.
Bu yılın başlarında Pendle'daki TVL'si bir ara 568 milyon dolar zirvesine ulaşmış, toplam işlem hacmi ise yaklaşık 2,5 milyar dolar olmuştur.
Partners Group bünyesindeki bir fon da yakın zamanda Pendle'da listelenmiştir.
Bu, 185 milyar dolar varlık yönetimi altına sahip tanınmış özel sermaye kuruluşunun yatırım stratejisinin resmen Pendle ekosistemine girdiği ve aynı zamanda potansiyel olarak devasa büyüklükte başka bir varlık giriş kanalının açıldığı anlamına geliyor.
Pendle halihazırda bazı başarılar elde etmiş olsa da, şu anda hâlâ çok erken bir aşamada olduğumuzu düşünüyoruz.
Robinhood'un son dönemdeki bir dizi inovasyonu, sorunsuz tokenizasyonun ürün-pazar uyumunu henüz yeni göstermeye başladığını ve zincir üstü ile zincir dışı arasındaki sınırın hızla bulanıklaştığını ortaya koyuyor.
Bu dalganın gerçekten tamamen serbest kaldığında tüm sektör üzerinde yapısal bir etki yaratacağını öngörüyoruz.
RWA dalgası genişledikçe, Pendle de birlikte büyüyecek.
Bu arada: Önümüzdeki birkaç hafta içinde, başlangıçta getirisi olmayan varlıkların da degen kullanıcılara daha uygun bir şekilde PT/YT olarak bölünebilmesini sağlayacak yeni bir teknolojik inovasyonu duyuracağız.
Beklemede kalın.
Üçüncü Dalga: Sürekli Vadeli İşlem Sözleşmeleri
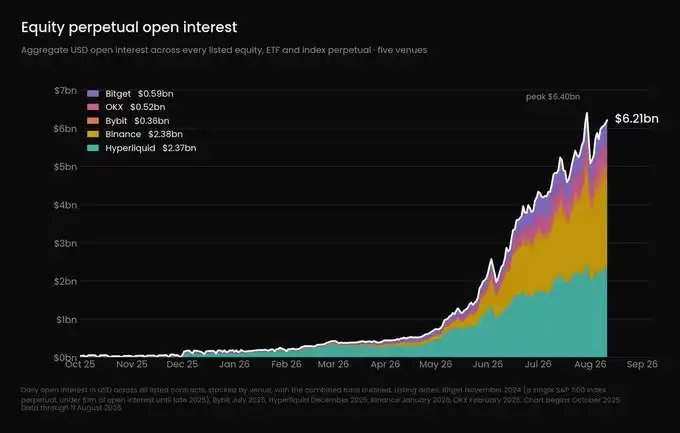
Kaynak: https://ethena.fi/blog/extending-the-basis-trade-to-equities
Ethena'nın vardığı sonuç şu: Hisse senetleri ve emtialara bağlı sürekli vadeli işlem sözleşmeleri, kripto sektöründe hâlâ 100 kat büyüme potansiyeli taşıyan ender fırsatlardan biri.
Bu değerlendirmeye katılıyoruz.
Şu anda hisse senedi sürekli vadeli işlem sözleşmelerinin açık pozisyon hacmi yaklaşık 6 milyar doları aşmış durumda ve altı ay içinde 10 kattan fazla büyüdü.
Bu yıl içinde Hyperliquid'deki hisse senediyle ilgili ürünlerin işlem hacmi 4 milyar dolardan 212 milyar dolara yükseldi.
SpaceX halka arz olduğunda, fiyat keşfi hisse senedi resmi olarak işlem görmeye başlamadan önce bile sürekli vadeli işlem piyasasında gerçekleşti.
New York Borsası'nın ana şirketi ICE, OKX'e ortak oldu ve aynı zamanda kendi Brent ve WTI göstergelerini OKX'in sürekli vadeli işlem piyasasına dahil etti.
Kalshi de ABD'de CFTC tarafından düzenlenen ilk sürekli vadeli işlem sözleşmelerini piyasaya sürdü.
Sürekli vadeli işlemler, hızla her türlü varlık için fiili 24/7 kesintisiz işlem piyasası haline geliyor.
Bu süreçte ortaya çıkan fonlama oranları da göz ardı edilemeyecek kadar önemli hale geldi.
Ethena'nın da belirttiği gibi, bu sürekli vadeli işlemler çok yüksek fonlama oranlarıyla birlikte geliyor.
Bu yıl Mayıs ayında, Hyperliquid'de açık pozisyon hacmine göre ağırlıklandırılmış ortalama fonlama oranı yıllıklandırılmış olarak %14'e ulaşırken, Binance'teki ortalama %17,5'e ulaştı.
Ham petrol sürekli vadeli işlemlerinin fonlama oranı volatilitesi, BTC fonlama oranının 14 katıdır.
İşlem günlerinin %40'ında ham petrol fonlama oranı pozitif ve negatif değerler arasında gidip geliyor.
6 Nisan'dan 14 Nisan'a kadar petrol fiyatı 113 dolardan 91 dolara düştü.
Short yönü tamamen doğru olsa bile, short pozisyonlar fonlama oranı nedeniyle büyük miktarda kâr kaybetti.
Bu kadar yüksek volatilite karşısında Boros, fonlama maliyetini kilitleme imkânı sunuyor.
Kullanıcılar bu sayede sabit getirili carry trade oluşturabilir veya sadece fonlama oranının yükselip düşeceğine dair bahis oynayabilir.
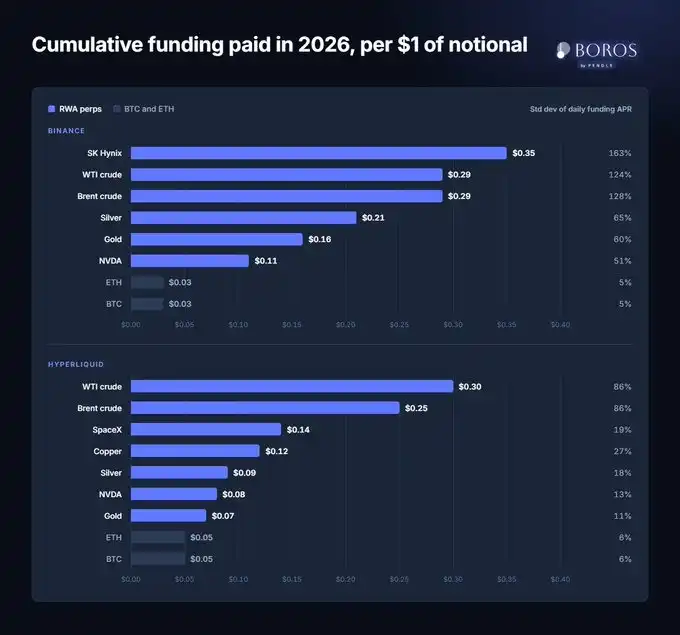
Bu yıl Binance'te, 1 dolar nominal değerinde BTC sürekli vadeli işlem tutmak için yaklaşık 0,03 dolar fonlama ücreti ödenmesi gerekiyor.
SK Hynix sürekli vadeli işlem tutmanın maliyeti ise 0,35 dolara kadar çıkıyor.
BTC günlük fonlama oranının standart sapması yaklaşık %5.
Altın ve gümüşte bu oran %60 ila %65'e, SK Hynix'te ise %163'e ulaşıyor.
RWA'nın fonlama oranları, daha önce gördüğümüz hiçbir şeye benzemiyor.
Hiçbir işlem masası veya trader, bu kadar şiddetli dalgalanan pozisyon maliyetine katlanarak yüksek kaldıraçlı bir pozisyonu uzun süre sürdüremez.
Her yeni RWA sürekli sözleşmesi piyasaya sürüldüğünde, yeni bir fonlama maliyeti ortaya çıkar.
Ayrıca farklı işlem platformları arasındaki fonlama oranları neredeyse hiçbir zaman tam olarak aynı olmaz.
CrossEx gibi prime broker'larla işbirliği yaparak Boros, kullanıcıların bu tür arbitrajı gerçekleştirmesine yardımcı oldu ve oldukça kolay bir şekilde %30 ila %40 arasında yıllık getiri elde edilmesini sağladı.
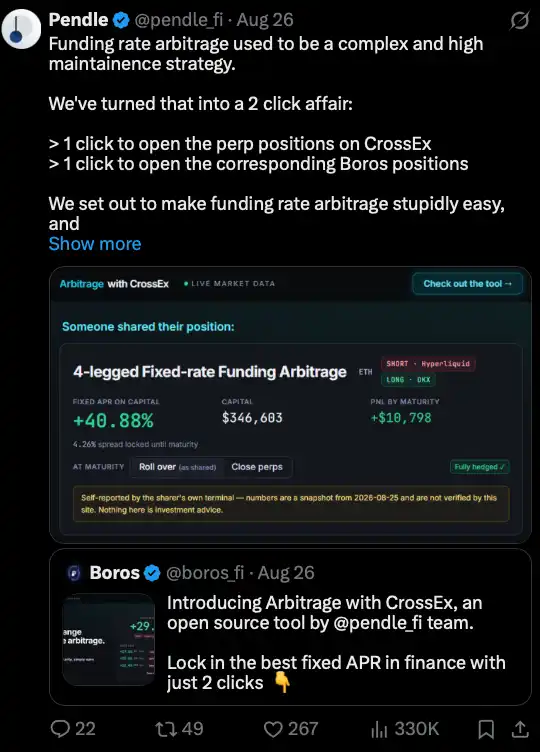
Arbitrage, Boros tarafından sunulan ve platformlar arası fonlama oranı arbitrajını iki tıklamayla tamamlanabilecek bir işleme dönüştüren bir üründür.
Şu anda sunulan arbitraj fırsatları cazip olmaya devam ediyor ve yıllık getiri oranı kabaca %20 ila %40 arasında seyrediyor.
Sürekli sözleşmeler küresel finansal altyapının bir parçası haline geldi ve gelecekte ölçeği yalnızca büyümeye devam edecek.
Fonlama oranları giderek yaygın bir finansal değişken haline geldikçe, piyasa sonunda fonlama oranlarını yönetmek, işlem yapmak ve sabit getiri kilitlemek için bir yere ihtiyaç duyacaktır.
Sürekli sözleşme dalgası genişledikçe, Pendle de birlikte büyüyecek.
Pendle'ın Çekiciliği
Evet, bu üç dalganın kendisi de son derece çekici.
Ama neden özellikle Pendle?
Basitçe söylemek gerekirse, Pendle'ın bu "dev ağzına" girmek, birinci sınıf dağıtım kapasitesine, eksiksiz bir kullanım senaryosu ekosistemine ve en önemlisi likiditeye erişebileceğiniz anlamına gelir.
Daha önce bahsedilen "Pendle Etkisi", Pendle'ın varlık dağıtımı konusundaki etkisini zaten ortaya koymuştur.
Aynı zamanda, Pendle'ın PT'si DeFi ve CeFi platformları tarafından teminat olarak ve çeşitli DeFi "Lego blokları" olarak yaygın şekilde kabul görmüştür.
Bunun yanı sıra, zincirler arası PT de oluşturduk.
Bu, PT'nin desteklenen herhangi bir zincirde teminat olarak kullanılabileceği anlamına gelir.
Bu yılın başlarında, 170 milyon dolar değerinde PT-USDe'nin Ethereum'dan BNB Chain'e köprülenerek teminat olarak kullanıldığını gördük.
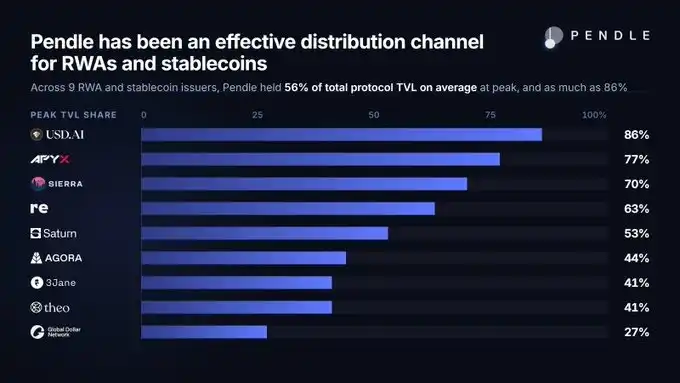
Pendle'in rolü, RWA ve stablecoin'ler için en etkili dağıtım kanalı olmaya devam etmektir.
Likidite daha fazla likidite getirir
Likidite açısından da en zorlu altyapı çalışmalarını tamamlamış bulunuyoruz.
Mevcut temel altyapı, gelecekteki birkaç varlık büyüme dalgasını kurumsal ölçekte karşılayabilecek kapasitededir.
Bu sistemler geçtiğimiz yıllar boyunca sürekli uyarlanıp yükseltildi ve artık kullanıma hazır durumda.
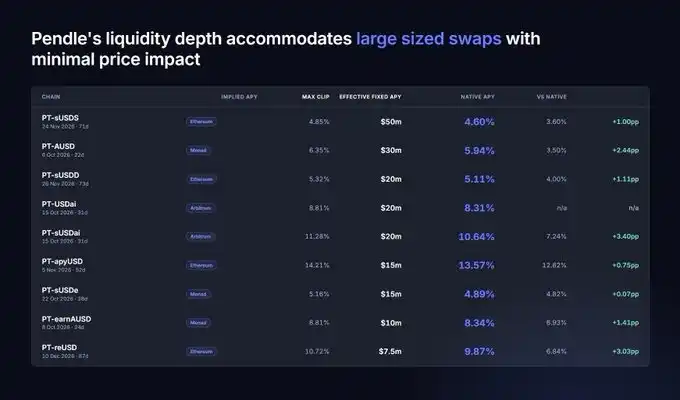
Bu yazının kaleme alındığı sırada, kullanıcılar tek seferde 50 milyon dolar büyüklüğünde bir PT-sUSDS takası gerçekleştirerek yaklaşık %4,6 efektif sabit APY kilitleyebiliyor ve kayma yalnızca -%0,05.
Bu tür bir işlem verimliliği, en büyük merkezi işlem platformlarındaki en derin likiditeye sahip piyasalarla bile rekabet edebilecek düzeye ulaşmıştır.
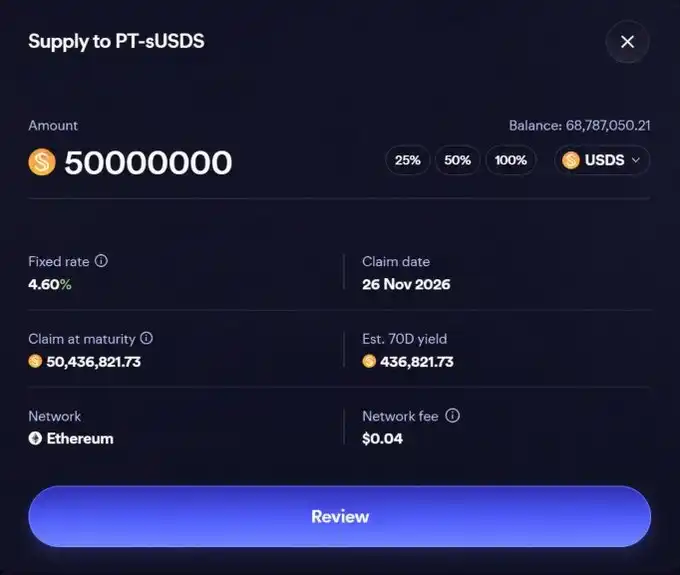
Pendle PT-sUSDS aracılığıyla Sky üzerinde 50 milyon USDS ile sabit getiri takası işleminin önizlemesi.
Bu tür "derin işlem kapasitesi + sabit faiz primi" yapısı, Pendle'ın stablecoin ve RWA piyasalarında da yaygın olarak mevcuttur.
Pendle'ın AMM likiditesi ayrıca limit emir sistemiyle desteklenmektedir.
Böylece emirler hem AMM hem de limit emir sistemi üzerinden kısmen gerçekleşerek en iyi fiyatı elde edebilir.
Bu sistemin altında ise, PENDLE ödüllerinin farklı piyasalar arasındaki dağıtım stratejisini otomatik olarak tasarlayan algoritmik teşvik modülü AIM bulunmaktadır.
AIM, son yıllarda en az değer verilen ancak aslında etkisi en büyük olan iyileştirmelerimizden biridir.
İşlem görebilir likidite yaklaşık 350 milyon dolardan yaklaşık 600 milyon dolara yükselerek bu yıl %71 artmıştır.
Aynı zamanda likidite elde etme maliyet verimliliği 22 kat artmıştır.
Bugün Pendle, büyük hacimli işlemleri karşılama konusunda her zamankinden daha verimli ve daha yeteneklidir.
Aynı zamanda, dayandığı token teşviki büyük ölçüde azaldı—yıl başından bu yana emisyon %92 oranında düşmüş durumda.
AUSD son derece verimli bir pazarın bir örneğidir.
Şu anda dalgalı TVL'si 130 milyon dolar, ancak AMM'nin gerçekte sağladığı likidite yalnızca 2,5 milyon dolar.
Bu esas olarak limit emir sistemimiz ve AIM sayesinde mümkün.
Bu yazının yazıldığı sırada, yalnızca 2,5 milyon dolarlık bu havuza 20 milyon dolarlık bir işlem yapılsaydı, getiri oranı üzerindeki etkisi yalnızca %0,22 olurdu.
Geçmişte, on milyarlarca dolar seviyesinde bir TVL olmadan bu neredeyse hayal bile edilemezdi.
RWA veya stablecoin ihraççıları için bu kulağa çekici geliyor mu?
Oldukça ikna edici bir yanıt sunduğumuza inanmak istiyoruz.
Bir kütle belirli bir kritik noktaya ulaştığında, çevresindeki uzayı yeniden düzenlemeye başlar.
Ve etki alanına giren her şey ona doğru yönelmeye başlar.
Bu yapının kendisi, "seçim" kavramını giderek anlamsızlaştırır.
Çünkü bu çekim sonunda kaçınılmazdır.
Genişlemek isteyen bir stablecoin, kullanıcıların getiri elde edebileceği etkili bir dağıtım kanalına ihtiyaç duyar.
Değişken faiz oranı biçiminde zincire taşınan tokenize bir fon, getiri oranını ayrıştırabileceği bir yere ihtiyaç duyar.
Herhangi bir varlığın sürekli vadeli işlem sözleşmesi, ister zincir üstü ister zincir dışı bir dayanak olsun, fonlama oranı üretir.
Ve fonlama oranının hedge edilebilmesi için, gerçekten fonlama oranının işlem görebileceği bir pazarın var olması gerekir.
Temel atıldı.
Altyapı hazır.
Bu üç varlık sınıfının tümü süper ölçekli pazarlara doğru ilerliyor.
Ve her durumda, ürettikleri getirinin sonunda akabileceği yeterince derin tek bir pazar var.
Pendle.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia