



「Küçük yazılar」 yeniden panik yarattı: Yapay zeka balonu patlıyor, Google yapay zeka harcamalarını kısan ilk dev şirket olabilir.
Orijinal Başlık: AI Balonu Patlıyor: Alphabet, AI Sermaye Harcamalarını Kesen İlk Şirket Olabilir
Orijinal Yazar: Damir Tokic, Seeking Alpha
Orijinal Çeviri: Sulige
Editör Notu: ABD yatırım platformu Seeking Alpha yazarı, finans profesörü ve CTA (Emtia Ticaret Danışmanı) Damir Tokic, bu Pazartesi günü Alphabet'in kazanç raporu öncesi bir analiz yayımladı ve ABD hisse senedi yatırım çevrelerinde geniş çapta tartışıldı. Makalede, Google'ın ana şirketi Alphabet'in, büyük teknoloji şirketleri arasında AI sermaye harcamalarını kesen ilk firma olabileceği öne sürüldü. Dikkat çeken nokta, Alphabet'in 23 Temmuz Pekin saatiyle 04:30'da 2026 ikinci çeyrek kazanç telekonferansını gerçekleştirecek olması.
Bu görüşün yayılması ve piyasa duyarlılığının etkisiyle, AI sermaye harcamaları ve "AI balonu" tartışmaları yeniden alevlendi. SK Hynix gibi birçok AI yarı iletken konsepti hissesi bugün seans içinde yükselişten düşüşe geçti. İşte orijinal makalenin içeriği:
Alphabet İlk Olarak Kazanç Raporunu Yayımlıyor
Alphabet (GOOG) (GOOGL), kazanç raporunu ilk yayımlayacak şirket olacak ve piyasanın odak noktası AI sermaye harcama yönlendirmesi olacak. Bu yıl Nisan ayında Alphabet, 2026 yılı için AI yönlendirmesini yukarı yönlü revize etti ve 2027'de AI sermaye harcamalarının önemli ölçüde artacağı sinyalini verdi.
Ancak piyasa, AI sermaye harcamalarının birçok açıdan sürdürülemez olduğu endişesini giderek artırıyor. Hiper ölçekleyiciler (hyperscalers), 2026'nın kalan kısmında ve 2027'de AI sermaye harcamalarını yavaşlatmak hatta kesmek zorunda kalabilir. Alphabet'in ikinci çeyrek kazanç raporunu ilk yayımlayacak olması nedeniyle, AI sermaye harcama beklentilerini düşüren ilk hiper ölçekleyici olabilir. Diğer şirketlerin—Meta (META), Microsoft (MSFT), Amazon (AMZN) ve Oracle (ORCL)—büyük olasılıkla onu takip etmesi bekleniyor.
Aslında, AI sermaye harcamalarından fayda sağlayan hisselerin son dönemdeki zayıf performansı—yarı iletken sektörü (SMH) gibi—piyasadaki AI sermaye harcama kaygısını yansıtıyor.
Aşağıda detaylandırıldığı gibi, Alphabet, düzeltilmiş serbest nakit akışındaki sorunlar ve AI sermaye harcamaları için borçlanma ve yeni hisse senedi ihracı ihtiyacı nedeniyle özellikle kırılgan bir konumda.
Alphabet, yapay zeka sermaye harcama rehberliğinde yalnızca bir yavaşlama ipucu verse bile, bu durum yapay zeka balonunun patlamasını hızlandırabilir – bu nedenle aynı zamanda bir makro sinyaldir.
Büyük Resim
Önce büyük resme bakalım. ABD ekonomisi, özellikle de borsa, şu anda büyük ölçüde yapay zeka sermaye harcamalarına bağımlı. Tahminlere göre, 2026'da yapay zeka sermaye harcamaları yaklaşık 700 ila 800 milyar dolar, 2027'de ise 1 trilyon doların çok üzerinde olacak ve bu harcamalar ağırlıklı olarak veri merkezi altyapı inşasına odaklanacak.
Ancak, birden fazla kısıtlayıcı faktör nedeniyle, bu tahmini yapay zeka sermaye harcamalarının gerçekleşmesi zor görünüyor.
· Token Ekonomisi ve Yatırım Getirisi (ROI): En önemli kısıtlama, yapay zeka sermaye harcamalarının yatırım getirisinin belirsiz olması ve büyük olasılıkla sermaye maliyetinin çok altında kalmasıdır – bu da yapay zeka sermaye harcamalarının israf olabileceği anlamına gelir. Spesifik olarak, ABD veri merkezleri pahalı öncü modeller için tasarlanmışken, yapay zekayı benimseyen işletmeler ucuz açık kaynak modeller talep ediyor. Bu nedenle bir uyumsuzluk söz konusu. Model ikame etkisi (pahalıdan ucuza) nedeniyle token fiyatları sürekli düşüyor, bu da hiper ölçekli şirketlerin token başına kar marjını sıkıştırarak tüm projeyi finansal olarak sürdürülemez hale getiriyor. Çin'in yeni açık kaynak modeli Kimi K3, güçlü büyük dil modellerinin çok düşük maliyetle oluşturulabileceğini gösteriyor – bu durumda tüm bu yapay zeka sermaye harcamaları gereksiz hale geliyor.
· Enerji ve Su Kaynağı Kısıtlamaları: Veri merkezleri, elektrik için büyük miktarda enerji ve soğutma için su kaynağına ihtiyaç duyar; bunlar, veri merkezi altyapısının daha da genişlemesini sınırlayan somut fiziksel kısıtlamalardır.
· Düzenleme ve Tepki Duygusu: New York eyaleti, veri merkezi inşasına yönelik bir yıllık yasağı ilk uygulayan eyalet oldu ve diğer birçok eyalet de benzer adımları değerlendiriyor. ABD'de, Teksas gibi "kırmızı eyaletlerin" veri merkezi inşasına izin verdiği, New York gibi "mavi eyaletlerin" ise karşı çıktığı görülüyor. Bu nedenle, yapay zeka altyapı inşası sorunu siyasallaşmış bir hal aldı. Teksas'ta bile, tüketicilerin veri merkezlerine yönelik tepkisi artıyor ve bu, yaklaşan seçimlerde Cumhuriyetçiler için bir sorun haline gelebilir.
Bu nedenle, yapay zeka altyapı inşası gerçek finansal, fiziksel ve politik kısıtlamalarla karşı karşıya; mevcut yapay zeka sermaye harcama rehberliğinin nasıl sürdürülebileceğini görmek zor.
Daha önce belirtildiği gibi, yapay zeka sermaye harcamalarında yalnızca bir yavaşlama belirtisi bile yapay zeka balonunun patlamasını hızlandırabilir.
Alphabet'in Durumu
Alphabet hakkındaki piyasa anlatısı şu şekildeydi:
· "Yetersiz yatırım yapma riski, aşırı yatırım yapma riskinden daha büyüktür" – Bu, Alphabet'in aşırı yatırım olasılığının farkında olduğunu ancak rekabet ve stratejik nedenlerle AI sermaye harcamalarına devam etmeye istekli olduğunu ima ediyor;
· "Hesaplama gücü talebi arzı aşıyor" – Bu, Alphabet'in henüz aşırı kapasite görmediğini ve daha fazla kapasite inşa edilmesi durumunda gelirin daha yüksek olacağını açıkça belirttiğini ima ediyor.
Bu nedenle, Alphabet'in AI sermaye harcama yönlendirmesini yavaşlatacağına veya keseceğine dair herhangi bir işaret yok.
Ancak, sorun AI sermaye harcamalarının finansman tarafında ortaya çıkıyor – bunlar gerçek finansman kısıtlamaları.
Spesifik olarak, Alphabet serbest nakit akışında ciddi bir sorun yaşıyor gibi görünüyor; bu nedenle, AI sermaye harcamalarını sürdürmek için borçlanma (ilk çeyrekte 30 milyar doların üzerinde tahvil ihraç etti) ve öz sermaye finansmanı (80 milyar doların üzerinde yeni hisse senedi ihracı duyurdu) yoluyla – hatta ilk çeyrekte hisse geri alımını durdurdu – zorlandı.
Aslında, Alphabet'in serbest nakit akışı sorunu bildirilenden daha ciddi olabilir. Wall Street Journal, "Teknoloji Devi Finansal Verileri AI İnşasının Gerçek Maliyetini Nasıl Gizliyor" başlıklı makalesinde, "Heard on the Street" köşe yazarı Jonathan ve Purdue Üniversitesi profesörü Kevin Koharki'nin görüşlerine atıfta bulunarak, hisse senedi teşvikleri gibi ekonomik maliyetler ayarlandığında Alphabet'in 2025 serbest nakit akışının bildirilenden %67, 2026 ilk çeyreğinde ise %62 daha düşük olabileceğini belirtti. Bu, 2025'te bildirilen 73 milyar dolarlık serbest nakit akışının 24 milyar dolara, 2026 ilk çeyreğinde bildirilen 10 milyar dolarlık serbest nakit akışının ise yaklaşık 4 milyar dolara düşeceği anlamına geliyor.
Kritik çıkarım, Alphabet'in borçlanma ve yeni hisse senedi ihraç etmeden AI sermaye harcamalarına devam edemeyeceğidir – artan borç, onu kredi sorunlarıyla (özellikle düşük ROI durumunda) karşı karşıya bırakırken, yeni hisse senedi ihracı mevcut hissedarların haklarını sulandıracaktır.
Şimdi, ikinci çeyrek kazanç raporuna yaklaşırken, Alphabet AI sermaye harcama yönlendirmesini güncellemek zorunda kalacak – bu yatırımcılar için zorlu bir durum olacak.
· Alphabet, finansal kısıtlamalar (tokenomics, ROI), fiziksel kısıtlamalar (enerji, su, direniş duyguları) ve finansman kısıtlamaları (serbest nakit akışı, borç, öz sermaye) ile karşı karşıyayken AI sermaye harcama yönlendirmesini yükseltirse, yatırımcılar yönetimin motivasyonlarını ve ihtiyatlılığını sorgulayacak – hisse senedi fiyatı büyük olasılıkla düşecektir.
· Eğer Alphabet, yapay zeka sermaye harcama rehberliğini azaltırsa, bu makro bir sinyal olarak yorumlanacak ve yapay zeka balonunun patlamasını hızlandıracak, özellikle SMH gibi yapay zeka sermaye harcamasından faydalanan hisseleri vuracaktır.
· Alphabet yalnızca 2026 rehberliğini yinelese ve 2027 yapay zeka sermaye harcamaları konusunda temkinli bir şekilde güçlü bir sinyal verse bile, bu yapay zeka sermaye harcama büyümesinin yavaşladığı şeklinde yorumlanabilir ve sermaye harcamalarını azaltmakla aynı makro etkiyi yaratabilir.
Bu nedenle, bu durum Alphabet ve daha geniş pazar için gerçekten bir ikilem oluşturuyor. Yatırımcıların sermaye harcamalarındaki artışı ödüllendirmesi pek olası değilken, sermaye harcamalarındaki bir azalma ise büyük olasılıkla yapay zeka sermaye harcamasından faydalanan sektörlerde cezalandırılmaya yol açacaktır.
Yarı iletken sektörünün son dönemdeki performansına bakıldığında, yatırımcıların yapay zeka sermaye harcamalarındaki yavaşlama veya azalmaya şimdiden hazırlandığı görülüyor.
Alphabet Finansal Durumu
Alphabet'in gelirinin yaklaşık %80'i hizmet işlerinden (reklam odaklı) geliyor ve bunun büyük kısmı Google aramasından, yaklaşık %20'si ise Google Cloud'dan sağlanıyor.
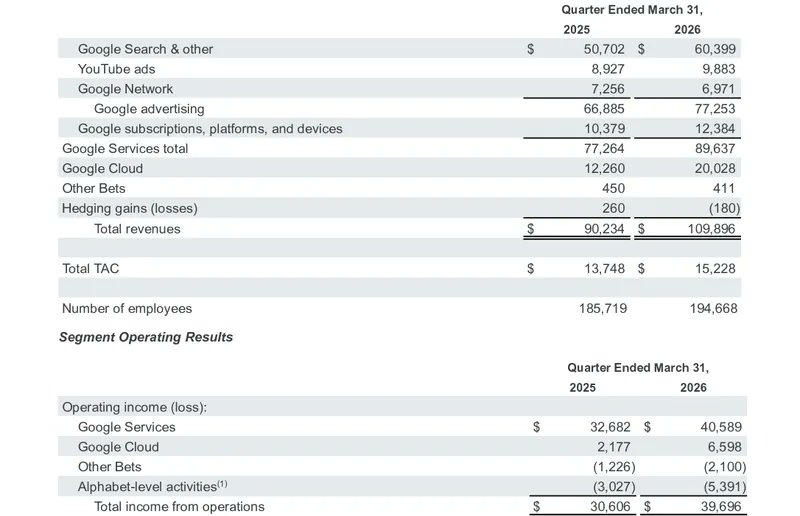
Alphabet Birinci Çeyrek Finansal Raporu
Alphabet CEO'su Sundar Pichai, birinci çeyrek sonuçlarının ardından şunları söyledi:
2026 yılına güçlü bir başlangıç yaptık. Yapay zeka yatırımlarımız ve tam yığın stratejimiz işin her alanını harekete geçiriyor. Arama işi bu çeyrekte güçlü performans gösterdi, yapay zeka deneyimleri kullanım artışını tetikledi, sorgu hacmi rekor seviyeye ulaştı ve gelir %19 arttı. Google Cloud geliri %63 büyüdü ve birikmiş siparişler neredeyse iki katına çıkarak 460 milyar doları aştı. Gemini uygulamasının etkisiyle, tüketici yapay zeka işimiz şimdiye kadarki en güçlü çeyreğini yaşadı. Toplam ücretli abone sayısı 350 milyona ulaştı ve YouTube ile Google One ana itici güçler oldu. Gemini Enterprise güçlü bir ivme yakaladı ve aylık aktif ücretli kullanıcı sayısı çeyreklik bazda %40 arttı. Son olarak, Waymo'nun haftada 500.000'den fazla tam otonom sürüş gerçekleştirdiğini görmekten mutluluk duyuyorum. Bu olağanüstü sonuçlar, farklılaştırılmış tam yığın stratejimiz üzerine inşa edildi. Gemini gibi kendi modellerimiz, müşterilerin doğrudan API çağrılarıyla dakikada 16 milyardan fazla token işliyor ve bu, çeyreklik bazda %60 arttı. Yapay zeka yatırımlarımızın kullanıcılar, müşteriler ve iş için değer yarattığını görmek son derece heyecan verici.
Bu nedenle, Google aramaları yaklaşık %19 arttı, genel kâr marjı %34'ten %36'ya yükseldi ve AI Overviews henüz reklam gelirlerini etkilemedi.
Google Cloud %63 büyüdü, işlem gücü talebi hâlâ güçlü—bu, Alphabet'in ana büyüme kaynağı. Ayrıca, Gemini'nin API kullanımı arttı, token kullanımı %60 yükseldi, bu nedenle model ikame etkisi henüz görülmedi.
Bunların hepsi olumlu sinyaller; finansal verilerde aşağı yönlü revizyonu işaret eden hiçbir şey yok—aslında Alphabet, AI kazananı olarak görülüyor ve Berkshire Hathaway bile Alphabet'e yatırım yaptı.
Ancak sorun, nakit akış tablosunda yavaş yavaş ortaya çıkmaya başladı, serbest nakit akışında düzeltme yapılmasa bile. Serbest nakit akışı düşerken Alphabet, önemli bir kredi riski üstlenmeden veya mevcut hissedarların değerini sulandırmadan belirtilen AI sermaye harcamalarını gerçekleştiremez.
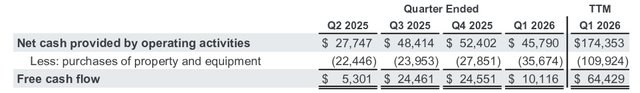
Alphabet Birinci Çeyrek Kazanç Raporu
Etkiler ve Çıkarımlar
Alphabet'in birinci çeyrek finansal verileri güçlüydü; tek tehlike sinyali serbest nakit akışındaki düşüştü—özellikle düzeltilmiş olanı—ve bu, GOOG'u "Sat" notuna düşürmek için yeterli bir büyük uyarı işaretiydi.
Alphabet, yeni borç ve hisse senedi ihracı olmadan AI sermaye harcama hedeflerini gerçekleştiremez; bu sadece kredi riskini artırmakla kalmaz, hissedar değerini sulandırır ve geri alımları azaltır. Bu büyük resimde bu olumsuz bir durum.
Alphabet, AI sermaye harcama hedeflerini azaltır veya yavaşlatırsa, yatırımcılar büyüme beklentilerini düşürmek zorunda kalır, bu da değerleme çarpanlarının daralması anlamına gelir—yine olumsuz. GOOG'un GAAP F/K oranının 26 kat olduğunu ve aşırı pahalı olmadığını unutmayın. Ancak, genel kârın şişirilmiş olabileceği endişeleri nedeniyle gerçek F/K oranı çok daha yüksek olabilir.
Ayrıca, bu makro bir değerlendirmedir—AI balonu patlaması hızlandıkça, S&P 500 (SPY) (SP500) ve Nasdaq 100 (QQQ) derin bir düzeltme yaşayabilir ve Alphabet, AI sermaye harcama hedeflerini kesen ilk büyük ölçekli şirket olabilir.
Orijinal Makale Bağlantısı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




