



Artık altını unutun, Bitcoin bir korunma varlığı değil
Orijinal Başlık: Bitcoin Dibi Ne Zaman Bulur
Orijinal Link: @abetrade
Çeviri: Peggy, BlockBeats
Editör Notu: Bitcoin değer kaybettiğinde ve altın ile ABD hisse senetleri sürekli olarak en yüksek seviyelerini yenilediğinde, "fonların kıymetli metallerden kripto varlıklara dönüşüm yaptığı" hikayesi piyasada tekrar popüler hale geldi. Bu makale, bu tür sezgisel yargılara gitmeyip, verilere geri dönerek, Bitcoin ile altın arasında gerçekten doğrulanabilir uzun vadeli bir ilişkinin olup olmadığını sistemli bir şekilde inceledi.
İlgili analiz ve eşbütünleşme analizine göre, Bitcoin ile altın arasında sağlam bir ortalama geri dönüş veya yapısal bir ilişki bulunmamaktadır. Sözde dönüşüm daha çok sonradan uydurulmuş bir açıklamadır ve tekrarlanabilir, doğrulanabilir bir piyasa mekanizması değildir. Bitcoin ne bir güvenli liman metali ne de bir hisse senedi endeksidir, yüksek volatiliteye sahip, yapısı hala evrim halinde olan bağımsız bir piyasadır.
Makale ayrıca, Bitcoin'in dip seviyesini belirlemek için diğer varlıkların benzetmelerini kullanmaktansa, piyasanın yönünü belirleyen gerçek faktörlere odaklanmanın daha iyi olduğunu belirtiyor; bu faktörler arasında pozisyonlar, türev ürün yapıları ve duygusal temizlik gibi unsurlar bulunmaktadır. Tarihî deneyim, çoğu gerçek dip seviyesinin, hemen hemen herkesin umudu kestiği zamanlarda oluştuğunu göstermektedir.
Aşağıda orijinal metin yer almaktadır:
Kripto piyasası şu anda çok sıcak değil. Hisse senedi ve metal fiyatları tarihi zirvelerini sürekli olarak yenilerken, kripto varlıkları geçen ekim ayından bu yana sürekli olarak "acı treni"nde oturuyor.
Son zamanlarda yayılan bir görüşten hepimiz haberdarız: "Paralar kıymetli metallerden kripto varlıklara dönüşüyor, her an gerçekleşebilir." Maalesef, bu görüşü dile getiren kişiler genellikle sektörde "konuşan kafalar" olarak bilinir; sürekli kâr elde eden tek şeyleri, her ay X platformunda aldıkları etkileşim geliridir.
Şimdi, bu "kıymetli metallerden kriptoya dönüş" tezine dayanak oluşturan bir şeylerin olup olmadığını analiz etmek istiyorum (önceden söyleyeyim: pek bir dayanak yok), ardından kripto piyasasındaki tarihî dönüm noktalarından ve bu noktaları nasıl tanımlayabileceğinizden bahsedeceğim.
Bitcoin ve Altın İlişkisi
Öncelikle, açık bir sorun var: Eğer altın zirve yapıyor ve Bitcoin performansı arasında bir ilişki arayacaksak, öncelikle altının kendisinin sık sık "zirve" yapmış olması gerekir. Ancak gerçekte, geçen on yıl boyunca, altın gerçek anlamda pek çok zirve yaşamadı.
"Coşkuyla atılmak" tabii ki keyiflidir, ancak internet üzerinde bir görüş sunarken, destekleyici verilere sahip olmak her zaman daha iyi olacaktır, aksi halde tam anlamıyla aptalca görünebilirsiniz. Geçen on yılda, altın yalnızca üç kez oldukça önemli bir geri çekilme yaşadı: 2018, 2020 ve 2022. Başka bir deyişle, sadece üç veri noktası var. Bu bile, artık araştırmaya devam etmeme yeterli bir sebep oldu, ancak bu makaleyi tamamlamak için derinlemesine bir bakış yapacağız.
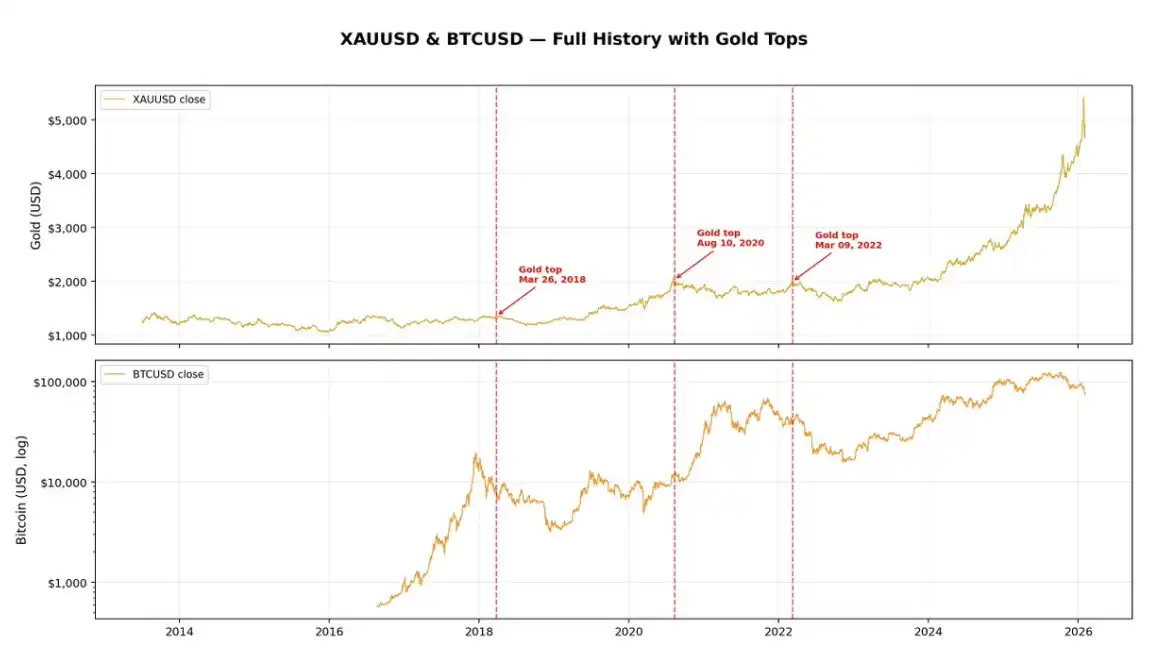
Eğer yukarıdaki grafiğe bakarsanız, üç altın dönemsel zirvenin ikisinin aslında Bitcoin'in düşüş eğiliminden önce gerçekleştiğini göreceksiniz, sırasıyla 2018 ve 2022. Altın geri çekilmesinden sonra Bitcoin'in güçlendiği tek sefer, 2020'deki tipik "risk-on" çılgınlık döneminde gerçekleşti.
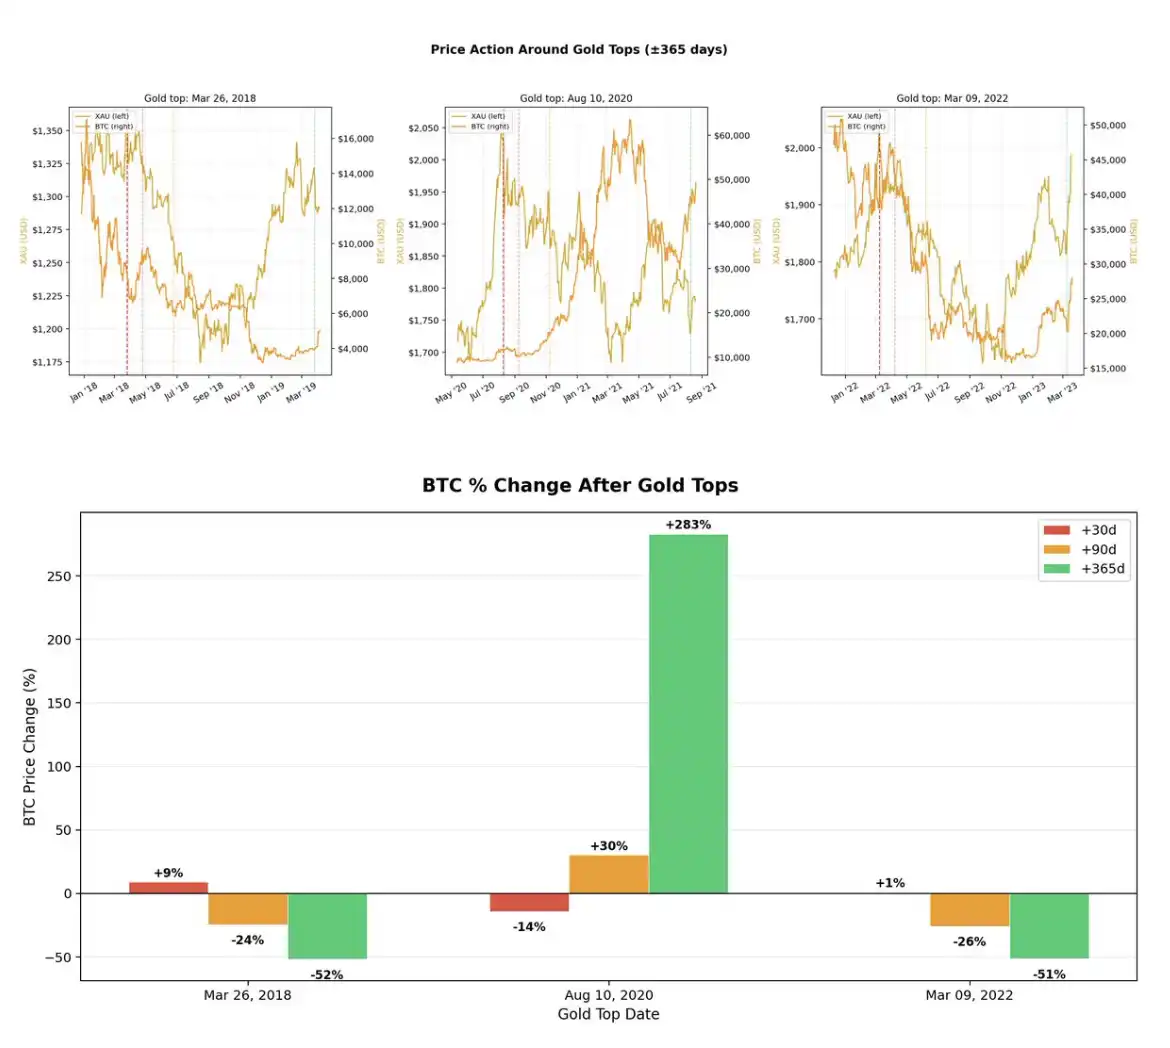
Son yaklaşık 10 yıla ait verilere göre, Bitcoin ve altının genel korelasyon katsayısı yaklaşık 0.8'dir, bu şaşırtıcı değil — çünkü uzun vadede, bu iki pazar da yükseliştedir. Ancak korelasyon sizi gerçekten ilgilendiren soruyu yanıtlayamaz.
Eğer iki varlık arasındaki "bu neyi yükseltirse, bunu düşürür; güç ve zayıflık dönüşümü; sonunda geri dönüş" ilişkisinin varlığını değerlendirmek istiyorsanız, sadece korelasyona bakmak yeterli değildir, cointegration (eşbütünleşme) ye de bakmanız gerekir.
Cointegration (Eşbütünleşme)
Korelasyon, günlük oynaklık içindeki iki varlığın "aynı yönde hareket edip etmediğini" ölçer.
Eşbütünleşme ise başka bir soruyu sorar: Bu iki varlık uzun vadede istikrarlı bir ilişki içinde mi kaldı, bir kere saparsa geri çekilecektir.
Bunu sarhoş iki kişinin birlikte eve döndüğünü hayal ederek düşünebilirsiniz:
Her biri belki de eğri büğrü dururlar, rota karışır (durağan olmayan), ancak iki kişi birbirine bir ip ile bağlanırsa, birbirlerinden çok uzağa gidemezler. Bu "ip" eşbütünleşme ilişkisidir.
Eğer "altından kripto varlığına sermaye dönüşümü" hikayesi gerçekten somut bir içeriğe sahipse, o zaman en azından Bitcoin ve altın arasında bir eşbütünleşme ilişkisi görmelisiniz — yani Altın keskin bir şekilde yükselirken ve Bitcoin belirgin şekilde geri kalırken, piyasada bu iki varlığı tekrar aynı uzun vadeli rotaya çekmek için bazı gerçek güçler olması gerekir.
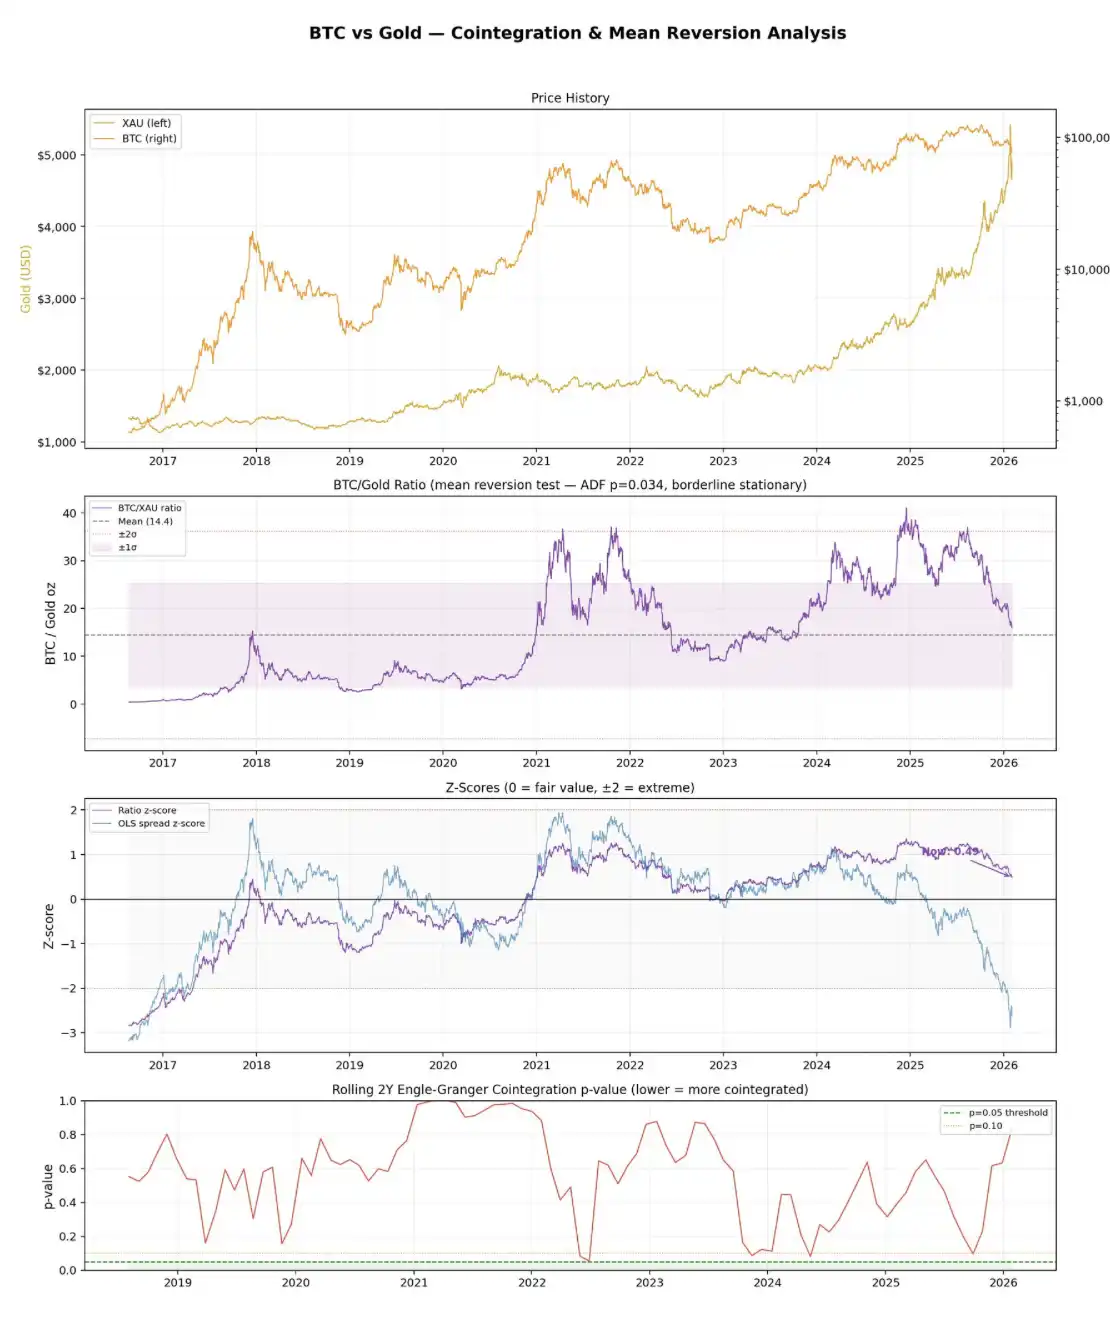
Yukarıdaki grafiği göz önünde bulundurarak, verilerin gerçekten ilettiği mesaj şudur: Engle–Granger eşbütünleşme testi herhangi bir eşbütünleşme ilişkisi bulmadı.
Tam örneklem için p değeri 0.44 olup, genellikle gereken 0.05 anlamlılık eşiği açısından çok yüksektir. Daha da ileri giderek, 31 dönem aralığında, hiçbiri %5 anlamlılık düzeyinde eşbütünleşme ilişkisi göstermedi. Aynı zamanda, fiyat farkı kalıntısı da durağan değildir.
Daha basit bir BTC / Altın oranı, biraz daha "iyimser" görünüyor, ancak o kadar da iyi değil. Bu orana ADF testi uygulandığında, sonuç yalnızca zorla istikrarlı (p = 0.034) olduğunu gösteriyor, bu da çok zayıf bir ortalama geri dönüş özelliğinin olabileceğini gösterir. Ancak sorun şu ki, yarılanma ömrü yaklaşık 216 gün civarında yani neredeyse 7 ay—aşırı yavaş, neredeyse tamamen gürültü içinde kaybolmuş durumda.
Şu anki seviyeden, Bitcoin'in fiyatı yaklaşık olarak 16 ons altına eşdeğer, bu da 14.4 olan tarihsel ortalamadan yaklaşık %11 daha yüksek. Buna karşılık gelen z-puanı -2.62, tarihsel olarak Bitcoin'in altına göre "daha ucuz" olduğunu gösteriyor.
Ancak asıl mesele şurada: Bu okuma, öncelikle altının son zamanlardaki parabolik yükselişi tarafından sürüklendi, bu yükselişin nedeni ise iki varlık arasında güvenilir bir şekilde birbirlerine çekebilecek bir ortalama geri dönüş ilişkisinin bulunması değil.
Aslında, sağlam bir eşbütünleşme ilişkisi yoktur. Bunlar temelde birbirinden tamamen farklı iki varlık türüdür: Altın olgunlaşmış bir güvenli liman varlığıdır; Bitcoin ise yüksek volatiliteye sahip riskli bir varlıktır, sadece aynı dönemde yükseliş eğilimi göstermekte.
Eğer yukarıdakiler hakkında hiçbir fikriniz yoksa, aşağıda istatistik hakkında süper kısa bir bilgi:
Engle-Granger Testi, eşbütünleşme ilişkisini belirlemede standart bir yöntemdir. İlk olarak, iki varlık üzerine regresyon yapar ve ardından regresyon artıklarını (yani varlıklar arasındaki "fiyat farkı") durağanlık açısından test eder—bu, sabit bir ortalamaya doğru dalgalanıp dalgalanmadığını, sonsuzca kaybolup kaybolmadığını test eder. Eğer artıklar durağansa, bu iki varlık arasında eşbütünleşme ilişkisi var demektir.
ADF Testi (Artırılmış Dickey-Fuller), bir zaman serisinin durağan olup olmadığını test etmek için kullanılır. Temelde "birim kök" olup olmadığını test eder; yani bu dizi sürekli olarak trende mi dağılır, yoksa bir ortalama etrafında mı dalgalanır.
0.05'ten düşük p değeri, "birim kök" hipotezini reddedebileceğiniz anlamına gelir, yani bu dizi durağan olduğu ve ortalama geri dönüş olduğu kabul edilir.
Yarılanma Ömrü (Half-life), ortalama geri dönüşün ne kadar hızlı gerçekleştiğini açıklar. Eğer bir fiyat farkının yarılanma ömrü 30 gün ise, bu, açıldığında yaklaşık bir ay içinde sapmanın yarısının düzeltilebileceği anlamına gelir.
Kısa yarılanma ömrü = ticaret için değerli;
Uzun yarılanma ömrü = "uzun vadeli tut ve dua" dışında pek bir kullanımı yoktur.
Sonuç olarak, Bitcoin'i zorla herhangi bir geleneksel finansal varlıkla ilişkilendirmeye çalışmanın zaten absürt olduğunu düşünüyorum. Genellikle, insanlar sadece mevcut görüşlerine en uygun hikayeyi uyum sağlamak için bu tür karşılaştırmaları yaparlar: Bugün Bitcoin "dijital altın" iken, yarın "kaldıraçlı Nasdaq" olmaktadır.
Diğer yandan, hisse senetleriyle olan ilişkisi çok daha gerçekçi. Son beş yılda, Bitcoin'in zirve ve dip noktaları, S\u0026P 500 endeksiyle (SPX) oldukça yüksek bir şekilde senkronize oldu - ta ki şu anki aşamaya kadar: SPX hala tarihi zirve yakınlarında dururken, Bitcoin %40'tan fazla geri çekildi.
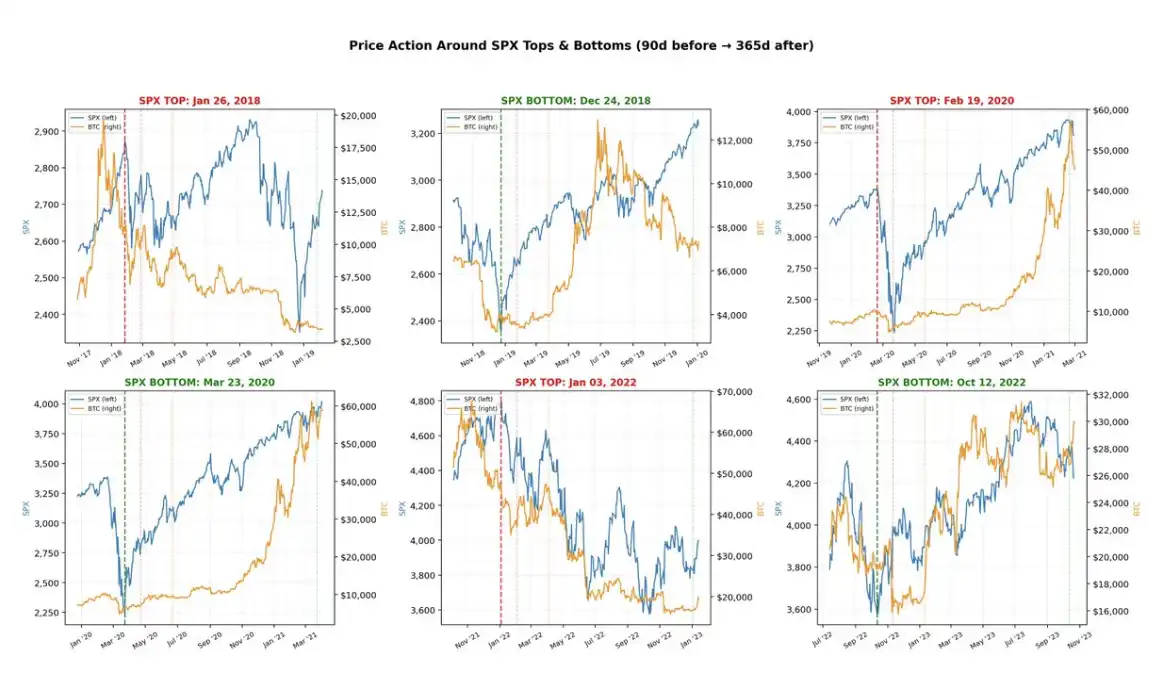
İşte bu nedenle, Bitcoin'i bağımsız bir varlık olarak görmelisiniz. Bu bir metal değil - kimse %50'den fazla olan bir yıllık oynaklığa sahip bir varlığı güvenli liman varlığı olarak görmeyecektir (bir karşılaştırma yapmak gerekirse, altının yıllık oynaklığı yaklaşık %15 civarındadır ve yine de, bu, onu "değer saklama" varlıkları kategorisinde oldukça yüksek oynaklık olarak kabul eder).
O ayrıca bir hisse senedi endeksi de değil - Bitcoin'in bir bileşen hissesi yok, temelde sadece bir kod parçası.
Yıllar boyunca, Bitcoin sürekli olarak çeşitli anlatılara sokulmuştur: ödeme aracı, değer saklama aracı, dijital altın, küresel rezerv varlık, vb.
Bu ifadeler güzel duyulabilir, ancak gerçek şu ki, bu hala oldukça genç bir pazar ve "spekülatif varlık" dışında net ve istikrarlı bir gerçek kullanıma sahip olduğunu iddia etmek zordur. Sonuç olarak, onu bir spekülatif varlık olarak görmekte sorun yok, önemli olan bu gerçeği açık ve gerçekçi bir şekilde kabul etmektir.
DiP
Bitcoin'in dip seviyesinden dengeli ve güvenilir bir şekilde yararlanmak oldukça zordur - tabii ki, herhangi bir pazar kolay değildir, ancak Bitcoin'in sorunu şudur: Bu yıllarda o kadar hızlı değişti ki, tarihî şekil bile referans olmaktan giderek uzaklaştı.
On yıl önce, altın ve S\u0026P 500'ün (SPX) piyasa yapısı şimdikiyle karşılaştırıldığında pek değişmemişti;
Ancak 2015'te, Bitcoin'e sahip olmanın ana amaçlarından biri hâlâ çevrimiçi olarak uyuşturucu almak içindi.
Bu açıkça çok büyük bir değişiklik geçirdi. Şu anda pazardaki katılımcılar çok daha "ciddi", özellikle 2023'te CME Bitcoin vadeli işlemleri ve opsiyonlarında açık ilgi belirgin bir şekilde arttıktan ve 2024'te Bitcoin borsa yatırım fonunun çıkmasından sonra, kurumsal fonlar resmî ve kitlesel bir şekilde bu pazarı doldurmaya başladı.
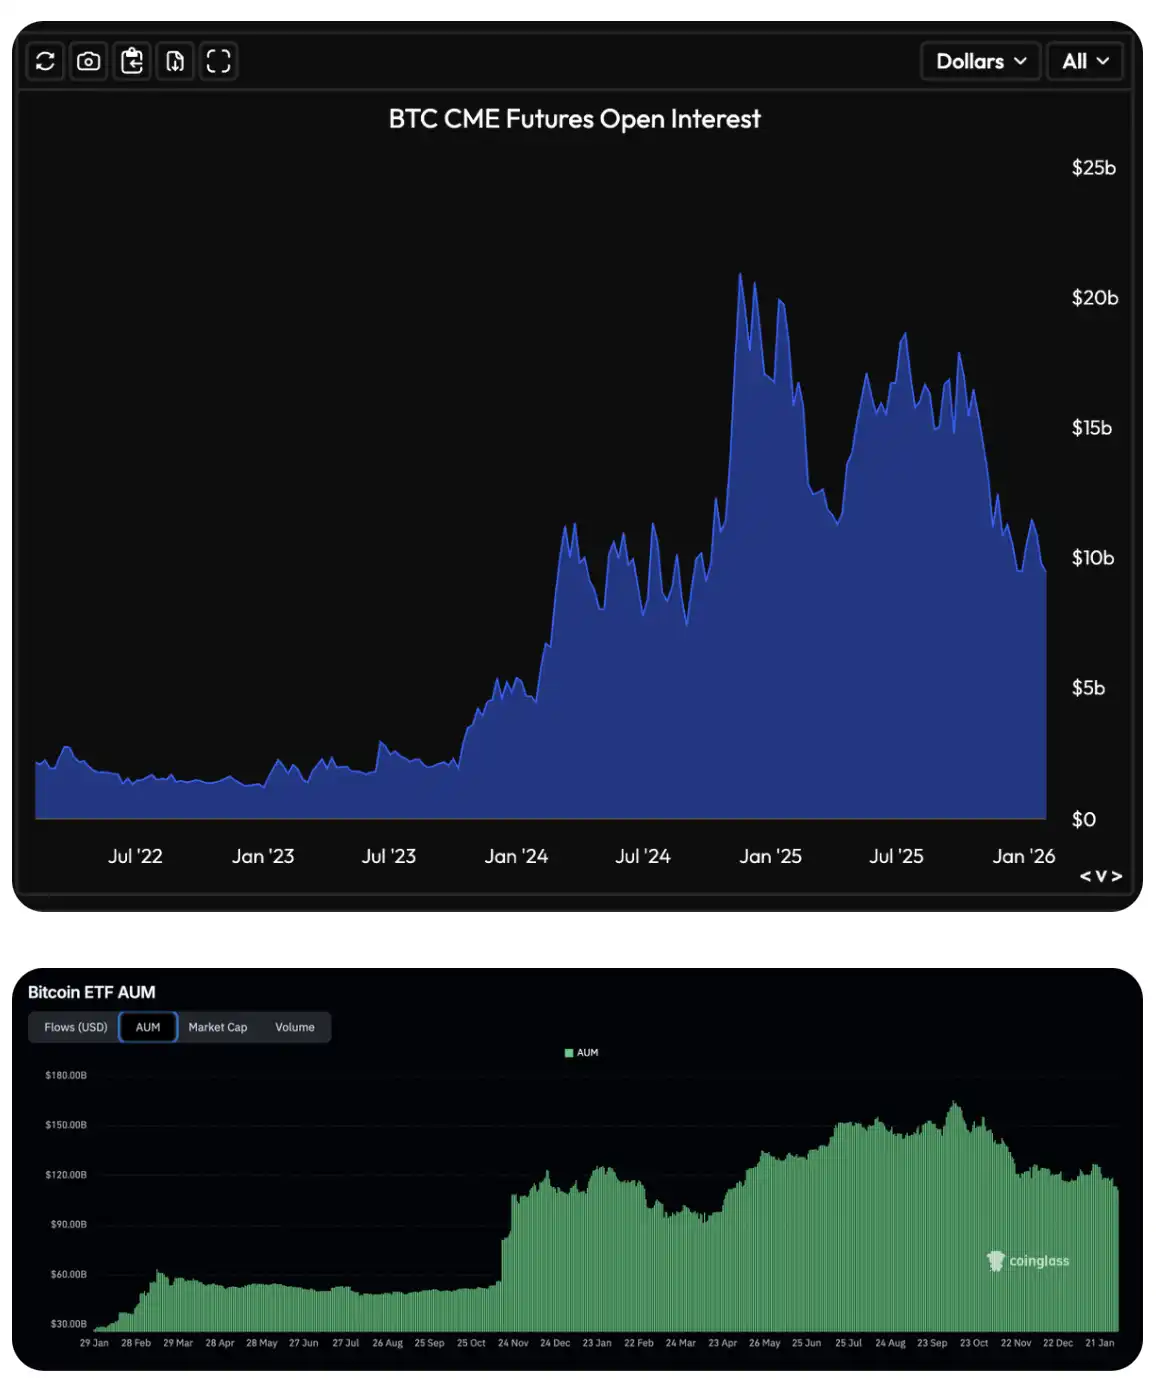
Bitcoin çok volatil bir pazardır. Eğer nispeten emin bir şekilde iddia edebileceğimiz bir sonuç varsa, o da şudur: Piyasa dip noktası genellikle çeşitli türev ürünlerinde şiddetli aşırı tepkiler ve "ezme tipi temizliklerle" birlikte gelir.
Bu sinyal, hem kripto özgün göstergelerinde, örneğin açık pozisyon ve fonlama oranlarının aşırı dalgalanmasında; hem de daha kurumsal göstergelerde, örneğin opsiyon çarpıklığı ve ETF para akışındaki anormal değişikliklerde görülmektedir.
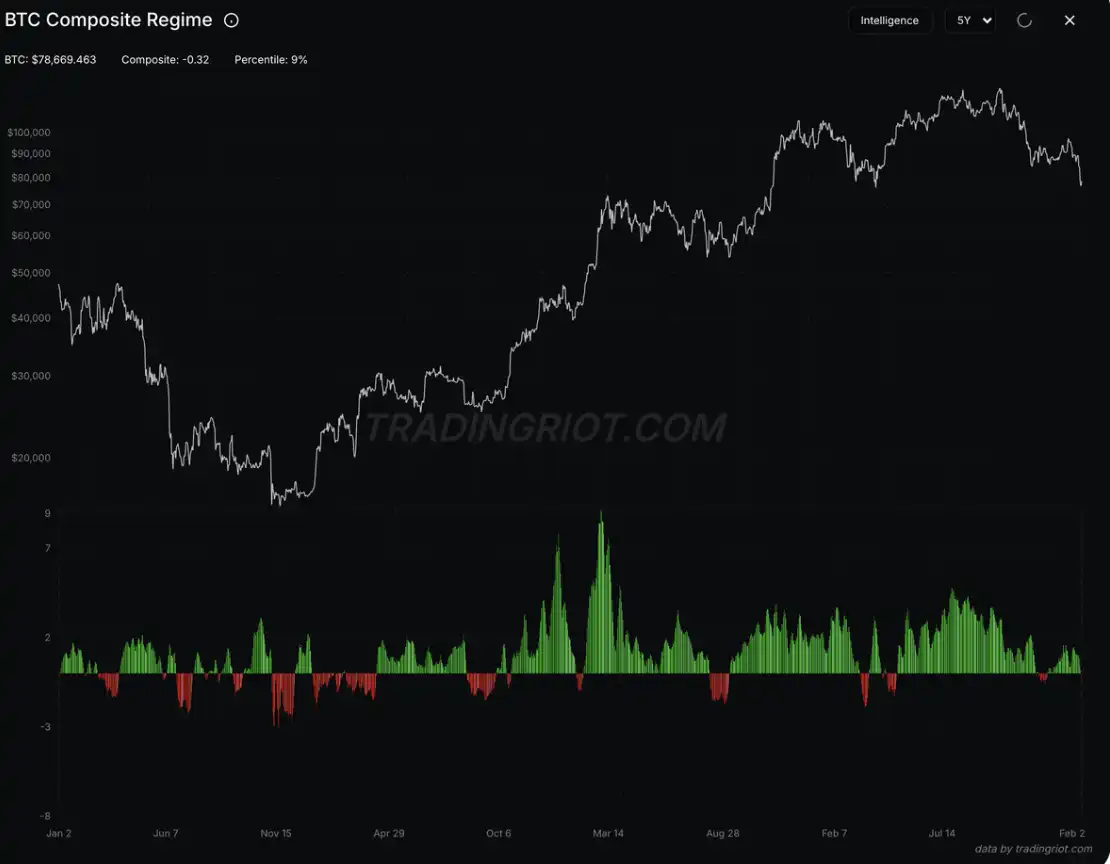
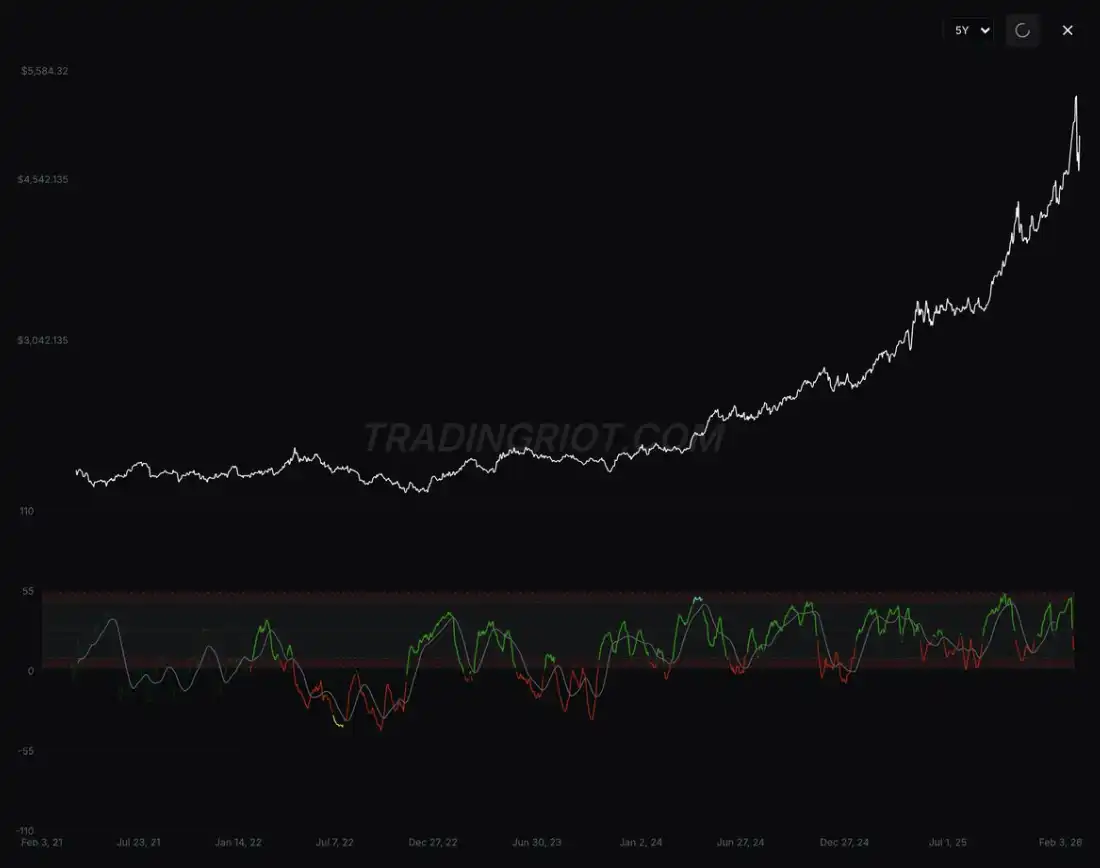
Ben kişisel olarak, bu sinyalleri birleştiren bir gösterge oluşturdum ve bu sinyalleri takip etmek için bir bileşik rejim içinde izledim (şu anda bu gösterge dışa açık değil, üzgünüm). Grafikten görülebileceği gibi, kırmızıyla vurgulanan alanlar genellikle piyasa duyarlılığının son derece düşük olduğu dönemlere denk gelmektedir: açık pozisyon sürekli azalır, fonlama oranı negatife döner, tüccarlar put opsiyonları için aşırı prim öder, ve gerçekleşen oynaklık örtük oynaklığı aşar.
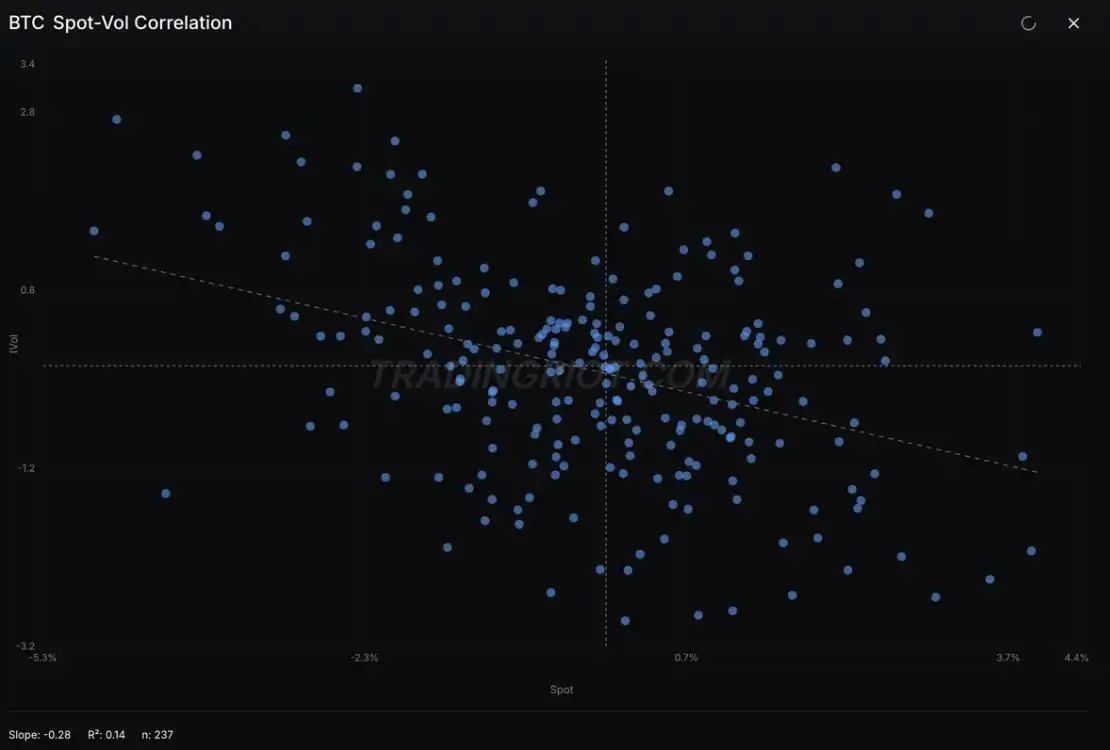
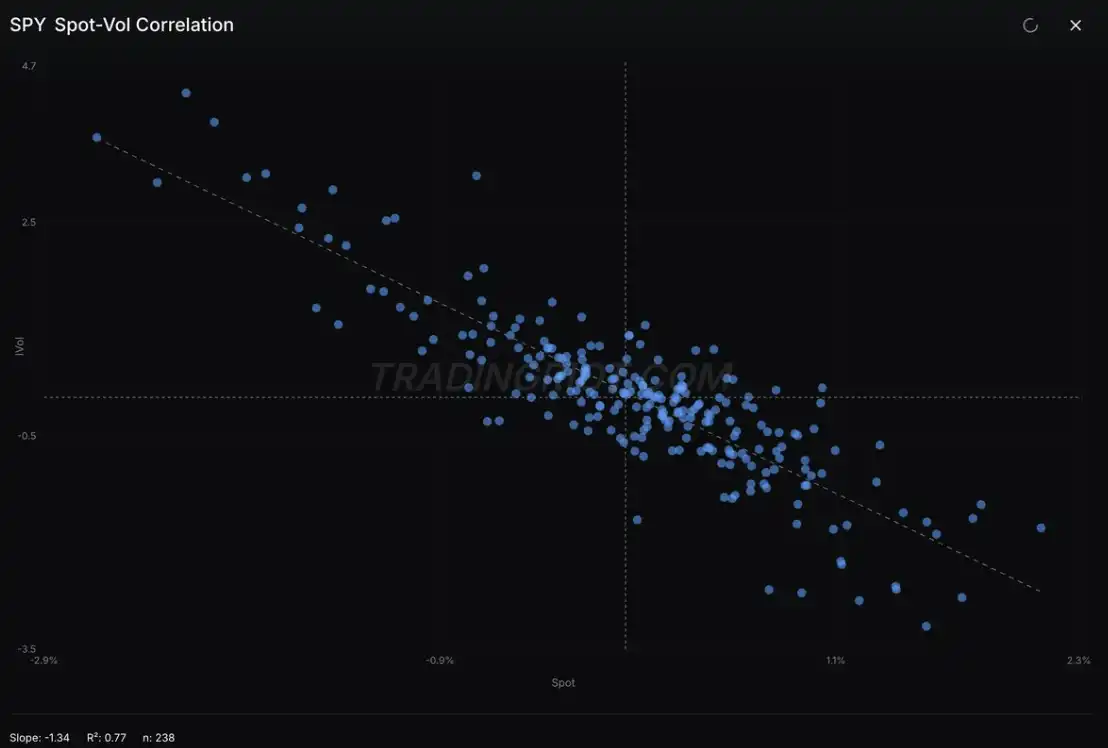
Aynı zamanda, Bitcoin'in spot-volatilite ilişkisi, genel olarak hala biraz karışık olsa da, giderek daha fazla hisse senedi endeksine benzer özellikler göstermektedir.
Özet
Eğer "Giriş / SL / TP" için geldiyseniz, size hayal kırıklığına uğrattığımı söylemekten başka yapacak bir şeyim yok (aslında çok da üzgün değilim).
Bu analizin amacı, görünüşte açık olan ancak sürekli olarak göz ardı edilen bir gerçeği açıklığa kavuşturmaktır: Bitcoin bağımsız bir piyasadır. Belirli dönemlerde altına benzer görünse de, bazı zamanlarda hisse senedine benzer görünse de, temelde uzun vadeli senkronize dalgalanmaları gerektiren hiçbir zorunluluk yoktur.
Eğer şu anda sürekli düşen fiyata odaklanıyor ve dip ne zaman oluşacak diye düşünüyorsanız, diğer varlıkların benzetmelerini yapmaktansa, gerçekten bu piyasa için önemli olan verilere odaklanın. Pozisyon yapısına bakın - genellikle en gerçek ve acımasız hikayeyi anlatır.
Aynı zamanda unutmayın: Çoğu gerçek dip noktası, neredeyse herkesin vazgeçtiği zaman oluşur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia



