Kayıp Hong Kong
Makale | Sleepy.txt
Bir şehir, dünkü kurallarla yarını karşılamaya çalıştığında, bugün kaybolmaya mahkumdur.
Günümüzdeki Hong Kong, büyük bir bölünmüşlük hissi ile kaplanmış durumda. Ya da belki de daha çok, aynı şehrin içinde katlanmış iki Hong Kong'a benzemektedir, paralel bir zaman çizgisinde.
Bir Hong Kong, Merkez Bankası'ndaki gökdelenlerin içinde.
2025 yılında, Hong Kong ekonomisi güçlü bir performans sergiliyor, yıllık GSYİH reel büyüme oranının %3,2'ye ulaşması bekleniyor. Hang Seng Endeksi %27,8 artarak 2017'den bu yana en iyi yıllık performansını sergiliyor. Mal ihracat değeri tarihi bir seviyeye ulaşıyor, Aralık ayında aylık mal ihracatı değeri 512.8 milyar Hong Kong dolarına yükselerek %26,1 artıyor. Net sermaye girişi güçlü bir şekilde devam ederken, özel servet yönetimi büyüklüğü 10 trilyon Hong Kong dolarını aşıyor.
Burada, şampanya kabarcıklarının sesi kesilmeden yankılanıyor, refah tek temadır.
Diğer bir Hong Kong, Cyberport'taki paylaşımlı ofis alanlarında, Sham Shui Po'daki sokaklarda, kalabalık Lo Wu sınır kapısında.
Girişimciler yüksek maliyetlerle yüzleşmeye çalışırken; perakende ve diğer sektörlerde mağaza kapanmaları sık sık meydana geliyor; işsizlik oranı 2025 yılında artan bir eğilim gösteriyor; ve artan sayıda Hong Konglu, eskiden olduğu gibi "alışveriş cenneti"ni terk ederek Şenzhen veya Guangzhou'ya doğru yol alıyor.
Burada, kaybolmuşluk ve karmaşa, havada dağılmayan arka plan sesidir.
Bir yanda finansal verilerin ateşli dansı, diğer yanda halkın içsel endişesi. Bu aşırı çelişki, Hong Kong'un şu anki en gerçek portresidir. Hong Kong eski şablonla yetinmekte, dünün deneyimleriyle bugünün değişimine karşı koymaya çalışmaktadır, sonuç açıktır.
İki Kriz ve Kas Hafızası
Bugünkü Hong Kong'un bu kuralları aslında iki acı dersden kaynaklanıyor: biri 1997 Asya Mali Krizi, diğeri 2008 Küresel Mali Krizi. Bu iki kriz, Hong Kong'a tamamen zarar verdi, hatta korkuttu. Hatta kas hafızası oluşturdu, risk gördüğünde ilk tepki eli geri çekmek oldu.
1997 yılında, Hong Kong yeni geri dönmüştü, George Soros'un Quantum Fonu öncülüğünde uluslararası spekülatörler bu yağı yakaladı, Hong Kong dolarına satış yönünde işlem yaparken aynı anda Hong Kong hisselerine de açığa satış yaparak Hong Kong'un döviz kuru düzenini doğrudan çökertmeyi planlıyorlardı. "Hong Kong Mali Savunma Savaşı" olarak adlandırılan şiddetli bir mücadele başladı.
O dönemin Hong Kong Maliye Bakanı Donald Tsang daha sonra günleri neredeyse boğulmuş gibi hatırladığını söyledi. Soros ve ekibi satışlar ve borçlanma yoluyla bir döviz-alım satım döngüsü oluşturarak döviz ve hisse senedi piyasaları arasında bir halka açtı. Önce büyük miktarda Hong Kong doları satışı yapıp Hong Kong para otoritesini sabit bir döviz kuru sağlamak için faiz oranlarını yükseltmeye zorladılar. Yüksek faiz oranları otorin olarak hisse senedi piyasasının düşmesine neden oldu, ardından önceden yerleştirdikleri büyük açığa satışları kapatmaya gittiler. Bu noktada, tuzak kuruldu ve hisse senedi ve döviz piyasaları, onların ikili banka kartına dönüştü.
Bu saldırıya karşı, Hong Kong hükümeti başlangıçta geri çekilmeye başladı. Ancak 14 Ağustos 1998'de, Hong Kong hükümeti döviz rezervlerini kullanmaya karar verdi ve doğrudan piyasaya müdahale etti. Bir sonraki on işlem gününde, Hong Kong hükümeti toplam 118 milyar Hong Kong doları (yaklaşık 15 milyar Amerikan doları) yatırdı ve uluslararası spekülatörlerle karşı karşıya geldi.
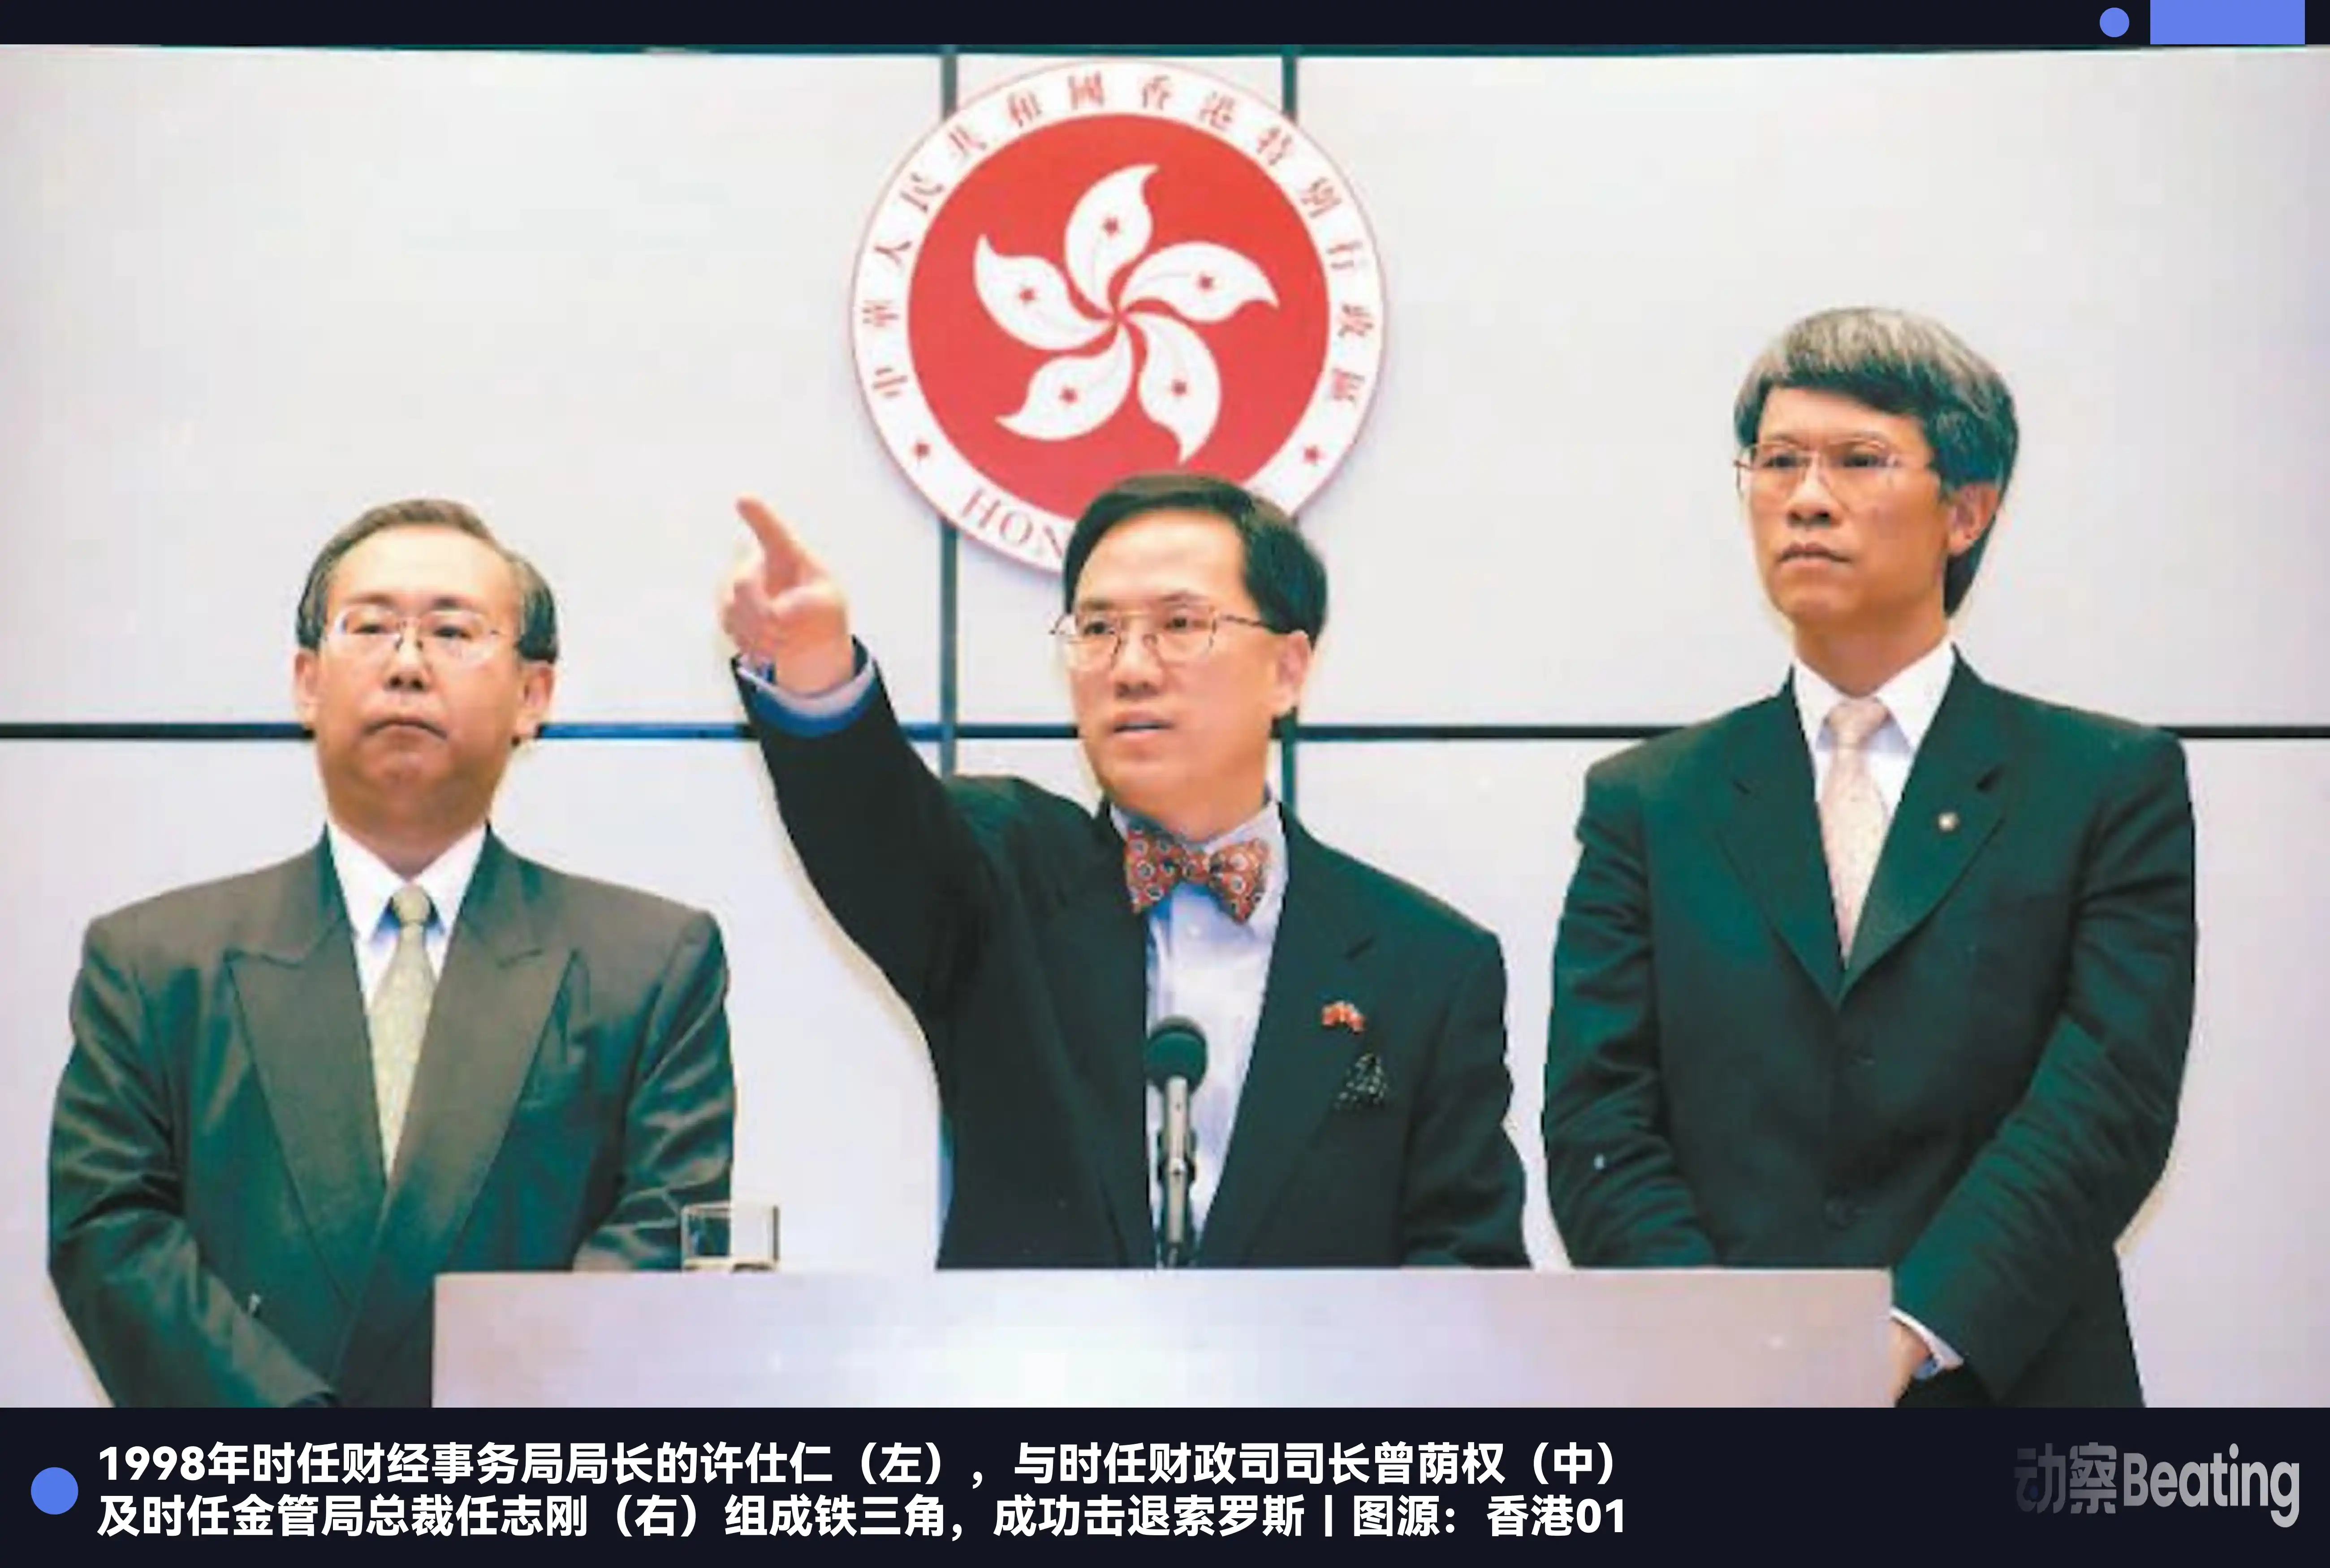
28 Ağustos'ta, Hang Seng Endeksi Vadeli İşlemler Takas Günü'nde, o gün Hang Seng endeksi işlem hacmi 79 milyar Hong Kong dolarına ulaşarak rekor kırdı, Hong Kong hükümeti 7829 puanı savundu ve nihayetinde Soros'u yüksek seviyeden yerleştirmeye zorladı, boynu bükük ayrıldılar.
Bu zafer acımasız olsa da, nihayetinde Hong Kong'un döviz kuru bağlantısını korudu. Ancak o günden sonra, Hong Kong aynı zamanda bir sonuç olan bir iz bıraktı, düzenleyici otorite o günden beri bir demir kural oluşturdu: Istikrar her şeyden önemli. Finansal istikrarı potansiyel bir tehdit olarak görebilecek herhangi bir faktör, en sıkı gözden geçirme altına alınmalıdır.
Bu, Hong Kong'un ilk kas hafızasıdır.
Eğer 1997'deki kriz sadece dış bir şoksa, o zaman 2008'deki bu kriz aile içinde bir yangın kaybıydı. Yangın Amerika'dan gelmiş olabilir, ancak sonunda kaybedilen, Hong Kong halkının Central'daki elitlere olan güveniydi.
O yıl, okyanusun öteki tarafındaki Lehman Brothers'ın battığı, dalgaların tsunami gibi Hong Kong'a çarptığı bir yıldı. 40 binden fazla Hong Konglu, çoğunluğu emekli maaşlarıyla geçinen büyükanneler ve büyük babalardı, ellerindeki Lehman Brothers ile ilişkili mini tahviller bir gecede tamamen değersiz hale geldi.
Bu mini tahviller, düşük riskli, yüksek getirili bir finansal ürün olarak paketlenmiş ve en az risk taşıma kapasitesine sahip normal insanlara banka kanalıyla satılmıştı. Bu olay, Hong Kong'un finansal sistem içindeki düzenleme açıklarını ve satış yanıltmalarını açığa çıkardı ve halkın finansal kurumlara olan güvenini ciddi şekilde sarsmıştı.
Bu olay, Hong Kong'un daha sıkı yatırımcı koruma düzenlemelerini ve daha karmaşık finansal ürün satış süreçlerini doğrudan doğruya gerektirmiştir. Bu, düzenleyici otoritenin, sistematik risk oluşturabilecek herhangi bir şeye, özellikle normal yatırımcıların çıkarlarını zarara uğratabilecek finansal yeniliklere karşı neredeyse obsesif derecede dikkatli bir tutum benimsemesine yol açmıştır.
Bu, Hong Kong'un ikinci kat kas hafızasıdır.
Hong Kong'un finansal düzenleme sistemi, bu iki krizi yaşadıktan sonra tamamen istikrar ve güvenlik üzerine kurulu bir yola girmiştir. Bu bağımlılık yoluyla, son yirmi yılda, Hong Kong'u birçok dış darbeye karşı başarılı bir şekilde korumuş ancak aynı zamanda onu tamamen farklı, bozucu ve merkezsizleşmeye dayalı bir finansal teknoloji inovasyonuyla karşı karşıya geldiği zaman, uyumsuz ve hatta uygunsuz kılmıştır.
Peki, bu tarihsel travmalara dayanan bu kas hafızası, bugünün Hong Kong'unda nasıl bir bölünmüş ekonomik gerçeklik doğurdu?
Bölünmüş Hong Kong: Kimin Refahı? Kimin Kaybı?
Tarihin yarası sonunda Hong Kong'un haritasında üç ayrı uçurum yarattı. Şu anda Hong Kong, kapsamlı bir ekonomik bölünme sürecindedir.
İlk uçurum, finans ve reel ekonomi arasındadır.
Dünya çapındaki yatırım bankerleri ve sermaye spekülatörleri tekrar Hong Kong'a odaklandığında, küresel IPO finansmanı liderliğine geri dönüşünü kutlarken, Hong Kong'un reel ekonomisi uzun bir kış geçirmektedir.
Hong Kong İflas İdaresi'nin verilerine göre, 2024 yılında sunulan şirket iflas başvuruları 589'u bulmuş, 2003 SARS salgınından bu yana rekor bir seviyeye ulaşmıştır. Bir yıl içinde 500'den fazla mağaza sessizce kapanmış, bunlar arasında Hong Kong halkının birkaç neslini büyüten yerel eski markalar olan CR Vanguard, Wellcome ve Sincere Department Store gibi işletmeler de bulunmaktadır. Causeway Bay ve Tsim Sha Tsui'nin altın konumları artık bir zamanlar talebin yoğun olduğu manzarayı yansıtmamakta, onların yerine kapalı dükkanlar ve kiralık ilanları sıralanmaktadır.
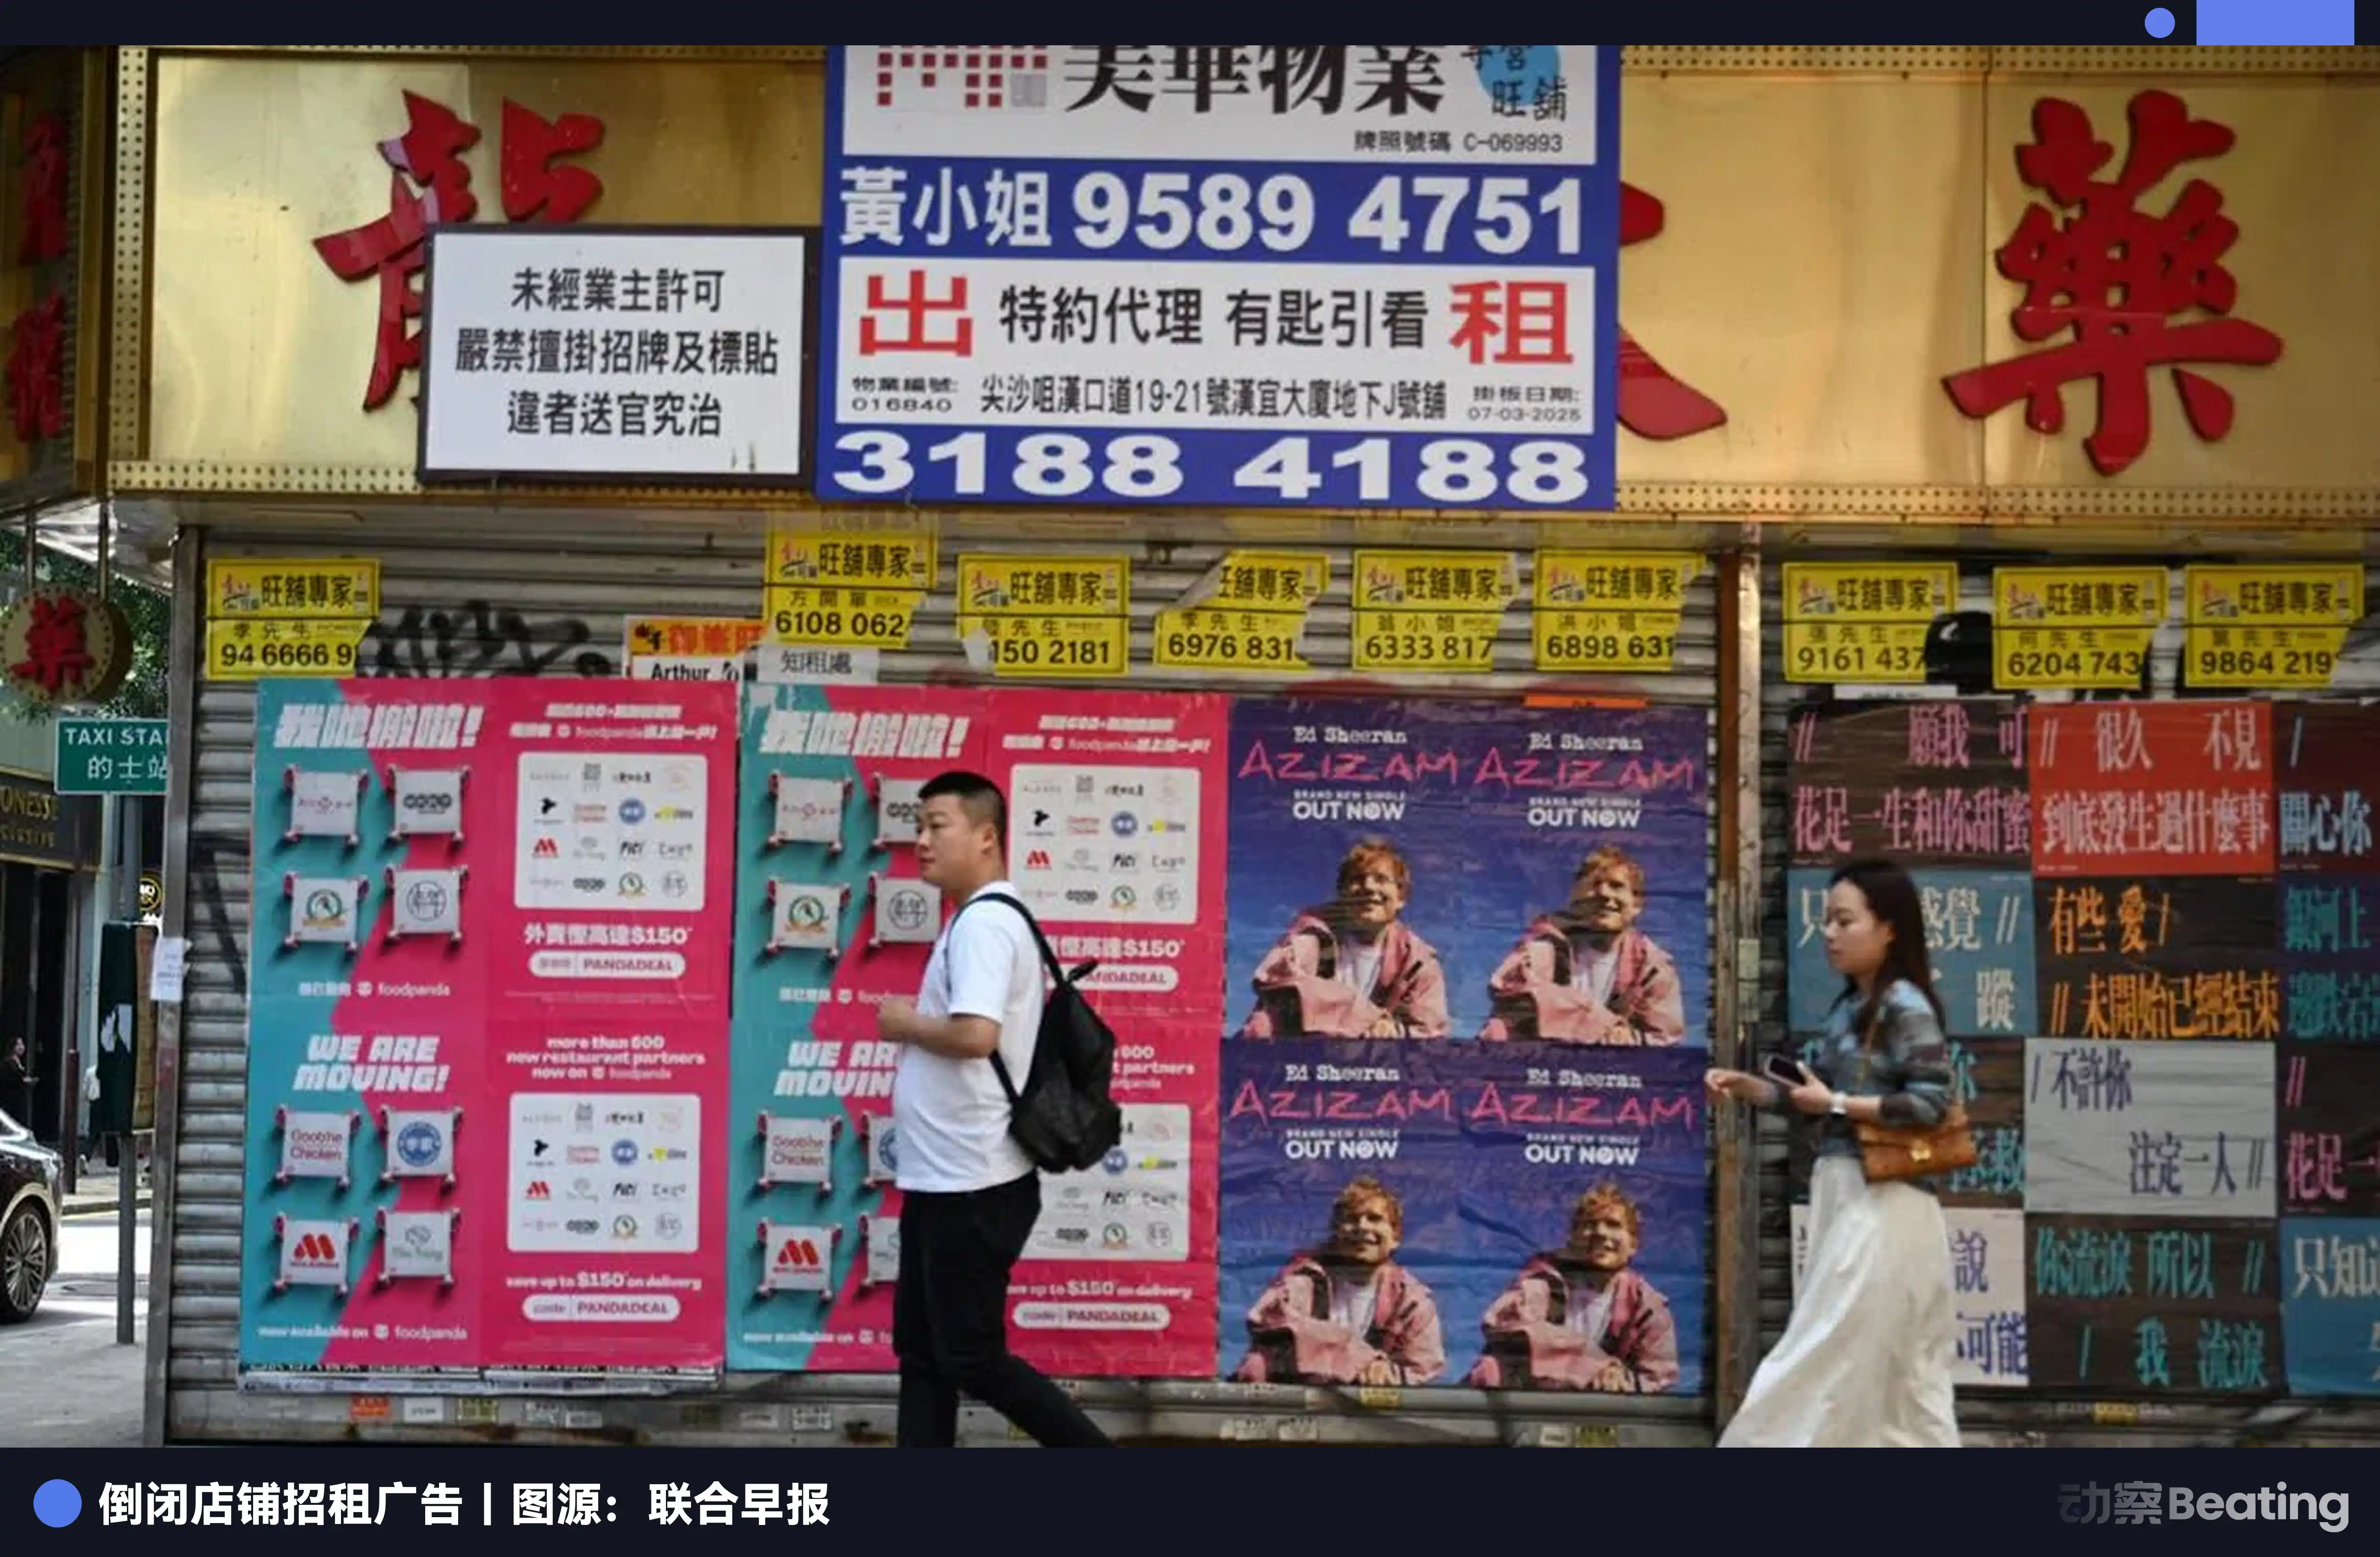
Reel ekonominin durgunluğu, doğrudan istihdam piyasasına yansımaktadır. Hong Kong'un genel işsizlik oranı 2025 yılında çoğunlukla %3 civarında kalmıştır, ancak perakende, konaklama ve yeme-içme hizmetleri sektörlerinin işsizlik oranı genel ortalamanın çok üzerindedir ve 20 ila 29 yaş arası gençlerin işsizlik oranı oldukça yüksektir. Bir tarafta finans sektöründe iş ilanları hızla artarken, tüccarların primleri yeni zirveler yapmaktadır; diğer tarafta perakende sektöründe işten çıkarmalar dalgası durulmadan devam etmekte, sıradan vatandaşların ekmek kapısı sürekli risk altında bulunmaktadır.
Refah hiç bu kadar yoğun olmamıştı; kayıp da hiç bu kadar yaygın olmamıştı.
İkinci uçurum, elitler ve halk arasındadır.
Eğer finans ve reel ekonomi arasındaki uçurum endüstrinin iki ucu arasındaki çelişkiyi anlatıyorsa, o zaman elitler ve halk arasındaki uçurum insanların kalbindeki yabancılaşmayı ortaya koymaktadır. Bu yabancılaşma, en somut olarak paranın ve insanların akışında kendini göstermektedir.
Bir yanda, küresel zenginler ve anakara elitleri paralarıyla oy kullanarak Hong Kong'a akın etmektedir.
2024 yılında, Hong Kong'un varlık yönetimi ve servis sektörü tarihi bir giriş çıkış olan 705 milyar HKD'lik bir net para girişi kaydetmiş, tarihi bir rekora imza atmıştır. Anakara alıcılarının Hong Kong gayrimenkul pazarındaki toplam işlem hacmi ve sayısı neredeyse 10 kat artmış, bir yıl içinde 138 milyar HKD değerinde konut satın almışlardır. Yüz milyonlarca dolarlık lüks konutlar adeta ekonomik döngünün hiçbir etkisini hissetmemiş gibi alıcı bulmuştur.
Diğer yanda, Hong Kong sıradan vatandaşları ayaklarıyla oy kullanarak anakaraya akın etmektedir.
2024 yılında, Hong Kong sakinlerinin kuzeye seyahat etme toplam sayısı 77 milyonu aşmış, onlar Çin anakarasında yaklaşık 55.7 milyar HKD harcamışlar, bir öğün yemekten, bir fincan çaya, dişçiye ve cilt bakımına kadar her şeyi içeren, Shenzhen ve Zhuhai Hong Kongluların hafta sonu için tercih ettiği yerler haline gelmiştir.
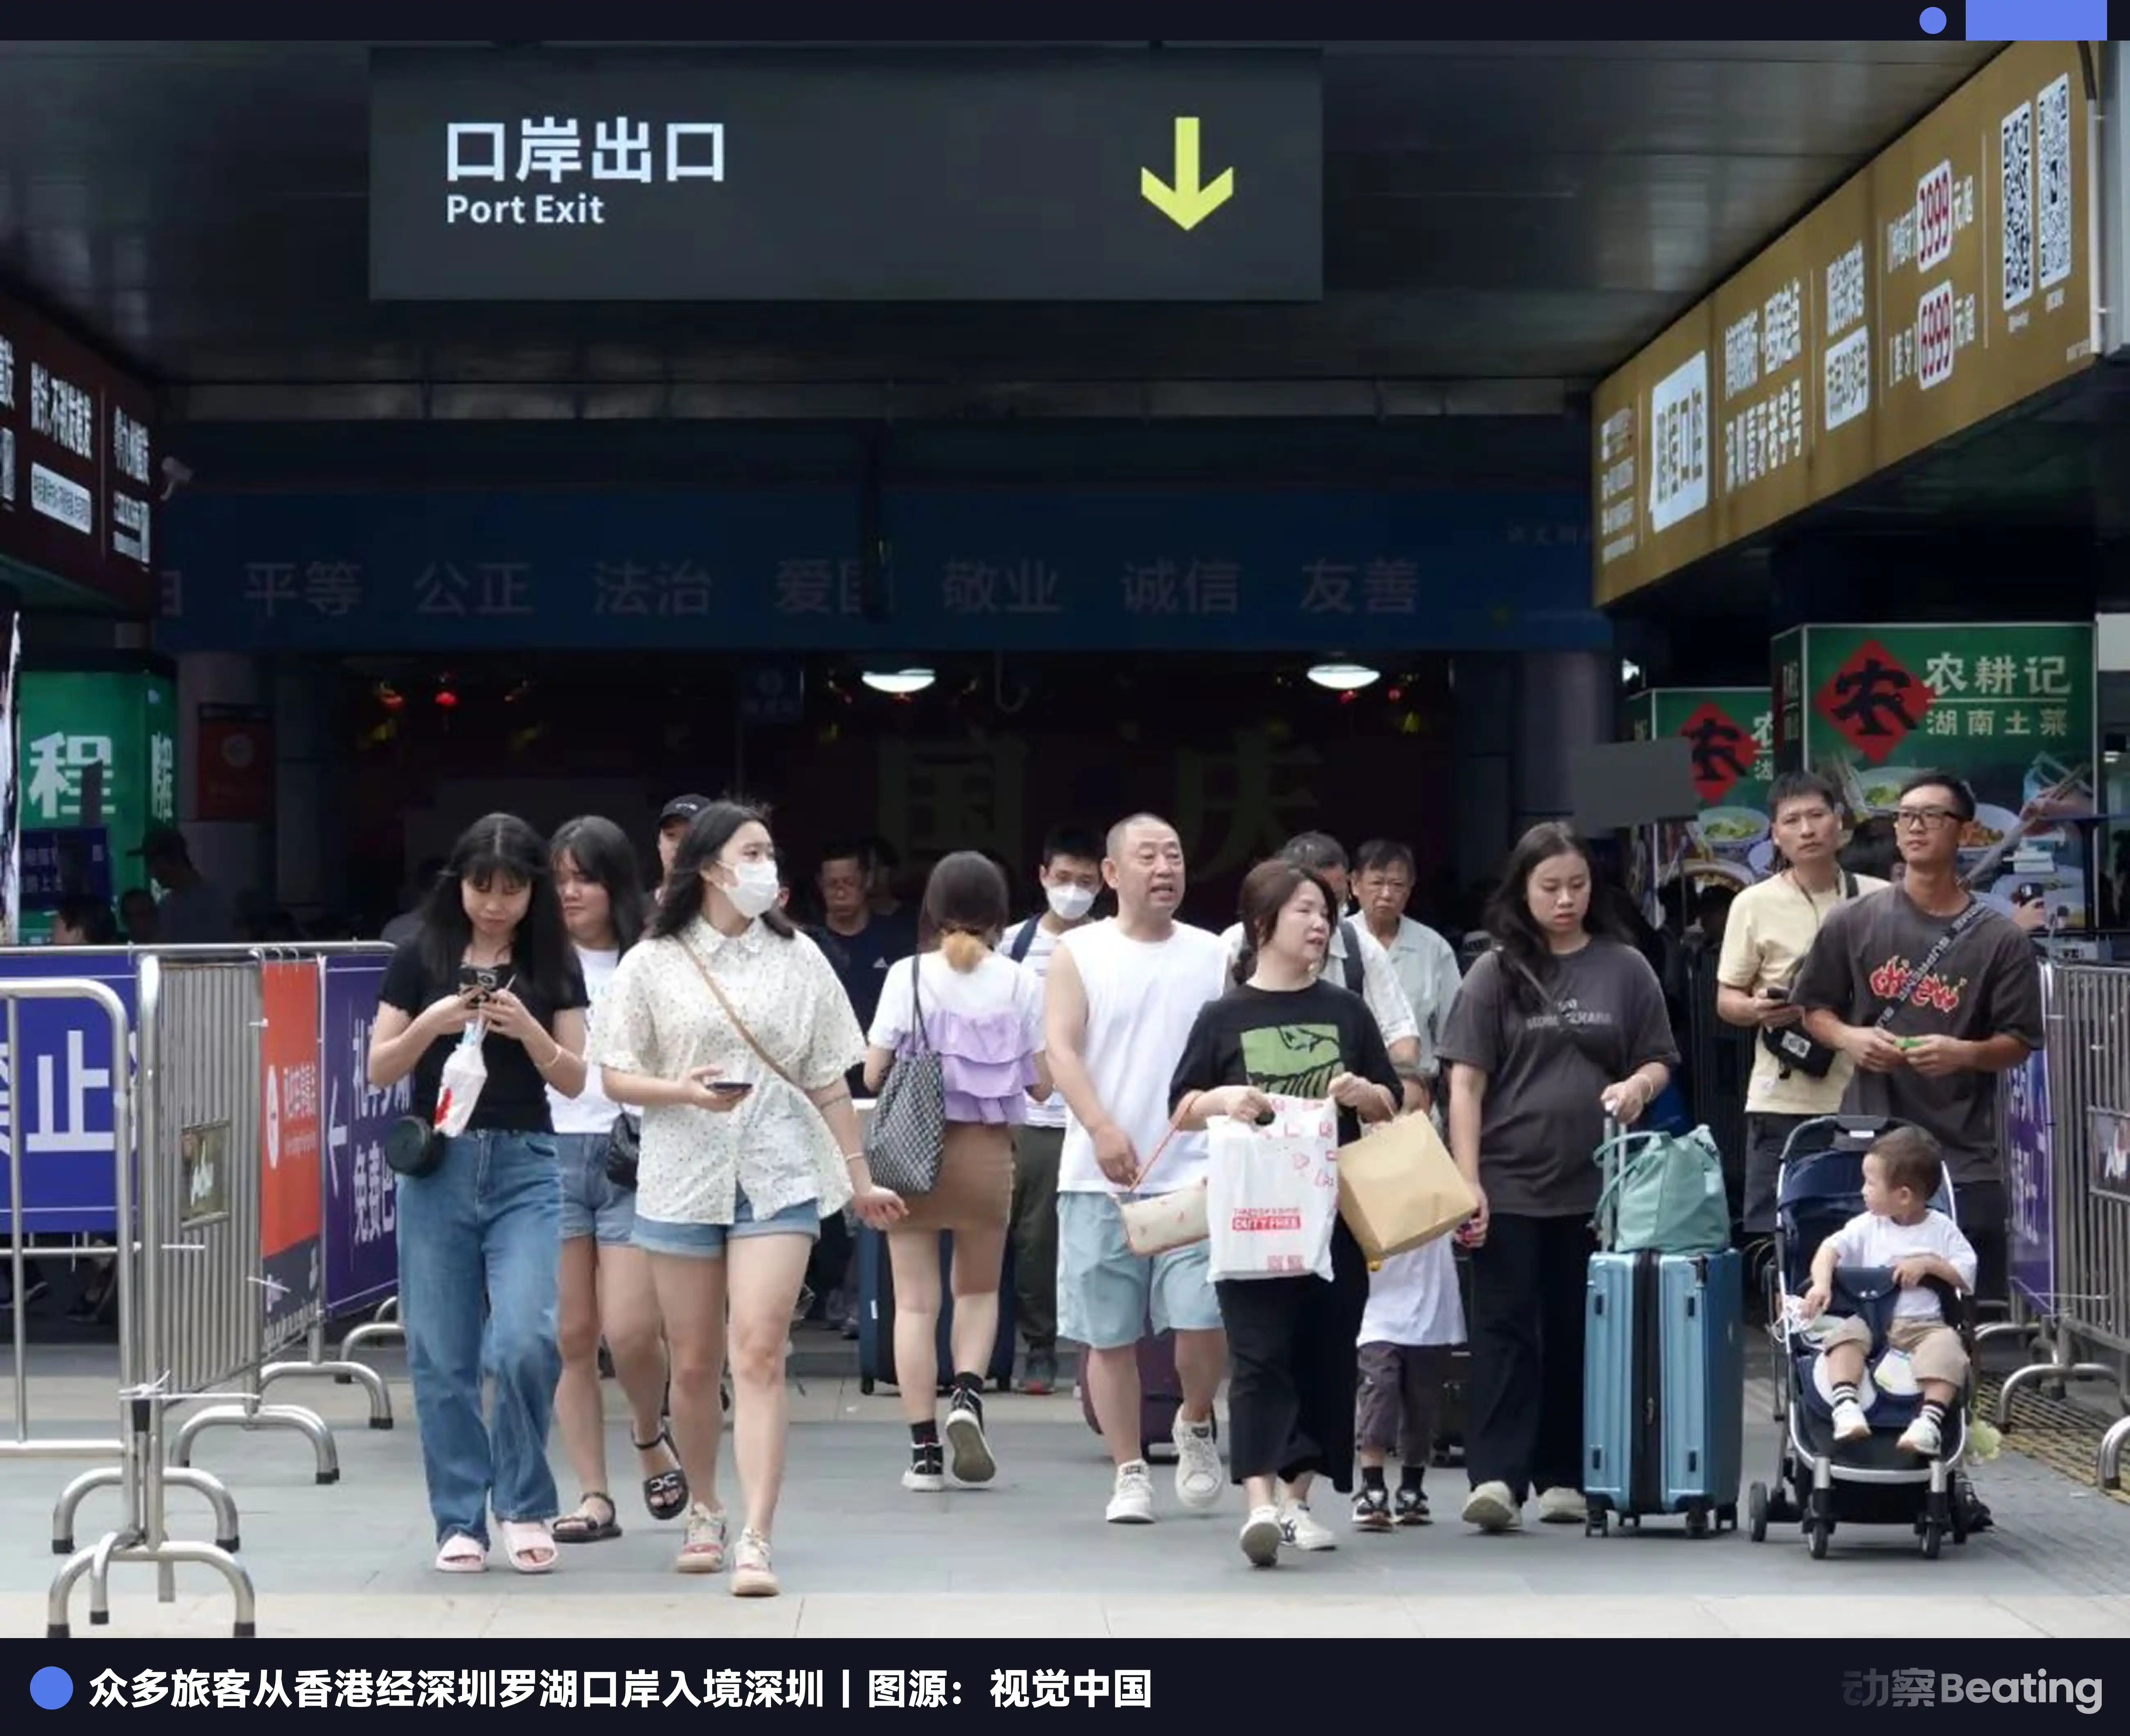
Daha derin nüfus hareketi, sınırötesi evlilik, eğitim ve yaşlılıkta kendini gösterir.
Hong Kong İstatistik Ofisi verilerine göre, "Hong Kong Kızı Kuzeye Evleniyor" oranı 1991'de %6.1'den 2024'te %40'a fırladı; her gün 30 binden fazla sınırötesi öğrenci Shenzhen ve Hong Kong arasında mekik dokuyor; yaklaşık 100 bin Hong Kong'lu yaşlı, daha uygun fiyatlar ve daha geniş konut ortamından yararlanabilmek için Guangdong'da yaşlılığı tercih ediyor.
Bir şehrin elitleri varlık tahsisinin küreselleşmesinden bahsederken, şehrin sakinleri bir sonraki yemeklerini nerede daha ucuz yiyebilecekleri konusunda Shenzhen'de hangi restoranı düşüneceklerini düşünüyorlar. Bir yanda altın para imparatorluğunun ışığı, diğer yanda duraklama rengi.
Üçüncü uçurum ise varlık ve inovasyon arasındadır.
Hong Kong'un paradan hiç eksikliği olmamıştır, ancak para, en çok ihtiyacı olan yerlere akıp gitmemiştir.
Hong Kong'un Ar-Ge yoğunluğu, yani Ar-Ge harcamalarının GSYİH'ya oranı, yıllık olarak yaklaşık %1.13 civarında seyretmektedir. Bu rakam Singapur'ın yarısından az, hatta Güney Kore'nin dörtte biri kadar bile değildir. Daha da endişe verici olan şey, 'bir nehir uzaklıkta olan Shenzhen'in Ar-Ge yoğunluğunun uzun zamandır %5'lik eşiği aştığıdır.
2024 yılında Hong Kong'daki girişimci sayısı 4694'e ulaşmış olsa da, bir önceki yıla göre %10 artış göstermiş olsa da, ortalama şirket büyüklüğü sadece 3.8 kişidir ve her yerde çimenlerin olduğu, büyük ağaçların olmadığı bir sıkıntıyı yansıtmaktadır.
Sermaye, genellikle riski yüksek ve geri dönüş süresi uzun olan teknoloji inovasyonu yerine gayrimenkul ve hisse senedi gibi belirsizliği düşük varlıkları tercih etmektedir. Yüksek ev fiyatları ve kira maliyetleri aynı zamanda girişim şirketlerinin hayatta kalma alanını büyük ölçüde sınırlamaktadır. Hong Kong'da genç bir girişimcinin en büyük sorunu genellikle doğru yöntemi bulamamak değil, önümüzdeki ay ofis kirasını ödeyememektir.
Finans ve reel ekonominin uçurumu, elitler ile halk arasındaki uçurum, varlık ve inovasyon arasındaki uçurum, hepsi bir araya gelerek garip bir Hong Kong ekonomik manzarası oluşturur. Bu, Marvel evrenindeki Mandarin'ın, kafa (finans) olağanüstü gelişmişken, gövde ve uzuvlarının (reel ekonomi, inovasyon) giderek küçüldüğü bir resme benzer.
Peki, bu topraklarda, finansal inovasyon bu tohum nasıl kök salacak ve filizlenecek? Bu toprağı değiştirecek mi, yoksa bu toprak tarafından mı değiştirilecek?
Kazanan Olmayan Finansal İnovasyon
Cevap, bu toprak tarafından değiştirildi. Hong Kong'un finansal teknoloji inovasyonu, baştan beri yukarıdan aşağıya sıkı kontrol altında yapılan bir iyileştirme hareketiydi.
Burada, hem alevi dizginleyemezsiniz hem de onun karanlığı aydınlatmasını bekleyemezsiniz.
Bu iyileştirme hareketinin ilk savaş alanı, ödeme işlemiydi.
Bir zamanlar küçük bir Octopus kartı, Hong Kongluların gururla tanıttığı bir yenilikti. Ancak mobil ödeme dalgası dünyayı sardığında, Octopus yavaş kaldı ve anakara ödeme devlerine ve yerel yenilikçilere büyük hayal gücü alanı sağladı.
Ne var ki, sonunda birleşik savaş alanı, ne WeChat Pay ne Alipay ne de herhangi bir iddialı girişimci şirket olmadı, ancak güçlü "resmi" ve "kurumcu" renklere sahip iki ürün oldu: HSBC'nin PayMe'si ve Hong Kong Para Otoritesi öncülüğünde geliştirilen Faster Payment System (FPS).
PayMe, altın anahtarla doğdu, Hong Kong'un en büyük bankası HSBC'nin desteğiyle, büyük bir mevcut müşteri tabanına ve kıyaslanamaz marka güvenine sahiptir. FPS ise denetleyici kurumun bizzat katkıda bulunduğu çok bankalı ödeme altyapısını oluşturdu.
Zaferleri, ürünlerin zaferi olduğu kadar "düzenin" zaferi olarak da adlandırılabilir. Bu sözde ödeme savaşı, başlangıçtan itibaren adil bir rekabet değildi. Geleneksel finans devleri ve denetleyici kurumlar, geliştirilmiş ürünleri aktif bir şekilde sunarak diğer yenilikçileri kapının dışında tutarak konumlarını sağlamlaştırdılar.
Eğer ödeme alanındaki yenilik başlangıçtan itibaren sınırlanmışsa, o zaman sanal bankaların "yılan balığı" olma umuduyla yüklenildiği söylenebilir.
2019 yılında Hong Kong Para Otoritesi, 8 sanal banka lisansı birden çıkardı, bu balıkların bu stagnan geleneksel bankacılık sektörünü hareketlendirmesini umdu. Ancak beş yıl sonra, 8 sanal banka toplamda 10 milyar doların üzerinde harcadı, ancak yalnızca %0.3'lük bir pazar payı elde etti.
2025 yılının ilk yarısına kadar Zhongan Bankası, Livi Bankası ve WeLab Bankası ilk kez kar elde etti, ancak sekiz bankanın toplam zararı hala 610 milyon doları buldu. Çoğu Hong Kong sakini hala klasik bankaları ana hesapları olarak kullanıyor; sanal bankalar daha çok zaman zaman para transferi yapmak veya fırsatçılara kredi vermek için kullanılan bir elektronik cüzdan gibi görünüyor.
Onlar bir şeyi deviremediler, aksine kendi varlıklarını tehlikeye attılar. Kar elde eden az sayıdaki sanal banka, kendi varlıklarını bulmak için geleneksel bankaların dokunmak istemediği gri alanları arayarak ürün veya hizmette devrim yaratarak değil, örneğin Web3 şirketlerine hesap hizmetleri sunarak, zorlu bir şekilde kendi pazar alanlarını buldular.
Bu, "yılan balığı"nın zaferi olarak değil, kabul edilen bir uzlaşma olarak adlandırılabilir. Sonunda, rakip olmaktan ziyade mevcut finansal sistem için bir yama haline gelmediler.
Daha ilginç bir fenomen finansal teknoloji ve sigorta teknolojisi alanlarında gerçekleşti.
Bu iki alan, Hong Kong'un küresel varlık yönetimi merkezi konumunu güçlendirmesiyle mükemmel şekilde örtüştüğü için Merkez Bankası tarafından en hızlı büyüme potansiyeline sahip ve desteklenmeye en layık finansal teknoloji yarışları olarak belirlendi. WealthTech, yüksek net değerli müşterilerin varlık yönetimini daha kolay hale getirirken, InsurTech sigorta ürünlerinin daha verimli bir şekilde satılmasını sağlar. Bunlar, mevcut düzene hizmet eden güvenli bir yenilik ve süsleme aracıdır.
Bu nedenle, Hong Kong FinTech'inin "seçici refahı"nı gördük. Bir tarafta, 35 trilyon Hong Kong Doları'nı aşan varlık yönetimi büyüklüğü manzarası varken, diğer tarafta sanal bankaların %0.3'lük pazar payında zorlanması var. Zenginlere hizmet eden FinTech yeşil ışıkla ilerlerken, halka hizmet etmeye ve düzeni değiştirmeye çalışan FinTech her yerde engellerle karşılaşıyor.
Ödemelerden bankacılığa ve varlık yönetimine kadar, Hong Kong'un FinTech yeniliği açık bir model sergiliyor: İyileştirmeyi kucaklamak, devrimi reddetmek.
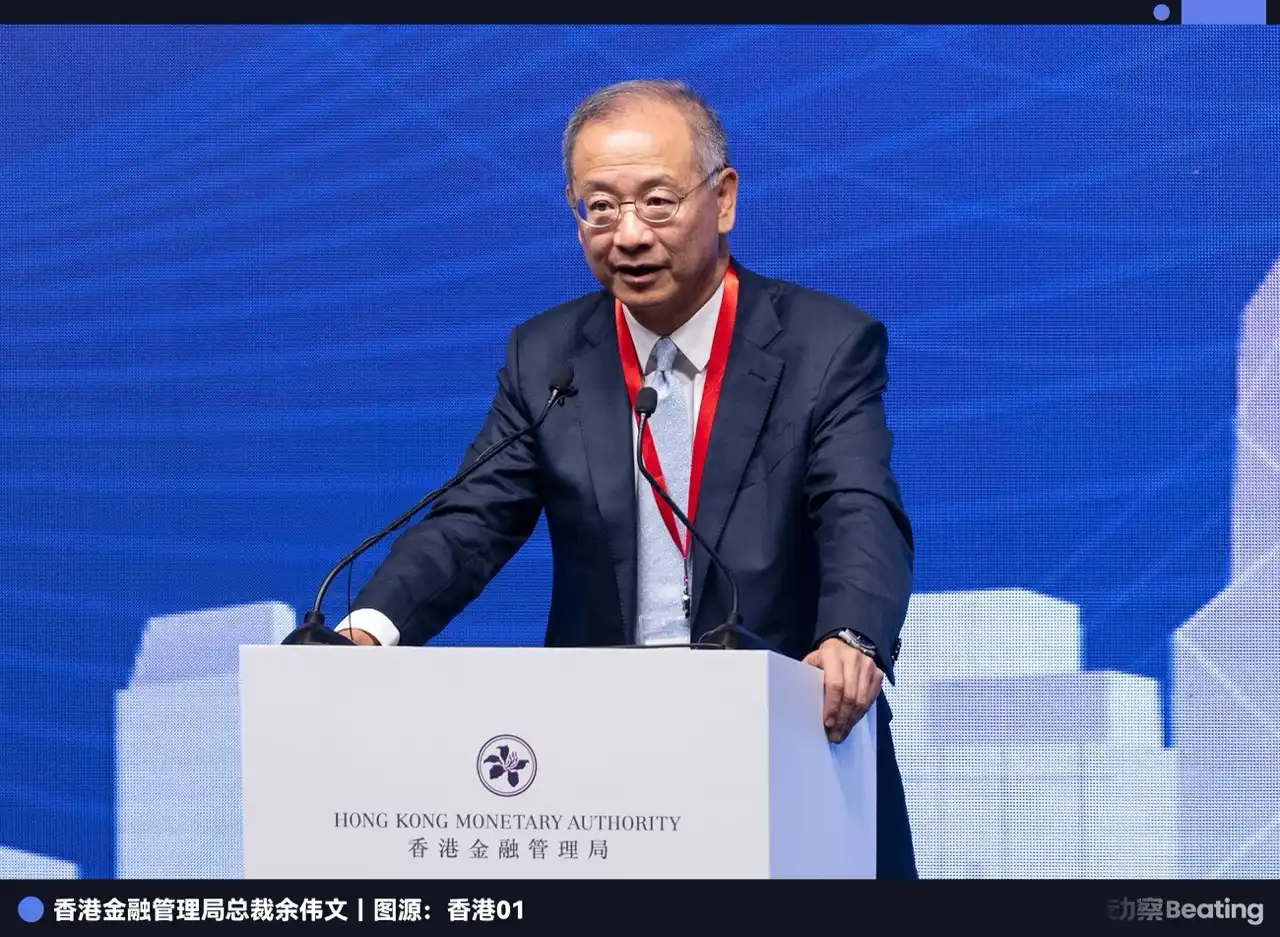
Bu sonunda kazananın olmadığı bir savaşa dönüştü. Geleneksel devler, kalelerini korurken, daha kapsamlı ve gelecek odaklı bir yenilik gücünü kaybetme riskiyle karşı karşıya kalabilirler; tutku dolu yenilikçiler ise ağır bir bedel ödedikten sonra bile, sonunda bu pazarın oyun kurallarını gerçekten değiştirememiş olabilirler.
Eğer ödeme ve bankacılık gibi nispeten olgun FinTech alanlarında, Hong Kong bu kadar muhafazakar bir teslimiyet yolunu seçtiyse, o zaman Web3 gibi gerçekten vahşi, öngörülemeyen ve merkezi olmayan bir devrimle karşı karşıya geldiğinde ne tür bir seçim yapacak?
Web3'ün Hong Kong Tarzı Utancı
Eğer Hong Kong'un FinTech'e teslimiyeti ise, o zaman Web3'e karşı verilen farklı bir mücadeledir: şeklini kabul etmek, ruhunu reddetmek.
2022 yılının sonlarında, Hong Kong küresel bir kripto varlık merkezi olmayı hedeflediğini açıkça duyurduğunda, politika beyanları kar manzaraya benzer şekilde ardı ardına geldi, perakende yatırımcı erişiminden stablecoin düzenlemesi kum havuzuna kadar, Hong Kong geleceği kucaklama pozisyonunu aldı. Ancak, iki yıldan fazla bir süre geçtikten sonra, karşılaştığımız şey tipik bir Hong Kong tarzı utançtır.
2024 Nisan'ında, Hong Kong'un ABD'den önce Asya'nın ilk kripto varlık spot ETF'sini piyasaya sürdüğünde, tüm piyasa heyecanlandı. Ancak, balayı dönemi, yaz yağmuru kadar kısa süreliydi. 2025 yılı sonuna kadar, Hong Kong'un 6 adet kripto varlık ETF'sinin toplam varlık yönetimi büyüklüğü sadece 5.29 milyar ABD Doları'na ulaştı, ABD'deki benzer ürünlerin 457 milyar dolarlık büyüklüğüyle karşılaştırıldığında, bu fark 80 katı aşıyor.
Aynı ETF olmasına rağmen, aynı varlık olmasına rağmen, portakal doğuda doğarken portakal, Hong Kong'un kuzeyinde doğuyor ne yazık ki.
Daha derin bir utanç durumu, uyumlulukın sıkı kısıtlamalarının altında saklıdır. Hong Kong, sanal varlık borsaları için küresel düzeyde en katı düzenleme standartlarından birini belirledi, bu durum FTX gibi bir çöküş riskini önlediği gibi, aynı zamanda aşırı yüksek uyumluluk maliyetlerini de beraberinde getirdi.
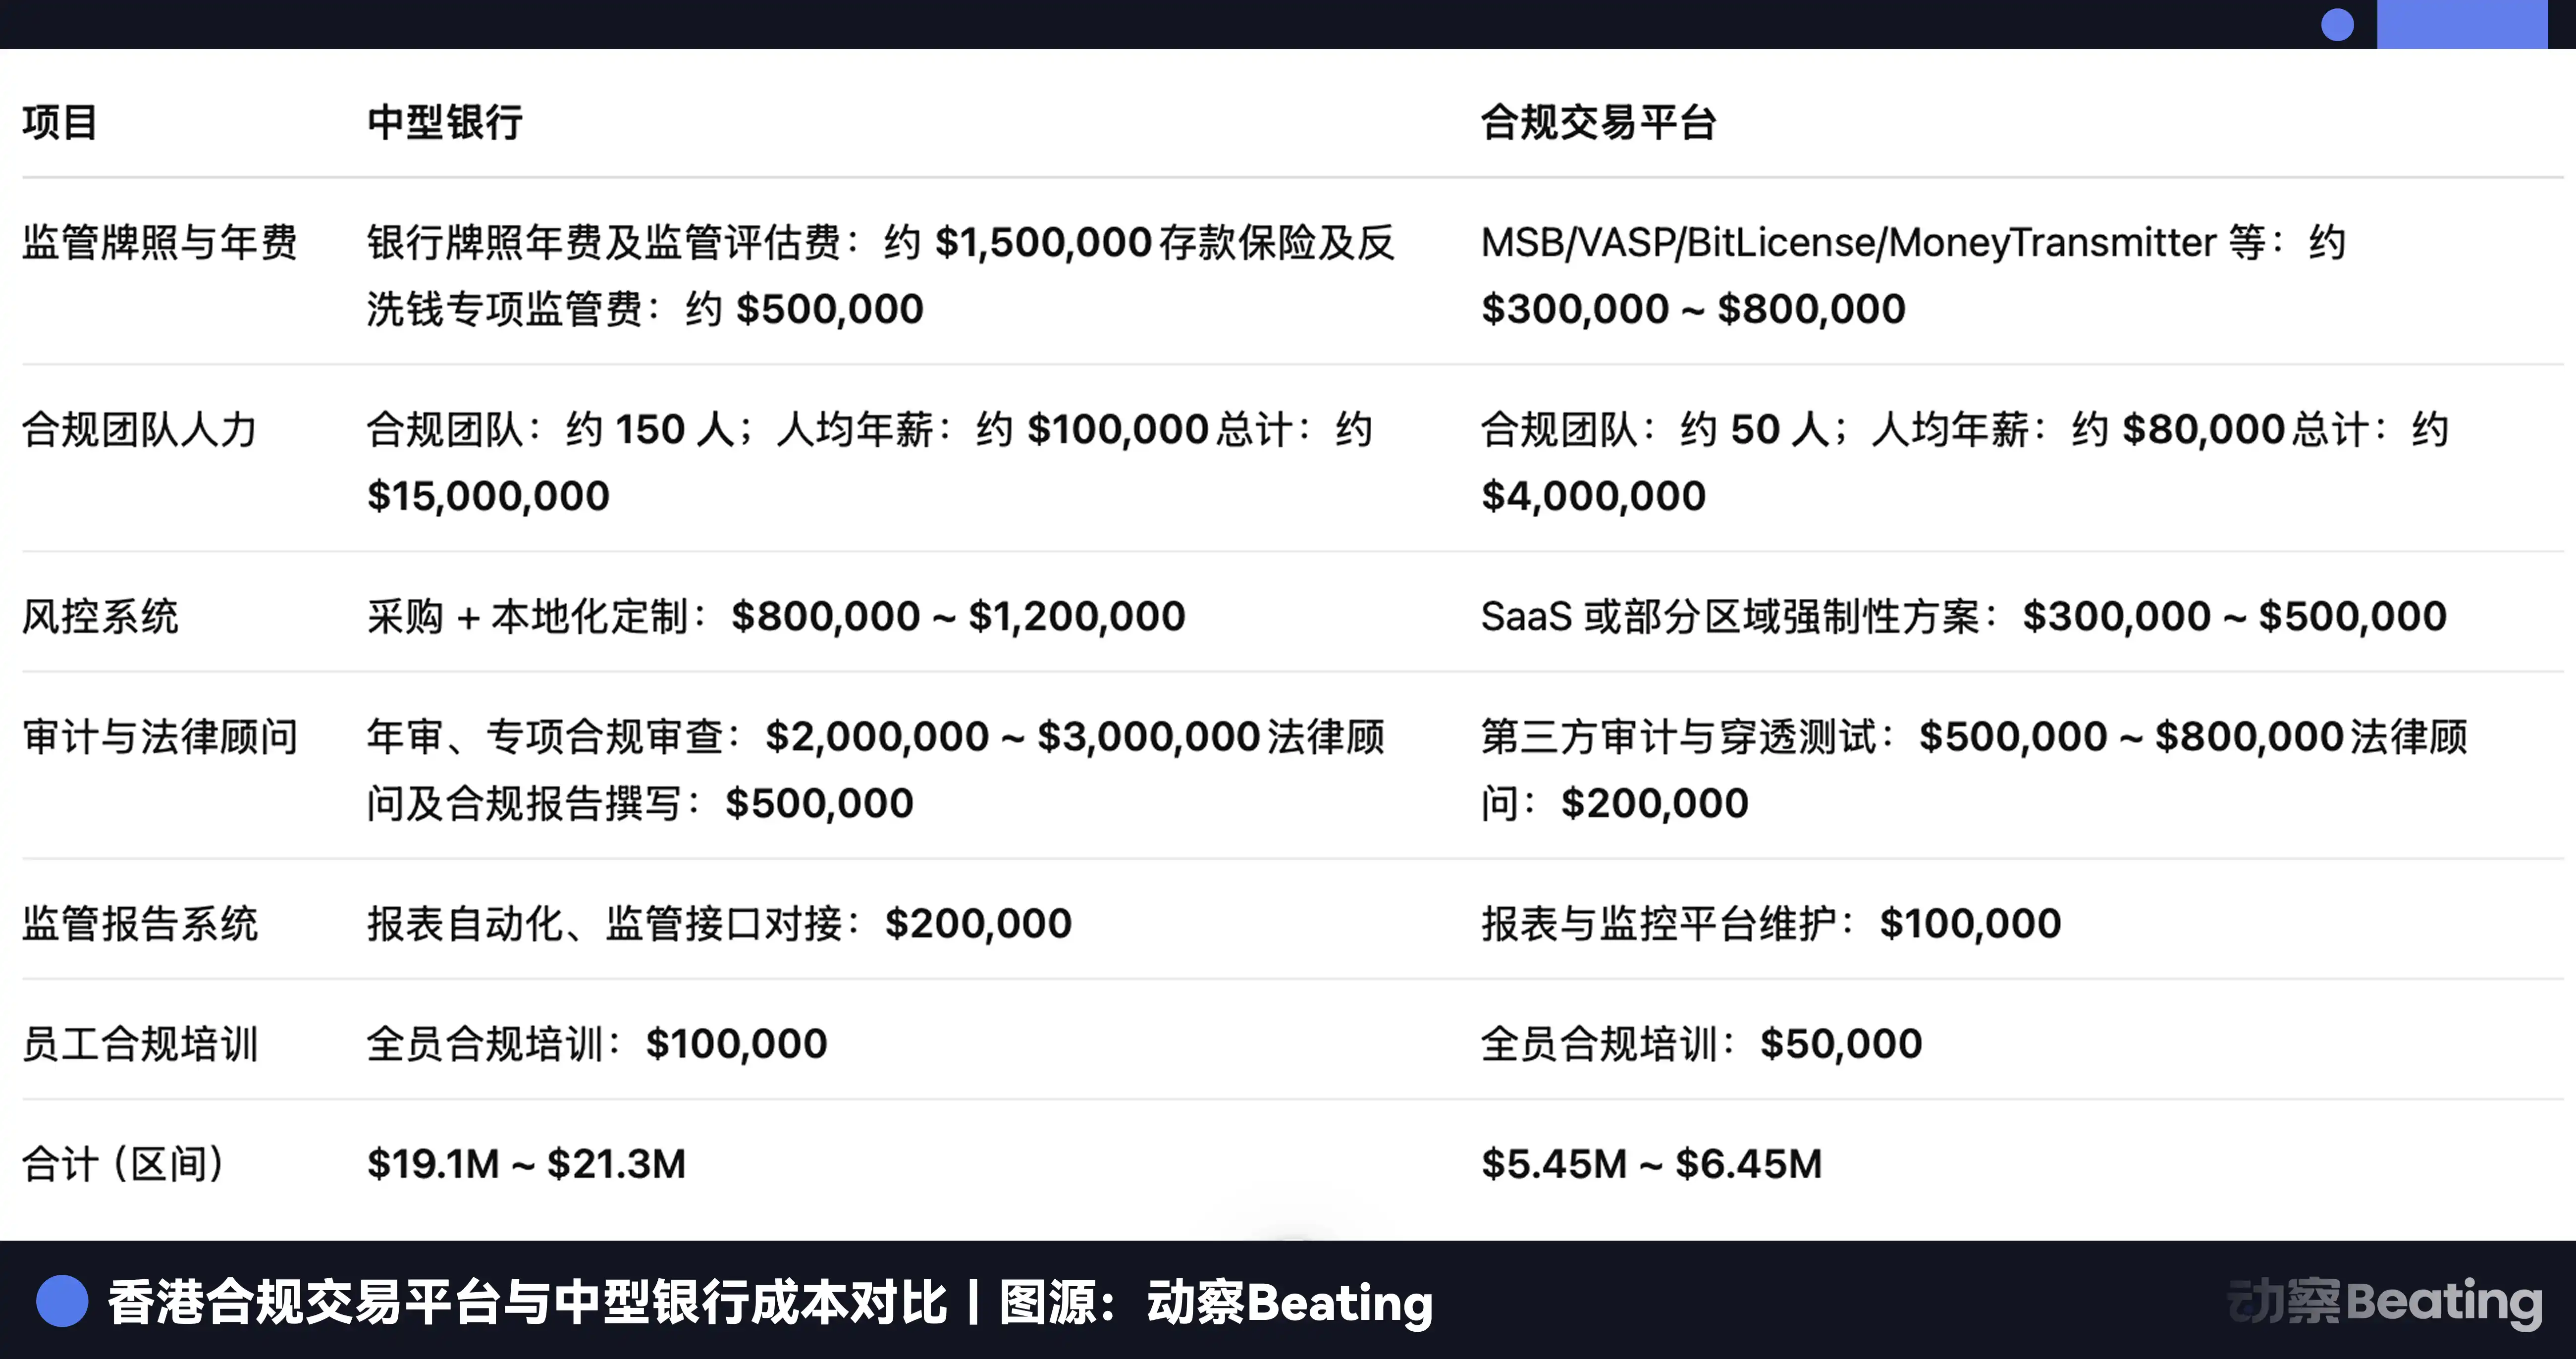
Endüstri içinden bir kaynağa göre, Hong Kong lisanslı bir sanal varlık borsasının aylık işletme maliyeti 10 milyon doları bulmaktadır, bunun %30 ila %40'ı uyumluluk, yasal ve denetim alanına harcanmaktadır. Bu dev kurumlar için tolere edilebilir olabilir, ancak çoğu küçük ve orta ölçekli girişim ekibi için aşılamaz bir engel olarak karşımıza çıkmaktadır.
2023'teki JPEX olayı, bu tür bir utanç durumunu doruğa çıkardı. Lisanssız bir borsa platformu, çevrimiçi ve çevrimdışı çılgın pazarlama faaliyetleriyle, "risk yok, yüksek getiri" kancasıyla, birçok sıradan vatandaşı içine çekerek nihayetinde iflas etti ve olayda adı geçen miktar 1.6 milyar Hong Kong dolarına kadar yükseldi.
JPEX olayının kötü etkisi, toplumsal düzeyde kötü paranın iyi paranın yerini almasına neden olarak, genel olarak Web3 endüstrisine büyük bir güvensizlik duygusu yaratması ve düzenleyici kurumları katı bir tutum benimsemeye daha da kararlı kılmasıdır.
Böylece, gariplik bir döngü oluşturdu. Ne kadar mutlak güvenliği ararsanız, düzenleme maliyeti o kadar yüksek olur; düzenleme maliyeti ne kadar yüksek olursa, lisanslı kurumlar düzenlemenin dışında kalan "vahşi platformlar" ile rekabet etmek o kadar zorlaşır; "vahşi platformlar" çöker, mutlak güvenliği aramanın ne kadar zorunlu olduğunu daha da pekiştirir.
Hong Kong, Web3 için sağlam bir güvenlik kalesi inşa etmeye çalıştı, ancak ev inşa edildikten sonra, yenilikçi katılımcılar ya dışarıda kendi başlarına hareket etmeyi seçti ya da karmaşık kurallar yüzünden içeride boğuldu.
Bu noktada, Hong Kong'un Web3'e yaklaşımının gerçek görüşü açıkça ortaya çıktı. Hoş geldin dediği şey, mevcut finansal sistem içine kripto paraların dahil edildiği bir alternatif varlık olarak kripto paralardır, değerlendirilebilen, ticareti yapılabilebilen, yönetilebilen bir finansal üründür. Ancak reddettiği veya korktuğu şey, inovasyon aracı olarak kripto paraların kabul edilmesidir, yani merkezi olmayan, sansür karşıtı, aracısızlık ilkelerine dayalı Web3.
Birincisi Hong Kong'un varlık yönetimi haritasına yeni bir blok ekleyebilirken, ikincisi ise tüm haritanın temellerini sarsabilecek potansiyele sahiptir.
Bu tam olarak "dünün kuralı" ile "yarının yeniliği" arasındaki en temel çatışmadır. Hong Kong, hisse senedi, tahvil ve gayrimenkul yönetim mantığıyla yeni bir türü yönetmeye çalışırken, aslında yeniliği reddetti ve alkışlanmayan bir politika tek kişilik gösteri bıraktı.
Geminin Dönüşü
Hong Kong'un finansal teknoloji yolculuğuna bakmak, bir geminin zorlu dönüşünü gözlemlemek gibidir.
Bu adı Hong Kong olan dev gemi, son yarım yüzyılda şüphesiz dünyanın en başarılı gemilerinden biri oldu. Ancak, finansal inovasyon getirdiği şey fırtına değil, deniz seviyesindeki düşüş ve yeni kıtanın yükselişi oldu. Bu, bir zamanlar dipsiz gibi görünen denizin pek çok dar, virajlı ve kayalık dolu yeni rotasını ortaya çıkardı.
Bu yeni rotalarda, geminin avantajı tam tersine en ölümcül dezavantaj haline geldi. Çok büyüktü, dar rotalarda dönüş yapamazdı; çok ağırdı, sığ sularda ilerlemekte zorlanıyordu; navigasyon sistemi, tamamen yeni bir hidrografik ortamda tamamen arızalandı.
Ekonomide "başarılı olanın laneti" adında bir kavram vardır. Bu, geçmişteki büyük başarının, sizi tamamen yeni bir paradigma içine adapte olmaktan alıkoyan güçlü bir yol bağımlılığı ve düşünce şablonu oluşturacağını ifade eder, ve nihayetinde sizi geçmiş başarınızla cezalandırır. Bu belki de Hong Kong'un şu anki zor durumunu en kesin bir şekilde özetleyen şey olabilir.
Hong Kong'un kaybı, yanlış bir şey yaptığından değil, doğru şeyleri geçmişte doğru zamanda tekrarladığındandır. Akışkan bir ziyafeti kucaklamak için bir siper inşa etme şeklinde deneyimlemeye çalıştı; baştan aşağıya yenilenmeyi amaçlayan bir devrim için eski kurumları iyileştirme becerilerini kullanmaya çalıştı.
Bugün, bu dev gemi hala Victoria Limanı'nda demirli duruyor, motorlar hala gürültüyle çalışıyor ancak kaptan ve mürettebat derin bir belirsizliğe saplanmış durumda. Uzak deniz seviyesinde, pek çok hafif tekneler yeni rotada hızla ilerliyor, onu geride bırakıyor.
Tarih, hiçbir şehre ebedi bir dokunulmazlık vermedi. Dünün ihtişamının bugünün prangası haline geldiği zaman, ancak prangadan kurtulma cesareti, yarının kazanılmasını sağlayabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler