



Küresel Varlık Değerlerinde Büyük Düşüş, "Dolarizasyonun" Başarısız Olması Durumunda Ne Olur?
Orijinal Başlık: Amerika'ya Karşı Yapılan Bahis Başarısız Olduğunda Ne Olur?
Orijinal Yazar: @themarketradar
Çeviri: Peggy, BlockBeats
Editör Notu: "Amerika'ya Karşı Değer Kaybetme" ve "Dolar'dan Kaçma" neredeyse piyasa ortak görüşü haline geldiğinde, bu makale okuyucuları uyarmanın amaçlanmaktadır: Gerçek risk genellikle doğru kararın ne olduğu değil, herkesin aynı tarafta durup durmadığıdır. Yükselen pazarların kalabalıklaşması, kıymetli metallerin spekülatif yükselişi ve doların zayıflaması anlatısının büyük ölçüde aynı çizgide olması, piyasanın tanıdık bir hikayesini tekrarladığını gösteriyor.
Makale, dünya üzerinde uzun vadeli yapısal değişikliklerin meydana gelebileceğini inkar etmese de, bakış açısını daha gerçekçi bir döngü seviyesine geri getiriyor: Bir kez dolar zayıflamayı durdurduğunda, para disiplini fiyatlandırmaya geri döndüğünde ve Amerikan ekonomisi beklenenden açıkça daha fazla yavaşlamadığında, "tek yönlü rüzgar"ı temel alan işlemler, tahmin edilenden çok daha hızlı bir şekilde çözülebilir. 2017-2018 yıllarında edinilen deneyime benzer olarak, fikir birliği çok fazla olduğunda, tersine dönüş genellikle hızlı ve acımasız olur.
Bu çerçeve içinde, makale, göz ardı edilenin belki de Amerikan varlıkları olduğunu ve bunun nedeninin anlatının ne kadar iyimser olduğu değil, kalabalık işlemlerin geri çekilmesi sırasında sermayenin genellikle en likit ve yapısal olarak en sağlam yerlere geri döneceği fikrini ortaya atıyor.
Aşağıda orijinal metin yer almaktadır:
Şu anda, piyasada neredeyse karşı konulmaz bir hikaye dolaşımda: Dolar zayıflatılıyor; gelişmekte olan piyasalar sonunda kendi parıltılı anlarını yaşıyor; merkez bankaları ABD tahvillerini satarken ve altınları artırırken; sermaye ABD varlıklarından "dünya genelindeki diğer bölgelere" akıyor. Bunu "Amerika'ya Karşı Değer Kaybetme" veya "Dolar'dan Kaçma" olarak adlandırabilirsiniz, veya "Amerikan istisnacılığının sonu." Hangi etiketi kullanırsanız kullanın, bu tespit artık yüksek derecede genel bir fikir birliği oluşturmuştur.
Ve işte bu yüzden, bu özellikle tehlikelidir.
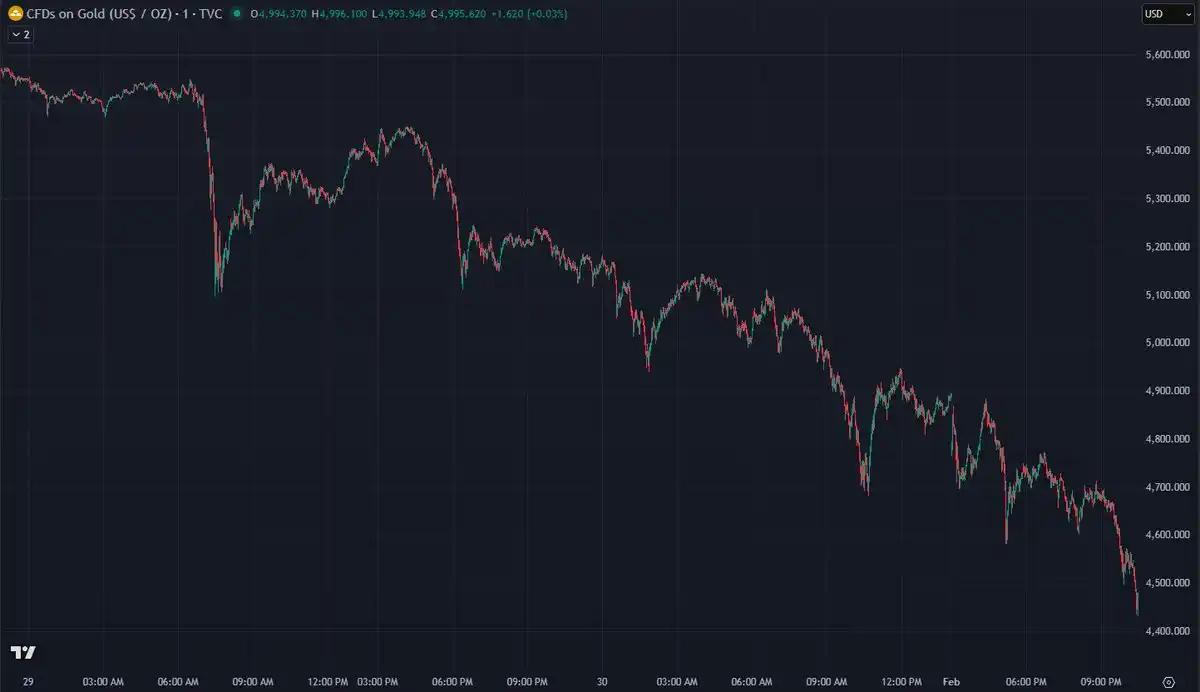
Geçen haftanın piyasa performansı, aşırı kalabalık işlemlerin beklenmedik bir katalizörle karşılaştığında ne olabileceğini çok iyi gösterdi. Altın, %12'den fazla bir düşüş yaşarken; gümüş, 1980'den beri en kötü gününü yaşayarak %30'dan fazla düştü. Tüm değerli madenler sektörü, bir işlem gününde 10 trilyon dolarlık bir piyasa değeri dalgalanmasına sahne oldu. Aynı anda, dolar hızla güçlendi, gelişmekte olan piyasalar belirgin bir şekilde geriledi.
Yüzeysel olarak bakıldığında, tüm bu olaylar Kevin Warsh'ın Fed Başkanı olarak aday gösterilmesi tarafından tetiklendi; ancak gerçek anahtar, belirli bir insan atamasında değil, zaten aşırılığa ulaşmış ve herhangi bir bahaneyle "pozisyon kapatma geri çekilmesini" bekleyen bir pozisyon yapısıdır.
Dünya'nın ABD'yi terk ettiğine inanmıyoruz. Değerlendirmemize göre, "ABD'den Çıkma" işlemi, 2026'nın en kalabalık makro bahislerinden biri haline geldi ve şu anda tersine dönüşün eşiğinde.
Bu analizde, bu görüşü destekleyen derinlemesine makro mekanizmaları sistemli bir şekilde açıklayacağız, sadece neyin olacağını değil, daha da önemlisi, nedenini açıklayacağız.
Konsensüs Pozisyonu
Öncelikle, bu işlemin ne kadar fazla "tek taraflı" hale geldiğine bir göz atalım.
2025 yılında, gelişmekte olan piyasa varlık getirisi %34'e çıkarak, 2017'den beri en iyi yıllık performansını kaydetti. Daha da dikkat çekici olanı, on yıldan fazla bir süredir ilk kez görülen ve sürdürülebilir olan "gelişmekte olan piyasaların liderlik dönemi"nde EEM'nin performansı S&P 500 Endeksini %20'den fazla geride bıraktı.
Fon yöneticileri ve stratejistlerin görüşleri neredeyse tamamen aynıdır. J.P. Morgan, "Gelişmekte olan piyasanın 15 yıldır hiçbir zaman bu kadar çekici olmadığını" belirtirken; Goldman Sachs, 2026'da gelişmekte olan piyasaların hala %16'lık bir yükseliş potansiyeline sahip olduğunu öngörüyor; Bank of America ise "Gelişmekte olan piyasaya karşı olanların artık tükendiğini" iddia ediyor.
2025 yılında, gelişmekte olan piyasa menkul kıymetleri, 2009'dan beri görülen en büyük ölçekli sermaye girişi dalgasını deneyimledi.
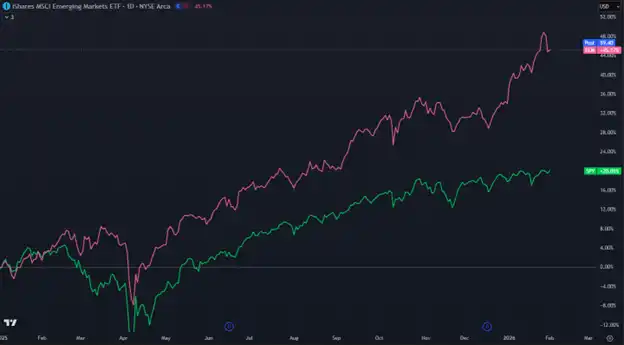
Aynı zamanda, dolar sekiz yılın en büyük yıllık düşüşünü kaydetti. Altın, son 12 ayda fiyatını ikiye katladı, gümüşün kazancı ise yaklaşık dört katına çıktı. "Değer Kaybetme İşlemi" olarak adlandırılan bir bahis hızla hakim oldu; temel mantık şudur: ABD sürekli olarak parayı basarak kendini "kenara itmekte". Bu anlatı, hedge fonlarından, aile ofislerine ve bireysel yatırımcılara kadar geniş bir şekilde yayıldı.
Amerikan Hazine tahvilleri de baskı altında. Çin'in Ekim ayında sahip olduğu ABD Hazine tahvillerinin miktarı 689 milyar dolara düşerek, 2008'den beri en düşük seviyeye geriledi ve 2013'teki 1.32 trilyon dolarlık zirve seviyesine göre %47 azaldı. Küresel merkez bankaları, üç yılı aşkın süredir her yıl 1000 tonun üzerinde altın alarak, dolar rezervlerini çeşitlendirme ihtiyacını açıkça ortaya koydu. "ABD'yi Sat" anlatısı, bu noktada tamamen şekillendi.
Ancak tüm bunlar, değişime doğru ilerliyor. Gerçekten de belirsiz olan, neyin bu değişimi tetikleyeceğidir.
Amerikan Dolarının Sabit Kalma Nedeni
"ABD'den Çıkma"nın temel önermesi, Amerikan Dolarının sürekli bir şekilde zayıflamasıdır. Ancak, 2025 yılındaki doların düşüşü, yapısal bir çöküşten kaynaklanmamakta, belirli politika darbeleri tarafından yönlendirilmekte ve bu darbelerin etkileri genellikle piyasa tarafından sindirilmiştir.
En önemli katalizör, sözde "Kurtuluş Günü" idi. Trump yönetimi Nisan ayında büyük ölçekli karşılıklı ticaret savaşı ilan ettiğinde, piyasa hızla panikledi ve o zaman "ABD'den çıkış" işlemleri mantıklıydı: Dünya ABD ile sorunsuz ticaret yapamayacaksa, neden bu kadar çok dolar ve ABD Hazine bonosuna ihtiyaç duyulsun?
Ancak o zamandan beri gümrük vergisi etkisi kademeli olarak emildi. Bir dizi ticaret anlaşması piyasaya istikrarlı bir çapa sağladı; Ekim ayındaki Xi-Trump zirvesi bariz bir yumuşama sinyali verdi; Hindistan ile anlaşmaya varılması, Trump'ın önceki %25 gümrük vergisini %18'e düşürdü. Gümrük vergisi ne kadar düşük olursa, doların temel desteği o kadar güçlü olur. Piyasa beklentileri yeniden ayarlanıyor, odak noktası tekrar temel konulara kayıyor ve temel düzeyde dolar halen önemli bir avantaja sahip.
Faiz makasının hala dolar lehine olduğu görülüyor.
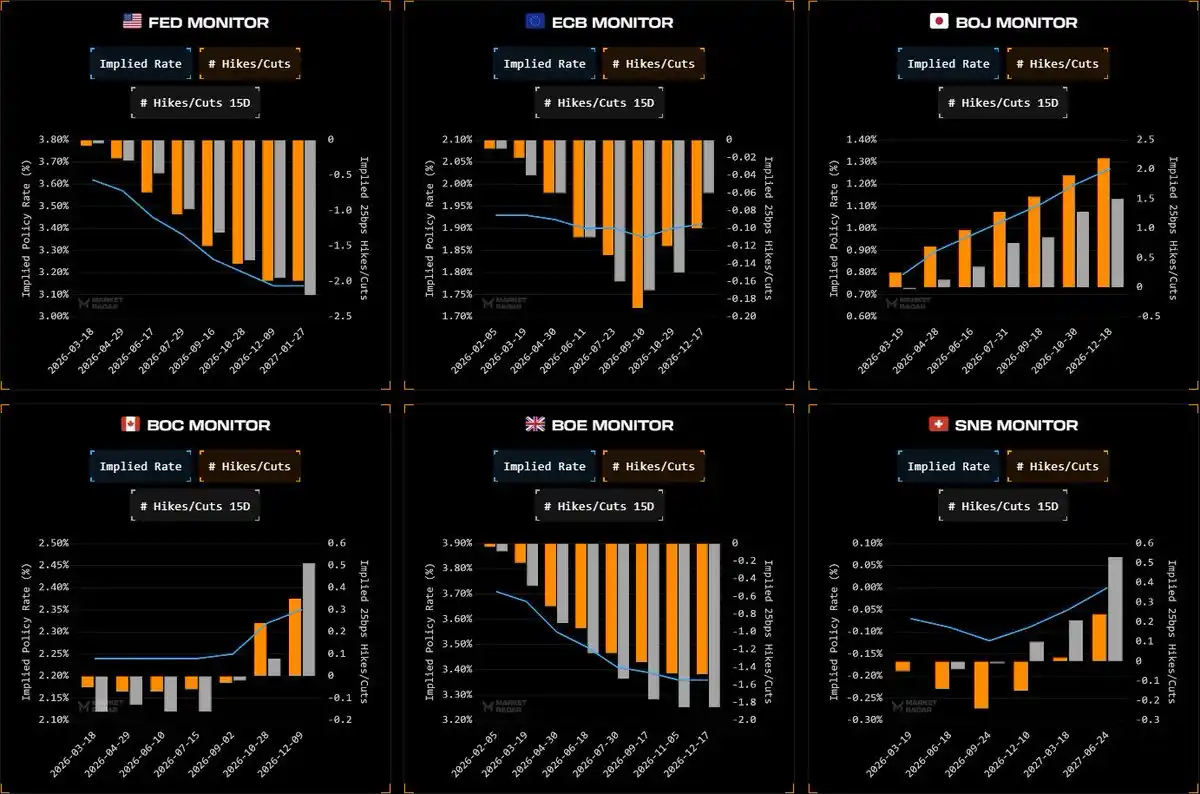
2018 Eylül'ünden bu yana Fed faizleri toplamda 175 baz puan indirmesine rağmen, ABD'nin faiz seviyesi yapısal olarak hala tüm diğer gelişmiş ekonomilerden daha yüksek. Şu anda federal fonlar faiz aralığı %3,50-%3,75; Avrupa Merkez Bankası faizi %2 ve faiz indirim döngüsünün sona erdiği işaretini verdi; Japon Merkez Bankası faiz oranını sadece %0,75'e yükseltti, ve 2026 sonuna kadar ancak %1,25'e çıkacak; İsviçre Merkez Bankası hala %0'da sabit.
Bu, ABD Hazine tahvillerinin Almanya, Japonya, İngiltere ve neredeyse tüm diğer egemen tahvil piyasalarına göre hala önemli bir getiri primi sağladığı anlamına geliyor. Bu faiz makası, carry trade ve uluslararası varlık dağıtımı yoluyla dolar talebini sürekli olarak oluşturuyor.
2023 Mart'ına kadar Fed'in bu gevşeme döneminde tüm faiz indirimlerini tamamlayacağı tahmin ediliyor; aynı zamanda çoğu G10 merkez bankası da kendi faiz indirim döngülerinin sonuna yaklaşıyor. Faiz makası daha fazla daralmadığında, doları zayıflatma etkisi en temel güç de ortadan kalkacak.
Doların düşüşü devam etmesi için, sermayenin gitmek için bir yer bulunmalıdır. Sorun şu ki, tüm alternatif seçenekler kendilerine karşı kaçınılmaz yapısal kusurlara sahiptir.
Avrupa yapısal bir bunalıma saplanmış durumda: Almanya büyümeyi desteklemek için mali teşvik uygulamaya çalışırken, Fransa sürdürülemez bir mali açıkta giderek daha da ilerliyor; ekonomik koşullar tekrar kötüleştiğinde, Avrupa Merkez Bankası'nın kullanabileceği politika alanı oldukça kısıtlı.
Japonya'nın politika kombinasyonu da Japon yenini güçlü kılmak için yeterli değil. Japon Merkez Bankası politikaları aşırı yavaş bir tempoyla normalleşirken, hükümet aynı anda yeniden enflasyon odaklı politikaları benimsemektedir. 10 yıl vadeli Japon devlet tahvili getirileri %2,27'ye yükselmiş durumda ve 1999'dan beri en yüksek seviyeye ulaşmış durumda. Capital Economics'in tahminlerine göre, bu getirinin yaklaşık %2'si enflasyon kompenasyonundan kaynaklanmakta, Japonya ekonomisinin enflasyon sürecindeki fiyat baskısını yansıtmakta. Japonya'nın enflasyon oranı Japon Merkez Bankası'nın %2 hedef seviyesinin 44 ay üstünde seyretmekte. Bu, yenin güçlenmesine işaret etmiyor, piyasa süregelen enflasyon riskini telafi etmek için daha yüksek getiriler aracılığıyla talep ediyor.
Bir kez altına bakalım. Bu genel ortamda, altın şüphesiz en iyi performans gösteren varlıklardan biridir. Ancak geçen haftanın fiyat hareketi onun kırılganlığını açığa çıkardı. Altın, bir atama haberi sonrası tek bir günde %15'ten fazla düştüğünde ve gümüş %30 değer kaybettiğinde, bu artık bir sığınak varlığının normal davranışı değil, aksine yoğun bir şekilde işlem gören ve sığınak varlığı olarak paketlenen bir ticaretti.
Dolar belki kusursuz değil, ancak o sözde olduğu gibi: Körler ülkesinde tek gözlü adam kraldır. Doları terk eden sermayenin, ölçeklenebilir düzeyde gerçekten çekici bir varış yeri olmadı. Altın ve diğer metaller bir süre "basınç tahliye valfi" görevini üstlendi, ancak bu aşamanın sona erdiğine inanıyoruz.
Kevin Wash, Fed Başkanı adayı olarak belirlendi ve para politikası duruşunun değişebileceğine dair bir sinyal verdi. Genellikle en muhafazakâr adaylardan biri olarak görülen Wash, parasal genişleme politikasını açıkça eleştirdi, varlık ve borç tablosunun disiplinine vurgu yaptı ve enflasyon kontrolünü öncelikli hale getirdi. Wash'ın gerçekten sert bir politika izleyip izlemeyeceği aslında önemli değil. Gerçekten önemli olan şey şudur: Piyasanın "doların uzun vadede zayıflayacağı" tek yönlü bahse karşı, ilk kez olumlu bir şekilde meydan okunduğudur. Wash'ın ortaya çıkması, "para disiplini"nin tekrar gerçek bir tehdit haline gelmesini sağladı, çünkü piyasa daha önce "kalıcı gevşeme"yi fiyatlamıştı. Bu, yoğun şekilde işlem gören "değer kaybetme işlemi"nin görmek istemediği değişikliktir.
Ancak burada çok önemli bir ayrıntı var. Hiçbir Fed Başkanı, hatta Wash bile, enflasyonu %2.3 veya %2.5'ten %1.8'e çekmek için yüz binlerce milyar dolarlık hisse senedi değerini feda etmeye razı olmaz. Eğer enflasyon hedefin biraz üzerindeyse, hiçbir politika yapıcı "S&P 500'ü %30 düşüren kişi" olmak istemez. Onlar enflasyonun doğal olarak düşmesini beklemeyi tercih ederler, zorla müdahale etmek yerine. Sadece muhafazakâr "tehdit" bile değer kaybetme işlemini bozabilir; gerçek politika gözetmeye gerek yoktur.
Doların patlama yapmasına gerek yok, sadece düşüşü durması gerekiyor. Ve bir kez destekleyici yeni pazar performansı ve metal varlıklarındaki büyük rallinin ana rüzgârı kaybolduğunda, bu işlemler tersine dönecektir.
Amerikan Ekonomisinin Neden Hala Dayanıklı Bir Büyüme Gösterdiği
"Amerikalı Olmayanlaşma" hikayesinin diğer bir önermesi, Amerikan ekonomisinin büyüme hızının zayıflamasıdır. Ancak Amerikan ekonomisinin yapısal temelleri, bu hikayenin anlattığından çok daha sağlamdır.
Büyüme endeksimiz buna iyi bir örnek teşkil ediyor. Gerçek şu ki, 2025'in dördüncü çeyreğinde büyüme ivmesi biraz yavaşladı. Endeks, Ekim ayının ortasında ivme çizgisinin altına düştü, trend geçici olarak boğa görünümünden ayı görünümüne döndü, bu da "Amerikalı Olmayanlaşma" hikayesine katkıda bulundu. Ancak büyüme ivmesi hızlanmadı, çöküşe doğru ilerlemedi, aksine istikrar kazandı. Ocak ayına gelindiğinde, endeks tekrar ivme çizgisinin üzerine çıktı, kısa süreliğine boğa dönüştü, ardından şu anki nötr bölgeye geri çekildi.
Amerikan ekonomisi, "Kurtuluş Günü" gümrük darbesini sindirdi, daha yüksek faiz seviyelerini kabul etti, ancak hala ilerlemeye devam ediyor. Dördüncü çeyrekte büyüme gerçekten yavaşladı ve tamamen bir "çöküş" durumuna sahipti - ama olmadı. Ayı piyasası eğilimine hızlanamadığı için, bu bile başlı başına bir sinyaldir. Birkaç aylık bir hisse senedi yatay hareketin ardından, piyasanın "ters çekiş" aşamasının yaklaştığını düşünüyoruz.
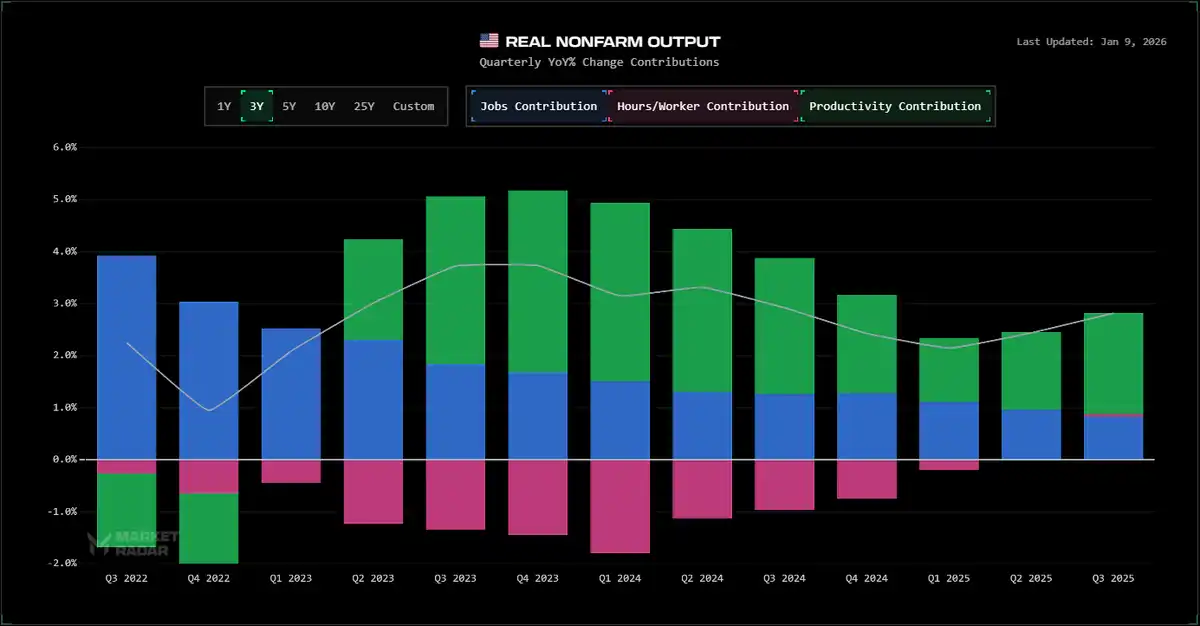
Gerçek GSYİH hedef büyüme seviyesinin oldukça üzerinde kaldı; işsizlik sigortası başvuru sayısı belirgin bir şekilde artmadı; gerçek gayri safi yurt içi hasıla devam etti, verimlilik 2024 yılında yıllık olarak daraldıktan sonra tekrar genişledi; sadece hanehalkı tüketimi, büyümeye 2.3 puan katkıda bulundu. Bu, rekabet avantajını yitirecek bir ekonomi değildir.
Çoğu analizin göz ardı ettiği mali boyut, ABD'nin yanında sağlam bir şekilde durmaktadır. ABD'nin GSYİH'sine oranla bütçe açığı %6'dan fazladır, 2026 yılının ikinci yarısından önce One Big Beautiful Bill Act'in ek olarak 350 milyar dolarlık mali teşvik sağlaması beklenmektedir. Buna karşılık, Avrupa'nın mali kuralları, aşağı yönlü dönemde olsa bile teşvik alanını kısıtlamaktadır, Japonya'nın mali alanı ise uzun zaman önce tükenmiştir. Sadece ABD, ekonomi zayıflarken harcamaları sürekli artırma niyetine ve gücüne sahiptir.
Neden Pozisyonlar Zorla Kapatılmaktadır
'De-Amerikanizasyon' işlemlerinin yoğun bir şekilde kalabalıklaşması, temel analizi aşan bir kırılganlık yaratmıştır. Herkes tek bir tarafı tuttuğunda, en hafif bir yön değişikliği bile bir dizi uzlaşmanın tetikleyicisi olabilir. Geçen hafta Cuma günü, altın ve gümüşün performansı, bu mekanizmanın ders kitabı niteliğinde bir gösterimiydi.
Yellen'ın adaylığı duyulduğunda, bu doğrudan piyasanın konsensüsünü etkiledi - yani Fed'in uzun süreli gevşek duruşunu koruyacağı, doların sürekli olarak zayıflamaya devam edeceği düşüncesi. Ancak sonrasında gelişen fiyat hareketi, yatırımcıların temel analizi sakin bir şekilde yeniden değerlendirmesi değil, pozisyon yapısının çökmeye başladığı acımasız mekanik tepkidir.
Bu durum, metal sektöründe genel olarak devam etmektedir. Son birkaç ayı gözden geçirdiğinizde, önemli bir ayrım fark edersiniz: Bakır fiyatı düşerken, altın ve gümüş yükseliyor. Bu çok önemlidir. Bakırın belirgin şekilde daha fazla endüstriyel kullanımı vardır. Eğer bu metal rallisinin gerçekten temel analizle hareket ettiği - örneğin, AI veri merkezi talebi, yenilenebilir enerji inşaatı - ise, öncülüğü bakır yapardı. Ancak gerçeklik tam tersidir: Bakır performansı geride kalırken, "para metalleri" sürekli yükselir. Bu, pazardaki hakim olanın temel analiz değil, spekülatif fonlar olduğunu gösteriyor. Ve spekülatif işlemler, bir kez tersine döndüğünde genellikle en sert düşüşü yaşayanlardır.
'De-Amerikanizasyon' işlemleri aslında refleksiftir. Kendini güçlendirecektir: Dolar zayıfladıkça, dolar cinsinden fiyatlandırılan gelişmekte olan piyasa varlıkları daha çekici hale gelir; sermaye gelişmekte olan piyasalara akar, yerel para birimini yükseltir; gelişmekte olan piyasa para birimi güçlenir, dolayısıyla dolar daha da aşağı itilir. Bu olumlu döngü, sanki temel analiz 'doğruluyormuş' gibi görünse de, aslında sadece pozisyonun daha fazla pozisyon yaratmasından ibarettir. Ancak refleksivite her zaman çift yönlüdür. Herhangi bir nedenle dolar bir şekilde sağlamlaşmaya başlarsa, döngü tersine döner: Gelişmekte olan piyasa varlıklarının çekiciliği azalır, sermaye çıkışına neden olur, gelişmekte olan piyasa para birimlerini baskılar, dolayısıyla doları güçlendirir. Bu durumda, sözde 'olumlu döngü' hızla bir 'olumsuz dönüş'e dönüşür.
「Trump 1.0」 Senaryosu
Bu filmi daha önce izledik ve nasıl sonuçlandığını biliyoruz.
Zamanı 2017'ye geri alalım. O zamanlar, dolar büyük ölçüde değer kaybetti ve son 14 yılın en kötü yıllık performansını kaydetti, yaklaşık %10 değer kaybı yaşandı. Gelişmekte olan piyasalar, bu dolar zayıflamasının en büyük faydalanıcısı oldu, yılda %38 değer kazandı ve 2013'ten bu yana en iyi performansını sergiledi. Gelişmekte olan piyasa paraları genel olarak dolara karşı değer kazandı. Analistler, "Sarı Saçlı Kız" benzeri bir ortamdan bahsediyordu—her şey yurtdışı varlıklar için mükemmel şekilde yerli yerine oturmuştu. Jeffrey Gundlach, gelişmekte olan piyasaların kazanmaya devam edeceğini açıkça belirtti. 2018'in ocak ayına gelindiğinde, piyasa görüşü son derece uyumlu hale gelmişti, hatta dikkatli olunması gereken bir seviyeye kadar ulaşmıştı: Gelişmekte olan piyasalar, on yılda bir denk gelir bir işlem fırsatıydı.
Ardından, dolar dip yaptı.
Yaşanan şey şiddetli bir dönüşümdü. Fed politikasını sıkılaştırdı, bu da hızla gelişmekte olan zayıf ekonomileri etkiledi. Türk Lirası çöktü, Arjantin Pezosu üç yıldır görülen en büyük günlük düşüşle karşı karşıya kaldı. 2018'in ağustos ayına gelindiğinde, EEM 41.13 dolara düştü, sadece birkaç ay içinde 2017'nin tüm kazançlarını neredeyse geri verdi. Sözde "kuşaklar arası fırsat", sonunda gelecek nesillere bırakılacak bir kuşaklar arası tuzaktı.
Şimdi şimdiye bakalım. 2025 yılında, dolar ne zaman geriye dönük en büyük yıllık değer kaybını yaşadı? Tam olarak 2017 yılında. Değer kaybı ne kadardı? Yine yaklaşık %10. Gelişmekte olan piyasalar %34 değer kazandı, 2017'deki performansa neredeyse eşit. Analistler "gelişmekte olan piyasalar için boşalmış pozisyon artık yok" dedi; Bank of America "bir sonraki boğa piyasasının başladığını" açıkladı. Bu derecede uyumlu bir fikir birliği, şimdi görünüşe göre tanıdık gelmeli.
Güç yapısı aynı, pozisyon yapısı aynı, anlatı aynı.
Bahkan şu anki hükümet dahi, olayların nasıl çöktüğünü gözleri önünde gören o eski hükümetten.
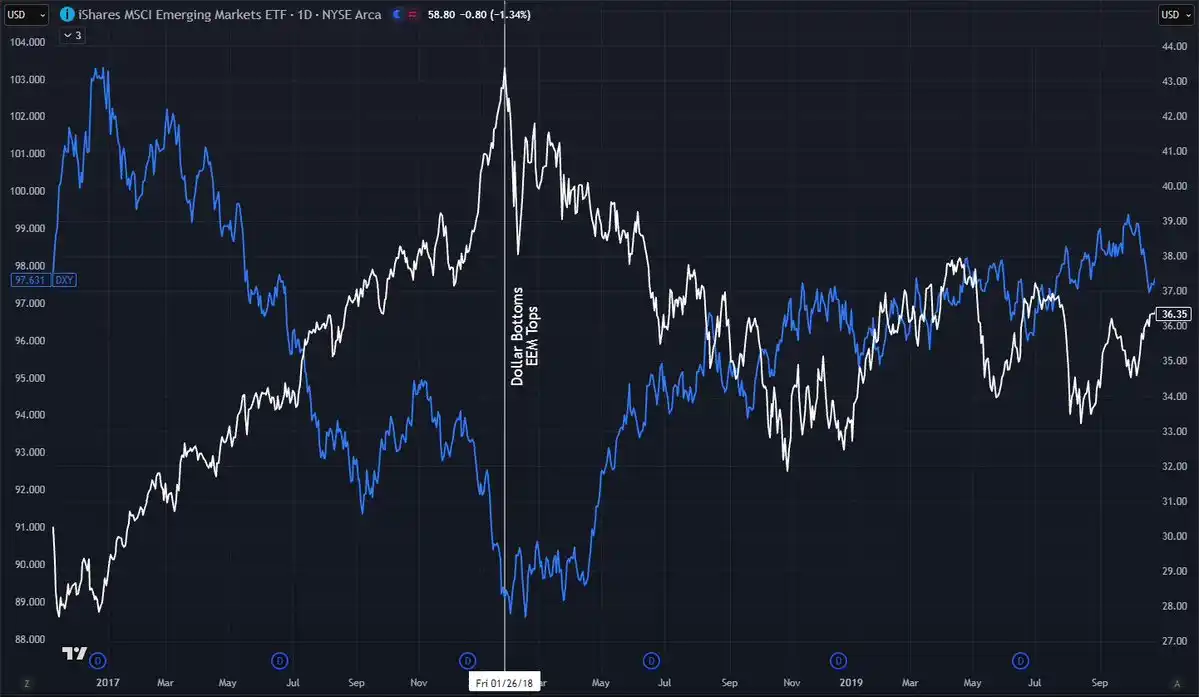
Aynı siyasi zeminde tekrar tekrar sahnelenen bir şablon bu: Aynı gümrük vergileri kaynaklı dalgalanma, aynı fikir birliğine dayalı aşırı heyecan, ve işte bugün tanık olduğumuz da tam olarak budur. 2017–2018 döneminin sona ermesinin nedeni, gelişmekte olan piyasaların temel yapısının çökmesi veya ekonomik durgunluğun gelmesi değildi; bu dönemin sona erme nedeni sadece bir tane vardı, dolar artık düşmüyordu ve bu yeterliydi. En temel rüzgarın kaybolmasıyla inşa edilmiş pozisyonlar, şaşırtıcı bir hızla çözüldü.
Bir mekanik kopya beklemiyoruz. Piyasa asla tamamen tekrar etmez. Ancak koşullar çok yüksek derecede tutarlı olduğunda, tarih değerli bir apriori sunar: Aynı işlemler, aynı fikir birliği, aynı hükümet. Delil yükü artık aktarıldı. Yeniden ayağını yorganına göre uzatanlar, neden bu seferin farklı olacağını açıklamak zorundalar çünkü bir önceki sefer neredeyse aynı durumdayken, tersine dönüş hem hızlı hem de gerçek kayıplarla gerçekleşti.
Değerinin Anlaşılmayan O İşlem
Devamında devam eden "ABD'ye Dönüş" cephesinin sürekli göz ardı ettiği bir nokta şudur: S&P 500 aslında küresel büyümeyi temsil etmektedir.
Dünya ekonomisi büyük ölçüde ABD'de işlem gören şirketlerin temelinde işlemektedir. Yurtdışında bulunan emeklilik fonu yöneticileri veya hedge fon yöneticileri için, açık bir karar vermeleri durumunda - sistematik olarak ABD hisse senetlerine tahsis yapmamak - neredeyse dünya ekonomisinin önemli bir kısmını ellerinde bulundurmak istemediklerini ilan etmekle eşdeğerdir. Bu tür bir bahis stratejisinde devam edebilmek, küresel ekonomi yapısının kökten ve derinden değişmesi gerektiğini ima eder ki şu anda bu gerçekçi değil.
Ölçeklenebilir bir "Google'un Yurtdışı Sürümü" yok, "Meta'nın Yurtdışı Sürümü" yok ve Apple'a karşı koyabilecek yabancı rakip de yok. ABD teknolojisinin egemenliği, "ABD'ye Dönüş" yanlıları tarafından kaçınılmak istenen bir gerçektir.
Şimdi mevcut piyasa yapısına bir bakalım: Oracle'ın zirvesinden %50'ye kadar düşüş; Microsoft zayıf performans gösterdi; Amazon neredeyse yerinde sayıyor. Bu devler neredeyse bu toparlanmada yer almıyorlar, ancak Nasdaq sürekli olarak yüksek dipler oluşturuyor. Bu ne anlama geliyor? Bu, bu ultra yüksek piyasa değerine sahip şirketler katkıda bulunmadan, endeksin uzun süre yüksek seviyelerde kalmasının bir işareti olabilir. Şimdi düşünün: Oracle dip noktasını bulursa, Microsoft alıcı ilgisi bulmaya başlarsa, bu şirketler %20-%50 geri dönse bile, hala ayı piyasası trendinde olabilirler; ancak bunlar harekete geçtiklerinde, endeksin nereye gideceğini düşünüyorsunuz?
Gerçek tersine işlem, aslında ABD hisse senetleridir. Herkes, doların değer kaybetmesine odaklanmış durumda, ABD varlıklarının çağı sona eriyor endişesi taşıyor; ancak Nasdaq sessizce bir "önümüzdeki ralliye" hazırlanıyor. Geçen yıl endeksi tarihi zirveye taşıyan yapay zeka teması kısa bir süreliğine durakladı: sermaye harcamaları endişeleri ortaya çıktı, beklentiler çok yükseğe çekildi, yapay zekanın büyümesi bazen gerçekleşmesi zor oldu. Piyasa çözülmedi, ancak birkaç ay boyunca dalgalanarak düzeltme tamamlandı.
Şimdi, beklenti gerçeğe daha yakın bir konuma geri çekildi. Büyüme yukarı yönlü bir kırılma gerçekleştirebilirse, yapay zeka beklentisi gerçekten nakit akışına dönüşebilirse, piyasanın yeniden yükselebileceği umut verici. Metal teması belki gerilemekte; bu rüzgar durulduğunda, yeni bir tema ortaya çıkacak - ABD hisseleri, değeri anlaşılmayan o tema.
Tersine Dönüşün Şekli Nasıl Olacak
\"Amerikanizasyondan Çıkma\" işleminin geri alınmaya başlaması durumunda, etkisinin çeşitli varlık sınıfları arasında öngörülebilir bir şekilde yayılacağı beklenmektedir:
Gelişmekte olan piyasaların geri kalması: Güçlenen dolar, dolar cinsinden getiriyi baskı altına alır; geri beslemeli döngü tersine döner, sermaye akışı tersine döner; \"nesiller arası fırsat\" hikayesi solmaya başlar, yatırımcılar neden başlangıçta gelişmekte olan piyasaları uzun vadeli olarak düşük ağırladıklarını hatırlayacaklardır.
Metallerin daha da geri çekilmesi: Geçen Cuma, yalnızca tek bir gün değildi, daha büyük ölçekli bir fiyat yeniden belirleme sürecinin başlangıcıydı. Daha önceki yükselişi destekleyen şey temel analiz değil, spekülasyondu; ve spekülatif işlemler genellikle en sert düşüşü yaşarlar. Altın ve gümüş, \"değer kaybı tezi\"nin en saf ifadesidir; eğer bu tez zayıflıyorsa, metaller halen önemli ölçüde aşağı yönlü potansiyele sahiptir.
Amerikan hisse senetleri yeniden lider konumunu sağlamlaştırıyor: \"Rotasyon\" ne kadar tartışılsa da, ABD piyasası hala en yüksek kaliteli şirketleri, en derin likiditeyi ve en şeffaf yönetişimi bir araya getiriyor. Eğer dolar istikrarlı bir seyirde ise ve büyüme devam ederse, sermaye her zaman en rahat hissettiği yere geri dönecektir.
Zamanlama ve Tetikleyiciler
Biz hemen gelişmekte olan piyasaların çökmesini veya doların dümdüz yükselmesini talep etmiyoruz. Değerlendirmemiz daha incelikli olma eğilimindedir: \"Amerikanizasyondan Çıkma\" artık kalabalık bir işlem haline geldi ve aşağı yönlü risk asimetrik bir şekilde ortaya çıkıyor; ve geçen Cuma günü, hikaye ilk kez belirgin bir çatlak gösterdi.
Zamanlama birkaç kilit faktöre bağlıdır:
Dolar fiyat hareketi en önemlisidir: DXY, önce 97.50 merkez seviyesinin üzerine çıkmalıdır, ardından 99 momentum seviyesini aşarak tersine dönüşün başladığını doğrulamalıdır. Bu noktaya gelinmeden önce, temel verilere bakılmaksızın, dolar teknik olarak hala aşağı yönlü trenddedir.
Fed'in iletişimi beklentileri şekillendiriyor: Powell'ın onay süreci güvercin beklentileri güçlendirirse, dolar alımları artacaktır.
Büyüme verileri duyguları değiştiriyor: ABD'nin GSYİH, verimlilik veya istihdamında herhangi bir olumlu sürpriz, doğrudan \"Amerikanın Düşüşü\" hikayesine meydan okuyacaktır.
Sistemimiz şu anda gösteriyor: Enflasyon ortamında Risk-On dinamikleri, ancak büyüme gücü nötr. Şu anda \"yavaşlama\" ile \"Risk-On\" arasındayız: Enflasyon ivmesi güçlü olsa da, büyüme henüz sağlam bir yükselişe dönüşmedi. Yapı yeterince kırılgan, \"yavaşlama\" veya hatta \"Risk-Off\" durumuna geri dönüş çok uzak değil. Kurumsal sinyallere rehberlik ettireceğiz; ancak makro çerçeve daha da fazla, zaten aşırı kalabalıklaşmış alternatif seçenekler yerine ABD varlıklarına lehine dönüşüyor.
Bu Neden Önemli
Ortaklık ticaretinin tehlikesi, her zaman hatalı olacağı anlamına gelmez, ancak çok kalabalıklaştığı anlamına gelir. Hikaye çatladığında, kalabalık işlemler genellikle en şiddetli şekilde çözülür.
Onlarca yıllık bir perspektiften bakıldığında, "Amerikanlaşma'dan çıkma"nın doğru olduğu kanıtlanabilir; uzun tarih eğrisi belki de gerçekten ABD'nin önderliğinden sapacak. Ancak, önümüzdeki 6–12 ayda, risk-getiri dengesinin tersine döndüğünü düşünüyoruz.
Herkes, doların zayıflaması, gelişmekte olan piyasaların performansının artması, ABD Hazine tahvillerinin terk edilmesi için pozisyon alıyor. Geçen Cuma, bu tür bir pozisyonun beklenmedik bir darbeye nasıl tepki vereceğini gösterdi. Bunu tesadüf olarak görmüyoruz; bunu bir uyarı olarak görüyoruz.
Dünya ABD'yi geride bırakmadı. Kendisinin neden orada olduğunu hatırlamaya hazırlanıyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
