



2026 Trend Forecast Report: When On-Chain Finance Goes Mainstream
Orijinal Başlık: "Bitget Cüzdanı 2026 Trend Tahmin Raporu: On-chain Finansın Günlük Yaşama Girişi"
Orijinal Kaynak: Bitget Cüzdanı
Çok Uzun Boş Konuşma (TL;DR)
1. Geçmiş 20 yılda, Finansal Teknoloji dijitalleşmeyi (1.0) tamamlamıştır → mobil hale gelmiştir (2.0), şimdi ise temeli blokzincire dayalı olan Finansal Teknoloji 3.0 aşamasına girmektedir. On-chain Finans, finansal sistemleri temelden yeniden yapılandırarak likidasyon ve hesaplama seviyelerinde, sermaye dolaşımını daha ucuz, daha hızlı ve küresel olarak erişilebilir hale getirecektir.
2. Cüzdan, sadece bir varlık yönetim aracı olmaktan, kullanıcıların çeşitli günlük finansal işlemleri işlemesine olanak tanıyan ana giriş haline evrilmiştir. Zamanla, işlemleri kapsayan, ödeme yapılmasını ve varlık yönetimini içeren yaygın kullanılan bir finans uygulaması haline gelmiş ve günlük yaşamda ve sermaye dolaşımında sık sık görünerek, kullanıcı odaklı bir On-chain günlük finans deneyimi oluşturmuştur.
3. Stabilcoin Ödemeleri: Stabilcoinler, küresel değer takasının önemli bir altyapısı haline gelmiş, B2B2C sınır ötesi ödemeleri, yerel ödeme ağları ve kart kuruluş sistemlerine derinlemesine entegre olmuş ve cüzdan, stabilcoin ödeme yeteneğinin birleştirilmiş önyüzü ve yönlendirme düğümü haline gelecektir.
4. Yapay Zeka: x402 gibi protokoller olgunlaştıkça, AI ajanları, ödeme ve işlemleri yetkilendirme çerçevesinde otonom olarak gerçekleştirme yeteneğine sahip olacak, değer değişim hızını ve biçimini büyük ölçüde değiştirecektir. Cüzdan, ajan finansal davranışının yürütme ve risk yönetimi katmanı haline gelecektir.
5. Gizlilik: Gizlilik, ödeme, varlık yönetimi ve kurumsal On-chain yükselişin varsayılan ön şartı olacaktır, gizlilik yetenekleri altyapı işlevi olarak her büyük cüzdana entegre edilecek ve tek bir gizlilik varlığı aracılığıyla değil gerçekleştirilecektir.
6. On-chain Kredi: On-chain kredi, giderek tek tip teminat aşırı yüklenmesinden uzaklaşacak, kullanıcı uzun vadeli davranış, zaman boyutu ve yerine getirme istikrarlılığı etrafında katmanlı bir sistem inşa etmeye başlayacak ve cüzdan bu süreçte cross-chain, cross-cycle sürekli veri desteği sağlayacaktır.
7. RWA: RWA, işlem görebilir, birleştirilebilir finansal araç şekline dönüşecek, RWA Perps, RWA × DeFi önemli bir artı değer haline gelecektir, cüzdan, kullanıcıları On-chain varlıklarla küresel olarak bağlayan önemli bir kanal haline gelmektedir ve kullanıcılara küresel varlık maruziyeti sağlamaktadır.
8. Perpetual DEX'ler: Perp DEX'ler, istikrar, verimlilik ve kullanıcı sadakati odaklı rekabet aşamasına girecek, cüzdan içi yerel Perp işlemleri, yüksek frekanslı kullanım senaryosu haline gelecek, kullanıcı sadakatını önemli ölçüde artıracak.
9. Tahmin Piyasaları: Dünya Kupası, ABD Kongresi Orta Dönem Seçimleri gibi önemli gerçek olaylar sürekli olarak önemli katalizörler sağladığından, tahmin piyasaları hızlı genişleme dönemine girecek, ön uçtaki işlevsel yenilikler ilk olarak olay keşfi, işaret değerlendirmesi, hızlı sipariş gibi alanlara odaklanacak, likidite bir araya getirme değil.
10. Meme: Bazı Meme işlemlerinin dikkati tahmin piyasalarından dağıldı, cüzdanlar adres ilişkileri ve küme analizi gibi işlevlerle optimize edilerek kullanıcılara duygusal durumu ve fon akışını daha etkili bir şekilde tanımlama konusunda yardımcı olacak.
Cüzdanın Rolünde Dönüşüm: Zincir Üstü Girişten Günlük Finansal Taşıyıcıya
Uzun bir süre boyunca, kripto cüzdanı genellikle bir zincir üstü trafiği giriş kapısı ve işlem aracı olarak görülmekteydi, temel işlevi varlık depolama, merkezi olmayan uygulamalara bağlantı, akıllı sözleşme izinleri yönetimi, Swap gibi temel işlemlere odaklanmıştı, daha çok kullanıcıların nasıl zincir üstüne gireceklerini, temel etkileşimi nasıl tamamlayacaklarını çözdüğü, henüz doğrudan tam finansal kullanım durumlarını barındırmadığı bir araç olarak görülüyordu.
Bu algı, 2025 yılında önemli bir şekilde değişmeye başladı. Stabilcoinlerin genişlemesiyle birlikte, zincir üstü işlemler ve hesap netleştirme altyapısı kademeli olarak olgunlaştı, ödeme, gelir vb. gerçek kullanım senaryoları zincir üstünde ortaya çıkmaya başladı ve tekrar tekrar doğrulandı, kripto varlıkların rolü de buna göre değişti. Artık bunlar yalnızca pasif olarak tutulmuyor veya spekülatif amaçlı işlem görmüyor, bunlar artık ödeme, gelir yönetimi, sınır ötesi hareket gibi gerçek finansal davranışlar için daha sık kullanılıyor. Bu süreçte, cüzdanın konumu da buna göre yükseldi, yavaş yavaş, zincir üstü günlük finansal etkinlikleri taşıyan ana uygulama haline dönüştü.
Şu anda ki kripto cüzdanları, benzer şekilde "Zincir Üstü Günlük Finansmanın Ön Ucu" rolünü üstlenmektedir:
· Kullanıcıların stabilcoin bakiyelerini ve fon akışını yönettiği temel arayüz
· Gerçek dünya ödeme ağları ve zincir üstü sistemi bağlayan temel ödeme aracı
· Meme, RWA, tahmin piyasası gibi çok çeşitli varlıkların işlemlerinin yürütülmesi ve risk yönetiminin yapıldığı alan
Cüzdanın rolü, yalnızca varlık yönetimi aracı olmaktan, çeşitli günlük finansal işlemleri ele alan kullanıcıların ana giriş noktasına dönüşüyor, bu değişim belirli bir ürün yeniliğinden kaynaklanmıyor, ancak genel olarak kullanıcıların cüzdana yönelik beklentilerinde evrim geçiriyor. Erken dönemde, kullanıcılar hava yakalamak, DeFi protokollerini denemek, temel işlemleri tamamlamak için cüzdanları kullanırdı; sonrasında Swap ve zincirler arası işlevsellik standart hale geldi; daha sonra, gelir yönetimi ve varlık portföyü yavaş yavaş önemli bir ihtiyaç haline geldi. Cüzdan artık yalnızca zincir üstü işlemi tamamlamak için değil, daha fazla kullanıcı günlük finansal işlemleri yönetmek için cüzdanlara güvenmeye başladı, bu da onu hem işlem, ödeme hem de varlık yönetimini kapsayan yaygın bir finansal uygulama haline getirdi, günlük yaşamda ve fon akışı içinde sıkça görünür hale geldi.
Cüzdan rolündeki değişim, finansal sistem'in kendi evrimiyle sıkı bir ilişkiye sahiptir. Daha geniş bir perspektiften bakıldığında, son yirmi yılda finansal altyapı yaklaşık üç aşamadan geçti: İlk olarak, finansal hizmetlerin dijitalleşmesi, bankacılık işlemlerinin çevrimiçi platforma taşınmasıydı; ardından mobil hale geldikçe, yeni nesil finansal uygulamalar kullanım deneyimini önemli ölçüde iyileştirdi, ancak temel takas ve mutabakat altyapısı temelde değişmedi; ve şimdi, finans üçüncü aşamaya giriyor; blokzincir tabanlı onchain finans, finansal sistem'i temel seviyede yeniden yapılandırarak paranın daha ucuz, daha hızlı ve daha geniş bir küresel erişime sahip dolaşımını sağlayacak.
İlk iki aşamaya kıyasla, Onchain Finance'ın değişimi, finansal erişim biçimi ve alt yapı değişimi ile ilgilidir. İzinsiz bir açık ağa dayalı olarak, küresel kullanıcılar daha düşük maliyetle ve daha yüksek verimlilikle aynı finansal sistem setine erişebilir; varlık ve akıllı sözleşmelerin bir araya getirilebilirliği, finansal ürünlerin ve uygulamaların daha kısa sürede oluşturulmasını ve geliştirilmesini mümkün kılar; bu sistemde, kullanıcılar ve kurumlar aynı kurallar ve altyapıyı kullanırlar, finans artık sadece kurumların sunabileceği bir hizmet olmaktan çıkar ve giderek herkesin katılabileceği ve oluşturabileceği açık bir sistem haline gelir.
Finansal altyapının onchain'e taşınmasıyla, cüzdanın kullanım senaryoları da sürekli genişlemektedir, banka hesaplarında dağılmış olan, ödeme uygulamaları, ticaret platformları ve şifreleme araçlarındaki işlevler, aynı bir cüzdan uygulaması aracılığıyla bütünleştirilerek, kullanıcı odaklı bir onchain günlük finans deneyimi oluşturulmaktadır. Gitgide daha fazla kullanıcı onchain'e girmekte ve artık sadece spekülasyon veya kar amacıyla değil, fon yönetimi, sınır ötesi transfer ve değer saklama konularında geleneksel merkezi finansal sistemlere olan bağımlılıklarını azaltmak istemektedirler. Kendi kripto varlıklarının üzerinde güçlü kontrole sahip olmak ve bu varlıkları küresel ölçekte özgürce kullanabilmek, merkezi olmayan bir başlangıç noktası haline gelmektedir.
Bu bağlamda, cüzdan, onchain gerçek kullanım durumunu anlamanın temel gözlem noktası haline gelmektedir. Kullanıcıların onchain'e neden girdiği, hangi varlıkları başlıca kullandığı, hangi davranışların süreklilik taşıdığı, hangi senaryoların gerçek benimseme oluşturduğu gibi sorular genellikle sadece bir ticaret platformu veya tek bir protokolün verileriyle eksiksiz cevaplanamaz. Cüzdan, tüm onchain faaliyetlerinin kesişim noktasında yer alır ve kullanıcıların onchain'deki gerçek finansal faaliyetini daha doğrudan bir şekilde yansıtabilir.
Bu nedenle, bu rapor, bir cüzdan bakış açısından 2025 yılı onchain ekosisteminde günlük finansla yakından ilişkili temel değişiklikleri basitçe gözden geçirerek, bu temel üzerinde 2026 yılında onchain finansın nasıl gelişeceğini araştırmaktadır.
2026 Beklentisi: Onchain Günlük Finansın Gerçekleşmesi
1. Stablecoin Payments
2025 yılı, istikrarlıcoin ödemelerinin gerçek anlamda ana akım finansal sistem tarafından benimsendiği bir dönüm noktasıydı. Circle şirketinin halka arzından ABD'deki "Genius Kanunu"nun kabulüne kadar, istikrarlıcoin'in uyumluluk sınırı yavaşça netleşmeye başladı. Eğer 2024 yılı düzenleyici otoriteler ve piyasa arasındaki karşılıklı keşif aşamasındaysa, o zaman 2025 yılında, küresel üç büyük ekonomi birimi, "yasama+lisans+uygulama" sistemini inşa ederek, istikrarlıcoin'i geçmişteki gri alandan geniş çapta kullanılan uyumlu finansal altyapı katmanına taşımak için bir araya geldi:
· Kuzey Amerika Piyasası: 2025 yılının Temmuz ayında, ABD'de "Genius Kanunu"nun resmi kabulü yıllık kilometre taşı haline geldi. Bu kanun, ödeme odaklı istikrarlıcoin için federal düzenleme çerçevesini ve yayıncı giriş şartlarını belirledi ve geleneksel bankalar ile blok zincir yayıncıları arasındaki sermaye engelini gerçekten kaldırdı.
· Asya Piyasası: 2025 yılının 1 Ağustos'unda, Hong Kong "Stabilcoin Yayıncılarının Düzenlenmesi Rezervuarı" resmen yürürlüğe girdi. Bu yönetmelik, istikrarlıcoin faaliyetlerini SFC düzenleme sistemi içine entegre etti ve gelecek dönemde yayıncılar sistemini lisanslama aşamasına getirirken, Standart Chartered Bank ve JD.com gibi birçok kurumun Hong Kong doları destekli istikrarlıcoin'e aktif şekilde yöneldiği bir ortam yarattı; Japonya ise Japon Yeni destekli istikrarlıcoin'in pilot çalışmalarını başlattı.
· Avrupa Piyasası: "MiCA Yönetmeliği"nin kapsamlı uygulamaya girdiği ilk tam yılının ardından, 2025 yılında Euro destekli istikrarlıcoin, likidite eksikliği durumundan kurtuldu ve ana akım işlem platformlarına adım atmaya başladı. Almanya dahil Avrupa Birliği ülkeleri, MiCA çerçevesi altında kendi düzenlemelerine dayalı istikrarlıcoin'leri piyasaya sundular, İngiltere ise Sterlin destekli istikrarlıcoin pilotunu başlattı.
Üç büyük uyumlu çerçevenin kurulmasının ve blok zinciri talebinin patlamanın etkisiyle, istikrarlıcoin piyasası önemli bir değerlendirme yaşadı. Makro verilere göre, 2025 yılında, istikrarlıcoin'in piyasa değeri ve blok zincirindeki işlem etkinliği tarihi zirvelere ulaştı:
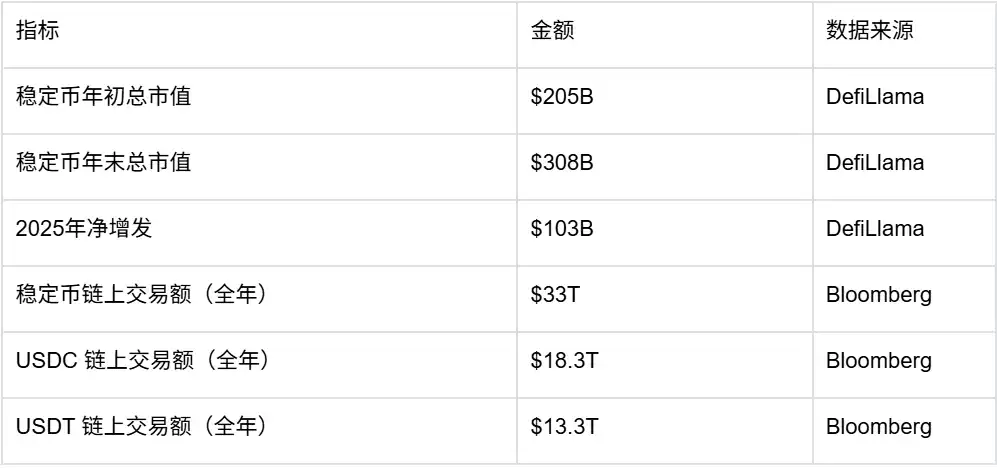
· Piyasa büyüklüğü çarpıcı biçimde arttı: İstikrarlıcoin toplam piyasa değeri, yılın başında 2,050 milyar ABD Doları'ndan yıl sonunda 3,080 milyar ABD Doları'na yükseldi, yıllık net artış 1,030 milyar ABD Doları oldu ve artış oranı %50'yi aştı.
· Blok Zinciri İşlem Hacmi büyük artış gösterdi: Yıllık blok zinciri işlem hacmi inanılmaz 33 trilyon ABD Doları'na ulaştı, istikrarlıcoin, bazı ülkelerin fiat para birimlerini açık bir şekilde geçerek, küresel değer akışını taşıyan bir takas ağı haline geldi.
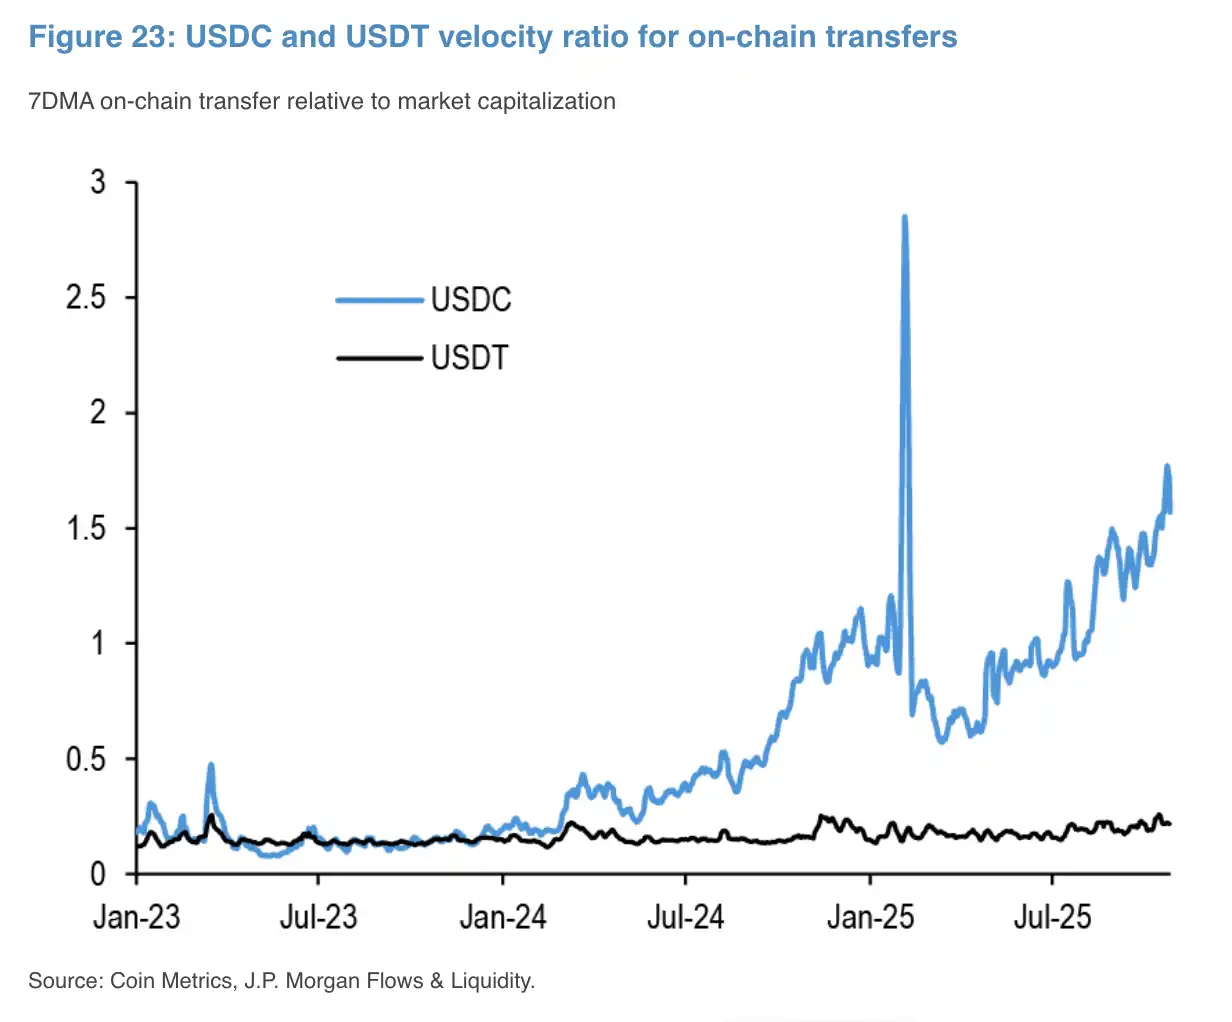
Ayrıca dikkat çekici olan şey, 2025 yılında piyasa yapısında çok önemli bir sinyal niteliği taşıyan bir dönüşüm yaşandı: USDT piyasa değerinde önde olmaya devam etmesine rağmen, USDC'nin (18.3 trilyon ABD Doları) blok zinciri üzerindeki yıllık işlem hacmi ilk kez USDT'yi (13.3 trilyon ABD Doları) geride bıraktı. Bu değişiklik, USDC'nin DeFi protokollerinde daha yüksek sermaye yeniden kullanım oranı ve Avrupa-Amerikan kurumlarının "Genius Kanunu"'nun yürürlüğe girmesinin ardından, büyük tutarlı işlemler ve sınır ötesi ödemeler için daha fazla uyumluluk sağlamak amacıyla USDC'yi tercih etmelerinden kaynaklandı.
Uygulama Senaryosu Düzeyinde, 2025 yılının en belirgin özelliği, geleneksel finansal sistemle bütünleşmesidir. Geleneksel finans ve ödeme ağları, istikrarlıcoin'i finansman kanalının kritik bir aşamasına derinlemesine entegre etmeye başlar:
· Aracı Kurum ve Hesap Sistemi: Uygun Para Yatırma Yeni Kanalı. Interactive Brokers resmi olarak perakende müşterilere istikrarlıcoin kullanarak kişisel aracı kurum hesaplarına para yatırma imkanı tanımıştır. Bu, istikrarlıcoin'in sadece içsel döngüyü aşarak, doğrudan geleneksel menkul kıymet işlemlerine hizmet eden fon giriş aşamasına hizmet ettiği anlamına gelir.
· Ödeme Ağları: Mutabakat Alt Yapısının Yeniden Yapılandırılması. İstikrarlıcoin mutabakatı, kart kuruluşlarının ve ödeme devlerinin standart bir parçası haline gelmektedir. Stripe, istikrarlıcoin altyapı şirketi Bridge'i satın aldıktan sonra istikrarlıcoin ürünlerini piyasaya sürmüş; PayPal, PYUSD'yi Stellar ağına genişletmiş ve küresel düşük tutarlı ve zincir dışı ödeme senaryolarına doğrudan hedef almıştır; Visa da ABD'de USDC mutabakat özelliğini kademeli olarak açacağını duyurmuştur.
· Yükselen Pazarlar: Parasal Zorluklar Altındaki Gerçek Gereksinim. BVNK, Mesh gibi yeni nesil Neobank'ı temsil eden şirketler, zincir üstü varlıkları ve reel tüketimi birleştiren bir köprü görevi üstlenmişlerdir. Banka benzeri IBAN hesaplarına doğrudan bağlantı sağlayarak, Arjantin, Türkiye gibi yüksek enflasyonlu bölgelerdeki kullanıcılara "zincir üstü depolama, küresel ödeme" yeni bir sınır ötesi fon çözümü sunmuşlardır.
2026 yılına bakıldığında, ödeme işlemlerinde istikrarlıcoin kullanım oranının daha da artacağını ve aşağıdaki üç seviyede bir çığır açacağını düşünüyoruz:
· Sınır Ötesi Ödemelerin Varoluşsal Gereksinimi, B2B2C Modelinin İşletme Tarafında Ölçeklenebilir Hale Gelmesinden Kaynaklanacaktır. Piyasa, fiat para ön ucu ve istikrarlıcoin arka ucu kombinasyonunun standartlaştırılmış karma bir mimarisini oturtmaktadır. Bu tür çözümler, API arabirimleri aracılığıyla istikrarlıcoin mutabakat katmanını Brezilya PIX veya Meksika SPEI gibi yerel anlık ödeme ağlarına derinlemesine entegre ederek, kullanıcı algısında görünmezlik sağlayarak etkili bir şekilde uluslararası fon transferlerini tamamlamaktadır.
· Ödeme Finansı PayFi, Paranın Zaman Değeri ve Dolaşım Mantığını Yeniden Şekillendirecektir. İstikrarlıcoin, sadece bir değer taşıyıcı özelliğini aşmaktadır ve DeFi protokolleriyle entegre olarak faiz kazanabilen programlanabilir fonlara dönüşmektedir. Bu, ödeme mutabakatının orta noktasında bulunan fonların artık boşta durmamasını, ancak otomatik olarak zincir üstü getiriyi yakalayabileceklerini ve likidite verimliliği ile varlık getiri oranının bir arada olmasını sağlamaktadır.
· Dolar Dışı Sabitcoinler, On-Chain Döviz Piyasası ile Eşgüdümlü Patlama Yaşayacak. 2026 yılının ikinci yarısıyla birlikte, Euro Bölgesi dahil 9 ülke merkez bankasının liderliğindeki uyumlu sabitcoinlerin devreye girmesiyle, dolar dışı sabitcoinler yeni bir döneme girebilir. Bu tür varlıklar, basit bir ticaret varlığı rolünden çıkarak, kritik önemdeki yerel fon giriş-çıkış kanalını (Yerel Ray) üstlenecek ve dolar sabitcoinleriyle birlikte küresel çapta çoklu para birimi ticaret uzlaştırmasının gerçek gereksinimlerini karşılayan bir on-chain para piyasası sistemini oluşturacaktır.
Yukarıdaki trendler doğrultusunda, cüzdanlar sabitcoin ödeme sistemlerinde giderek daha net bir dağıtım rolü üstlenecektir:
· Ödeme Yeteneğinin Birleşik Giriş Noktası: Uyumlu sabitcoinlerin geleneksel ödeme ağlarıyla derin entegrasyonuyla birlikte, kullanıcılar ve satıcılar artık doğrudan altta yatan on-chain protokolle etkileşime girmezken, cüzdanlar sabitcoin ödeme yeteneğinin başlıca taşıyıcısı ve çağrı arayüzü olacaktır; on-chain karmaşıklığı gizleyecek, transferleri, harcamaları ve uzlaşmaları tamamlayacaktır.
· On-Chain Fonlar ile Gerçek Dünya Ödeme Ağı Arayüz Katmanı: Kart ağları, Sanal Hesap hesaplamaları, yerel ödeme ağları (örneğin PIX, SPEI) ve sabitcoin uzlaşma katmanının entegrasyonu yoluyla, cüzdanlar on-chain varlıklarla gerçek dünya fon kanallarını bağlayan kilit bir düğüm olarak hareket edecek ve sabitcoinin gerçek ekonomide kullanılabilirliğini sağlayacaktır.
· Programlanabilir Ödemeler ve Fon Dağıtımı Yürütme Katmanı: PayFi ve sabitcoin yatırımının giderek olgunlaşması bağlamında, cüzdanlar ödeme sürecinde fon yönetme ve programlama işlevini üstlenecek, ödeme verimliliğini sağlarken, otomatik olarak on-chain getiriyi elde etme yeteneğine sahip olacaktır.
· Çoklu Para Birimi Uzlaştırma ve Yönlendirme Merkezi: Dolar Dışı Sabitcoinlerin ve on-chain döviz piyasasının gelişimiyle, cüzdanlar çoklu para birimi sabitcoinlerin dönüşümünü ve uzlaştırmasını sağlayacak bir yönlendirme katmanı haline gelecektir, arka planda para birimi seçimini, döviz kuru dönüşümlerini ve uzlaştırma yolunu optimize ederek kullanıcı deneyiminde birlik ve basitlik sağlayacaktır.
2. Yapay Zeka ve Ajan Ekonomisi
Akıllı ekonomi, ajan derin katılımının başladığı yeni bir aşamaya girmektedir; değer değişimi artık tamamen insanın etkin işlemine dayanmayacak, belirlenmiş yetkilendirme ve kurallar çerçevesinde, AI ajanları tarafından otonom olarak gerçekleştirilecektir. Ancak, internetin doğuştan, sürtünmesiz bir değer iletim mekanizmasından yoksun olması nedeniyle, geleneksel hesap sistemleri ve abonelik tabanlı ücretlendirme modelleri, ajanın yüksek frekansta, ihtiyaca göre ve hizmetler arası çağrıları destekleme özelliklerine uyum sağlamakta zorlanmış, uzun vadede AI'nın gerçek ticari senaryolarda kendi kendine yürütme yeteneğini sınırlamıştır.
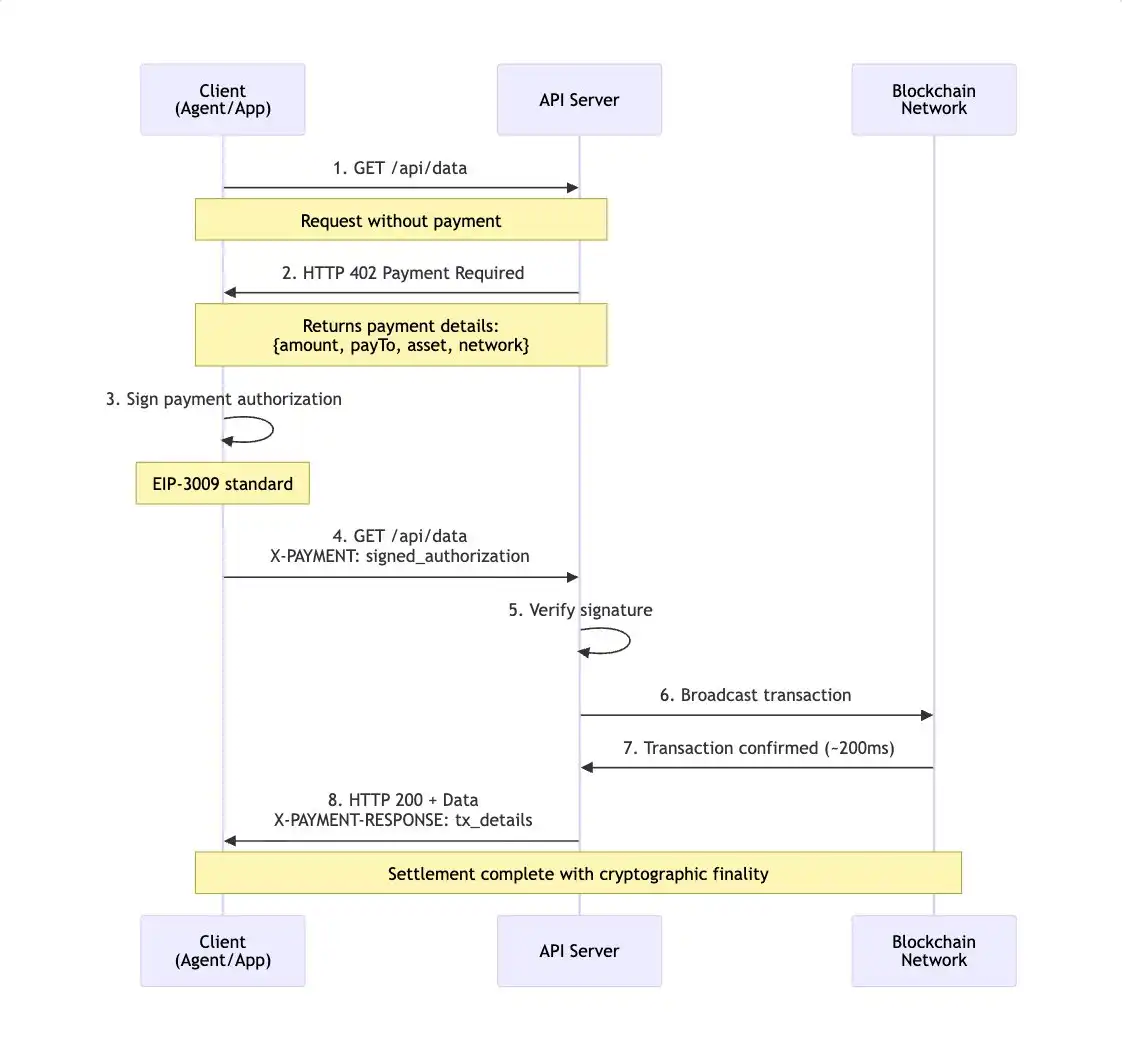
Bu sorun 2025 yılında yapısal bir ilerleme kaydetmiştir. Coinbase, Circle gibi kuruluşların itici gücüyle geliştirilen x402 protokolü, ilk kez standartlaştırılmış bir şekilde sabitcoin ödemelerini HTTP isteği ve hizmet çağrısı süreçlerine entegre etmiş, AI-Native ödeme katmanının temel şeklini belirlemiştir. HTTP 402 (Ödeme Gerekli) durum kodunun yeniden etkinleştirilmesi sayesinde, x402, AI ajanlarının API çağrısı yapar gibi ödeme ve uzlaşmayı tamamlayabileceği, ek hesap yapısına veya insan müdahalesine gerek olmadan, makine ekonomisinde ödemenin dışında olması gereken süreci temelden değiştirmiştir. Bu değişim aynı zamanda AI'nın, insan kullanıcılarına yönelik abonelik sisteminden, ajanlara yönelik çağrı başına ve amaç başına ödeme modeline dönüşümünü teşvik etmiş, ajanlar görev gereksinimlerine göre dinamik olarak veri, işlem gücü veya hizmet arabirimini satın alabilir hale gelerek, önceden etkili bir şekilde fiyatlandırılması güç olan uzun kuyruktaki kaynakların harekete geçmesini sağlamıştır.
2025 yılının sonunda x402'nin V2 güncellemesini tamamlamasıyla, gecikme, oturumun yeniden kullanımı ve otomatik keşif alanındaki iyileştirmeleri, 2026 yılında daha geniş çapta uygulanması için temel oluşturabilir ve 2026, Agentic Commerce'un hızlanma aşamasına girdiği bir yıl olabilir. Yapay Zeka artık bireyleri veya işletmeleri temsil ederek belirli ticari eylemleri gerçekleştiren gerçek ekonomik katılımcılara dönüşmektedir; tüketici tarafındaki davranış yolu artık "arama-karşılaştırma-sipariş"den "yetkilendirme-doğrulama-onay"a dönüşebilir; işletme tarafındaki yüksek tekrarlama düzeyine sahip işlemler, örneğin mutabakat, satın alma ve tedarik zinciri işbirliği gibi, ajan sistemleri tarafından ele alınmaya başlayacak.
Kaynak: x402 Geliştirici Belgeleri
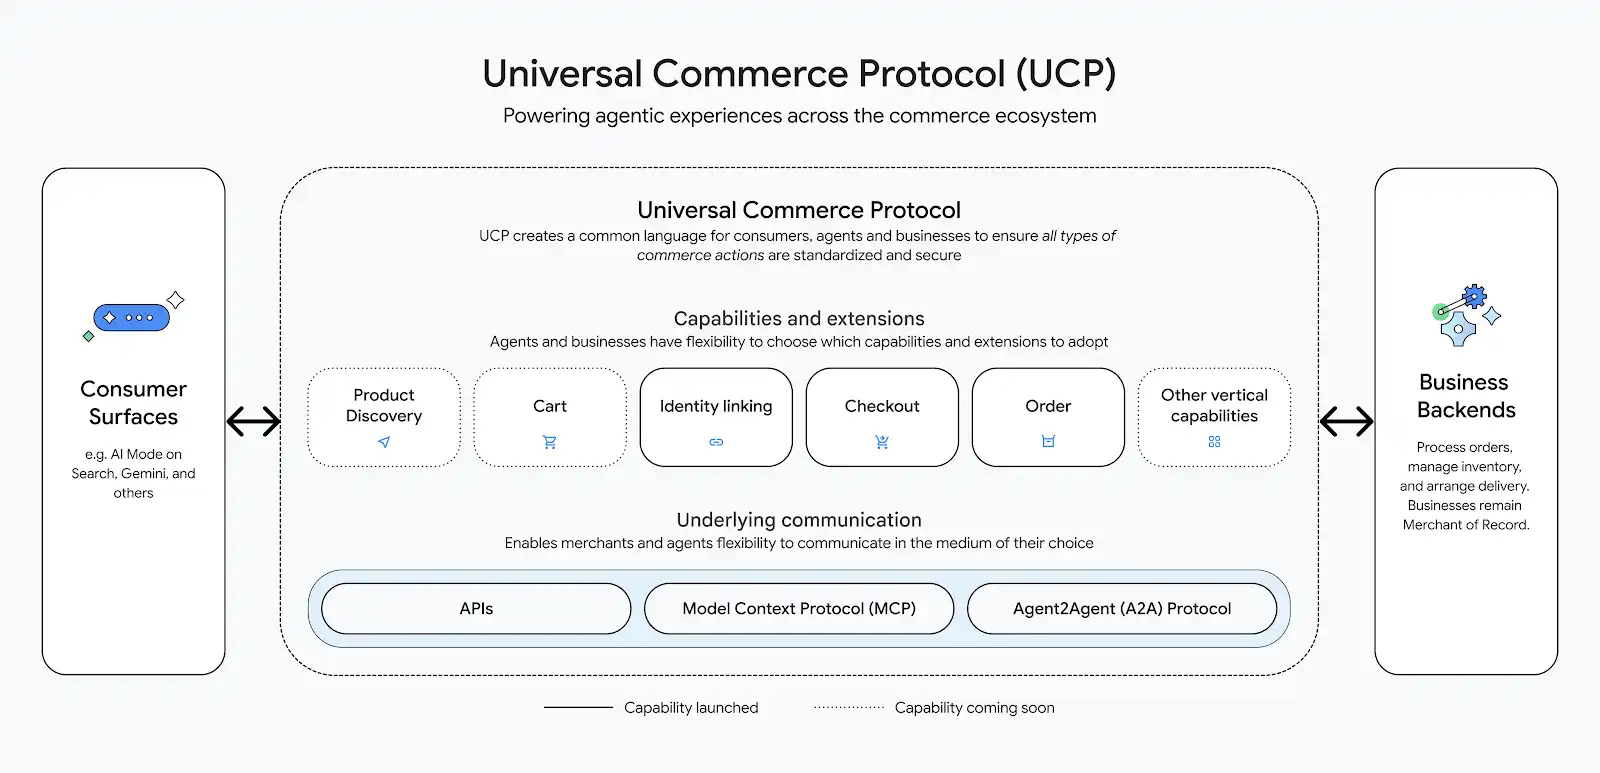
Bu trend, daha geniş bir standart tabakası tarafından yankılanmaktadır. Google'ın yakın zamanda sunduğu Universal Commerce Protocol (UCP), ana akım teknoloji sistemlerinin "ajanlar tarafından anlaşılabilir işletme arabirimleri" için ortak bir standart oluşturmaya başladığının işaretidir. UCP, AI ajanlarının karar vermeden işlem yapmaya kadar olan tam döngüyü platformlar arasında tamamlamasına olanak tanıyan açık bir arabirim oluşturmayı amaçlar. UCP, işletme anlamını ifade etmekle görevli olup, x402 ise değer hesaplama işlevini üstlenerek, ikisi ajanlar arası ve ajanlar ile tüccarlar arası otomatikleştirilmiş işlemler için daha net bir teknik yol haritası sağlayacaktır.
Kaynak: Google Resmi Twitter Hesabı
Birçok insan olmayan varlıkın fon sahibi olmaya başlaması ve işlem yapmasıyla birlikte, yeni güven ve uyum sorunları ortaya çıkmaktadır; doğal kişilere odaklanan geleneksel KYC sistemleri, ajan ekonomisinin karmaşık senaryolarını doğrudan kapsamakta zorlanmakta, KYA (Know Your Agent), 2026 yılında pazarın tartışacağı ve çözeceği kritik bir konu haline gelecektir ve ERC-8004 protokolünün yaygın olarak benimsenmesi beklenmektedir. Gizliliği riske atmadan, KYA ajanlar için doğrulanabilir kimlik tanımlaması oluşturmalı, onları arkadaki yetkili varlık, izin kapsamı ve sorumluluk sınırlarıyla şifreleyerek bağlamalı ve kod denetimi ve davranış izlemeyi birleştirerek, verimlilik ile risk arasında yeni bir denge kurmalıdır. Bu tür bir güven çerçevesi sadece uyum işlevini üstlenmekle kalmayacak, aynı zamanda ajanların karmaşık finansal faaliyetlere daha fazla dahil olması için önemli bir önkoşul olacaktır.
Aynı zamanda, cüzdanlar, yalnızca insan işlemleri için hizmet veren araçlardan, AI ajan finansal davranışını gerçekleştiren yürütme katmanı haline gelecektir ve kullanıcı tarafından yetkilendirilen ajanların ekonomik faaliyetlere katılmasının varsayılan giriş noktası olacaktır:
· Unified Fund Inlet and Settlement Hub: By integrating multiple chain assets, stablecoins, and payment protocols, the wallet can provide agents with consistent fund management and payment capabilities, allowing them to execute tasks without being aware of underlying network differences, and complete cross-chain settlement and value transfer;
· Agent Behavior Visualization and Risk Perception Interface: The wallet naturally sits at the intersection of user assets and agent behavior, able to aggregate and display agents' live operations, historical performance, and key risk indicators, helping users understand "what agents are doing, based on what decisions, and what risks they are taking," establishing a clear cognitive boundary between automated participation and risk control;
· KYC Execution and Security Buffer Layer: As the KYC mechanism gradually takes effect, the wallet can serve as an execution node for agent identity and permissions, managing the identification, permission constraints, and abnormal behavior monitoring of onboarding ecosystem agents; when the system detects operations beyond the authorized scope or abnormal fund flows, the wallet can introduce necessary risk control or manual verification without interrupting the overall automated process, providing asset fallback protection for users.
3. Privacy
By 2025, privacy has re-entered the core discussion area of the crypto market, with privacy assets represented by ZEC experiencing periodic surges throughout the year, making privacy a frequently mentioned topic. In a blockchain environment long assuming transparency as the default, this price performance itself appears more like a front-end expectation, reflecting the market's reassessment of the necessity of privacy in the next stage of the crypto financial system.
From a longer-term perspective, assets can embody privacy preferences but struggle to address cross-protocol, cross-application, and cross-user-level privacy consistency issues. When privacy demands shift from "a few users' choice" to "a prerequisite for many scenarios," the coverage and scalability of a single asset path begin to show limitations. To achieve widespread adoption on-chain, privacy needs to sink into infrastructure capabilities, exist in a low-friction, composable, and default usable manner, rather than relying on isolated assets or applications to deliver.
This assessment received a systemic response from the Ethereum ecosystem in the second half of 2025. The Ethereum Foundation elevated privacy to a long-term strategic goal at the ecosystem level, explicitly stating that privacy should be a "first-class property" of the Ethereum ecosystem. Around this goal, the Foundation concurrently drove several organizational and roadmap adjustments, including establishing a privacy cluster and an institutional privacy task force, reorganizing the PSE team, and releasing a privacy technology roadmap for the next few years, dividing privacy work into three categories: private writes, private reads, and private proofs, corresponding to key scenarios such as transactions and contract interactions, on-chain data access, and data validity verification.
Kaynak: Ethereum Vakfı Resmi Web Sitesi
2026'yı düşündüğümüzde, gizlilik, deneysel araştırmadan gerçek kullanım ihtiyacında sistemik olarak yerleşmeye doğru bir evrim geçirmelidir:
· Web2 Kullanıcıları için: Gizlilik, varsayılan bir beklenti olarak kabul edilir. Banka transferleri, menkul kıymet hesapları ve kurumsal finansal sistemler, varlıkların ve işlem yollarının tamamen açık olmasını gerektirmez. Aksine, zincirdeki durumun yüksek derecede şeffaflığı, psikolojik ve kullanım engeli oluşturur;
· Doğal Web3 Kullanıcıları için: Bazı senaryolarda, kullanıcılar varlık tutma, işlem stratejisi, yönetişim duruşu veya adres ilişkilerini gizlemek isteyebilir, pasif olarak maruz kalma izlerinden kaçınmak için;
· Kurumlar ve gerçek varlık zincirleme senaryoları için: Gizlilik, önkoşuldur. En az düzeyde bilgi açıklaması ve kontrol edilebilir erişim mekanizmaları eksikliği durumunda, geleneksel varlıklar, sözleşmeler ve kimlik verileri güvenli bir şekilde blokzincire taşınamazlar.
Zincirde gizliliğin yerleşmesi için, Ethereum ekosisteminde şu anda üç ana teknik yol belirgin hale gelmiştir, gizli adreslerin ve gizlilik havuzlarının muhtemelen ilk olarak yaygın olarak benimseneceğini öngörüyoruz:
· Gizli Adres (Gizli Adres, ERC-5564 tarafından temsil edilir): Alıcı için tek kullanımlık bir adres oluşturarak adres ile kimlik arasındaki ilişkilendirilebilirliği azaltır. Mevcut varlık biçimi ve hesap modelini değiştirmeksizin, ödeme, havale, maaş ödemeleri vb. senaryolar için temel düzeyde gizlilik koruması sağlar.
· Sıfır Bilgi Gizlilik Havuzu (zk-SNARK Gizlilik Havuzu): Birden fazla işlemi anonim havuza birleştirerek ve sıfır bilgi kanıtlarından faydalanarak kaynak, hedef ve işlem miktarının güçlü bir şekilde gizlenmesini sağlar. Finansal ve varlık yönetimi alanlarında gizlilik gereksinimleri yüksek olan senaryolar için uygundur.
· Gizlilik-öncelikli Zincirler (Gizlilik-öncelikli Zincirler): Protokol seviyesinde varsayılan gizlilik varsayımı getirerek işlemleri ve durumu doğal olarak ilişkilendirilemeyen bir ortamda tutar. Şu anda deneme aşamasındadır, ekosistem bölünmesi, zincirler arası etkileşim karmaşıklığı ve ana akım varlıklar ve DeFi sistemleriyle entegrasyon maliyetinin yüksek olması gibi sorunlarla karşı karşıyadır.
Performans ve maliyetin giderek yakınsamasıyla, gizlilik güçlü bir kullanım yapışkanı ve ağ etkisi gösterecektir. Açık durumda, zincirler arası geçiş neredeyse ek maliyet gerektirmez; ancak gizlilik ortamına girildikten sonra, geçişin kimlik, zaman ve davranış ilişkisini getireceği risk kaçınılmazdır, kullanıcılar mevcut gizlilik ortamında kalmayı tercih eder.
Bu evrim yolunda, cüzdan gizlilik yeteneğinin en gerçekçi hale geleceği bir odak noktası olacaktır:
· Gizlilik, uygulama katmanında basitçe eklenemeyen bir özellik değildir, aksine kullanıcının cüzdanı açmasından, blokzincir verilerini okumasından, işlem imzalamasından kimlik etkileşimine kadar sürecin bütününde sistemsel olarak ele alınması gerekmektedir;
· Özel okuma ve özel yazma yeteneklerinin geliştirilmesiyle, cüzdan kullanıcıların blokzincirdeki davranışının ilk gizlilik sınırını kademeli olarak üstlenecek, varlık sorgulaması, işlem başlatma ve akıllı sözleşme etkileşimi artık tam davranış izini doğal olarak açığa çıkarmayacaktır;
· Özel ispat gibi yetkinlikler geliştikçe, cüzdan "minimum açıklama" veri akışının önemli bir yürütme noktası haline gelecek, kimlik doğrulama, varlık kanıtı ve uyumluluk senaryolarında, kullanıcının güvenilirlik ve gizlilik arasında denge kurmasına yardımcı olacaktır.
4. On-Chain Kredi
Uzun zamandır, on-chain kredi genellikle "teminat varlığın yeterliliği" etrafında dönmektedir. Bu tasarım, DeFi'nin başlangıç aşamasında protokole gerekli güvenlik yastığı sağlarken aynı zamanda borç verme piyasasının hızlı genişlemesini teşvik etmiştir, ancak on-chain etkinliğin tek bir işlemden ve arbitrajdan, zamanla ödemeye ve varlık yönetimi sahalarına doğru genişlemesiyle, bu değerlendirme yönteminin sınırları görünmeye başlamıştır: on-chain katılımcıların gerçek kredi değeri ve risk farklılığı etkili bir şekilde ayırt edilememektedir.
On-chain büyük ölçekli borç alma etkinliği, temelde kaldıraç, arbitraj, döngüsel borç alma ve pozisyon yönetimi etrafında dönmektedir, daha çok verimli bir fon tahsis mekanizması gibi, finansal gerçek ihtiyaca dayalı bir zaman değeri değişimi üzerine kurulu değildir. DeFi aslında yüksek düzeyde likit, hızlı giriş çıkış ve risk anında fiyatlandırma vurgulayan bir pazar sistemini işletmektedir, yüksek frekanslı, kısa dönemli, strateji odaklı fonları hizmet etmektedir, uzun vadeli ve istikrarlı kullanım davranışını etkin bir şekilde tanımlamak ve teşvik etmekte yetersiz kalmaktadır. Bu, uzun vadeli kullanıcıların ve kısa vadeli spekülatörlerin risk fiyatlandırması ve kullanım izni açısından karışık bir şekilde işlendiği anlamına gelmektedir, protokol genel belirsizliği kapatabilmek adına teminat oranını artırarak gerçekleştirilmekte, sermaye verimliliği düşürülmekte, gerçek on-chain davranışların tanınabilir kredi primine dönüşmesi zorlaşmaktadır.
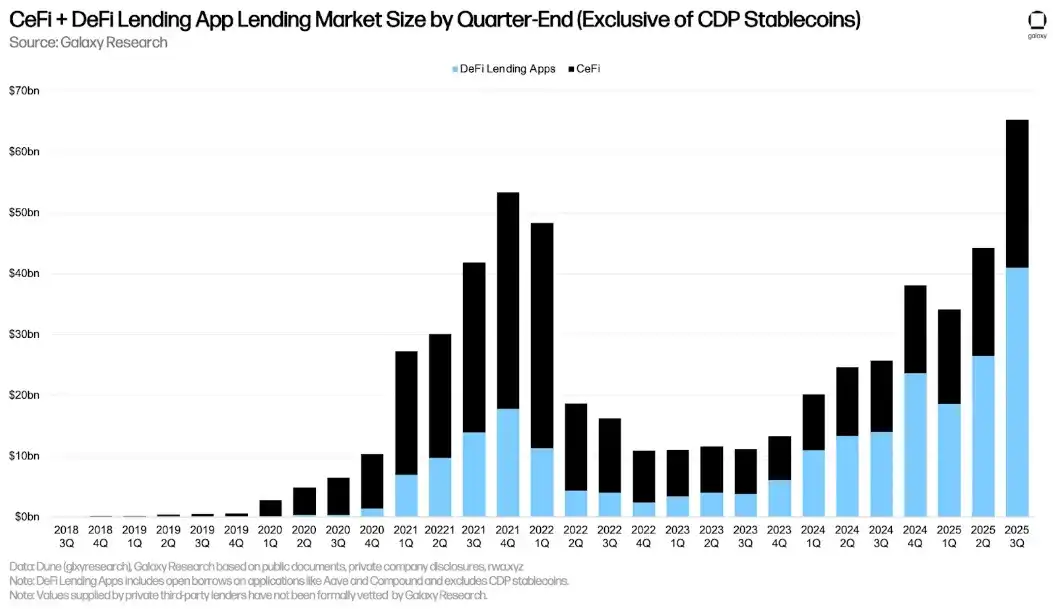
On-chain borç alma zaten milyarlarca dolarlık bir ölçeğe ulaştı, ancak yapısal olarak esas olarak teminata dayanmaktadır, kredi eksikliği bir sistemsel sorundur, talep yetersizliğinden değil. Kaynak Galaxy Research
2026 yılına dönük olarak, on-chain kredinin daha çok gömülü yeteneklerin şeklinde kademeli olarak yerleşmesinin daha olası olduğu, on-chain finansın spekülatif kullanımdan ödemelere, tüketiciye ve varlık yönetimine doğru genişlemesiyle, uzun vadeli gerçek kullanıcıları tanımlayabilen ve hizmet edebilen kredi sistemlerinin yapışkanlık ve ölçeklenebilirliği muhafaza edebileceği öngörülmektedir. 3Jane ve Yumi gibi temsilcilerle yapılan uygulamalar, kredi sistemine ilk adımın genellikle kullanıcıların tanımlanması ve katmanlandırılmasına düşmesi ve bunun için on-chain gürültüden istikrarlı, sürekli ve açıklanabilir davranış izlerinin çıkarılması gerektiği, böylece on-chain kredinin modellenmesi için bir zemin oluşturulmalıdır:
· Zaman Boyutu ve Davranış İstikrarı: Kredi, zamana bağlı olarak güncellenen bir durum olarak görülür, protokol varlık fiyatı dalgalanma aralığı, etkileşim sıklığı, fon döngü hızı, geçmiş yerine getirme ve risk olayları gibi özellikleri sürekli olarak izler ve bu özellikleri izinler, limitler, risk kontrol eşiği olarak yansıtır. Kredi değişikliği davranışla senkronize olarak güncellenerek risk kontrolünü davranış zinciri içine önceden yerleştirmek için faydalıdır, bu da tek seferlik kredi vermenin getirdiği belirsizliği azaltır.
· İtibar ve Kimlik Katmanı Oluşturma: Kullanıcı kimlik tespiti ve profil katmanını önce tamamlayarak, sonra itibarı ürün izinleri ve deneyim farklarına dönüştürür, örneğin daha düşük sürtünme maliyeti, daha yüksek işlem limiti, daha geniş risk kontrol sınırı veya daha iyi fiyatlandırma yapıları. Önceden ilerleyen itibar katmanının faydası, risk maruziyetinin kontrol edilebilmesidir, sistem düşük finansal risk altında kullanıcı katmanlamasını ve uzun vadeli teşvikleri tamamlayabilir, daha karmaşık kredi ürünleri için veri tabanı ve risk deneyimi sağlar.
Bu evrim sürecinde, cüzdan katmanının önemi belirgin hale gelecektir. Tek bir protokol veya tek bir zincir yalnızca kullanıcı davranışının yerel bir parçasını yakalayabilir, ancak kredi sistemleri, çapraz zincir, çapraz protokol ve çapraz dönem veri sürekliliğine dayanır. Cüzdan, kullanıcının tüm zincir üzeri etkileşimlerini toplayan birleştirici bir giriş olarak doğal olarak çoklu zincir varlık dağılımı, uzun vadeli etkileşim izi ve ödeme yetkilendirme davranışını bir araya getirir, şu anda ekosistemde kullanıcının genel görünümüne en yakın konumdadır. Kullanıcının uzun vadeli davranışını temel varlık olarak görmek ve buna dayalı olarak farklılaşmış izin sistemleri ve hizmet deneyimleri oluşturmak, uygulamanın uzun vadeli kullanıcı ilişkileri oluşturma ve rekabet engelleri oluşturma temelini oluşturacaktır.
5. RWA
RWA, 2025'e doğru politik bir rüzgarla karşılaşır, Nisan ve Haziran aylarında SEC, 4 kripto düzenleme yuvarlak masa toplantısı düzenler, bunlardan Mayıs ayındaki toplantı RWA varlıklarının zincir üstüne çıkarılması'na odaklanarak RWA varlık tokenleştirme pazarının gelişme yolunu tartışır. SEC Başkanı Atkins, ana konuşmasında "Varlık çıkarımı, varlık saklama, varlık ticareti" etrafında tokenleştirme düzenlemesi için yeni fikirler sunar ve açıkça belirtir: "Menkul Kıymetlerin Tokenleştirilmesi eski geleneksel modelleri yenileyebilir ve ABD ekonomisine fayda sağlayabilir."
2025 yılının sonuna doğru Ondo Finance SEC incelemesini tamamlar, düzenleyici ortamı önemli ölçüde iyileştirir. SEC'nin önerdiği "Yenilik Muafiyeti", uyumlu taraflara düzenlenmiş bir kum havuzunda menkul kıymet tokenleştirmeyi deneme aşamasına sokmayı mümkün kılar, bu da düzenlemenin riskten korumanın ötesine geçerek kurumsallaşmanın kabulünü ve sınırlı denemeyi hedeflediğini gösterir. Bu, varlık çıkarımı için daha net yasal dayanaklar sağlar ve geleneksel finans kurumlarının ölçeklenebilir girişini önemli yasal engellerden arındırır.
2024 yılının sonundan 2025 yılının sonuna, tüm RWA kategorileri artan bir büyüme yaşarken, aynı zamanda fon akışında belirgin bir yapısal değişim oldu:
· Varlık Büyüklüğü Katlanarak Arttı: Piyasa toplamı sadece bir yıl içinde 155 milyar dolar ile 377 milyar dolara yükselerek genelde 2.4 katına çıktı.
· Pozisyon Yapısı Tek Kutupluğundan Çoklu Dengeliğe Dönüştü: Özel borçların payı 2024 yılındaki %63.2'den %52.8'e düşerken, artan fonlar diğer alanlara dağıldı.
· Alternatif Varlık Yeni Büyüme Motoru Haline Geldi: Kurumsal alternatif fonlar (yaklaşık 9 kat artış) ve ABD dışı devlet tahvilleri (yaklaşık 8 kat artış) yıllık büyümenin parlak noktaları haline geldi, yatırımcıların risk iştahının tekil ve güvenli gelir kaynaklarından çoklu Alfa arayışına kaydığını yansıttı.
· Enflasyona Karşı Dayanıklı Sistem: Emtia büyüklüğü yaklaşık 4 kat artarken (%10.6'lık bir paya ulaştı), özel sermaye hisselerinin sıfırdan bir yapılandırmayla birlikte başlamasıyla RWA piyasası "hisse + tahvil + emtia + alternatif" kombinasyon yapısını oluşturmaya başladı ve blok zincirinde her tür hava koşuluna karşı dayanıklı stratejiler oluşturulmasının temelini attı.
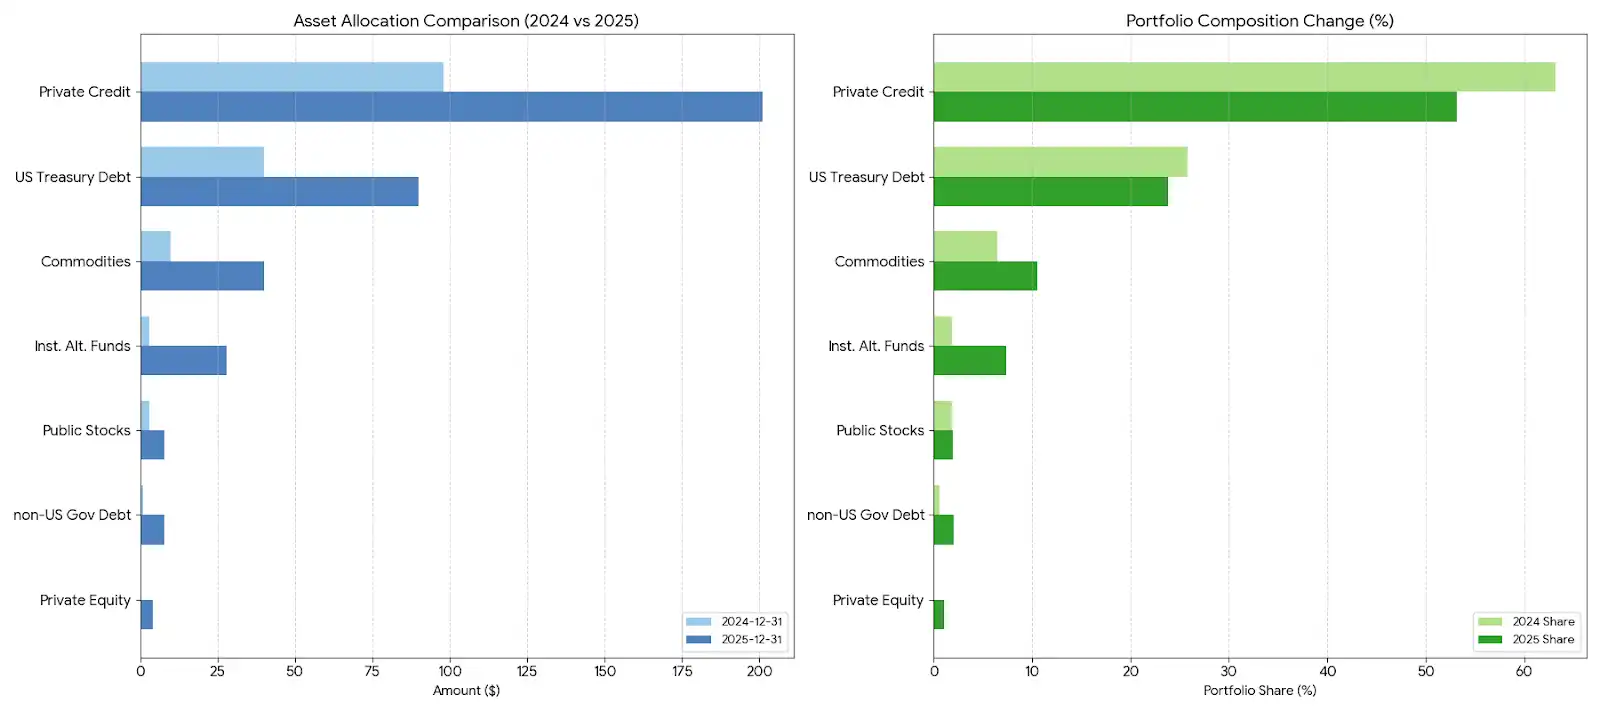
rwa.xyz platformundaki veri istatistiklerinde değişiklik yapıldığından, bu tablodaki verilerin yazar tarafından orijinal ölçekten nasıl ayrıştırıldığına dair
TCG (Trading Card Game - Kart Oyunu) RWA'nın uzun kuyruklu varlık biçimini temsil ederken, 2025 yılında göreceli olarak parlak bir pazar performansı sergiledi. Nadir kartlar (örneğin 1. Baskı Charizard) örneğinde, bunların blok zincirindeki işlemlerde belirgin bir likidite primi yansıttığı giderek artmaktadır. Bu tür varlıkların geleneksel hisse senedi ve tahvil piyasalarıyla ilişkisi nispeten düşüktür, kültürel ve koleksiyon özelliklerinden kaynaklanan finansal olmayan prim, bunları RWA sisteminde yatırım yapılabilir alternatif varlık seçenekleri haline getirirken, yatırımcılara daha fazla çeşitlenme etkisine sahip çeşitlendirilmiş bir portföy sunar.
2026 yılında, düzenleyici çerçeve daha da sağlamlaştığında, pazar odak noktasının basitçe "varlıkların zincire yükseltilmesinden" daha derin "ticari işlemlere" doğru kayacağı öngörülmektedir, özellikle RWA sonsuz sözleşmeleri, RWA×Defi çekirdek büyüme noktaları haline gelecektir:
(1) İşlemin Evrimi: RWA Sonsuzlar ve Sentez Varlıkların Yükselişi
2026 yılında, RWA'nın kilit değişkenleri artık sadece "varlığın zincire yükseltilip yükseltilmediği"nden "nasıl ticareti yapıldığına" doğru kaymaktadır. Oracle'lerin ve Perps DEX altyapısının olgunlaşmasıyla RWA'nın sınırları, sentetik varlıklar (Sentezler) tarafından yeniden şekillendirilmeye başlanmıştır. Bu mantık çerçevesinde, RWA artık fiziksel varlıklara veya yasal olarak kendini ispatlayan varlıklara sıkışıp kalmamakta, yerine "adil bir fiyat sahibi olan herhangi bir veri akışının alınıp satılabileceği" şeklinde evirilmektedir. Hisse senetleri ve tahvillerin yanı sıra, özel şirket değerlemeleri, makro ekonomik göstergeler (CPI, tarım dışı istihdam) ve hatta hava durumu verileri, sentetik yapılar aracılığıyla fiziksel teslimat kısıtlamalarını aşarak blok zincirinde işlem gören varlıklara dönüştürülebilir hale gelir, Her Şey Sonsuza Kadar gerçekliği haline gelmektedir.
(2)Finansal Verimlilik Artışı: DeFi Kombinasyonu ve Çok Yönlü Strateji
2026'da, RWA yarışının odak noktası varlık ihraçtan fon verimliliğine kayacaktır. Altta yatan altyapının entegrasyonuyla, RWA varlıklarının DeFi protokolleriyle bütünleşmesi daha da derinleşecek ve "faiz+hedging" yeni bir model haline gelecektir. Aave'in tanıttığı Horizon protokolü örneğinde, yatırımcılar devlet tahvili RWA tutarken sağlam getiri elde edebilecekleri gibi aynı zamanda bunu teminat olarak kullanarak on-chain bir makro hedging pozisyonu oluşturabilirler. Bu model, fonların boşta kalma süresini azaltırken, gerçekten RWA'nın potansiyelini serbest bırakır, hem TradFi'nin güvenlik tamponunu korur hem de DeFi'nin likidite kaldırasını elde eder, gerçekten çok yönlü bir yatırım portföyü oluşturur.
(3)Varlık Sınıfı Genişlemesi: Dolar Dışı Varlıklar ve Sabit Getiri Sistemi On-Chain
Varlık sınıfı düzeyinde, RWA'nın genişleme rotası artık sadece dolar varlık sistemine sınırlı kalmayacaktır. Doların değer kaybı eğilimiyle birlikte, dolar dışı varlıkların on-chain olması 2026'nın önemli bir yönü haline gelebilir, bu da Avrupa hisse senetleri, Japon hisse senetleri, Kore hisse senetleri ve ana döviz piyasaları (USD dışındaki G10 para birimleri gibi) ile ilgili varlıkları içerebilir. Aynı zamanda, para piyasası fonları ve daha fazla sabit getirili türev ürünün on-chain olması, on-chain düşük volatilite varlık havuzunu daha da zenginleştirecek ve cüzdandaki varlık tahsisi ve işlem için kullanıcılara daha fazla seçenek sunacaktır.
Cüzdan açısından, RWA'nın çekirdek değeri, tek bir varlığın başarılı bir şekilde on-chain olup olmadığından ziyade, günlük varlık tahsis ve işlem davranışlarına doğal bir şekilde dahil edilip edilemeyeceğindedir. İşlem şekli, elinde tutmayı temel alan RWA'dan ticarete ve kombinasyona yönelen RWA'ya doğru evrildikçe, cüzdanlar, kullanıcıları küresel varlıklarla birleştiren ve yerel piyasa ve tek para birimi sisteminden ötesine geçen çeşitlendirilmiş varlık maruziyeti sağlayan önemli bir kanal haline gelmektedir, böylece kripto varlık yönetiminden daha geniş kapsamlı çok piyasa varlık tahsisine doğru itmektedir.
6. Sürekli Vadeli İşlem Ticareti
2025, on-chain merkeziyetsiz sürekli vadeli işlem ticaretinin (Perp DEX) likidite değişiminin kritik bir dönüm noktasıydı, Perp DEX hem fon büyüklüğü hem de işlem hacmi açısından patlayıcı bir büyüme yaşadı.
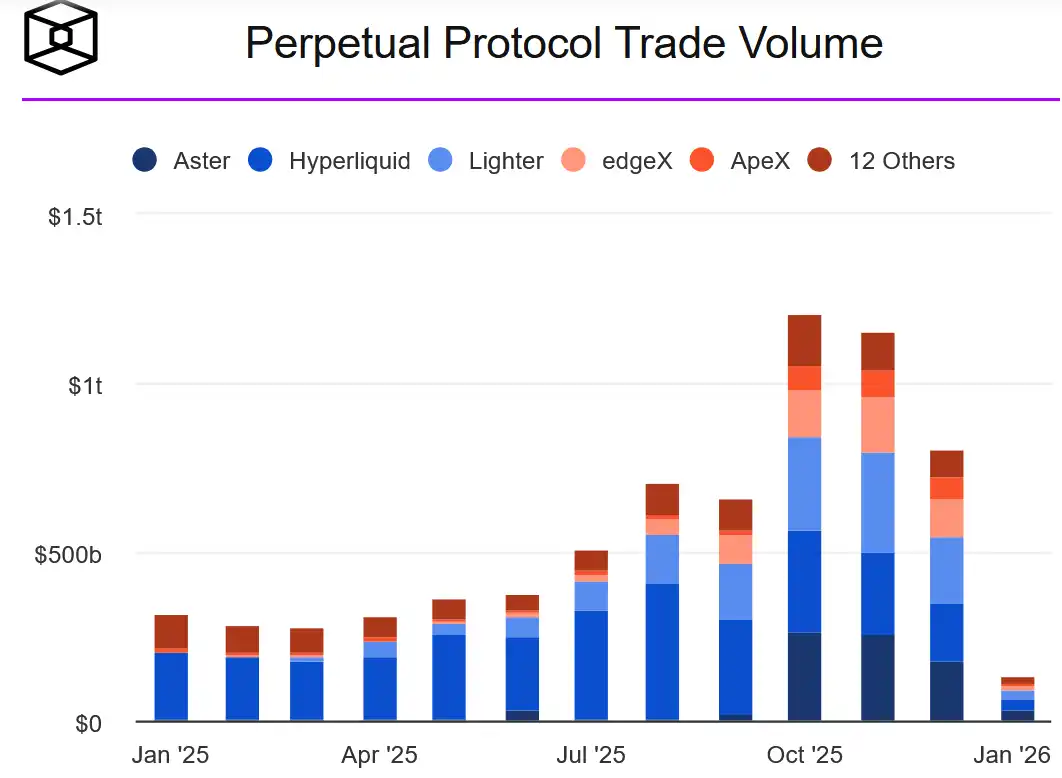
Absolut büyüklük açısından, sektör TVL, Ekim ayındaki zirve değerinden bu yana sürekli olarak 2.3 trilyon doların üzerinde sabitlendi; işlem hacmi açısından, 2025'in ikinci yarısından itibaren, önde gelen protokollerin aylık ortalama işlem hacmi 5 trilyon doları aşarak Ekim ve Kasım aylarındaki zirve dönemlerinde art arda 1 trilyon doları ($1 Trilyon) geçti, bu da on-chain likiditenin kurumsal düzeyde fonları taşıyabilecek kadar derin olduğunu kanıtladı.
Görünür yapıya göre, Perp DEX'in CEX vadeli işlem hacmi oranı, yılbaşındaki 6.34% seviyesinden Kasım ayındaki yaklaşık 20% zirvesine yükseldi; önde gelen Hyperliquid'in ise Binance'a göre aylık türev işlem hacmi oranı, yıl içindeki 8% seviyesinden yaklaşık 14% seviyesine yükseldi. Bu veri dizisi, altyapının iyileştirilmesi ve kullanıcı alışkanlıklarının değişmesiyle, Perp DEX'in likidite kısıtlamasını aştığını ve giderek geleneksel spot DEX'e meydan okuyarak, üstü kapalı olarak çevrimiçi fonları karşılayan bir sonraki nesil ana trafiğin havuzuna dönüştüğünü göstermektedir.

Kaynak: Dune Analytics
Kaynak: The Block
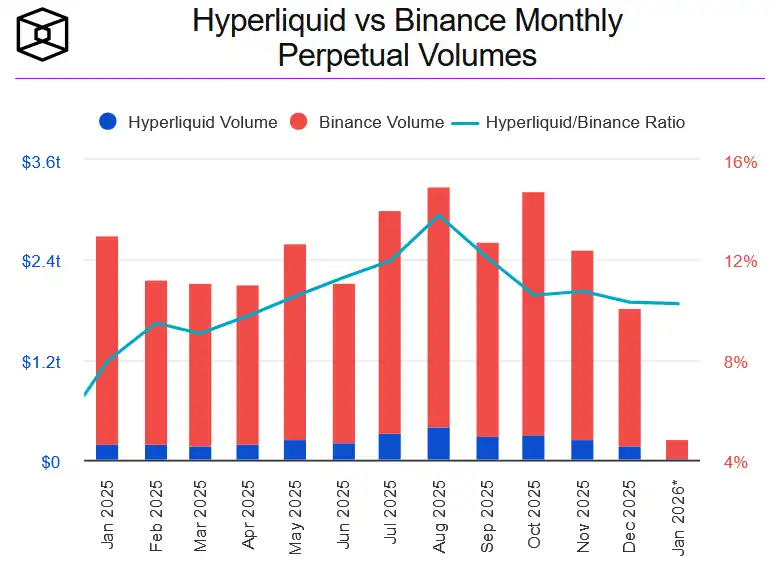
Kaynak: The Block
2025 yılında, Perp DEX yarışının önemli bir özelliği de rekabet ortamının hızla yeniden şekillenmesidir. Piyasa, yılbaşındaki Hyperliquid'in mutlak tekeli inden ikinci yarıda çok kutuplu rekabete doğru geçiş yaşadı; The Block verilerine göre, 2025 yılının ortasına gelindiğinde Hyperliquid'in işlem hacmi oranı ilk kez %60'ın altına düştü, Aster, Lighter gibi yeni oyuncular ise puanlama etkinlikleri vb. yollarla belirli bir kullanıcı kitlesi ve işlem senaryosunda pay kapmaya başladılar. Ancak bu değişiklik, önde gelen likiditenin temelde sarsılmadığı anlamına gelmez; sonsuz vadeli işlem, güçlü ağ etkisi ve ölçek ekonomisine sahiptir, likidite ne kadar derin olursa, slippage o kadar düşük olur ve işlemciler için uzun vadeli ana işlem yeri haline gelir. Geçmiş deneyimlerden de görüldüğü gibi, CEX veya DEX alanında, türev ürünler yarışında genellikle güçlünün güçlü kaldığı yapısal bir özelliği vardır; ikinci gruptaki oyuncuların, kendine dönüşen bir likidite uçuş tekerleği oluşturması, hala karşılaştıkları temel zorluktur.
2026'ya bakıldığında, pazarda henüz 20-30 Perp Dex projesinin başlatılmasını bekleyen bekleyen projeler bulunmaktadır. İşlem madenciliği, puan ödülleri ve likidite teşvikleri gibi yöntemler daha çok mevcut kullanıcıları hedefleyen bir rekabeti yansıtmaktadır, gerçek pazarın ölçüsünü genişletmek değil. Toplam türev talebinin istikrarlı hale gelme eğiliminde olduğu bir ortamda, Perp DEX'in rekabeti odak noktasının stres genişleme aşamasından, aşamalı olarak verimlilik, istikrar ve kullanıcı sadakatine kayması beklenmektedir. Eşleştirme verimliliği, aşırı piyasa koşullarında sistem istikrarı, fon taşıma kapasitesi ve ana ticaret çiftlerinin sürekli derinliği, protokolün uzun vadeli konumunu belirleyen temel değişkenler olacaktır.
Uygulama düzeyinde, Hyperliquid gibi öncü Perp DEX'lerle doğrudan entegrasyon sayesinde, cüzdan uygulama içi türev işlemlerinin (Uygulama İçi Perps) gerçek kullanıcılar ve işlem düzeyindeki olasılığını doğruladı, Perp DEX artık cüzdan içi işlemlerin önemli artış senaryosu haline gelmektedir, kullanıcılar cüzdan içinde Perp emri verir, risk kontrolü yapar ve varlık yönetirken, daha doğal bir kullanım yoluna dönüşmektedir.
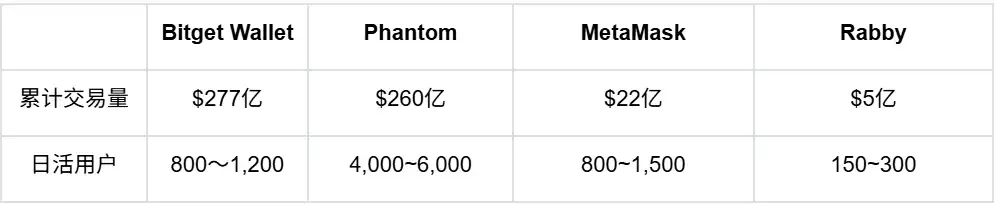
Not: Veriler Dune'dan alınmış olup 2025 yılının Aralık 31 tarihine kadar olan verileri içermektedir; farklı cüzdanlar, kullanıcı tabanı, işlem sıklığı ve varlık tercihlerinde yapısal farklılıklar bulunmaktadır, toplam işlem hacmi ve günlük aktif kullanıcılar sadece uygulama içindeki sürekli vadeli sözleşme işlem sahalarındaki konumlarını yansıtmaktadır
Cüzdan, varlığa en yakın ve karar yoluna en yakın olan arayüz olarak, Perp DEX ekosisteminde daha önemli bir dağıtım ve kabul rolü üstlenecektir. Yeni varlık zenginleşme etkisinin azalması, büyük işlemlerin Bitcoin/Ethereum gibi temel varlıklara geri dönmesi gibi gelişmelerle birlikte, cüzdan içi Perp işlemleri kullanıcılara daha yüksek frekanslı ve sürekli kullanım nedenleri sunmaktadır. Cüzdanlar için, Perp işlemleri artık sadece işlevsellik katkısı değil, aynı zamanda on-chain likiditeyi birleştiren, kullanıcı yapışkanlığını artıran ve kullanım sıklığını artıran temel sahnelerdir. 2026 yılında, altyapının daha da olgunlaşması, kullanıcı alışkanlıklarının sürekli olarak değişmesi ile birlikte, Perp DEX ve cüzdanların derin tümleşikliğinin, on-chain türev piyasasının uzun vadeli yapısal trendi haline geleceği öngörülmektedir.
7. Meme
2025 yılını gözden geçirdiğimizde, Meme hala on-chain en önemli dikkat çekme girişlerinden biridir. TrumpCoin, Web2 CelebCoin, Pump.fun canlı yayın ve Çin Meme dalgası vb. farklı ölçeklerdeki döngüsel hareketler oluşturarak çeşitli türlerde aktif dönemler oluşturdu ve aşamalı olarak belirli bir varlık zenginleşmesi serbest bıraktı. Bu yapısal piyasalarda, birçok kullanıcı ilk kez cüzdan indirdi, ilk kez on-chain işlem yaptı, ilk kez Gas, slippage ve başarısızlık oranlarını anladı, Meme, kullanıcıların on-chain dünyaya girişinin en doğrudan ve en düşük eşiği noktası haline geldi.
Bitget Cüzdanı'ndaki dahili kullanıcı ve işlem verilerine bakıldığında, bu trend belirgin bir şekilde ortaya konmaktadır: 2025 yılında yeni eklenen kullanıcılar yıllık işlem yapan kullanıcıların yaklaşık %65'ini oluşturdu ve toplam işlem hacminin yaklaşık %61'ini sağladı. Meme, on-chain başlangıç rolünü yerine getirdi ve "yeni kullanıcı girişi - ilk işlem - yüksek frekanslı kullanım" zincirini yürüttü, fiyat hareketinin aşamalı yeniden canlanması genellikle doğrudan cüzdan indirmelere, adres oluşturmaya ve Takas işlemlerine eşitlenir.
Ancak ana Meme Başlatma Platformunun işlem hacmi ve işlem adresi sayısı verilerinden görüldüğü kadarıyla, Meme fenomeninin tekrarlayan ortaya çıkışı, ağdaki genel likiditenin sürekli bir şekilde düzelmesiyle eşzamanlı olmamıştır. Benzer şekilde, 2025'in başındaki Trump Coin gibi tüm pazara yayılan Meme sezonu giderek daha zor bir şekilde kopyalanabilir hale gelmekte, 2026 Meme'i daha olası olarak yapısı gereği şu şekilde şekillenebilir: Belirli bir odak noktası etrafında, belirli bir anlatı penceresinde aşamalı şekilde şişirme fırsatları ortaya çıkar.
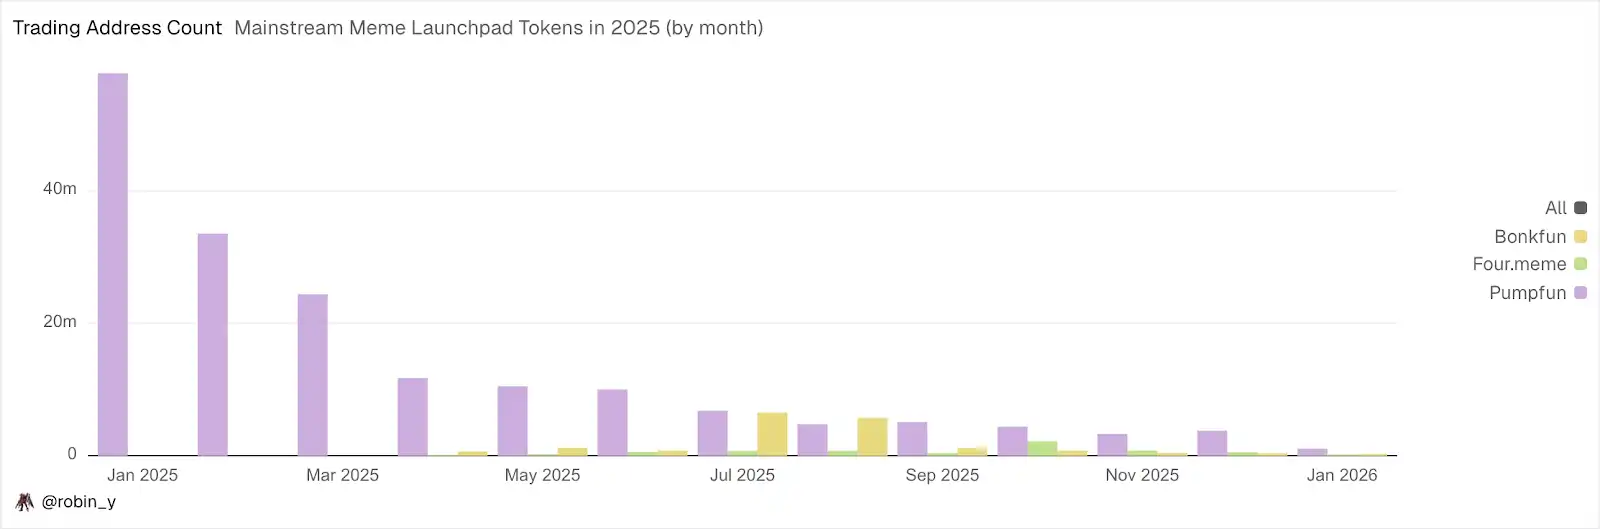
Kaynak: Dune Analytics
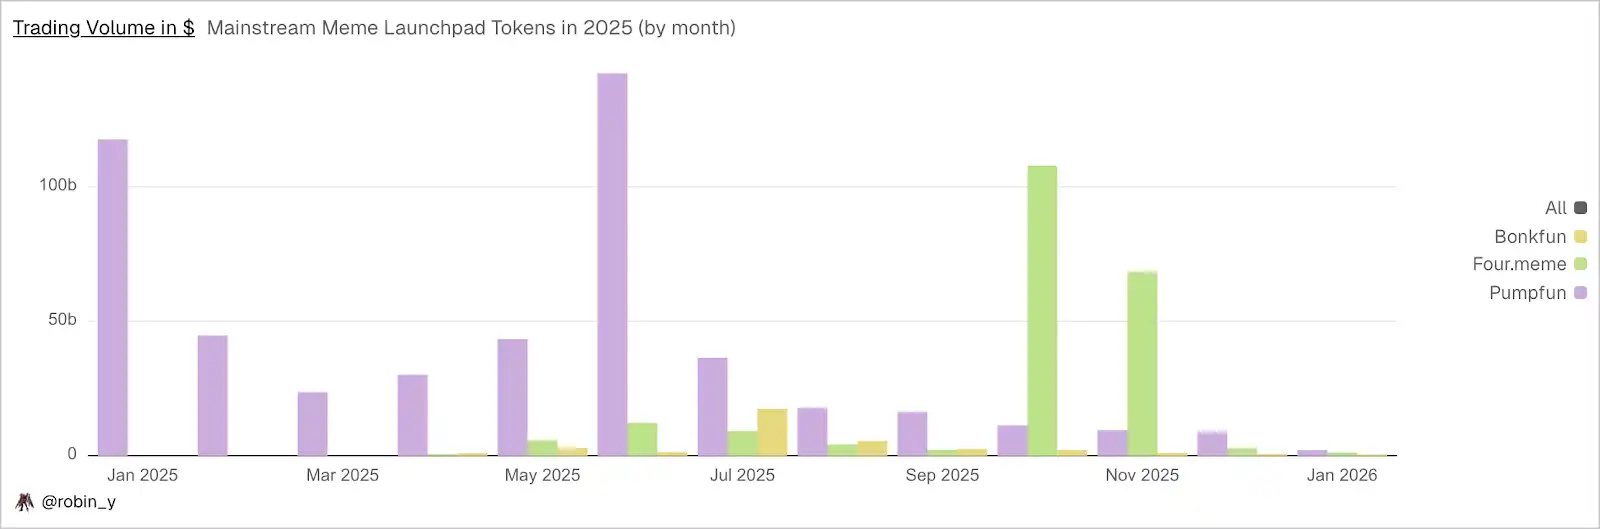
Kaynak: Dune Analytics
2026 Meme piyasasındaki başka bir belirsizlik de ‘odak noktası tokenleştirme’ yeni formunun ayrışması tarafından oluşmaktadır. Pump.fun, odak noktasını hızlı bir şekilde Token'a dönüştürürken, Polymarket odak noktasını bir konuya ve oranlara dönüştürmektedir, her ikisi de temel olarak aynı tür dikkat ve risk tercihini hedeflemektedir. Tahmin piyasalarının odak noktası etkinliklerinde katılım eşiğinin daha düşük, ifade şeklinin daha direkt ve ürün formunun daha geniş kitlelerin anlayabileceği bir yapıda olmasıyla, Meme bazı senaryolarda dikkat ve ağdaki likiditenin daha da ayrışmasıyla karşı karşıya kalabilir.
Meme'in sürekli evrimi sürecinde, birçok projenin, Meme'i içsel uzlaşma merkezli varlık yapısından, daha yayılabilecek, daha açık kültürel sembol çıktısına dönüştürme çalışmalarına odaklanarak dış çevreden artan ilgiyi çekmeye çalıştığı görülmektedir. Ayrıca, çeşitli Başlatma Platformlarının adil dağıtım ve verimlilik avantajlarını doğrulamış olsa da, yaratıcı teşvik mekanizması, uzun vadeli değer sürdürme yeteneği ve şifre dışı kullanıcıların sürekli olarak dahil edilmesi konularında henüz eksiklikler bulunmaktadır.
Bununla birlikte, şüphesiz Meme'ün temsil ettiği adil başlangıç, izin gerektirmeyen ağ üzeri dağıtım ve katılım şekli, hala kripto dünyasındaki en çekici ve dinamik deneylerden biri olmaya devam edecektir, gelecekle ilgili beklenti hala değer yönünde yükselmededir: yüksek oranda sıfır toplam etkileyici kısa vadeli PVP oyunlarından kalıcı bir kültürel ifade ve yaratıcı katılım taşıyabilecek bir fenomenik Meme olabilir mi.
Ürün ve araç seviyesinden bakıldığında, Meme işlemleri kendileri belki de devrim niteliğinde bir yenilik sergilemeyecek, ancak "akıllı ve incelikli" olmanın temel olduğu bir aşamaya girecektir. İşlem araçları, daha detaylı veri sunumu, daha berrak risk uyarıları ve daha proaktif akıllı hizmetler aracılığıyla kullanıcıların likidite az olan ortamlarda ağa dair algılarını artırarak daha hızlı ve daha kararlı kararlar almalarına yardımcı olmaktadır. Adres ilişkileri ve küme analizi gibi ürünler daha da yaygınlaşacak, genel kullanıcılar için daha şeffaf, anlaşılabilir ağ davranışı çözümleri sunacak ve bir sonraki aşamada işlem araçları ve cüzdan işlevlerinin sürekli iyileştirilmesinin odak noktası haline gelecektir.
8. Tahmin Piyasası
2025 yılında, tahmin piyasası, kripto kökenli bir üründen ana akım finans uygulamasına doğru önemli bir geçiş yapmıştır ve genel işlem hacmi ve katılım belirgin şekilde artmıştır. Mevcut ana akım tahmin piyasasının aylık işlem hacmi artık istikrarlı bir şekilde 10 milyar Amerikan Doları'nı aşmıştır ve yıllık toplam işlem hacmi 400 milyar Amerikan Doları'nı aşmıştır. Mutlak büyüklüğü hala hisse senetleri, vadeli işlemler gibi olgun finansal piyasalardan belirgin şekilde daha küçük olsa da, bağımsız yeni bir varlık biçimi olarak, tahmin piyasası çok belirgin bir büyüme eğrisi sergilemiş ve net bir şekilde hızlanma genişleme evresine girmiştir.
İşlem derinliği arttıkça ve katılım yapısı iyileştikçe, işlevi önemli ölçüde değişmektedir. Artık fiyatın yalnızca bir görüş veya duygu değil, bazı katılımcıların elinde bulunan ancak henüz açıkça doğrulanmamış bilgileri yansıttığı birçok senaryoda bulunuyoruz. Fon akışı kendisi, piyasanın gerçeklerin açıklanmasından önce bir fiyat sinyali oluşturmasını sağlayan bir bilgi yayın aracı haline gelmektedir.
Sözleşme yapısının evrimi, bu eğilimi daha da güçlendirmektedir. Tahmin piyasası, basit ikili bir değerlendirmeden daha ince olay ayrıştırma ve kombinasyon fiyatlandırmasına genişledikçe, fiyatı finansal açıdan değerli bir referans haline getirmeye başlar. Bireysel durumlarda, piyasa büyüklüğü yeterince büyük ve ilgili taraflar fiyat değişikliklerine büyük ilgi gösterdiklerinde, tahmin piyasası hatta olay katılımcılarının davranışlarına geri bildirimde bulunarak, fiyat sinyalinin kendisi gerçek dünya kararları üzerinde etkisi olan bir değişken haline gelebilir.
Daha geniş bir bakış açısından bakıldığında, tahmin piyasası daha olgun bir dikkat ticaret mekanizması olarak anlaşılabilir:
· Meme ticareti temelde bir anlatı ve duygu oyunudur, ve genellikle gerçek olaylarla dolaylı ve yapılandırılmamış bir ilişkiye dayanır, genellikle bir Geliştirici veya topluluk tarafından öznel yorumlama ve eşleşme gerektirir, birleşik, tekrar kullanılabilir bir olay yapısının eksikliğinden dolayı, aynı isimde ve açıda varlıkların yan yana dolaşımını kolaylaştırır, ve yayılma ve tartışma genellikle sadece kripto topluluğu içinde sınırlı kalır.
· Tahmin piyasası ise nettir ve doğrudan net bir olaya odaklanır, sağlam gelişme koşulları ve hesaplama kuralları etrafında (ne zaman gerçekleşeceği, ne zaman gerçekleşeceği, nasıl gerçekleşeceği gibi) kamusal dikkati hak eden dünya gerçeklerini (siyasi, makroekonomik, endüstri dinamikleri, ünlü olaylar, spor vb.) doğrudan işlem gören ve doğrulanabilir olasılık varlıklarına dönüştürür.
Bu anlamda, tahmin piyasası sadece daha güçlü bir yayılma ve tartışma değeri taşımakla kalmaz, aynı zamanda açıkça dışsal faydalara sahiptir: sorunu araştırma, bilgi edinme, eğilimleri değerlendirme, ekonomik getiriye dönüştürmek için pazar mekanizması aracılığıyla, daha erken, daha net sonuç sinyali, kendisi başlı başına güçlü bir toplumsal değere sahiptir.
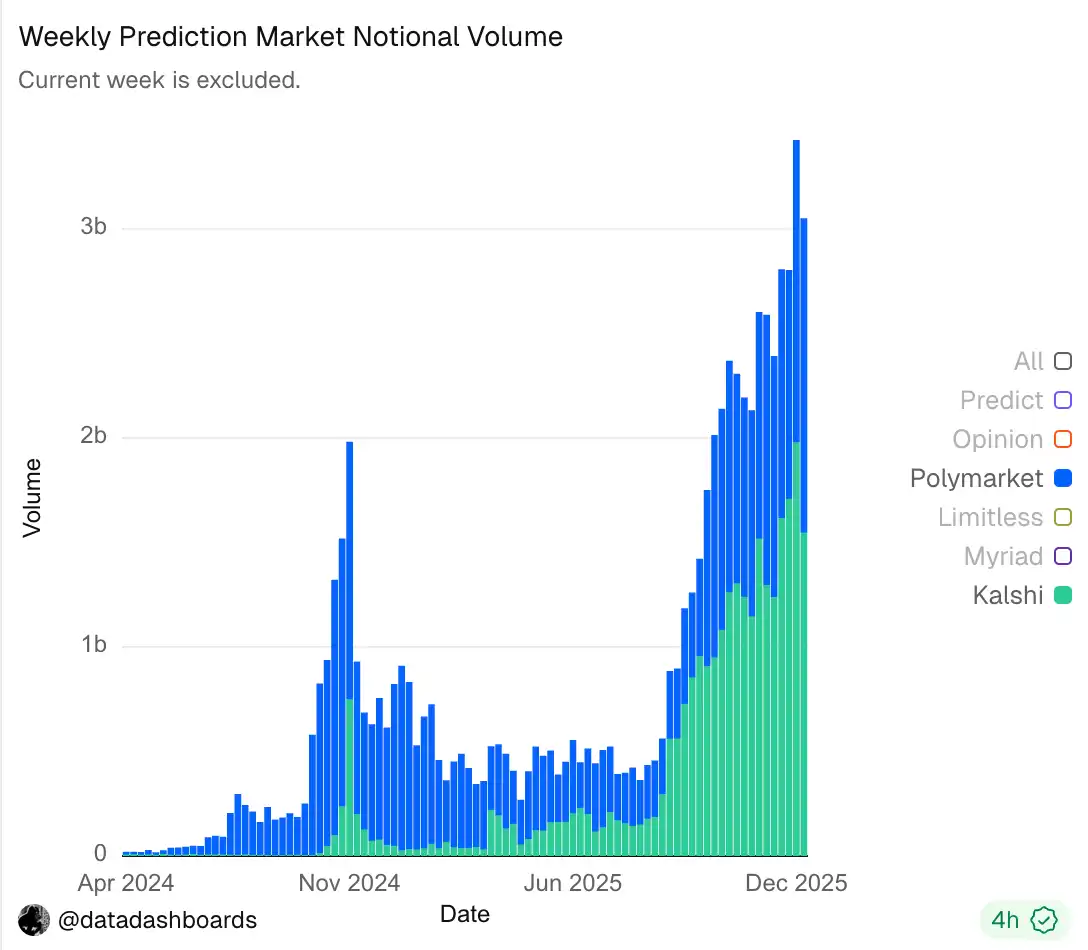
Kaynak: Dune Analytics
Tahmin Pazarının tahmin doğruluğu, geleneksel Wall Street analistlerinin ötesinde belirgin şekilde, Kaynak: Kalshi Araştırması
2026 yılı, olayların yoğunlaştığı bir yıl olacak. Dünya Kupası, ABD Kongre Ortak Seçimleri gibi belirgin sonuçlar içeren olay düğümlerinin sürekli olarak tahmin sözleşmelerine yüksek kaliteli ve sürdürülebilir işlem konuları sağlamaya devam edeceği beklenmektedir. İşlem hacmi genişledikçe, platform yetenekleri olgunlaştıkça ve uyumluluk yolu netleştikçe, gerçek dünya olaylarının yoğun olarak gerçekleşmesi, tahmin pazarının 2026 yılında önemli ölçüde büyüme aşamasına girmesine yardımcı olabilir.
Temel platform sayısının artması ve zamanla olay kapsamının iyileştirilmesi ile birlikte, tahmin pazarının rekabet ağırlığı da değişmektedir: Piyasa arzını sağlayıp sağlayamama sorusundan, kullanıcıların ana ticaret giriş noktasını taşıma yeteneğine doğru kaymaktadır. Bu aşamada, kullanıcı deneyimi, bilgi düzenleme biçimi ve işlem verimliliği, platformlar arasındaki temel farklılaşma unsurları haline gelmektedir.
2026 yılına bakıldığında, tahmin pazarının, geniş likidite entegrasyonunu tamamlamak yerine, daha çok Arayüz Katmanı ve Ürün Katmanı'nda yenilikler sunması olasıdır. Bu değerlendirme, tahmin pazarının kendi yapısal özelliklerinden kaynaklanmaktadır: Olaylar yüksek derecede parçalanmış durumda, farklı platformların aynı olayı tanımlama, seçenekleri ayırma ve hesaplama kurallarını birleştirme konusunda ortak bir standart yoktur; platformların hesap sistemi, fonların güvenliği ve emir mantığındaki farklılıklar, DEX'lerin platformlar arası eşleşme ve fon birleştirme sağlaması kadar sorunsuz olmasını engellemektedir.
Bu bağlamda, çoğu perakende kullanıcının temel ihtiyacı hala olay keşfi, hızlı karar ve kolay emir ile ilgilidir ve platformlar arası oran karşılaştırması veya karmaşık arbitraj yürütme değil. Şu anda, tahmin pazarının daha gerçekçi ve daha uygulanabilir evriminin yönü, muhtemelen bilgi katmanı ve arayüz katmanının birleştirilmesidir: Daha etkin olay filtresi, oran gösterimi ve pozisyon yönetimi aracılığıyla, kullanıcıların bilişsel ve işlem maliyetini azaltarak genel karar verme verimliliğini artırmaktır.
Kullanıcı varlıklarına ve karar yoluna en yakın olan ön uç olarak, cüzdan, tahmin pazarına ana giriş ve dağıtım katmanı olma niteliklerine sahiptir. Tahmin pazarının kripto özgün kullanıcısından daha geniş tüketici kitlesine doğru genişlemesiyle, gerçek dünya olaylarıyla güçlü bağlantısının bu girişin değerini sürekli olarak artırması beklenmektedir. Cüzdanın, basit bir işlem işlevi topluluğundan, olay odaklı günlük finans davranışının temel giriş noktasına dönüşümünü görmeyi bekliyoruz.
Kapanış
Yukarıdaki gözlemleri birleştirerek, 2026 yılının on-chain aktivitesinin işlem odaklı yaklaşımdan kullanım odaklı bir modele doğru ilerlemeye devam edeceğine inanıyoruz. Bu geçiş sürecinde, cüzdanlar giderek kullanıcıları, on-chain ekosistemi ve gerçek dünya finansal sistemini birbirine bağlayan temel kullanıcı arayüzleri haline gelecektir. Bu değerlendirmeye dayanarak, 2026 yılının 8 ana yönlendirme yolunun evrimi üzerine aşağıdaki 3 trend özeti yapabiliriz:
· Stablecoin Ödemeleri ve AI Aracılı Tüketici Değişimi, Değer Takas Ağı'nın genişlemesini itecektir ve cüzdanlar on-chain ve gerçek ekonomi arasındaki hesaplama yol haline gelecektir.
Regülasyon, ihraç ölçeği ve benimseme seviyelerindeki sürekli ilerlemelerle Stablecoin'ler, küresel değer likidasyon ağının önemli bir parçası haline gelmiş ve sınır ötesi B2B2C ödemeleri, yerel anlık ödeme sistemleri ve kart organizasyonlarıyla hesaplaşma sistemlerine derinlemesine entegre olmaya başlamıştır; x402 gibi protokoller, AI aracıların, verilen yetkilendirme altında ödeme işlemlerini bağımsız olarak tamamlama yeteneğine sahip olmalarını sağlamış ve değer değişiminin katılımcılarını ve sıklığını belirgin bir şekilde genişletmiştir; bu iki büyük değişim, on-chain değer akışını şifreleme odaklı senaryodan gerçek ekonomiye ve otomatikleştirilmiş iş modellerine doğru genişletmeye devam edecektir. Stablecoin sistemleri, gerçek ödeme ağları ve çoklu zincir varlıkların entegrasyonu yoluyla, cüzdanlar kullanıcılara para birimi dönüşümü, yol planlaması ve fon yönlendirmesi sağlayacak ve kullanıcıları, on-chain ve gerçek ekonomi arasındaki temel hesaplama yolunu oluşturacaktır.
· Gizlilik ve Kredi, ölçeklenebilir benimseme için hazırlık aşamasına girmekte ve cüzdanlar on-chain uzun vadeli finansal ilişkilerin altyapı katmanı haline gelmektedir.
Ödeme ve varlık yönetimi senaryolarının on-chain aktivitesindeki payının sürekli artmasıyla, gizlilik ve kredi, kenar konudan günlük finansın gerçekleşme ön şartına dönüşmektedir. Gizlilik artık sadece az sayıdaki kullanıcının tercih ettiği bir seçenek olmanın ötesine geçerek, kripto'nun geniş çapta benimsenmesini destekleyen varsayılan bir yetenek haline gelecektir; on-chain kredi de tek bir teminat mantığından ayrılarak, kullanıcı uzun vadeli davranış örüntüleri, zaman birikimi ve yerine getirme istikrarı etrafında katmanlı bir sistem oluşturmaya başlayacaktır; bu iki büyük gereksinimin uygulanması, sürekli cross-chain, cross-protocol, cross-timeframe verilere dayanmaktadır. Kullanıcıların on-chain davranışlarına odaklanan bir giriş noktası olarak, cüzdanlar artık gizlilik sınırlarını ve kredi durumunu gerçek bir uygulama noktası haline getirecek ve varlık sorgulama, işlem başlatma, kimlik etkileşimi ve izin kontrolü üzerinden sistemli bir bütünleşme ile uzun vadeli, tekrar kullanılabilir on-chain finansal ilişkiler için altyapı desteği sağlayacaktır.
· Meme, RWA, Perp ve Tahmin Piyasaları, on-chain işlem varlığı yapısını yeniden şekillendirirken, cüzdanlar ana ticaret kabul katmanı haline gelmektedir.
On-chain işlem varlık türlerinin çeşitliliği, farklı kullanıcıların risk tercihleri ve yatırım gereksinimlerini kapsamaktadır. Meme, önemli bir dikkat varlığı olarak devam edecek ve yapısal fiyatlandırma gösterecektir; on-chain işlem hacmi ve derinliği, RWA, perpetual kontratlar ve tahmin piyasaları gibi daha fazla finansal özelliklere ve gerçek dünya bağlamına sahip varlık türlerine doğru aşamalı olarak kayacaktır. RWA, serbestçe ticaret yapılabilir ve DeFi finansal araçlarına evrim geçirecektir, sağlam getiri ve çoklu varlık dağıtımı gereksinimlerini karşılayacaktır; Perp Dex, likidite ve istikrar artışının ardından, yüksek frekanslı ve profesyonel tüccarları sürekli çekecektir; tahmin piyasaları ise olay olasılığını fiyatlayarak, görüş ifade eden ve bilgi odaklı kullanıcılara yeni risk yönetimi sağlayacaktır. Kullanıcıların işlem ve varlık yönetimi davranışları, çoklu varlık seçeneği ve birleşik, izinsiz deneyim sunabilen cüzdanlara daha fazla odaklanacaktır, böylece cüzdanlar, global varlık dağıtımı ve cross-market ticaretinin ana giriş noktası haline gelecektir.
Bu görünüm sadece aşamalı bir derleme ve ifade, belki de doğrudan bir cevap oluşturmamaktadır. Endüstri hala hızla değişmekte olup birçok yol henüz net değil, birçok sorun da yeterince tartışılmamıştır. Bu rapor aracılığıyla, Bitget Cüzdan'ın 2025-2026 arası günlük blok zinciri finansı üzerine gözlemlerini ve düşüncelerini sistemli bir şekilde sunarak endüstriye sürekli doğrulanabilir ve tartışılabilir referans bakış açıları sunmayı umuyoruz.
Hem kripto alanının yerli inşaatçıları, araştırmacıları, geliştiricileri, hem de geleneksel finans ve teknoloji alanlarından katılımcılar, sizinle sürekli iletişim kurmayı, açık bir şekilde tartışmada sürekli olarak kararlarınızı ayarlamanızı, uygulamalı geri bildirimlerle anlayışınızı geliştirmenizi, daha fazla yol arkadaşıyla birlikte, blok zinciri finansını daha gerçekçi ve sürdürülebilir bir yöne doğru ilerletmeyi ve bir sonraki çağın küresel finans altyapısını yeniden şekillendirmeyi umuyoruz.
Bu yazı bir katkıdan gelmektedir ve BlockBeats'in görüşlerini temsil etmemektedir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






