2026'da ICO'lar airdrop'ların yerini alacak mı?
Orijinal başlık: ICO'lar 2026'da Airdrop'ların Yerini Alacak mı?
Orijinal yazar: blocmates
Orijinal çeviri Luffy, Foresight News tarafından yapılmıştır
Son zamanlarda kripto para piyasasında aktifseniz, muhtemelen bir trend fark etmişsinizdir: airdrop çılgınlığı yavaş yavaş azalıyor, ilk coin teklifleri (ICO'lar) güçlü bir geri dönüş yapıyor ve piyasa, risk sermayesi odaklı bir finansman modelinden merkezi olmayan bağış toplama modeline doğru kayıyor.
ICO'lar yeni bir olgu değil; en popüler kripto para birimlerinin bazıları (Ethereum ve Augur gibi) ilk halka arzlarını ICO'lar aracılığıyla tamamladı. Ancak, 2022'den 2024'e kadar süren uzun bir "sessiz dönemin" ardından (bu dönemde proje finansmanı çoğunlukla kapalı kapılar ardındaki risk sermayesi işlemleriyle tamamlandı), ICO'ların 2025'te güçlü bir canlanma yaşadığını kabul etmeliyiz.
ICO neden geri dönüyor?
ICO tarzı fon toplamanın yeniden canlanmasını destekleyen bir argüman, 2014-2018 yılları arasındaki ilk ICO patlamasından bu yana, kripto para birimi katılımcı sayısının üç kattan fazla artarak %4,46'lık bir bileşik yıllık büyüme oranına ulaşması ve katılımcılar arasındaki ortalama uzmanlık seviyesinin önemli ölçüde artmasıdır. Dahası, artan stabilcoin arzı, mevcut fon havuzunu doğal olarak genişletmiş ve daha fazla kişinin Token Üretim Etkinlikleri'nden (TGE'ler) önce indirimli token satın almaya istekli olmasını sağlamıştır.
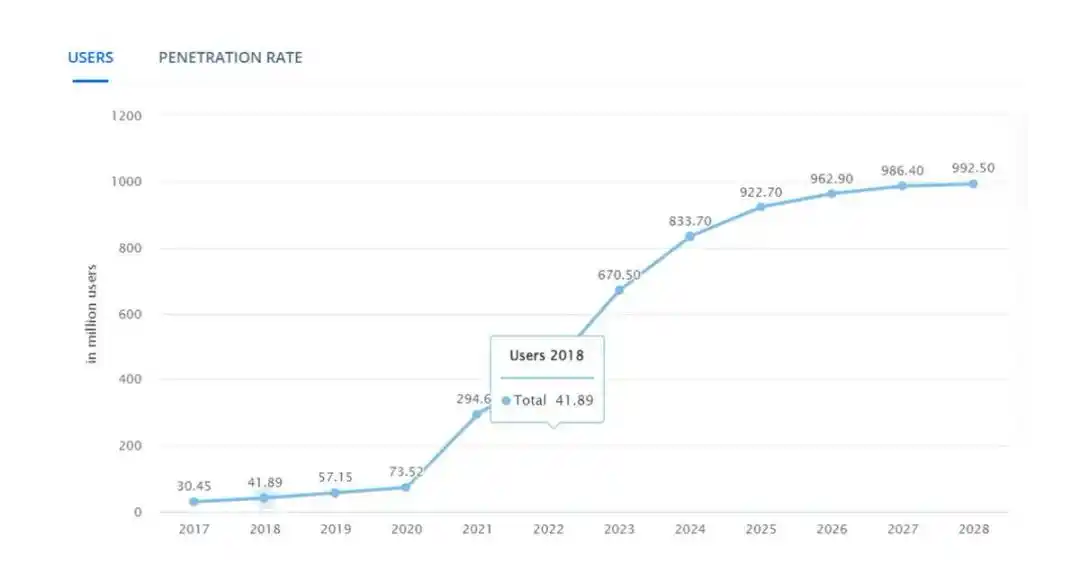
Bu argüman cazip görünse de, ICO mekanizmasının yeniden canlanmasının temel itici gücü artan piyasa katılımı değil. Toparlanmanın temel nedenlerini bulmak için mevcut finansman modelindeki içsel kusurları incelememiz gerekiyor.
2022-2024 yılları arasındaki piyasa döngüsüne yakından bakıldığında, birçok projenin düşük toplam seyreltilmiş değere (FDV) sahip girişim sermayesi fonlarından fon topladığı, ancak başlangıçta dolaşımda olan arzı baskılayarak, tokenlerin halka arz anında, fon toplama anından çok daha yüksek bir FDV elde etmesini sağladıkları görülüyor.
Aşağıda 2022-2024 yıllarına ait bazı vaka çalışmaları yer almaktadır:
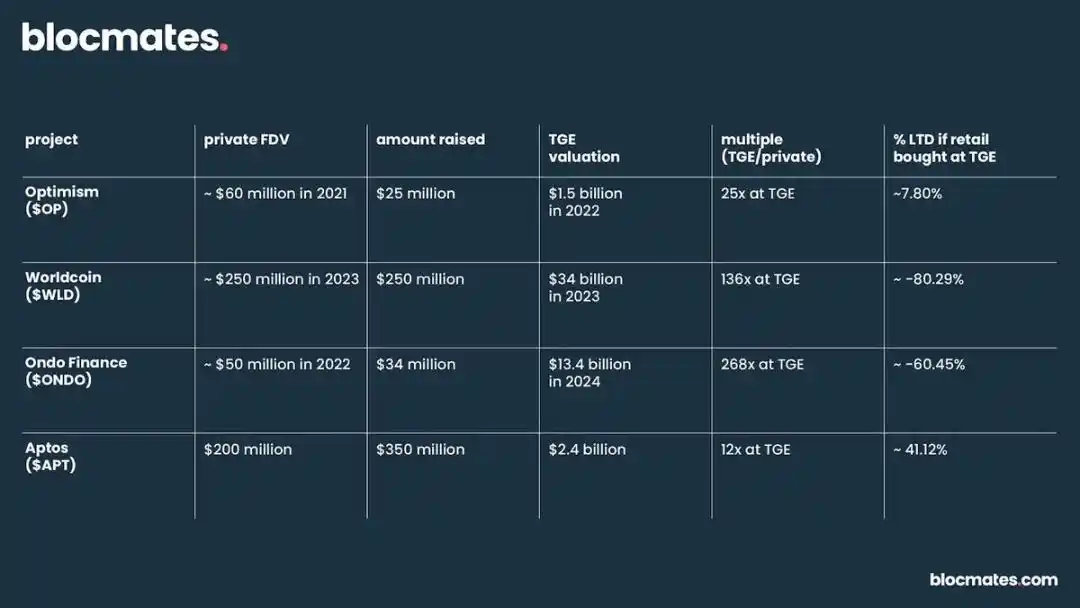
Tabloda görüldüğü üzere, içeridekiler kârın büyük kısmını ele geçirdi ve bu durum, perakende yatırımcıların kâr marjlarını ciddi oranda daralttı.
Basitçe söylemek gerekirse, altcoin'lerdeki kâr fırsatları çoğunlukla içeridekilerin elinde yoğunlaşır. Bireysel yatırımcılar, token'ları ya şişirilmiş fiyatlardan satın alır ya da airdrop'ları aldıktan hemen sonra satarlar. Bunun büyük nedeni, airdrop'ların genellikle "bedava para" olarak görülmesi ve anında satış baskısı yaratmasıdır.
Bu durum, bireysel yatırımcılar arasında yaygın bir yorgunluğa yol açtı: Risk-ödül oranı kötüleşmeye devam ettikçe, geleneksel altcoin yatırımlarına olan güvenleri giderek azalıyor.
Daha sonra, perakende yatırımcılar, giriş engelleri düşük, oynaklığı yüksek ve risk sermayesi içermeyen bir varlık olan memecoin'e yöneldi ve bu da memecoin çılgınlığını ve memecoin ihraç platformlarının hızla yükselişini körükledi.
Sonuç olarak bu durum, perakende yatırımcılar, proje ekipleri ve girişim sermayedarları arasında giderek artan çıkar uyumsuzluğuna yol açtı ve üç taraf arasında teşvik hedefleri giderek farklılaştı:
Bireysel yatırımcılar daha adil bir giriş fırsatı istiyor.
Proje geliştiricilerin kısa vadeli spekülasyonlara değil, sürdürülebilir topluluklara ihtiyacı var.
Girişim sermayedarları genellikle erken aşamalarda asimetrik getirilerin peşinde koşarlar.
Ortaya çıkan gerginlikler, tüm ekosistemin teşvik kültürünü yeniden kalibre etmek için yeni bir modele acil ihtiyaç duyulmasına neden oldu ve ICO tarzı finansmanın yeniden canlanması bu değişimin bir tezahürüdür.
ICO'ların cazibesi yalnızca alternatif bir finansman yöntemi sunmasında değil, aynı zamanda bireysel yatırımcıların daha adil bir şekilde katılımını sağlayan daha net teşvik yapısında da yatmaktadır.
ICO'ların airdrop'ların yerini almasının nedenleri
Yukarıdaki nedenlere dayanarak, piyasa teşvik kültürünün geleneksel "görev karşılığında ödül" airdrop modelinin yerine ICO indirimleriyle "fayda paylaşımı" modeline doğru kayabileceğine inanmak için nedenlerimiz var.
Bunun işaretleri ortaya çıkmaya başlıyor. MegaETH ve Monad, önceki risk sermayesi yatırımlarının bir kısmını halka açık satışlarda kullandı. Bu hamleler saf ICO'lar olmasa da, risk sermayesi değerlemelerine göre token'ları halka dağıtmak doğru yönde atılmış bir adım.
ICO'lar genellikle "ortak çıkarları" vurgulayan daha doğal bir token dağıtım yöntemi olarak görülür: katılımcılar kendi fonlarını, tek bir finansman turu veya birden fazla fiyatlandırma seviyesine sahip kademeli bir yapı olabilen bir kıyaslama değerlemesinde yatırırlar.
Teorik olarak bu durum kullanıcılar ile proje arasında daha güçlü bir psikolojik ve ekonomik bağ yaratabilir.
Katılımcılar, token'ları ücretsiz olarak edinmek yerine doğrudan satın aldıkları için genellikle uzun vadede tutmaya daha meyillidirler. Bu, zincir üstü varlık tutma sürelerinin sürekli kısalması eğilimini tersine çevirmeye yardımcı olur.
Ayrıca, ICO'ların altcoin piyasasının kâr potansiyelini yeniden şekillendirmesi bekleniyor: halka açık kaynak toplama genellikle daha şeffaftır, dolaşımdaki arz ve değerleme kolayca görülebilir ve FDV'si genellikle risk sermayesi odaklı token modellerine kıyasla daha makuldür.
Bu yapı, tahsis edilen hisseler için önemli indirimlerden yararlanan içeridekilerle rekabet etmek yerine, erken dönem perakende katılımcılarının önemli karlar elde etme olasılığını artırır.
Buna karşılık, birçok airdrop projesi, yetersiz teşvik tasarımı nedeniyle yaygın bir "hemen al ve sat" kültürü oluşturmuştur. Öte yandan ICO'lar, hem token dağıtımı hem de erken topluluk oluşturma açısından daha rasyonel ve sürdürülebilir bir seçenek sunmaktadır.
Erken Aşama Finansman Platformlarının Yükselişi ve ICO'lar Üzerindeki Etkileri
Geçtiğimiz ay, kripto para sektörü büyük bir satın almaya tanık oldu: Coinbase, zincir üstü fonlama platformu Echo'yu 375 milyon dolara satın aldı. Bu satın alma, herkesin halka açık token satışı başlatmasına olanak tanıyan bir araç olan Echo'nun Sonar ürününü de içeriyordu.
Aynı zamanda Coinbase, ilk ortak projesi Monad olan yerel bir uygulama içi lansman platformu da başlattı.
Echo ve Coinbase'in yanı sıra, erken aşama bağış toplama platformları da bir trend haline geldi. Kaito, özel lansman platformu MetaDAO'yu piyasaya sürerek ICO'ların anlamını yeniden tanımladı.
MetaDAO özellikle dikkat çekici. Platformun ortaya çıkışı, piyasanın "içeriden yönlendirilen, yüksek FDV ihraç" modeline olan yorgunluğunu açıkça yansıtıyor. Amacı, projelerin yüksek likiditeli ICO'larla erken aşama lansmanları aracılığıyla uzun vadeli büyüme elde etmelerine yardımcı olmak.
Bu, piyasanın ICO'ların geri dönüşüne tamamen hazır olduğunu, ancak herhangi bir ICO türüne hazır olmadığını gösterir. Daha ziyade, ekip, topluluk ve genel piyasa arasında olumlu bir çıkar uyumu yaratabilecek, iyi planlanmış ve uygulanmış bir bağış toplama modelini ifade eder.
İyi bir düzen nasıl oluşturulur?
Adil olmak gerekirse, daha önce de belirttiğimiz gibi, ICO çılgınlığının yeniden canlanması, piyasadaki teşvik kültürünün yeniden düşünülmesini yansıtıyor; bu kültürün özünde de perakende yatırımcılar için daha adil bir fırsat yaratmak yatıyor.
Bu, proje ekiplerinin ve bireysel yatırımcıların çıkarlarını uyumlu hale getirmeleri ve aktif kullanıcılar ile kararlı token sahiplerinden oluşan daha dirençli bir topluluk oluşturmaları gerektiği anlamına geliyor. Aslında bu, "ücretsiz token" döneminin olası sonunun da habercisi .
Ekosistem üzerinde derin bir etki bırakan bazı başarılı airdrop'lara (HYPE gibi) baktığımızda, dağıtım tasarımında iyileştirmeye açık alanlar görebiliriz:
Örnek olarak Hyperliquid'i ele alırsak, gerçek kullanıcılar (spekülatif "madenciler" yerine) işlem ücretleri ödeyerek ve gerçek riskler alarak katılırlar ve aldıkları ödüller gerçekten ürünün başarısına bağlıdır.
Bu durum, teşvik yapısının doğru tasarlanması durumunda, perakende yatırımcı katılımının kısa ömürlü spekülatif bir faaliyet olmaktan ziyade hem anlamlı hem de sürdürülebilir olabileceğini göstermektedir.
Bu fikrin ICO'ların işletme modeline nüfuz edeceğine inanıyoruz: Gelecekte ICO'lar, "daha olgun ve güvenilir zincir içi davranışa" sahip kullanıcılara indirimler sunabilir ve böylece geleneksel airdrop dağıtımlarının yerini alabilir.
2024 yılına ait bir veri seti oldukça açıklayıcı: Token'lar airdrop'landıktan sonra, hafif kullanıcıların %80'inden fazlası bunları 7 gün içinde satma eğilimindeyken, yoğun kullanıcıların oranı yalnızca %55'ti.
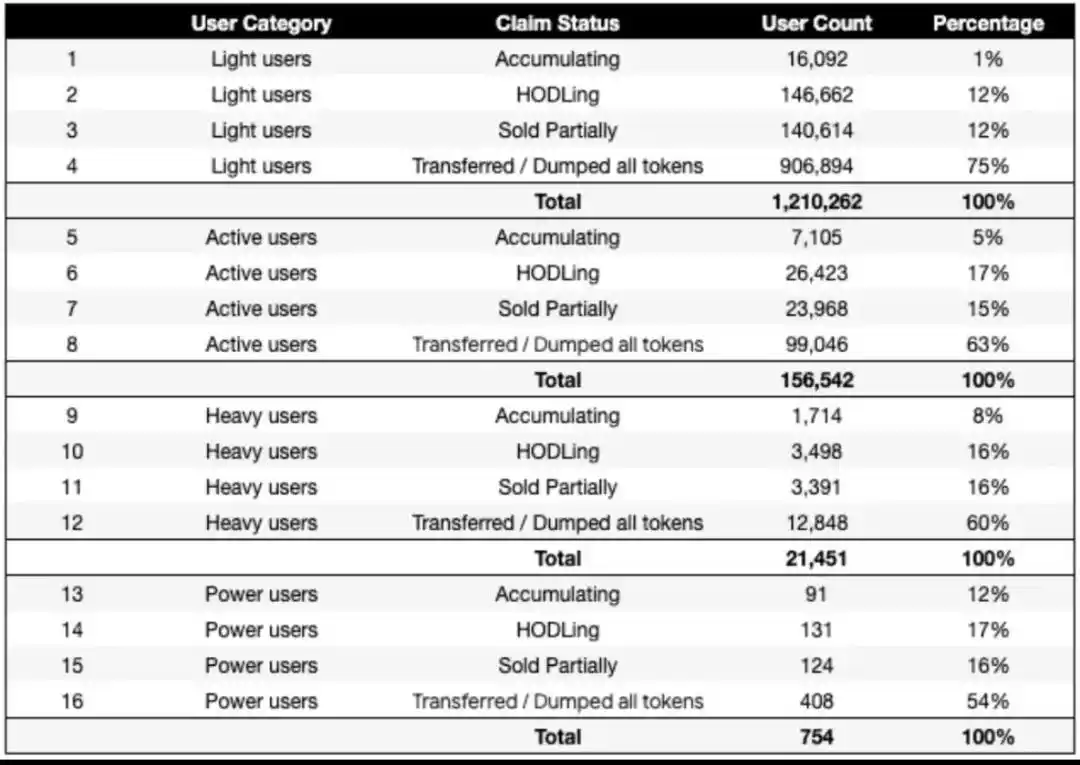
Öngörülen gelecekte başarılı olmak için katılımcıların uzun vadeli bir zihniyet geliştirmeleri ve eylemlerini buna göre ayarlamaları gerekir.
Bu, güvenilirlik oluşturmak ve tutarlı, koordineli zincir üstü davranış göstermek için belirli cüzdan adreslerine kullanıcı sadakati geliştirmek anlamına gelir.
Bu tür faaliyetler, çeşitli protokolleri denemek, likidite havuzlarında likidite dağıtmak ve Gitcoin gibi kamu mallarına katkıda bulunmak gibi anlamlı zincir üstü faaliyetleri içerebilir.
Kaito gibi projelere ilişkin farklı görüşler olsa da, bunların pazarın bir sonraki aşamasını şekillendirmede önemli rol oynayacağını umuyoruz.
Örneğin, yap eşiği, doğrulanmış zincir içi davranışla birleştirildiğinde, ICO katılım uygunluğu veya indirimli token tahsisi için önemli bir kriter haline gelebilir ve anlaşmaya sürekli bağlılık ve pay gösteren katılımcıları ödüllendirebilir.
Yukarıdaki model norm haline gelirse, getirileri artırmanın bir yolu INFINIT veya Giza gibi ürünleri kullanarak fonları birden fazla ekosisteme dağıtmak olabilir.
Bu yaklaşım, cüzdan yaşı ve geçmiş davranışa yüksek ağırlık verilen senaryolarda daha az etkili olsa da, ICO katılımını veya indirim dağıtımını değerlendirmek için tek kriter olarak zincir üstü etkinlik kullanılıyorsa avantajları yine de önemli olacaktır.
Potansiyel sorunlar ve zorluklar
ICO'lar, kripto para sektöründe fon toplama ve ödül dağıtımının varsayılan yöntemi haline gelme konusunda hâlâ birçok zorlukla karşı karşıya.
Temel zorluklardan biri, risk sermayesi liderliğindeki fon toplamada olduğu gibi, kötü tasarlanmış bir ICO token ekonomik modelinin başarısızlığa yol açabilmesidir.
Bir proje, token'larını, özellikle de mevcut piyasa değerlemelerine göre (ki bunlar genellikle düşük dolaşımdaki arz ve yüksek FDV manipülasyonundan etkilenir) çok yüksek fiyatlandırırsa, bu token'ların açık piyasada kabul görmesi zor olabilir.
Ayrıca, düzenleyici ve yasal hususlar da önemli engeller oluşturmaktadır. Kripto para birimleri için düzenleyici şeffaflık bazı yargı bölgelerinde artarken, ICO'lar potansiyel olarak yüksek sermayeli bölgelerde hâlâ birçok gri alanda faaliyet göstermektedir.
Bu hukuki belirsizlikler bir ICO'nun başarısının önünde bir engel oluşturabilir ve bazı durumlarda yeterli ilgiyi görmekte zorlanan projelerin tekrar girişim sermayesi şirketlerine yönelmesine neden olabilir.
ICO'ların karşılaştığı bir diğer ilginç zorluk ise piyasanın doygunluğa ulaşma olasılığıdır. Birden fazla proje genellikle aynı anda fon topladığı için, katılımcıların dikkati dağılabilir ve bu da ICO'lara olan genel ilgiyi azaltabilir. Bu durum, yaygın bir "ICO yorgunluğuna" yol açarak geniş katılımı ve piyasa ivmesini engelleyebilir.
Bu zorlukların yanı sıra, pazar ICO'lara doğru kayabileceğinden, projelerin teşvik koordinasyonu, topluluk katılımı ve altyapı riskleri gibi sürdürülebilir başarıyı sağlamak için ele alınması gereken birçok başka önemli husus daha bulunmaktadır.
Çözüm
Şu anda piyasanın talepleri çok açık: İnsanlar daha adil proje ihraçları ve risk sermayesi dolandırıcılıklarının azaltılmasını istiyor. Altcoin piyasasının mevcut durumu da bunu yansıtıyor: spot varlıklar azalırken, sürekli sözleşme işlem hacmi artıyor.
Bunun, perakende yatırımcıların uzun vadeli getirilerden büyük ölçüde vazgeçip daha spekülatif yatırım yöntemlerine yöneldiğini açıkça gösterdiğine inanıyoruz.
Dikkat ekonomisi açısından bakıldığında ise durum daha da vahim: Sadece tüm sektöre zarar vermekle kalmıyor, aynı zamanda inovasyonu da engelliyor.
ICO'ların geri dönüşü doğru yönde atılmış bir adım gibi görünüyor. Ancak, bildiğimiz airdrop'ların yerini tamamen alması pek olası değil; aksine, uzun vadeli yatırımların herhangi bir projenin pazarlama stratejisinin merkezine oturduğu hibrit modelleri teşvik eden bir itici güç görevi görecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler