



Halka Açık Olmayan Şirketlerde Hisse Senedi Tokenizasyonu: Trilyon Dolarlık "Kuşatma" ve Sürekli Sözleşmeler Tarafından Çalınan Dikkat
Orijinal başlık: Bitget Cüzdan Araştırması: Özel Şirketlerde Hisse Senedinin Tokenleştirilmesi: Trilyon Dolarlık "Kuşatma" ve Sürekli Sözleşmelerle Dikkatin Çalınması
Orijinal kaynak: Bitget Cüzdan Araştırması
I. Giriş
Küresel varlık piyasasında, halka açık olmayan şirketlerdeki hisse senetleri, özellikle de yüksek büyüme gösteren unicorn şirketlerde, hem ölçek hem de potansiyelin bir araya geldiği bir varlık sektörüdür. Ancak, uzun süredir bu büyüme potansiyeli neredeyse tamamen özel sermaye (PE) ve girişim sermayesi (VC) gibi profesyonel kuruluşların tekelindeydi ve yalnızca birkaç kuruluş ve yüksek net değere sahip yatırımcı bu potansiyele katılabiliyordu. Sıradan yatırımcılar genellikle unicorn'ların büyüme hikayelerini yalnızca haberlerde izleyebiliyor.
Blockchain ve tokenleştirme bu manzarayı değiştiriyor. Halka açık olmayan şirketlerdeki hisse senetlerini veya ekonomik çıkarları temsil etmek için tokenleri zincir üzerinde ihraç ederek, piyasa, uyumlu bir çerçeve içinde 7/24 işlem görebilen, likiditeyi artıran, giriş engellerini azaltan ve TradeFi ile DeFi'yi daha geniş bir ölçekte birbirine bağlayan yeni bir ikincil piyasa oluşturmayı umuyor.
Kurumlar da bu alana son derece yüksek beklentiler yükledi. Örneğin, Citigroup, özel sermaye tokenizasyonunun on yıl içinde 80 kat büyüyerek 4 trilyon dolara yaklaşabileceğine inanıyor. Bu bağlamda, halka açık olmayan şirketlerdeki hisse senetlerinin tokenizasyonu, doğal olarak RWA (Zengin Kişisel Varlık Tokenizasyonu) kapsamında en çok takip edilen alt sektörlerden biri haline geldi. Önemi yalnızca teknolojik inovasyonda değil, aynı zamanda varlık katılım mekanizmalarında, çıkış stratejilerinde ve kâr yapılarında köklü değişikliklerde de yatıyor. Bitget Wallet Research, hisse senedi tokenizasyonunun halka açık olmayan şirketlerin bu engeli aşmalarına nasıl yardımcı olacağını görmek için bu makalede size rehberlik edecek.
II. Trilyon Dolarlık "Kuşatma": Yüksek Değerli, Ancak Girip Çıkması Zor
Varlık açısından, halka açık olmayan şirketlerdeki hisse senetleri, kurucu ekipler, çalışan ESOP'lar/RSU'lar, melek yatırımcılar, VC/PE fonları ve bazı uzun vadeli kuruluşlar gibi hissedarlar da dahil olmak üzere, yeni kurulan şirketlerden büyük özel şirketlere kadar her şeyi kapsar. Finansman açısından ise, kamuya açık verilere göre, küresel PE varlıkları yönetim altında 6 trilyon dolara yaklaşırken, VC varlıkları yaklaşık 3 trilyon dolar olup, toplamda yaklaşık 8,9 trilyon dolar değerindedir. Bu arada, 2025 ortası itibarıyla küresel unicorn şirketlerinin toplam değerlemesi 4,8 ila 5,6 trilyon dolar arasında seyretmiştir ve bu, piramidin en tepesindeki yalnızca birkaç bin şirketi temsil etmektedir; henüz "unicorn eşiğine" ulaşmamış on binlerce olgun özel şirket ise tam olarak hesaba katılmamıştır.
Bu rakamları bir araya getirdiğimizde ortaya çarpıcı bir tablo çıkıyor: Trilyonlarca dolar değerinde devasa bir varlık havuzu, ancak likit olmayan, duvarlarla çevrili bir şehir. Bir yandan, bu pazar büyük çoğunluk için erişilemez. Büyük yargı bölgeleri genellikle birincil özel sermaye fırsatlarını, asgari yatırım tutarları genellikle yüz binlerce hatta milyonlarca dolardan başlayan, nitelikli ve kurumsal yatırımcılardan oluşan küçük bir çevreyle sınırlıyor. Servet ve kurumsal engellerin birleşimi, bu varlık sınıfını sıradan yatırımcılar için neredeyse dokunulmaz kılıyor. Öte yandan, halihazırda şehirde olanlar genellikle çıkış yapmakta zorlanıyor. Çalışanlar, melek yatırımcılar ve VC/PE sahipleri için ana çıkış yolları neredeyse tamamen halka arzlar veya birleşme ve satın almalar. Tek boynuzlu at şirketleri genellikle halka arzları erteliyor ve on yıllık kilitleme süreleri norm haline geliyor, bu da kağıt servetlerini uzun süreler boyunca nakde çevirmeyi zorlaştırıyor. Zincir dışı bir özel sermaye ikincil piyasası mevcut olsa da, bu piyasa büyük ölçüde aracılara dayanıyor ve bu da şeffaf olmayan süreçlere, yüksek maliyetlere ve uzun döngülere neden olarak büyük ölçekli bir likidite çıkışı haline gelmeyi zorlaştırıyor.
Yüksek değerli varlıklar ile verimsiz likidite mekanizmaları arasındaki asimetri, halka açık olmayan şirketlerdeki hisse senetlerinin tokenleştirilmesi için açık bir giriş noktası sağlıyor; yani düzenleyici ve kurumsal yönetim düzenini bozmadan katılım ve çıkış için yeni bir yol yeniden inşa etmek.
III. Tokenizasyon gerçekte neyi değiştiriyor?
Uyumluluk ilkesi altında, tokenizasyonun getirdiği değer yalnızca blockchain üzerinde hisse senedini hareket ettirmek değil, aynı zamanda üç temel mekanizmanın yeniden şekillendirilmesidir.
İlk olarak, sürekli ikincil likidite var. Tokenleştirme ve bölme yoluyla, yüksek değerli hisse senetleri daha küçük hisselere bölünebilir ve bu da daha uyumlu yatırımcıların başlangıçta yalnızca düşük tutarlı PE/VC'ler için olan varlıklara katılmalarına olanak tanır. Dış yatırımcılar açısından bu, sıradan insanların OpenAI/SpaceX satın alması için bir başlangıç noktasıdır; iç yatırımcılar açısından ise çalışanlara, erken dönem hissedarlara ve bazı LP'lere halka arz/birleşme ve devralma işlemlerinin yanı sıra ek bir çıkış noktası sağlayarak, kontrol edilebilir eşiklerle 7/24 açık bir zincir içi piyasada aşamalı para kazanmalarını sağlar.
İkinci olarak, daha sürekli bir fiyat keşfi ve piyasa değeri yönetimi sağlar. Halka açık olmayan hisse senetlerinin geleneksel değerlemesi, fiyatların ayrık ve gecikmeli olması ve hatta aralıklı kotasyonlar olarak kabul edilebilmesi nedeniyle büyük ölçüde finansman turlarına bağlıdır. Uyumlu bir çerçeve dahilinde, bazı hisse senetleri veya ekonomik haklar tokenleştirilip sürekli alım satıma sokulursa, hedef şirket ve birincil yatırımcılar, sonraki finansmanı fiyatlandırmak için daha sık piyasa fiyat sinyalleri kullanabilir, "yarı halka açık bir piyasada" proaktif bir şekilde piyasa değeri yönetimi gerçekleştirebilir ve birincil ve ikincil piyasalar arasındaki değerleme farkını kapatabilirler.
Son olarak, yeni finansman kanalları da mevcut. Bazı yüksek büyüme gösteren şirketler için tokenizasyon, yalnızca mevcut sermayeyi transfer etmek için bir araç değil, aynı zamanda yeni sermaye ihraç etmek için de bir araçtır. Menkul kıymet token arzları (STO'lar) gibi yollarla şirketler, pahalı yatırım taahhütlerini ve uzun halka arz süreçlerini atlatarak, uyumlu küresel yatırımcılardan doğrudan fon toplayabilirler. Bu yol, kısa vadeli halka arz planları olmayan ancak sermaye yapılarını optimize etmek ve çalışan hareketliliğini artırmak isteyen şirketler için özellikle caziptir.
IV. Üç Model: Zincir Üzerinde Gerçek Hisse Senedi, Ayna Türevleri ve SPV Yapısı
Halka açık olmayan şirketlerdeki hisse senetlerinin tokenleştirilmesi konusuna gelince, piyasada şu anda temel olarak hukuki nitelikler, yatırımcı hakları ve uyumluluk açısından farklılık gösteren üç ana uygulama yolu bulunmaktadır.
İlk tür, gerçek hisseleri blok zincirine yerleştirmeyi içeren yerel iş birliği modelidir. Bu modelde, hedef şirket aktif olarak yetkilendirir ve katılır; hisse kaydı, token ihracı ve hissedar kayıtlarının tutulması, düzenleyici çerçeve dahilinde tamamlanır. Zincir içi tokenlar yasal olarak hisselere eşdeğerdir ve sahipleri oy hakkı ve temettü hakkı gibi tam hissedar haklarına sahiptir. Tipik bir örnek, Exodus ve Curzio Research gibi şirketlerin hisselerini tokenleştirmelerine ve ardından ATS platformunda işlem görmelerine ve hatta NYSE'de listelemelerine yardımcı olan Securitize'dır. Avantajı net uyumluluk ve iyi tanımlanmış haklardır, ancak ön koşul ihraççıdan yüksek iş birliğidir ve uygulama hızı nispeten yavaştır.
İkinci tür ise sentetik ayna görüntüsü türevleridir. Bu projeler gerçek öz sermaye tutmaz; bunun yerine, sözleşmeler/tahviller aracılığıyla dayanak şirketin değerlemesini "endeksler" ve ardından sürekli sözleşmeler veya borç tipi token'lar çıkarırlar. Yatırımcılar yasal olarak platformla bir borç veya sözleşmesel ilişkiye sahiptir ve dayanak şirketin hissedarı olarak kayıtlı değildirler; getirileri tamamen sözleşmenin sonuçlanmasına bağlıdır. Ventures bu modelin bir temsilcisidir; Hyperliquid'in sürekli sözleşme altyapısını temel alarak, OpenAI gibi halka açık olmayan şirketlerin değerlemesini işlem yapılabilir değerleme birimlerine bölerek kullanıcıların uzun veya kısa pozisyon açmasına olanak tanır.
Üçüncü tür, mevcut Kripto senaryosunda en yaygın SPV dolaylı tutma modelidir. İhraç platformu, önce geleneksel özel ikincil piyasada hedef şirkette küçük bir miktar hisse senedi satın alan özel amaçlı bir araç (SPV) kurar ve ardından SPV'nin faydalanma haklarını tokenleştirir ve satar. Yatırımcılar, hedef şirketin hissedar sicilindeki doğrudan haklar yerine, SPV üzerinde sözleşmeye dayalı ekonomik faydalanma haklarına sahiptir. Bu modelin avantajı pratikliğidir; yani, ihraççının iş birliği olmadan bile gerçek hisse senedini zincir içi sermayeyle belirli bir ölçüde bağlayabilir; ancak doğal olarak düzenleyici kurumlardan ve hedef şirketin hukuk departmanlarından gelen çifte baskıya da tabidir. Hissedar sözleşmesindeki transfer kısıtlamaları, SPV'nin şeffaf olmaması ve tasfiye düzenlemeleri gelecekte tartışma konusu olabilir.
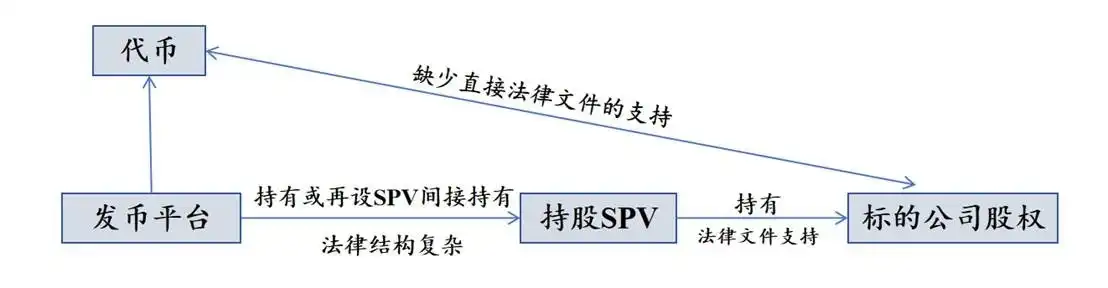
V. Türev Eşleştirme: OpenAI Sürekli Sözleşmeler Aracılığıyla "Zincir Üzerinde" Olduğunda
Son zamanlarda, piyasanın halka arz öncesi RWA algısını yeniden şekillendiren yeni bir sinyal ortaya çıktı: Birçok kullanıcının aslında istediği şey hissedar statüsü değil, OpenAI ve SpaceX gibi tek boynuzlu atların yükselişine veya düşüşüne her an bahis oynayabilme yeteneği.
Hyperliquid bu ihtiyacı en uç noktaya taşıdı. HIP-3 programlanabilir sürekli sözleşme katmanı sayesinde, herhangi bir ekip yeterli HYPE stake ettiği sürece yeni bir kalıcı piyasa yaratabilir; Hyperliquid ayrıca, soğuk bir başlangıcın baskısını azaltmak için yeni piyasalar için alıcı ücretinde yaklaşık %90 indirim sağlayan Büyüme Modunu da kullanıma sundu ve bu sayede uzun kuyruklu varlıkların erken aşamalarda hızla derinlik ve aktivite biriktirmesine olanak tanıdı.
Hyperliquid, geçen hafta OPENAI-USDH işlem çiftini doğrudan piyasaya sürdü. Bu, henüz borsaya kote olmayan ve değerlemesi tamamen özel piyasa tarafından domine edilen bir şirketin, 7/24, kaldıraçlı ve küresel olarak erişilebilir bir zincir içi piyasaya çekildiği ve halka arz öncesi RWA'ya yıkıcı bir darbe vurduğu anlamına geliyor.
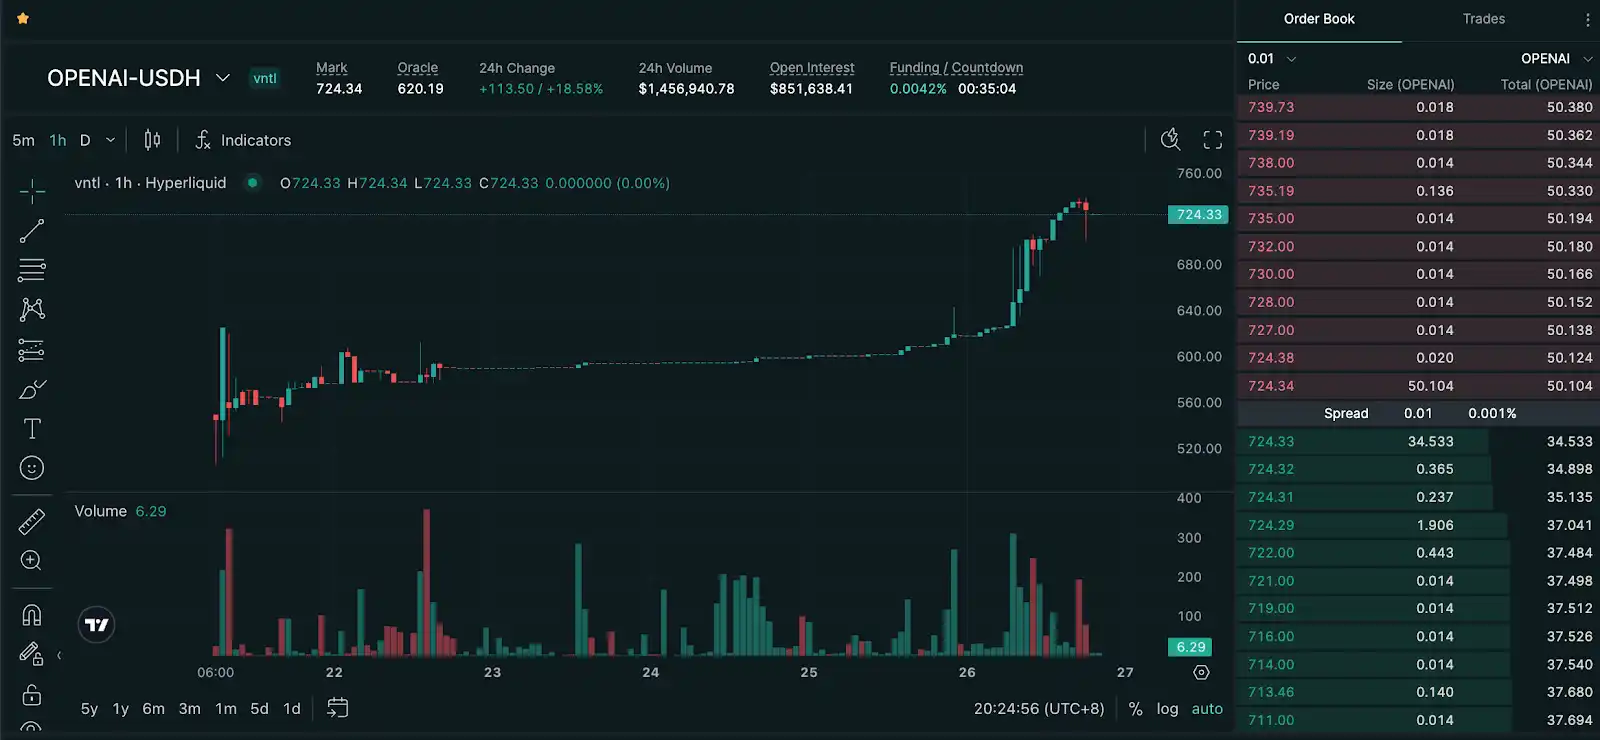
Beklenen etki oldukça belirgin. Likidite eksikliği çeken halka arz öncesi hisse senedi token'ları, gerçek anlamda olgunlaşmadan önce, perp piyasasının derinliği ve hızı nedeniyle marjinalleşiyor. Bu eğilim devam ederse, birincil piyasa, değerlemeleri tartışırken perp piyasasının zincir içi fiyatına bile başvurmak zorunda kalabilir ve bu da özel varlıkların fiyat keşif mantığını tamamen değiştirecektir.
Elbette şu soru akla geliyor: OPENAI-USDH'nin fiyatı tam olarak neye sabitleniyor? Halka açık olmayan şirketlerin piyasa değeri, zincir dışı sürekli bir fiyatlandırmaya sahip değilken, zincir içi sürekli sözleşmeler 7/24 çalışır. Bu, kahinler, uzun vadeli değerleme beklentileri, fonlama oranları ve piyasa duyarlılığı tarafından oluşturulan bir "yumuşak sabitleme" sistemine dayanıyor olabilir.
Halka arz öncesi RWA sektörü için gerçek dünyada iki etki söz konusudur:
Öncelikle, talep tarafında bir sıkışma var. Sıradan yatırımcılar yalnızca fiyata yatırım yapmak istediğinde ve hissedar hakları, temettüler veya oy haklarıyla ilgilenmediğinde, Hyperliquid tabanlı sürekli sözleşmeli DEX'ler genellikle daha basit, daha likittir ve daha geniş bir kaldıraç araçları yelpazesi sunar. Buna karşılık, halka arz öncesi hisse senedi tokenleştirme ürünleri, yalnızca fiyat maruziyeti sunuyorlarsa, kullanıcı deneyimi ve verimlilik açısından potansiyel DEX'lerle rekabet etmekte zorlanacaktır.
İkinci olarak, anlatı mantığı ile düzenleyici mantık arasındaki karşıtlık söz konusudur. Hisse senedi tokenizasyonu, SEC ve ihraççının hukuk sistemi gibi düzenleyici kurumlarla tekrarlanan ayarlamalar ve iş birlikleri gerektirir; şu anda düzenleyici açıdan gri bir alanda faaliyet gösteren perp DEX ise, daha hafif sözleşme yapısı ve küresel erişilebilirliğiyle zihin payını ve işlem hacmini yakalamıştır. Sıradan kullanıcılar için "önce kalıcı sözleşmeleri kullanın, sonra gerçek hisse senedi olup olmadığını değerlendirin" daha doğal bir yol haline geliyor.
Bu, halka arz öncesi RWA söyleminin başarısız olduğu anlamına gelmiyor, ancak bir alarm zili çaldı. Bu yolun daha da ileri gitmesi için, "gerçek hissedar hakları, uzun vadeli sermaye tahsisi, nakit akışı dağıtımı" ve "zincir içi yerel likidite" arasında kendine özgü farklı bir konum bulması gerekiyor.
VI. Sonuç: Varlık ve piyasa yapılarının yeniden yazılması başlıyor.
Halka açık olmayan şirketlerdeki hisse senetlerinin tokenleştirilmesinin önemi, daha fazla kişinin tek boynuzlu attan pay almasını sağlamakta değil, özel sermaye varlıklarının en temel sorunlarını ele almakta yatmaktadır: aşırı yüksek giriş engelleri, dar çıkış yolları ve geciken fiyat tespiti. Tokenleştirme, bu yapısal kısıtlamaların yeniden tanımlanabileceğini ilk kez göstermiştir.
Bu süreçte, halka arz öncesi RWA hem bir fırsat hem de bir stres testi sunuyor. Bir yandan gerçek ihtiyaçları ortaya koyuyor: çalışanlar, erken dönem hissedarlar ve yatırımcılar daha esnek likidite yöntemleri arıyor; diğer yandan da düzenleyici engeller, fiyat sabitlemesi ve yetersiz piyasa derinliği gibi gerçek kısıtlamaları da gözler önüne seriyor. Özellikle perp DEX'in yıkıcı etkisi altında, sektör yerel zincir içi likiditenin hızına ve gücüne daha doğrudan tanıklık etti.
Ancak bu, tokenleştirmenin durgunlaşacağı anlamına gelmez. Varlık yapısı, işlem yapısı ve piyasa yapısındaki değişiklikler genellikle tek bir modelin hakim olmasına değil, ihraççıların ve altyapının düzenleme ve verimlilik arasında sürdürülebilir bir uzlaşma bulmasına bağlıdır. Gelecekte, uyumlu bir çerçevede hissedar haklarını ve yönetişim yapılarını korurken, aynı zamanda zincir içi piyasalar için sürekli likidite ve küresel erişilebilirlik sağlayan hibrit bir yolun ortaya çıkması daha olasıdır.
Daha fazla varlık, birleştirilebilir ve alınıp satılabilir bir biçimde blok zincirine eklendikçe, listelenmemiş hisse senedinin sınırları yeniden tanımlanacak: artık kapalı bir pazardaki kıt bir varlık olmayacak, küresel bir sermaye ağındaki akışkan bir düğüm olacak.
Bu makale bir gönderimdir ve BlockBeats'in görüşlerini temsil etmemektedir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




