



### ABD hükümetinin açık olması neden Bitcoin'in yükselmesine neden oluyor? Bu iddia, ABD hükümetinin "açık" olmasının (yani, bir kapanma yaşamaması ve normal şekilde çalışması) Bitcoin (BTC) fiyatını olumlu etkilediğini öne sürüyor. Bunun birkaç olası n
ABD hükümetinin kapanması resmen rekor bir süre olan 36. gününe girdi.
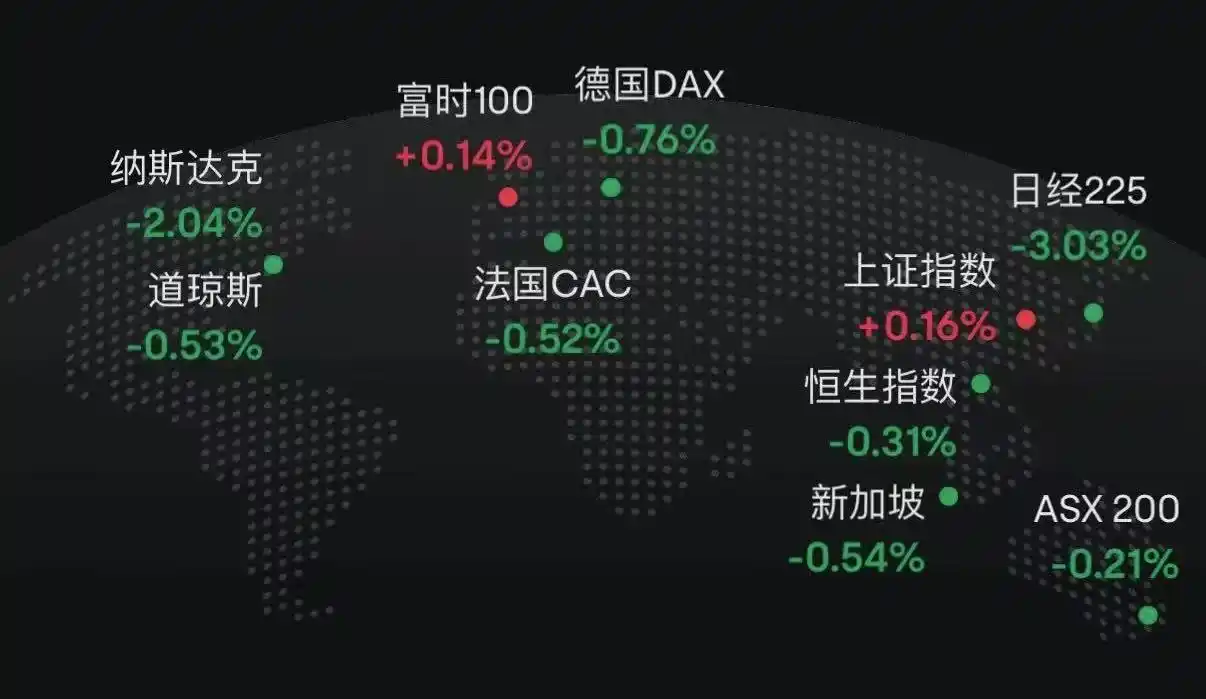
Son iki günde, küresel finans piyasaları çakıldı. Nasdaq, Bitcoin, teknoloji hisseleri, Nikkei ve hatta güvenli liman varlıkları olan ABD tahvilleri ve altın bile bu durumdan kurtulamadı.
Piyasalarda panik yayılırken, Washington'daki politikacılar hala bütçe üzerinde tartışıyor. ABD hükümetinin kapanması ile küresel finans piyasalarındaki düşüş arasında bir bağlantı var mı? Cevap ortaya çıkmaya başlıyor.
Bu sıradan bir piyasa düzeltmesi değil, hükümetin kapanmasının tetiklediği bir likidite krizidir. Mali harcamalar dondurulduğunda, milyarlarca dolar Hazine hesaplarında kilitlenir ve piyasaya akamaz, finansal sistemin kan dolaşımı kesilir.
Hazine'nin "Kara Deliği"
ABD Hazine Genel Hesabı (Treasury General Account), kısaca TGA. ABD hükümetinin Federal Rezerv'de açtığı merkezi bir çek hesabı olarak anlaşılabilir. Tüm federal gelirler, vergiler veya devlet tahvillerinin ihracından elde edilenler olsun, bu hesaba yatırılır.
Memur maaşlarından savunma harcamalarına kadar tüm hükümet harcamaları da bu hesaptan yapılır.
Normalde, TGA bir fon transfer istasyonu gibi dinamik bir dengeyi sürdürür. Hazine para toplar ve hızla harcar, fonlar özel finansal sisteme akar, banka rezervlerine dönüşür ve piyasaya likidite sağlar.
Hükümetin kapanması bu döngüyü bozdu. Hazine hala vergiler ve tahvil ihraçları yoluyla para topluyor, TGA bakiyesi sürekli artıyor. Ancak Kongre bütçeyi onaylamadığı için çoğu hükümet dairesi kapalı ve Hazine planlandığı gibi harcama yapamıyor. TGA, sadece para giren, ancak çıkmayan bir finansal kara deliğine dönüştü.
25 Ekim 2025'te kapanmanın başlamasından bu yana, TGA bakiyesi yaklaşık 800 milyar dolardan 30 Ekim'de 1 trilyon doların üzerine çıktı. Sadece 20 günde, 200 milyar dolardan fazla para piyasadan çekilerek Federal Rezerv'in kasalarına kilitlendi.
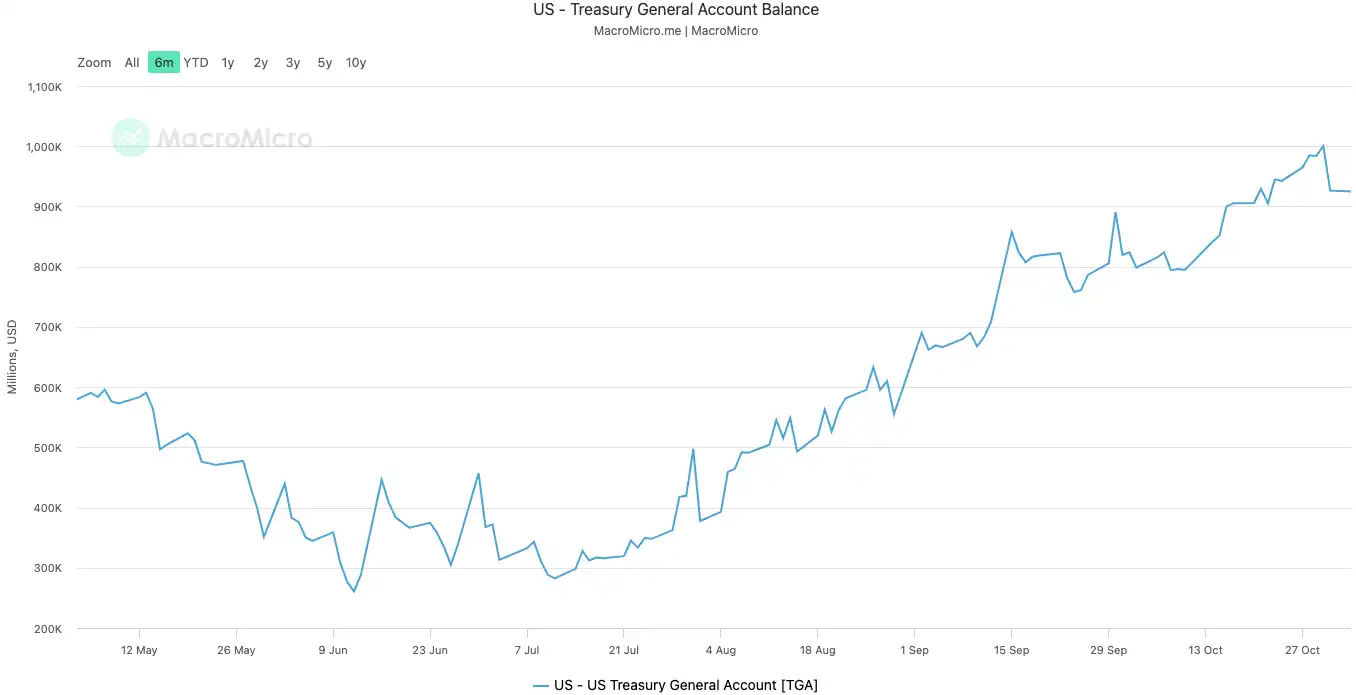
ABD hükümetinin TGA bakiyesi|Kaynak: MicroMacro
Bazı analizler, hükümetin kapanmasının bir ay içinde piyasadan yaklaşık 700 milyar dolarlık likidite çektiğini belirtiyor. Bu etki, Federal Rezerv'in birden fazla faiz artırımı yapmasına veya nicel sıkılaştırmayı hızlandırmasına eşdeğerdir.
Banka sistemindeki rezervler TGA tarafından büyük ölçüde emildiğinde, bankaların borç verme kapasitesi ve istekliliği önemli ölçüde azaldı ve piyasa fonlarının maliyeti hızla yükseldi.
Soğuğu ilk hissedenler her zaman likiditeye en duyarlı varlıklar oldu. Kripto para piyasası, 11 Ekim'de, askıya alınmasından iki gün sonra, yaklaşık 20 milyar ABD Doları tutarında bir tasfiye ile çöktü. Bu hafta teknoloji hisseleri de sallantıda; Nasdaq endeksi Salı günü %1,7 düştü ve Meta ile Microsoft, kazanç raporlarından sonra keskin düşüşler yaşadı.
Küresel finans piyasalarındaki düşüş, bu görünmez sıkılaşmanın en doğrudan tezahürüdür.
Sistem "ateşleniyor"
TGA, likidite krizinin "nedeni" iken, yükselen gecelik borçlanma faizleri finans sisteminin "ateşlenmesinin" en doğrudan semptomudur.
Gecelik borçlanma piyasası, bankaların kısa vadeli fonları birbirlerinden ödünç aldıkları yerdir ve tüm finans sisteminin kılcal damarlarıdır. Faiz oranı, bankalar arası "para tabanının" sıkılığını veya gevşekliğini ölçen en gerçek göstergedir. Likidite bol olduğunda, bankaların birbirlerinden para ödünç alması kolaydır ve faiz oranları istikrarlıdır. Ancak likidite tükendiğinde, bankalar nakit sıkıntısı çekmeye başlar ve gecelik borçlanma için daha yüksek bir bedel ödemeye istekli olurlar.
Bankaların Nakit Sıkıntısı
İki temel gösterge, bu yüksek ateşin ne kadar ciddi olduğunu açıkça gösteriyor:
İlk gösterge SOFR (Güvenli Gecelik Finansman Oranı). 31 Ekim'de SOFR %4,22'ye yükselerek bir yılın en büyük günlük artışını kaydetti.
Bu sadece Fed'in belirlediği %4,00'lük federal fon faiz oranının üst sınırının üzerinde olmakla kalmadı, aynı zamanda Fed'in etkili fon faiz oranından 32 baz puan daha yüksek ve Mart 2020'deki piyasa krizinden bu yana en yüksek seviyeye ulaştı. Bankalararası piyasadaki gerçek borçlanma maliyeti kontrolden çıktı ve merkez bankasının politika oranlarını çok aştı.
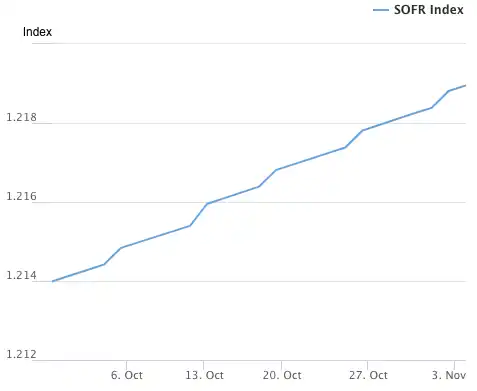
Güvenli Gecelik Finansman Oranı (SOFR) Endeksi|Kaynak: New York Federal Rezerv Bankası
İkinci ve daha şaşırtıcı gösterge, Fed'in SRF (Sürekli Geri Satın Alma Tesisi) kullanım hacmidir. SRF, Fed'in bankalara sağladığı bir acil durum likidite aracıdır. Bankalar piyasada borç alamadıklarında, Fed'e yüksek dereceli tahvilleri rehin vererek nakit karşılığında alabilirler.
31 Ekim'de SRF kullanım hacmi 50,35 milyar ABD Dolarına yükselerek Mart 2020'deki pandemi krizinden bu yana en yüksek rekoru kırdı. Banka sistemi ciddi bir dolar sıkıntısı içine düştü ve Fed'in son yardım penceresini çalmak zorunda kaldı.
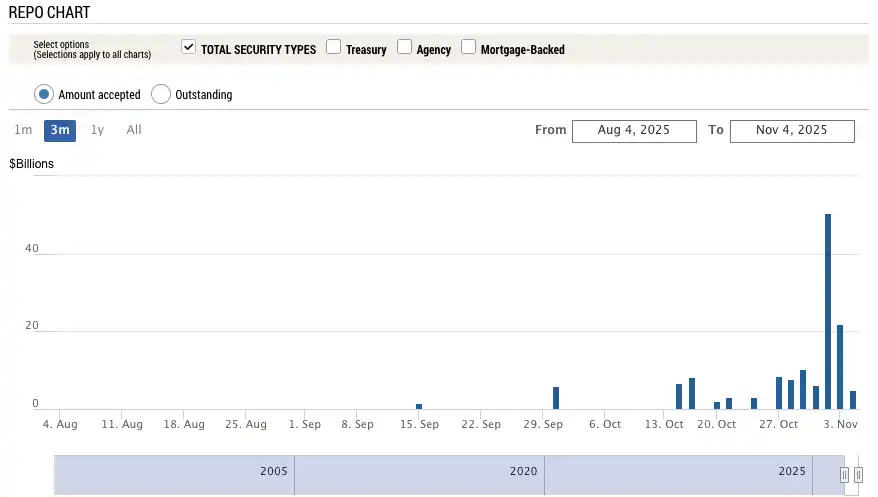
Kalıcı Repo Kolaylığı (SRF) Kullanımı|Kaynak: Federal Rezerv Bankası New York
Borç Temerrüdü
Finansal sistemdeki yüksek ateş, baskıyı reel ekonominin zayıf halkalarına aktararak uzun süredir gizlenen borç mayınlarını patlatıyor. Şu anda en tehlikeli iki alan ticari gayrimenkul ve otomobil kredileri.
Araştırma firması Trepp'in verilerine göre, ABD ofis binası CMBS ticari gayrimenkul ipotekli menkul kıymetleştirme ürünlerinin temerrüt oranı Ekim 2025'te %11,8'e ulaşarak sadece yeni bir tarihi rekor kırmakla kalmadı, aynı zamanda 2008 mali krizindeki %10,3'lük zirveyi bile aştı. Sadece üç yıl içinde bu sayı %1,8'den neredeyse 10 kat arttı.
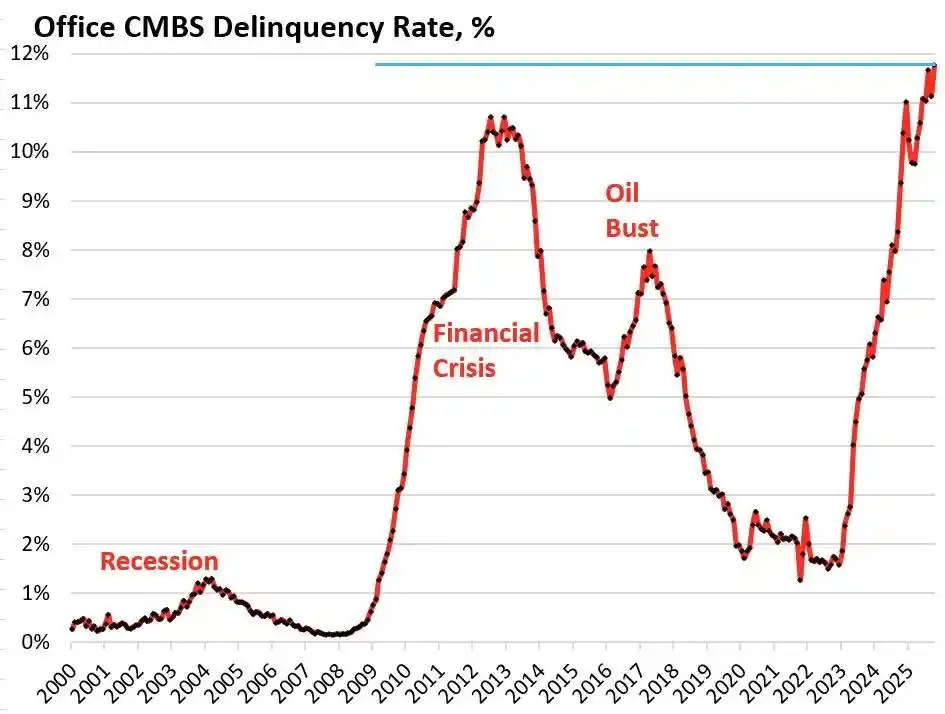
ABD Ofis Binası CMBS Ticari Gayrimenkul İpotekli Menkul Kıymetleştirme Ürünlerinin Temerrüt Oranı|Kaynak: Wolf Street
Washington eyaletinin Bellevue şehrindeki Bravern Office Commons tipik bir örnek. Bir zamanlar Microsoft tarafından tamamen kiralanan bu ofis binası, 2020'de hala 605 milyon dolar değerindeyken, Microsoft'un ayrılmasıyla değeri %56 düşerek 268 milyon dolara geriledi ve temerrüt sürecine girdi.
2008'den bu yana yaşanan en ciddi ticari gayrimenkul krizi, bölgesel bankalar, gayrimenkul yatırım ortaklıkları (GYO'lar) ve emeklilik fonları aracılığıyla tüm finansal sisteme sistemik risk yayıyor.
Tüketici tarafında ise otomobil kredileri alarm veriyor. Yeni araç fiyatları ortalama 50.000 doların üzerine çıktı, alt sınıf borçlular %18-20'ye varan kredi faiz oranlarıyla karşı karşıya ve temerrüt dalgası geliyor. Eylül 2025 itibarıyla alt sınıf otomobil kredilerinin temerrüt oranı %10'a yaklaşmış durumda ve genel otomobil kredilerindeki temerrüt oranı son 15 yılda %50'den fazla arttı.
Elektrik Faturası Artışı
Aynı zamanda, artan enerji fiyatları birçok aileyi çökertmenin bir başka nedeni haline geliyor. Yüksek enflasyon ortamında, elektrik fiyatlarındaki artış özellikle ölümcül. 2025 yılının başından bu yana, ülke genelinde ortalama hane halkı elektrik faturası %11'den fazla arttı.
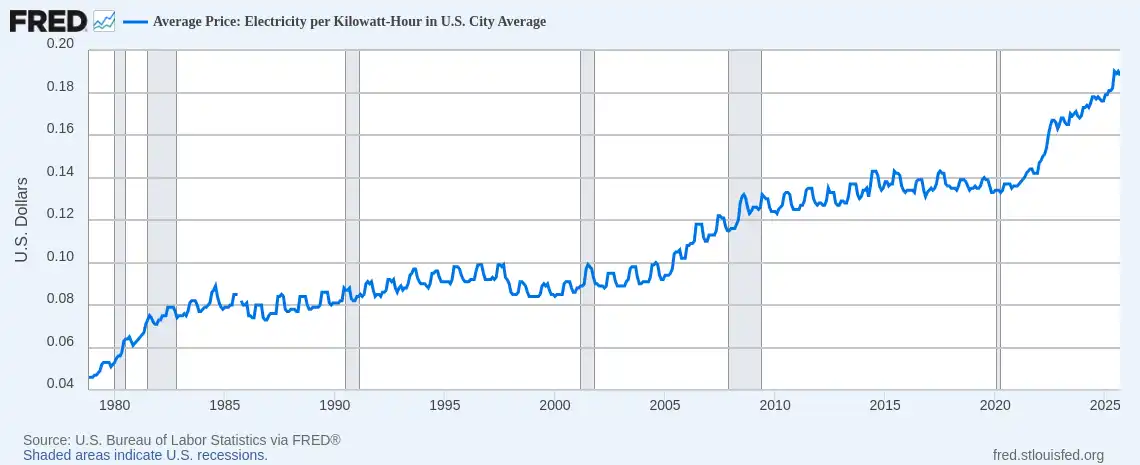
Amerika Birleşik Devletleri Ortalama Elektrik Fiyatı (USD/kWh) | Kaynak: Federal Reserve Bank of St. Louis (FRED)
Florida'da, 63 yaşındaki tekerlekli sandalye kullanıcısı Al Salvi'nin aylık elektrik faturası neredeyse 500 dolara ulaştı. Ekim ayında NPR ile yaptığı röportajda çaresizce, "Şimdi elektrik faturalarını ödemekle ilaç almak arasında seçim yapmak zorundayız," dedi.
Eskimiş elektrik şebekesi ve yapay zekanın artan güç talebi gibi çok sayıda yapısal sorundan kaynaklanan bu enerji krizi, faiz oranları ve borç sorunlarıyla birleşerek ortalama Amerikan ailelerini mali çöküşün eşiğine itiyor.
TGA'nın gizli sıkılaştırmasından, gecelik faiz oranlarının sistemik ateşine, ticari gayrimenkul, araba kredileri ve hanehalkı enerji faturalarının tamamen düzensizliğine kadar net bir kriz iletim zinciri ortaya çıktı.
Washington'daki siyasi çıkmazın tesadüfen tetiklediği fitil, Amerikan ekonomisinin içindeki mevcut yapısal zayıflıkları patlatıyor.
İşgücü Piyasası "Kötüleşiyor"
Daha derin bir kriz de işgücü piyasasında mayalanıyor; ABD hükümetinin kapanması sadece piyasadan likiditeyi çekmekle kalmadı, aynı zamanda Fed'i para politikasını belirlemede en kritik rehberden: ekonomik verilerden mahrum bıraktı.
Çıkmaz sona ermeden önce, aylık istihdam raporu ve TÜFE enflasyon verileri de dahil olmak üzere temel resmi ekonomik verilerin yayınlanması askıya alınacak. Bu, ekonominin kritik bir dönüm noktasında, Fed'in kararlarının en yetkili rehberlikten yoksun kalacağı anlamına geliyor.
Veri boşluğunda, piyasa özel sektörden alternatif verilere yönelmek zorunda kaldı. 1 Ekim'de açıklanan Eylül ADP istihdam verileri ("küçük tarım dışı" olarak bilinir) ABD özel sektör istihdamında 32.000 kişilik bir düşüş gösterdi; bu, pandemiden bu yana bu veride ilk kez arka arkaya iki ay negatif büyüme yaşanmasıydı.
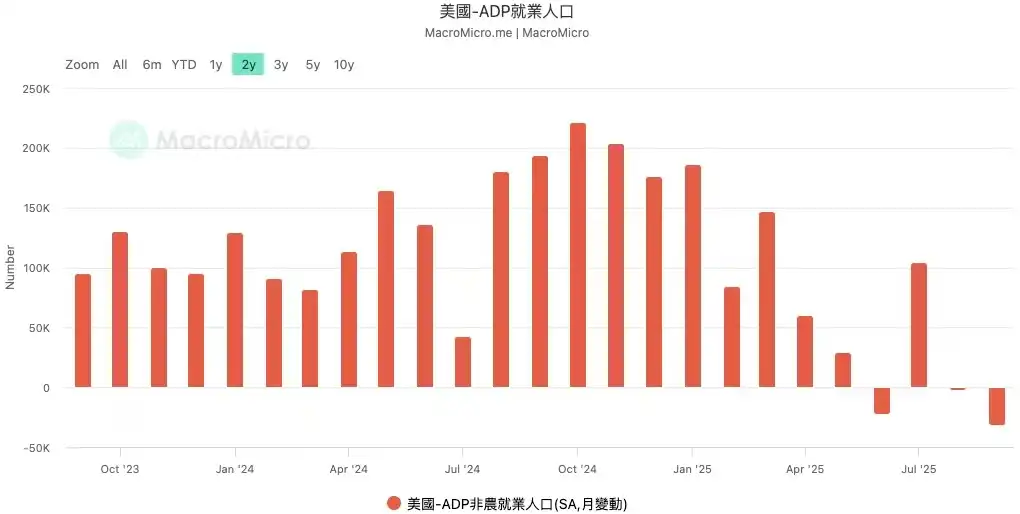
23 Ekim - 25 Eylül ABD ADP Tarım Dışı İstihdam | Kaynak: MicroMacro
Hükümetin kapanmasından önce yayınlanan son Ağustos resmi istihdam verilerinde ise sadece 22.000 yeni iş eklenmişti ve geçmiş veriler 911.000 iş pozisyonu kadar önemli ölçüde aşağı yönlü revize edilmişti.
Pandemi sonrası ekonomik toparlanma döneminde, ABD'de aylık yeni işe alımlar genellikle 200.000 ila 300.000 kişi arasında değişmekteydi. Şimdi bu sayı aniden 20.000'e düştü, hatta negatif büyüme bile gösterdi, bu da işgücü piyasasının durma noktasına geldiği veya daraldığı anlamına geliyor. Daha da endişe verici olan, geçmiş verilerdeki büyük aşağı yönlü revizyonlar, son bir yıldaki işgücü piyasasının aslında resmi raporlardan çok daha zayıf olduğunu gösteriyor.
Fed, 31 Ekim'deki toplantısında beklendiği gibi faiz oranlarını 25 baz puan düşürmesine rağmen, bildirisindeki ifade daha önceki "sağlam işgücü piyasası" ifadesinden "istihdam üzerinde aşağı yönlü risklerin arttığı" ifadesine dönüştü. Atlanta Fed Başkanı Bostic, toplantı sonrası yaptığı konuşmada, istihdam risklerinin Ağustos ayından bu yana sürekli arttığına dair doğrudan bir uyarıda bulundu.
Bu ifadeler, Fed'in işgücü piyasası hakkındaki endişelerinin arttığını gösteriyor ve gerçekler de bu endişeyi doğruluyor. Amazon binlerce kişiyi işten çıkaracağını duyurdu, UPS yönetim kademelerindeki pozisyonları azalttı. Bir zamanlar "işe alma yok, işten çıkarma yok" (no hire, no fire) olarak görülen istikrarlı işgücü piyasası, işten çıkarma dalgasına dönüşüyor. Teknoloji sektörü, 2023-2024'teki büyük işten çıkarmaların ardından 2025'teki işe alımlarda neredeyse durma noktasına geldi. Perakende, lojistik, finansal hizmetler gibi sektörlerden de işten çıkarma haberleri geliyor.
Tarihi deneyimler defalarca kanıtlamıştır ki, işsizlik oranındaki hızlı artış genellikle ekonomik durgunluğun habercisidir. İşgücü piyasası refahtan daralmaya geçtiğinde, şirketlerde işten çıkarma dalgası yayılmaya başladığında, tüketici güveni çöker ve ekonomik durgunluk genellikle hemen arkasından gelir. Mevcut istihdamdaki kötüleşme eğilimi devam ederse, ABD ekonomisi likidite krizinden daha ciddi bir sistemik riskle, yani ekonomik durgunlukla karşı karşıya kalabilir.
Traderlar piyasanın geleceğini nasıl görüyor?
Bu likidite krizi ne kadar sürecek? Traderlar bu konuda farklı görüşlere sahip, mevcut likidite sıkışıklığını genel olarak kabul ediyorlar, ancak önümüzdeki altı ayın makro eğilimleri hakkında farklı fikirlere sahipler.
Mott Capital Management'ı temsil eden karamsarlar, piyasanın 2018 sonundaki kadar şiddetli bir likidite şokuyla karşı karşıya olduğunu düşünüyor. Banka rezervleri tehlikeli seviyelere düştü, bu durum 2018'de Fed'in bilançoyu küçültmesiyle piyasada çalkantı yaşandığı zamanki duruma oldukça benziyor. Hükümet kapanması devam ettikçe ve TGA likiditeyi emmeye devam ettikçe, piyasanın acısı sona ermeyecek. Tek umut, 2 Kasım'da Hazine tarafından yayımlanacak üç aylık yeniden finansman duyurusu (QRA). Eğer Hazine, TGA'nın hedef bakiyesini düşürmeye karar verirse, piyasaya 150 milyar dolardan fazla likidite salabilir. Ancak Hazine, hedefi korursa veya artırırsa, piyasaların kışı daha da uzun sürecek.
Tanınmış makro analist Raoul Pal'ı temsil eden iyimserler, ilgi çekici bir "acı penceresi" teorisi ortaya attılar. Mevcut piyasanın bir likidite sıkışıklığı "acı penceresi" içinde olduğunu kabul ediyor, ancak bunun ardından bir likidite seli geleceğine kesinlikle inanıyor. Önümüzdeki 12 ay içinde, ABD hükümetinin 10 trilyon dolara kadar borcunu yenilemesi gerekiyor, bu da piyasanın istikrarını ve likiditesini sağlamak zorunda olduğu anlamına geliyor.
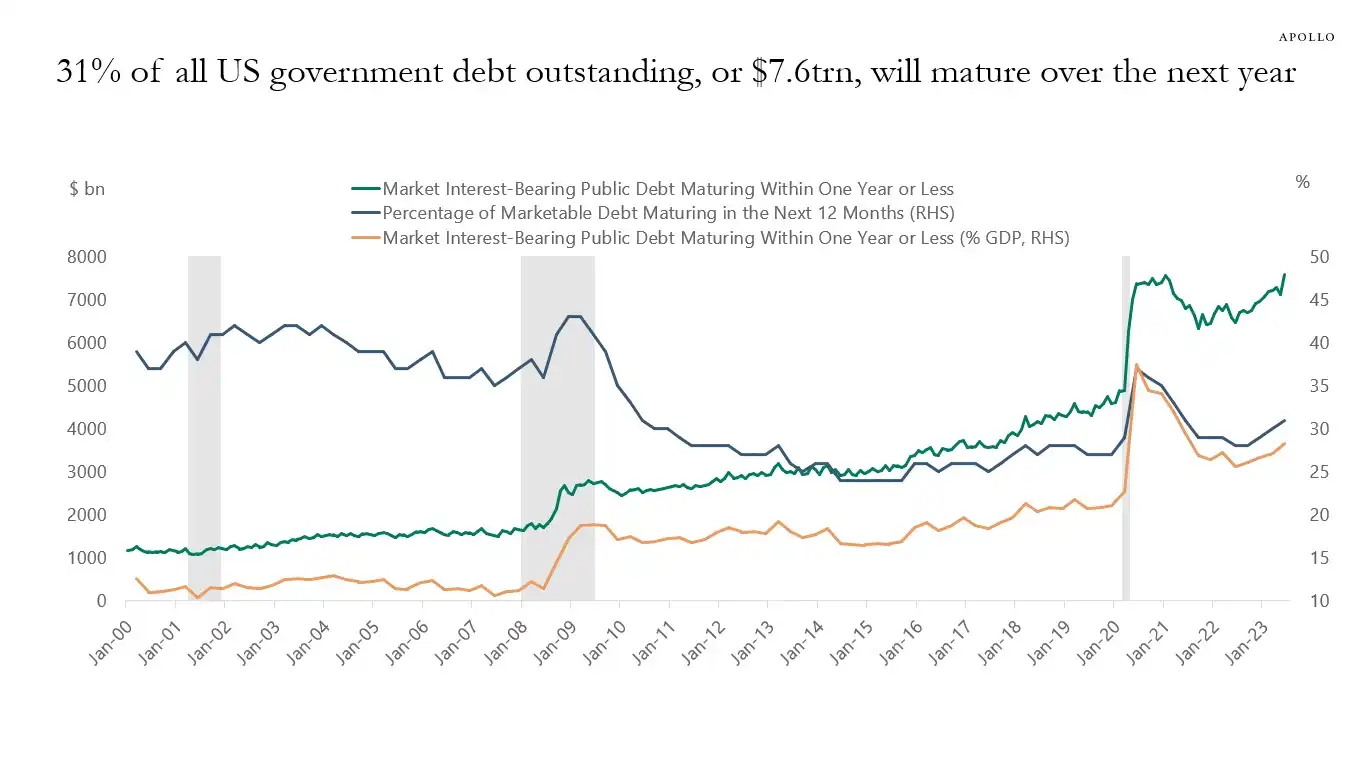
ABD hükümet borcunun %31'i (yaklaşık 7 trilyon dolar) önümüzdeki yıl vadesi dolacak ve yeni borç ihracıyla birlikte toplam miktar 10 trilyon dolara ulaşabilir | Kaynak: Apollo Academy
Hükümet kapanması sona erdiğinde, bastırılmış milyarlarca dolarlık mali harcama piyasaya akacak ve Fed'in niceliksel sıkılaştırması (QT) teknik olarak sona erecek, hatta tersine dönebilir.
2026 ara seçimlerini karşılamak için ABD hükümeti, faiz indirimleri, banka düzenlemelerinin gevşetilmesi ve kripto para birimi yasalarının kabul edilmesi dahil olmak üzere ekonomiyi canlandırmak için her şeyi yapacaktır. Çin ve Japonya'nın da likiditeyi genişletmeye devam etmesiyle birlikte, dünya yeni bir para basma dalgasına girecek. Mevcut geri çekilme, boğa piyasasında sadece bir silkme olup, gerçek strateji düşüşleri satın almaktır.
Goldman Sachs ve Citi gibi ana akım kurumlar nispeten tarafsız bir görüşe sahipler. Genellikle, hükümet kapanmasının önümüzdeki bir ila iki hafta içinde sona ermesini bekliyorlar. Çıkmaz aşıldığında, TGA'da kilitli olan devasa nakit hızla serbest bırakılarak piyasadaki likidite baskısını hafifletecektir. Ancak uzun vadeli yön, Hazine'nin QRA duyurusu ve Fed'in sonraki politikalarına bağlı kalacaktır.
Tarih her zaman tekerrür ediyor gibi görünüyor. İster 2018'deki bilanço küçültme paniği, isterse Eylül 2019'daki repo krizi olsun, hepsi Fed'in teslim olması ve likiditenin yeniden enjekte edilmesiyle sonuçlandı. Bu kez, siyasi çıkmaz ve ekonomik risklerin çifte baskısı karşısında, politika yapıcılar yine tanıdık bir kavşakta gibi görünüyorlar.
Kısa vadede, piyasanın kaderi Washington'daki politikacıların bir kararına bağlı. Ancak uzun vadede, küresel ekonomi borç-para basma-balon döngüsüne derinden saplanmış ve kurtulamıyor gibi görünüyor.
Hükümet kapanmasının beklenmedik bir şekilde tetiklediği bu kriz, bir sonraki daha büyük likidite çılgınlığının sadece bir başlangıcı olabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

