



Dogecoin bir ETF kisvesine büründüğünde: İnternet Mem'inin Wall Street'te evcilleştirilmesinin hikayesi
Orijinal Başlık: "Spekülasyon Heykeltıraşlığı"
Orijinal Yazar: Thejaswini M A, Token Dispatch
Orijinal Çevirmen: Luffy, Foresight News
Borsada işlem gören fonlar (ETF'ler) bir krizden doğmuştur. 1987'deki "Kara Pazartesi"de, Dow Jones Sanayi Endeksi tek bir günde %20'den fazla düştü. Düzenleyiciler ve piyasa katılımcıları daha güvenilir yatırım araçlarına ihtiyaç duyduklarını fark ettiler. Yatırım fonları yalnızca günlük kapanıştan sonra işlem görebiliyordu ve bu da yatırımcıları piyasa panikleri sırasında çaresiz bırakıyordu.
ETF'ler önemli bir çözüm olarak ortaya çıktı. Bu "menkul kıymet sepetleri", tek tek hisse senetleri gibi alınıp satılabiliyor ve piyasa dalgalanmaları sırasında anında likidite sağlıyor.
ETF'ler, düşük ücretlerle geniş bir piyasa deneyimi sunarak endeks yatırımını basitleştiriyor. Müdahalesiz ve son derece şeffaf olacak şekilde tasarlanan bu ETF'ler, endeksi geride bırakmaya çalışmak yerine sadece endeksi takip ediyor. İlk başarılı ETF olan S&P 500 Endeksi ETF'si 1993 yılında piyasaya sürüldü. "S&P 500'ü hassas bir şekilde takip etme" vaadi, dünyanın en büyük fonu haline gelmesine yardımcı oldu. Orijinal ETF saf ve iyi bir fikirdi. "Bütün borsaya" yatırım yapmak istiyor ancak tek tek hisse senetlerini araştırmak veya bir fon yöneticisine yüksek yönetim ücretleri ödemek istemiyorsanız mükemmel bir seçimdi.  : Zaman İçinde Bir Yolculuk: Memecoin ETF'si Eylül 2025'te Geliyor, Wall Street yeni bir eşiği aştı: Memecoin'i düzenlenmiş bir yatırım ürünü olarak paketledi ve yıllık %1,5 ücret aldı. ETF'ler, yatırımı basitleştiren araçlardan, her türlü stratejiyi paketleyebilen karmaşık araçlara dönüştü. Birleştirme, korunma ve zamanlama için yatırım stratejileri sonsuz olsa da, yatırım yapılabilecek gerçek şirket sayısı sınırlıdır.
Bugün ABD piyasasında 4.300'den fazla ETF varken, yalnızca yaklaşık 4.200 halka açık şirket bulunmaktadır. ETF'ler, on yıl önce %9 olan tüm yatırım araçlarının %25'ini oluşturmaktadır. Bu, piyasa tarihinde hisse senetlerinden daha fazla fonun olduğu ilk zamandır.
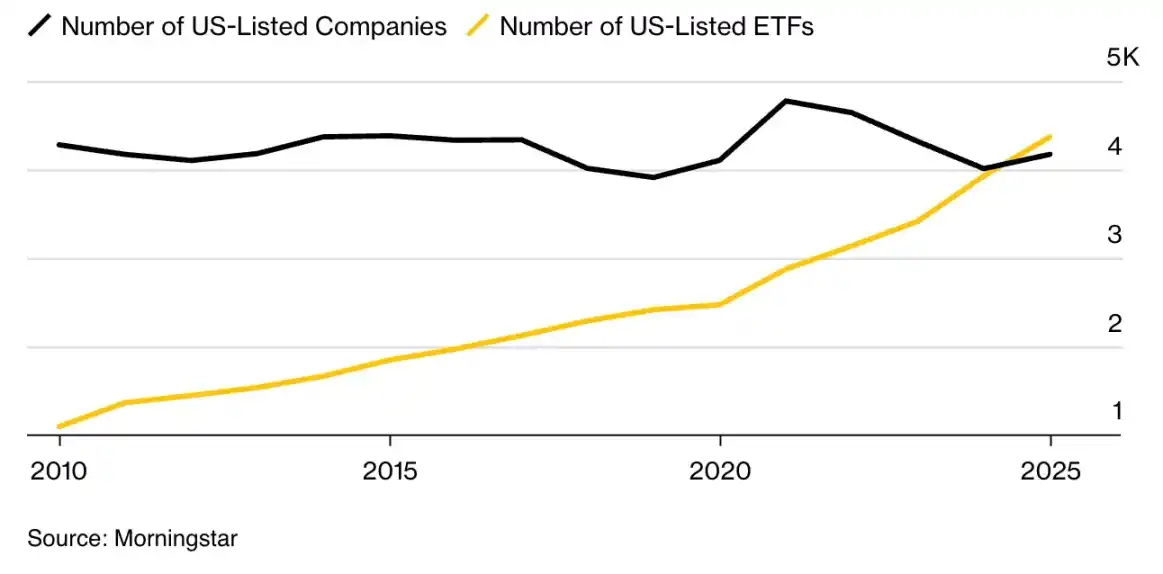
Bu durum temel bir soruna yol açmıştır: Yatırımcıları güçlendirmek yerine, aşırı seçenek bolluğu onları felç etmiştir. Günümüz fonları, akla gelebilecek her temayı, trendi ve hatta siyasi duruşu kapsayarak, ciddi uzun vadeli yatırım ile eğlence amaçlı spekülasyon arasındaki çizgiyi tamamen bulanıklaştırmaktadır. Servet biriktirmek için tasarlanmış ürünler ile bir trendden yararlanmak için tasarlanmış ürünler arasında ayrım yapmak neredeyse imkansız hale gelmiştir.
Durun... bu kaygı asıl meseleyi tamamen gözden kaçırıyor. Dogecoin ETF'si, kripto para biriminin misyonunu çarpıtmıyor. 15 yıldır kripto para birimleri "gerçek bir desteğe sahip olmayan sanal para birimleri" olarak küçümseniyor. Geleneksel finans dünyası bizi "değersiz token'lara takıntılı spekülatörler" olarak adlandırıyor ve asla gerçek bir şey inşa edemeyeceğimizi, kurumsal tanınırlıktan yoksun olduğumuzu veya ciddi bir düzenlemeyi hak ettiğimizi iddia ediyor. Şimdi de "şaka yollu yaratılmış varlıklarımızdan" değer çıkarmaya çalışıyorlar. Kripto endüstrisi, geleneksel finansın görmezden gelemeyeceği, bastıramayacağı ve nihayetinde dışında kalamayacağı yepyeni bir değer kategorisi yarattı. Dogecoin'in Fortune 500 şirketlerinin yarısının önünde kendi özel ETF'sine sahip olması, kripto para kültürünün hakimiyetinin en güçlü kanıtı. Tamam, kutlama yeter, gelin bu zaferin doğasına yakından bakalım.Neden biri "bedava" alabileceği bir şey için yıllık %1,5 ücret ödesin ki?
Bir Memecoin ETF'sinin ekonomik mantığı yatırımcılar için hiçbir anlam ifade etmese de Wall Street için son derece mantıklı.
Dogecoin'i Coinbase'den doğrudan beş dakikada, hiçbir ücret ödemeden satın alabilirsiniz. REX-Osprey Dogecoin ETF'si ise aynı riski sunuyor ancak yıllık %1,5 ücret alıyor. Bitcoin ETF'lerinin ise sadece %0,25 ücret aldığını düşünün. Neden biri Memecoin için "dijital altın"ın altı katı fiyat ödesin ki?
Cevap, bu ürünlerin gerçek hedef müşterisini ortaya koyuyor. Bitcoin ETF'leri, düzenlemelere uyması gereken ancak kripto para birimlerini anlayan kurumsal yatırımcılara ve deneyimli varlık yöneticilerine hizmet veriyor. Müşterilerinin başka seçenekleri olduğu ve bunları nasıl kullanacaklarını bildikleri için ücretler konusunda rekabet ediyorlar. Memecoin ETF'si, Dogecoin'i TikTok'ta gören ancak doğrudan nasıl satın alacağını bilmeyen bireysel yatırımcıları hedefliyor. Piyasa görünürlüğü için değil, kolaylık ve meşruiyet güvencesi için ödeme yapıyorlar. Bu yatırımcılar fiyatları karşılaştırmıyor; sadece Robinhood uygulamasında "satın al" butonuna basıp aşina oldukları meme trendinden yararlanmak istiyorlar. İhraççılar bunun saçmalığının farkında ve müşterilerin Dogecoin'i başka yerlerde daha ucuza satın alabileceğini biliyorlar. Tahminleri, çoğu insanın bunu fark etmeyeceği veya kripto para borsaları ve cüzdanlarıyla uğraşmayacağı yönünde. %1,5'lik ücret, özünde kurumsal meşruiyet kisvesi altında gizlenmiş, finansal cehalete uygulanan bir vergi.Hangi varlıklar ETF olarak nitelendirilir? Geleneksel bir ETF tanımı şöyledir: "Borsalarda hisse senedi gibi işlem gören ve çeşitlendirilmiş bir menkul kıymet portföyü bulunduran, geniş bir piyasa maruziyeti sunan, profesyonel gözetim, saklama standartları ve şeffaf raporlamaya sahip, düzenlenmiş bir yatırım fonu." S&P 500'ü takip eden ETF'ler gibi klasik modeller, birden fazla sektörde yüzlerce hisse senedini barındırır; hatta sektörel ETF'ler (örneğin teknoloji veya sağlık) bile genellikle onlarca ilgili hisse senedini kapsar. Piyasa trendlerini yakalarken çeşitlendirme yoluyla riski azaltırlar. Dogecoin'i ele alalım: 2013 yılında Litecoin kodunu kopyalayıp meme benzeri bir köpek logosu ekleyen biri tarafından tamamen hiciv amaçlı yaratılan bir kripto para birimi. Geliştirme ekibi, iş planı, gelir modeli ve teknolojik yeniliği yok. Yıllık 5 milyar token ihracı, Bitcoin'in kıtlığıyla alay etmek için kasıtlı olarak enflasyonist bir şekilde tasarlanmıştır. Bu token'ın ekonomik bir kullanımı yoktur: üzerinde uygulama geliştirilemez ve faiz kazanmak için stake edilemez. Tek işlevi, ara sıra ünlülerin tweetleriyle popülerlik kazanan bir internet fenomeni olmaktır. Peki, bunun gerçekleşmesine hangi düzenleyici boşluklar izin verdi? Bu ürünün piyasaya sürülme süreci, "finansal inovasyonun" gerçek doğasını ortaya koyuyor: teknik olarak yasanın lafzına uyan ancak ruhunu ihlal eden düzenleyici arbitraj. REX-Osprey Dogecoin ETF'si (hisse senedi: DOJE), emtia ETF'lerini düzenleyen 1933 tarihli Menkul Kıymetler Yasası kapsamında listelenmemiş, bunun yerine 1940 tarihli Yatırım Şirketi Yasası'nın çerçevesini benimsemiştir. Bu seçim çok önemlidir. 1940 Yasası uyarınca, SEC herhangi bir itirazda bulunmazsa, başvuru 75 gün sonra otomatik olarak onaylanır ve bu da düzenleyici bir kısayol oluşturur. Ancak sorun şu ki: yasa tasarısı başlangıçta "yatırımları birden fazla varlığa çeşitlendiren yatırım fonları" için tasarlanmıştı, "tek bir Memecoin spekülatif aracı" için değil.
Çeşitlendirme gerekliliğini karşılamak için DOJE, Dogecoin'i doğrudan elinde tutamaz. Bunun yerine, Cayman Adaları iştiraki aracılığıyla türev araçlar kullanarak riske maruz kalıyor ve ilgili varlıklar varlıklarının %25'ini geçemiyor. Bu da saçma bir sonuç doğuruyor: Bir Dogecoin ETF'si, Dogecoin ile ilgili varlıklarının en fazla %25'ine sahip olabilir.
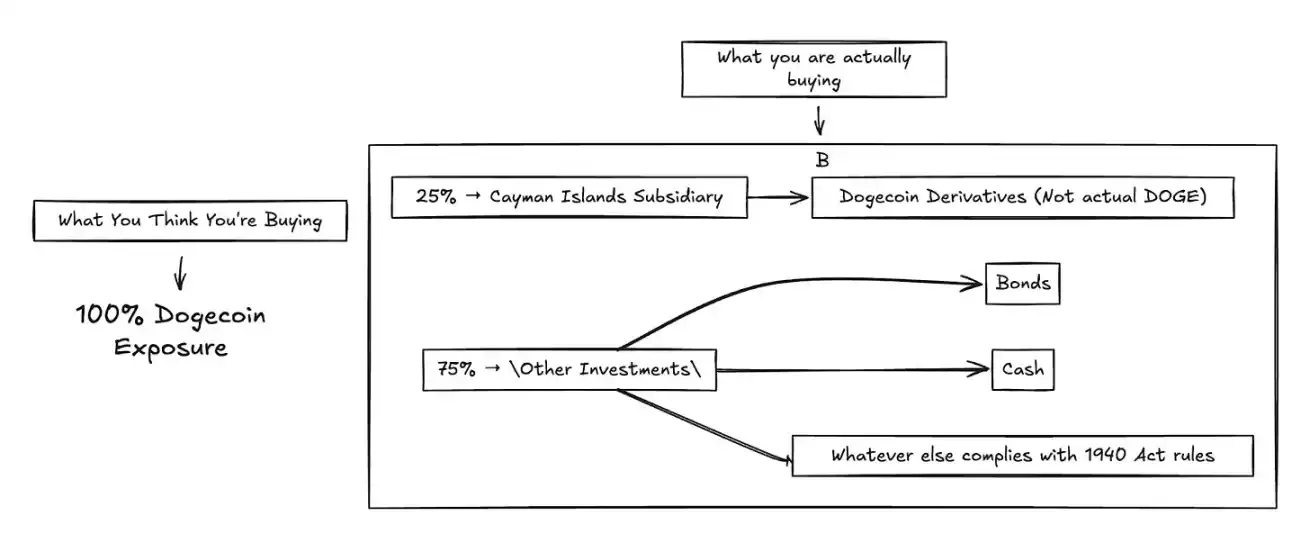
Yatırımcıların gerçekte nasıl satın aldıklarını kökten değiştiriyor. Varlıkları doğrudan elinde tutan ETF'ler fiyatları doğru bir şekilde takip edebilir, ancak türev araçların yurtdışı iştirakleri aracılığıyla kullanılması, takip hatası, karşı taraf riski ve karmaşıklık yaratarak fonun performansının Dogecoin'in gerçek performansıyla uyumsuz olmasına neden oluyor.
Bu düzenleyici çözüm aynı zamanda şeffaflık sorunlarını da gündeme getiriyor: Dogecoin ETF'leri satın alan bireysel yatırımcılar, sosyal medya platformlarındaki trendlere doğrudan erişim arıyor, ancak aslında satın aldıkları şey "karmaşık bir türev portföyü": Yatırımlarının dörtte üçünün Dogecoin fiyat hareketleriyle hiçbir ilgisi yok ve getirileri, fonun varlıklarının kalan %75'i tarafından zayıflatılıyor. Daha da kötüsü, bu yapı, 1940 Yasası'nın orijinal korumalarını tamamen ortadan kaldırıyor. Kongre, çoklu varlık tahsisi yoluyla riski azaltmak için çeşitlendirme kuralları çıkardı; ancak Wall Street, hak ettiği denetimi atlatarak yüksek riskli spekülasyonu düzenlenmiş ürünler olarak paketlemek için bu kuralları kullanıyor. Yatırımcıları riskten korumaktan çok uzak olan düzenleyici çerçeve, yeni riskleri "kurumsal meşruiyet" kisvesi altında maskeliyor. Bunu bir Bitcoin ETF'siyle karşılaştırın. ProShares BITO veya Grayscale'in Spot Bitcoin ETF'si gibi çoğu Bitcoin ETF'si, 1933 Menkul Kıymetler Yasası veya diğer emtia fonu çerçevelerinden yararlanarak, %25 tutma sınırı olmadan doğrudan (veya vadeli işlemler aracılığıyla) Bitcoin'e maruz kalma olanağı sağlar. Genellikle vadeli işlem sözleşmelerini doğrudan tutarlar veya (onaylandıktan sonra) fiziksel Bitcoin saklama hizmeti alırlar; bu da Bitcoin fiyatlarının daha doğru bir şekilde izlenmesini sağlar. Dogecoin ETF'si, düzenleyici arbitrajın mükemmel bir fırtınasıdır. Öncelikle ihale edilemeyen, "kamuoyuna hiçbir faydası olmadığı ilan edilen" varlıkları elinde bulunduran bir ETF, bu tür spekülasyonu önlemek için tasarlanmış 1940'lardan kalma bir yasa kapsamında listelenir. Bu, yatırımcı koruması kisvesi altında spekülatif ürünler yaratmak için düzenleyici boşluklardan yararlanan, en sinik haliyle finansal mühendisliktir. Getiri Takıntısı Neden? Wall Street, temel unsurlara odaklanma numarası yapmaktan vazgeçti ve varlık kalitesinden bağımsız olarak amansızca getiri peşinde koşuyor. State Street'ten alınan veriler, kurumsal portföylerin 2008'den bu yana en yüksek seviyede hisse senetlerine aşırı ağırlık verdiğini gösteriyor. Yatırımcılar, aylık getiri vaat eden opsiyon tabanlı gelir ETF'lerine, yüksek getirili çöp tahvillere ve türevler aracılığıyla çift haneli getiriler sunan kripto para tabanlı ürünlere akın ediyor. Para her zaman önce getiriyi kovalar, sonra soru sorar. Faiz oranları yükseldiğinde, yatırımcılar güvenli yatırım notuna sahip tahvillerden yüksek getirili kurumsal tahvillere kararlı bir şekilde yöneldi. Yapay zeka, kripto paralar ve meme varlıklara odaklanan tematik ETF'ler, uzun vadeli değerden ziyade spekülatif talebi karşılamak üzere rekor bir hızla piyasaya sürülüyor. Risk iştahı göstergelerinin hepsi kırmızıda. Belirsiz makro ortama rağmen, Volatilite Endeksi (VIX) düşük kalmaya devam ediyor. 2025'in başlarındaki piyasa oynaklığının ardından, savunma sektörleri kısa bir süre fon çekti, ancak akış hızla sanayi, teknoloji ve enerji gibi daha yüksek riskli, daha yüksek getirili sektörlere geri döndü.Wall Street, sınırsız likidite ve sürekli inovasyon dünyasında getirinin her şeyden önemli olduğuna karar verdi. Yatırımcılar, temel unsurlar veya sürdürülebilirlik ne olursa olsun, olağanüstü getiri sunan her şeyi satın almak için bir sebep bulacaklar.
Bir balon mu yaratıyoruz?
Yatırım ürünlerinin sayısı, gerçek yatırım yapılabilir varlıkları aştığında ne olur?
Hisse senetlerinden daha fazla ETF'nin olduğu noktayı geçtik; bu, piyasa yapısında köklü bir değişiklik. Esasen, gerçek piyasanın üzerine, her katmana ücret, karmaşıklık ve potansiyel başarısızlık noktaları ekleyen sentetik piyasalar yaratıyoruz.
Matt Levine bir zamanlar şöyle demişti: "ETF'ler daha popüler hale geldikçe ve teknoloji uygulama maliyetlerini düşürdükçe, özelleştirilmiş işlemler standart ETF'lere dönüşecek. Potansiyel işlem stratejilerinin sayısı hisse senedi sayısından çok daha fazla... Uzun vadede, ETF'ler için potansiyel pazar alanı, azalan hisse senedi sayısıyla değil, sınırsız sayıda işlem stratejisiyle sınırlıdır."
Memecoin ETF fenomeni bu eğilimi hızlandırdı. Rex-Osprey, Trump coin ETF ve Bonk coin ETF'nin yanı sıra XRP ve Solana gibi geleneksel kripto varlıklar için ETF'ler için başvurularda bulundu; SEC'nin şu anda 92 kripto para ETF başvurusu bulunuyor. Her ürünün başarılı bir şekilde listelenmesi, dayanak varlıklarının pratik kullanımları olup olmadığına bakılmaksızın bir sonraki ürüne talep yaratacaktır.
Bu, 2008'deki 2008 subprime mortgage krizine benzer. 2008'deki düşük riskli ipotek krizi de bunu yansıtıyor: O zamanlar Wall Street, finansal ürünler dayanak varlıklardan tamamen kopana kadar türevleri yeni türevlere dönüştürdü; bugün ise "ipotekler" yerine "dikkat ve kültürel olgular"ı koyduk. Piyasa, gerçekte olduğundan daha likit görünüyor çünkü birden fazla ürün aynı dayanak varlık etrafında işlem görüyor. Ancak bir kriz yaşandığında, bu ürünler senkronize bir şekilde dalgalanıyor ve sözde likidite anında buharlaşıyor. Memecoin ETF'si ne anlama geliyor? Daha derin hikaye, finansın fiyat dalgalanmalarını tetikleyen her şeyin paraya çevrilebildiği "kapsamlı bir dikkat çekme mekanizmasına" dönüşmüş olmasıdır. ETF listelemeleri, ağ etkileri aracılığıyla kendi kendini güçlendiriyor. DOJE'nin listelemesinden önceki ay, Dogecoin'in fiyatı kurumsal yatırım beklentisiyle %15 arttı. Bu fiyat artışı daha fazla ilgi çekiyor, bu da daha fazla mem'in ortaya çıkmasına ve kültürel etkiyi artırmasına, bu da daha fazla finansal ürünün meşrulaşmasına yol açıyor. Başarı, taklidi doğurur.
Geleneksel finans, fabrikalar, teknoloji ve nakit akışı gibi üretken varlıkları paraya çevirir; modern finans ise anlatılar ve memler gibi fiyatı yönlendiren her şeyi paraya çevirebilir. ETF'ler, bir ambalaj kabuğu olarak, kültürel spekülasyonu kurumsal ürünlere dönüştürerek, bu olguları başlangıçta yaratan topluluklardan ücret alır.
Daha temel soru şu: Bu bir inovasyon mu yoksa avlanma mı? Memlerin finansallaşması yeni bir değer mi yaratıyor, yoksa kurumsal maliyetler yükleyerek kendiliğinden oluşan kültürel hareketlerden değer mi elde ediyor? İnternet kültürü halihazırda muazzam bir ekonomik değer yaratıyor: reklam geliri, ürün satışları, platform trafiği, yaratıcı ekonomi... Bu şirketleri 2025'te milyarlarca dolarlık değerlemelere neyin sürükleyeceğini düşünüyorum. Hatta yakın zamanda Bangalore'daki Mitico Coffee Roasters'dan matcha sipariş ettim; yeşil tozun tadını sevdiğimden değil, matcha'nın "verimlilik ve sessiz lüks"ün ritüel bir sembolü haline gelmesinden, küresel bir sağlıklı yaşam estetiğinin parçası hissetmemin bir yolu olmasından. İnternet kültürünün mevcut durumu bu: yaşam tarzı tercihleri kisvesi altında bir dizi "katılım ücreti". Para kazanma fırsatları ise absürtten yaratıcıya kadar her yerde. Örneğin, 2025'in gündemdeki konularını ele alalım. Coldplay'in "öpüşen kamera" olayı, iki kişi arasındaki tuhaf bir anı, Gwyneth Paltrow'un açıklanamaz bir şekilde "geçici sözcü" olmasıyla şirket istifası skandalına dönüştürdü. İnternette "100 adam bir gorili yenebilir mi?" tartışması alevlendi. Labubu kör kutu çılgınlığı, 30 dolarlık koleksiyonluk eşyaları "insanların mağazalarda yarıştığı statü sembollerine" dönüştürdü. Bir de asla aşamayacağım bir dil engeli var. Z kuşağı argo dili çok hızlı gelişiyor. Geçen hafta biri kıyafetime "bussin" dedi ve ben de kızmalı mıyım yoksa mutlu mu olmalıyım bilemedim. Meğerse iltifatmış. Yeğenim "rizz"in "çekici" anlamına geldiğini açıklamaya çalıştı ama sonra "skibidi" ve "Ohio" gibi kelimeler kullanmaya başladı ve aniden ne kadar kopuk olduğumu fark ettim. Dürüst olmak gerekirse, yetişmeye çalışıyorum ama bu kelimeleri doğru kullanmaya çalıştığım her seferinde klişeleşiyormuşum gibi hissediyorum. Bu, "Y kuşağının aşırıya kaçması"nın tam bir gösterisi ve benim tarzım değil. Taylor Swift ve Travis Kelsey'nin nişanlarının bozulmasından dakikalar sonra tüm pazarlama dünyası vites değiştirdi: Walmart'tan Lego'ya ve Starbucks'a kadar herkes bu trene atladı. Asıl mesele, bu kültürel ivmenin kendisinin ekonomik bir itici güç olması. Katy Perry'nin 11 dakikalık uzay uçuşu bir haftalık internet tartışmasını ateşlediğinde, bu ilgi düzinelerce para kazanma seçeneğiyle reklam gelirine, marka bilinirliğine ve kültürel sermayeye dönüştürülebilir. TikTok'ta bir çift "pookie"yi trend bir terim haline getirdiğinde, anında "pookie çalma listeleri ve pookie ürünleri"nden oluşan kocaman bir ekosistem ortaya çıktı. İnternet kültürü, içerik üreticisi ekonomisi, ürün satışları, platform trafiği ve "hisse senedi fiyatlarını finansal raporlardan daha hızlı yükseltme" yeteneği sayesinde muazzam bir ekonomik değer yaratıyor. Elon Musk'ın tek bir tweet'i Dogecoin'in piyasa değerine milyarlarca dolar ekleyebiliyorsa ve Tesla'nın değerlemesi temel unsurlardan ziyade kültürel ivme tarafından belirleniyorsa, o zaman "kültürel olgular" diğer varlık sınıflarıyla aynı kurumsal övgüyü hak eden meşru ekonomik güçlerdir.ETF "ambalajı" bir topluluktan değer çıkarmaz. Mevcut değeri resmileştirir ve daha önce dışlanmış kişilerin katılımını sağlar. Ohio'da yaşayan bir emekli, artık bir kripto para cüzdanı öğrenmek veya Discord gruplarına göz atmak zorunda kalmadan 401(k) aracılığıyla internet kültürüne erişebilir. Ancak madalyonun diğer yüzü şu: Bu emekli, "terk edilmiş bir internet şakası" yüzünden emeklilik birikimlerinin önemli bir kısmını kaybedebilir. Yıllık %1,5'lik bir gider oranı, 100.000 dolarlık bir yatırımda yılda 1.500 dolara mal olur. Dahası, düzenleyici gereklilikler nedeniyle, ETF'ler Dogecoin'e en fazla %25 oranında maruz kalabilir; bu da emeklinin arzuladığı "kültürel deneyimi" bile elde edemeyebileceği anlamına gelir. Finansal eğitim olmadan "finansal erişilebilirlik" tehlikelidir. Spekülatif varlıkları daha erişilebilir hale getirmek, risklerini azaltmaz; sadece ne satın aldıklarını anlamayanlardan riski gizler.Ancak memlerin finansallaşması toplulukları yağmalamak yerine güçlendirebilir. Kültürel hareketler kurumsal yatırımlarla desteklendiğinde istikrar ve kaynak kazanırlar.
İnternet kültürü fiyatları yönlendirebiliyorsa, bir varlık sınıfına dönüşür; sosyal ivme oynaklık yaratabiliyorsa, alınıp satılabilir bir varlığa dönüşür. ETF'ler, kültürel enerjiyi kurumsal ürünlere dönüştürmek için bir araçtır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




