Ethereum 3.600 Dolarda: Görünmez Bir Tasfiye Oyunu
Orijinal başlık: Ethereum'un Yükselişinin Arkasındaki Gizli Mekanikler: Piyasa Yapısını ve Sistemik Riski Anlamak
Orijinal kaynak: A1 Research
Orijinal çeviri: Tim, PANews
Ethereum'un fiyat dalgalanmaları basit görünüyor: bireysel yatırımcılar coşkulu, fiyatlar yükseliyor ve piyasa iyimserliği mayalanmaya devam ediyor. Ancak yüzeyin altında aslında karmaşık yapısal piyasa mekanizmaları var. Fonlama oranı piyasasının, tarafsız strateji kurumlarının korunma operasyonlarının ve tekrarlayan kaldıraç talebinin iç içe geçmesi, mevcut kripto para piyasasındaki derin sistemik kırılganlığı ortaya koyuyor.
Nadir görülen bir olguya tanık oluyoruz: kaldıraç, esasen likiditenin kendisi haline geldi. Bireysel yatırımcılar tarafından yatırılan büyük uzun pozisyonlar, tarafsız sermayenin riski dağıtma biçimini kökten değiştiriyor ve çoğu piyasa katılımcısının henüz tam olarak fark etmediği yeni piyasa zaaflarına yol açıyor.
1. Bireysel yatırımcılar trendi takip eder ve uzun pozisyon alır: Piyasa davranışı oldukça yakınsama gösterdiğinde
Perakende talebin Ethereum sürekli sözleşmelerinde yoğunlaşmasının nedeni, bu tür kaldıraçlı ürünlerin kolayca elde edilebilmesidir. Yatırımcılar, spot piyasalara olan gerçek talebin çok üzerinde bir oranda kaldıraçlı uzun pozisyonlara yöneliyor. ETH'nin yükselişine yatırım yapmak isteyen kişi sayısı, Ethereum spot piyasasını gerçekten satın alan kişi sayısını çok aşıyor.
Bu pozisyonların karşı taraflarca üstlenilmesi gerekiyor. Ancak alım talebi aşırı agresif hale geldikçe, kısa pozisyonlar giderek Delta nötr stratejiler uygulayan kurumsal oyuncular tarafından emiliyor. Bunlar yönlü ayılar değil, fonlama oranı toplayıcılarıdır. ETH'de kısa pozisyon açmak için değil, yapısal dengesizliklerden faydalanmak ve arbitraj yapmak için müdahale ederler.
Aslında bu uygulama, geleneksel anlamda kısa pozisyon almak değildir. Bu yatırımcılar, eşit miktarda spot veya vadeli işlem uzun pozisyonları tutarken sürekli sözleşmelerde kısa pozisyon açarlar. Sonuç olarak, ETH fiyat riskini üstlenmezlerken, kaldıraçlı pozisyonları korumak için perakende uzun pozisyon sahiplerinin ödediği fonlama oranı priminden gelir elde ederler.
Ethereum ETF mimarisi geliştikçe, bu arbitraj ticareti yakında pasif bir gelir katmanı eklenerek geliştirilebilir (hisse senedi geliri ETF sarmalayıcı yapısına gömülüdür) ve bu da Delta nötr stratejisinin cazibesini daha da artırabilir.
Karmaşıklığına tahammül edebildiğiniz sürece, bu gerçekten harika bir fırsat.
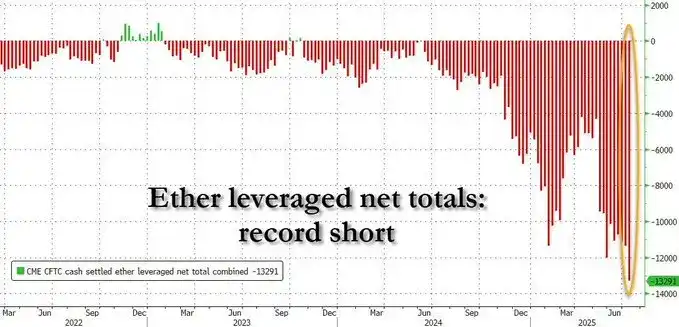
Delta Nötr Koruma Stratejisi: Yasal "Para Basımı" için Tepki Mekanizması
Tüccarlar, spot uzun pozisyonlarla koruma sağlarken ETH sürekli sözleşmelerini açığa satarak perakende uzun pozisyon talebini karşılıyor ve devam eden fonlama oranı taleplerinin neden olduğu yapısal dengesizlikleri kâra dönüştürüyor.
Boğa piyasasında, fonlama oranları pozitife döner ve uzun pozisyonlar kısa pozisyonlara ödeme yapar. Nötr stratejiler likidite sağlarken riskten korunarak getiri elde ederken, kurumsal fonlar akmaya devam ediyor.
Ancak bu tehlikeli bir yanılsama yarattı: piyasa derin ve istikrarlı görünüyor, ancak bu "likidite" uygun bir fonlama ortamına bağlı.
Teşvik mekanizması ortadan kalktığı anda, onu destekleyen yapı çökecektir. Görünen piyasa derinliği anında boşluğa dönüşecek ve piyasa yapısı çöktükçe fiyatlar şiddetli bir şekilde dalgalanabilir.
Bu dinamik, kriptoya özgü platformlarla sınırlı değildir. Kurumsalların hakim olduğu CME'lerde bile, çoğu kısa pozisyon akışı yönlü bahisler değildir. Profesyonel yatırımcılar, yatırım stratejileri spot pozisyon açmalarını engellediği için CME vadeli işlemlerinde kısa pozisyon açarlar.
Opsiyon piyasası yapıcıları, marj verimliliğini artırmak için vadeli işlemlerde delta koruması uygular. Kurumlar, kurumsal müşteri emir akışını korur. Bunlar yapısal olarak gerekli işlemlerdir ve düşüş beklentilerinin bir yansıması değildir. Açık pozisyon sayısı artabilir, ancak bu nadiren piyasa konsensüsünü yansıtır.
Asimetrik risk yapısı: Neden aslında adil değil?
Perakende uzun pozisyonlar, fiyatlar ters yönde hareket ederse doğrudan tasfiye edilme riskiyle karşı karşıya kalırken, delta-nötr kısa pozisyonlar genellikle profesyonel ekipler tarafından daha iyi finanse edilir ve yönetilir.
Tamamen korunaklı, sermaye açısından verimli bir mekanizmada sürekli sözleşmeleri satmak için ETH'lerini teminat olarak kullanırlar. Bu yapı, tasfiyeleri tetiklemeden orta düzeyde kaldıraçlara güvenle dayanabilir.
İkisi arasında yapısal farklılıklar vardır. Kurumsal kısa pozisyonlar, uzun süreli stres direncine ve oynaklığa karşı sağlam bir risk yönetim sistemine sahiptir; kaldıraçlı perakende uzun pozisyonlar ise zayıf toleransa, risk kontrol araçlarının eksikliğine ve neredeyse sıfır operasyonel hata toleransına sahiptir.
Piyasa durumu değiştiğinde, uzun pozisyonlar hızla çökerken, kısa pozisyonlar istikrarlı kalır. Bu dengesizlik, görünüşte ani ama yapısal olarak kaçınılmaz bir tasfiye şelalesini tetikleyecektir.
Yinelenen Geri Bildirim Döngüsü: Piyasa Davranışı Öz Müdahaleye Dönüştüğünde
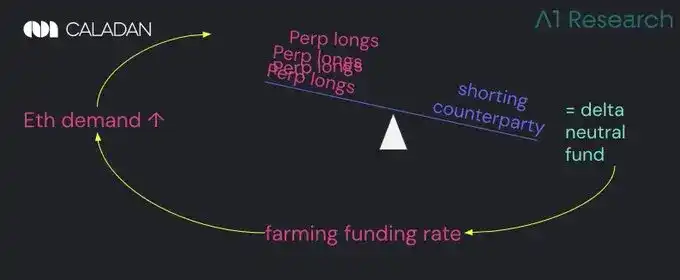
Ethereum sürekli sözleşmelerine olan uzun vadeli talep devam ediyor ve Delta nötr strateji yatırımcılarının kısa pozisyonları korumak için karşı taraf olarak hareket etmeleri gerekiyor. Bu mekanizma, fonlama oranı primini korur. Çeşitli protokoller ve getiri ürünleri bu primler için rekabet ederek daha fazla sermayeyi bu döngüye geri çeker.
Hiç durmayan bir para kazanma makinesi diye bir şey yoktur.
Bu durum yukarı yönlü baskı yaratmaya devam edecektir, ancak tamamen bir ön koşula bağlıdır: uzun vadeli yatırımcılar kaldıraç maliyetini karşılamaya istekli olmalıdır.
Fonlama oranı mekanizmasının bir üst sınırı vardır. Çoğu borsada (Binance gibi), sürekli sözleşmeler için fonlama oranı her 8 saatte bir %0,01 ile sınırlandırılmıştır; bu da yaklaşık %10,5'lik yıllık getiri oranına eşdeğerdir. Bu üst sınıra ulaşıldığında, uzun vadeli talep artmaya devam etse bile, getiri arayan kısa vadeli yatırımcılar artık emir açmaya teşvik edilmeyecektir.
Risk birikimi kritik bir noktaya ulaşır: arbitraj getirileri sabittir, ancak yapısal riskler artmaya devam eder. Bu kritik noktaya gelindiğinde, piyasanın pozisyonları hızla kapatması muhtemeldir.
ETH neden BTC'den daha fazla düştü? İkili ekolojik anlatıların savaşı
Bitcoin, kurumsal mali stratejilerin getirdiği kaldıraçsız alımlardan faydalanırken, BTC türev piyasası daha güçlü bir likiditeye sahip. Ethereum sürekli sözleşmeleri, gelir stratejisine ve DeFi protokol ekolojisine derinlemesine entegre olmuş durumda ve ETH teminatı, Ethena ve Pendle gibi yapılandırılmış ürünlere akmaya devam ederek, fonlama oranı arbitrajına katılan kullanıcılara gelir getirisi sağlıyor.
Bitcoin'in genellikle ETF'lerin ve işletmelerin doğal spot talebinden kaynaklandığı düşünülüyor. Ancak ETF sermaye akışlarının büyük bir kısmı aslında mekanik korunmanın bir sonucudur: Geleneksel finansal baz yatırımcıları, spot ve vadeli işlemler arasında sabit bir spread'i sabitlemek için CME vadeli işlem sözleşmelerini açığa satarken ETF hisseleri satın alırlar.
Bu, esasen ETH'nin delta nötr baz ticaretiyle aynıdır; tek farkı, düzenlenmiş bir paketleme yapısı aracılığıyla yürütülmesi ve %4-5 ABD doları maliyetle finanse edilmesidir. Bu şekilde, ETH'nin kaldıracı bir getiri altyapısı haline gelirken, BTC'nin kaldıracı yapılandırılmış bir arbitraj oluşturur. Hiçbiri yönlü bir işlem değildir ve her ikisi de getiri sağlamayı amaçlar.
Döngüsel Bağımlılık Sorunu: Müzik Durduğunda
Sizi geceleri uyutmayacak bir soru: Bu dinamik doğası gereği döngüseldir. Delta nötr stratejileri, sürekli pozitif fonlama oranlarına dayanır ve bu da perakende talebi ve uzun vadeli bir boğa piyasası ortamı gerektirir.
Fonlama primi kalıcı değil, kırılgandır. Prim azaldığında, tasfiyeler başlayacaktır. Perakende satışların coşkusu azalırsa, fonlama oranları negatife döner, bu da açığa satış yapanların prim toplamak yerine uzun pozisyonlar için ödeme yapacağı anlamına gelir.
Büyük miktarda sermaye akışı olduğunda, bu dinamik birden fazla kırılganlık yaratır. İlk olarak, delta nötr stratejilere daha fazla sermaye akışı oldukça, temel sıkışmaya devam edecektir. Fonlama oranları düşer ve carry trade getirileri de düşer.
Talep tersine dönerse veya likidite azalırsa, sürekli takaslar, sözleşme fiyatının spot fiyattan düşük olduğu bir iskonto durumuna girebilir. Bu durum, yeni delta-nötr pozisyonların girişini engelleyecek ve mevcut kurumları pozisyonlarını kapatmaya zorlayabilir. Aynı zamanda, kaldıraçlı uzun pozisyonların teminat yastıkları yoktur ve hafif bir piyasa düzeltmesi bile bir likidite zincirleme reaksiyonunu tetikleyebilir.
Nötr yatırımcılar likiditeyi geri çektiğinde ve uzun vadeli zorunlu likiditeler art arda geldiğinde, bir likidite boşluğu oluşur ve fiyatın altında gerçek yönlü alıcılar olmaz, yalnızca yapısal satıcılar olur. Bir zamanlar istikrarlı olan arbitraj ekosistemi hızla tersine döndü ve düzensiz bir likidite dalgasına dönüştü.
Piyasa sinyallerini yanlış okumak: denge yanılsaması
Piyasa katılımcıları genellikle hedge fon akışlarını düşüş eğilimiyle karıştırır. Aslında, ETH'deki yüksek kısa pozisyonlar genellikle yönlü beklentilerden ziyade kârlı baz işlemlerini yansıtır.
Çoğu durumda, türev piyasasının görünüşte güçlü derinliği, aslında tarafsız işlem masalarının sağladığı geçici kira likiditesi tarafından desteklenir ve bu yatırımcılar fonlama primini toplayarak gelir elde eder.
Spot ETF'lere fon girişi belirli bir ölçüde doğal talep yaratabilse de, sürekli sözleşme piyasasındaki işlemlerin büyük çoğunluğu yapısal ve yapay niteliktedir.
Ethereum'un likiditesi, geleceğine olan inançtan kaynaklanmaz. Fonlama ortamı kârlı olduğu sürece likidite varlığını sürdürür. Kâr dağıldığında, likidite de yok olur.
Sonuç
Piyasa, yapısal likiditenin desteğiyle uzun süre aktif kalabilir ve bu da sahte bir güvenlik duygusu yaratır. Ancak koşullar tersine döndüğünde ve uzun vadeli yatırımcılar fonlama yükümlülüklerini yerine getiremediğinde, çöküş anında gerçekleşir. Bir taraf tamamen ezilirken, diğer taraf sakince geri çekilir.
Piyasa katılımcıları için bu kalıpları belirlemek hem fırsatlar hem de riskler anlamına gelir. Kurumlar, fonlama koşulları hakkında bilgi edinerek kâr elde edebilirken, bireysel yatırımcılar yapay derinlik ile gerçek derinlik arasında ayrım yapmalıdır.
Ethereum türev piyasasının itici gücü, merkezi olmayan bilgisayarlar konusundaki fikir birliği değil, fonlama oranı primlerini yapısal olarak toplama davranışıdır. Fonlama oranı pozitif getiriyi koruduğu sürece, tüm sistem sorunsuz bir şekilde işleyebilir. Ancak durum tersine döndüğünde, insanlar sonunda görünüşte dengeli olan bu görünümün, dikkatlice gizlenmiş bir kaldıraç oyunundan başka bir şey olmadığını göreceklerdir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia