



Coinbase Araştırma Raporu: 2025'in İkinci Yarısında Kripto Piyasasının Üç Önemli Teması
Orijinal başlık: Aylık Görünüm: 2H25 için Üç Tema
Orijinal yazar: David Duong, CFA, Küresel Araştırma Direktörü
Orijinal çeviri: Bitpush
Önemli noktaların özeti:
· Şirketlerin kaldıraçlı finansmanla kripto varlıkları satın alma eğilimi, zorunlu satış veya motivasyona dayalı satış gibi orta ve uzun vadede sistemik risklere neden olabilir, ancak risklerin kısa vadede kontrol edilebilir olduğuna inanıyoruz.
· ABD düzenleyici ortamı olumlu değişiklikler geçiriyor, stablecoin mevzuatı teşvik ediliyor ve kripto piyasası yapı tasarısı da tartışılıyor.
2025'in ikinci yarısında kripto piyasası için yapıcı görünümümüz aşağıdaki temel faktörlere dayanmaktadır: daha iyimser ABD ekonomik büyüme beklentileri, Federal Rezerv, kurumsal finansal kripto para birimlerinin benimsenmesindeki büyüme ve daha net ABD düzenlemesi. ABD Hazine getiri eğrisinin dik hale gelmesi ve listelenen kripto araçlarının neden olduğu satış baskısı gibi hala bazı potansiyel riskler olsa da, bu risklerin kısa vadede kontrol edilebilir olduğuna inanıyoruz.
Yılın ikinci yarısında kripto piyasasında üç temel tema olduğuna inanıyoruz:
1. İyileştirilmiş makro görünüm:ABD'de resesyon riski önemli ölçüde azaldı ve genel büyüme ivmesi arttı;
2. İşletmeler varlık tahsisi aracı olarak kriptoyu benimsiyor:Uzun vadede sistemik riskler getirebilmesine rağmen, kısa vadede güçlü bir talep tarafı oluşturuyor;
3. Düzenleyici yol daha da netleşiyor:Özellikle, stablecoin'ler ve kripto para piyasası yapısıyla ilgili mevzuatın ilerlemesi, kripto ekosisteminin gelişimi üzerinde derin bir etkiye sahip olacak.
Risklere rağmen, Bitcoin'in yükseliş eğilimini sürdürmesini bekliyoruz. Altcoin'lerin performansı daha çok bireysel faktörlere bağlı olabilir. Örneğin, SEC "fiziksel abonelik ve geri ödeme", rehin, kombinasyon fonları ve tek altcoin ETF'lerini içeren birden fazla ETF başvurusunu inceliyor ve 2025'in sonuna kadar piyasa yapısını yeniden şekillendirebilecek bir karar vermesi bekleniyor.
Piyasa Görünümü: 2025'in İkinci Yarısı
2025'in ilk yarısının kripto para piyasasının dibi olacağı ve yılın ikinci yarısının rekor seviyeye ulaşabileceği yönündeki önceki tahminimizi sürdürüyoruz. Bitcoin'in Mayıs ayı sonlarındaki toparlanmasına rağmen, önümüzdeki 3-6 ayda daha fazla yükseliş için yer olabileceğine inanıyoruz. Görüşümüze göre, ticaret tarifelerinin neden olduğu makro bozulma sona eriyor. İleriye bakıldığında, hükümetin daha piyasa dostu bir mali mevzuat planını ilerletmesiyle (yaz sonunda tamamlanması bekleniyor) risk iştahının artması bekleniyor.
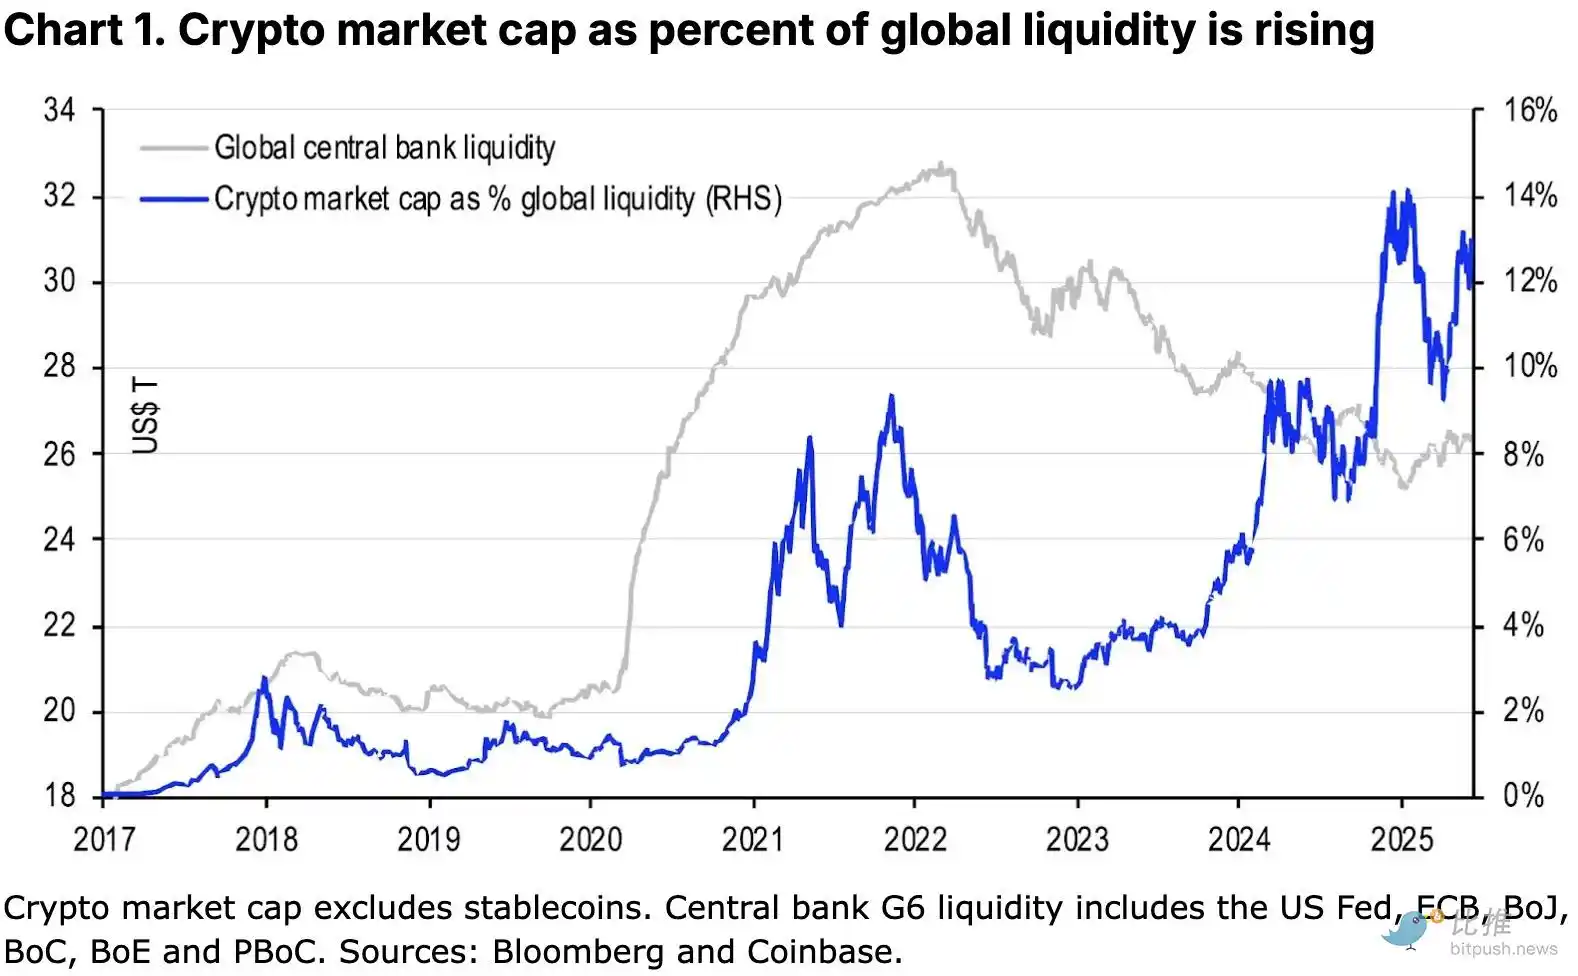
Ancak, dikkat edilmesi gereken bir risk, mali harcama faturasının özellikle 10-30 yıllık dönemde ABD Hazine tahvili getiri eğrisinin dik hale gelmesine yol açabilmesidir. Aslında, açık endişeleri nedeniyle, 30 yıllık ABD Hazine tahvilinin getirisi Mayıs ayında %5,15'e yükselerek 20 yıllık bir zirveye ulaştı. Bu, finansal sıkılaşmayı daha da kötüleştirebilir, şirketler ve tüketiciler için finansman maliyetlerini artırabilir, böylece büyümenin temellerini zayıflatabilir ve piyasa güvenini etkileyebilir.
Uzun vadeli getiriler çok hızlı yükselirse, özellikle yatırımcılar ABD'nin sistemik risklere neden olmadan yüksek açıklar vermeye devam edip edemeyeceğinden şüphe etmeye başladığında, hisse senedi ve kredi piyasalarında oynaklığa neden olabilir. Bu gelişme yolu, mevcut "ön yüklemeli mali teşvik" ana anlatısına meydan okuyacak veya piyasayı, özellikle ekonomik veriler veya Fed politikaları beklentileri karşılamazsa, riskli varlıkları önceden yeniden değerlendirmeye zorlayacaktır.
Ancak aynı zamanda, bunun altın ve Bitcoin gibi depolama varlıklarının değerlendirilmesi için de faydalı olabileceğine inanıyoruz, özellikle de ABD dolarının zayıflayan hakimiyetinin zemininde.
Üç ana tema
Tema 1: Durgunluğun gölgesi büyük ölçüde zayıfladı
Yılın başındaki ticaret karışıklığı, özellikle 2025'in ilk çeyreğinde yıllık GSYİH'nın %0,2 düşmesinin ardından, ABD'nin teknik bir durgunluğa gireceği endişelerine yol açmıştı. O zamanlar The Economist ve The Wall Street Journal gibi ana akım medya, "Trump'ın tarife savaşı küresel bir durgunluğu tetikleyebilir" ve "Trump'ın karşılıklı tarifeleri ABD'de durgunluğu ateşleyebilir" gibi uyarılarda bulundu.
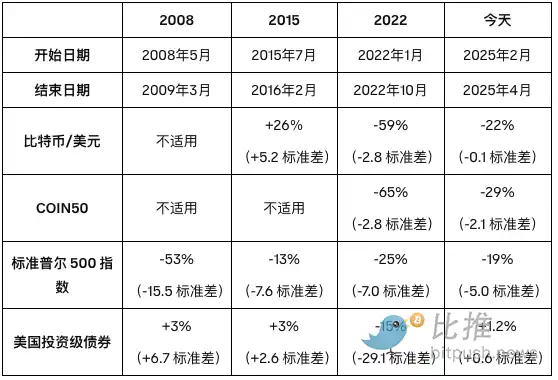
Ancak yılın ikinci yarısı için her zaman nispeten iyimser bir görünüm sürdürdük. Durgunluğun "derecesinin" anahtar olduğuna ve makro momentum bozulmaya devam etmediği sürece teknik bir durgunluğun piyasa üzerindeki etkisinin çok da büyük olmayabileceğine inanıyoruz. Örneğin, 2008 mali krizi sırasında ABD borsası %53 düştü, 2015 ve 2022'deki "durgunluklar" ise çok daha hafifti (ayrıntılar için aşağıdaki tabloya bakın). Ayrıca, Atlanta Fed'in GDPNow tahmin modeli, ekonomik verilerdeki iyileşmeyi yansıtarak, Mayıs başındaki aylık %1,0 büyümeden 5 Haziran'daki %3,8'e önemli ölçüde revize edildi.
Bu nedenle, 2025'te bir yavaşlama olsa bile, bunun şiddetli bir durgunluk veya durgun enflasyon senaryosundan ziyade hafif bir durgunluk veya "yumuşak iniş" olma olasılığının daha yüksek olduğunu değerlendiriyoruz. Yine de, piyasa etkisi tam bir satış dalgası yerine belirli sektörlerle sınırlı olabilir. ABD M2 para arzının ve küresel merkez bankası bilançolarının genişlemesiyle birleştiğinde, varlık fiyatlarının 2024 seviyelerine dönme olasılığının düşük olduğuna inanıyoruz. Bitcoin'in yükseliş eğiliminin devam etmesi bekleniyor. Ayrıca, "gümrük vergisi şokunun" büyük kısmı piyasa tarafından emilmiş durumda ve hala beklemede olan bireysel politikalar (örneğin karşılıklı gümrük vergisinin 9 Temmuz'da sona ermesi) olmasına rağmen, genel risk marjı zayıflıyor.
Çeşitli varlıkların döngüsel düşüşlerinin karşılaştırılması (yüksekten düşüğe):
Tema 2: Kripto varlıkların kurumsal benimsenmesi dalgası geliyor - "kopya Stratejisi" mi geliyor?
Şu anda dünyada toplam 820.000 BTC tutan yaklaşık 228 halka açık şirket var. Bunların arasında yaklaşık 20'si (ve 8 ETH, SOL ve XRP sahibi daha) "Strategy (eski adıyla MicroStrategy)" benzeri kaldıraçlı finansman yöntemleri kullanıyor. 15 Aralık 2024'te yürürlüğe girecek olan yeni FASB muhasebe standartları sürümü, şirketlerin bilançolarına kripto varlıkları dahil etmelerini büyük ölçüde teşvik etti.
Daha önce, ABD Genel Kabul Görmüş Muhasebe İlkeleri (GAAP) şirketlerin yalnızca kripto varlıklarının değer düşüklüğünü defterlerine kaydetmelerine izin veriyordu ve artış yalnızca satıldıklarında yansıtılabiliyordu. Yeni kurallar, adil değer üzerinden açıklama yapılmasına izin vererek finansal tabloları daha karşılaştırılabilir hale getiriyor ve CFO'lar ve denetçiler için daha fazla şeffaflık sağlıyor.
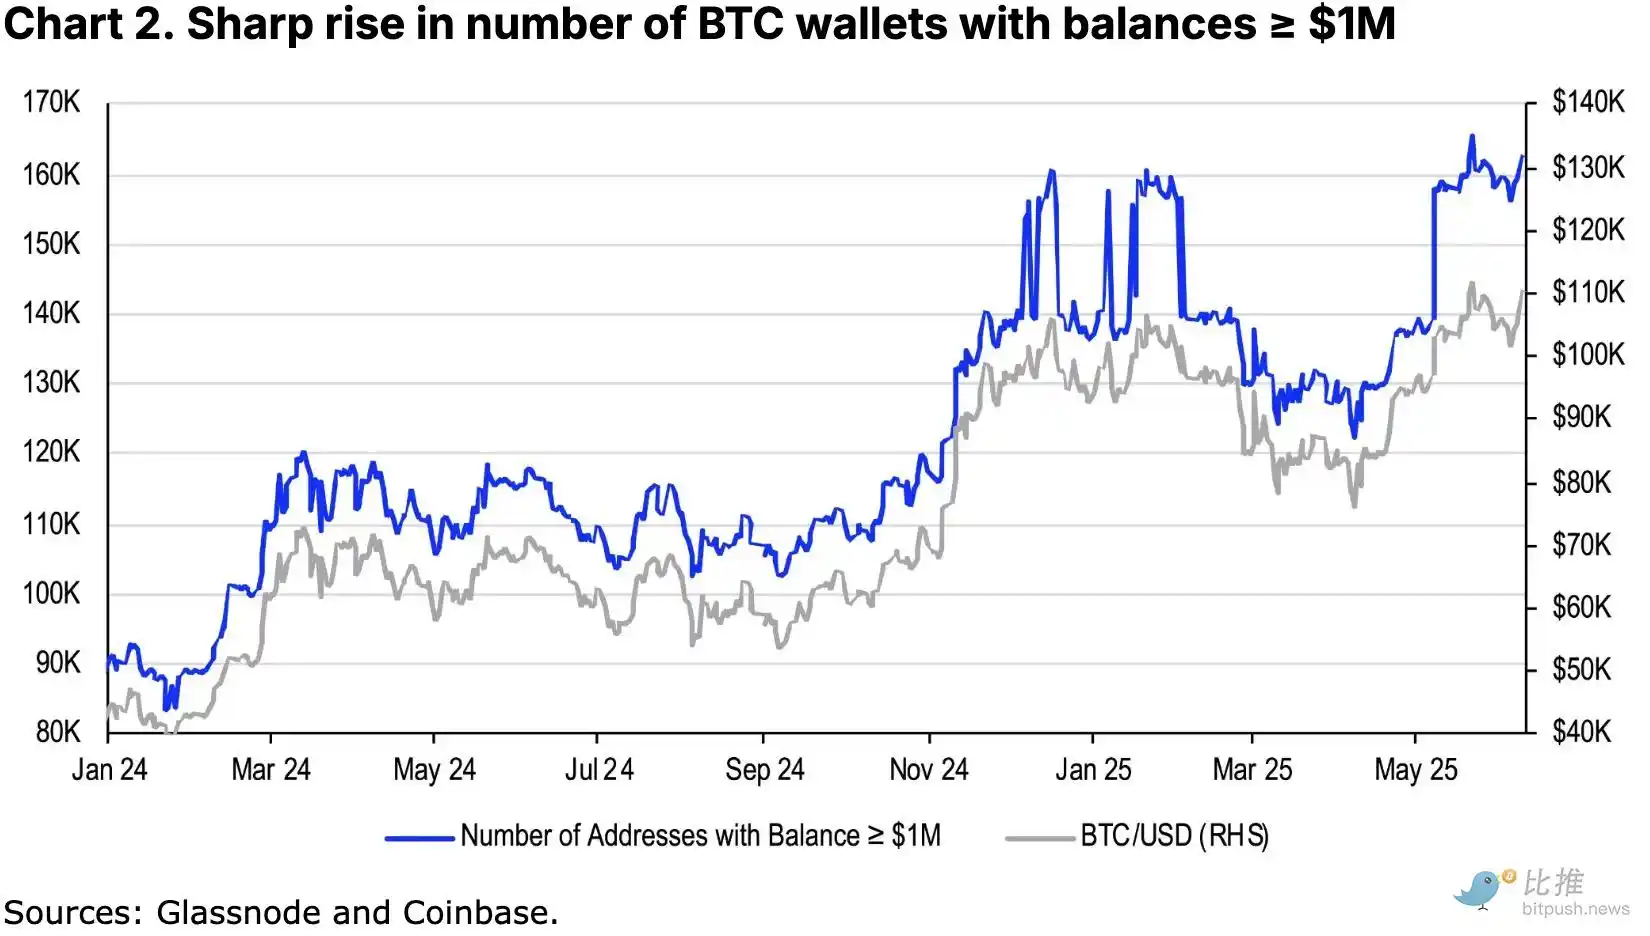
Ancak yeni bir eğilimin şekillendiğini gözlemledik - giderek daha fazla halka açık şirket kendileri "madeni para tutma makineleri" haline geliyor ve işlerinin özü kripto varlıkları satın almak. Hisse senetleri veya dönüştürülebilir tahviller çıkararak madeni para satın almak için fon topluyorlar ve piyasa değerleri net varlıklarını çok aşıyor. Strategy gibi temsilciler, ancak şimdi daha fazla taklitçi ortaya çıktı.
İki olası sistemik risk:
1. Zorunlu satış:Birçok PTCV (listeli kripto varlık taşıyıcıları) finansman için dönüştürülebilir tahvillere güvenir. Altta yatan para biriminin fiyatı düşerse veya piyasa ortamı kötüleşir ve yeniden finansman başarısız olursa, bu şirketler borçlarını ödemek için kripto varlıklarını satmak zorunda kalabilir.
2. Motive edilmiş satış: Bir PTCV operasyonel veya nakit akışı yönetimi ihtiyaçları için aniden varlıklarını satarsa, bu bir zincirleme tepkiyi tetikleyebilir, piyasada panik yaratabilir ve fiyat çöküşüne neden olabilir.
Bununla birlikte, bu tür bir riskin kısa vadede piyasada büyük bir etki yaratmaya yeteceğine inanmıyoruz. Öncelikle, çoğu borcun vadesi 2029-2030'a kadar gelmeyecek (örneğin, Strategy'nin 3 milyar dolarlık dönüştürülebilir tahvilleri ilk olarak 2026'nın sonunda ödenebilecek ve resmi olarak 2029'un sonunda vadesi dolacak), bu nedenle kısa vadeli satış riski düşük. İkincisi, mevcut kredi-değer oranı (LTV) hala genel olarak sağlıklı ve bazı büyük şirketler yeniden finansman yoluyla zorunlu satışlardan kaçınma yeteneğine sahip.
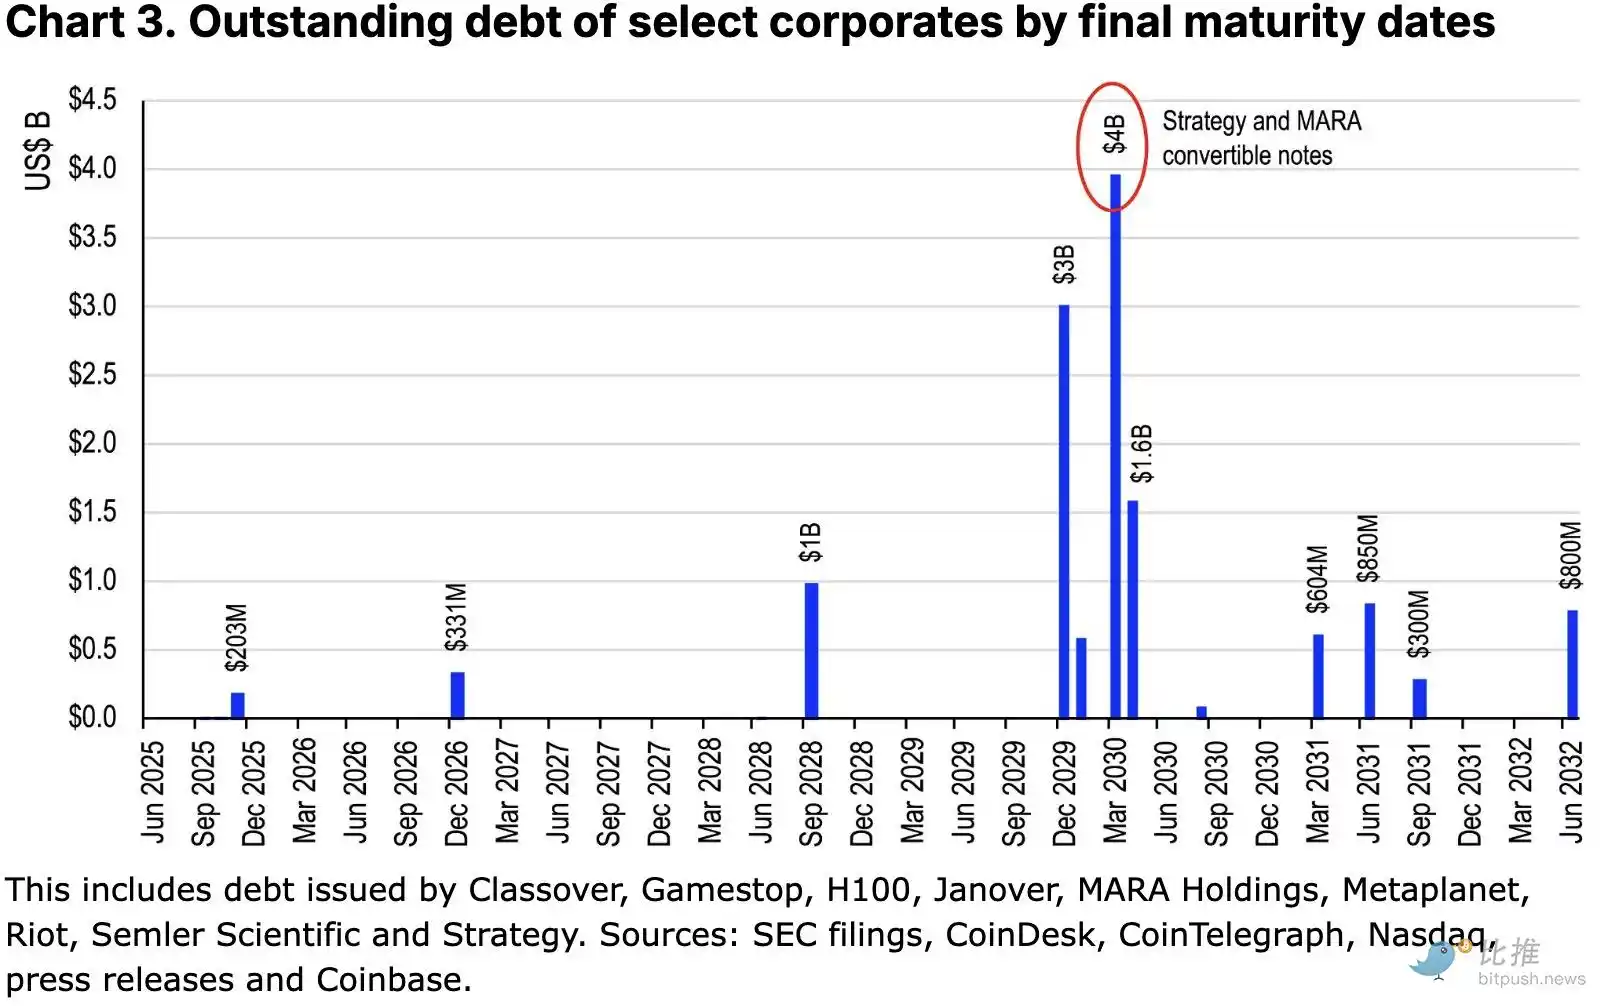
Elbette, daha fazla şirket bu stratejiyi benimsedikçe ve borçlar yoğun bir şekilde vadesi geldikçe, sistemsel riskler uzun vadede izlenmeye değer. Ve Strategy'nin "kurumsal para tutma modeli" de giderek daha fazla "meraklı" yönetici ekibini katılmaya çekiyor ve bu da kurumsal para tutma eğiliminin 2025'in ikinci yarısında da devam edeceğini gösteriyor.
Üçüncü Tema: Düzenlemenin Yeni Bir Çağını Açmak
2025'in ilk yarısında, ABD kripto politikası benzeri görülmemiş çalkantılara uğradı. Beyaz Saray, "düzenlemeyi kolluk kuvvetleriyle değiştirme" eski yolundan vazgeçti ve kripto endüstrisinin gelişimini desteklemeye yöneldi. Biz, ilk olarak sabit para birimi mevzuatının uygulanmasının en olası olduğuna inanıyoruz. Temsilciler Meclisi şu anda STABLE Yasasını ilerletiyor ve Senato da GENIUS Yasasını ilerletiyor ve her ikisi de iki partili destek aldı. Senato 11 Haziran'da GENIUS Yasası'nı geçirdi ve müzakere için Temsilciler Meclisi'ne gönderdi. Her ikisi de rezerv gereklilikleri, kara para aklama karşıtı uyumluluk, iflas koruması ve tüketici hakları maddelerini belirler.
Ana farklar şunlardır:
· ABD dışındaki stablecoin ihraççılarıyla nasıl başa çıkılır
· Düzenleyici eşikler nasıl belirlenir
Beyaz Saray, 4 Ağustos'taki kongre tatilinden önce yasa tasarısının birleşik bir versiyonunu tamamlamayı ve imzalanması için başkana sunmayı bekliyor; bu, sonraki piyasa yapısı yasa tasarılarının temelini oluşturabilir.
Kripto Piyasası Yapı Yasası (CLARITY Yasası)
29 Mayıs 2025'te, ABD Temsilciler Meclisi Finansal Hizmetler Komitesi, bu yılın en dönüştürücü yasası olarak kabul edilen Dijital Varlık Piyasası Netlik Yasası'nın (CLARITY Yasası) taslağını resmen önerdi.
Yasa tasarısı, SEC ve CFTC'nin kripto varlıklar için düzenleyici sınırlarını açıklığa kavuşturmayı ve varlık niteliklerine göre denetim (örneğin "dijital emtialar" veya "yatırım sözleşmeleri"). Yasa tasarısı geçen yıl kabul edilen FIT21 Yasası'na dayanıyor ve SEC ve CFTC'nin temel terimleri birlikte tanımlamasını ve kural koymaya devam etmesini gerektiriyor, bu da düzenleyici işbölümünde hala evrim için yer olduğu anlamına geliyor. Bunun iki meclis arasındaki gelecekteki müzakerelerin temeli olacağına inanıyoruz, ancak karmaşıklığı ve belirsizliği sabit para birimi mevzuatından daha yüksek olacak.
ETF İlerleme Zaman Çizelgesi
SEC, 2025 yılında aşağıdakileri kapsayan yaklaşık 80 kripto ETF teklifiyle karşı karşıyadır:
· Çok varlıklı kripto endeks fonları (Bitwise, Franklin, Grayscale, vb.):En erken karar 2 Temmuz'da;
· Ayni abonelik/geri ödeme mekanizması:Sonuç Temmuz'da açıklanabilir ve ertelenirse en geç Ekim ayında açıklanacaktır;
· Staking dahil etme: 6c-11'in şeffaflığı nedeniyle, SEC önceden bir karar verebilir;
· Tek altcoin ETF'si: Başvuruların çoğu Ekim ayında yapılacak ve SEC'in tüm inceleme dönemini kullanması bekleniyor.
Sonuç
Nispeten iyimser ABD ekonomik büyüme görünümü, Fed'in faiz indirimleri, kripto para birimlerinin artan kurumsal benimsenmesi ve ABD düzenleyici şeffaflığının iyileştirilmesi sayesinde, 2025'in üçüncü çeyreğinde kripto para piyasasının görünümü konusunda iyimseriz. ABD Hazine getiri eğrisinin dikleşmesi ve PTCV'ler üzerinde olası satış baskısı gibi riskler olsa da, bunlar kısa vadede hala kontrol edilebilir. Bitcoin'in yükseliş eğiliminin devam edeceğine inanıyoruz, ancak altcoin piyasasının bireysel projelerin performansına göre değerlendirilmesi gerekiyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




