



ARK Invest: Stablecoin'ler ABD hükümetinin en dayanıklı finansal müttefiki olacak
Orijinal başlık: Stablecoin'ler ABD Hükümetinin En Dayanıklı Finansal Müttefiklerinden Biri Olabilir
Orijinal yazar: Lorenzo Valente
Orijinal çeviri: Luffy, Foresight News
ARK'nın Büyük Fikirler 2025 raporunda, yatırımcılara stablecoin'ler de dahil olmak üzere kripto varlıkları alanında derinlemesine içgörüler sunuyoruz. Bu yılın Ocak ayından bu yana, stablecoin arzı %20 artarak 247 milyar dolara çıktı ve ABD M2 para arzının %1'ini aştı. Tether ve Circle sırasıyla 150 milyar dolar ve 61 milyar dolar ile pazara hakim olmaya devam ediyor ve toplam pazar payları %85'in üzerinde.
Stabilcoin'lerin önümüzdeki 5-10 yıl içinde ABD hükümetinin en önemli stratejik varlıklarından biri olabileceğine inanıyoruz. Neden böyle? Yabancıların ABD Hazine tahvilleri elinde tutma oranı son 15 yılda önemli ölçüde düştü ve bu eğilimin gelişen jeopolitik baskılar göz önüne alındığında devam etmesi muhtemel. Bu arada, Fed'in niceliksel sıkılaştırmayı sürdürürken Hazine tahvilleri alımlarını artırması pek olası değil.
Stabilcoin piyasasının katlanarak büyüyeceğine ve arzın önümüzdeki beş yıl içinde 5-10 kat artmasının beklendiğine inanıyoruz. Bu genişleme, Hazine tahvillerine olan talebi egemen devletler tarafından desteklenen seviyelere çıkarabilir. Ek olarak, stabilcoin'ler geleneksel bankacılık sisteminin hizmet vermediği bölgelere ve nüfuslara ulaşıyor ve mevcut dolarizasyon karşıtı dalgayı telafi ediyor.
Stabilcoin'ler için argümanları ve analizleri altı bölümde sunuyoruz:
1. Tarihsel olarak, ABD Hazine Bonolarının büyük sahiplerinin elindeki varlıkların azalmaya devam ettiğini gösterin;
2. Makroekonomik dinamiklerin (jeopolitik değişiklikler dahil) bu ülkelerin ABD Hazine Bonolarına yatırım yapma ilgisini azalttığını gösterin;
3. İnatçı enflasyonun, Federal Rezerv'in kısa vadede büyük ölçekli tahvil satın alımları olasılığını nasıl azalttığını açıklayın;
4. Stabilcoin'lerin, tarihte ABD Hazine Bonolarının büyük sahiplerinin bıraktığı talep boşluğunu nasıl doldurduğunu açıklayın;
5. ABD Hazine Bonoları tarafından desteklenen stabilcoin'lerin bir Truva Atı gibi ticareti nasıl teşvik edebileceğini ve dolarları ABD Hazine Bonolarına nasıl geri getirebileceğini açıklayın;
6. Stablecoin'lerin ABD dolarının küresel hakimiyetini önemli ölçüde artırdığını gösterin.
ABD hükümeti en büyük tahvil alıcısını kaybediyor
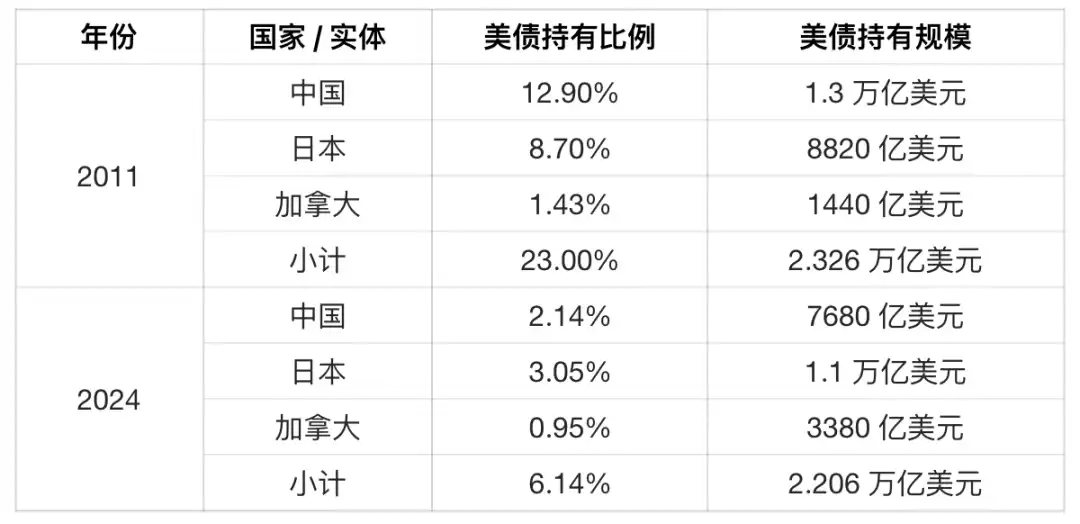
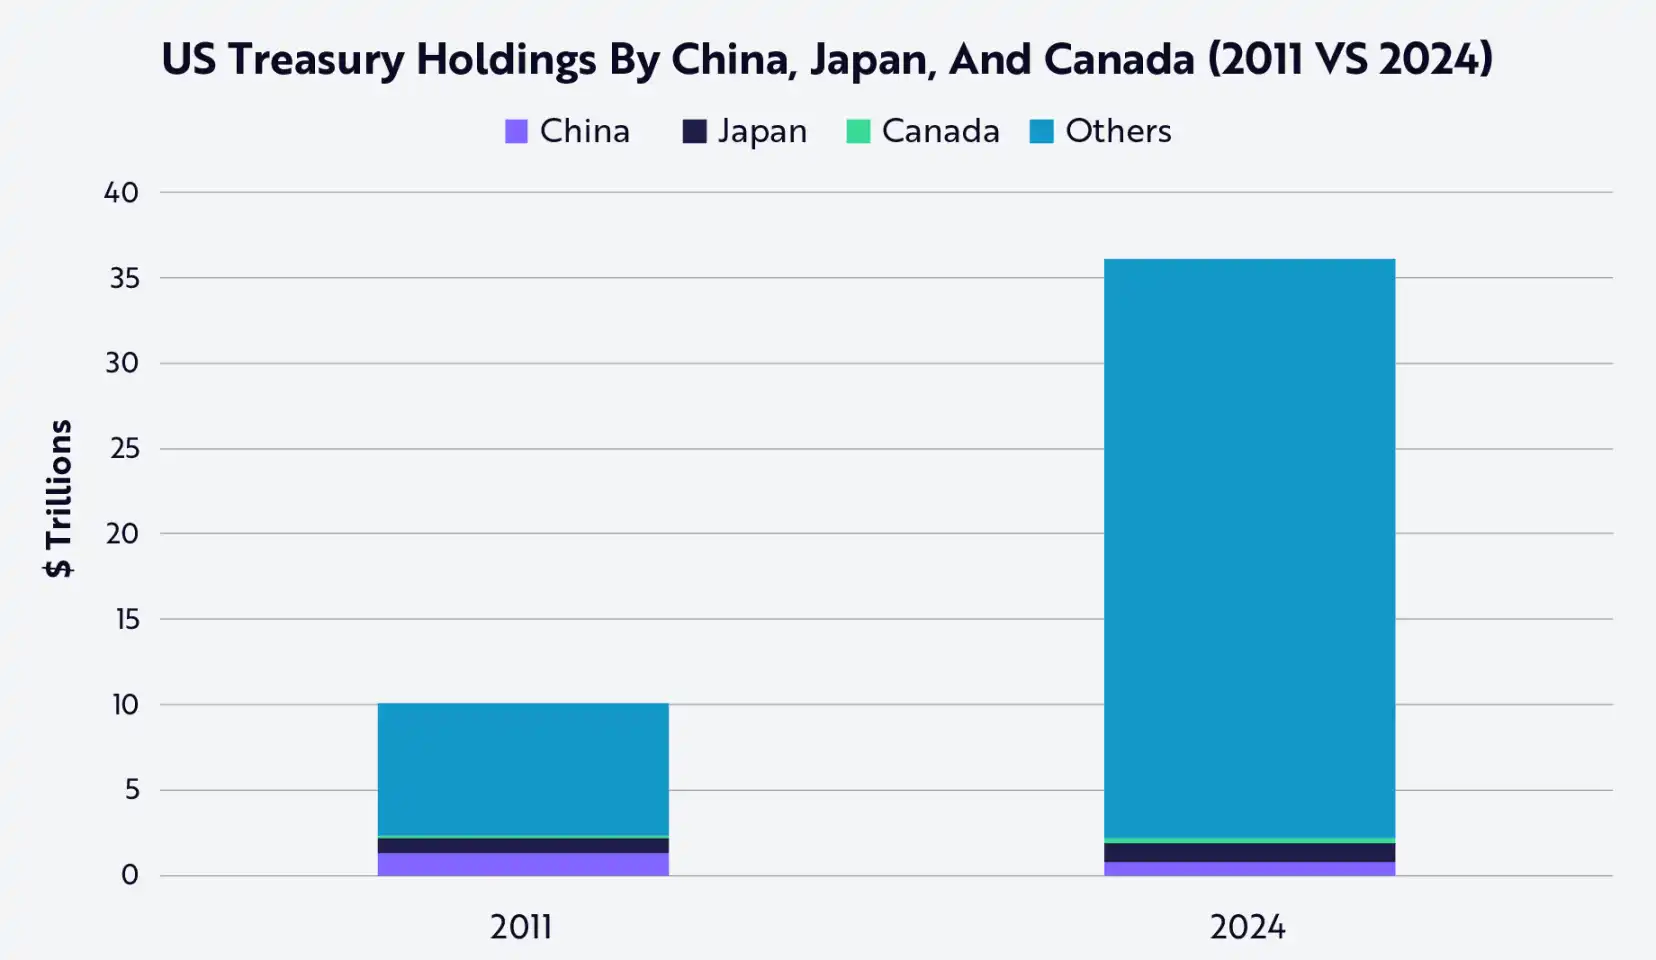
2011'de Çin, Japonya ve Kanada sırasıyla 10,1 trilyon dolarlık ABD borcunun %12,9'unu, %8,7'sini ve %1,43'ünü elinde tutuyordu ve toplamda %23'e ulaştı. Kasım 2024 itibarıyla, üç ülkenin 36 trilyon dolarlık ABD borcundaki varlıkları sırasıyla %2,14'e, %3,05'e ve %0,95'e düştü ve toplamda yaklaşık %6'ya ulaştı, aşağıdaki tablo ve grafikte gösterildiği gibi:
Veri kaynağı: ARK, 15 Mayıs 2025 itibarıyla
Aşağıda ayrıntılı olarak açıklandığı gibi, yaklaşık 13 yılda, ABD Hazine Bonolarının en büyük sahibinin elindeki varlıkların %23'ten %6'ya düştüğünü tekrarlamak önemlidir:
Veri kaynağı: ARK, 15 Mayıs 2025 itibarıyla
Ne oldu?
Tarihsel olarak Çin, her yıl elde ettiği büyük ticaret fazlaları sayesinde dolar biriktirmiş ve ABD Hazine Bonoları satın almıştır ve ana motivasyonu RMB'yi dolara karşı kontrol etmek ve ihracatı sürdürmek olabilir Rekabet gücü, Çin'in ekonomik büyümesi için kritik öneme sahiptir. Ancak son beş yılda Çin'in ticaret dengesizliği daraldı ve ABD Hazine Bonolarına olan talebi de azaldı. ABD-Çin ticaret verileri, ticaret açığının 2018'de 419,2 milyar dolardan 2024'te 295,4 milyar dolara düştüğünü, sadece altı yılda %29'dan fazla bir azalma olduğunu gösteriyor.
Jeopolitik değişiklikler bu eğilimi hızlandırdı. Ukrayna'daki savaşa yanıt olarak uygulanan yaptırımlar, Rusya'yı özellikle Çin olmak üzere alternatif ticaret ortaklarına daha fazla güvenmeye zorladı. Bugün, Rusya-Çin ticaretinin %92'si ruble ve yuan üzerinden gerçekleşiyor ve bu da dolarizasyonun ortadan kalkmasının açık bir işareti. Genel yapay zeka yarışı ile ilgili ulusal güvenlik yaptırımları da dahil olmak üzere ticaret gerginlikleri tırmanırken, Çinli politikacılar ABD doları tabanlı finansal hizmetlere ve menkul kıymetlere olan bağımlılıklarını azaltma baskısı altında.
Donald Trump, 2 Nisan 2025'te ticaret dengesizliklerini gidermek ve yerel sanayiyi desteklemek için kapsamlı tarifeler duyurarak bir "Kurtuluş Günü" töreni düzenledi:
· Küresel:Tüm ABD ithalatlarına %10 tarife
· Çin:%125 "karşılıklı" tarife ve fentanil politikasıyla ilgili %20 ek ücret dahil olmak üzere Çin mallarına %145 tarife
· Kanada ve Meksika:Her iki ülkeden ithalata %25 tarife, ham petrol ve doğal gaz gibi enerji ürünlerinde %10'a düşürüldü.
Çin, Trump'ın ilk döneminde yaptığı gibi yuanını devalüe etmezse, tarifeler Çin'in ABD'ye yaptığı ihracatı önemli ölçüde daha pahalı hale getirecek ve Çin'e diğer ticaret ortaklarına odaklanması için başka bir neden daha verecek. ASEAN, Orta Doğu ve BRICS, Çin'in giderek daha fazla yuan, yerel para birimleri veya emtialar üzerinden ticaret yaptığı pazarlar. Örneğin, Şanghay Uluslararası Enerji Borsası petrol işlemlerini RMB üzerinden gerçekleştiriyor ve Çin, Brezilya, Arjantin, Avustralya ve Güney Afrika gibi birçok hızlı büyüyen ekonominin en büyük ticaret ortağı haline geldi.
Japonya da kendi ekonomik ve demografik sorunlarıyla karşı karşıyadır ve bu durum Japonya Merkez Bankası'nı (BOJ) enflasyonist baskılara ve sıkılaşan işgücü piyasasına karşı daha şahin bir yaklaşım benimsemeye yöneltmiştir. Ocak 2025'te Japonya Merkez Bankası kısa vadeli faiz oranlarını 25 baz puan artırarak 2007'den bu yana en yüksek seviye olan %0,50'ye yükseltti ve enflasyonun %2 hedefine yaklaşması veya onu aşması halinde daha fazla faiz artışının mümkün olabileceğine dair ipuçları verdi.
Geçtiğimiz 30 yılda Japonya ile Amerika Birleşik Devletleri arasındaki genişleyen faiz oranı farkı büyük ölçekli bir carry trade'e yol açmıştır: yatırımcılar çok düşük yen oranlarından borç alıp daha yüksek getirili dolar cinsinden ABD Hazine Bonolarına yatırım yapmaktadır. Charles Schwab'a göre carry trade'in büyüklüğü 1 trilyon dolara ulaşmış olup Deutsche Bank ise bunun 20 trilyon dolar olduğunu söylüyor. Yatırımcılar döviz kuru risklerini döviz takasları ile dengeleyebilirlerse de, artan korunma maliyetleri net getiri avantajını aşındırıyor.
2024 yazında, carry trade aniden ve sert bir şekilde çözüldü ve bu durum birçok yatırımcının risklerini tam olarak dengelememiş olabileceğini gösteriyor. Japonya Merkez Bankası faiz oranlarını artırmaya devam ederse, carry trade'lerin cazibesi daha da azalacak ve Japon devlet tahvillerinin yerel yatırımcılar için cazibesi artacak, bu da ABD tahvillerinden fon çıkışını hızlandıracak.
Fed'in ABD Hazine Bonoları satın alması pek olası değil
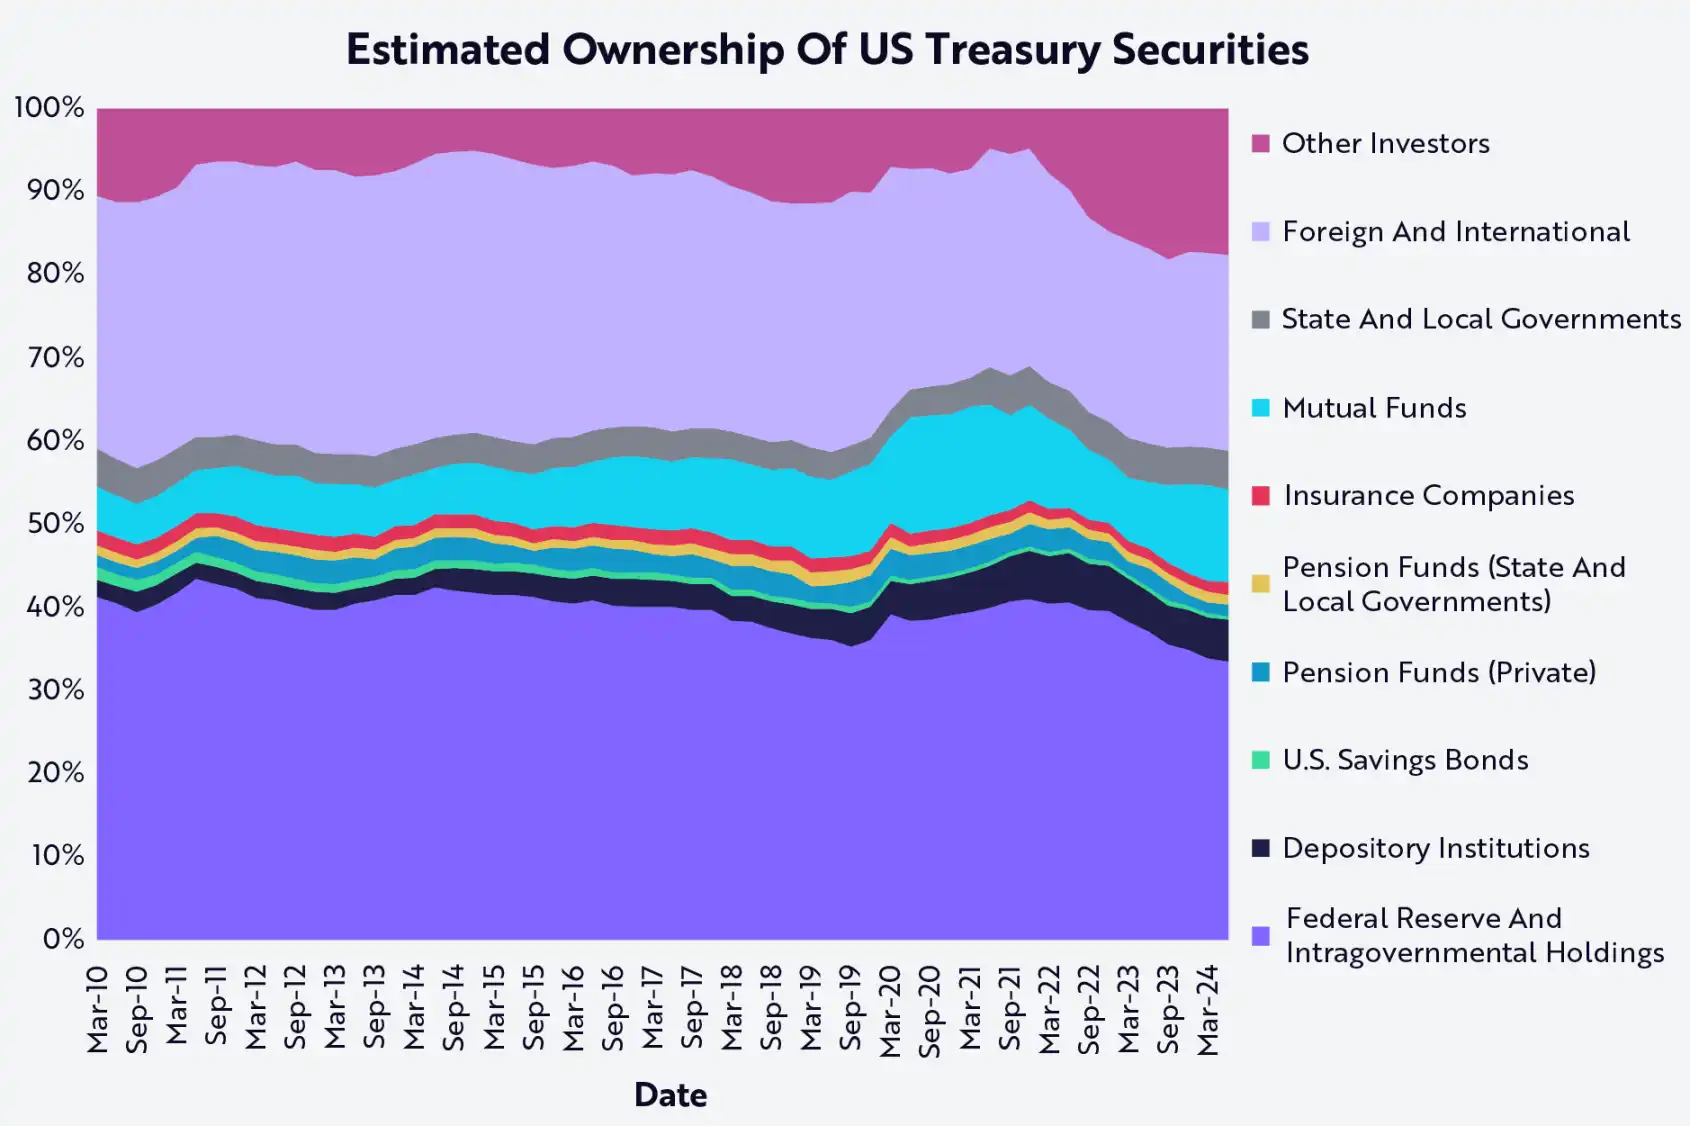
Şubat 2020'den Nisan 2022'ye kadar Fed'in bilançosu 4 trilyon dolardan 9 trilyon dolara çıktı ve Haziran 2024'te yaklaşık 7,3 trilyon dolarda sabitlendi. Bugün, niceliksel sıkılaşma, Fed'in ABD tahvillerinin alıcısından çok satıcısı olma ihtimalinin daha yüksek olduğunu gösteriyor.
Veri kaynağı: ARK, 28 Mayıs 2025 itibarıyla
Fed, bilançosunu niceliksel sıkılaştırma yoluyla küçültüyor ve vadesi dolan tahvillerin yeniden yatırım yapılmadan devredilmesine izin veriyor. Fed Hazine tahvillerini sattığında (veya vadesi dolan tahvillerden elde edilen geliri yeniden yatırmadığında), açık piyasa Hazine tahvillerinin arzını absorbe etmek zorunda kalıyor ve bu da diğer her şey eşit olduğunda tahvil fiyatlarını aşağı çekme ve getirileri artırma eğiliminde oluyor.
Fed'in 2025'te Hazine alımlarını yeniden başlatması pek olası değil. Başkan Powell 12 Şubat'ta "Merkez bankasının tahvil varlıklarını azaltmak için hala kat etmemiz gereken uzun bir yol var" diyerek piyasadaki likiditenin niceliksel sıkılaştırma sürecini yavaşlatacak kadar kötüleştiğine dair hiçbir işaret olmadığını açıkladı. Şubat sonu itibarıyla Fed her ay yaklaşık 25 milyar dolar Hazine tahvili ve 35 milyar dolar ipotek teminatlı tahvilin vadesinin dolmasına izin verdi.
Bu arada Kongre Bütçe Ofisi açığın 2025 mali yılında 1,9 trilyon dolara ulaşacağını ve GSYİH'nın yaklaşık %6,4'üne ulaşacağını öngörüyor. Önümüzdeki on yıl içinde kümülatif açık 20 trilyon dolara ulaşabilir; bu da ABD Hazine Bakanlığı'nın hükümet harcamalarını finanse etmek için her yıl en az 2 trilyon dolar tutarında kısa, orta ve uzun vadeli tahvil ihraç etmesi gerekeceği anlamına geliyor.
Trump yönetiminin uzun vadeli Hazine getirilerini düşürme taahhüdüne rağmen, enflasyonda ve gerçek büyümede önemli bir düşüş veya Hazinelere yönelik yeni talep kaynakları olmadığında oranların yükselme olasılığı daha yüksektir. Hazinelerin en büyük sahiplerinin talebi düşmeye devam ederken ve tarife savaşı ticaret ortaklarını Hazinelere olan bağımlılıklarını önemli ölçüde azaltmaya zorlarken, arzdaki artış tahvil yatırımcılarını bunaltabilir.
Tether ve Circle Çin ve Japonya'dan bayrağı devralıp Hazinelere olan talebi artırabilir mi?
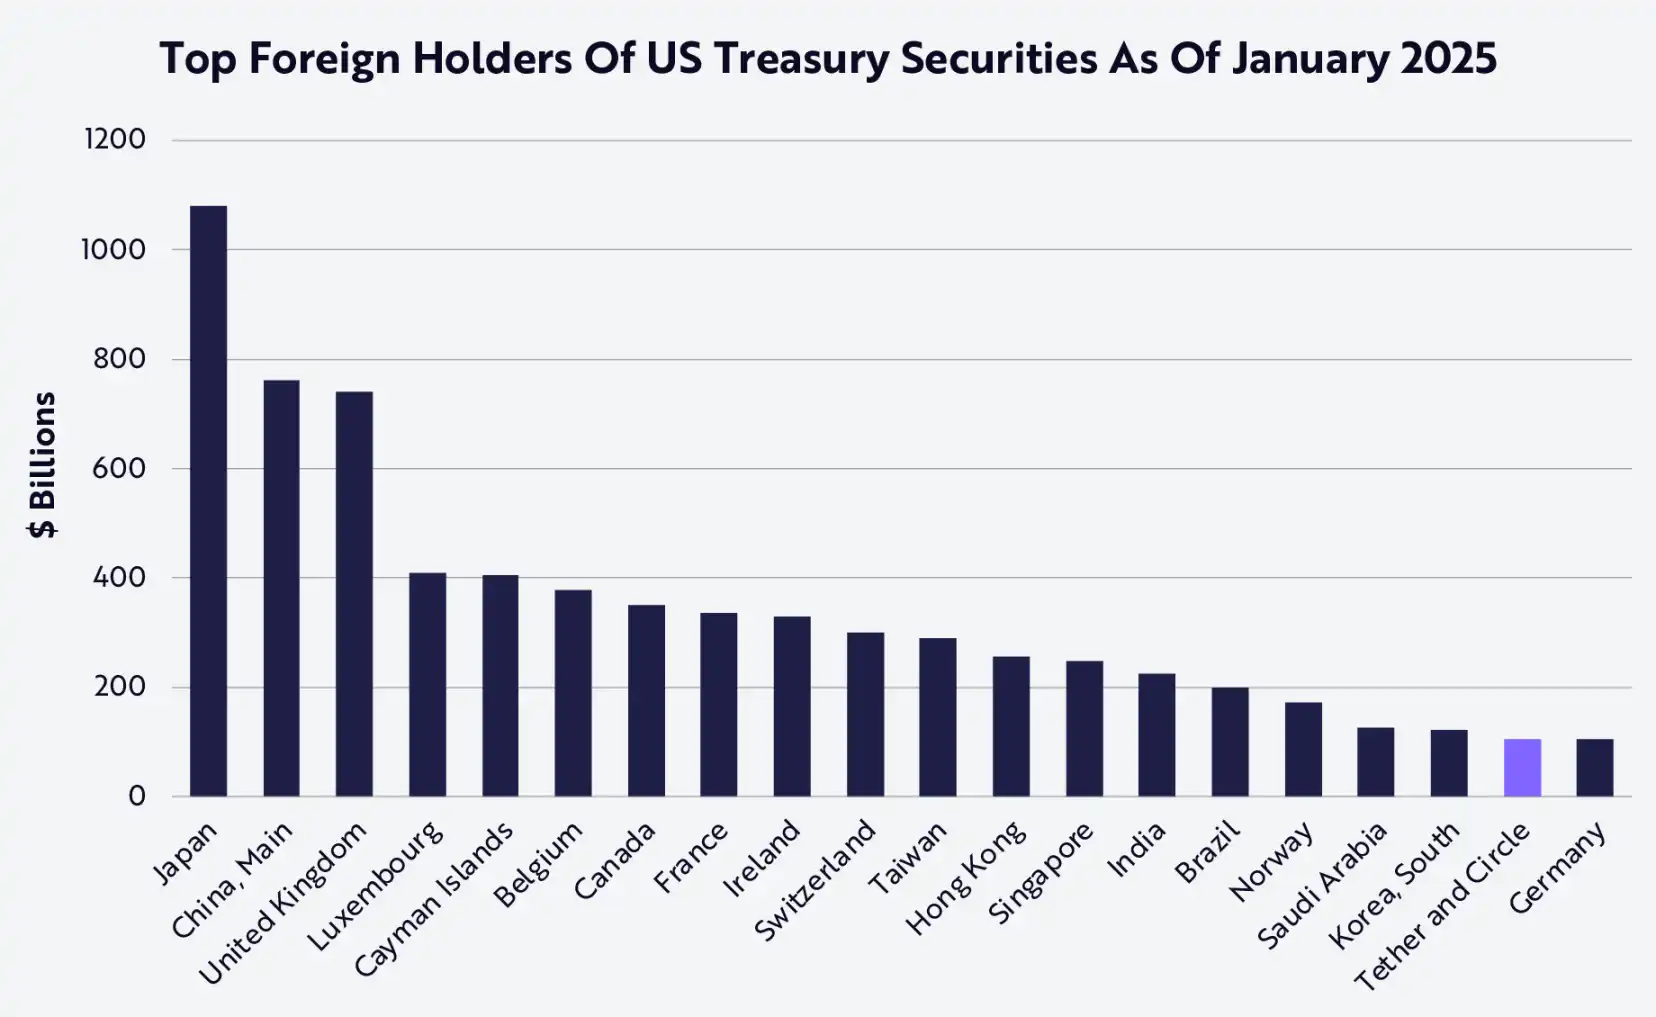
Biden yönetiminin dijital varlıklara yönelik olumsuz tutumuna rağmen, stablecoin piyasası son birkaç yıldır yükselmeye devam etti. Dalgalı kripto para piyasasının ortasında, sabit para ihraç edenler sessizce ABD Hazine tahvillerinin dünyanın en büyük sahiplerinden biri haline geldi, aşağıda gösterildiği gibi:
Veri kaynağı: ARK, 15 Mayıs 2025 itibarıyla
31 Ocak 2025'te, Tether'in yıllık denetim raporu 2024 için şaşırtıcı mali sonuçları ortaya koydu: 13,7 milyar dolar tam yıl karı, sadece dördüncü çeyrekte kazanılan 6 milyar dolar. Ayrıca, şirket dördüncü çeyrekte 23 milyar dolar sabit para, USDT ihraç etti ve yıl için toplam ihraç miktarını 45 milyar dolara çıkardı. Mart 2025'teki son şeffaflık raporuna göre, Tether şu anda 98 milyar dolarlık ABD Hazine bonosu tutuyor.
Bu arada, Ocak ayı sonu itibarıyla, ikinci en büyük sabit para birimi ihraççısı Circle, 22 milyar dolardan fazla ABD Hazine bonosu tutuyordu. Tether ve Circle, Güney Kore'nin ardından ancak Almanya'nın önünde, ABD Hazine bonolarının 18. en büyük sahibidir. 2024'e daha yakından bakıldığında, Tether ABD Hazine bonolarının yedinci en büyük alıcısıdır (İngiltere ve Singapur'dan sonra), en büyük satıcılar ise Çin ve Japonya'dır.
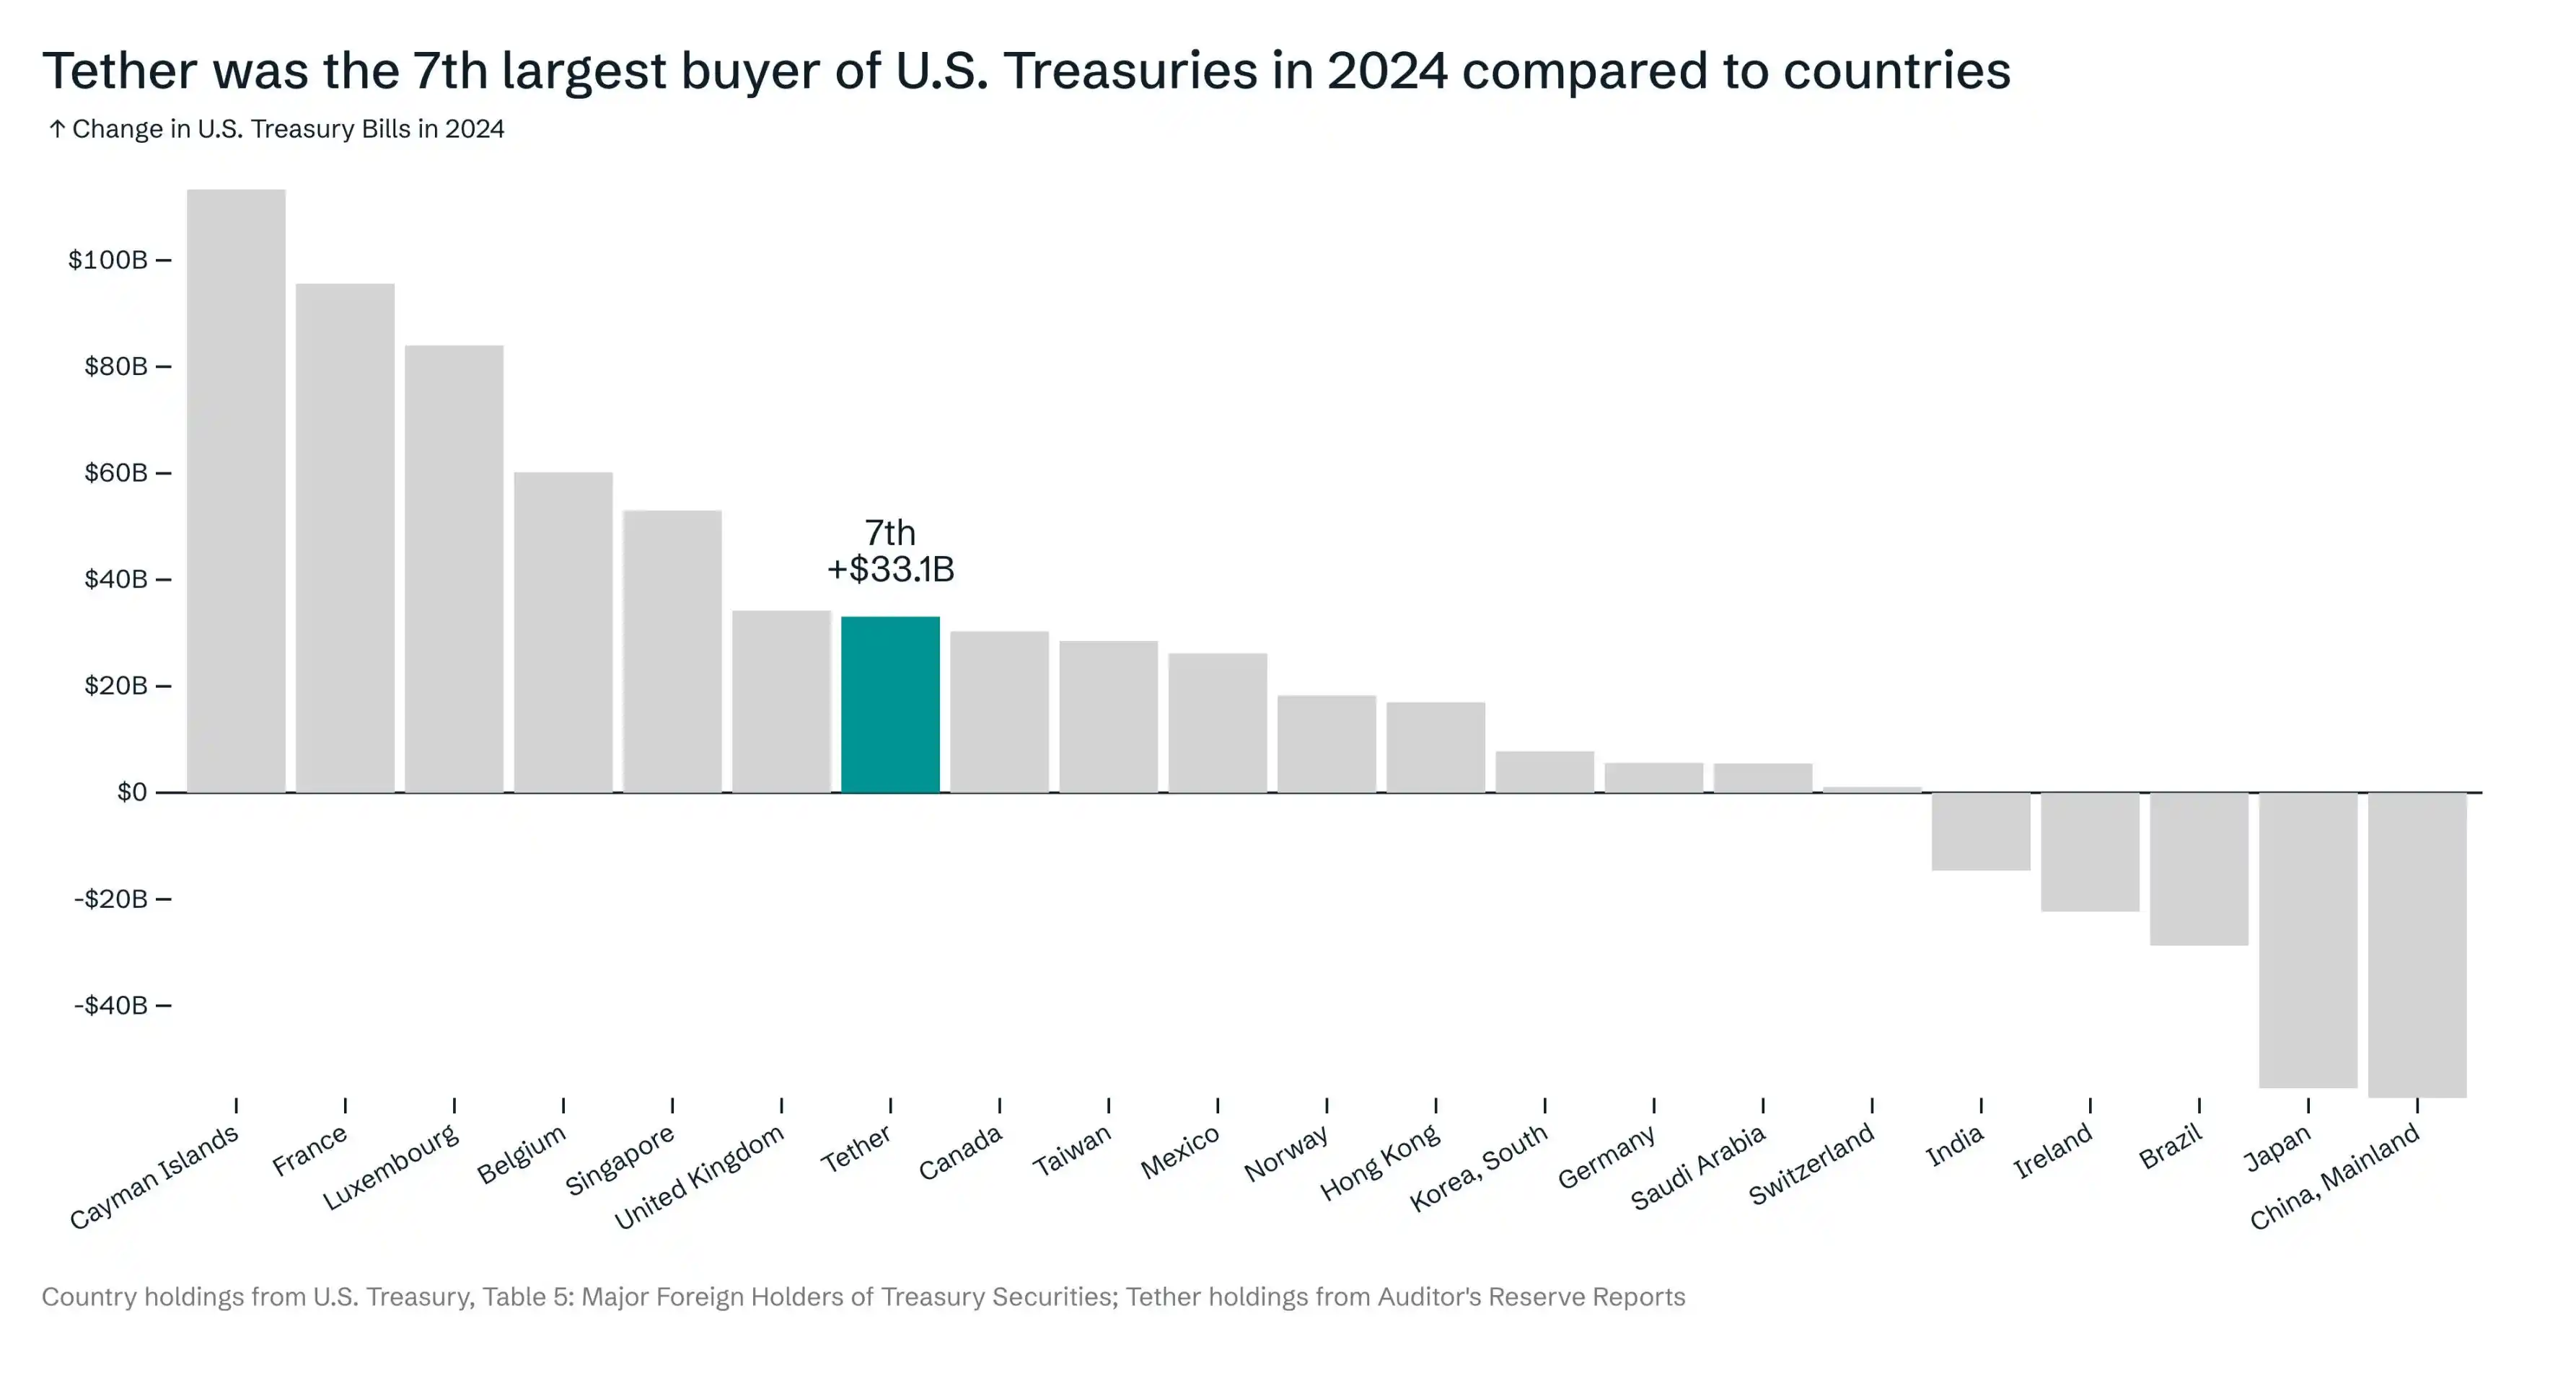
Veri kaynağı: Ardoino 2025, 15 Mayıs 2025 itibarıyla
Mevcut ihraç oranına göre, yıl sonuna kadar dört veya beş ülkeyi geçme yolunda olduklarını düşünüyoruz. ARK'nın Büyük Fikirleri 2025'te, toplam sabit coin arzının 2030 yılına kadar 1,4 trilyon dolara ulaşabileceğini tahmin ediyoruz. Tether ve Circle mevcut pazar paylarını ve ABD Hazine Tahvilleri tahsislerini korurlarsa, Çin'in mevcut 772 milyar dolarlık varlıklarına yakın ve yalnızca Çin ve Japonya'nın gerisinde, 660 milyar dolardan fazla ABD Hazine Tahviline sahip olabilirler.
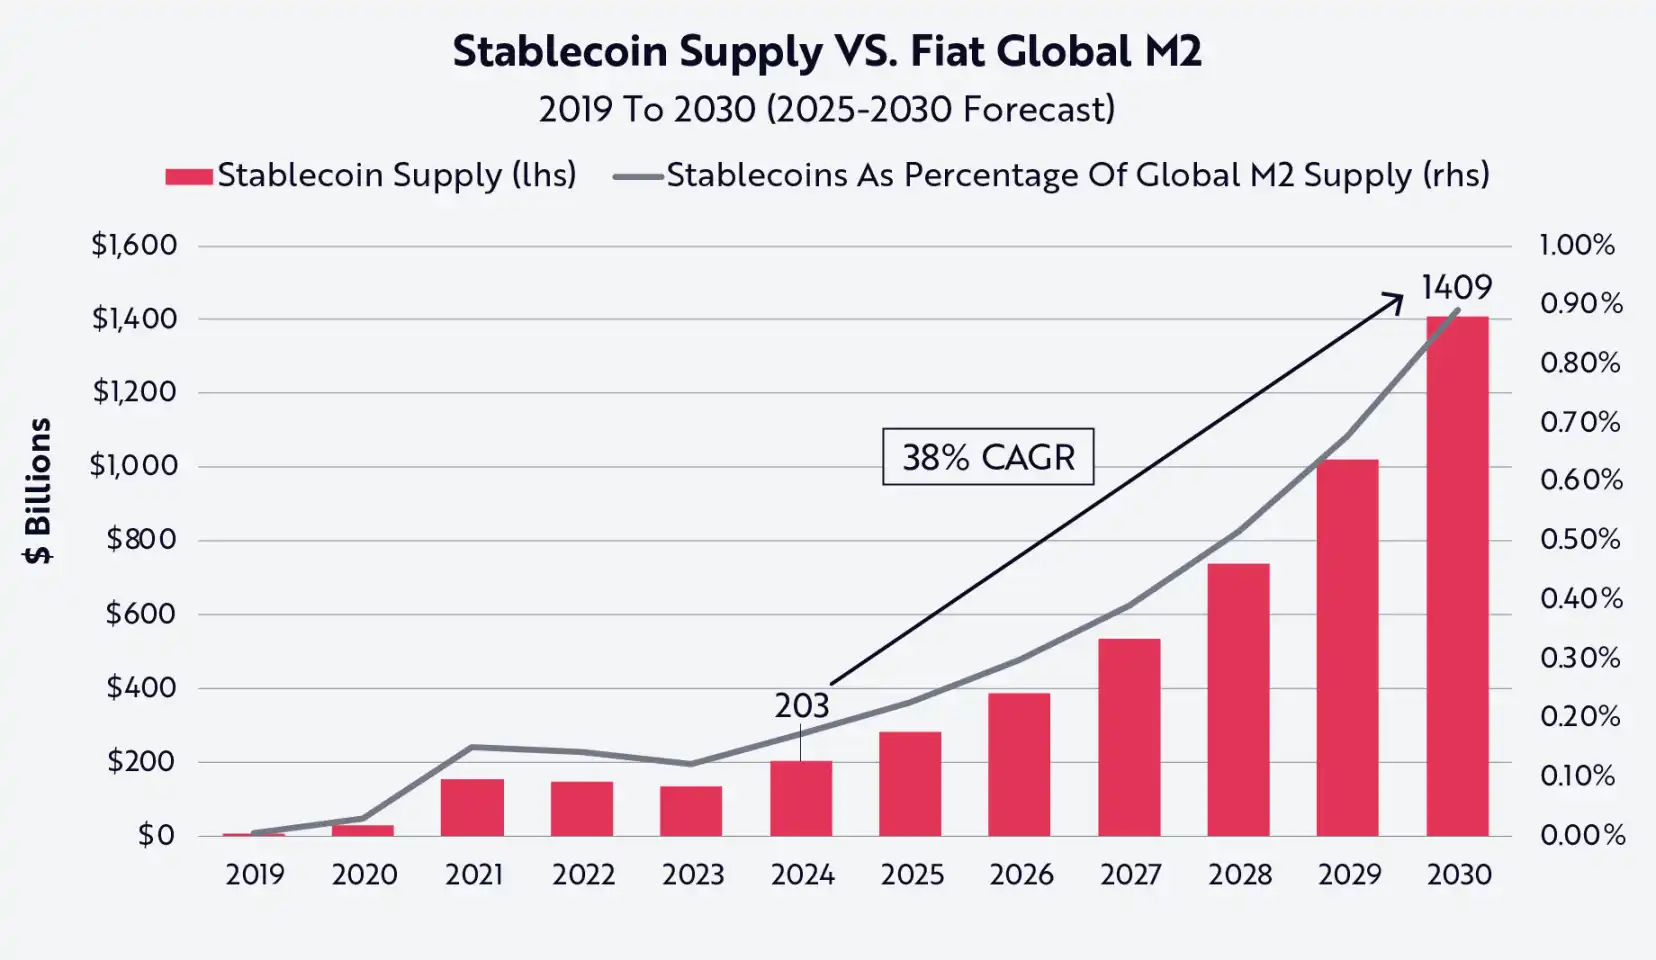
Kaynak: ARK, 31 Aralık 2024 itibarıyla veriler
Açıkçası, Tether, Circle ve daha geniş stablecoin endüstrisi önümüzdeki yıllarda ABD Hazine Bonoları için en büyük talep kaynaklarından birini yaratabilir ve potansiyel olarak 2030 yılına kadar en büyük tutucular olarak Çin ve Japonya'nın yerini alabilir. Eğer öyleyse, stablecoin endüstrisi uzun vadeli ABD faiz oranlarını düşürme hedefine önemli bir katkıda bulunabilir.
Stablecoin'ler dolarizasyonun etkisini telafi edebilir
Dolarizasyonun karşıtı hareketin iki hedefi vardır:
1. Doların, özellikle fatura para birimi olarak, dünya rezerv para birimi konumundan çıkarılması;
2. Ticaret fazlası fonlarının ABD Hazine Bonolarına akmasını önlemek.
Dolar bazlı ticareti değiştirme çabaları gelişmekte olan piyasalarda bir miktar ilerleme kaydetmiş olsa da, diğer bölgelerde sınırlı bir başarı elde ettiler. Ukrayna'daki savaş ve Rusya'ya uygulanan yaptırımlar, Moskova'nın BRICS'in (Brezilya, Rusya, Hindistan, Çin, Güney Afrika) SWIFT ağını atlayıp alternatif para birimleri ve sistemleri benimsemesi yönündeki çabalarını hızlandırdı. Grup, ittifakı güçlendirmek ve yeni bir finansal düzeni teşvik etmek amacıyla BRICS+'a (Etiyopya, İran, Suudi Arabistan ve Birleşik Arap Emirlikleri dahil) genişledi. Putin, 2024'te dolar dışı işlemleri daha da kolaylaştırmayı amaçlayan önerilen bir "BRICS Köprüsü" uluslararası ödeme çerçevesi başlattı, ancak girişim diğer üye ülkeler tarafından coşkuyla karşılanmadı ve uygulanabilirliği ve uygulanması sorgulandı.
Bu arada, BRICS ve diğer gelişmekte olan ekonomiler arasında, Hindistan, Çin, Brezilya ve Malezya arasındaki son anlaşma gibi, yerel para birimlerinde ikili ticaret anlaşmaları giderek daha yaygın hale geliyor. Rusya'nın savaşla ilgili yaptırımlara verdiği yanıt, yaklaşık 50 yıl önce doların küresel petrol satışları için ana para birimi olarak konumunu sağlamlaştıran petro-dolar anlaşmasının sonunu işaret etti. Oilprice.com'a göre, 2023'ün sonunda küresel petrol işlemlerinin %20'si diğer para birimlerinde gerçekleştirildi, ancak bu gelirler genellikle tekrar dolara çevriliyor.
Dolarizasyondan kurtulma yönündeki birçok girişim sınırlı bir başarıya ulaşmış olsa da, göz ardı edilemeyecek acı bir gerçek var: Amerika Birleşik Devletleri artık yalnızca GSYİH açısından dünyanın en büyük ekonomisi değil. Suudi Arabistan, BAE, Mısır, İran ve Etiyopya'nın eklenmesiyle BRICS+ grubunun 2024'teki toplam GSYİH'si 29,8 trilyon dolara ulaşacak ve bu rakam 29,2 trilyon dolar olan ABD'nin hemen önünde yer alacak.
Geçtiğimiz yirmi yılda trend açıktı: BRICS+ ekonomileri G7'den önemli ölçüde daha hızlı büyüdü ve tüm işaretler bu değişimin devam edeceğini gösteriyor. Stablecoin'ler, gelişen küresel finans ortamında benzersiz bir konuma sahiptir. Kısa vadeli ABD Hazine Bonoları için en likit, verimli ve kullanıcı dostu "sarmalayıcılar" olup, dolarizasyonun önündeki iki büyük engeli etkili bir şekilde ele alıyorlar: küresel işlemlerde doların hakimiyetini korurken ABD Hazine Bonolarına olan talebin devam etmesini sağlamak.
Başka bir deyişle, Arjantin, Türkiye veya Nijerya vatandaşları USDT veya USDC gibi bir stablecoin satın aldığında, her ikisi de doları tercih edilen para birimi olarak güçlendiriyor ve kısa vadeli ABD Hazine Bonolarına talep yaratıyor. Stablecoinler böylece ABD Hazine Bonoları için bir Truva Atı haline geldi ve dünya çapındaki kullanıcılardan onlara olan talebin devam etmesini (veya hatta artmasını) sağladı.
Petrodolar anlaşması resmi olarak geçen yıl sona ermiş olsa da, benzer zımni anlaşmalar halihazırda yapım aşamasında ve önümüzdeki on yıllarda da aynı derecede kritik olabilir. Birisi ABD dışında Bitcoin, Ethereum veya diğer dijital varlıkları satın almak isterse, ABD doları dünyanın en likit borsalarının çoğunda tercih edilen para birimi olmaya devam ediyor. Bu finansal hendek beş yıldan uzun süredir yerinde: USD sabit paraları (özellikle USDT), Binance, OKX, Upbit, Bybit ve Bithumb gibi büyük Asya borsalarında birincil işlem çifti olmuştur.
Örneğin, dünyanın en büyük kripto ticaret platformu olan Binance'i ele alalım. Rezerv kanıtı, müşterilerin 166 milyar dolarlık bir token bakiyesinden 34 milyar dolardan fazla USDT ve 6 milyar dolardan fazla USDC tuttuğunu gösteriyor. ABD doları cinsinden olan BTC, ETH ve SOL gibi kripto para işlemleri, denizaşırı ülkelerde USDC ve USDT'ye yönelik büyük bir talep yarattı.
İnternet'in yerel dolar altyapısı olarak stabilcoin'ler ortaya çıkıyor
Ekim 2024 itibarıyla Tether, 330 milyondan fazla zincir içi cüzdan ve hesabın USDT tuttuğunu, bunların 86 milyonunun Binance ve OKX gibi merkezi ticaret platformlarında tutulduğunu bildirdi. Toplamda yaklaşık 416 milyon cüzdan bir şekilde USDT ile etkileşime giriyor. Tether şu anda toplam stabilcoin pazar payının %70'ine sahip. Bildirilen yaklaşık 400 milyon adresi göz önüne alındığında, dünya çapında stabilcoin tutan adres sayısının 570 milyona yakın olduğunu tahmin etmek makul.
Ancak, bireyler ve işletmeler sıklıkla birden fazla cüzdan kullanır ve birçok adres, birçok kullanıcıdan gelen fonları tek bir adreste toplayan borsalara veya kurumlara aittir. Chainalysis 2024 raporuna göre, adreslerin yaklaşık %30-%40'ı bireysel kullanıcılara aittir, bu da dünya çapında stablecoin tutan bireylerin sayısının 170 milyon ile 230 milyon arasında olduğu anlamına gelir; bu, diğer mevcut verilerle tutarlı bir tahmindir. Örneğin, her ay yaklaşık 40 milyon cüzdanın aktif olduğunu ve dünya çapında yaklaşık 600 milyon kişinin kripto para tuttuğunu biliyoruz.
Bu bağlamda, ilginç bir istatistik, stablecoin sahiplerinin sayısını geleneksel ABD doları sahipleriyle (kağıt para/nakit ve banka hesaplarındaki dolarlar dahil) karşılaştırmaktır:
· Kağıt Dolarlar: 2022 itibarıyla dolaşımda yaklaşık 2,3 trilyon ABD doları var ve bunun tahmini %50'si yurtdışında tutuluyor. Kişi başına 1.000 ABD doları ile dünya çapında yaklaşık 1 milyar kişi fiziksel ABD doları nakit tutuyor.
· Elektronik Dolarlar: Uluslararası Ödemeler Bankası (BIS), bankalar arası işlemler dahil olmak üzere sınır ötesi ABD doları yükümlülüklerinin 12 trilyon ABD dolarına ulaştığını bildiriyor. Bunun dörtte birinin hane halkları tarafından tutulduğunu varsayarsak, bu 3,2 trilyon ABD doları bireysel ABD doları mevduatı anlamına geliyor. Ortalama 5.000 ABD doları bakiye ile dünya çapında yaklaşık 640 milyon kişi ABD doları banka mevduatı tutuyor.
Dijital ABD doları tutan kişilerin yarısının aynı zamanda nakit ABD doları tuttuğunu varsayarsak, yaklaşık 320 milyon kişi örtüşüyor.
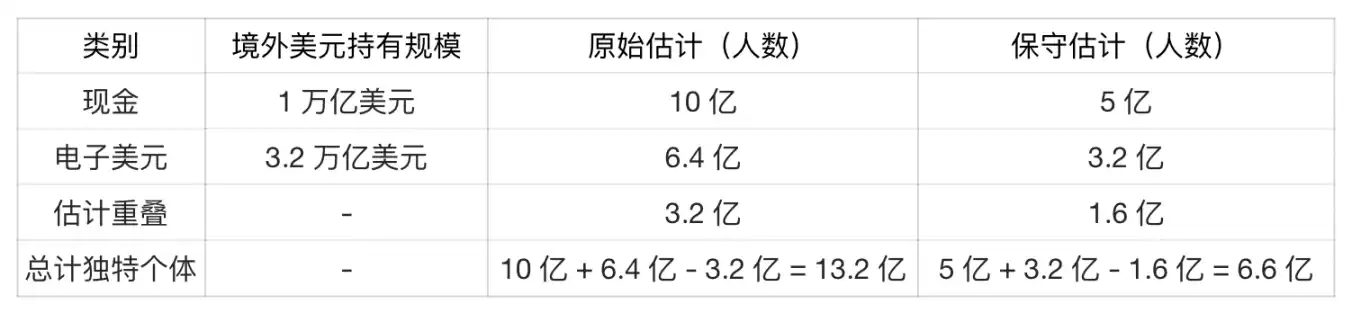
Veri kaynağı: ARK, 31 Aralık 2024 itibarıyla
Sadece beş yıldan biraz fazla bir sürede, stablecoin'ler dünya çapında yaklaşık 200 milyon kullanıcıya ulaşarak, ABD'de ikamet etmeyen dolar sahiplerinin toplam sayısının %15-20'sini oluşturdu. ABD dolarının yüzyıllardır dolaşımda olduğu düşünüldüğünde bu inanılmaz bir başarıdır. USDT'nin gelişmekte olan piyasalardaki güçlü etkisi ve arz açısından en büyük stablecoin olma konumu göz önüne alındığında, USDT sahiplerinin kağıt dolar ve ABD doları hesaplarıyla düşük örtüşme ile net yeni dolar sahiplerinin büyük bir oranını oluşturduğunu varsayabiliriz.
Yanlış anlaşılıp eleştirilseler de, stablecoin'ler FTX ve LUNA'nın çöküşünden sonra dramatik bir dönüşüm geçirdi. Aslında, Trump yönetimi, yeni kripto para "çarı" ve birçok kanun koyucu, ABD Hazine Bonoları için sürekli bir talep yaratarak ABD dolarının küresel hakimiyetini etkili bir şekilde güçlendiren stratejik varlıklar olarak stablecoin'leri övüyor. Sonuç olarak, Tether, Circle ve tüm stablecoin endüstrisi, ABD hükümetinin en güvenilir ve dayanıklı finansal müttefiklerinden biri haline gelebilir, doların küresel ticaret pozisyonunu sağlamlaştırırken ABD borcuna uzun vadeli destek sağlayabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




