



Arca, Circle'ı "kripto kampına ihanet etmekle" suçladı: IPO şöleni neden sadece Wall Street'i kayırıyor?
Orijinal başlık: Circle IPO, Kripto Ethosunun Antitezidir
Orijinal yazar: Jeff Dorman, Arca Baş Yatırım Sorumlusu
Orijinal çeviri: Yuliya, PANews
Editörün notu: USDC sabit parasının ihraççısı olarak Circle'ın IPO'su, kripto endüstrisinin ana akım finansa doğru ilerlemesi için önemli bir dönüm noktası olmalıydı, ancak ihraç süreci kripto çevresinde yaygın bir tartışmaya neden oldu. Bu makalede, Arca Baş Yatırım Sorumlusu Jeff Dorman, Circle'ın geleneksel finans kuruluşlarını tercih etmesini ve IPO yerleştirmelerinde kripto yerli katılımcılarını ihmal etmesini bir görgü tanığı perspektifinden sert bir şekilde eleştirdi ve bunu, kripto endüstrisinin temel kavramı olan "uyumlu çıkarlar"ın geleneksel IPO sisteminde neden tekrar tekrar saptırıldığını araştırmak için kullandı. Aşağıda PANews'in çevirdiği orijinal makale yer almaktadır.
USDC stablecoin'in arkasındaki şirket olan Circle, geçen hafta halka arzını tamamladı ve hisseleri hisse başına 31 dolardan (başlangıçta beklenen 24-26 dolarlık aralıktan daha yüksek) fiyatlandırdı. İlk gün kapanış fiyatı 84 dolardı ve haftanın sonunda hisse senedi 107 doların üzerine çıktı. Yatırım bankalarının bu halka arzı kötü bir şekilde yanlış fiyatlandırdığını söylemek abartı olmaz. Wall Street'in kripto varlıklar, özellikle de stablecoin'ler konusunda hevesli olduğunu söylemek abartı olmaz.
CRCL konusunda iyimser olmanın nedenleri:
· Bu, stablecoin büyümesine odaklanan ilk ve tek halka açık yatırım hedefidir ve yatırımcıların yedi yıldır beklediği bir fırsattır (Arca dahil).
· Stablecoin piyasasının yönetim altındaki varlıkların 1 trilyon doların üzerine çıkması bekleniyor ve bu tek başına iyi bir yatırım hikayesi oluşturmaya yeter.
· USDC'nin şu anda yönetim altındaki varlıkları 60 milyar dolardır ve yıllık büyüme oranı %91'dir.
CRCL'yi açığa satmanın nedenleri:
· Bu, tamamen faiz oranlarına dayanan ve tüm gelirinin faiz gelirinden geldiği bir iş modelidir;
· Circle, ihraç aracı olarak Coinbase'e güveniyor ve Coinbase faiz gelirinin yaklaşık yarısını alıyor;
· Circle ayrıca, Circle ve Tether ile rekabet etmek için stablecoin pazarına girmeye çalışan birçok banka ile ortaklıkları olan BlackRock'a da güveniyor;
· Şirketin son 3,5 yılda neredeyse hiç gelir ve kazanç büyümesi olmadı (her ne kadar FAVÖK yıllık %60 büyümüş olsa da);
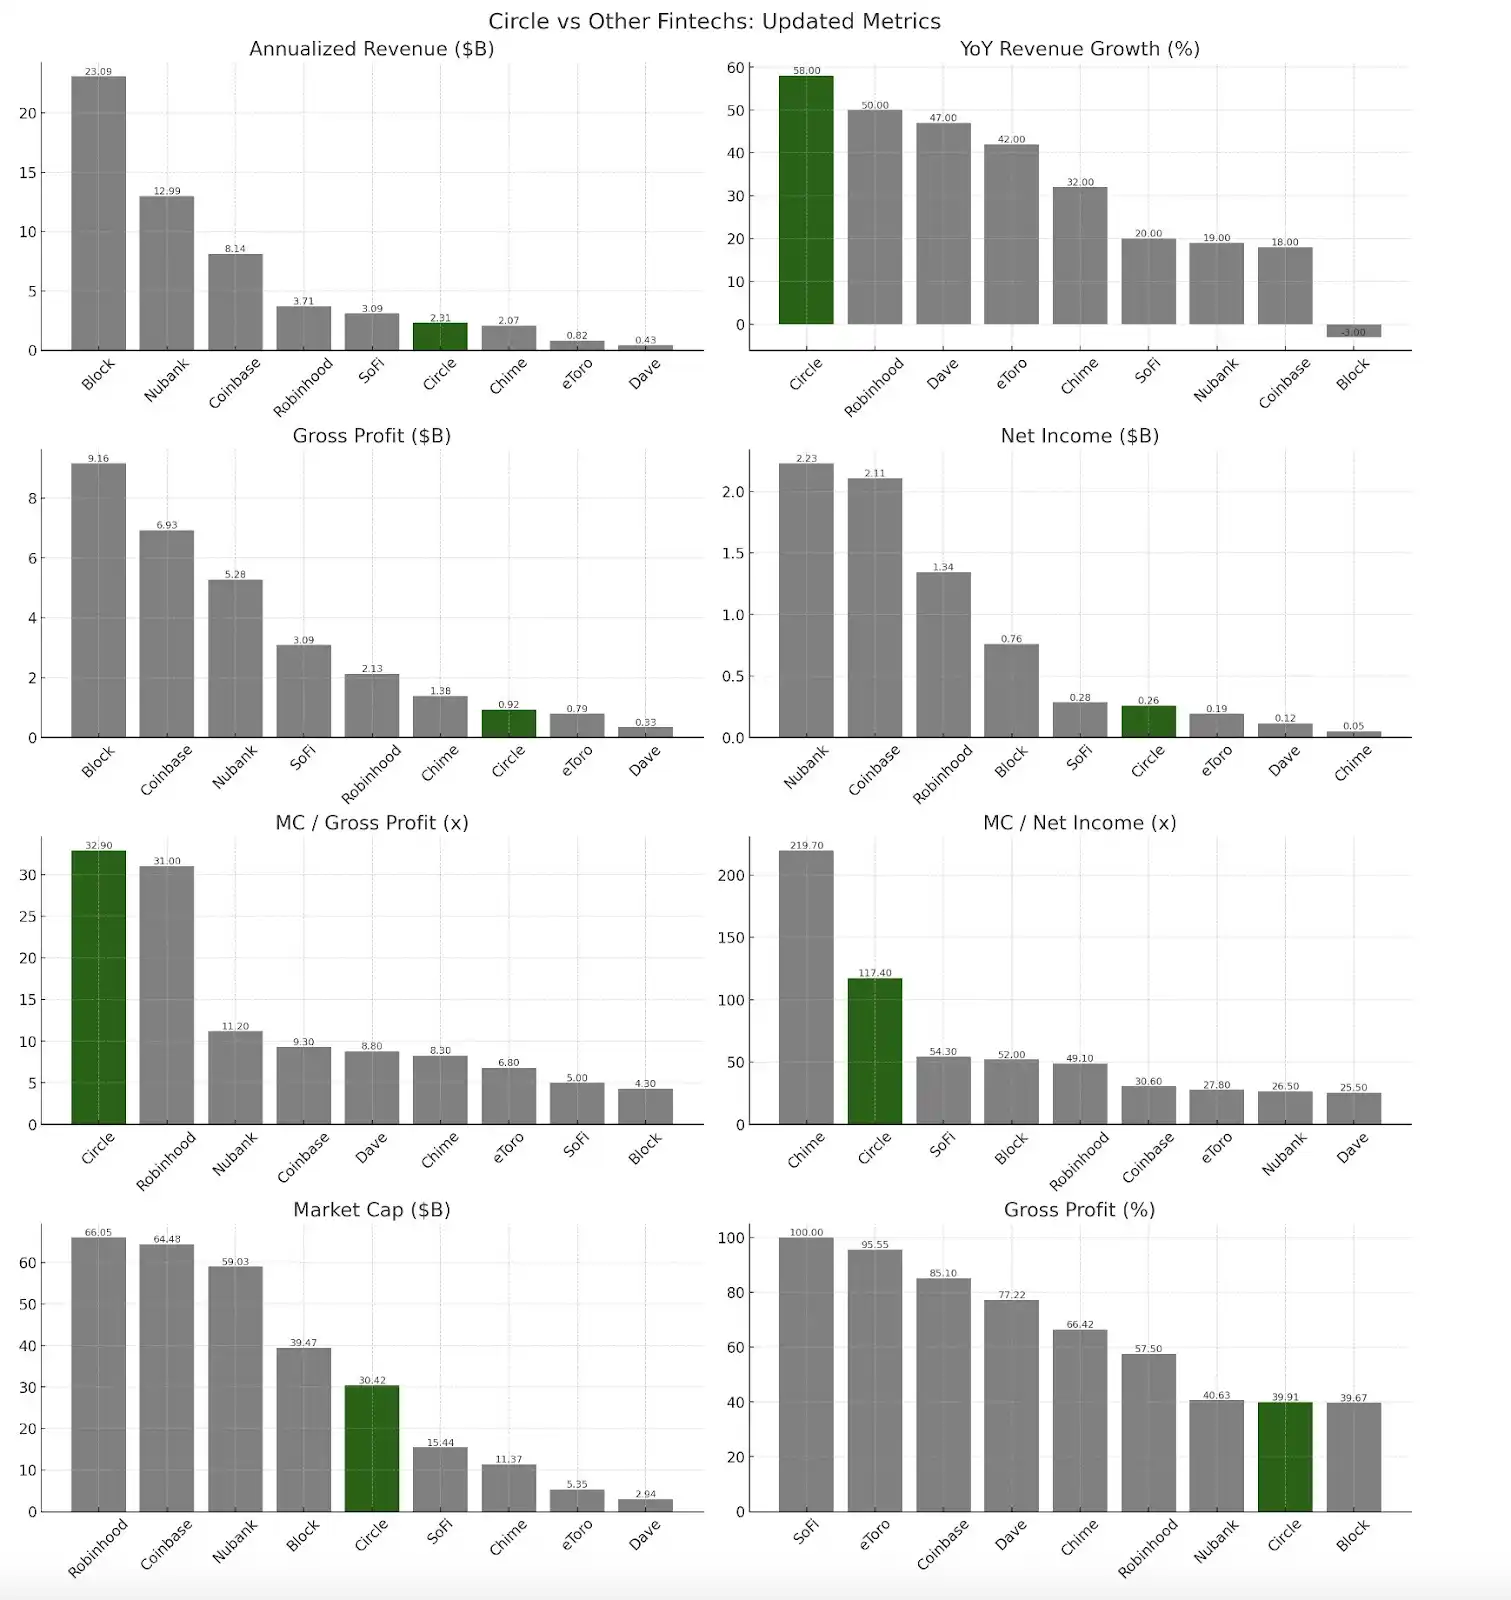
· 107$'lık mevcut hisse fiyatı, aşağıdaki değerleme ölçütleriyle aşırı değerlidir:
· ~30x brüt kâr;
· ~110x kazanç;
· ~59x düzeltilmiş FAVÖK. (2025'in 1. çeyreğine kadar yıllıklandırılmış)
Circle CEO'su Jeremy Allaire'e açık mektubum hakkında
Birçoğunuz gönderdiğim tweet'i ve ardından Circle CEO'su Jeremy Allaire'e yazdığım açık mektubun haber kapsamını görmüş olabilirsiniz. Tweet'te bazı sert ifadeler vardı ve Arca'nın resmi pozisyonunu temsil etmediği için bunları sildim. Ancak, belirttiğim temel noktaların arkasında durduğumu açıkça belirtmek istiyorum.
Bence Circle, IPO tahsis süreci sırasında kripto yerel fonlar yerine geleneksel finans kuruluşlarına (TradFi) hisse tahsis ederek büyük bir hata yaptı. Bu kararın ardındaki örtük mesajdan sorumlu tutulmalılar.
Birçok kripto fonu ve şirketiyle iletişim kurduk, bunların arasında USDC'nin erken dönem kullanıcıları ve destekçileri (Arca'nın kendisi dahil) da var ve bunlardan bazılarının IPO aracıları JPM ve Citibank ile Arca'dan daha yakın ilişkileri var. Bu sektör liderlerinden çok az tahsis aldıkları veya hiç tahsis almadıkları yönünde net geri bildirimler aldık, bu da Circle'ın geleneksel Wall Street finans kuruluşlarını kayırdığı ve kripto yerel destekçilerini görmezden geldiği gerçeğini daha da doğruluyor.
Bu IPO tahsisinde adil muamele gören herhangi bir kripto yerel kuruluş bulamadım. Bu durum basitçe gülünçtür ve Circle'ın son derece dar görüşlü bir davranış biçimini göstermektedir.
Neden öfkeliyim? Duygular yüzünden değil, prensipler yüzünden
Beni tanıyan veya Arca'ya yatırım yapmış olan kişiler, duygusal bir yatırımcı olmadığımı bilir. Aksine, iyi veya kötü zamanlarda her zaman rasyonel kalırım ve kişisel duygulardan ziyade yatırım mantığına odaklanırım. Ancak kripto endüstrisinin gelişimini "doğru" bir şekilde teşvik etmek ve dürüstlük prensiplerine uymak söz konusu olduğunda, son derece tutkuluyum ve duygusal olarak yatırım yapıyorum.
2018'deki kuruluşundan bu yana Arca, kripto endüstrisinin ön saflarında yer almış, bu endüstriyi savunmuş ve onun için mücadele etmiştir. Kötü yönetilen ve yatırımcıların veya müşterilerin çıkarlarına zarar veren bazı kripto şirketlerine karşı hak davaları başlatıp kazanarak çok zaman harcadık. Birçok kişi token sahiplerinin hiçbir hakkı olmadığını düşünüyordu. Biz bu yanlış anlaşılmayı ortadan kaldırdık ve bu süreçte itibarımızı kaybetme riskine girdik, ancak buna değdiğini düşünüyoruz.
Arkadaşlarımız veya ortaklarımızla çok rahatsız edici konuşmalar yapmak anlamına gelse bile, sektörde dolandırıcılık ve suistimal olduğuna inandığımız şeyleri ifşa ediyoruz. Buna değer. Ayrıca, kripto endüstrisini yanlış anladıkları ve yanlış sınıflandırdıkları için geleneksel finans sektörünü birçok kez alenen eleştirdik - örneğin tüm token'ları bir araya getirip aralarındaki önemli farklılıkları görmezden gelmek gibi.
Ayrıca, sektördeki bazı şirketlerin, kendi çıkarları için anlatıyı kasıtlı olarak çarpıttıklarını ve onlarla birlikte büyüyen akranlarına zarar verdiklerini de belirttik. Ayrıca, hatalarımız konusunda her zaman dürüst olduk ve bunu yapmaya devam edeceğimize söz verdik. Kripto teknolojisinin artıları ve eksileri konusunda dünyayı eğitmek için hiçbir çabadan kaçınmıyoruz ve yatırımcıların ve kullanıcıların medya veya diğer güvenilmez kuruluşlar tarafından yanıltılmak yerine gerçeklere dayalı bilinçli kararlar almasını sağlamayı amaçlıyoruz.
Sonuç olarak, kripto endüstrisinin her türlüsünün gelişimini destekliyoruz. Yanlış anlaşılsın veya anlaşılmasın, dolandırıcılığı ifşa etmek, kötü elmaları ifşa etmek ve kötü kararları ortaya çıkarmak için sesimizi kullanmanın her zaman bizim sorumluluğumuz olduğuna inanıyoruz - uzun vadede tüm endüstriyi daha güçlü ve sağlıklı hale getirme hedefiyle. Bu sefer, Jeremy Allaire ve Circle'a karşı bir Vatandaş Tutuklama Emri çıkarıyoruz - eylemleriniz kriptonun orijinal amacına aykırıdır.
Ben bir idealist değilim, sadece "önce müşteri"ye inanıyorum
Ben saf bir idealist değilim. Müşterilerinizi zengin ettiğinizde şirketinizin doğal olarak başarılı olacağına içtenlikle inanıyorum. Binance, Hyperliquid ve hatta Axie Infinity gibi projelere bakın, zorluklarla karşı karşıya kalsalar bile kurucuları, çalışanları, müşterileri ve yatırımcıları oldukça memnun kalıyor. Neden? Tek kelimeyle: "Uyum".
Bu yeni bir kavram değil. 2018'de, Arca'nın henüz bir web sitesi bile yokken, borsadaki çıkarların uyumsuzluğundan bahsetmiştim. 2020'de, Airbnb ve DoorDash'i halka arzlarının finansal temettülerini paylaşmadıkları için eleştirmiştim. Ayrıca, yatırımcıları eğitmek için yatırım bankası desteği olmaması gibi riskler de olsa, Coinbase'in doğrudan listeleme yoluyla hisse senedi çıkarma girişimini de yazmıştım.
Son sekiz yılımı, token'ların şimdiye kadar yaratılmış en büyük sermaye oluşumu ve kullanıcı büyüme mekanizması olduğunu savunarak geçirdim çünkü anında tüm tarafları uyumlu hale getiriyor ve müşterileri temel kullanıcılara ve marka savunucularına dönüştürüyor. Ancak Circle bu IPO ile müşterilerini tamamen ve bilerek görmezden geldi.
Arca'nın Circle ile Yıllardır Süren İlişkisi — Bu IPO Yerleştirmesinin Neden Bir Tokat Olduğu
Diğer fonlar adına konuşamam (birçoğu Arca'nın yanında durup bu IPO tahsisinin adaletsizliğine öfkesini dile getirse de) ancak Arca adına açıkça konuşabilirim.
Arca, yaklaşık on yıldır Circle müşterisi ve ortağıdır. USDC henüz tanınmamışken ve neredeyse sıfır varlık yönetimi altındayken platformumuzu destek olmak için kullandık. USDC'yi ve tüm stablecoin alanını, tüm endüstriyi bir "şaka" olarak adlandıranlara karşı savunduk.
Ticaret ve operasyon ekiplerimiz Circle ekibiyle sıkı bir şekilde çalıştı, yanlarında durdu ve ürün testleri, optimizasyon önerileri ve büyük krizler (Mart 2023'teki bankacılık krizi ve USDC depegging olayı gibi) konusunda pratik yardım sağladı.
Bu IPO'da yalnızca çok küçük bir tahsis oranı aldık. Bu sonuç, yüzümüze tokat gibi çarptı. Arca gibi kripto şirketleri son sekiz yılı atlattı. Bu sektör, birbirini destekleyen ve birlikte ilerleyen insanlarla ve şirketlerle dolu. Müşterilerinize bir IPO aracılığıyla fayda sağlama fırsatınız olduğunda, böylece getirilerini ve yönetim altındaki varlıklarını artırarak - ki bu da sonunda sektöre geri dönecektir - bu açıkça doğru bir seçim olmalıdır.
Kripto sektöründe halihazırda derinlemesine yer alan ve sektöre yatırım yapmaya devam eden fonları neden ödüllendirmiyorsunuz? Bu fonlar iyi getiriler elde ederse, daha fazla fon toplayabilir ve kripto ekosistemine tekrar yatırım yapabilirler. Bu sektör için erdemli bir döngü değil mi? Ancak Circle tam tersini yaptı.
Davranışları kripto ruhuna tamamen aykırıdır
Bu sefer Circle, token ihraç ederek veya bir tür faiz bağlayıcı mekanizma oluşturarak kullanıcılara minnettarlığını ifade etmedi ve uzun vadeli kazan-kazan sonuçları elde etmedi. Bunun yerine, IPO hisselerini cömertçe geleneksel finans alanındaki yatırım fonlarına ve hedge fonlarına tahsis etti. Bu kurumlar muhtemelen prospektüsü bile okumamış, dijital cüzdanları yoktu ve Circle'ın ürünlerini gerçekten kullanmayacaklardı. Sadece hızlı bir şekilde para kazanmak istiyorlar.
Bana kızanlara şunu da söylemek istiyorum:
"Siz Arca, ücretsiz airdrop'lar almak isteyen ve sadece ürünü kullandıkları için fayda elde etmeleri gerektiğini düşünen kripto kullanıcıları gibisiniz!"
C: Bu yarı doğru yarı yanlış. Gerçekten de, yukarıda belirtilen "müşteriler ödüllendirilmeli" kavramına katılıyoruz. İşletmenin büyümesi üzerinde doğrudan etkisi olan herhangi bir müşteri, ne kadar büyük veya küçük olursa olsun, bir şekilde ödüllendirilmelidir.
DoorDash sürücüleri ve müşterileri DASH hisseleri almalıydı; Airbnb ev sahipleri ve misafirleri ABNB hisseleri almalıydı; Amazon Prime üyeleri ve tüccarları AMZN hisseleri almalıydı... liste uzayıp gidiyor. Ancak bir IPO ile bir airdrop arasındaki farklardan biri, herkesle aynı fiyatı ödemeye istekli olmamızdır. Airdrop'lar genellikle ücretsiz olarak verilir. Daha da önemlisi, airdrop tahsisleri genellikle algoritmik formüllere dayanır, şeffaftır ve otomatiktir; IPO tahsisleri ise manuel bir işlemdir ve Circle kimin ne kadar alacağı konusunda tam kontrole sahiptir.
"Citi ve JPMorgan'ı suçlamalısınız, Circle'ı değil!"
C: Bu tamamen yanlış. Sermaye piyasalarında yatırım bankacısıydım ve tüccardım. Yaklaşık on yıldır sendika masasında çalışıyorum ve tüm sürecin nasıl işlediğini biliyorum. Gerçekten de yatırım bankaları piyasa talebi yaratmaktan, fiyatlandırmaktan ve kurumsal yatırımcılardan ilk faizi toplamaktan sorumludur. Ancak tahsis listesi ve oran hakkındaki nihai karar sponsor (yani Circle) tarafından verilir.
Circle bu anlaşmanın müşterisidir ve Citi ve JPM gibi baş teminatçılara yüksek ücretler öder ve son sözü söyleme hakkına sahiptir. Tüm emirleri görüntüleme hakkına sahiptir ve kimin ne kadar alacağını doğrudan kontrol edebilirler. Teminatçıyla ilişkiniz ne kadar iyi olursa olsun, ihraççının yöneticileriyle doğrudan ilişkiniz kadar önemli değildir.
Bu arada, Arca'nın hisse senetleri, tahviller ve imtiyazlı hisse senetleri gibi geleneksel varlıklarla işlem yapma ölçeği, diğer çoğu kripto fonundan daha büyük olabilir. Hatta 2022'de dönüştürülebilir tahvil ihraç etmekte zorluk çektiğinde Galaxy'ye (GLXY) yardım ettik ve fon toplamayı tamamlamasına yardımcı olmak için abonelik kotasını üç katına çıkardık (baş teminatçı Citi'ydi ve o zamanlar Arca'yı övüyorlardı).
Ancak buna rağmen, büyük yatırım bankaları tahsis sürecinde küçük kripto fonlarına öncelik vermiyor. Bu nedenle - bu tahsisin sorumluluğu Circle'dadır, sigortacılarda değil. Circle, ihmalkarlık, yetersiz yönetim veya daha büyük olasılıkla kasıtlı olarak kripto fonlarının ihtiyaçlarını görmezden gelmeyi seçti.
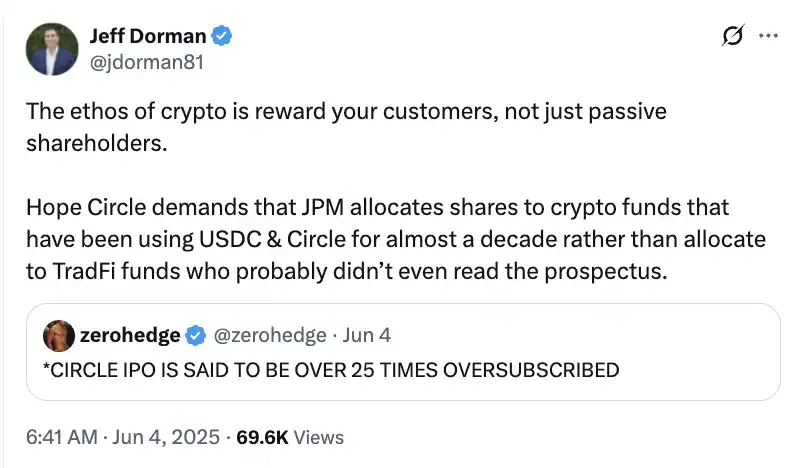
"IPO 25 kat fazla talep gördü - herkesin tahsis oranları sıkıştırıldı!"
C: Bu tamamen doğru değil. Unutmayın, bu Circle'ın ikinci IPO girişimi. (İlk kez başarısız oldular ve sonunda geri çekilmek zorunda kaldılar.) Bu IPO, bu yılın Nisan ayında roadshow'da ilk başladığında çeşitli nedenlerle aslında iyi gitmedi - ticaret tarifesi gerginlikleri nedeniyle makro piyasa zayıflığı,
Circle'ın karlılık eksikliği ve faiz oranlarına ve ortaklara olan bağımlılığı da birçok soruyu gündeme getirdi. Anlaşma ilk aşamalarda zordu ve fiyatlandırmanın sonuna doğru aniden popüler oldu. Neden? Çünkü piyasa, hisse senedinin listelemeden sonra yükselme olasılığının olduğunu fark etmeye başladı, bu nedenle çok sayıda yatırımcı son dakikada çılgınca büyük emirler verdi.
IPO emir mekanizması bir "kedi-fare" oyunudur. Daha büyük bir pay almak için birçok yatırımcı, sonunda tatmin edici bir orana bahse girerek, aslında istediklerinden çok daha yüksek bir emir verir. Arca gibi erken alıcılar, tüm emir defteri oluşturulmadan önce gerçek abonelik ihtiyaçlarını bildirdiler ve biz de hissemizi talep üzerine almalıydık. Ancak bu operasyonda tamamen dışlandık.
Sözde "25 kat fazla abonelik" başlığı muhtemelen gerçek adaleti yansıtmayan nihai veriler üzerine bir "maskeleme"dir.
"Şikayet etmeyi bırakın—bu sadece ekşi üzüm!"
C: Evet, bu makalenin tüm amacı bu. Circle'ın halka arz yerleşiminin geleceği ve USDC'nin benimsenmesi üzerinde bir etkisi olup olmayacağı henüz bilinmiyor. Ancak Circle'ın büyüme temettülerini paylaşmayı seçtiği yatırımcıların hangileri olduğunu görmek için yaklaşan 13F dosyasını (ABD SEC tarafından açıklanan kurumsal hisse senedi sahipliği raporu) sabırsızlıkla bekliyoruz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




