



Halka açık şirketlerin hepsi kripto varlık satın alıyor, peki gerçekte kim para kazanıyor?
Orijinal Başlık: Gerçekler ve Efsaneler: Kripto Hazine Şirketleri Hakkındaki Gerçekler
Orijinal Yazar: Jeff Dorman, CFA
Orijinal Derleyici: TechFlow
Kripto Hazine Şirketleri: Gerçekler ve Yanlış Anlamalar
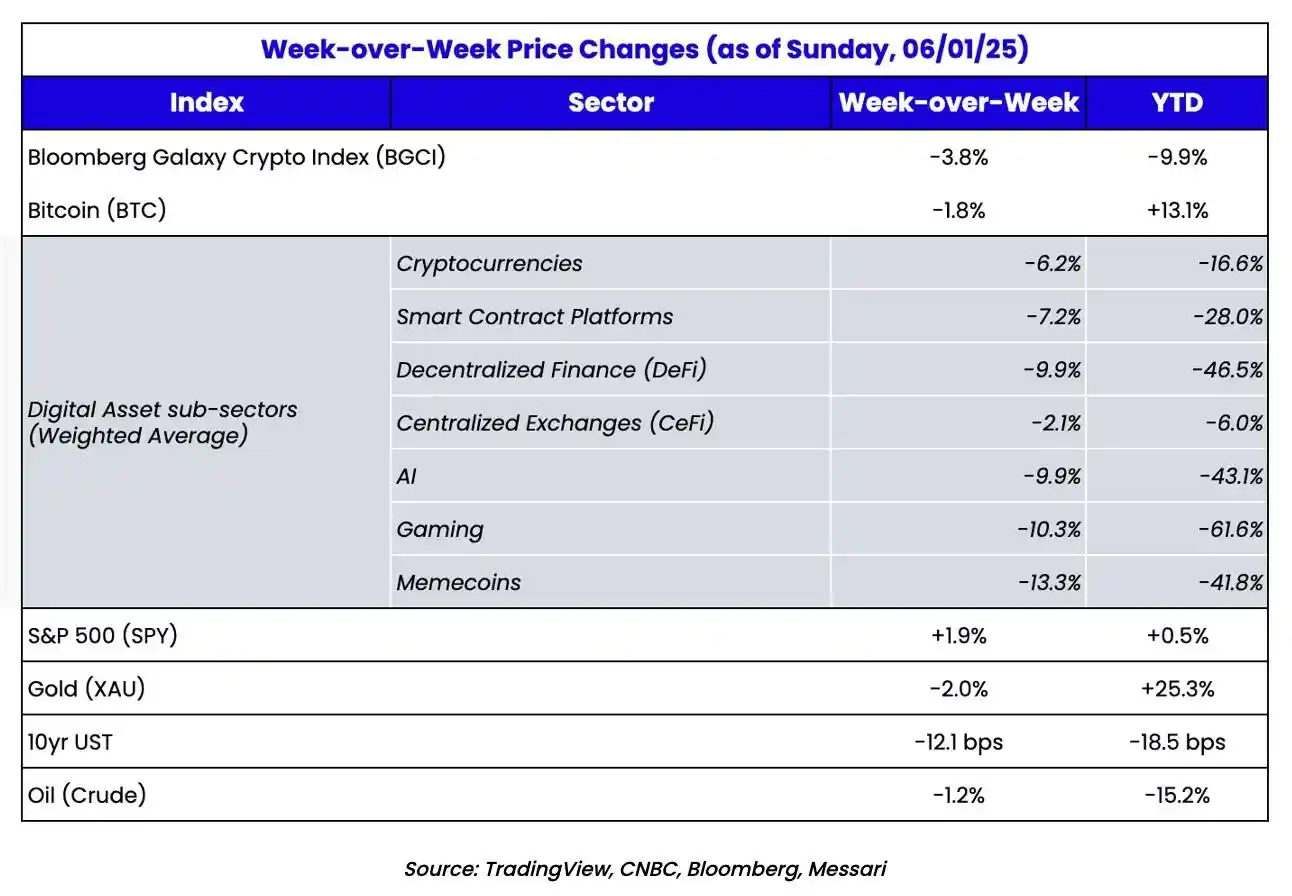
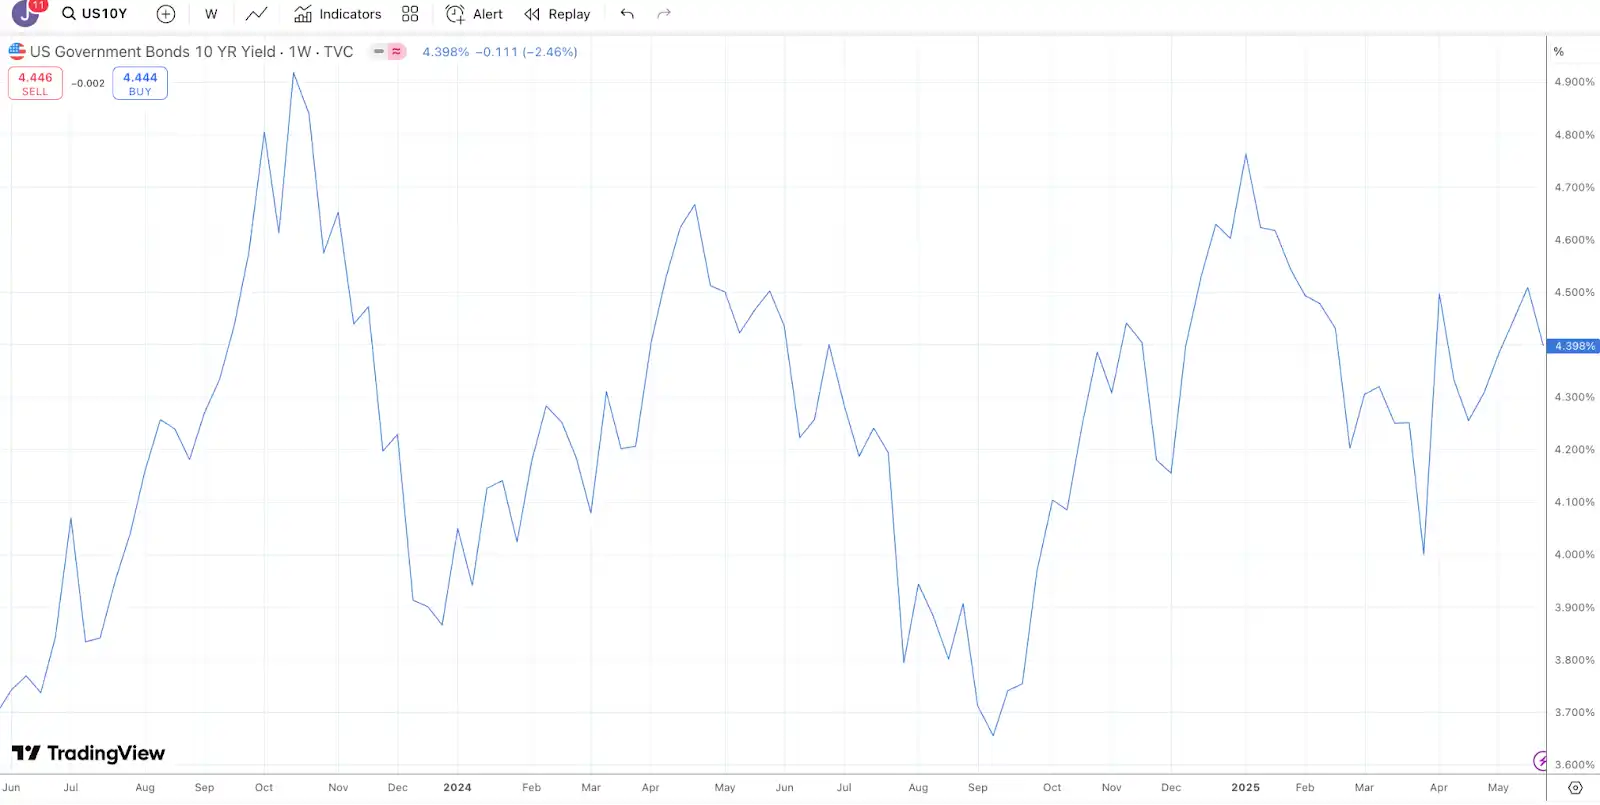
Altı hafta üst üste artış kaydeden Bloomberg Galaxy Kripto Endeksi (BGCI) sonunda geçen hafta geri çekilirken, hisse senetleri ve ABD Hazineleri yükseldi. ABD Hazine piyasasının "arızası" hakkında bitmek bilmeyen tartışmalara rağmen, ABD 10 yıllık Hazine getirisinin son iki yılda aslında 100 baz puanlık bir aralıkta dalgalandığını belirtmekte fayda var; bu da anlatının yönlendirdiği gerçeklerin tipik bir örneğidir.
Anlatılardan bahsetmişken, Bitcoin ve diğer dijital varlıkları satın alan ABD'li halka açık şirketlerin sayısının artması şüphesiz piyasada sıcak bir konu. Ancak her zamanki gibi, bu eğilime birçok yanlış anlama da eşlik ediyor. Bu nedenle, bu yeni dijital varlık alıcılarının ardındaki gerçekleri ve mitleri çözmek için elimizden gelenin en iyisini yapacağız.
Bazı insanlar bu şirketlere "Bitcoin Hazine Şirketleri" derken, diğerleri onlara DAT (Dijital Varlık Hazine Şirketleri) diyor. İsimleri ne olursa olsun, bu şirketler esasen dijital varlıkları tutmak için kullanılan yeni kabuk şirketlerdir. Bu, orijinal Bitcoin Hazine Şirketlerinden farklıdır. Son beş yıldır, bazı halka açık şirketlerin çeşitli nedenlerle bilançolarına Bitcoin eklemesi olgusunu tartışıyoruz.
Bu şirketler birkaç kategoriye ayrılabilir:
Bazıları, Tesla ve Block (eski adıyla Square) gibi geçici olarak Bitcoin tutan normal şirketlerdir;
Bazıları, Coinbase ve Galaxy gibi, bu varlıkları doğal olarak ana işleri aracılığıyla tutan kripto yerel şirketlerdir;
Ve bazıları, temel işi Bitcoin tutmak olan Bitcoin madenciliği şirketleridir.
Bu şirketlerin bilançolarındaki Bitcoin büyümesini takip etmek kolaydır ve hatta bazen hisse senedi fiyatlarını bile yükseltir. Ancak çoğu durumda, Bitcoin varlıkları temel işlerini gölgelemez. Ayrıca, yakın zamana kadar Finansal Muhasebe Standartları Kurulu'nun (FASB) Bitcoin tutmaya ilişkin muhasebe standartları, hisse başına kazanç (EPS) açısından yukarı yönlü faydadan çok daha fazla aşağı yönlü risk oluşturuyordu.
Bunun yerine, bu şirketler genellikle Bitcoin fiyatı üzerinde sınırlı bir etkiye sahiptir çünkü açık pazardan büyük miktarda Bitcoin satın alma eğiliminde değillerdir. Çoğu şirket sadece günlük işleriyle Bitcoin biriktirir ve Bitcoin satın alanlar için satın alımlar nispeten küçüktür.
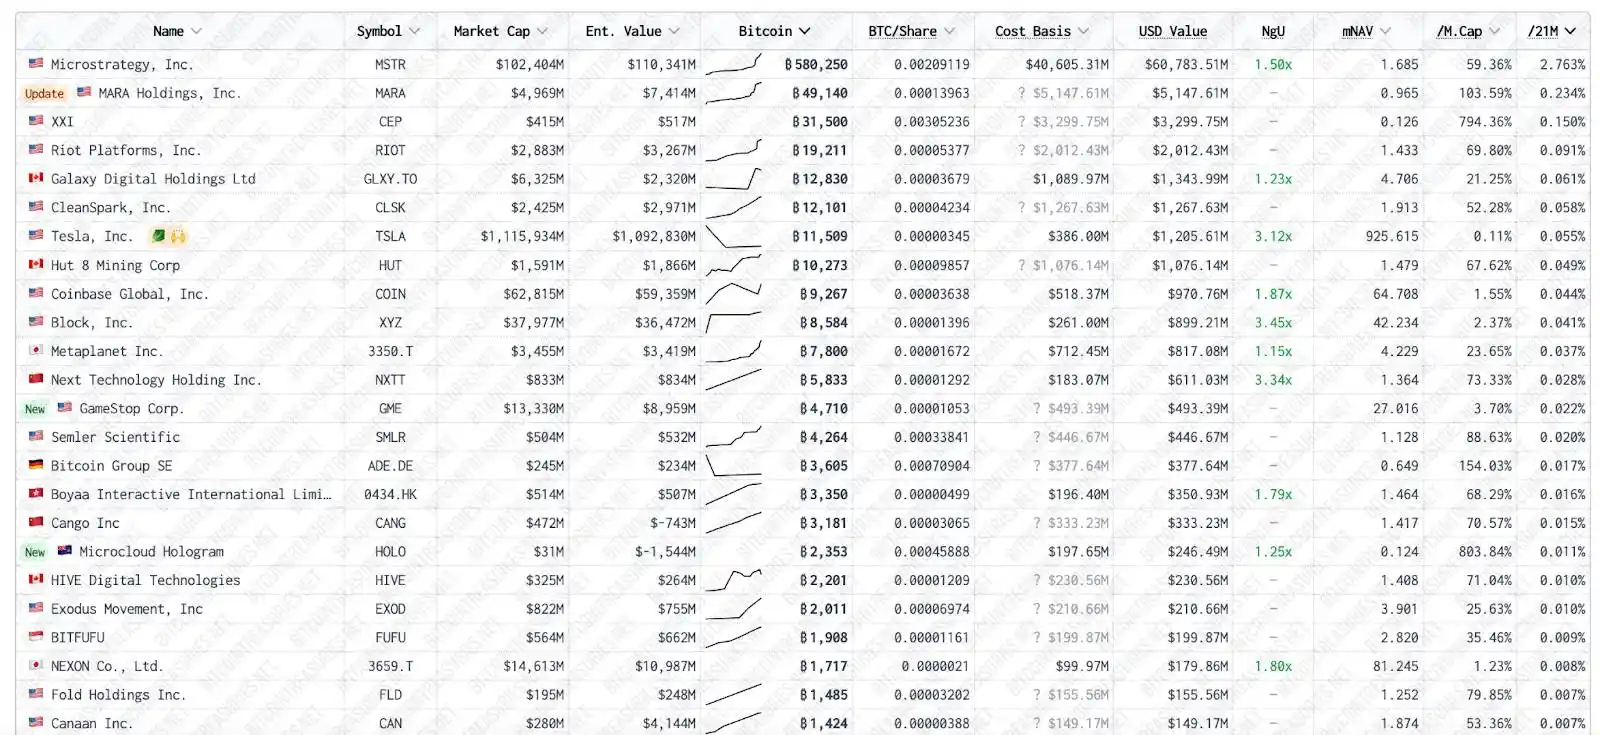
Kaynak: BitcoinTreasuries.net
Bu arada, MicroStrategy (hisse senedi: MSTR), Bitcoin satın almak için halka açık bir şirket olma tek amacı olan ilk gerçek "Bitcoin şirketi" olma yolundadır. MSTR'yi ilk olarak beş yıl önce ilk Bitcoin satın alımlarını duyurduğunda ele almıştık; bu, hisse senedi fiyatını anında %20 artırdı ve geniş çapta ilgi çekti. Ağustos 2020'de yazdığımız gibi:
"MSTR'nin hisse fiyatı geçen haftaki duyurunun ardından %20 arttı ve bu muhtemelen dünya çapındaki kurumsal finans departmanlarındaki genç personelin yoğun bir Bitcoin araştırma hafta sonuna girmesine yol açtı. Şirketlerin kazanç çağrılarında "blok zinciri"nden bahsetmeyi bırakamadığı 2017'yi hatırlıyor musunuz? Bunu, piyasanın teknoloji eğrisinin önünde görünen şirketleri ödüllendireceği için yapıyorlardı. Şimdi, Bitcoin'in tekrarına hazır olun."
MSTR'nin ilk Bitcoin alımları bilançosunda nakit varken yapıldı, ancak gerçek "parlaklık" son beş yıldır sermaye piyasalarına ne kadar kolay ve sık girdiğinde oldu. MSTR'nin ayrıca yıllık EBITDA'da (faiz, vergi, amortisman ve itfa öncesi kazanç) 50 milyon ila 150 milyon dolar üreten bir çekirdek işi olmasına rağmen, bu iş Bitcoin satın alımları tarafından hızla gölgede bırakıldı.
Taklit etmeye çalışan diğer halka açık şirketlerin aksine, MSTR'nin şirket giderlerini ve borç faizini ödemek için kullanılabilen yardımcı (bir zamanlar çekirdek) iş kollarından gelen mevcut bir nakit akışı vardır. Bu onu diğer halka açık şirketlerden önemli ölçüde farklı kılar.
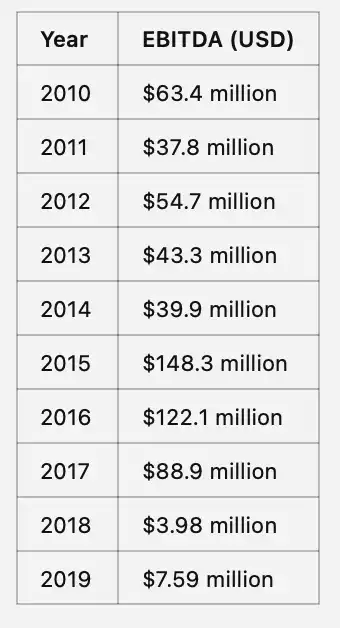
Kaynak: ChatGPT ve Microstrategy Financial Reports
MSTR, Bitcoin satın almak için yeni bir finansman turunda borç, dönüştürülebilir tahviller, imtiyazlı hisse senedi ve hisse senedi piyasalarından yararlanarak, daha önce erişilemeyen kripto varlık yatırım fırsatlarına erişmelerini sağlayarak yepyeni bir yatırımcı grubuna kapı açtı.
Her bir finansman turunun belirli ayrıntılarına dalmak için çok tembel olsam da (sonuçta bunlar benim argümanım için önemli değil, bu ChatGPT aracılığıyla oluşturulan içerik), MSTR'nin sermaye piyasalarındaki "büyüsü" gerçekten şaşırtıcı: Son beş yılda sermaye piyasalarının nasıl çalıştığına dair saf karmaşıklığı gösterdi.
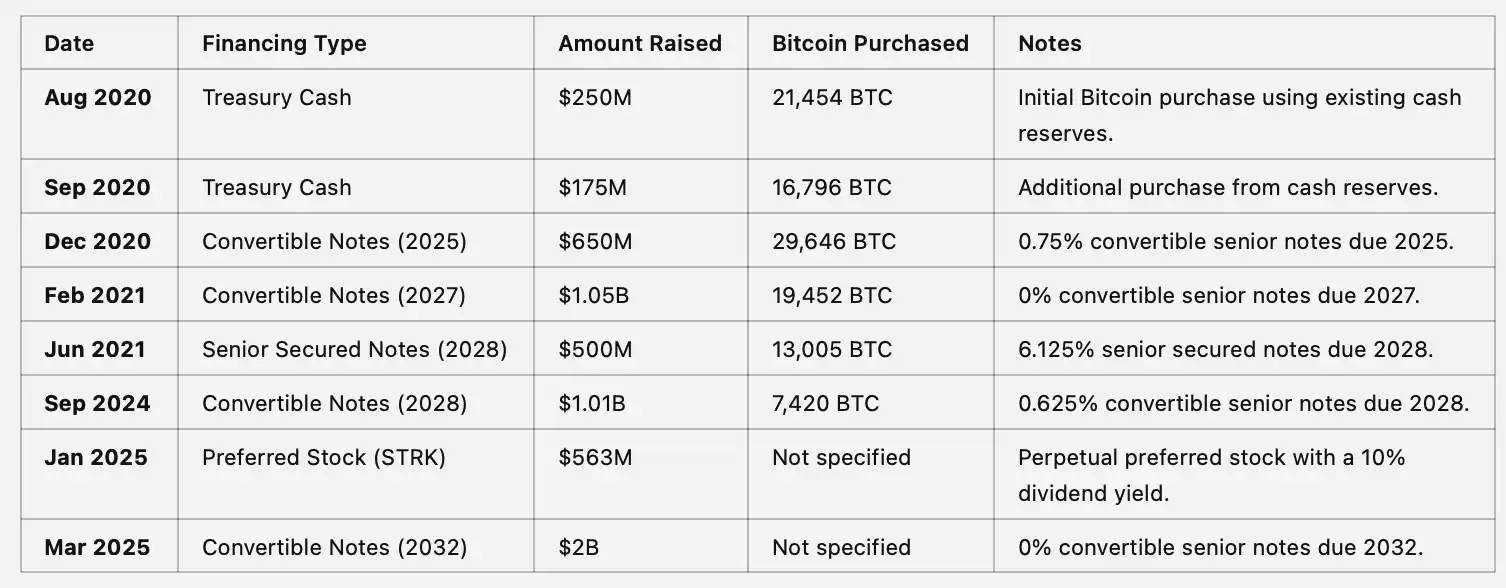
Kaynak: ChatGPT
Her yeni finansman turu ve Bitcoin satın alımı, işlemin büyüklüğü ve gelecekteki satın alımların sinyal etkisi nedeniyle Bitcoin (BTC) fiyatını daha da yukarı itiyor. Aynı zamanda, piyasa daha önce var olmayan "hisse başına Bitcoin" ve "Bitcoin getirisi" gibi yeni metriklere odaklanmaya başladıkça, bu durum MicroStrategy'nin (MSTR) hisse senedi fiyatını da yükseltti. Esasen, MicroStrategy'nin, yani "şirketin" tek hedefi Bitcoin rezervlerini artırmaya kaymıştır ve bu süreçten herkes faydalanmıştır.
Dönüştürülebilir tahvil ve imtiyazlı hisse senedi sahipleri, hem MSTR hisse senedi hem de Bitcoin fiyatlarındaki oynaklıktan yararlanarak etkili bir şekilde "ucuz oynaklık" oyununu oynuyorlardı. Doğrudan borç sahipleri yalnızca sabit gelir getirileriyle ilgileniyorlardı ve bu da MSTR'nin eski temel işi aracılığıyla hala üretebildiği EBITDA tarafından kolayca destekleniyordu. Bu arada, hisse senedi yatırımcıları, bilançosunda Bitcoin'in net varlık değerinin (NAV) çok üzerinde olan MSTR hisse senedi priminden kar elde ettiler.
Herkes kazanıyor! Elbette, herkes kazandığında, genellikle iki şey olur:
Şüpheciler daha da seslerini yükseltiyor
Eleştirmenler, bu stratejinin uygulanabilirliğini sorgulamanın yollarını bulmaya çalışarak çevrimiçi olarak öfkeli mesajlar yayınlamaya başladılar. Bu saçma suçlamalara 2021'in başlarında yanıt vermeye başladık. O zamanlar, birçok piyasa katılımcısı MSTR'nin Bitcoin'i satmaya zorlanacağına ikna olmuştu, borç sözleşmelerinin nasıl çalıştığını tamamen yanlış anlamışlardı, ayrıca bunları doğrudan Bitcoin tutmak ile likidasyon fiyatına sahip kaldıraçlı vadeli işlem pozisyonu tutmak arasındaki farkla karıştırmışlardı.
Bugüne kadar, bu bitmeyen tartışmayla mücadele etmekten büyük ölçüde vazgeçmiş olsak da, MSTR'nin Bitcoin için sistemik bir risk oluşturduğu iddiasıyla düzenli olarak uğraşmak zorundayız. Jim Chanos'a son "uzun Bitcoin, kısa MSTR" ticaretinde bol şans diliyoruz (ancak bu strateji de burada ana hatlarıyla belirttiğimiz nedenlerden dolayı muhtemelen işe yaramayacaktır). "MSTR'yi kısa devre yapmak" yeni "Tether'i kısa devre yapmak" haline geldi, düşük risk ve yüksek ödül sunuyor gibi göründüğü için çok rağbet gören bir ticaret, ancak gerçek başarı olasılığı düşük.
Taklitçiler türemeye başladı
Kripto çılgınlığının yeni bir dönemine hoş geldiniz. Bu olguyu daha fazla inceleyelim.
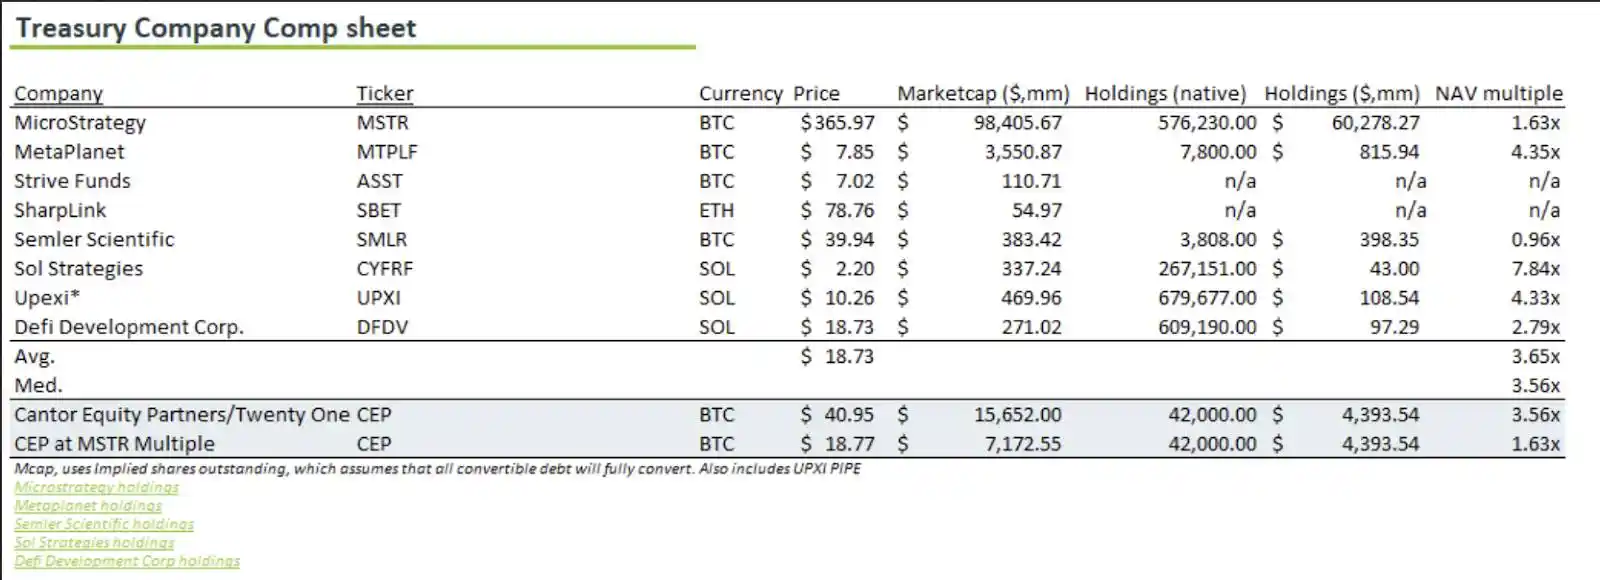
Kaynak: Bloomberg ve Arca'nın iç hesaplamaları
2024 "kripto ETF'si" yılıysa, 2025 "SPAC ve ters birleşmeler" yılı olacak. Bir zamanlar kripto ETF'lerini "iki adım ileri, bir adım geri" olarak tanımlamıştık:
"Birçok kişi ETF'leri gerçek zamanlı yerleşik varlıklar için bir kazanç olarak görüyor, ancak tam tersi doğru. Bitcoin ETF'leri, gerçek zamanlı bir yerleşim sistemini (blok zinciri) eski bir T+1 yerleşik ürüne (ETF) etkili bir şekilde sıkıştırıyor. Bu bir geri adım değil mi? Bir sektör olarak, küresel varlıkları blok zincirine getirmek için çalışmalıyız, zincir üstü varlıkları Wall Street'in eski sistemine sıkıştırmamalıyız."
Bunun benimsenmeyi ve ilgiyi artırmak için gerekli olduğunu kabul etsek de, bu nokta hala geçerliliğini koruyor. "Blok zinciri teknolojisi" ile "kripto varlıklar" arasında büyük bir fark var. Şüpheli kalitede kripto varlıklarını eski sistemlere sıkıştırmaktan çok, dünyanın en popüler varlıklarını (hisse senetleri, tahviller, gayrimenkul) blok zincirine getirmekle daha fazla ilgileniyoruz. Ancak, kripto varlıklarını hisse senedi kabuklarına sıkıştırma eğilimi durmayacak. Şu anda neler olduğuna bir bakalım.
SPAC'ler (özel amaçlı satın alma şirketleri) ve ters birleşmeler uzun zamandır var, ancak nadiren tek bir amaç için genel olarak benimsenmiştir. Yine de, şu anda olan tam olarak budur. Listelenmiş bir hisse senedi kabuğunuz varsa, kripto varlıkları edinmek ve umarım net varlık değerine (NAV) göre önemli bir primle işlem görmek için kullanılabilir. Bu yeni yapılar genellikle MicroStrategy'den biraz farklıdır. Bazı şirketler yalnızca Bitcoin tutar ve MSTR'nin modelini tam olarak kopyalamaya çalışır (ancak marka bilinirliği ve sermaye piyasaları uzmanlığına yakın bir yerde olmasa da); diğerleri yeni varlıklar edinmiştir - bazıları Ethereum (ETH), bazıları Solana (SOL), bazıları TAO tutar ve daha fazlası ortaya çıkmaktadır. Arca şu anda her hafta yatırım bankalarından 3 ila 5 yeni fikir teklifi almaktadır.
Son zamanlarda duyurulan ve şu anda fonlanan bazı anlaşmaların bir örneği (muhtemelen kapsamlı değil):
SharpLink Gaming (SBET)
· Son etkinlik: Mayıs 2025
· Finansman yöntemi: 425 milyon dolar özel yatırım (PIPE)
· Edinilen kripto varlıklar: Ethereum (ETH)
Trump Medya ve Teknoloji Grubu (DJT)
· Son etkinlik: Mayıs 2025
· Finansman yöntemi: Hisse senedi ve dönüştürülebilir tahvil satışları yoluyla 2,3 milyar dolar toplandı
· Edinilen kripto varlıklar: Bitcoin (BTC)
GameStop Corp. (GME)
· Son etkinlik: Mayıs 2025
· Finansman yöntemi: 1,5 milyar dolar dönüştürülebilir tahvil
· Edinilen kripto varlıklar: 4.710 Bitcoin (BTC)
Jetking Infotrain (Hindistan)
· Son aktivite: Mayıs 2025
· Finansman yöntemi: Hisse senedi satışı yoluyla 6,1 milyon rupi toplandı
· Edinilen kripto varlıklar: Bitcoin (BTC)
Meliuz (CASH3.SA - Brezilya)
· Son aktivite: Mayıs 2025
· Finansman yöntemi: Hisse senedi teklifi yoluyla 150 milyon real toplandı
· Edinilen kripto varlıklar: Bitcoin (BTC)
· Ayrıntılar: Brezilyalı fintech şirketi Meliuz, Bitcoin'i satın almak için 150 milyon real (yaklaşık 26,45 milyon $) toplamayı planlayarak ilk hisse senedi teklifini duyurdu. Şirket, ilk dilim olarak 17.006.803 adet adi hisse dağıtmayı planlıyor.
Sol Strategies Inc. (CSE: HODL, OTCQX: CYFRF)
· İlk yatırım: Ocak 2025
· Finansman:
Yönetim Kurulu Başkanı Antanas Guoga tarafından sağlanan 25 milyon CAD tutarında teminatsız döner kredi imkânı;
ParaFi Capital tarafından sağlanan 27,5 milyon CAD tutarında (yaklaşık 20 milyon ABD Doları) dönüştürülebilir tahvil;
ATW Partners'tan 500 milyon dolara kadar dönüştürülebilir borç, ilk 20 milyon doları Mayıs 2025'te tamamlandı.
· Edinilen kripto varlık: Solana (SOL)
Cantor Equity Partners / Twenty One Capital (CEP)
· Son aktivite: Mayıs 2025
· Finansman yöntemi: Kripto işletmesi Twenty One Capital için 100 milyon dolarlık yeni finansman, toplam finansmanı 685 milyon dolara çıkardı. Aynı zamanda, mevcut hissedarlar (Tether, Bitfinex ve SoftBank dahil) mevcut sermaye yapısı aracılığıyla ayni olarak bitcoin taahhüt ettiler.
· Edinilen kripto varlık: Bitcoin (BTC)
Upexi Inc.
· Son aktiviteler: Nisan 2025
· Finansman yöntemi: Solana rezervini oluşturmak için 100 milyon dolar toplama
· Edinilen kripto varlık: Solana (SOL)
· Ayrıntılar: SOL, 100 milyon dolarlık bir PIPE (özel sermaye yatırımı) aracılığıyla satın alındı ve hisse senedi ve borç ihracı yoluyla "Hisseden hisse başına Sol"u daha da artırmayı planlıyor.
DeFi Development Corp (eski adıyla Janover)
· Son aktivite: Nisan 2025
· Finansman: Solana Rezervi'ni inşa etmek için 42 milyon dolar toplandı ve 1 milyar dolar daha toplanması planlanıyor
· Kripto varlıkların edinimi: Solana (SOL)
Bu vakalar, giderek daha fazla sayıda halka açık şirketin kripto varlıklarını finansal stratejilerine dahil ettiğini ve bu edinimleri genellikle borç veya hisse senedi tekliflerinden elde edilen gelirlerle finanse ettiğini gösteriyor. Peki bu anlaşmalardan kim para kazanıyor?
Yatırım bankaları
Yatırım bankaları, PIPE'ları üstlenerek veya ters birleşmeler gerçekleştirerek ücret kazanırlar; bu strateji çok az risk taşır ve anlaşma başarılı olsun veya olmasın para kazandırır. Sonuç olarak, bu tür anlaşmaları kolaylaştırmayı bırakmayacaklardır.
Kabuk Sahipleri/Yönetimi
Yeni bir PIPE teklifiyle 100 milyon dolar toplandığını, bunun 85 milyon dolarının kripto varlıkları satın almak için kullanıldığını ve kalan 15 milyon doların "işletme giderleri" için kullanıldığını varsayalım. Bu "işletme giderleri" daha yüksek maaşları içerir - yönetim ekibi için kazançlı bir gelir.
Ters Birleşme veya SPAC Duyurusundan Önce Hisse Senedi Sahipleri
Bu kabuk şirketlerin çoğu, kripto hisse senedi kabuklarına dönüştürülmeden önce genellikle 20 milyon dolardan daha az bir borsa değerine sahipti. Bu hisseleri elinde tutan yatırımcıların bir kısmı, hisselerin kripto şirketlerine dönüştürüleceğini içeriden alınan bilgiler sayesinde önceden biliyor olabilirken, diğerleri sadece şanslıydı. Ancak söylemeye gerek yok, gerçek karlar duyurudan sonra bu hisse senetlerinin %500-%1000 veya daha fazla fırlamasından geldi.
Para Kazanmayan Kim? - Yeni Yatırımcılar.
MicroStrategy'nin aksine, borç, dönüştürülebilir, imtiyazlı ve hisse senedi sahiplerinin hepsinin para kazandığını kanıtlayan 5 yıllık tarihsel verimiz var. Bu yeni işlem türlerindeki yeni yatırımcılar (PIPE'ler veya SPAC'ler için fon sağlayanlar) için para kazanacaklarına dair bir kanıt yok. Bu işlemler nispeten yeni ve çoğu özel yatırımcı henüz özel hisselerini halka açık hisselere dönüştürmedi (genellikle en az 90 gün sürer). Dolayısıyla bu anlaşmalar hala devam ediyor ve yatırımcılar hala satın alıyor.
Bu hisseler yeni yatırımcıların kilidini açtıktan sonra net varlık değerine (NAV) göre önemli bir primle işlem görmeye devam ederse, bu tür anlaşmaların daha fazlasını göreceğiz. Ancak bu hisseler keskin bir şekilde düşmeye başlarsa veya hatta NAV'ın altına düşerse, oyun biter. Bu hisseler açıldığında piyasanın nasıl tepki vereceğini öğrenmemiz birkaç ay sürebilir.
Ancak, bu kilit açmaların altta yatan kripto varlıkları için değil, kabuk şirket sermaye yatırımcıları için bir risk oluşturduğuna dair yanlış bir kanı var. Altta yatan kripto varlıklarının satışını zorlamak için neredeyse hiçbir mekanizma yok, ancak borçla finanse edilmeleri ve faiz ödemeleri yapamamaları (yani temerrüt) söz konusu. Ayrıca, bu yeni kabuk şirketler şu anda küçüktür ve borç piyasasına erişemezler. Bu operasyon şu anda MicroStrategy (MSTR) ve birkaç başka büyük oyuncuyla sınırlıdır.
Hisse senedi ve imtiyazlı hisse senedi sahipleri için, hisse senedi fiyatı net varlık değerinin (NAV) çok altına düşmediği ve bir aktivist yatırımcı hisse satın almaya başlayıp hisse senedini geri almak için temel kripto varlıklarını satma hedefiyle yönetim kurulunu ele geçirmeye çalışmadığı sürece temel varlıkların satışını talep etme hakkı yoktur. Bu senaryo gelecekte gerçekleşebilir, ancak bugün önemli bir risk değildir. Böyle bir olay ilk kez gerçekleştiğinde, piyasa bu işletme modelinin tekrar tekrar istismar edilebileceğini fark ettiğinde çoğu hisse senedi NAV ile arasındaki farkı hızla kapatacaktır.
Bu senaryo, ETF'nin piyasaya sürülmesinden önce Grayscale Trust'ın durumuna çok benzemektedir. O zamanlar, Grayscale'in altta yatan kripto varlıklarını satmaya zorlanma riski yoktu... Gerçek risk, Trust'ın (hisse senetlerinin) net varlık değerine (NAV) göre iskontolu işlem görmesiydi. Sonuç olarak, bu senaryo gerçekleşti ve hisse senedi yatırımcılarına zarar verdi ancak kripto varlık sahiplerine hiçbir etkisi olmadı.
Bugün, bir ton yüksek enflasyonlu, düşük talepli önemsiz token'a sahip her kripto girişim yatırımcısı, bu token'ları bir sermaye kabuğu şirketine doldurmaktan bahsediyor. Ancak bu, yeni başlatılan çoğu ETF'nin yatırımcı çekmeyi başaramaması gibi, otomatik olarak talep yaratmıyor. Bir yatırım aracı yaratmak ve talep yaratmak iki farklı şeydir. Bu yatırım araçları yaratılmaya devam ederken, bu hisselerin gerçekten piyasa talebini çekip çekmeyeceği hala belirsiz.
Bu kabuk şirketlerin uzun süre NAV'ın üzerinde bir primi koruyabilme olasılığı var mı? Cevap, bunun mümkün olduğu, ancak koşulların zor olduğu. Belki bir gün, MicroStrategy (MSTR), kripto dünyasının Berkshire Hathaway'i olacak. O zamana kadar, Bitcoin son derece nadir ve çok aranan bir varlık haline gelebilir ve şirket, sadece değerli Bitcoin ile ödeme yapabildiği için Michael Saylor'dan daha düşük bir satın alma teklifini kabul etmeye bile istekli olabilir.
Kabuk şirketlerin priminin devam etmesinin bir diğer yolu da bu şirketlerin altta yatan varlıkları seçmede daha yaratıcı olmalarıdır. Örneğin, şu anda herhangi bir merkezi borsada listelenmeyen HYPE gibi yüksek kaliteli token'ları tutabilirler ve böylece yeni yatırımcı gruplarına HYPE'ye maruz kalma olanağı sağlayabilirler. Bu kıtlık ve benzersizlik, prim ödemeye istekli yatırımcıları çekebilir. Ancak bu senaryolar yalnızca uzun vadeli olasılıklardır.
Her durumda, tıpkı ETF'ler gibi, bazı kabuk şirketler başarılı olacak ve bazıları olmayacak. Ancak bankacılar "kâr trenini" hareket ettirmek istiyorlarsa, daha yaratıcı olmaya başlamalılar. Sadece kripto varlıkları bir sermaye kabuk şirketine doldurmaksa, o zaman kabuk şirketin içindekileri sürekli olarak yenilemek - onu değerli hale getirmek ve diğer yollarla erişimi zorlaştırmak - gerekecektir.
Ancak, bu sermaye kabuk şirketlerinin kripto varlıklar üzerinde olumsuz bir etkisi olacağını düşünmüyorum, en azından kısa vadede. Sermaye yapısında borç olmadan, zorunlu satış mekanizması olmaz. Ve birçok kripto konusunda yaptığımız gibi, bu sahte şirketler hakkındaki yanlış anlaşılmaları da uzun süre ortadan kaldırmaya çalışabileceğimizi düşünüyorum.
Token'lar hala sermaye oluşturma aracı olarak kullanılabilir
Token finansmanından uzaklaşıp sahte şirketlerde hisse senedi finansmanına doğru son dönemdeki eğilim "iki adım ileri, bir adım geri" olarak görülebilir. Bu, token satışlarının durduğu anlamına gelmiyor, sadece daha az tartışılıyor.
Sık sık "token'ların şimdiye kadar yaratılmış en büyük sermaye oluşturma ve kullanıcı katılım mekanizması olduğunu, tüm paydaşları birleştirdiğini ve ömür boyu marka savunucuları ve temel kullanıcılar yarattığını" söyleriz. Fikir basit: yatırımcıların ürünün kullanıcısı olmaması ve müşterilerin şirketin büyümesinden faydalanamaması için hisse senedi veya borç çıkarmak yerine, neden token'ları doğrudan müşterilere vererek tüm paydaşları aynı anda birleştirmiyoruz? ICO'lar (ilk coin teklifleri) 2017'de ABD düzenleyicileri onları kapatana kadar tam olarak bunu yapmaya çalıştı.
İyi haber, düzenleyici baskının hafiflemesi ve bazı token bağış toplamalarının geri dönmesine olanak tanıması. Kötü haber ise token bağış toplamalarının çoğunun hala "saf kripto" alanıyla sınırlı olması; yani blockchain teknolojisi olmadan var olamayacak kripto ve blockchain tabanlı şirketler. Eksik olan parça, kripto tabanlı olmayan şirketlerin (normal spor salonları, restoranlar ve küçük işletmeler gibi) işlerini finanse etmek ve paydaşları birleştirmek için token ihraç etmeye başlayabileceği bir dünya.
"İnternet Sermaye Piyasaları", bu yeni ortaya çıkan temayı tanımlamak için kullanılan bir terimdir. Bu fikir yeni değil (aslında, bunu yedi yıldır yazıyoruz; ilk olarak Arca'nın henüz bir web sitesi bile yokken kripto para biriminde blog yazmıştım). Ancak şimdi, fikir sonunda benimsenmeye başlıyor.
Launchcoin, bu yeni nesil token ihraçlarını destekleyen temel platformlardan biridir. Launchcoin (kendi token'ına da sahip) "İnternet Sermaye Piyasaları"nın ortaya çıkan anlatısına öncülük eden bir token ihraç platformu olan Believe'i destekliyor. Believe platformunda, token'lar bağlama eğrileri aracılığıyla piyasaya sürüldü ve ardından likidite için Meteora platformuna taşındı. Platform cazip çünkü birçok güvenilir Web2 işletmesi Believe aracılığıyla token'laştırdı (token'lar oluşturdu). Doğrudan token değer birikimi henüz elde edilmemiş olsa da, potansiyel çok büyük ve Launchcoin'i bu anlatıda öncü yapıyor.
Başka bir deyişle, Launchcoin ve Believe her belediyenin, üniversitenin, küçük işletme sahibinin, spor takımının ve ünlünün kendi token'ını çıkarabileceği bir vizyon için çalışıyor. Token'ların bir şirketin bilançosundaki boşlukları doldurmak veya yeniden yapılandırmak için kullanılabileceği birçok örnek gördük. Örneğin, Bitfinex LEO token'ı aracılığıyla başarılı bir şekilde fon topladı ve Thorchain borç token'ları aracılığıyla başarılı bir şekilde fon topladı. Bu tür token finansman modeli, kripto endüstrisini heyecan verici kılan şeydir, sadece sermaye şirketleri değil.
Ancak şu anda her iki model de yan yana mevcuttur ve farkı anlamak önemlidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




