



USDC ve USDT: Yanlış anlaşılan "tür rekabeti"nin ardındaki stabilcoin'ler hakkındaki gerçek
Orijinal başlık: Stablecoin'ler için Değer Gerçekleştirme Hiyerarşisi
Orijinal yazar: Nathan
Orijinal çeviri: Dingdang, Odaily Planet Daily
Editörün notu: Circle listelemesini duyurduğundan beri, stablecoin piyasasında görünmez bir sınır resmen çizildi: USDC ve USDT iki farklı geliştirme yoluna girmeye başladı. Uyum ve şeffaflığı özünde tutan USDC, ABD finans sistemine yavaş yavaş yerleşti ve kurumsal kullanıcılara ve finansal teknoloji senaryolarına hizmet eden "izinli dolar" haline geldi; kapsamlı zincir üstü likiditesine ve derin piyasa temeline güvenen USDT ise küresel işlemlerde, ödemelerde ve varlık koruma senaryolarında önemli bir rol oynamaya devam ediyor.
Bu fark aslında, farklı piyasalardaki stablecoin'lerin "değer gerçekleştirme" önceliklerinin farklı olmasını yansıtıyor. Bazı kullanıcılar için uyumluluk ve programlanabilirlik çok önemlidir; diğerleri içinse likidite, erişilebilirlik ve izinsiz kullanım deneyimi ilk önceliktir. Bu nedenle, farklı kullanıcı tiplerinin stablecoin'ler aracılığıyla değeri nasıl gerçekleştirdiğini anlamak için yeni bir bilişsel modele ihtiyacımız var. "Stablecoin Değer Gerçekleştirmesinin Hiyerarşik Sistemi" tam olarak bununla ilgilidir.
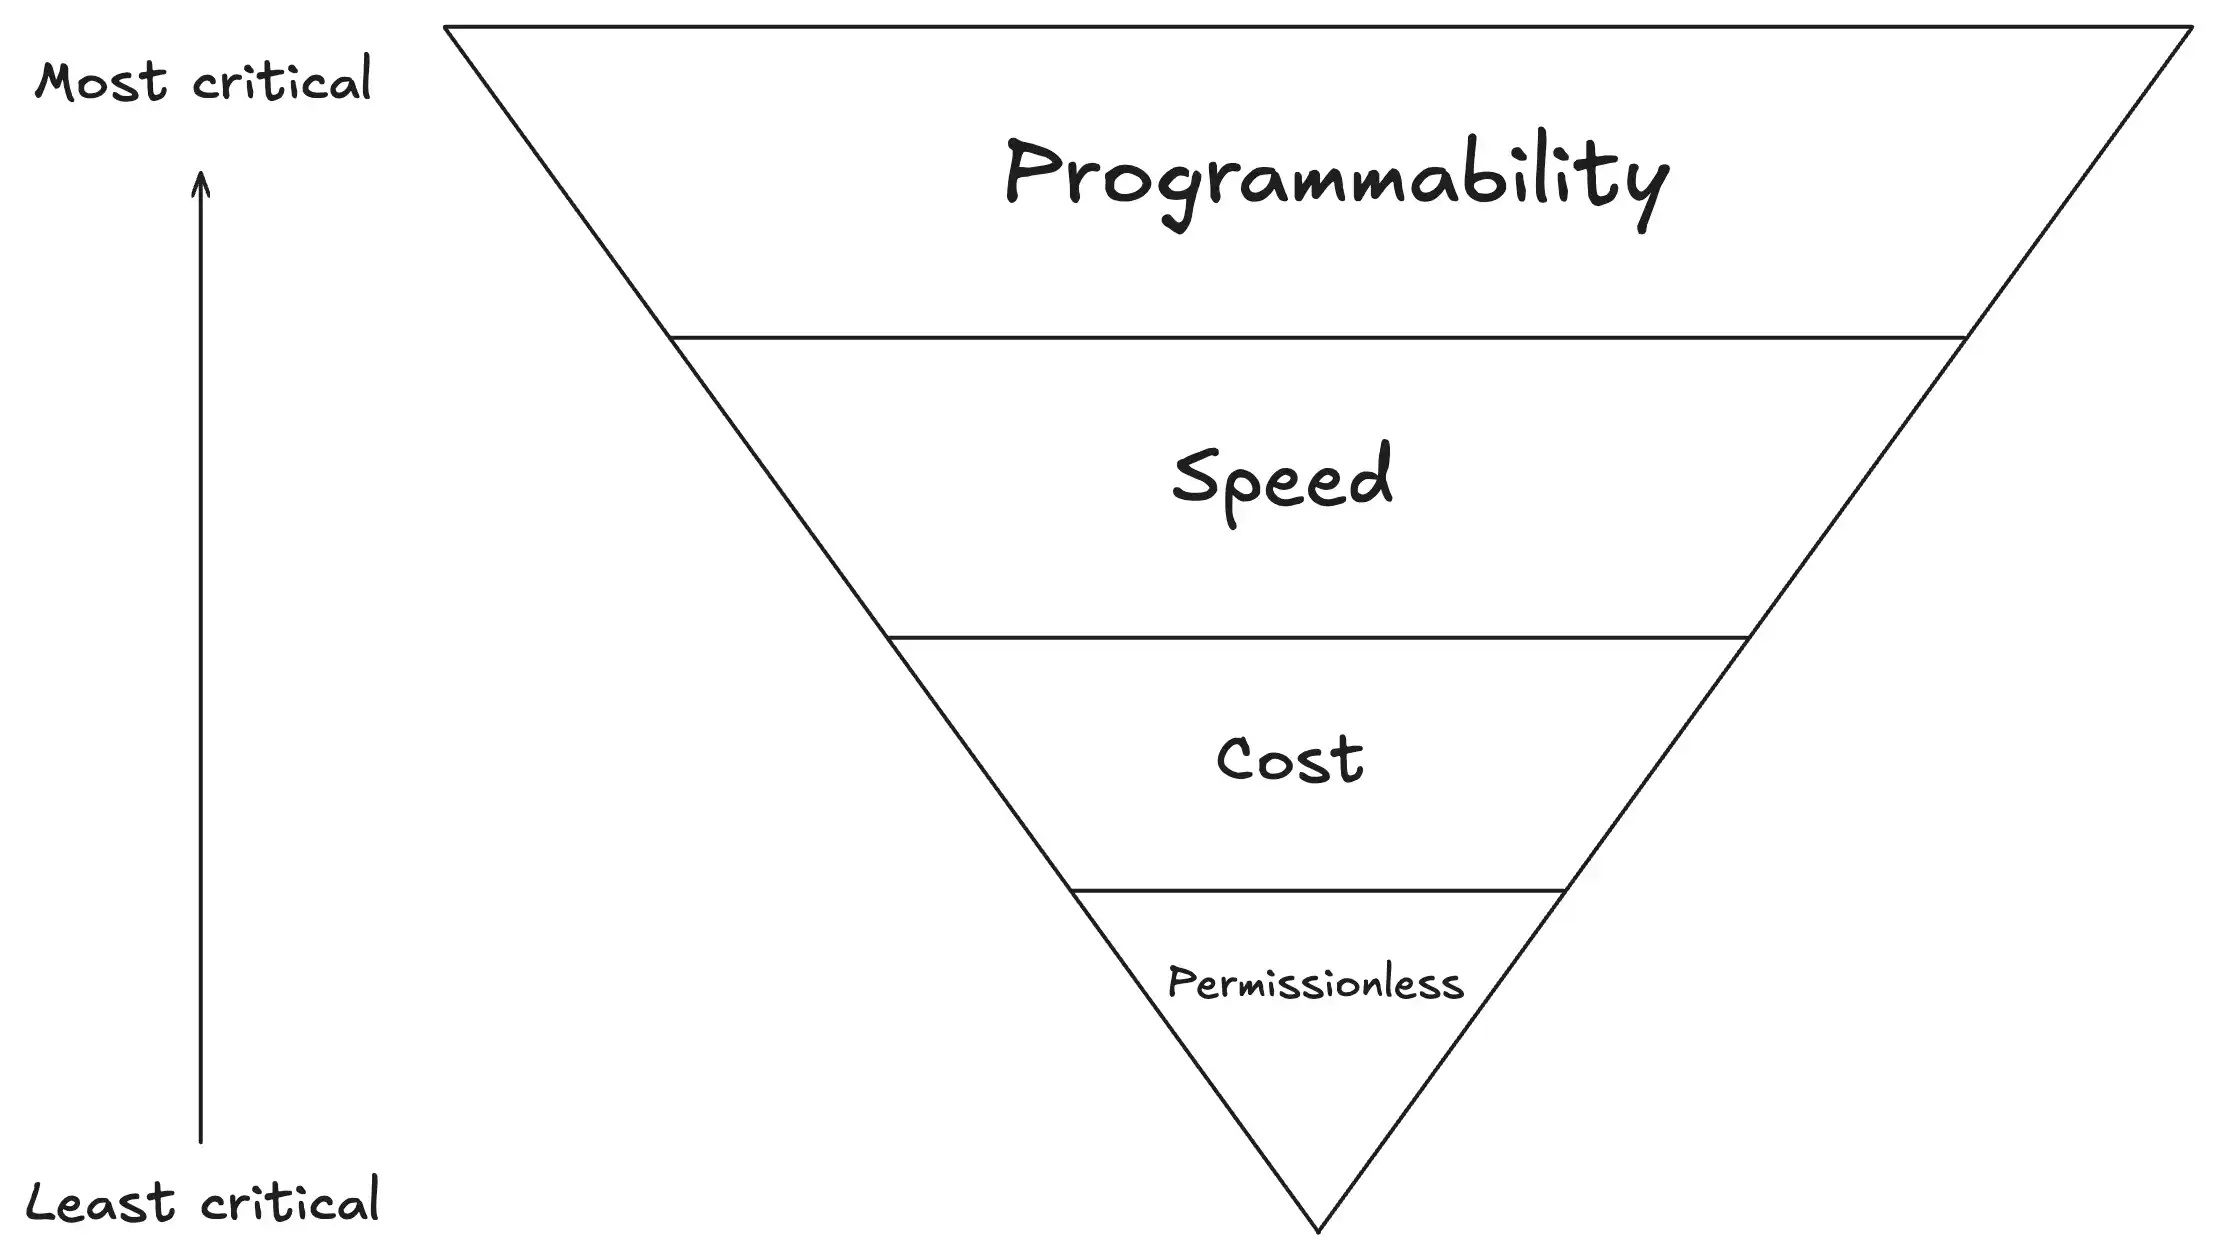
Herkes stablecoin'lerden farklı şekillerde fayda sağlasa da, son tahlilde bu faydaların hepsi dört temel değer önermesinden gelir: düşük maliyet, yüksek hız, izin gerektirmeme ve programlanabilirlik.
Orijinal yazar Nathan bir zamanlar "Programlanabilir Paranın Ne ve Nedeni" adlı diğer makalesinde şöyle açıklamıştı: Programlanabilir para, kod gibi davranışsal mantığı ayarlayabilen paradır. Bir stablecoin'dir ve akıllı sözleşmelerin yakıtıdır. Şunları ayarlayabilir: ne zaman, neden ve nasıl para transfer edileceği. Ve bunların hepsi artık bankalara, güvene değil, yalnızca kodun kendisine bağlıdır.
Bu dört değer önerisi, dört temel kullanım senaryosuna karşılık gelir: değer depolama, ödeme, transfer ve gelir.Değer Gerçekleştirme Hiyerarşisi, farklı kullanıcı tiplerinin sabit paralarda en çok neye değer verdiğini açıklayan yeni bir bilişsel modeldir.
Bu makale iki kullanıcı grubuna odaklanacaktır: "stablecoin'lere ihtiyaç duyan kişiler" ve "stablecoin'lere çok ihtiyaç duymayan kişiler", yani: gelişmekte olan piyasalardaki kullanıcılar ve Batı piyasalarındaki kullanıcılar.
Stablecoin'lerin iki büyük kullanıcı grubu
Kısacası, gelişmekte olan piyasalarda, stablecoin'ler yeni bir finansal altyapı inşa ediyor; Batı piyasalarında ise stablecoin'ler daha çok bir tamamlayıcıdır ve mevcut finansal teknolojiye (Fintech) ve geleneksel finansal sistemlere (TradFi) entegre edilmiştir. Bu kural hem gelişmekte olan stablecoin projeleri hem de eski oyuncular için yaygın olarak geçerlidir. Buna dayanarak, iki kullanıcı türü için farklı "değer gerçekleştirme seviyeleri" belirleyebiliriz.
1. Batı piyasalarındaki kullanıcıların değer gerçekleştirme seviyeleri
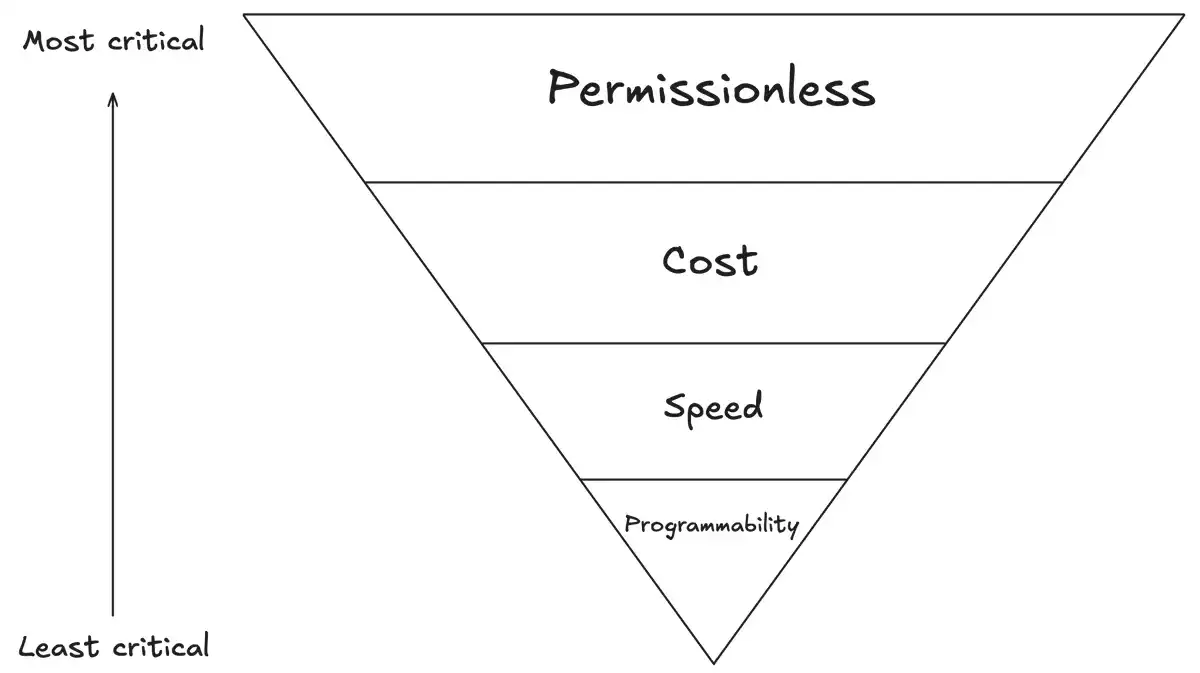
Batı piyasaları çoğunlukla "küresel Kuzey" ülkelerine karşılık gelir: siyasi istikrar, gelişmiş finansal sistemler, çoğu insanın banka hesabı vardır ve tasarruflar da faiz getirebilir.
Bu piyasalarda, "Programlanabilirlik", stablecoin'lerde yeniliğin temel itici gücüdür.Bu, İnternet, iPhone veya akıllı sözleşmelerin patlamasına benzer: programlanabilirlik yeni finansal yenilikler getirir ve finansal yenilikler Batı dünyasının sevdiği ve başarılı olduğu şeydir.
İkincisi "hız"dır.Sınır ötesi veya yerel ödemelerin yerleşim hızı, uzun zamandır Fintech alanında önemli bir zorluk olmuştur. Yerleşim gecikmeleri likiditeyi tüketir ve fırsat maliyetleri getirir, bu nedenle Batı piyasalarında ikinci sırada yer alır.
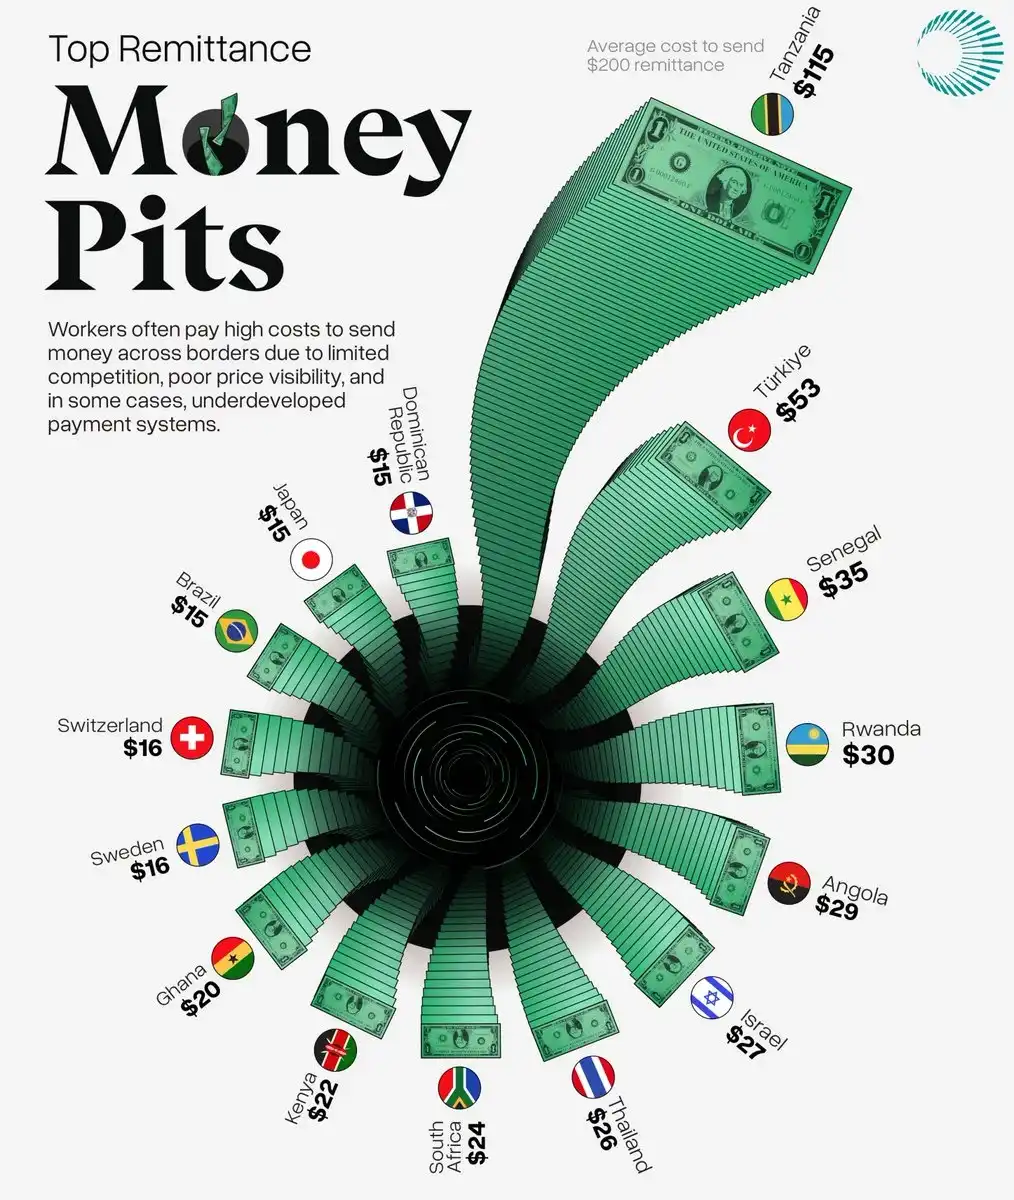
"Maliyet" üçüncü sırada yer alıyor. Transfer maliyetlerini düşürmek stablecoin'lerin öne çıkan özelliği olsa da, Batı piyasalarındaki işlem ücretleri yüksek değil, gelişmekte olan piyasalardaki 200 dolarlık bir havale için fahiş 115 dolarlık ücretten çok daha az.
"İzin gerekmiyor" Batı piyasalarında en az önemli olanıdır. Çoğu kişi banka hesabı açtığı ve nakit veya transfer ödemelerini kolayca kullanabildiği için, finansal hizmetler almak için stablecoin'lere güvenmeleri gerekmiyor.
Bu nedenle, Circle ve USDC Batı piyasasında daha fazla avantaja sahip. Esasında fintech olan bir şirket olan Circle, Batılı kullanıcıların kullanım tercihleriyle uyumlu olan programlanabilirlik, düşük maliyet ve verimliliğe vurgu yapıyor. Günümüzde, giderek daha fazla Batılı şirket stablecoin çözümleri oluştururken USDC'ye dayalı geliştirme yapmayı tercih ediyor.
Ayrıca, "getiri" Batılı kullanıcılar için giderek ek bir endişe haline geldi. Banka mevduatlarından faiz kazanmaya alışkın oldukları için, sabit paraları tutarak benzer getirileri neden elde edemediklerini sorgulayacaklar. Bu, kullanıcıların sabit paraların getirdiği para birimi istikrarı, özellikle de ABD doları elde etme yeteneği konusunda getirilerden daha fazla endişe duyduğu gelişmekte olan piyasalarda tamamen farklıdır.
Yazarın bakış açısına göre: Aslında, getiri bu piyasalarda sabit paraların başarısında hiçbir zaman belirleyici bir faktör olmamıştır. Sektör analizinin de belirttiği gibi, USDT'nin dünyanın en likit sabit parası haline gelmesinin nedeni, hazine bonosu getirilerini kullanıcılara dağıtması gerekmemesi ve güçlü erişilebilirliği ve derin likidite temeliyle baskın olabilmesidir. Yüksek enflasyonlu veya sermayenin kısıtlı olduğu bölgelerdeki birçok kullanıcı için, yerel para biriminin değer kaybetme riskinden kaçınmak, yıllık %3 faizden çok daha gerçekçidir. Bunlar daha çok şunlarla ilgileniyor: Varlıklarımı güvenli bir şekilde ABD dolarına çevirebilir miyim, bunları istediğim zaman transfer edebilir miyim ve bunları yerel olarak kullanabilir miyim.
Bu nedenle, gerçek bir "ürün-piyasa uyumu"nun olduğu bu bölgelerde, sabit paraların likiditesi karlılıktan çok daha önemlidir. Likidite yoğunlaşma eğilimindedir ve sonunda en iyi sabit paraların bir ağ etkisi oluşturur. Bu nedenle, USDT gibi sabit paralar bir kar mekanizmasından yoksun olsalar bile dünya çapında yaygın olarak benimsenebilir.
İkincisi, gelişmekte olan piyasalardaki kullanıcıların değer gerçekleştirme düzeyi
Batı ile karşılaştırıldığında, gelişmekte olan piyasaların (yani "küresel güney") finansal temeli nispeten zayıftır, yerel para birimleri genellikle ciddi şekilde şişirilmiştir ve bankacılık hizmeti penetrasyonu düşüktür. Stablecoin'lerin ortaya çıkışı, bu bölgelerdeki kullanıcıların ABD doları gibi stabil para birimlerine ilk kez serbestçe erişebilmelerini, bunları transfer edebilmelerini ve kullanabilmelerini sağlıyor ki bu geçmişte hayal bile edilemezdi.
Bu nedenle, gelişmekte olan pazarlardaki kullanıcılar için "izin gerekmiyor" en temel ve en dönüştürücü değer önerisidir. Banka hesapları olsun ya da olmasın, kullanıcılar doğrudan ABD doları sistemine erişebilir ve böylece finansal özgürlüğün kilidini açabilirler.
İkincisi "düşük maliyet"tir. Gelişmekte olan pazarlarda, sınır ötesi havale ücretleri yüksektir. Örneğin, bir baba ailesini desteklemek için eve para gönderdiğinde, işlem ücreti transfer tutarının büyük bir bölümünü tüketebilir. Stablecoin'ler bu havale maliyetini büyük ölçüde azaltır.
Üçüncüsü "hız"dır. Mevcut sınır ötesi transfer sistemi verimsizdir ve fonların ulaşması genellikle günler hatta haftalar alır. Stablecoin'ler saniyeler içinde transferleri gerçekleştirebilir ve gecikmiş fonların neden olduğu yaşam ve ekonomik zorlukları çözebilir.
Son olarak, "programlanabilirlik" var.Bu değer önerisinin gelişmekte olan pazarlar üzerinde de derin bir etkisi olsa da (sigorta, kredi, sözleşme ödemesi ve diğer hizmetlerin kilidini açmak gibi), kısa vadede algılanan değeri ilk üçünden biraz daha düşüktür.
Genel olarak, Tether'in USDT'si gelişmekte olan pazarlarda parlıyor. Tether, milyonlarca bankasız insana serbestçe kullanılabilen, yaygın olarak kabul gören ve oldukça likit USDT aracılığıyla kritik finansal hizmetler sağlıyor. Başarısı tam olarak bu temel değer noktalarının gerçekleştirilmesine dayanmaktadır.
Sonuç
Circle, fintech şirketlerinin ihtiyaçlarıyla daha uyumlu olduğu için Batı pazarına uyarlanmıştır; Tether, özellikle de gerçekten stablecoin'lere güvenenler olmak üzere daha geniş bir kullanıcı grubuna hizmet vermektedir.
Başka bir deyişle, Circle "araç nitelikleri"nde kazanır ve Tether "hayatta kalma ihtiyaçları"nda kazanır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




