İlk stablecoin'in kurucusu: 7 yıl önce stablecoin'lere nasıl yatırım yaptım

Dünyanın ikinci büyük stablecoin devi Circle, New York Borsası'nda listelenmek ve bu gece işlem görmeye başlamak üzere. Bu, 2021'de en büyük ABD kripto para ticaret platformu olan Coinbase'den sonra kripto para sektöründe doğan ikinci en büyük ABD'de listelenen şirkettir. Dört yıl önce, Coinbase'in listelenmesi Bitcoin'in zirve anını müjdeledi ve dört yıl sonra, kripto paranın boğa-ayı döngüsünün zamanı geldi. Circle'ın listelenmesi, herkesin kripto para-stablecoin hakkında yeni bir anlatı görmesini sağladı.
Kısacası, stablecoin'ler ABD dolarının tokenizasyonudur ve değeri ABD dolarına bağlıdır, 1 token = 1 ABD doları. Stablecoin'lerin ayrıntılı bir yorumu için lütfen "Stablecoin'ler hakkında, Federal Rezerv bunu 3 yıl önce çözdü" bölümüne bakın.
Stablecoin'ler ve onlardan türetilen RWA (gerçek dünya varlıkları zincir üstü) kavramı, bu yılın başından bu yana önceki yıllardan önemli ölçüde farklıydı. ABD stablecoin politikasının ve Hong Kong stablecoin politikasının olumlu politikaları, Wall Street devi BlackRock tarafından temsil edilen Wall Street'in RWA projesine olan ilgisi ve eski para grubunun stablecoin'e girmesinin mevcut durumu, RWA ve stablecoin kavramlarını hızla çemberin dışına çıkardı. Daha önce bu kadar iyimser olmayan Circle, BlackRock ve Cathie Wood'un IPO hisseleri satın almak için çabalamasıyla IPO değerlemesinin 5,4 milyar ABD dolarından şimdi yaklaşık 7 milyar ABD dolarına tekrar tekrar yükseldiğini gördü.
Bitcoin teknik raporunda, Bitcoin'in tanımı şöyledir: eşler arası elektronik nakit sistemi. Ancak artık Bitcoin uzun zamandır finansal bir meta haline geldi ve kimse ödeme için Bitcoin kullanmayacak. Eşler arası elektronik nakit sisteminde kullanılabilen tek şey artık sadece sabit paralardır. Bu, sabit paralar için gerçek hayal alanıdır.
Ve Circle'ın kurucusu Jeremy Allarie, tüm bunları yedi yıl önce gördü.
Aşağıda, Jeremy'nin BlockBeats tarafından kendi kendine anlatımının özeti yer almaktadır.
Web 1.0 döneminde "kürek satıcısı"
1990'da İnternet ile temas kurmaya başladım. Beni gerçekten ilgilendiren şey, açık ağların, dağıtılmış sistemlerin, merkezi olmayan mimarilerin, açık protokollerin ve açık kaynaklı yazılımların gücüne dair kişisel deneyimimdi. Bunlara sıklıkla "İnternet'in DNA'sı" diyorum.
O dönemde Sovyetler Birliği'nin dağılmasına da dikkat ediyordum. Bu yapısal değişim beni derinden sarstı. Aynı zamanda teknolojiye dalmaya başladım ve İnternet'in dünyayı değiştireceğine giderek daha fazla ikna oldum.
1994'te ilk grafiksel web tarayıcısı teknolojisi ortaya çıktı. O zamanlar, sonunda web sayfasında içerik, uygulama ve her türlü şeyi görüntüleyebilen bir yazılımımız olduğunu aniden fark ettim ve bu da "Uygulama platformu olarak Web" kavramının doğmasına yol açtı.
Böylece, kardeşim, ben ve bazı ortaklarımız Allaire'i kurduk ve ilk ticari web programlama dili olan ColdFusion'ı başlattık.
O zamanlar Perl vardı ve bazı insanlar web sunucusunda C dilinde dinamik sayfa mantığı yazıyordu, ancak ColdFusion web uygulaması geliştirmeyi gerçekten basit ve kullanımı kolay hale getirdi - bir fikriniz ve yaklaşık bin dolarınız olduğu sürece, tarayıcıda etkileşimli olarak kullanılabilen bir web uygulaması yapmak için kullanabilirsiniz.
1995'te bu zaten büyük bir atılımdı. Web sitelerinin, e-ticaretin ve çevrimiçi içeriğin yükselişiyle birlikte bu dalgayı yakaladık. Allaire ayrıca eksiksiz bir araç seti geliştirdi ve dünya çapında milyonlarca geliştirici yazılımımızı kullanıyor.
Pazar olgunlaştıkça, şirketi 1999'un başlarında başarıyla listeledik.
O zamanlar biraz "farklıydı" çünkü halka arz edildiğimizde kârlıydık - bu İnternet balonu sırasındaydı ve çoğu şirket halka arz edildiğinde zarar eden bir durumdaydı. Ancak biz daha çok İnternet 1.0 dönemindeki "kürek satıcıları" gibiydik ve tüm sektör için temel araçlar sağlıyorduk.
Halka arz olduktan sonra, o dönemde İnternet ve içerik geliştirme araçları geliştirmede dev olan Macromedia ile birleştik. Birleşmeden sonra yeni şirketin CTO'su oldum ve Flash uygulamasını tanıtmaya başladım. O zamanlar çok güçlü bir yazılımdı ve web sayfalarının daha karmaşık multimedya sunumları ve etkileşimli deneyimler elde etmesini sağlıyordu.
"Kanepedeki Siyasal Ekonomist" Kripto Tavşan Deliğine Düşüyor
İnternetle ilk temas kurma fırsatıma geri dönersek, başlangıçta uluslararası politik ekonomi okuyordum, çeşitli ekonomik sistemlerin ve politik sistemlerin karşılaştırılmasına odaklanıyordum ve uluslararası ekonomik sistem gibi makro konularla çok ilgileniyordum. Sonra İnternet konusunda heyecanlandım ve bu açık ağların getirdiği bilgi iletimi ve yazılım dağıtımındaki devrimden büyülendim.
Macromedia'da, Mart 2002'de (evet, 2002, 2022 değil) Flash Player'da kesintisiz videolar oynatma özelliğini ekledik ve böylece video oynatmayı İnternette her yerde kullanılabilir hale getirdik.
İlk kez, herkes bir tarayıcıya kolayca video yerleştirebiliyordu. YouTube'un patlaması bu teknoloji üzerine inşa edildi - başlangıçta Flash Player'a dayanıyordu.
Daha sonra Brightcove adında başka bir şirket kurdum. Brightcove'un felsefesi hala İnternet'in temel genlerine dayanıyor: açık ağlar, açık protokoller ve dağıtılmış sistemler.
O zamanki fikrim şuydu: Herhangi bir şirket veya medya kuruluşu doğrudan İnternet'te video ve TV içeriği yayınlayabilir miydi? 2004 yılıydı, geniş bant ve Wi-Fi henüz yeni yeni mevcut olmaya başlamıştı ve akıllı telefonlar yoktu, ancak insanlar çoktan "bağlantılı cihazların" geleceğinden bahsediyorlardı.
Net olan bir şey, gelecekte Wi-Fi ve mobil geniş bant ile çok sayıda bağlantılı cihaz olacağını ve video dağıtımının tamamen özgürleşeceğini görebiliyordum.
Bu yüzden bir çevrimiçi video dağıtım sistemi kurduk - bu bir "çevrimiçi TV platformu" olarak anlaşılabilir.
Bu, İnternet'in yeteneklerinin bir uzantısıdır: İnsanların Web 1.0'da hayal ettiklerini gerçekleştirmek daha zengin ve daha gerçekçi hale geliyor ve sonunda Web 2.0 döneminde gerçeğe dönüştü ve Brightcove'un işi de çok başarılıydı ve sonunda 2012'nin başlarında halka açıldı.
Circle'ı neden kurdunuz?
2008 mali krizi yaşandığında, erken akademik düşüncelerim tetiklendi. Paranın doğası, merkez bankaları, uluslararası para sistemi ve kesirli rezerv sistemi hakkında her türlü materyali okuyan "koltukta oturan bir siyasi ekonomist" oldum. "Neler oluyor?" diye düşünürken daha iyi bir para sistemi olup olmadığını da düşünmeye başladım. Uluslararası bir finansal sistem kurmanın daha iyi bir yolu var mı?
Elbette bu, uyanıp "Küresel para sistemini altüst eden bir şirket kurmak istiyorum" dediğiniz türden bir şey değil. 2009 ve 2010'du ve o zamanlar bunu başarmanın gerçekçi ve uygulanabilir bir yolu yoktu, ancak ben sürekli çalışıyordum.
Ancak 2012'de, Brightcove halka açıldıktan kısa bir süre sonra, kripto para birimiyle tanıştım ve tavşan deliğine düştüm.
Brightcove'da Jeremy Allarie
Teknik ve ürün geçmişim vardı ve bu alana teknik bir bakış açısıyla girdiğimde şok edici bir şey gördüm: bu gerçek bir teknolojik atılımdı.
Bazı bilgisayar bilimi sorunları çözüldü ve çözümler güçlüydü. İlk kez, dizüstü bilgisayarımda Bitcoin blok zincirini senkronize ettim ve onunla doğrudan İnternet üzerinden, tamamen açık protokollere güvenerek eşler arası bir işlem gerçekleştirdim. O an, Mosaic tarayıcısının ilk kez bir web sayfası açtığı zamana benziyordu - kendi kendime, "Aman Tanrım, bu gerçek eksik İnternet altyapısı!" diye düşündüm.
Daha sonra, kurucu ortağım ve ben daha da derinlere indik, özellikle o dönemdeki teknik toplulukta, şu konuları tartışan birçok kişiyle karşılaştık:
Bitcoin'e ek olarak, bu tür bir ağda başka tür dijital varlıklar da verilebilir mi? Bugün bunlara "token" veya "dijital varlıklar" diyoruz. Ve ben kendim sanal makineler, programlama dilleri vb. üzerinde çalışmıştım, bu yüzden tartışmaya katılmam doğaldı:
Bu dijital varlıklar nasıl "programlanabilir" hale getirilir?
"Programlanabilir para birimi" nasıl elde edilir?
Akıllı sözleşmeler nasıl oluşturulur?
O zamanlar, bunlar sadece peçetelerdeki fikirlerdi, bazı beyaz kağıtlar yeni ortaya çıkmıştı, ancak bunların gerçekleştirileceğini çok net biliyorduk, sadece zaman meselesiydi.
Bu yüzden tüm bu fikirleri başka bir soruyla birleştirdik: Daha güvenli ve açık bir finansal sistem nasıl inşa edilir? Bu düşünceler bir araya geldi ve aklımdaki tek şey haline geldi. Neredeyse buna takıntılı hale geldim ve sonunda Circle'ı başlatmaya karar verdim.
Başlangıçtaki fikrimiz, "para" için HTTP gibi bir protokol oluşturabilir miyizdi? ABD doları için çalışan İnternet için açık bir protokol oluşturabilir miyiz? Bu protokol açık, programlanabilir vb.
Bu, on yıl önce öngördüğümüz şeydi ve şimdi gerçeğe dönüştü ve kripto alanında gerçek bir "katil uygulama" haline geldi. Bu sistemi oluşturmak uzun zaman alsa da, hala erken aşamalarında olmasına rağmen artık önemli bir ölçeğe ulaştı.
USDC'nin Yükselişi
2018 baharında, kripto piyasası keskin bir düzeltme yaşadı ve ardından tüm sektör sert bir kışa girdi ve neredeyse tüm piyasa keskin bir şekilde düştü. O zamanlar gelir ve kar getiren ürünlerimiz ya zar zor zarar etti ya da para kaybetmeye başladı, bu yüzden çok hızlı bir oranda para yakmaya başladık.
2019'a gelindiğinde, o kışın en derin noktasında, finansman son derece zorlaştı. Aynı zamanda, işletme maliyetlerimiz kontrolden çıkmıştı ve nakit paramız tükenmek üzereydi; harekete geçmezsek iflasla karşı karşıya kalacaktık.
Ayrıca, Ekim 2018'de USDC'yi resmi olarak piyasaya sürdüğümüz zamandı.
Büyük Bir Kumar
2019'da DeFi protokolleri USDC'ye büyük ölçekte erişmeye başladı ve piyasada erken PMF'ler ortaya çıktı. O zamanlar piyasa hala oynak olsa da, Ethereum teknik olarak bu kullanım durumlarını gerçekten destekleyecek kadar olgundu. MetaMask ve diğer ilgili ürünlerle, geliştiriciler sonunda bu araçları gerçekten kullanmaya başlayabildiler.
O zamanlar işlem hacmi hala küçük olsa da, geliştirici topluluğu USDC'ye çok açıktı. Bunu gördük ve bunun şirketimizin orijinal vizyonu olduğunu, bunun özümüz olduğunu ve gerçekten yapmak istediğimiz şeyin bu olduğunu fark ettik.
Bu yüzden çok kısa bir sürede üç işletmeyi - Poloniex, Circle Trade ve Circle Invest - hızla sattık ve ayrıca ödeme uygulamamızı kapatıp tasfiye ettik.
Bu varlıkların satışı bize acil durum finansmanı ve şirketin tamamen yeniden yapılandırılmasını sağladı. Bazı çalışanlar bu elden çıkarılan işletmelere transfer edildi ve şirket bir bütün olarak kökten ayarlandı.
2019 sonbaharında tekrar iflasın eşiğindeydik, ancak aynı zamanda USDC piyasada erken bir canlılık göstermeye başladı. Bu yüzden bir karar aldık - her şeyimizi USDC'ye yatırmaya ve tüm enerjimizi buna yatırmaya, bunun etrafında eksiksiz bir platform kurmaya ve yaygın bir şekilde benimsenmesini teşvik etmeye karar verdik.
Bu, USDC'nin kendisi hiçbir gelir getirmediğinde ve hatta tüm şirketin neredeyse hiç geliri olmadığında "şirkete büyük bahis oynama" kararıydı. Ancak, sabit paraların çağının geldiğine, sonunda küresel para sisteminin temel bir bileşeni haline geleceklerine ve sabit paraların İnternet çağı için en uygun para mimarisi olduğuna kesinlikle inanıyordum.
O zamanlar doğru ürüne sahiptik ve ısrar ettiğimiz sürece doğru yolu bulup değerli bir şey yaratacaktık. Bu yüzden onu tanıtmak için elimizden gelenin en iyisini yaptık.
Bu, USDC'nin gelişimindeki ilk gerçek büyük zorluktu. Daha önce birçok zorlukla karşılaşmış olsak da, bu an tüm şirketin hayatta kalması için kritik bir andı. USDC o zamanlar erken bir büyüme ivmesine sahip olsa da, büyük ölçekli bir şirketi desteklemek için yeterli değildi.
Şirketin tüm kaynaklarını USDC'ye çevirdik ve tüm fonlarımızı ona yatırdık. Bu stratejiyi Ocak 2020'de resmen duyurduğumuzu çok net hatırlıyorum. O zamanlar, Circle'ın resmi web sitesinin ana sayfası tamamen yenilenmiş ve "Stablecoin'ler uluslararası finans sisteminin geleceğidir" sloganını tanıtan devasa bir reklam panosuna dönüştürülmüştü. Sayfadaki tek eylem düğmesi "USDC'yi edinin" idi. Sadece bu düğme, diğer tüm işlevler kaldırıldı.
Ardından 10 Mart 2020'de, USDC hesap sistemini tamamen yükselten ve geliştiricilerin bankalar ve banka kartları gibi ödeme sistemlerine sorunsuz bir şekilde bağlanarak USDC yatırma ve çekme işlemlerini gerçekleştirmelerini kolaylaştırmak için bir dizi yeni API başlatan Circle platform yükseltmesini yayınladık. Tüm platform USDC etrafında inşa edildi.
Sadece üç gün sonra, 13 Mart'ta, dünya yeni koronavirüs nedeniyle karantinaya girdi. İlginç bir şekilde, USDC resmi lansmanımızdan önce Şubat 2020'de zaten büyümeye başlamıştı. Bunun nedeninin Asya pazarındaki kullanıcıların salgının ciddiyetini fark etmeleri ve önceden yanıt vermeye başlamaları olduğunu düşünüyorum.
O sırada, çok karmaşık, iç içe geçmiş bir olgu meydana geldi: birçok insan kendi finansal sistemlerine olan güvensizliklerinden dolayı paralarını dijital dolarlara aktarmaya başladı; Aynı zamanda, hükümetler ekonominin "büyük bir bunalıma" düşmesini önlemek için piyasaya likidite enjekte etmeye çalışmak amacıyla ardı ardına büyük ölçekli acil durum teşvik politikaları da uygulamaya koydular.
Bu yüzden dünya çapında oldukça koordineli, aşırı gevşek bir politika görüyorsunuz, bu da piyasaya büyük miktarda para akmasına yol açtı. İnsanlar evde oturup hükümet sübvansiyon çekleriyle "Bu parayla ne yapmalıyım?" diye düşünmeye başlıyorlar.
O dönemde dünya büyük bir dönüm noktası da yaşadı - tüm toplumun dijitalleşme süreci aniden hızlandı.
Metaverse kavramı o dönemde popüler hale geldi ve insanlar bir gecede "çevrimiçi oldu". Tüm dijital ürünler patlayıcı bir büyümeye öncülük etti. Zoom'dan (o dönemin neredeyse temsili bir şirketi haline geldi) evde fitness için Peloton'a, e-ticarete, çevrimiçi perakendeye, dijital ödemelere ve çevrimiçi pazarlara kadar hemen hemen her dijital sektör o aşamada beş yıllık bir büyüme ivmesine girdi.
Aynı zamanda, blockchain teknolojisinin benimsenmesi ve dijital varlık piyasası da bir patlama dönemine girdi.
2020 yazı "DeFi Yazı" olarak biliniyor ve USDC, 2020'nin başında dolaşımda olan 400 milyon dolardan bir yıl içinde 40 milyar dolara fırladı; bunun dramatik ve patlayıcı bir büyüme olduğu söylenebilir.
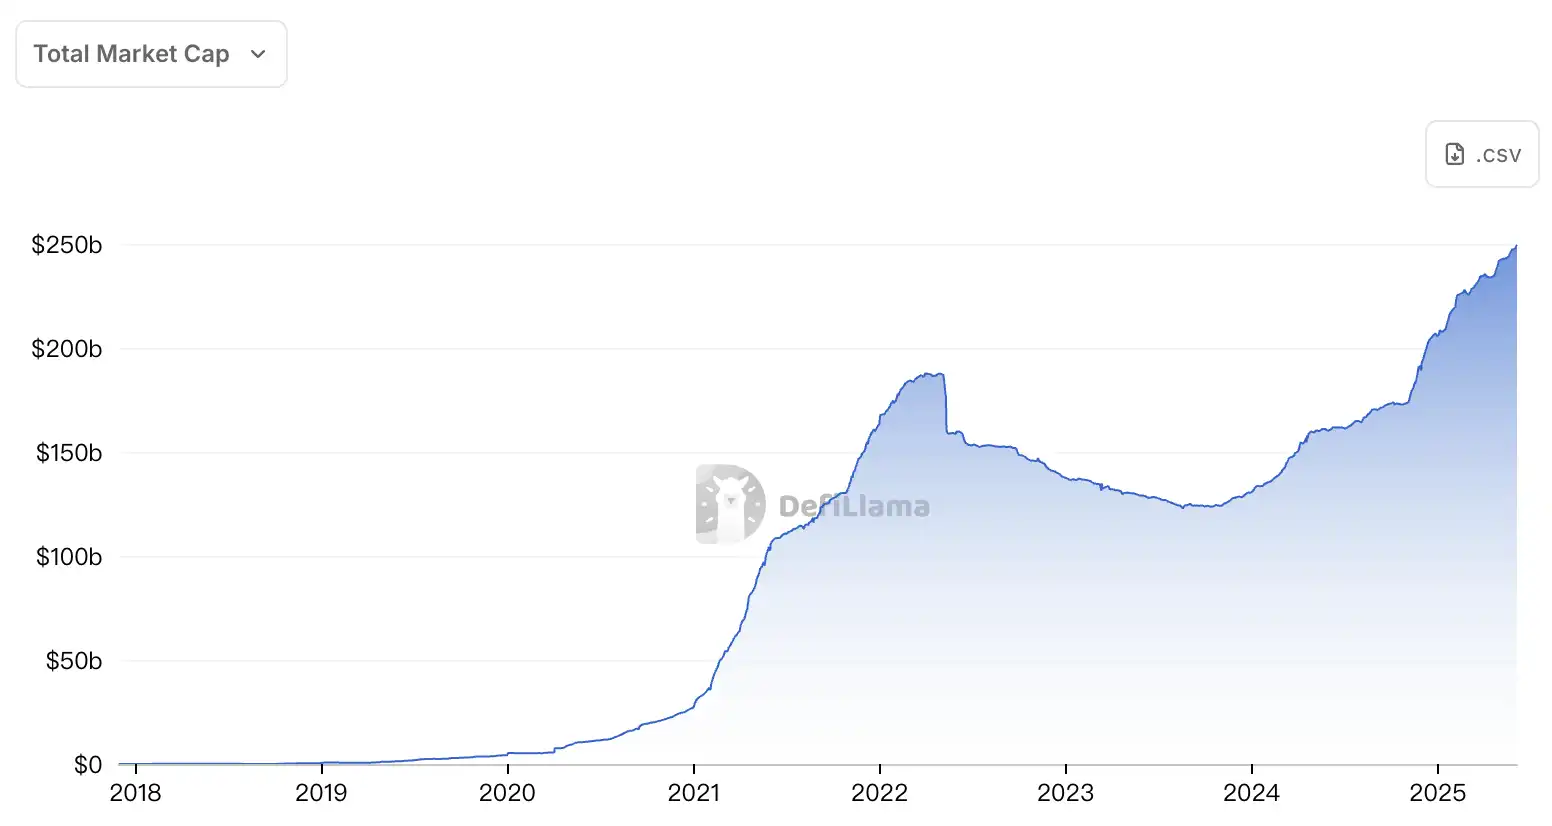
Stablecoin piyasa değeri büyüme eğrisi
Stablecoin'lerin popülerleşmesi için ön koşullar
Yıllar boyunca ve hatta sadece bir veya iki yıl önce bile, insanlar sıklıkla şunu sordu: "Bu şey gerçekten büyük ölçekte nasıl popülerleştirilebilir?" Ve geçmişteki cevabım her zaman şuydu: Üç temel sorunu çözmemiz gerekiyor. Elbette, buradaki "biz" sadece Circle'ı değil, tüm sektörü ifade ediyor ve bunu tanıtmak için herkesin birlikte çalışması gerekiyor.
İlk sorun altyapıdır, yani blok zinciri ağının kendisidir.
Blok zinciri ağları için düşünce modelim, bunların "İnternet için işletim sistemleri" gibi olmasıdır. İhtiyacımız olan şey, daha yüksek performans ve daha yüksek verime sahip işletim sistemi tipi blok zinciri ağlarıdır. Geçtiğimiz birkaç yılda bu alanda büyük ilerleme kaydedildi. Artık "üçüncü nesil blok zinciri ağları" çağına girdik - yüksek performanslı Layer1 genel zincirleri ve Layer2 genişletilmiş ağları.
Bu, daha yüksek işlem verimine ulaşılabileceği ve tek bir işlemin maliyetinin son derece düşük olduğu, bir kuruştan veya hatta bir kuruştan daha az olabileceği anlamına gelir.
Coinbase CEO'su Brian Armstrong da daha önce "işlem süresinin bir saniyeden az ve maliyetin bir sentten az" olduğunu söylemişti ve şimdi temelde bu duruma ulaştık. Bu yüksek performanslı ağların ilerlemesi, tüm ekosistemin büyümesini de yönlendiriyor. Çünkü birim maliyetleri, marjinal maliyetleri düşürüp aynı anda işlem hızlarını artırdığınız için - çevirmeli bağlantı çağından geniş bant internete geçmek ve Web1.0'dan Web2.0'a geçiş yapmak gibi.
İkinci sorun ise ağ etkisidir. USDC gibi sabit paralar aslında bir tür ağ ürünü platformudur ve geliştiriciler bunlara dayalı uygulamalar inşa edeceklerdir. Ne kadar çok uygulama bağlanırsa, tüm ağ o kadar pratik olur. Ne kadar çok kullanıcı sabit paraya sahip olursa, ağın faydası o kadar artar ve bu da olumlu bir döngü oluşturur.
Belirli bir aşamada, geliştiriciler eğer yaptığım ürün USDC'yi desteklemiyorsa rekabette geride kalmış olabileceğimi bile fark edeceklerdir. Bu yüzden altyapı yükseltmesi tamamlandığında, kullanıcılar ve geliştiriciler arasındaki bu ağ etkisi gerçekten rol oynamaya başlar.
Sonra, altyapı yükseltmesiyle yakından ilişkili olan, aynı zamanda sözde "kullanılabilirlik" iyileştirmesi olan üçüncü sorun var. İki veya üç yıl önce, stablecoin kullanmak istediğinizde, satın almak için belirli bir platforma gitmeniz ve ardından bir tarayıcı eklentisi cüzdanı yüklemeniz gerektiğini hala hatırlıyorum. Cüzdanı kullanmak için önce Ethereum satın almanız, pahalı işlem ücretleri ödemeniz ve ardından ETH'yi kendi kendinize barındırdığınız cüzdanınıza aktarmanız gerekiyordu. Tüm süreç yedi veya sekiz dakika sürdü ve çok zahmetliydi. Tüm sürecin tamamen mantıksız olduğu söylenebilir.
O zamanlar, biri "Bunu kim kullanmak ister?" dese, aslında tamamen anlaşılabilir.
Ancak şimdi doğrudan web arayüzü veya mobil uygulama aracılığıyla cüzdan sistemine girebilirsiniz. Tüm deneyim tıpkı WhatsApp'a kaydolmak gibidir. Sadece bir cep telefonu numarasına, yüz tanıma veya biyometrik koda ihtiyacınız olabilir ve ezber tekniklerini veya bir sürü karmaşık ayarı hatırlamanıza gerek olmayabilir.
Tüm bu değişiklikler bir araya geldiğinde, elverişli bir kullanım ortamı yaratıyor ve stablecoin'leri daha kabul edilebilir ve kullanılabilir hale getiriyor.
Son nihai engel ise hükümet düzenlemesidir.
En heyecan verici olan şey ise şu anda, Japonya, Hong Kong, Singapur'dan tüm Avrupa, Birleşik Krallık, Birleşik Arap Emirlikleri ve Amerika Birleşik Devletleri'ne kadar dünyanın dört bir yanında, hemen hemen tüm büyük yargı bölgelerinin stablecoin'leri yasal elektronik para birimleri olarak açıklığa kavuşturmak ve bunları resmi finansal sisteme dahil etmek için ilgili yasaları yürürlüğe koyması.
Bu yasalar uygulandığında, stablecoin'lerin kullanımı erken kripto yerlilerinden sıradan insanların daha geniş bir yelpazesine yayılacak. Bu nedenle, 2025'in sonuna kadar stablecoin'lerin küresel finansal sistemin yaygın yasal entegrasyonunun bir parçası haline geleceğine inanıyoruz.
Elbette, tüm bunların hala çok erken bir aşamada olduğunun da farkında olmalıyız. Geoffrey Moore'un "Uçurumdan Geçmek" teorisini kullanarak mevcut duruma bakabilirsiniz: Havada "uçurumun" üzerinden atlama sürecindeyiz ve henüz gerçekten yere inmedik ve hala başarısız olup düşebiliriz. Ama bunun üzerinden atlayacağımıza inanıyorum.
"FinTech dostu bankalar" veya "neobankalar" olarak adlandırdığım kurumların giderek daha fazlasının doğal olarak stablecoin kullanımını desteklemeye başladığını görebiliyoruz. Örneğin, Latin Amerika'da NuBank, Avrupa'da Revolut veya Robinhood gibi aracılık uygulamaları.
Elbette, toplamda 400 milyondan fazla kullanıcısı olan Coinbase ve Binance gibi büyük kripto şirketlerini de kapsıyor. Bir anlamda, aslında "finansal süper uygulamalar" haline geldiler: bakiye yatırabilir, maaş alabilir, tüketim için kartları bağlayabilirsiniz ve USDC edinme ve kullanma süreci çok sorunsuz hale geldi.
Gerçekten bir eğilim görüyoruz - insanlar bir değer birimi olarak "dolar" kullanmaya başlıyor, ancak bunun altta yatan biçimi aslında USDC.
Ve şimdi Visa ve MasterCard ile çalışıyoruz, hepsinin kart verenlerin böyle bir kart çıkarmasına izin veren projeleri var: yüzeyde Visa veya MasterCard, ancak gerçek tüketim USDC gibi istikrarlı bir para birimi.
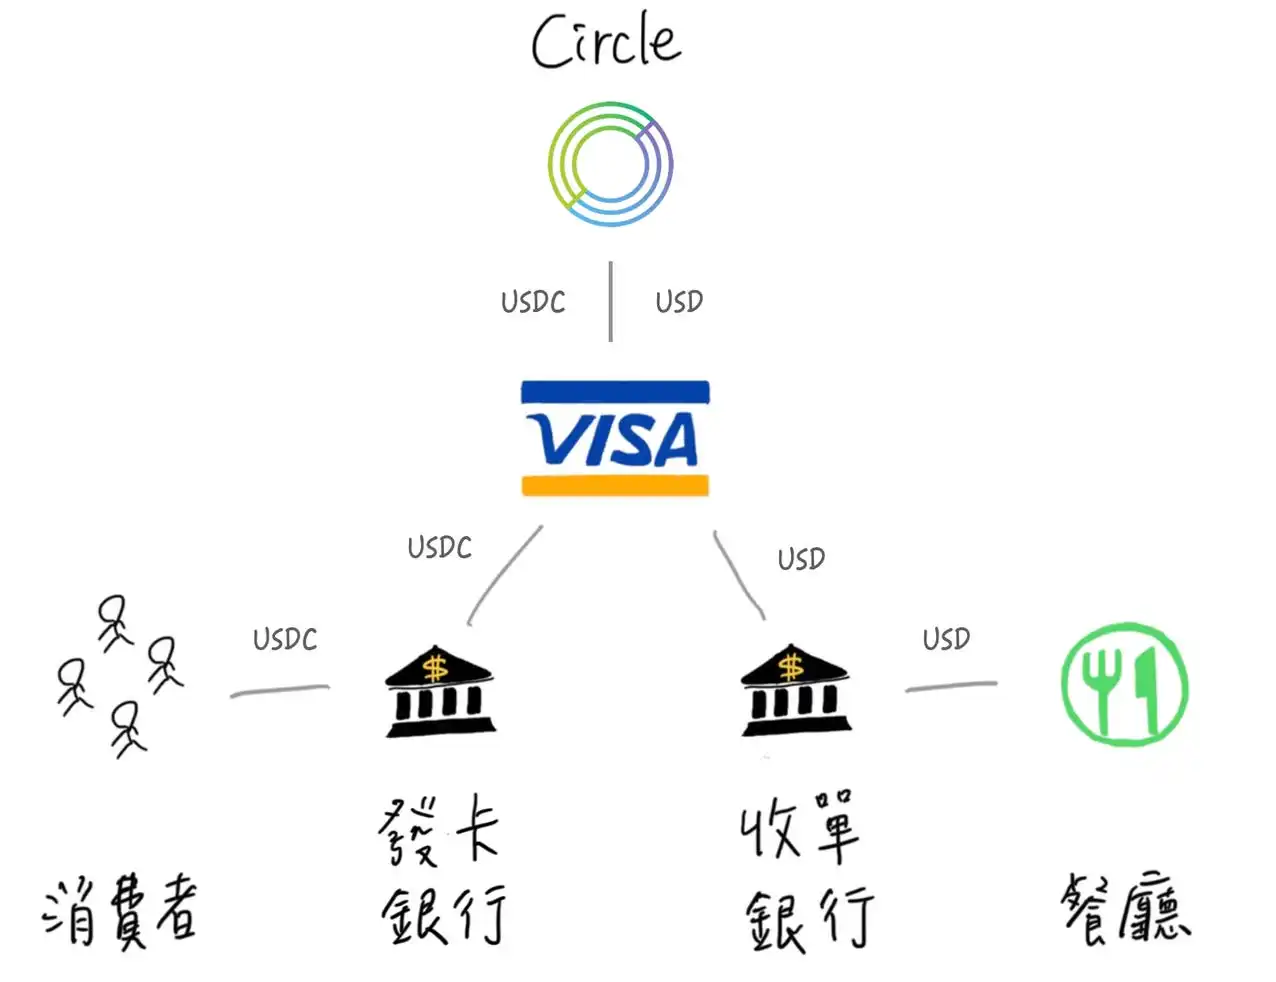
Bu model, kullanıcıların yeni bir banka tarzı dijital cüzdan uygulaması aracılığıyla fiziksel veya sanal bir kart aldığı ve bu kartın istikrarlı para birimi bakiyelerine bağlandığı gelişmekte olan pazarlarda büyük sayılarda ortaya çıktı. Çünkü birçok kişi ABD doları tutmak istiyor ve bu kartlar onlara geleneksel kart ağlarında harcamaya devam etme olanağı sağlıyor, ancak arka uç ödeme yöntemi USDC haline geldi.
Bu kart ihraççıları için bile, Visa veya MasterCard'a ödedikleri takas fonları artık doğrudan USDC aracılığıyla yapılabiliyor. Başka bir deyişle, USDC aslında finans kuruluşları ve kart ağları arasında bir takas kanalı olarak kullanılıyor ki bu kendi başına ilginç.
Aynı zamanda, diğer tarafta da bazı değişiklikler görüyoruz - yani, tüccar alıcılar da dahil olmaya başlıyor ve Worldpay, Checkout.com, Nuvei ve Stripe gibi şirketler tüccarlara USDC ile ödeme yapma seçeneği sunuyor.
Bu yılın başında çok güzel bir örnek gördük: Stripe'ın kurucu ortağı John Collison, önceki yıllarda olduğu gibi yıllık konferanslarında "son duyuruyu" yaptı. Orijinal sözleri neredeyse şöyleydi: "Kripto geri döndü, ancak bu sefer Bitcoin değil, USDC, bir stablecoin."
Stripe Checkout ürünündeki yeni özellikleri anında gösterdi - bu ürün, tüccarların Stripe'ın ödeme portalını doğrudan kendi web sitelerine veya uygulamalarına yerleştirmelerine olanak tanır. Gösterimde, USDC kredi kartlarının yanında bir ödeme yöntemi olarak gösterildi ve tüccarlar USDC'yi kabul etmeyi seçebildi.
Collison, "Ödeme böyle olmalı," diyerek tüm süreci sahnede heyecanla gösterdi. Gösterimde Solana ağını kullandılar ve yerleşim gerçek zamanlıydı ve ücret çok düşüktü.
Stabilcoin'lerin yasal statüsü netleştikçe, giderek daha fazla finansal kuruluş bunları temel yerleşim katmanı olarak görecek.
Örneğin, bir tüccar "Parayı hemen alabileceğim ve ücreti ödemeyeceğim için USDC'yi kabul etmeye hazırım, bu benim için daha iyi bir seçim." diyebilir.
Kullanıcı tarafında, giderek daha fazla terminal ürünü türü ortaya çıkıyor - ister geleneksel bankalar, ister yeni dijital bankalar veya kripto süper uygulamaları olsun, hepsi kullanıcıların yalnızca bir QR kodunu tarayarak ödemeleri tamamlamalarına olanak tanıyan sorunsuz bir deneyim yaratıyor.
Bu yılın başlarında Twitter'da bahsettiğim bir diğer önemli şey: iOS, NFC'yi üçüncü taraf cüzdanlara açmaya başladı. Bu, Web3 cüzdanlarının gelecekte "dokunarak ödeme"yi destekleyebileceği ve kullanıcıların fiziksel satıcı terminallerinde ödemeleri tamamlamak için cüzdanı cep telefonlarında USDC ile kullanabilecekleri anlamına gelir.
Elbette bunun için zincir içi işlemleri desteklemek üzere ödeme işlemcileri ve alıcılar, ürünlerine NFC işlevlerini entegre etmek üzere cüzdan geliştiricileri ve Apple'ın onayı gibi birden fazla tarafın işbirliği yapması gerekir.
Ancak bunlar zaten planlama aşamasında ve 2025'te daha büyük ölçekli bir uygulama görmemiz bekleniyor ki bu gerçekten heyecan verici bir gelişme.
Politika ortamı sürekli olarak elverişlidir
Circle'ın kurulduğu ilk günden itibaren felsefesi, geleneksel finans sistemi ile yeni blok zinciri dünyası arasındaki kesişim noktasında durmaktı. Bunu başarmak için ABD hükümeti yasal konumunu Mart 2013 gibi erken bir tarihte açıkça belirtmişti:
Hem bankacılık sistemini hem de sanal para dünyasını birbirine bağlayan bir şirket iseniz, o zaman bir "para aktarıcısı"sınız ve federal hükümete kayıt yaptırmalı, eksiksiz bir kara para aklama önleme prosedürlerine sahip olmalı ve ilgili yasal gerekliliklerin olduğu her eyalette lisans başvurusunda bulunmalısınız.
Kripto endüstrisinde başlangıçtan itibaren tam bir uyumluluk lisansı seti elde eden ilk şirketiz. Avrupa'da Elektronik Para Kurumu (EMI) lisansı alan ilk kripto şirketiyiz ve New York'ta sözde "BitLicense"ı alan ilk şirketiz - bu, kripto endüstrisi için özel olarak oluşturulan ilk düzenleyici lisanstır. Bundan sonraki yaklaşık bir yıl boyunca, bu lisansa sahip olan tek şirket bizdik.
Her zaman "önce düzenleyici" kavramına bağlı kalırız ve iyi ve sağlam bir uyumluluk sistemine sahip olduğumuzdan emin olmak için her zaman "ön kapı" yolunu seçeriz. Bu arada, tam da bu uyumluluk temeli sayesinde bir diğer önemli hedefe ulaşabiliriz: likidite.
Likidite nedir? Bu, aslında sabit paralar yaratıp kullanabileceğiniz, gerçek banka hesaplarına bağlanabileceğiniz ve sabit paraları itibari parayla satın alıp kullanabileceğiniz anlamına gelir. Şüpheli bir offshore şirketiyseniz ve kimse sizin için bir banka hesabı açmaya yanaşmıyorsa, bunu hiç yapamazsınız. Bankanızın nerede olduğunu bile bilmiyorsunuz.
Yüksek kaliteli bankacılık ortaklıkları kuran ve Coinbase gibi stratejik ortakları bir araya getirerek USDC'yi perakende tarafında büyük ölçekte dağıtan ilk şirketiz, böylece banka hesabı olan herhangi bir sıradan kullanıcının USDC'yi kolayca satın almasına ve bozdurmasına olanak tanıyoruz. Ayrıca kurumsal düzeyde hizmetler de sağlıyoruz. Başka bir deyişle, şeffaflıktan, uyumluluğa, düzenleyici çerçeveden gerçek likiditeye kadar her şeyi yaptık.
Teknolojik yenilik açısından, protokolün kendisinin neler yapabileceğini de araştırıyoruz. USDC'yi bir stablecoin ağ protokolü olarak görüyoruz ve geliştiricilerle entegrasyonunu ve uygulamasını tanıtmak için nasıl çalışabileceğimizi düşünüyoruz. Bu temel ilkeler, bugün bulunduğumuz yere gelebilmemizin temel nedenidir ve bunları yalnızca ABD pazarı için değil, hala inşa ediyoruz.
Ödeme sabit paraları açısından, Amerika Birleşik Devletleri'ndeki çeşitli partiler aslında çok fazla çalışma yaptı. Ödeme Sabit Parası Yasası bana oldukça olgun görünüyor, Temsilciler Meclisi'nde iki partili destek ve Senato liderliğinin aktif katılımı var. Ayrıca Beyaz Saray, Hazine Bakanlığı ve Federal Rezerv dahil olmak üzere hükümet düzeyinden de çok fazla ilgi gördük. Bu konu birkaç yıldır hükümetin önceliklerinden biri olarak listelendi.
(Çevirmenin notu: ABD Senatosu, 19 Mayıs'ta 66:32 oyla GENIUS Yasası 2025'in usul oylamasını geçirdi ve dolar sabitli sabit paralar için federal düzenleme sağlamayı denedi)
Özel inovasyonu desteklerken finansal güvenliğin ve sağlamlığın nasıl sağlanacağı, Federal Rezerv'in nasıl merkezi bir rol oynaması gerektiği (dolar sabit paraları için standartlar oluşturma) ve mevcut "çift kanallı bankacılık sistemi"ne benzer şekilde eyalet ihraççıları ve düzenleyicileri için nasıl bir yol sağlanacağı gibi birçok önemli konu aslında teşvik ediliyor.
Finansal sistemin kendisi oldukça düzenlenmiş bir sektördür, enerji sistemi oldukça düzenlenmiştir, ulaşım sistemi oldukça düzenlenmiştir, havacılık sistemi oldukça düzenlenmiştir ve ilaç üretimi de oldukça düzenlenmiştir. Aslında toplumdaki temel teknolojilerin veya altyapıların çoğu yoğun bir düzenleme altındadır.
Yazılım endüstrisi, neredeyse hiç düzenlemenin olmadığı son otuz yılda bir istisna olabilir. Ancak şimdi yapay zeka, otonom sürüşle birleştirilmiş donanım veya küresel bir dijital para birimi sistemi gibi gerçekten büyük ve son teknoloji bir şey yapıyorsanız - bu alanlar bu geleneksel, sıkı bir şekilde düzenlenen endüstrilerle kesişmeye başladı ve toplum üzerinde büyük bir potansiyel etkiye sahipler, bu nedenle bu durumda düzenlenmek mantıklıdır.
"Yenilik olduğu sürece düzenlenmemeli" diye düşünmüyorum. Bir şey tüm toplum için son derece önemli hale gelirse, buna uygun bir sözleşme ruhuna ve sosyal sorumluluk çerçevesine ihtiyaç duyar, bu da gerçek bir sistemdir. Hafif ve ağır düzenlemeler vardır - örneğin, küresel sistemsel olarak önemli bankalar (G-SIB'ler) yerel bir topluluk bankasından çok daha fazla düzenlenir.
Yani yaptığımız şey gelecekte sistemsel olarak önemli hale gelirse, yalnızca ABD hükümetiyle ilişki değişmeyecek, aynı zamanda diğer hükümetlerle ilişki de buna göre değişecektir. Elbette, bunlar uzak gelecekte gerçekleşecek şeyler ve henüz mevcut değiller.
Şu anda gerçekten odaklandığımız şey, İnternet finans sistemi vizyonumuzu nasıl gerçekleştireceğimiz ve "açık, programlanabilir ve oluşturulabilir para birimini" nasıl gerçeğe dönüştüreceğimizdir. Bu tür yeniliklerin engellenmek yerine gerçekten başarılı olmasını umuyoruz. Bunu yapmak için, politika yapıcıların ve hükümetlerin inovasyona daha fazla özgürlük vermesi gerekiyor - tıpkı İnternet'in diğer alanlarda verildiği gibi.
Circle'ın iş modeli
Circle'ın tarihin en şeffaf finans kuruluşlarından biri olduğuna inanıyorum. Bir bankaya, sigorta şirketine veya diğer bir finans kuruluşuna bakarsanız, ürünlerinin operasyonlarını gerçek zamanlı olarak açıklamadıklarını veya bilançolarının temel verilerini her gün açıklamadıklarını görürsünüz; bizim yaptığımız da budur.
Bu tam olarak nasıl yapılır? İlk olarak, USD aldığımızda, USDC basmadan önce, bir rezerv hesabına önceden yatırılır. Bu rezerv fonları, yasal gerekliliklere uygun olarak müşterilerimizin yararına oluşturulan ayrılmış hesaplardır. Bu fonları ayırmak için yasa ve düzenlemelere uymamız gerekir ve ancak bundan sonra elektronik para araçları çıkarabiliriz ve fonların mülkiyeti müşteriye aittir. Bu nedenle yasaya, düzenlemelere ve pratik işlemlere sıkı sıkıya bağlı kalırız.
Rezervler nasıl güvende tutulur
Peki bu rezervler neyden oluşur? Rezervler artık iki ana bölüme ayrılmıştır:
Şu anda rezervlerin yaklaşık %90'ı Circle Reserve Fund adı verilen bir hesaptadır. Bu çok önemlidir. USDC'yi anlamak isteyen herkesin düzenlenmiş bir yapıda bu rezervlerin bileşimini net bir şekilde görebilmesini istiyoruz. Bu nedenle, dünyanın en büyük varlık yöneticisi olan BlackRock ile ortaklık kurarak Circle Reserve Fund'ı kurduk.
Bu fon, esasen bir hükümet tahvil fonudur ve aynı zamanda tek amacı USDC rezerv varlıklarını tutmak olan bir hükümet para piyasası fonu olarak da anlaşılabilir. Menkul kıymetler şeklinde ihraç edilir, ABD Menkul Kıymetler ve Borsa Komisyonu tarafından düzenlenir ve bağımsız denetimlere ve bağımsız bir yönetim kuruluna sahiptir.
Fonun tüm varlıkları dış dünyaya karşı tamamen şeffaftır ve her gün güncellenir. Çevrimiçi olarak "USDC" ararsanız, BlackRock resmi web sitesine girebilir ve her hazine tahvilinin nominal değerini, satın alma zamanını ve vade tarihini net bir şekilde görebilirsiniz. Tüm hazine tahvillerinin vadesi 90 günden azdır ve son derece likit ve fiyat açısından istikrarlı ABD doları varlıklarıdır.
Aynı zamanda, dünyanın en büyük sistemsel açıdan önemli bankaları (G-SIB'ler) tarafından garanti edilen ve esasen hazine varlıklarına eşdeğer olan "gecelik hazine tahvili rehin geri alımları" biçiminde varlıklar da vardır.
Bu nedenle, bu rezerv yapısının her bileşeni görünür ve şeffaftır. Piyasa likiditesi ve finansal varlıklarla ilgili bilgisi olan herkes, tüm varlıkları 24 saat içinde geri almamız gerekirse bunu yapabileceğimizi söyleyecektir.
Rezervlerin yaklaşık %10'u, "batması çok büyük" bankalar olarak da bilinen bir dizi küresel sistemsel açıdan önemli bankada temel olarak nakit olarak tutulmaktadır. Şu anda dünyada JPMorgan gibi yaklaşık 50 tane bu tür banka bulunmaktadır. Bu ortak bankalardan bazılarını kamuoyuna açıkladık. Bu bankalar aslında büyük boyutları ve sağlam itibarları nedeniyle örtük hükümet desteğinden yararlanmaktadır.
Ayrıca, kurumsal müşterileri USDC'nin oluşturulması ve geri alınması konusunda desteklemek için küresel bir altyapı oluşturduk. Ve bu işleri yürütebilmemizin nedeni tam olarak düzenlenmiş bir şirket olmamızdır. Bu nedenle, dünya çapındaki bankalar ve düzenleyiciler, faaliyet göstermek için yerel pazarlara girmemize izin vermeye isteklidir.
Şu anda Singapur ve Avrupa'da düzenleyici lisanslar aldık ve ayrıca Japonya ve diğer yerlerle uyumlu dağıtım kanalları kurmak için çalışıyoruz; bu da kurumların Singapur bankacılık sisteminde, Hong Kong bankacılık sisteminde, Brezilya bankacılık sisteminde, ABD bankacılık sisteminde ve Avrupa bankacılık sisteminde hesap açabilecekleri ve USDC yaratabilecekleri veya bozdurabilecekleri anlamına geliyor.
Başka bir deyişle, bu ülkelerde veya bölgelerde bir banka hesabınız olduğu sürece, ister birey ister kurum olun, USDC yaratabilir ve bozdurabilirsiniz ve fon akışı doğrudan yukarıda belirtilen rezerv yapısına girecektir.
Dolayısıyla, yerel bankacılık sisteminin operasyonel seviyesinden, yaratmak ve bozdurmak için likiditeye sahipsiniz; altta yatan rezerv varlıkları açısından, dünyadaki en likit ve sağlam varlık desteğine sahipsiniz; aynı zamanda, kamuoyu tarafından tescil edilen ve günlük olarak açıklanan, küresel düzenleyicilerin düzenleyici mekanizmasıyla örtüşen bir rezerv fonu yapısı var.
Circle'ın Gelecek Planları
Hatırlarsanız, iPhone'dan önce yaklaşık 17 farklı mobil işletim sistemi vardı: Symbian, Windows Phone, Palm, BlackBerry ve NTT Docomo'nun sistemleri—her türden farklı şey ve herkes geliştiricileri kendi mobil sistemlerine çekmeye ve bunları dağıtmaya çalışıyordu.
Dürüst olmak gerekirse, bu sistemler berbattı. Hiç çalışmıyorlardı. Mobil Dünya Kongresi'ne gittiniz ve bir sürü insanın Symbian tabanlı ürünlerini sergilediğini gördünüz ve bunların bir sürü çöp olduğu ortaya çıktı.
Yani demek istediğim, bir dereceye kadar, rezervlerin güvenliğinin nasıl sağlanacağıdır; bu sistemler mimari açıdan gelişmiş olsa da, aslında kullanımı korkunç bir deneyimdir.
Daha çok ekosistemler, geliştirici kaynakları, özellik kolaylığı vb. için rekabet eden bir dizi işletim sistemi gibidirler. Ancak çok açık olmak gerekirse: Henüz blockchain'in "iPhone anını" yaşamadık.
Gerçekten ihtiyacımız olan şey, blockchain ağlarının yalnızca finansal işlemleri gerçekleştirmekten daha fazlasını yaptığı bir dünya.
Ayrıca sosyal, oyun, içerik, fikri mülkiyet, yapay zeka veri izlenebilirliği, yapay zeka aracı işlem akışları, perakende ölçekli uygulamalar, kitlesel kullanım için dijital belirteçler ve daha fazlasını desteklemelidir; bunların hiçbiri şu anda mümkün değil. Verim yeterli değil, sistem dayanamıyor ve altyapı ölçeklenebilir değil.
Uzun vadede ihtiyacımız olan şey saniyede milyonlarca işlemi işleyebilen bir ağdır, bu da ulaşılabilir bir hedeftir. Aynı zamanda, yazılım mühendislerinin geliştirme deneyimi ve kullanıcı deneyimi hala erken aşamalarındadır.
Platform yazılımları, geliştirici araçları ve kullanıcı deneyimindeki geçmiş deneyimime baktığımda, henüz tam olarak hazır olmadığımızı hissediyorum. Elbette katılıyorum, çok yakınız.
Ancak "tıkla ve git" blok zinciri platformumuz olsa bile, bunun üzerinde yeni katmanlar ve daha fazla ağ olacağını düşünüyorum.
Asya'da 500 milyon kullanıcısı olan büyük bir İnternet şirketi olduğunuz ve şimdi bu kullanıcılara dijital token'lar, stablecoin'ler ve akıllı sözleşmeler sunmak istediğiniz bir dönemi öngörebilirsiniz. Bunu açtığınızda, piyasadaki tüm mevcut altyapı doğrudan çökecek - bu kadar çok trafiği kaldıramayacak.
Ancak bir gün bu modelin AWS'nin "sanal özel bulutu" (VPC) gibi gelişeceğini ve büyük ölçekli genişlemeyi desteklemek için zincirden zincire bağlantı ağ modeli oluşturan bir tür "özel blok zinciri"nin ortaya çıkacağını hayal edebilirsiniz. Bu esasen daha fazla "parçalanma" getirecek, ancak aynı zamanda daha fazla altyapının geliştirilmesi anlamına da geliyor.
Circle olarak hedefimiz, USDC, EURC, CCTP (Çapraz Zincir Transfer Protokolü), Gas Fee Abstraction vb. gibi stablecoin ağ protokollerinin bu ortamlarda kolayca çağrılabilmesini sağlamaktır - kullanıcılar ve geliştiriciler için sahne arkasındaki karmaşıklık konusunda endişelenmeye gerek yoktur.
Yani gelecekte 15 zincir mi yoksa 50 zincir mi desteklenecek, size kesin bir sayı söyleyemem, ancak bir şey kesin: Daha fazla blok zinciri ağını desteklemek için stablecoin altyapısını genişletmeye, dağıtmaya ve yayınlamaya devam edeceğiz.
"iPhone anı"nın ne zaman gerçekten geleceğini veya azalan marjinal getiri aşamasına ne zaman gireceğini bilmiyorum.
Para birimlerinden bahsetmişken, USDC ve EURC'yi piyasaya sürdük. Gelecekte kesinlikle daha fazla para birimi çıkaracağımızı söyleyemem, ancak kesin olan şey, ister gelişmekte olan piyasalarda ister gelişmiş ülkelerde olsun, sabit para birimi düzenlemelerinin dünya çapında uygulandığı ve ayrıca giderek daha fazla yüksek kaliteli sabit para birimi projesinin çevrimiçi hale geldiğini görüyoruz.
2025 yılına kadar Meksika Pesosu, Japon Yeni, Avustralya Doları, İngiliz Sterlini gibi daha fazla itibari sabit para birimi göreceğinizi düşünüyorum. Circle'da tüm bu para birimlerinin ihraççısı olmak zorunda değiliz. Gerçekten ihtiyacımız olan şey, bu sabit para birimlerini çıkarmak için kurduğumuz altyapıyı kullanacak uyumlu, yüksek kaliteli bir yerel ekip, böylece iyi çapraz para birimi birlikte çalışabilirliği elde etmek ve uygulamalara farklı para birimleri arasında kolayca erişilip kullanılabilmesini sağlamak.
Her para biriminin ihracı çok karmaşıktır, çok sayıda yasal ve düzenleyici konuyu içerir ve yerel merkez bankasının tercihleri, piyasa kabulü vb. dikkate alınır.
Daha önce de değindiğimiz gibi, bu para birimi için pazarın ne kadar büyük olduğu gibi pazar büyüklüğünü de değerlendireceğiz.
Bu "İnternet finans sistemi çağında" ABD dolarının statüsünün giderek daha da önemli hale geleceğine ve ABD doları sabit parasının (USDC) bunun merkezinde yer alacağına gerçekten inanıyoruz. Bu nedenle ana odak noktamız kesinlikle bu olacak.
Aynı zamanda, elbette, dünyanın dört bir yanındaki farklı pazarlarda giriş ve çıkışı açmak ve bağlantı kurmak istiyoruz. Bunu teşvik etmeye devam edeceğiz ve diğer projelerin gelişimini görmekten çok mutluyuz.
Ancak bir iş veya ekosistem perspektifinden, tüm bu ABD doları olmayan para birimlerini kendimiz yapmamız gerektiğini düşünmüyoruz.
Para teorisi perspektifinden - ister merkez bankası perspektifinden ister ticari banka perspektifinden - aslında "nötr faiz oranı" adı verilen bir kavram var. Bu faiz oranı ne uyumlu ne de sıkılaştırıcıdır.
2008 mali krizinden sonra, krizden korunmak için hükümet borcunun para birimine dönüştürülmesiyle uzun bir "sıfır faiz oranı alt sınırı" dönemi yaşadık. Daha sonra, artan enflasyon nedeniyle, merkez bankası güçlü bir sıkılaştırmayla yanıt verdi. Faiz oranı politikası aslında böyle bir döngüsel döngüdür.
Ancak, "nominal faiz oranı" veya "nötr faiz oranı" olsun, esasen bir hedef aralığı etrafında dalgalanır. Bazı ekonomistler artık nötr faiz oranının %2,75 ila %3 civarında olabileceğine inanıyor - bu seviye ekonomiyi ne baskılayacak ne de aşırı uyaracak.
Bu nedenle, ister merkez bankası ister banka olun, yüksek faiz oranları aslında "iyi" anlamına gelmez. Elbette, bankalar veya bizim gibi kurumlar, defterlerindeki rezerv varlıklarından elde edilen faiz gelirindeki artıştan faydalanabilir, ancak genel olarak bu ortam sıkıdır - ekonomik aktivite azalır, sermaye akış hızı düşer, sermaye yatırımı yavaşlar ve risk iştahı azalır.
Ve faiz oranları düştüğünde, rezerv varlıklarımızdan elde edilen faiz gelirinin de düşeceği doğrudur, bu nesnel bir gerçektir. Ancak aynı zamanda, fonlar daha ucuz hale gelir, likidite artar, sermaye yatırımı artar ve ekonomik operasyonlar hızlanır - bu, risk sermayesi piyasası, reel ekonomi ve girişimcilik faaliyetleri için iyidir. Ve bunlar da karşılığında sabit paraların kullanımını ve büyümesini teşvik edecektir.
Gevşeme döngüleri ve sıkılaşma döngüleri yaşadık. Bir sonraki döngü, tahmin edemeyeceğimiz daha ılımlı bir döngü olabilir. Ancak biz her zaman şuna inanıyoruz:
Bir yandan, küresel ekonominin yönü ve merkez bankasının kararları gibi kontrol edemediğimiz makroekonomik güçler iş başında;
Ancak diğer yandan, kullanıcı büyüme çarkları ve geliştirici ekosistem çarkları ile kendimize bir platform ağı kurduk. Son derece pratik bir dijital para birimi biçimi ve güçlü bir geliştirme platformu yaratıyoruz - bu sistemin kendisi de doğal bir büyüme mantığına sahip.
Bugün, dünyadaki "yasal elektronik para"nın toplam pazar büyüklüğü 100 trilyon doların üzerindedir. Bunun bir alt kümesinin -ABD doları sabit parası ve avro sabit parası tarafından temsil edilen sabit para piyasasının- faiz oranlarının yüksek veya düşük olmasına bakılmaksızın genişlemeye devam edeceğini düşünüyorum.
Şu anda gördüğümüz şey, tüm sabit paranın toplam büyüklüğünün yalnızca 160 milyar dolar (şimdi 200 milyar doların üzerinde) olması ve bunun yalnızca %0,16'sını oluşturmasıdır. Bu açıkça hala çok erken bir aşamadır.
"İnternet düzeyindeki yardımcı programın" medyayı, iletişimi, seyahati ve yazılım dağıtımını nasıl yeniden şekillendirdiğini kabul ediyorsanız, o zaman bu yeni İnternet para birimi biçiminin gelecekte de aynı derecede dönüştürücü olabileceğine inanacaksınız.
Her şey yolunda giderse, belki de önümüzdeki 10 ila 20 yıl içinde, dünya para biriminin %10'unun stablecoin'ler gibi bir forma dönüştüğünü görebiliriz. Bu abartılı gelmiyor; bir İnternet ürününün %10'luk bir penetrasyon oranına ulaşması on yıldan hatta on yıllardan fazla sürecek, ancak dünyayı gerçekten değiştirecek.
Circle'ın bu değişimde önemli bir katılımcı olabileceğini umuyoruz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia