



Federal Rezerv, üç yıl önce stablecoin'leri çözdü

Orijinal başlık: "Stablecoins: Growth Potential and Impact on Banking"
Orijinal yazar: Gordon Y. Liao ve John Caramichael
Orijinal çeviri: BlockBeats
5 Haziran'da, stablecoin devi Circle, CRCL hisse senedi koduyla New York Borsası'nda resmen listelenecek. Bu aynı zamanda, Coinbase'in (hisse senedi kodu COIN) 2021'de Nasdaq'ta listelenmesinden bu yana kripto para birimi alanında en çok izlenen halka arz oldu.
Bloomberg'e göre Circle, bu halka arzda 24 milyon hisse senedi ihraç etmeyi, 6,7 milyar dolarlık hedef değerlemeyle 624 milyon dolar toplamayı planlıyor. Ancak, son piyasa verilerine göre, bu hedef 7,2 milyar dolara çıkarıldı ve 25 kattan fazla talep gördü. Piyasa, fonların stablecoin konseptine olan coşkusunu açıkça hafife aldı.
Bu coşku yalnızca perakende yatırımcılardan gelmiyor. Ark Invest'ten Cathie Wood ve BlackRock'tan Larry Fink gibi birçok kurumsal yatırımcı, bu finansmanın yaklaşık %30'unu oluşturan daha büyük abonelikler yapacaklarını kamuoyuna açıkladı. Ve IPO tarihi resmen onaylanmadan sadece bir veya iki hafta önce Circle, Coinbase ve Ripple ile "satın alma söylentileri" hakkında hala yaygara koparıyordu.
İlgili okuma: "Halka arz için acele ederken ve satıştan bahsederken Circle ne yapmak istiyor? "
Son yıllarda, stablecoin'ler kurumsal yatırım raporlarında kripto para piyasasının büyümesine ve blok zinciri teknolojisinin popülerleşmesine bahse girebilen birkaç konseptten biri olarak ortaya çıktı ve bu da Circle'ı stablecoin konseptinin ilk hissesi haline getirdi.
Geçtiğimiz ayın sonunda, Hong Kong Yasama Konseyi, Stablecoin Yasa Tasarısı'nı üçüncü okumada geçirdi ve Hong Kong ve A hisse senedi piyasalarındaki birçok stablecoin konsept hissesi ve dijital para birimi sektörü de büyük bir patlamaya yol açtı ve birçok şirket %20 arttı. Caixin'e göre, Everbright Holdings'in hisse senedi fiyatı 2016'da IDG Capital ile Circle'a yaptığı stratejik yatırım nedeniyle 3 Haziran'da %26,6 arttı.
Bu heyecanın ortasında, geleneksel finans çevrelerinde "Stablecoin nedir?" konusu hızla arttı. Aslında, stablecoin teknolojisi, özellikle CBDC (merkez bankası dijital para birimi), uzun zamandır birçok hükümet tarafından planlanan stratejik bir plandı. Amerika Birleşik Devletleri'nde, Trump yönetiminin CBDC'ye yönelik idari yasağı sayesinde, "özel stablecoin" alanının gelişimi sadece birkaç ayda hızla ilerledi ve "GENIUS" stablecoin tasarısı 20 Mayıs'ta kabul edildi.
ABD hükümeti, stablecoin teknolojisi hakkında yeterli araştırma yapmıştır. Federal Rezerv, 31 Ocak 2022'de "Stablecoin'ler: Bankacılık Sistemine Gelişim Potansiyeli ve Etkisi" başlıklı bir rapor yayınladı. Federal Rezerv, raporda stablecoin'lerin bankacılık sistemi ve kredi aracıları üzerindeki potansiyel etkisine odaklanmıştır. Stablecoin'lerle ilgili kavramları ve bilgileri anlamayan okuyucular için iyi bir "Stablecoin 101 Ders Kitabı" olabilir.
Aşağıda, Federal Rezerv'in "Stablecoin'ler: Bankacılık Sistemine Gelişim Potansiyeli ve Etkisi"nin orijinal içeriğinin bir derlemesi bulunmaktadır:
ÖZET
Stablecoin, değerini genellikle ABD doları (USD) olmak üzere harici bir referansa sabitleyen dijital bir para birimidir. Sabit paralar dijital piyasalarda önemli bir rol oynar ve büyümeleri daha geniş ekonomide inovasyonu teşvik edebilir. Geçtiğimiz yıl, halka açık blok zincirlerinde dolaşımda olan USD sabit paralarının sayısında patlayıcı bir büyüme görüldü ve toplam dolaşımdaki arz, Eylül 2021 itibarıyla bir yıl öncesine göre %500'den fazla artarak 130 milyar dolara yaklaştı.
Sabit paralar giderek daha fazla ilgi görmeye başladıkça, sabitlemelerinin istikrarı, tüketici koruması, KYC ve uyumluluk ve yerleşimin ölçeklenebilirliği ve verimliliği dahil olmak üzere bir dizi sorun gündeme geldi. Sabit paraların bankacılık sistemi ve kredi aracılığı üzerindeki potansiyel etkisine odaklanacağız. Sabit parayla ilgili bir dizi sorun uygun kurumsal güvenlik önlemleri, düzenlemeler ve teknolojik gelişmeler yoluyla ele alınabilirken, dolaşımda olan sabit paraların sürekli büyümesi nihayetinde geleneksel bankacılık sistemini önemli şekillerde etkileyecektir.
Bu notta, öncelikle sabit paraların temellerini, mevcut kullanım durumlarını ve büyüme potansiyellerini tartışıyoruz. İkinci olarak, kripto para birimi ve daha geniş finansal piyasalardaki geçmiş sıkıntı dönemlerinde stablecoin'lerin tarihsel davranışını inceliyoruz. ABD dolarına sabitlenmiş stablecoin'lerin, aşırı piyasa sıkıntısı zamanlarında ikincil piyasalardaki fiyatlarının geçici olarak sabit değerlerinin üzerine çıkması ve daha fazla stablecoin ihracını teşvik etmesi nedeniyle güvenli varlık kalitesi sergilediğini görüyoruz. Ayrıca, nakit olmayan eşdeğer riskli varlıklarla desteklenen belirli stablecoin'ler için "koşu" riskini vurguluyoruz.
Son olarak, stablecoin'ler daha geniş bir ilgi görürse banka rezervleri, kredi aracılığı ve merkez bankası bilançoları için olası senaryoları özetliyoruz. Araştırmamız, varlık destekli stablecoin'lerin yaygın bir şekilde benimsenmesinin, kredi aracılığı üzerinde olumsuz etkiler olmaksızın iki kademeli bir kesirli rezerv bankacılık sistemi içinde desteklenebileceğini öne sürüyor. Böyle bir çerçeve altında, stablecoin rezervleri ticari banka mevduatları olarak tutulur ve ticari bankalar, geleneksel banka mevduatları gibi kesirli rezerv kredilendirme ve vade dönüşümüne katılır. Ayrıca fiziksel nakit (banknot) yerine sabit paraların kullanılmasının daha fazla kredi aracılığına yol açabileceğini görüyoruz. Buna karşılık, sabit para ihraççılarının sabit paralarını merkez bankası rezervleriyle desteklemesini gerektiren "dar" bir bankacılık çerçevesi, sabit para "akışı" riskini en aza indirir ancak kredi aracılığı azaltabilir.
Stablecoin'lerin Temeli
Stablecoin'ler, genellikle bir blok zinciri olan dağıtılmış muhasebe teknolojisinde (DLT) kaydedilen ve bir referans değerine sabitlenen dijital para birimleridir. Dolaşımdaki çoğu stablecoin ABD dolarına sabitlenmiştir, ancak stablecoin'ler diğer itibari para birimlerine, para sepetlerine, diğer kripto para birimlerine veya altın gibi emtialara da sabitlenebilir. Stablecoin'ler, DLT üzerinde bir değer deposu ve değişim aracı olarak hareket ederek stablecoin'lerin diğer dijital varlıklarla takas edilmesini veya entegre edilmesini sağlar.
Stablecoin'ler, banka mevduat hesapları gibi geleneksel dijital para kayıtlarından iki ana şekilde farklıdır. Birincisi, stablecoin'ler kriptografik olarak güvence altına alınmıştır. Bu, kullanıcıların işlemleri çift harcama veya aracıların yerleşimi kolaylaştırması olmadan neredeyse anında yerleştirmelerine olanak tanır. Kamu blok zincirlerinde, bu ayrıca günde 24 X 7x365 işlem yapılmasına olanak tanır. İkinci olarak, stablecoin'ler genellikle programlanabilir DLT standartları üzerine kuruludur ve hizmetlerin birleştirilebilirliğine olanak tanır. Bu bağlamda, "birleştirilebilirlik" stablecoin'lerin ödeme ve diğer finansal hizmetler oluşturmak için akıllı sözleşmelerle (kendi kendini yürüten programlanabilir sözleşmeler) birlikte çalışan bağımsız yapı taşları olarak kullanılabileceği anlamına gelir. Bu iki temel özellik, mevcut stablecoin kullanım durumlarının temelini oluşturur ve hem finansal hem de finansal olmayan sektörlerde inovasyonu destekler.
2020'den bu yana, Ethereum, Binance Smart Chain veya Polygon gibi halka açık zincirlerde stablecoin kullanımı arttı. Eylül 2021 itibarıyla, ABD dolarına sabitlenmiş en büyük halka açık stablecoin'in dolaşımdaki arzı 130 milyar dolara yakındı. Grafik, halka açık stablecoin'lerin dolaşımdaki arzının özellikle 2021'in başlarında güçlü bir şekilde arttığını ve yılın ilk beş ayında aylık ortalama %30 büyüme kaydettiğini gösteriyor.
Mevcut Stablecoin Türleri
Stablecoin'ler, birçok form alabilen yeni, geniş bir şekilde tanımlanmış bir teknolojidir. Teknoloji şu anda aşağıda açıkladığımız ve Tablo 1'de özetlediğimiz belirli formlarda uygulanmaktadır. Ancak, stablecoin teknolojisinin henüz emekleme aşamasında olduğunu ve yüksek bir yenilik potansiyeline sahip olduğunu lütfen unutmayın. Aşağıda tartışılan stablecoin'lerin mevcut uygulamaları ve düzenleyici ortamdaki mevcut durumları, stablecoin teknolojisinin tüm potansiyel dağıtımlarını yansıtmamaktadır.
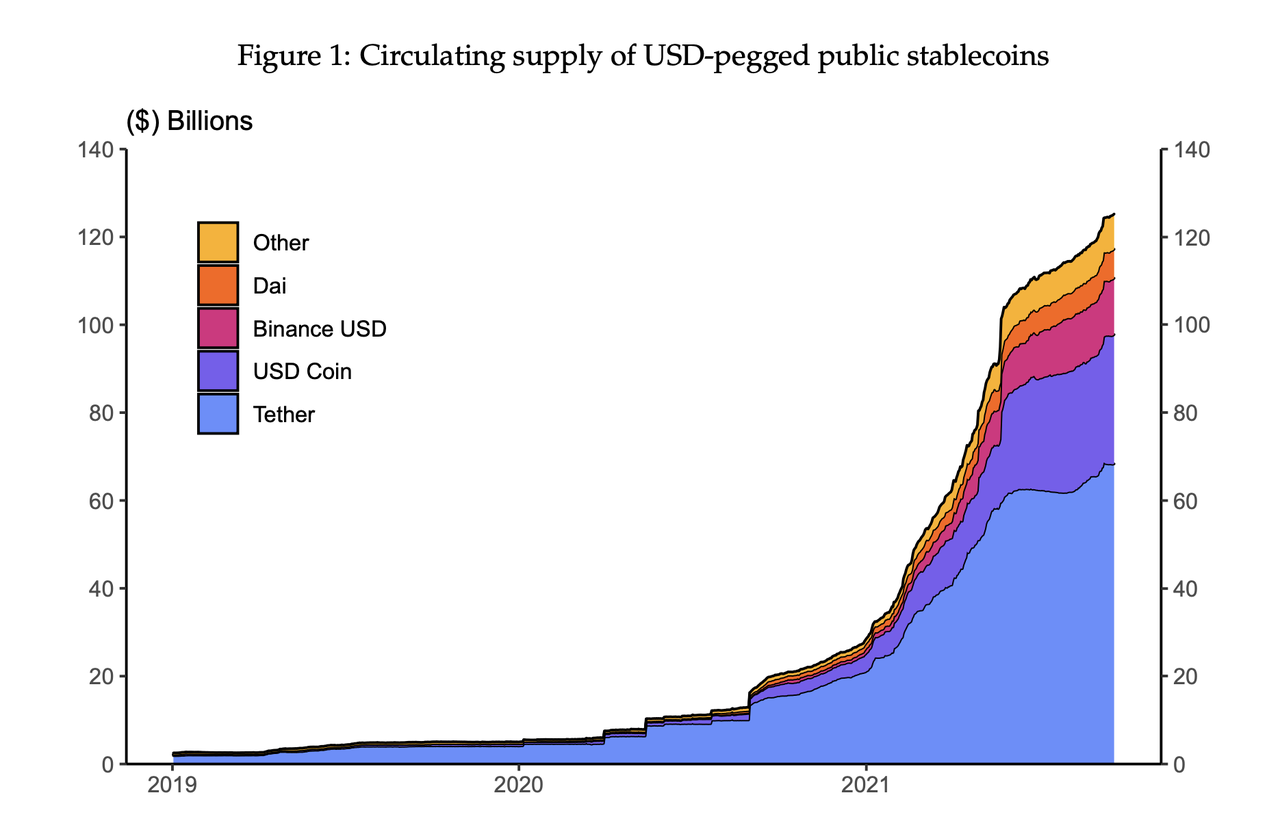
Piyasa değerine göre en iyi 10 USD'ye sabitlenmiş halka açık stablecoin'in dolaşımdaki arzı. Ocak 2019'dan Eylül 2021'e kadar olan veriler. Diğer kategoriler arasında Fei, TerraUSD, TrueUSD, Paxos Dollar, Neutrino USD ve HUSD yer almaktadır.
Kamu Rezervi Destekli Sabit Paralar
Mevcut sabit paraların çoğu, Ethereum, Binance Smart Chain veya Polygon gibi kamu blok zincirlerinde dolaşımdadır. Bu kamu sabit paralarının çoğu, banka mevduatları, hazine bonoları ve ticari senetler gibi nakit eşdeğeri rezervlerle desteklenmektedir. Bu rezerv destekli sabit paralar, nakit eşdeğeri varlıkların koruyucusu olarak hareket eden ve sabit para yükümlülüğünün 1'e 1'ini USD veya diğer itibari para birimlerinde geri ödemeyi sunan bir aracı tarafından çıkarıldıkları için emanet sabit paraları olarak da bilinir.
Bazı kamu rezerv destekli sabit paraların yeterliliği ve sağlamlığı sorgulanmaya başlandı. Özellikle, dolaşımdaki arza göre en büyük sabit para olan Tether, ABD Emtia Vadeli İşlemler Ticaret Komisyonu ile Tether'i ABD doları rezervlerinin yeterliliğini yanlış beyan etmekle suçlayan bir anlaşmazlığı çözmek için 41 milyon dolar ödemeyi kabul etti. ABD dolarına sabitlenmiş ve çeşitli düzeylerde mali denetime tabi tutulan diğer yaygın olarak kullanılan rezerv destekli kamu sabit paraları arasında USD Coin, Binance USD, TrueUSD ve Paxos Dollar yer alıyor.
Kamu Algoritmik Sabit Paralar
Bir sabit para alt kümesi, altta yatan rezervlerin sağlamlığına güvenmek yerine fiyatlarını sabitlemek için başka mekanizmalar kullanır. Bu sabit paralara genellikle algoritmik sabit paralar denir. Rezerv destekli sabit paralar yasal olarak kayıtlı bir şirketin bilançosunda yükümlülük olarak çıkarılırken, algoritmik sabit paralar yalnızca halka açık blok zincirlerinde çalışan akıllı sözleşmeler sistemi tarafından korunur. Bu akıllı sözleşmeleri kontrol etme yeteneği genellikle protokol veya yönetim parametrelerinde yapılan değişikliklere oy vermek için kullanılan özel belirteçler olan yönetim belirteçlerinin bulundurulmasıyla verilir. Bu yönetim belirteçleri ayrıca sabit parayı kullanan protokolün gelecekteki nakit akışları üzerinde doğrudan veya dolaylı talepler olarak da hizmet edebilir.
Kamu algoritmik sabit para alanı oldukça yenilikçidir ve kategorize edilmesi zordur. Ancak, bu sabit paraların genellikle iki mekanizmaya göre tasarlandığı düşünülebilir: (1) teminatlandırma ve (2) algoritmik sabitlemeler. Dai gibi teminatlandırılmış halka açık sabit paralar, bir kullanıcı Ethereum gibi değişken bir kripto para birimini Dai'nin akıllı sözleşme protokolüne yatırdığında basılır. Kullanıcı daha sonra %100'ün üzerinde bir teminat oranına sahip Dai (ABD dolarına sabitlenmiş) kredisi alır. Ethereum mevduatının değeri belirli bir eşiğin altına düşerse, kredi otomatik olarak tasfiye edilir.
Buna karşılık, algoritmik sabitlemeler, sabit parayı ve ilişkili yönetim tokenini alıp satarak sabitlemeyi güvence altına almak için otomatik akıllı sözleşmeler kullanır. Ancak, bu sabitlemeler, Nisan 2021'de piyasaya sürüldükten sonra algoritmik sabit para Fei'nin kısa süreli sabitlemeyi kaldırmasıyla örneklendiği gibi, "istikrarsızlığa" yol açan istikrarsızlık veya tasarım kusurları yaşayabilir.
Kurumsal veya Özel Sabit Paralar
Kamu blok zincirlerinde dolaşan rezerv destekli sabit paralara ek olarak, geleneksel finans kurumları "tokenleştirilmiş mevduatlar" olarak da bilinen rezerv destekli sabit paralar geliştirmiştir. Bu kurumsal stablecoin'ler izinli (özel) DLT'lerde uygulanır ve finansal kurumlar ve müşterileri tarafından verimli toptan işlemler için kullanılır. En ünlü kurumsal stablecoin JPM Coin'dir. JPMorgan Chase ve müşterileri, JPM Coin'i günlük repo ödemeleri gibi işlemler ve dahili likiditeyi yönetmek için kullanabilir.
Bu özel, rezerv destekli stablecoin'ler, işlevsel ve ekonomik olarak bazı para transfer şirketlerinin sunduğu ürünlere benzerdir. Örneğin, Paypal ve Venmo (Paypal'ın bir yan kuruluşu), kullanıcıların ağları içinde neredeyse anında transferler ve ödemeler yapmalarına olanak tanır ve bu şirketlerin elinde bulundurduğu bakiyeler rezerv destekli stablecoin'lere benzerdir. Temel fark, izinli bir DLT yerine merkezi bir veritabanının kullanılmasıdır.
Stablecoin'lerin Kullanım Örnekleri ve Büyüme Potansiyeli
Güçlü kullanım örnekleri, şu anda kullanımda olan çeşitli stablecoin biçimlerinin büyümesini sağlıyor. Bu kullanım örneklerini özetliyoruz. Stablecoin'ler için en önemli güncel kullanım örneği, halka açık blok zincirlerinde kripto para ticareti yapmadaki rolleridir. Yatırımcılar genellikle kripto para ticareti yapmak için halka açık stablecoin'leri kullanmayı tercih ediyor çünkü bu, DLT olmayan ödeme sistemlerine veya itibari para bakiyelerinin saklama alanlarına güvenmeden neredeyse anında 7/24/365 işlem yapılmasına olanak sağlıyor.
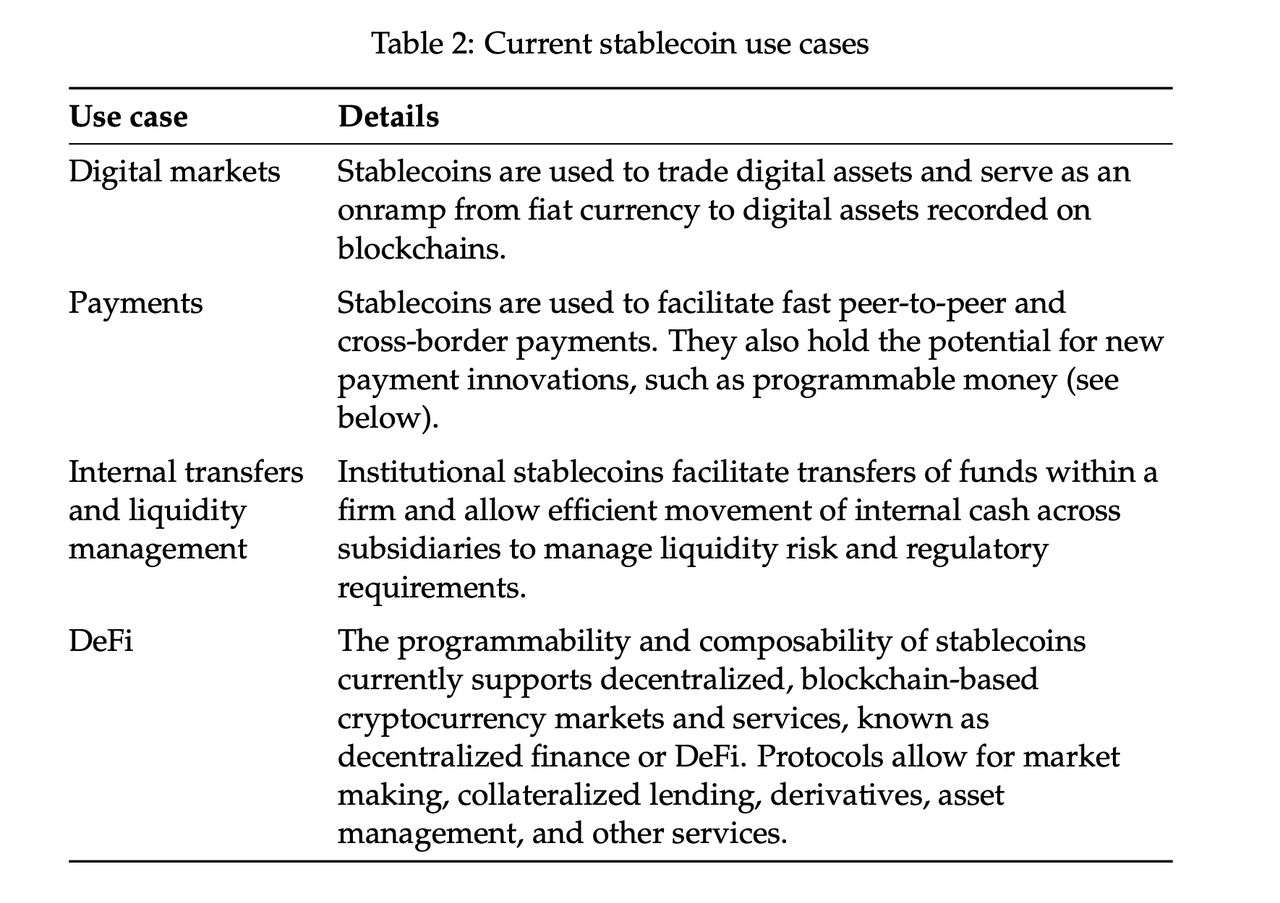
Hem halka açık hem de kurumsal stablecoin'ler, kripto ticareti için kullanılmasının yanı sıra şu anda potansiyel olarak düşük ücretlerle neredeyse anında 7/24 aracısız ödemeler için kullanılıyor. Bu, genellikle birkaç gün süren ve yüksek ücretler gerektiren sınır ötesi transferler için özellikle önemlidir. Kurumsal sabit paralar ayrıca şirketler tarafından yan kuruluşları arasında neredeyse anında nakit transferi yapmak, dahili likiditeyi yönetmek ve mevcut finansal piyasalardaki toptan işlemleri kolaylaştırmak için kullanılır, örneğin günlük repo işlemleri. Son olarak, halka açık sabit paralar programlanabilir ve birleştirilebilir olduğundan, merkezi olmayan, halka açık blok zinciri tabanlı piyasalarda ve hizmetlerde, yani merkezi olmayan finans veya DeFi'de yoğun olarak kullanılırlar. DeFi protokol sistemi, kullanıcıların sabit paraları kullanarak piyasa yapıcılığı, teminatlı borç verme, türevler ve varlık yönetimi gibi çeşitli kripto para birimiyle ilgili piyasalara ve hizmetlere doğrudan ve geleneksel aracılara ihtiyaç duymadan ticari ana şirketlerle katılmalarına olanak tanır. Eylül 2021 itibarıyla, yaklaşık 60 milyar dolarlık dijital varlık DeFi protokollerinde teminatlandırıldı (kilitlendi).
Gelecekteki Büyüme Potansiyeli
Stabil coinlerin tanımlayıcı özellikleri, kriptografik güvenlik ve programlanabilirlik, şu anda mevcut kamu ve kurumsal stabil coinlerin kullanımını yönlendiren güçlü kullanım durumlarını desteklemektedir. Ancak, bu özellikler, büyük ölçüde kripto para piyasaları, belirli eşler arası ödemeler ve büyük bankalardaki kurumsal likidite yönetimi ile sınırlı olan mevcut kullanım durumlarının ötesinde inovasyonu yönlendirme potansiyeline sahiptir. İleriye bakıldığında, stablecoin teknolojisinin çeşitli uygulamalar görmesi ve birden fazla büyüme alanında inovasyonu yönlendirmesi muhtemeldir: daha kapsayıcı ödeme ve finansal sistemler, belirteçli finansal piyasalar ve Web 3 gibi teknolojik gelişmeleri kolaylaştıran mikro işlemler.
Daha Kapsayıcı Bir Ödeme ve Finansal Sistem
Stablecoin'ler, ödeme sistemlerinde büyümeyi ve inovasyonu teşvik etme potansiyeline sahiptir ve daha hızlı ve daha ucuz ödemeler sağlar. Stablecoin'ler, dijital cüzdanlar arasında neredeyse anında eşler arası para transferi yapmak için kullanılabildiğinden, ödeme engellerini düşürebilir ve mevcut ödeme sistemlerine daha iyi hizmetler sunmaları için baskı yapabilir. Bu, temizlenmesi günler sürebilen ve yüksek ücretler doğurabilen sınır ötesi transferler için özellikle önemlidir. Bu ücretler ve gecikmeler, düşük ve orta gelirli ülkeler için bir yüktür.
Stabilcoinler, DeFi'nin büyümesiyle daha kapsayıcı bir finansal sistemi de destekleyebilir; bu da gerekli bir bileşen olarak stabilcoinleri gerektirebilir. DeFi'nin karmaşık kullanıcı deneyimi, tüketici korumasının eksikliği, sık sık gerçekleşen saldırılar, protokol işlev bozukluğu ve piyasa manipülasyonu gibi ciddi zorluklarla karşı karşıya olduğunu belirtmek önemlidir. Ek olarak, neredeyse tüm DeFi protokolleri yalnızca kripto para birimlerinin veya değiştirilemez tokenlerin (NFT'ler) alım satımını veya ödünç verilmesini destekler. DeFi protokolleri mevcut durumlarının ötesine geçerse ve gerçek dünya ekonomik faaliyetlerini desteklemek için daha geniş finansal piyasalarla bütünleşirse, DeFi yatırımcıların aracılar olmadan doğrudan piyasaya katılmalarına olanak tanıyan daha kapsayıcı bir finansal sistemi teşvik edebilir. DeFi'deki bu büyüme, stabilcoin kullanımının büyümesini sağlayabilir.
Tokenleştirilmiş Finansal Piyasalar
Ek olarak, stabilcoinler finansal piyasaların tokenleştirilmesinde önemli bir rol oynayabilir. Bu, menkul kıymetlerin DLT üzerinde dijital tokenlara dönüştürülmesini ve işlemler ve hizmetler için sabit paraların kullanılmasını gerektirecektir. Menkul kıymet satın alımları gibi teslimat-ödeme (DvP) işlemleri için, tokenleştirilmiş piyasalar çok düşük maliyetlerle gerçek zamanlı yerleşime izin verecektir. Bu, karşı taraf riskini, işlem maliyetlerini ve piyasa katılımına yönelik diğer engelleri azaltırken likiditeyi, işlem hızını ve şeffaflığı iyileştirebilir. Bu, tokenleştirilmiş varlıkların kesirli mülkiyetine ve daha şeffaf fiyat keşfine izin vererek özellikle gayrimenkul gibi belirli varlık sınıflarına fayda sağlayabilir. Çapraz para birimi takasları gibi ödeme-ödeme (PvP) işlemleri için, tokenleştirme, takas için ödemenin iki işletme tarafından değişim gerçekleştikten birkaç gün sonra yapıldığı piyasanın mevcut geleneksel T+2 çerçevesi yerine, neredeyse anında yürütmeye de izin verecektir. Ayrıca, her iki işlem türü için de, tokenleştirilmiş finansal piyasalar, güvenlik hizmetlerini ve gerekli tutma süreleri gibi düzenleyici gereklilikleri otomatikleştirebilen DLT'nin programlanabilirliğinden faydalanacaktır. Finansal piyasalar kısmen veya tamamen tokenleştirilirse, bu, sabit para kullanımında daha fazla büyümeye yol açabilir.
Yeni Nesil İnovasyon
Son olarak, stablecoin'ler yeni nesil inovasyonu destekleme potansiyeline sahiptir. Bu tür inovasyonlara bir örnek olarak, merkezi web platformlarından ve veri merkezlerinden merkezi olmayan ağlara geçebilecek Web 3 verilebilir. Bu paradigmada, internet hizmetleri ve sosyal medya platformları için gelirler, verimli ve entegre çevrimiçi ödeme sistemlerinin ortaya çıkmasıyla desteklenen reklamlardan mikro işlemlere kayacaktır. Örneğin, reklam geliri ve kullanıcı verilerinin satışı yerine, stablecoin'lerde neredeyse anında mikro ödemelerle desteklenen bir arama motoru veya video akışı platformu hayal edilebilir. Web hizmetlerindeki bu değişim gerçekleşirse, stablecoin'ler için daha fazla büyüme sağlayabilir.
Özetle, mevcut stablecoin kullanımı öncelikle kripto para ticareti, sınırlı eşler arası ödemeler ve DeFi tarafından yönlendirilmektedir. Gelecekte, stablecoin'ler daha kapsayıcı ödeme ve finans sistemlerini, finans piyasalarının tokenleştirilmesini ve potansiyel olarak Web 3 gibi yeni nesil yenilikleri kolaylaştırarak daha fazla büyüme görebilir.
Sabitleme istikrarı
Bir sabit paranın referans değerine sabitlenmesinin istikrarı temel bir konudur. Makalemizin odak noktası değildir, ancak bu önemli konuyu burada kısaca tartışıyoruz. Bu bölümde, öncelikle mevcut kamu rezerv destekli sabit paralar için sabitleme istikrarsızlığının kaynaklarını ana hatlarıyla açıklayacağız ve bu kaynakların nasıl ele alınabileceğini tartışacağız. Daha sonra sabit paraların dijital piyasalarda potansiyel güvenli varlıklar olarak nasıl hizmet edebileceğini inceleyeceğiz ve mevcut kamu rezerv destekli sabit paraların kripto para piyasalarında bu rolü halihazırda yerine getiriyor olabileceğine dair kanıtlar sunacağız.
Şu anda, kamu rezerv destekli sabit paralar için sabitleme istikrarsızlığı iki şekilde ortaya çıkıyor: yatırımcının ihraç edende geri ödeme riski ve ikincil piyasa fiyatının yer değiştirmesi. İlki, sabit paranın rezervlerinin güvenliği ve sağlamlığıyla ilgilidir. Sabit para sahipleri sabit paranın sağlamlığına olan güvenlerini kaybederse, panik yaşanabilir. Sabit paraya yapılan bir akın, sabit para rezervleri itfa taleplerini karşılamak için satıldığında veya boşaltıldığında diğer varlık sınıflarına yayılma riski taşır. Dahası, sabit paraya yapılan bir akın, birlikte çalışabilirlik yoluyla sabit paralara dayanan piyasaları ve hizmet akıllı sözleşmeleri bozabilir ve daha fazla sıkıntıya neden olabilir. Bu tür istikrarsızlığın, şeffaf mali denetimler ve sabit para rezervlerinin likiditesi ve kalitesi konusunda yeterli gereklilikler gibi uygun kurumsal ve/veya düzenleyici korumalarla ele alınabileceğini savunuyoruz. İtfa riski ve bunların ne ölçüde ele alınabileceği konusundaki endişeler yakın zamanda Quarles (2021) tarafından dile getirildi.
Kamu rezerv destekli sabit paralar için ikinci bir sabit para istikrarsızlığı biçimi, ikincil piyasadaki arz-talep dengesizliklerinden kaynaklanmaktadır. Bu stablecoin'ler hem merkezi hem de merkezi olmayan borsalarda işlem gördüğünden, stablecoin ihraç edenler arzlarını ayarlayana kadar geçici olarak sabitlerini ayırabilecek talep şoklarına karşı savunmasızdırlar. Özellikle, kamuya açık stablecoin'ler kamu blok zincirlerine dayalı piyasalar için değer deposu görevi gördüğünden, bu stablecoin'ler yatırımcılar spekülatif pozisyonlarını stablecoin'lere dönüştürmek için acele ederken kripto piyasası sıkıntısı sırasında yüksek talep görür.
Bu olaylar sırasında, büyük kamu rezerv destekli stablecoin'lerin fiyatları, ihraç edenler arzlarını ayarlayana kadar geçici olarak değer kazanma eğilimindedir. Örnek olarak, grafik 12 Mart 2020 ve 19 Mayıs 2021'deki kripto para piyasası çöküşlerini göstermektedir. İlk olay, Covid-19'un yayılmasıyla ilgili endişeleri çevreleyen genel piyasa oynaklığı döneminde meydana geldi. İkinci olay, büyük kaldıraç azaltma ile ilişkili bir kripto piyasası düşüşü sırasında meydana geldi. Her iki dönemde de, büyük kamu rezerv destekli sabit paraların fiyatları keskin bir şekilde yükselirken, spekülatif kripto paralar Bitcoin ve Ethereum'un fiyatları %30 ila %50 arasında düştü.
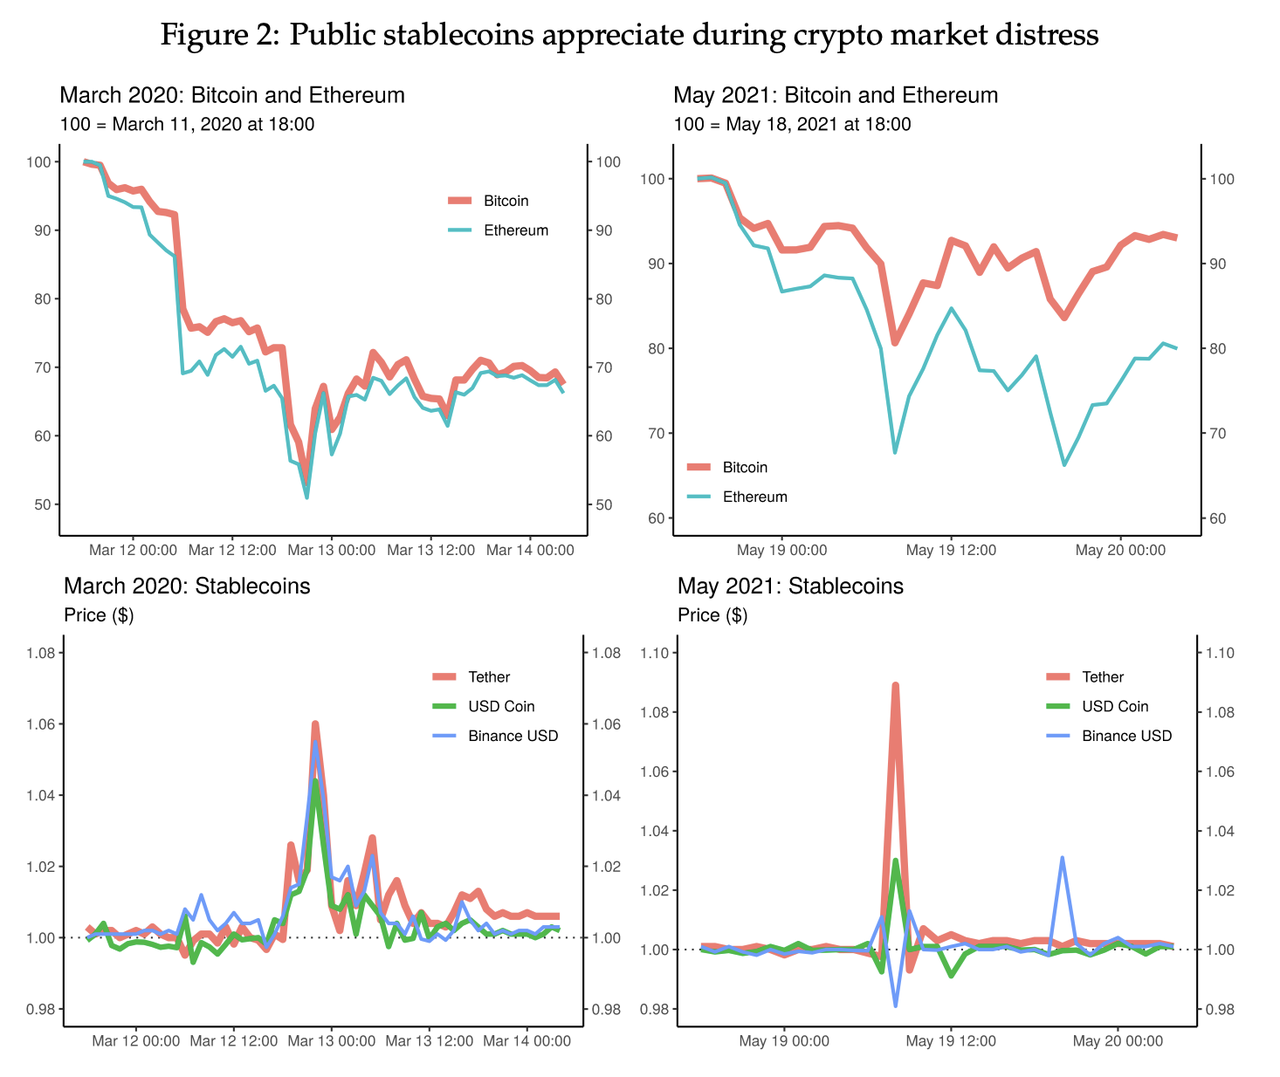
Bu aşırı kripto piyasası sıkıntısı dönemlerinde, sabit kripto paralar dijital güvenli liman olarak değer kazanırken, daha spekülatif kripto varlıkları sabit kripto para ihraççıları arzlarını ve rezerv alımlarını artırana ve/veya sabit kripto paralar arbitrajcılardan düşen fiyat baskısı yaşayana kadar geçici olarak serbest düşüşe geçiyor. Bu halka açık sabit kripto paraların davranışı, 2008 küresel mali krizinin ve 2020 COVID-19 pandemisinin en kötü döneminde büyük çıkışlar yaşayan birinci sınıf para piyasası fonlarından benzersiz ve farklıdır.
Bu olaylar, sabit kripto paraların piyasa sıkıntısı dönemlerinde dijital güvenli liman olarak hizmet etme potansiyelini göstermektedir. Halka açık rezerv destekli sabit kripto paraların finansal istikrar riskleri tartışması öncelikle bireysel sabit kripto para rezerv formatına özgü itfa riskine odaklanmış olsa da, analizimiz sabit kripto paralara yönelik karşıt döngüsel ikincil piyasa talebinin daha geniş piyasa düşüşleri sırasında itfa riskini azaltabileceğini öne sürüyor. Uygun güvenlik önlemleri ve düzenlemelerle, stablecoin'ler geleneksel değer güvenliği biçimlerine benzer bir istikrar sağlama potansiyeline sahiptir.
Stabilcoin'lerin Kredi Aracılığı Üzerindeki Potansiyel Etkisi
Stabilcoin'ler finansal sistemde yaygın olarak benimsenirse, finansal kurumların bilançoları üzerinde önemli etkileri olabilir. Düzenleyiciler, piyasa katılımcıları ve akademisyenler, özellikle stablecoin'lerin banka liderliğindeki kredi aracılıklarını bozma potansiyeli konusunda endişelidir. Bu bölümde, rezerv destekli stablecoin'lerin finansal sistemde yaygın olarak benimsenmesi için birkaç olası senaryoyu analiz ediyoruz. Rezerv destekli stablecoin'ler şu anda en büyük ve mevcut bankacılık sistemine en yakın bağlantılı stabilcoin'ler olduğundan, algoritmik stablecoin'ler yerine rezerv destekli stablecoin'lere odaklanıyoruz. Bu senaryoları kullanarak, stablecoin benimsenmesinin kredi sağlama üzerindeki etkisinin iki faktöre kritik bir şekilde nasıl bağlı olduğunu vurguluyoruz: stablecoin'lere gelen girişlerin kaynağı ve stablecoin rezervlerinin bileşimi.
Sonuçlarımızı özetliyoruz. Kredi provizyonunun ele aldığımız senaryoların çoğunda olumsuz etkilenmeyeceğini görüyoruz. Aslında, fiziksel para birimini (banknotlar) sabit paralarla değiştirmek, daha fazla banka liderliğindeki kredi provizyonunu sağlayabilir. Büyük ölçekli kredi aracısızlaşmasına yol açabilecek dikkate değer bir istisna, sabit paraların dar bankacılık çerçevesi adını verdiğimiz merkez bankası rezervleriyle tamamen desteklenmesi gerektiğidir. Bu çerçevede, daha fazla kredi aracısızlaşması pahasına geri ödeme riski en aza indirilir.
Giriş Kaynakları
Eğer sabit paralar yaygın olarak benimsenirse, büyük girişlerin üç kaynaktan gelmesi muhtemeldir: fiziksel para birimi (banknotlar), ticari banka mevduatları ve nakit benzeri menkul kıymetler (veya para piyasası fonları). İlk olarak, bir dijital para biçimi olarak sabit paralar, özellikle ekonomi daha dijital hale geldikçe, dolaşımdaki banknotların bir kısmının yerini alacaktır. Bazı senaryolarımızda, kullanıcılar fiziksel nakitten rezerv destekli sabit paralara geçtikçe kredi arzında bir artış görüyoruz. Bunun nedeni, banknotların merkez bankasının doğrudan bir yükümlülüğü olması ve rezerv destekli sabit paralarla değiştirilmesidir; bu da rezerv çerçevesine bağlı olarak kredi veya menkul kıymet alımları yoluyla kredi yaratabilir.
İkincisi, haneler ve işletmeler ticari bankalardaki geleneksel bakiyeler yerine stablecoin tutmayı tercih ederse, stablecoin'ler ticari banka mevduatlarından gelebilir. Politika yapıcılar bu giriş kaynağıyla çok ilgileniyorlar çünkü mevduatların büyük bir ikamesinin ticari bankalardaki kredi arzını bozabileceği konusunda yaygın bir endişe var. Mevduat ikamesinin kredi arzı üzerindeki etkisinin rezerv çerçevesine bağlı olarak pozitif, negatif veya nötr olabileceğini gösteriyoruz. Son olarak, stablecoin'ler nakit eşdeğeri menkul kıymetlere (veya para piyasası fonlarına) giriş görebilir. Bunun kredi arzı üzerinde hiçbir etkisi olmayabilir çünkü daha sonraki bir bölümde tartışacağımız gibi, fonların bankacılık sistemine geri dönüştürülmesini gerektirir.
Rezerv kompozisyonu
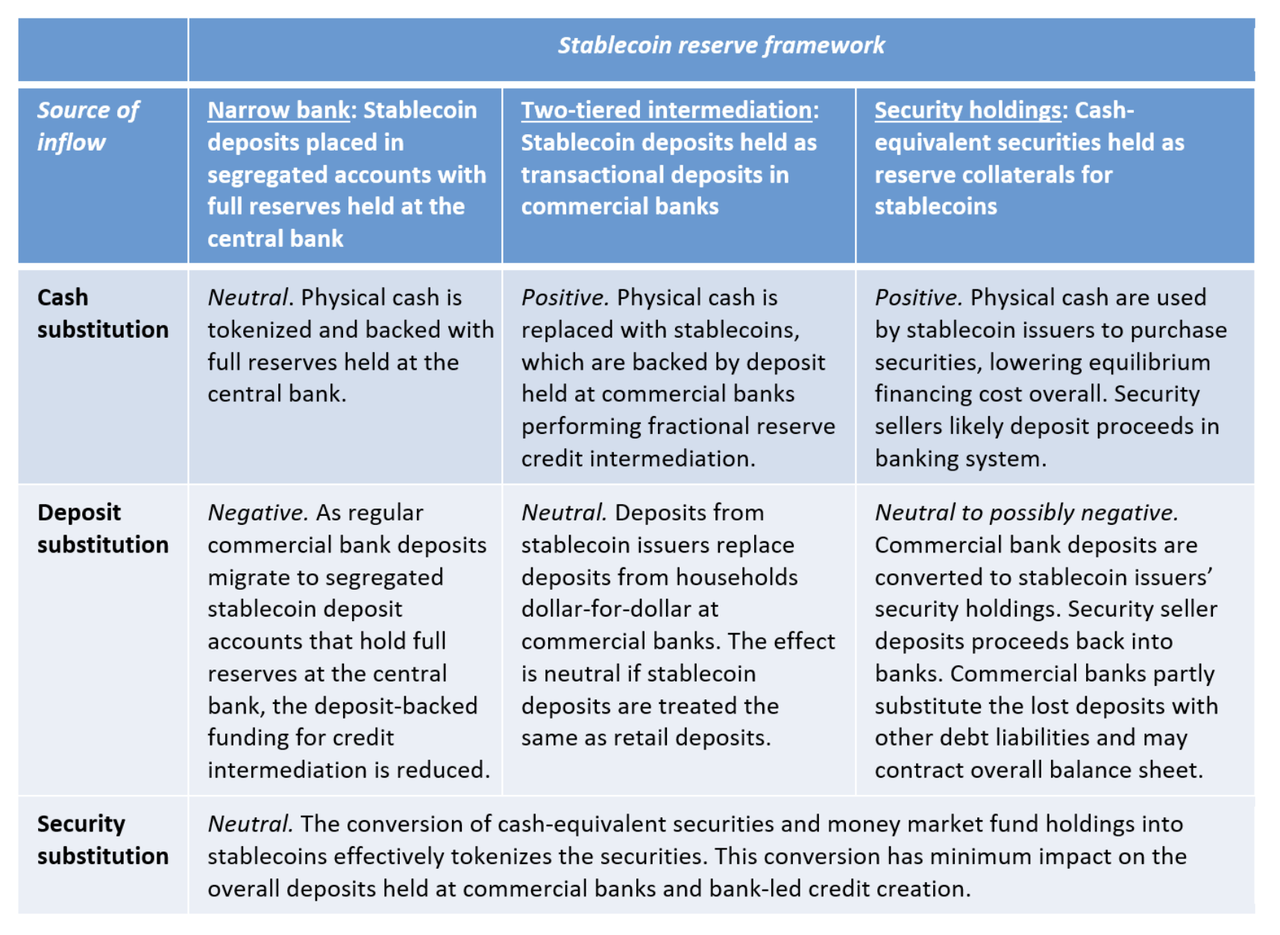
Rezerv destekli stablecoin'lerin yaygın olarak benimsenmesinin kredi sağlama üzerindeki etkisi ayrıca stablecoin rezervlerinin kompozisyonuna da bağlıdır. Üç makul stablecoin rezerv çerçevesi öneriyoruz: dar bankalar, iki kademeli aracılık ve menkul kıymet tutma. Yukarıdaki şekilde gösterildiği gibi.
Dar bankacılık çerçevesi altında, stablecoin'lerin merkez bankası rezervleriyle tamamen desteklenen ticari banka mevduatlarıyla desteklenmesi gerekir. Eşdeğer olarak, ticari bankaların merkez bankası rezervleriyle desteklenen tamamen stablecoin'ler (veya tokenleştirilmiş mevduatlar) çıkarması mümkündür. Dar bankacılık yaklaşımı, dijital paranın merkez bankasının bir yükümlülüğü olduğu ancak haneler ve şirketler tarafından ticari bankalar veya fintech şirketleri gibi aracılar aracılığıyla kullanılabileceği perakende bir merkez bankası dijital para birimine kabaca karşılık gelir. Çin Halk Bankası, devlet destekli dijital para biriminde (dijital para ve elektronik ödeme olarak adlandırılır), dijital renminbi veya e-renminbi'de bu çerçeveyi benimsemiştir. Stablecoin'lerin merkez bankasında rezerv tutmasını gerektirme olasılığı, Amerika Birleşik Devletleri'ndeki önerilen STABLE Yasası'nda da belirtilmiştir.
Dar bankacılık çerçevesi, etkili bir geçişli merkez bankası dijital para birimi (CBDC) olduğu için, sabit paranın sabitlenmesinin istikrarını garanti edebilse de, bu rezerv çerçevesi en büyük kredi aracısızlaştırma riskini oluşturmaktadır. Finansal stres veya panik dönemleri, düzenli ticari banka mevduatlarının dar bankacılık sabit paralarına büyük miktarda aktarılmasına yol açabilir ve bu da kredi arzını bozabilir. Bu kredi bozulması etkisi, sabit para tutma ve farklı rezerv oranlarının sınırlandırılmasıyla hafifletilebilirken, sabit para rezervlerine yönelik dar banka yaklaşımının genel yapısı, bankacılık sisteminin istikrarını zayıflatabilir. Dahası, dar banka yaklaşımı, sabit para ihraççıları tarafından rezerv bakiyelerine yönelik talebi karşılamak için merkez bankasının bilançosunun genişlemesine neden olabilir.
Dar banka sabit paralarıyla ilgili bu endişeler, Federal Rezerv'in de dikkate aldığı dar bankalarla ilgili daha genel endişeleri yansıtmaktadır. Dar bankaları (resmi olarak geçişli yatırım kuruluşları veya PTIE'ler olarak bilinir) etkileyecek yakın zamanda önerilen bir düzenlemede Fed, "[dar bankaların] finansal aracılığı beklenmedik şekillerde bozabileceği ve finansal istikrar üzerinde olumsuz etkileri olabileceği endişelerini" dile getirdi (Yönetmelik D: Mevduat Kuruluşları için Rezerv Gereksinimleri, 2019). Ayrıca Fed, rezerv bakiyelerine olan talep konusunda ciddi endişelerini dile getirerek, "[dar bankaların] rezerv bakiyelerine olan talebinin önemli hale gelebileceğini" belirtti. İstenen para politikası duruşunu sürdürmek için, Federal Rezerv'in bilançosunu ve rezerv arzını genişleterek bu talebi karşılaması gerekebilir."
Dar bankacılık çerçevesinin aksine, iki kademeli aracılık çerçevesi altında, stablecoin'ler kesirli rezerv bankacılığı için kullanılan ticari banka mevduatları tarafından desteklenecektir. Benzer şekilde, ticari bankaların stablecoin ihraç etmesi veya kesirli rezerv bankacılığı için tokenleştirilmiş mevduat sunması mümkündür. Açık olmak gerekirse, bu stablecoin'lerin tam olarak desteklenmediği anlamına gelmez. Aksine, stablecoin ihraç edenler varlık olarak ticari banka mevduatlarına güvenir ve ticari bankalar kesirli rezerv bankacılığı uygulamak için stablecoin'leri ve/veya stablecoin mevduatlarını kullanır, bu da stablecoin'lerin nihayetinde krediler, varlıklar ve merkez bankası rezervlerinin bir kombinasyonu tarafından desteklendiği anlamına gelir. Bu, düzenli mevduatların bir kısmını etkili bir şekilde stablecoin mevduatı olarak yeniden etiketleme etkisine sahiptir. Önemlisi, banka aracılığının değişmeden kalması için stablecoin mevduatlarının yasal rezerv gereksinimleri, likidite kapsam oranları ve diğer düzenleyici ve kendi kendine uygulanan risk limitleri açısından stablecoin olmayan mevduatlarla aynı şekilde ele alınması gerekir.
Son olarak, ticari bankalara para yatırmak yerine, stablecoin ihraç edenler, Hazine bonoları ve yüksek kaliteli ticari senetler gibi nakit eşdeğeri menkul kıymetler tutabilirler. Bu menkul kıymetler doğrudan veya dolaylı olarak para piyasası fonları aracılığıyla satın alınabilir. Bu, Federal Rezerv Başkanı Jerome Powell'ın yakın zamanda "bir para piyasası fonu gibi" olduğunu belirttiği Tether gibi kamu rezerv destekli stablecoin ihraç edenler tarafından şu anda benimsenen baskın çerçevedir.
Senaryo Oluşturma
Senaryolarımızda, bankacılık sisteminin stilize edilmiş bir versiyonunda bir veya daha fazla itibari rezerv destekli stablecoin'in yaygın olarak benimsenmesinin etkilerini ele alıyoruz. Bu bankacılık sisteminin temel bilançosu şekilde gösterilmiştir. Özellikle, hanelerin ve firmaların kağıt paralar, ticari banka mevduatları veya menkul kıymetler yerine 10 dolar ikame ettiği durumu ele alıyoruz ve ardından sabit paraların benimsenmesinin merkez bankalarının, ticari bankaların ve hanelerin ve firmaların bilançolarını nasıl etkilediğini belirlemek için muhasebe çalışması yapıyoruz. Bu etkinin sabit paranın rezerv çerçevesine ve girişlerinin kaynaklarına bağlı olarak nasıl değiştiğini analiz ediyoruz.
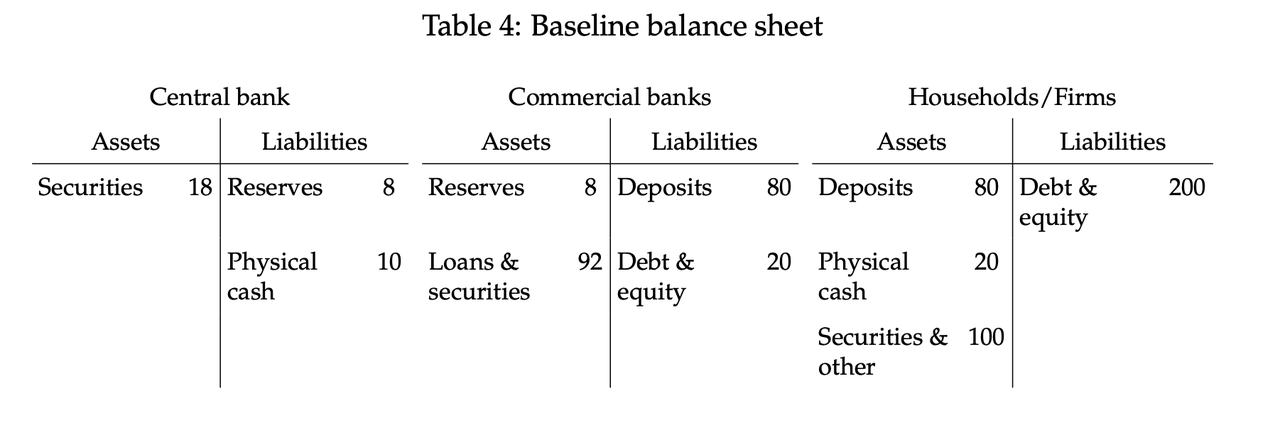
Bu senaryoları oluştururken birkaç temel varsayımda bulunduğumuzu belirtmek önemlidir. Birincisi, benimsenen sabit paranın belirli formunu bilmediğimizdir. Senaryolarımız, örneğin Tether gibi mevcut sabit paraların yaygın benimsenmesinin belirli etkilerini analiz etmeyi amaçlamıyor. Benimsenen sabit paraların kurumsal tokenleştirilmiş mevduatlar, halka açık blok zincirlerinde dolaşan sabit paralar veya diğer formlar olup olmadığını ayırt etmiyoruz. İkinci olarak, yalnızca örnek uç durumları gösteriyoruz. Gerçekte, stablecoin'ler birden fazla kaynaktan gelen girişleri görebilir ve birden fazla varlığı rezerv olarak tutabilir. Üçüncüsü, bu senaryolar ikincil domino etkilerini veya geri bildirim döngülerini yakalamaz veya sektör içindeki heterojen etkileri ele almaz. Son olarak, ticari bankalardaki geleneksel mevduatlar için %10'luk yasal rezerv gerekliliğini varsayıyoruz.
Uç durum senaryolarımızı destekleyen bankacılık sisteminin parçaları arasındaki karmaşık akışları göstermek için, şekilde tartıştığımız stablecoin girişlerinin ve rezerv tahsislerinin bir alt kümesini görselleştiriyoruz. Özellikle, ticari banka mevduatlarının (giriş A) ve kağıt paranın (giriş B) stablecoin'lere girişlerini ve bu fonların rezervlere (rezerv akışı A) ve menkul kıymetlere (rezerv akışı B) ticari banka mevduatları biçiminde tahsisini göstermek için diyagramlar kullanıyoruz.
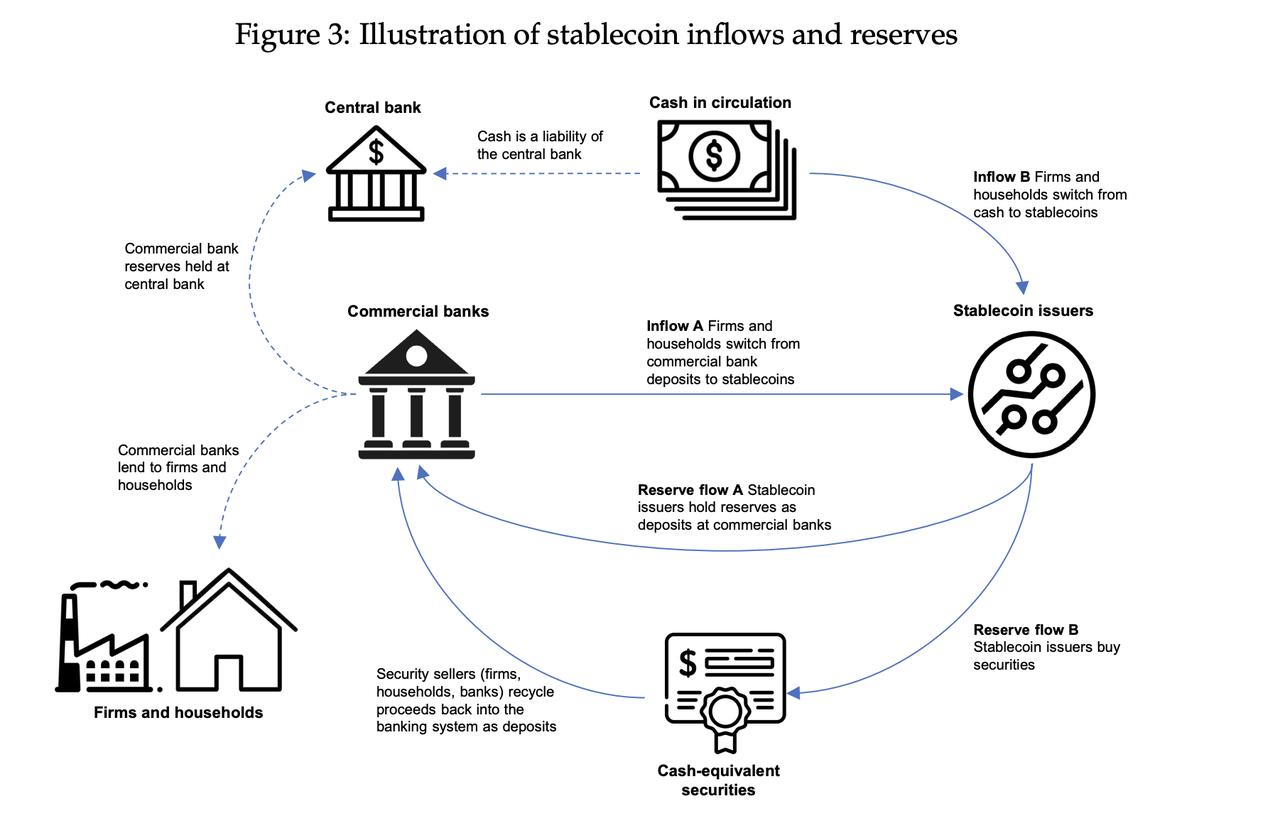
Şekilde, stablecoin girişleri ve rezerv akışlarının nasıl birbirine bağlı olduğunu görüyoruz. Firmalar ve haneler mevduattan (giriş A) ve kağıt paradan (giriş B) stablecoin'lere geçiş yaparlar. Stablecoin ihraççıları bu fonların bir kısmını ticari bankacılık sistemine rezerv tutan ticari banka mevduatları olarak yatırır (rezerv akışı A) ve bu fonları rezerv olarak menkul kıymet satın almak için kullanır (rezerv akışı B). Bu menkul kıymet alımları ayrıca fonları bankacılık sistemine geri dolaştırır, çünkü menkul kıymet satıcıları nihayetinde menkul kıymet satışlarından elde edilen geliri alır ve bunları bankacılık sistemine geri yatırır. Şekilde görüldüğü gibi, bu akışlar nakit ve merkez bankası rezervlerini yükümlülük olarak tutan merkez bankalarını ve ticari bankalardan kredi alan firmaları ve haneleri etkiler. Bu rakam, bu varlıklar arasındaki akışların tam aralığını yansıtmasa da, yaygın olarak benimsenen stablecoin'lerin bankacılık sistemi içindeki karmaşık finansal ilişkileri nasıl yeniden düzenleyebileceğini sembolize ediyor.
Senaryo Analizi
Dar bankacılık çerçevesi:
Daha önce tartışıldığı gibi, dar bankacılık çerçevesi, girişlerin kaynağına bağlı olarak kredi provizyonu için en büyük riski oluşturmaktadır. Tabloda gösterildiği gibi dar bankacılık senaryolarımızda, dar banka stablecoin'lerine gelen fiziksel nakit akışlarının kredi arzı üzerinde nötr bir etkiye sahip olacağını, ticari banka mevduatlarının ise kredi arzını bozacağını görüyoruz.
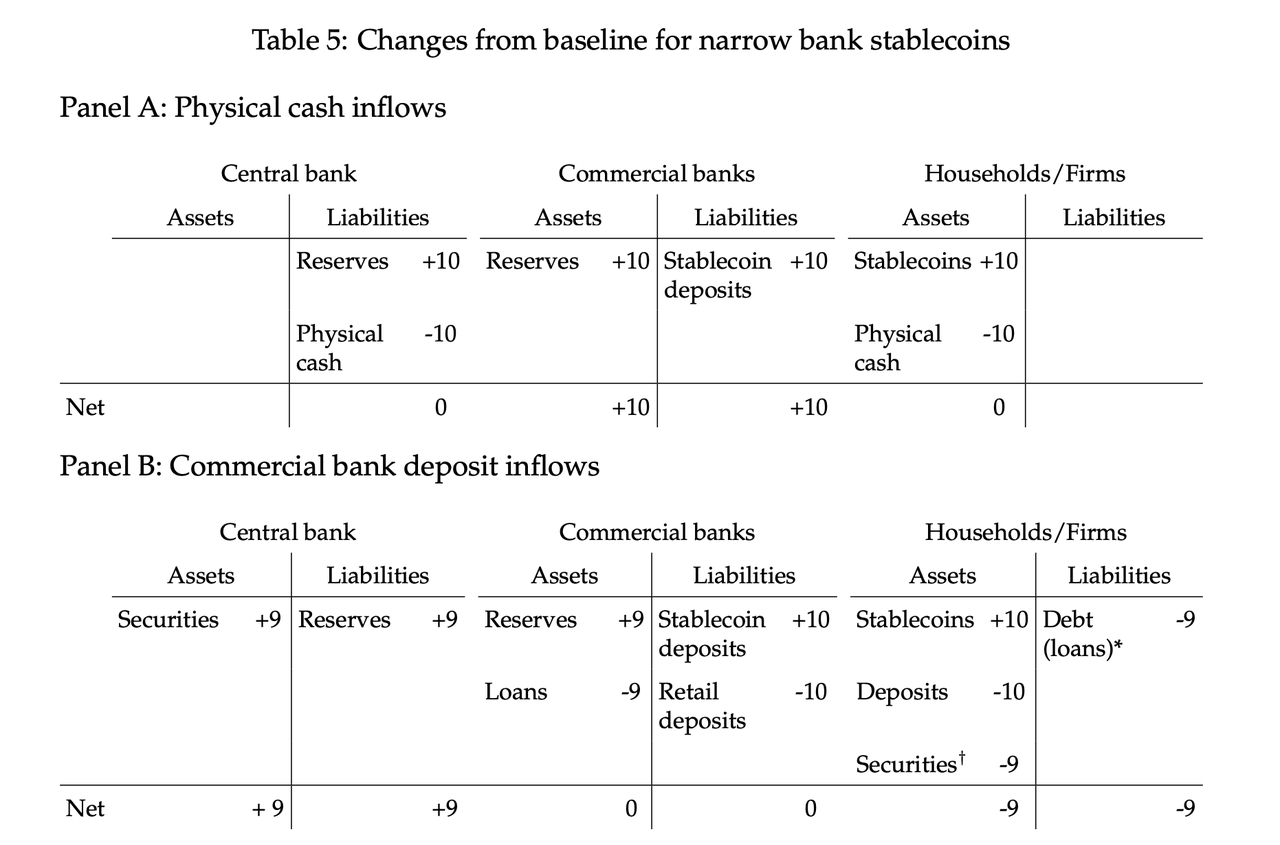
Panel A'da (nakit girişi senaryosu), stablecoin'lerin hane halkı ve şirket bilançolarında nakdin yerini aldığını görüyoruz. Nakit girişi, ticari banka bilançolarında ve ticari banka rezervlerinde dolaylı bir artışa yol açar. Merkez bankasının bilançosu yeniden yapılandırılır ve rezerv yükümlülükleri nakit yükümlülüklerinin yerini alır. Net etki, ticari banka bilançolarının genişlemesidir, ancak kredi provizyonlarında bir değişiklik olmaz. Bu senaryo, bankaların bilançolarının büyüklüğüyle kısıtlanmadığını varsayar. Yani, dar banka mevduatları ve ilgili rezerv varlıkları kaldıraç oranı hesaplamasından muaftır. Merkez bankası rezerv varlıkları için bu kaldıraç oranı muafiyeti, farklı yargı bölgelerindeki düzenleyiciler tarafından benimsenmiştir.
Panel B, mevduatların sabit paralara geçtiği dar bir banka senaryosu sunar. Sabit para mevduatları tamamen ticari bankaların bilançolarında kaldığından, bankalar sabit para olmayan mevduat fonlamasındaki düşüşü karşılamak için varlık varlıklarını azaltmalıdır. Merkez bankası bilançosu daha sonra nakit yükümlülüklerindeki düşüşü telafi etmeden rezerv bakiyelerine olan artan talebi karşılamak için genişler. Bu senaryoda, merkez bankasının rezervlere olan artan talebi menkul kıymet satın alarak karşılayacağını varsayıyoruz. Merkez bankasının gevşeme varsayımı, yukarıda tartışıldığı üzere, Mevduat Kuruluşları için Rezerv Gereksinimleri (2019) Yönetmeliği D ile bağlantılı olarak dar bankalar hakkındaki Federal Rezerv'in önceki kararı tarafından önerilmiştir. Ancak, merkez bankası bilançosunun boyutunu belirlerse, Ek'in A1 Tablosunda iki alternatif sunuyoruz. İlk alternatifte, ticari bankalar mevduat finansmanındaki açığı telafi etmek için bilançolarını önemli ölçüde küçültürler. İkinci senaryoda, ticari bankalar borç senetleri ihraç ederek kaybedilen mevduat finansmanını telafi ederler. Sonuç, banka liderliğindeki kredi yaratımında daha fazla azalmadır.
Dar banka sabit para girişlerinin menkul kıymet tutmalarından büyük olduğu bir senaryo öngörmüyoruz. Bu durumda, kredi sağlama üzerindeki etki muhtemelen nötr olacaktır. Yukarıdaki varsayımlarla aynı şekilde, merkez bankası artan rezerv talebini menkul kıymetler satın alarak (hanelerden) karşılarsa, kredi arzı üzerindeki net etki asgari düzeyde olmalıdır. Menkul kıymetleri doğrudan tutmanın aksine, sabit paralara geçiş haneleri merkez bankası rezervleriyle desteklenen sabit paralarla bırakacaktır ve bu sabit paralar da menkul kıymetlerle desteklenmektedir. Bu senaryo ayrıca, daha önce tartışıldığı gibi, artan dar banka rezervlerinin kaldıraçtan etkilenmediğini varsaymaktadır.
İki kademeli aracılık çerçevesi:
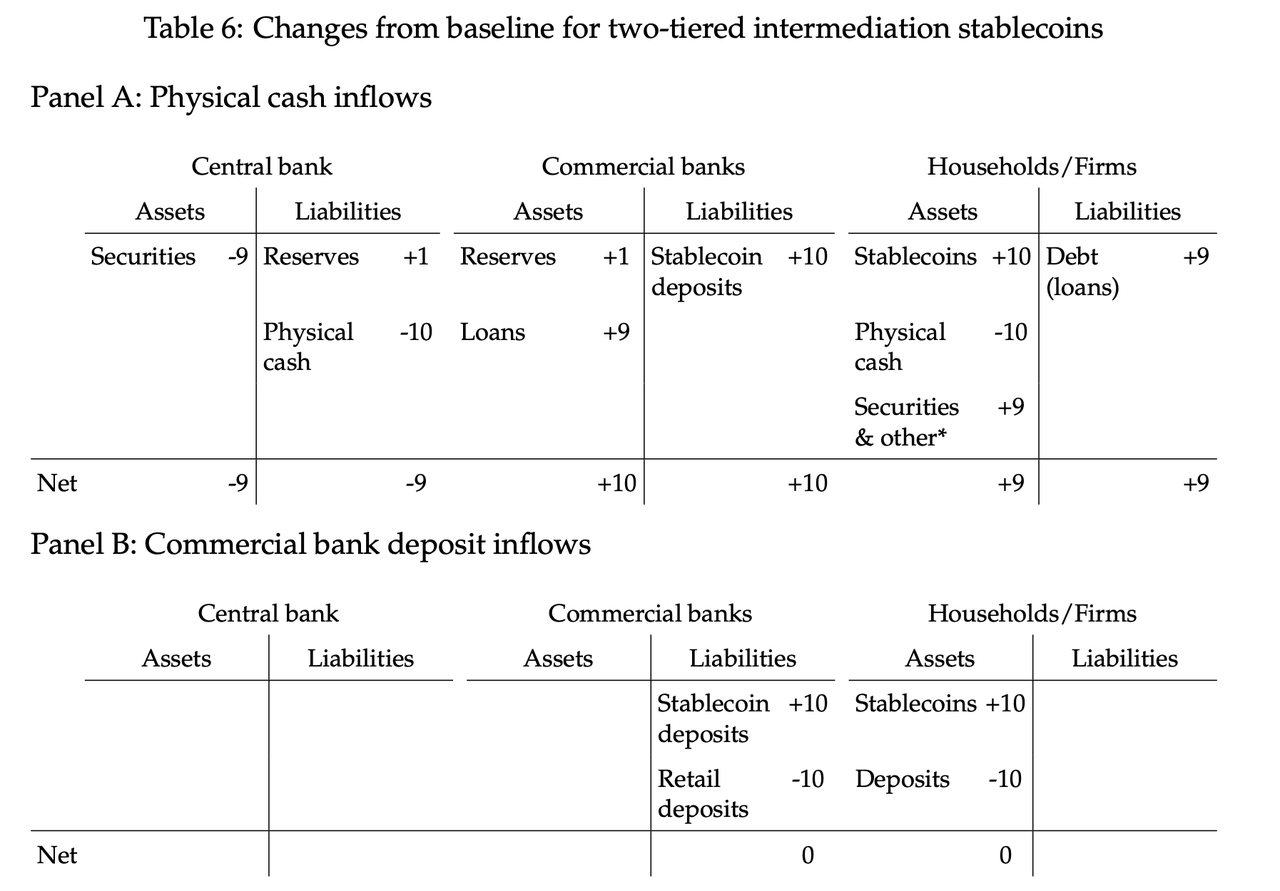
Aşağıdaki tabloda gösterilen iki kademeli aracılık çerçevesi için, sabit paralara büyük girişlerin kredi arzı üzerinde nötr ila pozitif bir etkiye sahip olacağını görüyoruz. Panel A, nakit yerine sabit paraların değiştirilmesi senaryosunu göstermektedir. Ticari bankalar, stablecoin mevduatları aracılığıyla kesirli rezerv bankacılığına girdikçe, bilançoları kredi ve menkul kıymet varlıkları genişledikçe genişler ve genişlemenin çoğunu oluşturur. Merkez bankası, rezervlerin hafifçe artması ve nakit yükümlülüklerinin önemli ölçüde düşmesiyle net bilançosunda daralma yaşar. Hanehalkları, banka kredilerindeki genişlemeyi finanse eden daha fazla varlık biriktirir. Kredi provizyonundaki etki olumludur. Panel B, mevduat ikamesi ile iki kademeli aracılık senaryosunu göstermektedir. Ticari bankaların ve merkez bankasının bir bütün olarak bilançolarında ve varlık varlıklarında herhangi bir değişiklik yoktur. Tek değişiklik, vadeli mevduatların stablecoin mevduatlarına çevrilmesiyle ticari banka yükümlülüklerinin bileşimindedir. Daha önce tartışıldığı gibi, bu senaryo, stablecoin mevduatlarının yasal rezerv gereksinimleri, likidite karşılama oranları ve diğer düzenleyici ve kendi kendine uygulanan risk limitleri açısından stablecoin olmayan mevduatlarla aynı şekilde ele alındığını varsayar.
Menkul Kıymetler Tutma Çerçevesi:
Aşağıdaki tabloda gösterildiği gibi, menkul kıymet destekli sabit paraların yaygın olarak benimsenmesinin etkisi tahmin edilmesi en zor olanıdır. Birçok senaryo mümkündür. Panel A'da, menkul kıymet destekli sabit paraların ticari banka mevduatlarına giriş gördüğü bir senaryo sunuyoruz. Sabit para ihraççılarının menkul kıymetleri hanehalkı ve kurumsal sektörlerden ziyade ticari bankalardan aldığını varsayıyoruz. Bu senaryoda, hanehalkları mevduatlarını sabit paralarla takas ettikçe, ticari bankalar kendi menkul kıymetlerini ihraç ederek kaybedilen mevduat finansmanını telafi eder. Ayrıca, ticari bankalar mevduat finansmanındaki kayıpları telafi etmek için menkul kıymet portföylerini azaltabilir. Bankalar bilançolarının varlık tarafını öncelikle menkul kıymet varlıklarını değiştirerek ayarlarsa, bankanın kredi portföyünün büyüklüğü değişmeden kalabilir. Bu senaryoda, merkez bankasının bilançosu da banka rezervlerindeki kayıplar nedeniyle hafifçe küçülür.
Panel B, hanelerin nakit eşdeğeri menkul kıymet varlıklarını sabit paralarla değiştirdiği bir senaryo sunar. Bu, bankacılık sistemindeki kredi arzını doğrudan etkilemeden nakit benzeri menkul kıymetlerin etkili bir şekilde tokenleştirilmesiyle sonuçlanır. Ayrıca, menkul kıymet destekli bir sabit paranın hanelerden ve kurumsal sektörden mevduat girişi yaşarken aynı anda ticari bankalara menkul kıymet sattığı alternatif bir senaryoyu (gösterilmemiştir) ele alıyoruz. Menkul kıymet satıcıları, Tablo 7'nin Panel A'sında açıklandığı gibi ticari bankalar yerine haneler ve kurumsal sektördür. Kredi sağlama üzerindeki net etki nötrdür çünkü sabit para satın alan haneler ve firmalar tarafından tutulan ticari banka mevduat bakiyeleri, nihayetinde sabit para ihraç eden firmaya menkul kıymet satan diğer hanelere ve firmalara aktarılarak bankacılık sistemine geri dönüştürülür. Menkul kıymet varlıklarının bu yeniden yapılandırılması Şekil 3'te girişler A ve rezerv akışları B ile gösterilmiştir. Net sonuç, Panel B'dekiyle aynı olan bilançoda bir değişikliktir.
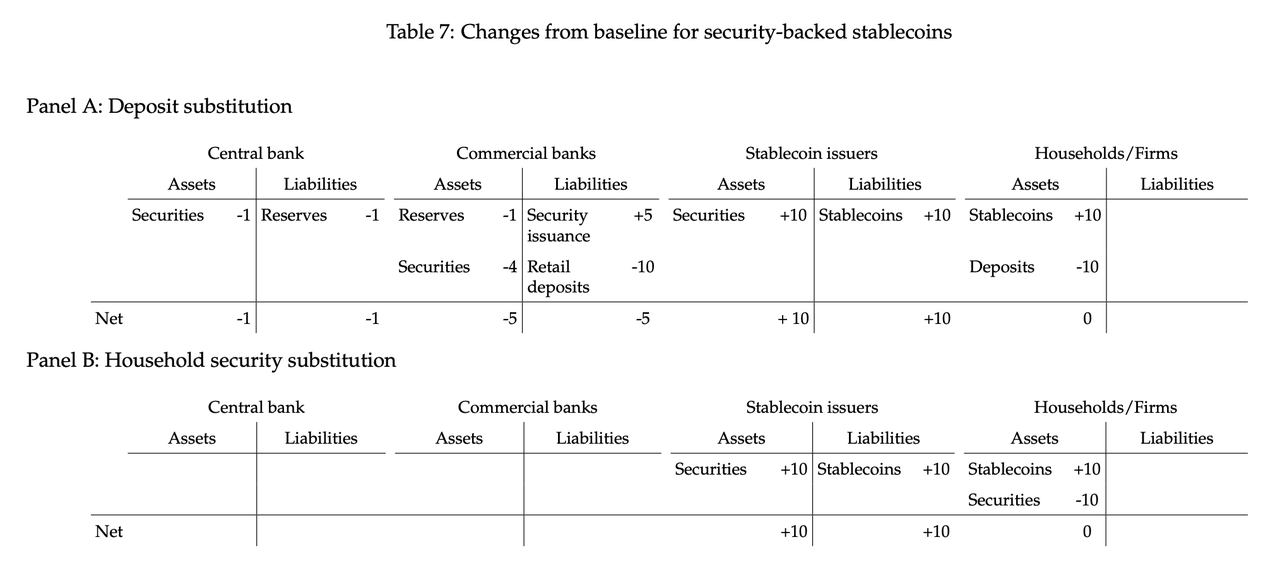
Son olarak, güvenlik destekli sabit paraların fiziksel nakitten giriş aldığı senaryoları tanımlamıyoruz. Ancak bunun kredi yaratımı üzerinde nötr veya olumlu bir etkisi olabilir. Sabit para ihraççıları mevcut menkul kıymetleri satın almak için banknot kullanırsa ve bu banknotlar nihayetinde bankacılık sistemine yatırılmazsa, bu kredi arzını etkilemez çünkü bu, banknotların menkul kıymetlerle doğrudan değiştirilmesi anlamına gelir. Ancak, mevcut menkul kıymetleri satın almak için kullanılan banknotlar bankacılık sistemine yatırılırsa veya bu banknotlar yeni menkul kıymetlerin ihracını finanse etmek için kullanılırsa, bu ticari banka kredilerini ve menkul kıymet alımlarını artırarak veya menkul kıymet ihraç etmenin denge maliyetini azaltarak kredi arzını artırabilir. Sonuç olarak, olası etki kredi arzında mütevazı bir artıştır.
Özet
Dijital varlıklar daha geniş bir kabul gördükçe ve programlanabilir dijital para birimlerinin kullanım durumları netleştikçe, stabil kripto paralar geçen yıl önemli ölçüde büyüdü. Bu hızlı yükseliş, bankacılık faaliyetleri ve geleneksel finans sistemi üzerinde olası olumsuz etkiler konusunda endişelere yol açtı. Bu raporda, stabil kripto paraların mevcut kullanım durumlarını ve potansiyel büyümesini ele alıyoruz, sabit döviz istikrarsızlığının tarihsel dönemlerini analiz ediyoruz ve stabil kripto paraların bankacılık sistemi üzerindeki etkisine ilişkin farklı senaryolar gösteriyoruz. Girişte belirtildiği gibi, bu makale stabil kripto paraların finansal istikrar, para politikası, tüketici koruması ve diğer önemli keşfedilmemiş konular üzerindeki tüm potansiyel etkilerini ele almıyor. Bir dizi makul varsayım altında bilanço etkilerine ve kredi aracılığına odaklanıyoruz.
Rezerv destekli sabit paraları inceliyoruz ve sabit paranın benimsenmesinin geleneksel bankalar ve kredi sağlama üzerindeki etkisinin girişlerin kaynağına ve sabit para rezervlerinin bileşimine bağlı olarak değişebileceğini görüyoruz. Senaryolar arasında, iki kademeli bir bankacılık sistemi hem sabit paraların ihracını destekleyebilir hem de geleneksel kredi yaratma biçimlerini sürdürebilir. Buna karşılık, dar bir banka-sabit para çerçevesi en büyük istikrara yol açabilir, ancak kredi aracısızlaştırmanın potansiyel maliyetiyle birlikte gelebilir. Son olarak, dolar sabitli sabit paraların yeterli teminatlı olduğu düşünülürse, dolar sabitli sabit paralar piyasa sıkıntısı sırasında diğer kripto varlıklara kıyasla güvenli bir liman görevi görebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




