



ETH'nin değeri nereden geliyor? Varlık mantığından iş stratejisine kadar eksiksiz bir analiz
Orijinal başlık: Ethereum Tezi—Dünya Bilgisayarı için Kök Zincir
Orijinal yazar: Konstantin Lomashuk, Artem Kotelskiy
Orijinal çeviri: Dingdang, Odaily Planet Daily
Editörün notu: Son zamanlarda, ABD'de listelenen şirketler Ethereum'u "yeniden anlamaya" başladı. SharpLink Gaming, hisse satarak stratejik rezerv olarak 1 milyar dolara kadar ETH yatırımı yapmayı planlıyor; BTCS ayrıca yaklaşık 8,42 milyon dolara 3.450 ETH satın aldı. Bu eğilimler açık bir sinyal gönderiyor olabilir: ETH, "zincir üstü yakıt"tan "kurumsal düzeyde stratejik varlıklara" dönüşüyor.
Geliştirici topluluğunun deneysel platformundan, DeFi altyapısına, kurumsal finansın uzun vadeli yapılandırmasına kadar, Ethereum'un rolü derin bir dönüşüm geçiriyor. Bu yeniden değerleme dalgasında, ETH'nin arkasındaki teknik mantığı ve ekonomik modeli nasıl anlamalıyız?
Odaily Planet Daily, Ethereum'a erken yatırım yapan ve Lido'nun kurucu ortağı Konstantin Lomashuk ile Cyber•Fund'da araştırma başkanı ve Princeton'dan matematik alanında doktora derecesi olan Artem Kotelskiy'nin ortak yazdığı "Ethereum Yol Haritası: "Dünya Bilgisayarı"nın Kök Zinciri Olmak" adlı derinlemesine uzun makaleyi tercüme etti ve geliştirdi. Bu makale, Ethereum'un geliştirme yörüngesini, protokolün evrimini, genişleme yolunu ve Rollup dönemindeki konumunu sistematik olarak sıralıyor ve önemli bir soruyu yanıtlamaya çalışıyor: ETH neden "uzun vadeli tutmaya" değer? Not: Orijinal metin uzun olduğundan, okunabilirliği artırmak için çevirmen orijinal anlamı etkilemeden içeriğin bir kısmını silmiş ve optimize etmiştir.
DeFi: Ethereum'un ilk ürün-pazar uyumu (PMF)
Ethereum, kuruluşundan bu yana küresel olarak paylaşılan, güvenilmez bir bilgi işlem platformu oluşturmaya kendini adamıştır. On yıllık geliştirmenin ardından, erken bir teknik deneyden merkezi olmayan finansın (DeFi), blok alanı pazarının ve hatta zincir üstü uygulama ekosisteminin temel temeli haline gelmiştir.
Ancak ETH'nin bugün olduğu yere nasıl geldiğini anlamak için önemli bir dönüm noktasından başlamalıyız - DeFi'nin ürün-pazar uyumu (PMF). 2018'den 2020'ye kadar ayı piyasasıyla aynı zamana denk geldi. ERC 20, Uniswap, DAI, Aave ve Compound gibi protokollerin ortaya çıkmasıyla Ethereum, yavaş yavaş kendi kendini koruyan, birleştirilebilir ve izinsiz bir finansal sisteme dönüştü. DeFi'nin patlak vermesi, teknolojik yenilik ve piyasa talebi arasında doğal bir uyumdur. 2020'deki "DeFi Yazı", kilitli pozisyonlarda hızlı bir artış ve zincir üstü işlem hacminin ilk kez merkezi işlem platformlarını aşmasıyla bu noktanın doruk noktasını işaret etti ve ETH'nin ağ değeri ortaya çıkmaya başladı. Ancak bunu izleyen yüksek işlem ücretleri, Ethereum'un ölçeklenebilirlikteki darboğazını da ortaya çıkardı ve gelecekteki teknik rota dönüşümü için temel oluşturdu.
ETH'nin değer geçişi: EIP-1559'dan The Merge'e
DeFi, Ethereum'un pratik değerini göstermesine izin veriyorsa, EIP-1559 ve The Merge'in iki yükseltmesi ETH'ye uzun vadeli değer mantığını vermiştir. 2021'de, Ethereum'un ücret mekanizmasını tamamen değiştiren EIP-1559 piyasaya sürüldü. Orijinal "öncelikli teklif" modeli, temel ücret (Temel Ücret) ile değiştirildi ve tüm kullanıcılar tarafından ödenen ücretin bu kısmı artık madencilere ait değil, doğrudan yok ediliyor. Bu, ağ ne kadar aktif olursa, ETH'nin o kadar fazla yok edileceği, enflasyonist baskının o kadar az olacağı ve ETH'nin değer desteğinin o kadar güçlü olacağı anlamına gelir.
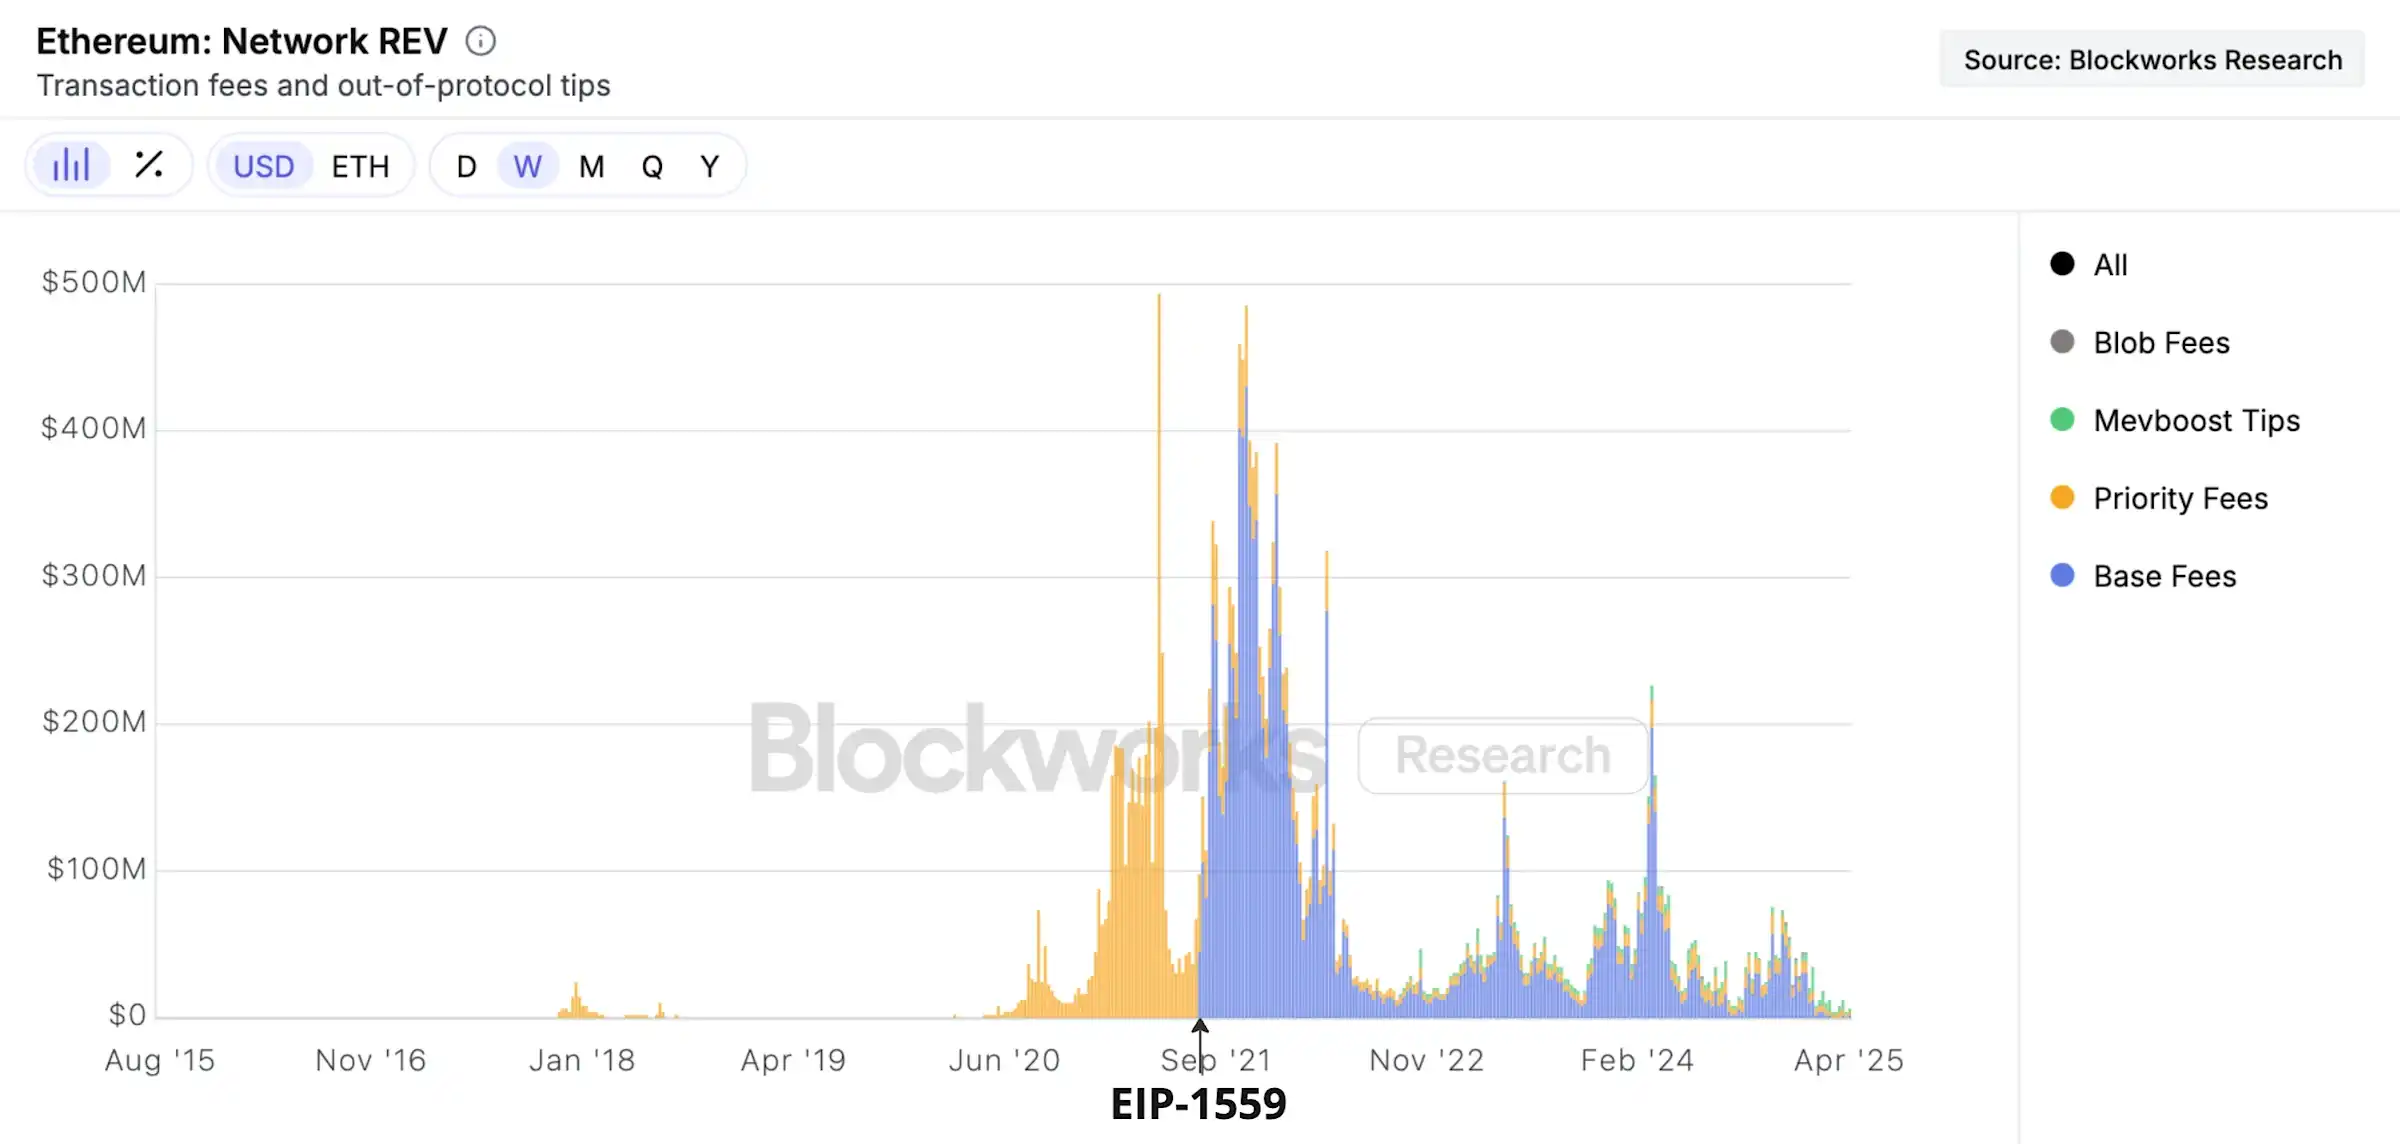
İndigo kısmı, ETH'nin yıkım mekanizması aracılığıyla "değer geri akışı" elde etmeye başladığını gösteriyor. Eylül 2022'de Ethereum tarihi ve önemli bir yükseltmeyi tamamladı: fikir birliği mekanizması iş kanıtından (PoW) hisse kanıtına (PoS) geçti ve "Birleşme"nin resmi inişini işaret etti. Bu değişiklik teknik olarak son derece zor, ancak aynı zamanda son derece kritik - Ethereum'un enerji tüketimini 8.000 kat azaltıyor ve ağ güvenliği için gereken yıllık ihraç oranını %4'ten %1'in altına düşürüyor. Bundan sonra, ETH'nin "net enflasyon oranı" oldukça uzun bir süre negatife döndü.
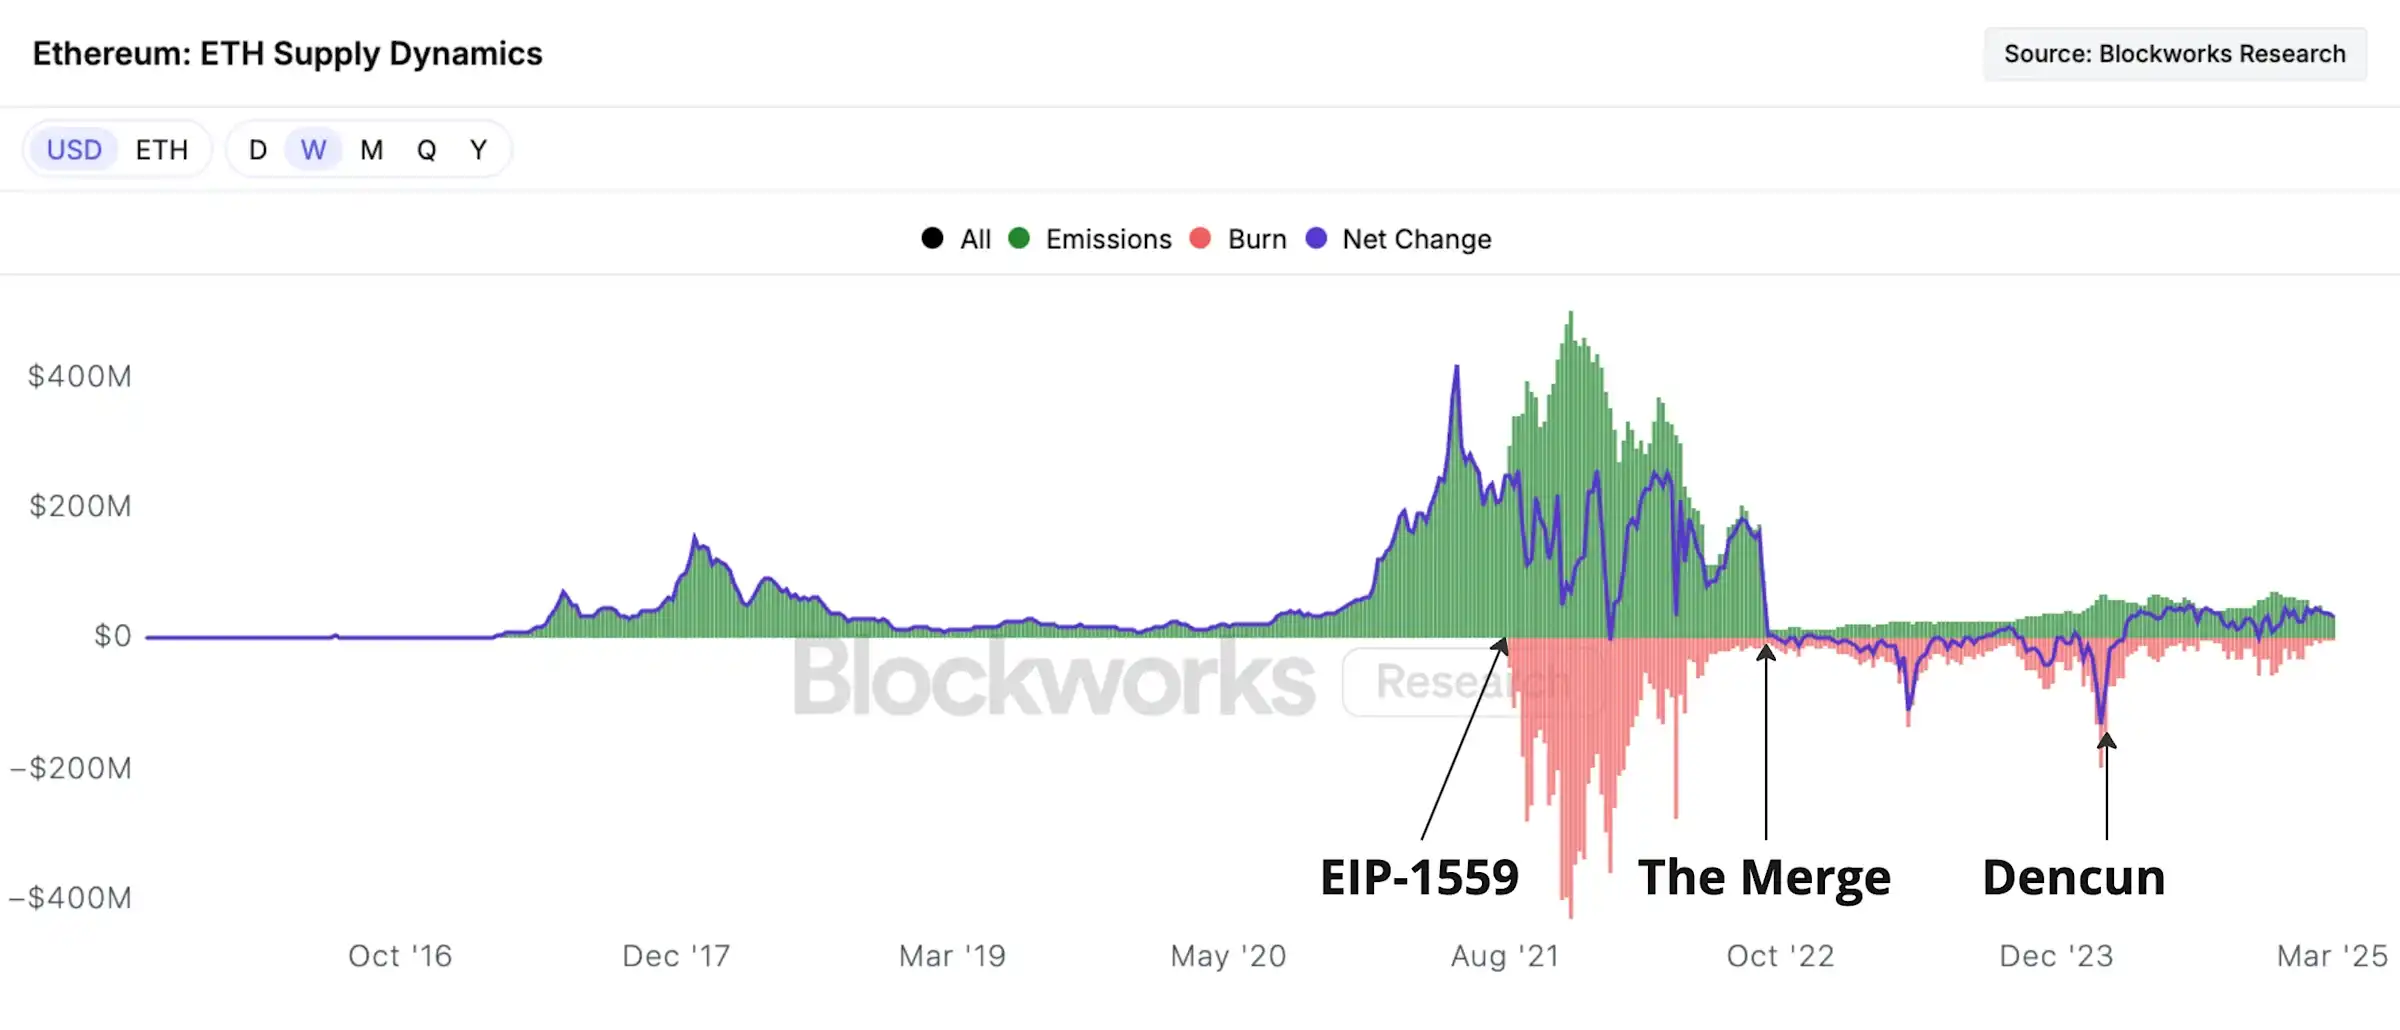
Yeşil, ETH'nin haftalık yeni ihracını, turuncu, ETH'nin haftalık imhasını ve mavi, ikisi arasındaki net farkı temsil eder
Rollup dönemindeki uzun vadeli inançlar: iş birliği ve asalaklık?
Kapasite genişletme, Ethereum'un temel sorunudur. Merkeziyetsizlik, güvenlik ve ölçeklenebilirlik olmak üzere üç ikilemle karşı karşıya kalan Ethereum, sonunda Rollup çözümünü seçti. Rollup, işlem yürütmeyi zincir dışına çıkarır ve yalnızca durum değişikliklerini ve verileri ana zincire yazar; bu, yalnızca ana zincirin güvenliğini sağlamakla kalmaz, aynı zamanda işlem verimini de büyük ölçüde artırır. Bu ayrıca Ethereum'u basit bir "yürütme platformundan" bir "güvenlik katmanı + veri kullanılabilirliği katmanına" dönüştürerek "Rollup merkezli" bir kapasite genişletme rotası oluşturur.
Ancak, Rollup yalnızca teknolojik bir değişiklik değil, aynı zamanda ETH'nin değer akışının mantığını da değiştiriyor. Geçmişte, kullanıcılar doğrudan ana zincire işlem ücreti ödüyordu, ancak artık çoğu işlem Rollup aracılığıyla tamamlanıyor ve ana zincirde doğrudan işlem talebi azaldı. Rollup, blok alanını yeniden satarak gelir elde ediyor, ancak Cancun yükseltmesinden bu yana, ana zincirdeki doğrudan maliyet harcaması büyük ölçüde azaldı ve bu da "parazitizm" tartışmasını tetikledi. Aslında, Rollup daha çok Ethereum'un bir "iş genişlemesi" olup, daha fazla kullanıcı ve işlem getirmek için ana zincirin güvenlik ve veri hizmetlerine güveniyor.
Ana zincirin işlem talebi azalmış olsa da, ana zincirin genişlemesi ve yükseltilmesi, önümüzdeki birkaç yıl içinde işlem kapasitesini yüz hatta bin kat artırma, daha güçlü güvenlik ve L2 için veri desteği sağlama hedefiyle hala aktif olarak teşvik ediliyor. Rollup ve ana zincir birlikte, hem işbölümü hem de işbirliği ile tamamlayıcı bir ekosistem oluşturarak, gelecekte Ethereum'un sürdürülebilir gelişimi için temel oluşturuyor.
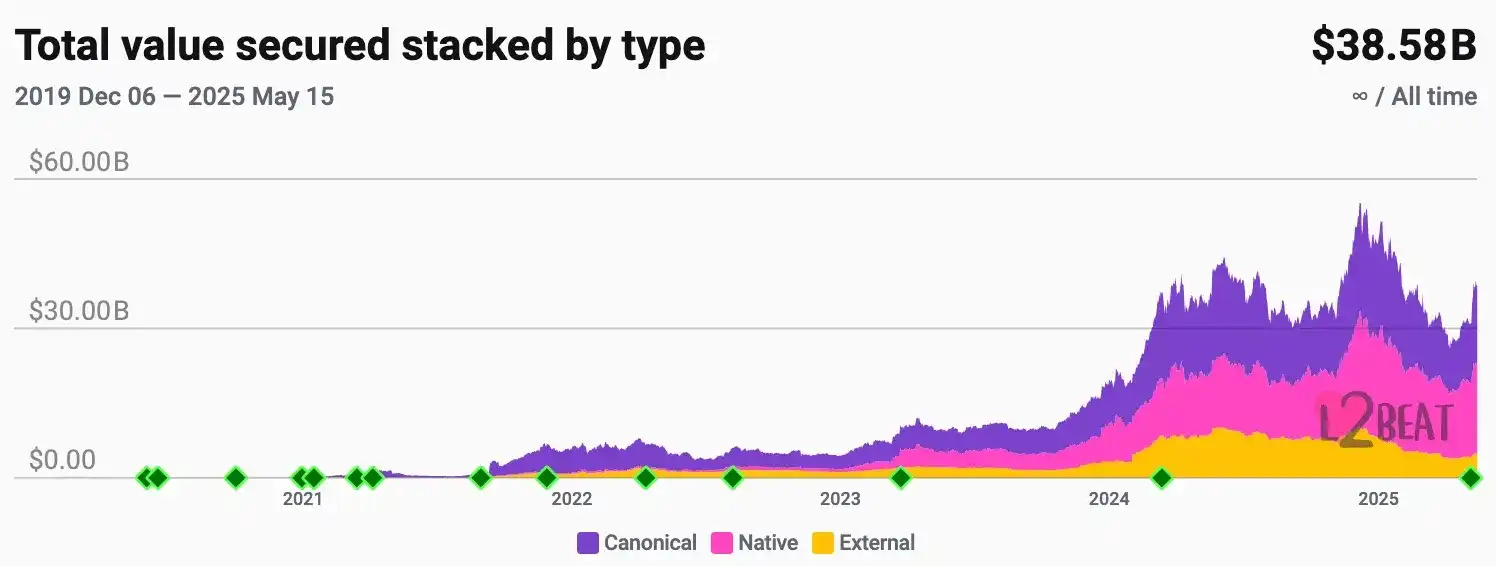
Ethereum Mevcut Durum Göstergeleri: Kriz ve Derin Faktör Analizi
2022'de FTX'in çöküşünden bu yana, kripto endüstrisi bir bütün olarak büyümeyi sürdürdü, ancak ETH performansı Bitcoin (BTC) ve Solana'nın (SOL) önemli ölçüde gerisinde kaldı. ETH fiyatları Ethereum ağ ücretleriyle oldukça ilişkilidir ve 2022'den beri ücret artışı zayıf olmuştur, özellikle Solana'nın 2018-2022 döngüsündeki performansıyla karşılaştırıldığında ve bu döngüde gelir baskısı açıktır. Üç ana neden vardır:
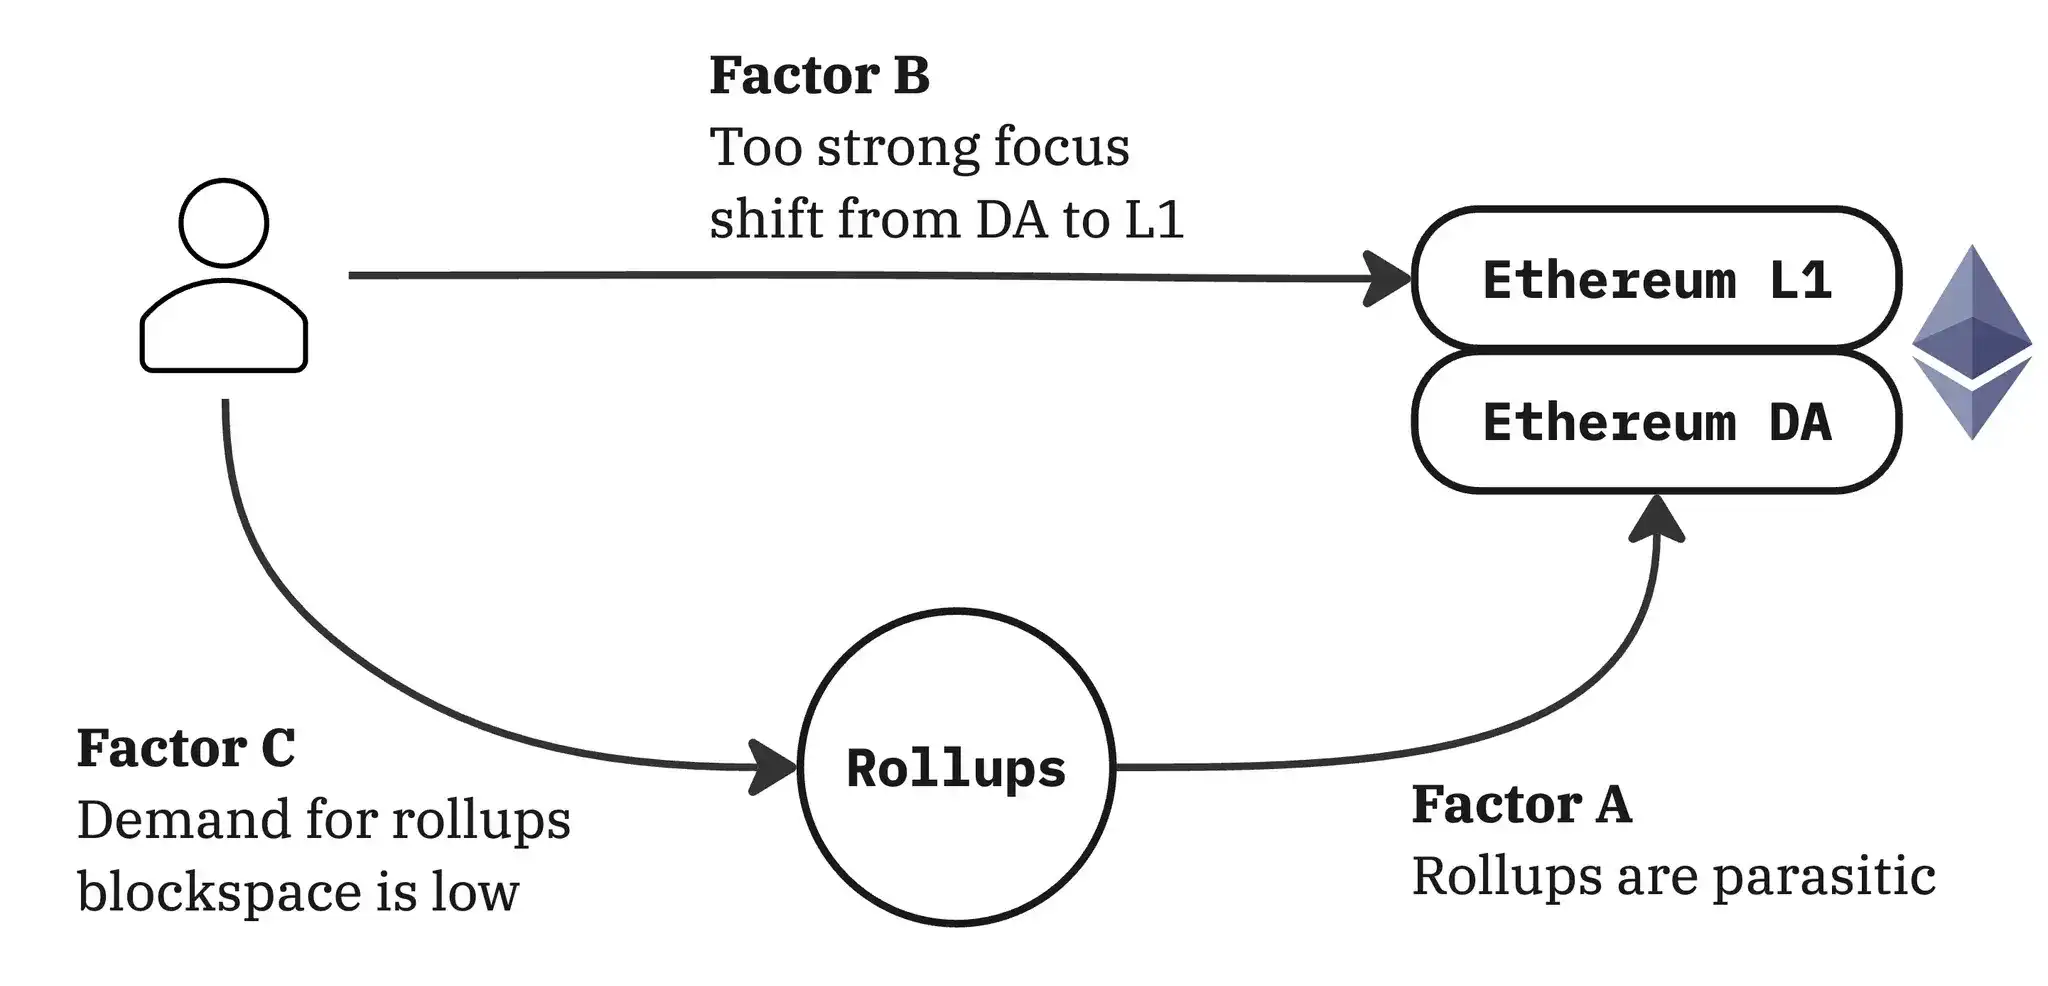
Faktör A: Rollup "parazitizmi"
Rollup kullanıcı ücretleri üzerinden kar elde etse de, Ethereum ana ağına henüz yeterli değeri geri vermemiştir.Verilere göre, bu faktör mevcut olsa da, şu anda genel gelir üzerinde çok az etkisi vardır. Rollup'ın mevcut haftalık toplam geliri yalnızca birkaç milyon ABD doları seviyesindedir ve ücretleri düşüktür, kısmen de rollup'ın sınıflandırıcısının ana ağdan çok daha yüksek gaz limitlerini destekleyebilmesi nedeniyle, L1 ağları gibi kullanıcılardan yüksek ücretler talep etmelerine gerek yoktur.
Daha da önemlisi, rollup'ın ana ağa geri bildirimde bulunup bulunmadığını sorgulamak için henüz çok erken. Aslında, Ethereum topluluğu mümkün olduğunca çok toplama katmanını çekmek için rollup'a ücretsiz veri kullanılabilirliği (DA) alanı sağlama stratejisini "kazara" benimsedi. Bu "kar paylaşımı", erken aşamada bir ekosistem oluşturmanın doğru yoludur.
Faktör B: L1 stratejik odağı DA'ya kaydı ve ana ağ inşası marjinalleştirildi
Rollup rotasının başlatılmasından bu yana, Ethereum'un stratejisi ve kullanıcı büyüme odağı neredeyse tamamen rollup'a yöneldi ve ana ağın genişletilmesi ve bakımı nispeten ihmal edildi. Bu önyargı bir dereceye kadar doğrudur.Ethereum yüksek ana ağ ücretleri sorununu çözdüğünde, gelecek için Rollup'a bahse girmeyi seçti. Bu "her şey dahil" stratejisi L1'in potansiyelini göz ardı etti. Şimdi geriye dönüp baktığımızda, Rollup parçalanması sorunu yavaş yavaş ortaya çıktıkça ve yavaş yavaş uygulanabilir bir L1 genişleme yolu (erişim listeleri ve zkEVM'nin geliştirilmesi gibi) buldukça, L1'in stratejik olarak düşük tahsisinin biraz aşırı olabileceğini göreceğiz.
Ancak, bu yargının geriye dönük bir bakış açısına dayandığı kabul edilmelidir. Rollup rotası, o dönemde ana ağın tıkanıklık sorunuyla başa çıkmak için pragmatik bir hamleydi ve zkEVM gibi çözümler hâlâ çok uzaktaydı. Bu nedenle, o dönemde L1 ve DA arasında kaynakları makul bir şekilde tahsis etmek zordu. Ayrıca, artık L1 gaz sınırını 100 kat artırmak, 10.000 TPS'den fazla performans elde etmek ve kapsamlı bir genel zincir bilgi işlem platformunu desteklemek için net bir yolumuz olsa bile, bir tür yatay parçalama hâlâ kaçınılmazdır. Bu bağlamda, o dönemde Rollup-öncelikli bir strateji seçmek hâlâ makul bir karardı.
Faktör C: Rollup'ın DA talebi henüz ana ağın DA arzını aşmadı
Bu, şu anda en kritik ve en çok göz ardı edilen temel sorundur: Rollup'ın veri kullanılabilirliği alanı (DA) talebi henüz Ethereum'un arzını önemli ölçüde aşmadı. Rollup'ın sıralayıcıları, işlemleri paketleme ve bunları ana ağa yükleme konusunda çok verimlidir ve son derece yüksek sıkıştırma oranlarıyla teorik değerden çok daha az blob alanı tüketmelerine neden olur. Ayrıca, bu döngüdeki bazı kullanıcı etkinlikleri (Meme coin işlemleri gibi) de Tron ve Solana'ya yönlendirildi.
Pectra yükseltmesinden önce (7 Mayıs 2025), Ethereum'un DA arzı blok başına 3 blob olarak hesaplanan yaklaşık 210 TPS idi. Kasım 2024'e kadar bu arz piyasa talebini aştı. O zamandan beri talep artmış olsa da, blob gas fiyatı fiyatının önemli ölçüde artmadığını gösteriyor ve bu da talebin henüz arzı aşmadığını gösteriyor. Son zamanlarda, Pectra blob hedefini blok başına 6'ya ikiye katladı ve DA arzı tekrar artarak gerçek talebi çok aştı.
Bu nedenle, faktör C aslında faktör A ve B'yi etkileyen temel değişkendir. Rollup'tan blob alanına olan talep arzı gerçekten aştığında, blob ücretleri piyasa keşif aşamasına girecek ve Ethereum ağının genel ücret yapısı niteliksel bir değişime uğrayacaktır.
ETH'nin değeri nasıl değerlendirilir? Ethereum'un iş mantığı
ETH üretken bir varlık mı yoksa bir para birimi mi? ETH'nin öncelikle üretken bir varlık, ardından bir para birimi olması gerektiğine inanıyoruz. Bunun nedeni, Ethereum'un en güçlü hendeğinin teknolojik avantajlarından gelmesidir: uzun yıllardır test edilmiş güven temeli ve istikrar, merkeziyetsizliğin getirdiği tarafsızlık ve sansür karşıtı yetenekler, önde gelen DeFi ekosistemi, yüksek kaliteli Ar-Ge ve geliştirici topluluğu ve güçlü ağ etkinliği garanti mekanizması. Ethereum gerçekten durdurulamaz bir "küresel bilgisayardır."
İkincisi, teknoloji benimsemesine dayanan üretken bir varlık olarak ETH'nin parasal değeri sabitlenebilir ve güçlendirilebilir. ETH'nin bir para birimi olarak teknoloji yineleme döngüsünü geçme olasılığı daha yüksek olsa da, en güvenilir yol önce Ethereum'u bir teknoloji platformu olarak inşa etmek, ekonomik modelinin sürdürülebilir olduğundan emin olmaktır ve ardından parasal nitelikler doğal olarak ortaya çıkacaktır. Aksine, tek başına "ETH'yi bir para birimi olarak tanıtmak" sağlam bir temel oluşturamaz.
Kısacası, ETH'nin fiyatı üç bölümden oluşur: gelecekteki ücretlerin iskontolu değeri, para birimi primi (bir değer deposu, bir değişim aracı veya hatta bir hesap birimi olarak) ve spekülatif prim (kültürel ve meme değeri dahil). Son ikisinin daha büyük bir etkisi olsa da, bu üçünü güçlendirmenin anahtarı, ETH'nin değerinin temeli olan temel ağ gelirini maksimize etmektir.
Ethereum'un uzun vadeli Rollup stratejisi: Neden doğru? Solana ile anlaşmazlığın ardındaki gerçek
Ethereum'un "Rollup merkezli" genişleme yolunu kesin bir şekilde seçmesinin nedeni çok açıktır: güvenlik, ölçeklenebilirlik ve tarafsızlığı dengeleyebilen tek mimari tasarımdır. Teknik tedarik açısından bakıldığında, Ethereum şu anda en güvenli ve en merkezi olmayan akıllı sözleşme platformudur. Doğrulama köprüsü ve veri kullanılabilirliği katmanı (DA) aracılığıyla Ethereum, ana zincir güvenliğini Rollup'a "toptan satabilir" ve bir güven sistemini yeniden inşa etmek zorunda kalmadan kendi zincirlerini oluşturmalarına yardımcı olabilir.
Piyasa talebi açısından bakıldığında, kullanıcılar nihayetinde hangi zinciri kullandıklarını umursamazlar - tek önemsedikleri "hangi zincirin üzerinde işlem yapmak için en ucuz ve en güvenli olduğudur." Uzun vadede, en mantıklı seçim bir Rollup olmak, güvenlik satın almak, DA satın almak, konsensüs satın almak ve doğrudan Ethereum'a bağlanmaktır. Bu doğal olarak bir piyasa yakınsama fenomeni oluşturacaktır: Rollup, diğer izole ada zincirlerine dağıtılmak yerine, bir işletme gibi Ethereum'un "tarafsız defteri" etrafında kendi hizmetlerini kuracaktır.
Ethereum ve Solana
2024 ücret geliri temelinde, bazıları Solana'nın blok alanı pazarında Ethereum'u geride bırakmaya başladığına inanıyor. Ancak Solana'nın donanım genişlemesine odaklanan stratejisi risklidir ve ağ periyodik olarak aşırı yüklenir. Blockchain tam potansiyeline ulaşmak, yani finansal altyapıyı büyük ölçekte zincire taşımak istiyorsa, Solana sonunda parçalama genişlemesine yönelmek zorunda kalacak ve Ethereum güvenlik, Rollup altyapısı ve ekosistem benimsemesinde zaten çok önde.
Daha da önemlisi, Solana'nın zincir üzerindeki faaliyetlerinin çoğu Memecoin patlamasından kaynaklandı. Veriler, bu tür işlemlerin bir zamanlar DEX işlem hacminin %50'sinden fazlasını oluşturduğunu gösteriyor. Ancak Memecoin kısa vadeli, sıfır toplamlı bir oyun olgusudur; sıcaklıklar bittikten sonra, "yüksek gelir" efsanesini sürdürmek zor olacaktır.
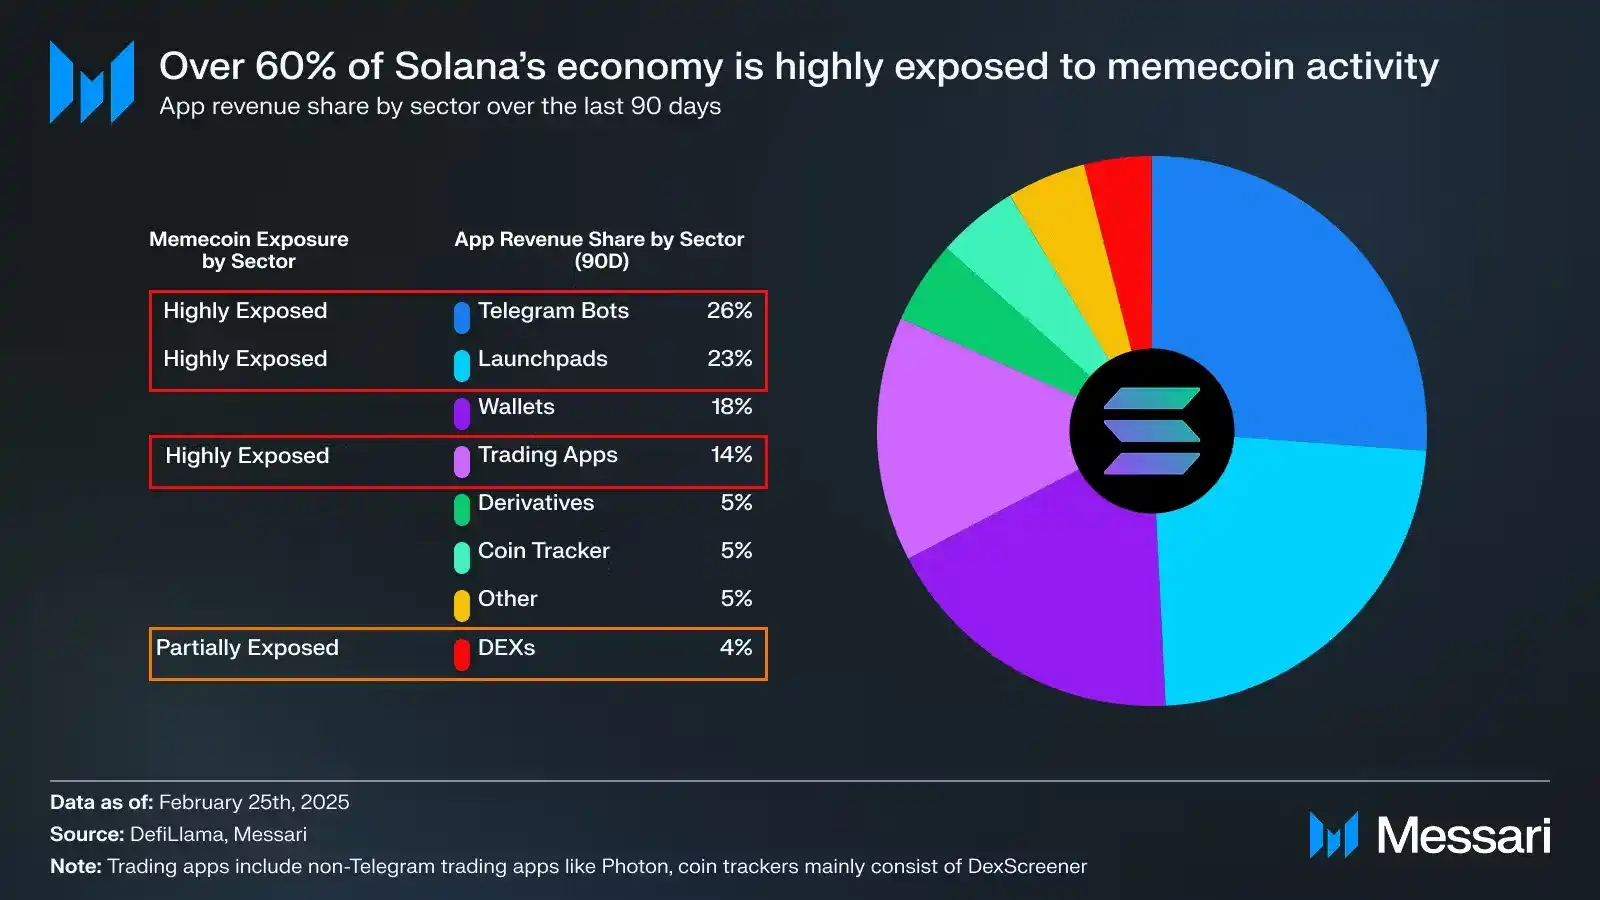
Bunun aksine, Ethereum DeFi gibi yüksek yapışkanlık senaryolarına odaklanır. Bu protokoller çılgınca spekülasyonla değil, gerçek finansal davranışın zincir içi göçüyle yönlendirilir. En önemli ve önemli fark: Solana'nın doğrulama düğümleri merkezileştirilmişken, Ethereum dünyadaki en çeşitli staker ağına sahiptir. Bu merkeziyetsizliğin kendisi en güçlü hendektir.
Rollup Stratejisindeki Sorunlar
Rollup rotası doğruysa, Ethereum'un uzun vadeli geleceği parlak, ETH'nin fiyat performansı neden zayıf?
· Teknik düzeyde, Rollup'un en büyük kusuru, durum parçalanmasına yol açan ve kullanıcı ve geliştirici deneyimini ciddi şekilde etkileyen varsayılan birlikte çalışabilirliğin eksikliğidir.
· İş düzeyinde, temel sorun, Ethereum'un henüz Rollup'un iş stratejisini açıkça iletmemiş olmasıdır:
· Kısa vadeli benimseme stratejisi: Rollup'un hızlı büyümesi nasıl teşvik edilir?
· Uzun vadeli hendek: Rollup neden diğer veri kullanılabilirliği platformlarına yönelmiyor?
Rollup'un iş stratejisi: genişleme, farklılaşma ve hendek
1. Ethereum genişlemeye öncelik vermeli ve yeterli ve düşük fiyatlı veri kullanılabilirliği (DA) sağlamaya devam etmelidir
Ethereum'un bulunduğu teknoloji ağı pazarı oldukça rekabetçidir ve hızla değişir ve nihai kazanan güçlü bir ağ etkisinden yararlanacaktır. Bu ortamda, doğru strateji yüksek kaliteli ürünler sunmak ve kullanıcı tabanını çok düşük veya hatta neredeyse ücretsiz fiyatlarla hızla genişletmektir; bu aynı zamanda çoğu başarılı teknoloji ağının büyüme yoludur. Bu nedenle, Ethereum veri kullanılabilirliği (DA) fiyatını düşük tutmalı ve Rollup'ın giriş eşiğini en aza indirmelidir. Ethereum, Cancun yükseltmesinden sonra 3 kapasite bloğu sağladı ve arz kısa vadede talebi aşarak fiyatı etkili bir şekilde baskıladı. Bu strateji kasıtlı olmasa da iyi sonuçlar elde etti.
2. Rollup birlikte çalışabilirliğini çözün ve kullanıcı ve geliştirici deneyimini iyileştirin
Birlikte çalışabilirlik, Rollup döneminde Ethereum'un en büyük eksikliğidir. Parçalanma, kullanıcıları ve geliştiricileri ciddi şekilde etkiler. Birlikte çalışabilirliği çözmek, deneyimi birleştirebilir ve entegre zincirlerle olan boşluğu daraltabilir. Ayrıca bir likidite hendeği inşa etmenin anahtarıdır. Topluluk, ERC-7683 ikinci seviye orta ölçekli varlık çapraz zincir borsası ve 2-of-3 OP+ZK+TEE saatlik seviye büyük değerli varlık çapraz zincir köprüsü gibi çözümleri aktif olarak teşvik ediyor.
III. Farklılaşma stratejisi ve hendek inşası
Ethereum, ekolojik müşterileri kilitlemek için bir hendek inşa ederken, marjinal Rollup müşterilerini çekmek için DA hizmetlerinde kendini farklılaştırmaya ihtiyaç duyuyor.Ana hendek, üç büyük ağ etkisinden geliyor:güven, likidite ve birleştirilebilirlik.Şu anda, çapraz Rollup birleştirilebilirliğine olan talep hala belirsiz ve ana değer güven ve likiditede yoğunlaşıyor. Birlikte çalışabilirliği çözdükten sonra, bu ikisi doğal olarak Ethereum L1'den Rollup ekosistemine genişleyecek.
Güven açısından, Rollup, Ethereum DA aracılığıyla en yüksek güvenliğe sahip ve bağımsız zincirlerin güvenliği zayıf. Ethereum DA kullanan Rollup'ın güvenliği sürekli olarak geliştiriliyor ve hendek sağlamlaşmaya devam ediyor.Likidite açısından,Ethereum L1'in kurumsal düzeydeki likiditesi Rollup seçiminde önemli bir faktördür. Rollup, Ethereum DA'ya bağlandıktan sonra, tüm ekolojik kurumların likiditesini elde edebilir, sermaye verimliliğini büyük ölçüde iyileştirebilir ve sağlam bir hendek oluşturabilir.
Bu nedenle, piyasa Rollup'ı en yüksek güvenlik ve likidite için Ethereum DA'yı kullanmaya zorlayacaktır. Ethereum bu iki avantajı güçlendirmeli ve marka ve güven ile kurumsal müşterileri çekmelidir.
Değer geri dönüş yolu: "ücretleri maksimize etmekten" "değer taşımayı maksimize etmeye"
Ethereum veri kullanılabilirliğini (DA) milyonlarca TPS'ye genişlettiğinde (örneğin 2D PeerDAS gibi çözümler aracılığıyla) ve Rollup ekosistemi gönüllü ve sıkı bir şekilde Ethereum DA'ya bağlandığında, Ethereum önemli bir ücret geliri elde edecektir. Ana zincir düzeyinde, DeFi'nin yaygın benimsenmesi ve kurumsal uygulaması ana itici güç haline gelecek ve Rollup'ın popülaritesi bu etkiyi daha da artıracaktır. Aynı zamanda, Rollup birlikte çalışabilirlik ve yerleşim hizmetleri için ücretler de ödeyecek ve gelire daha fazla katkıda bulunacaktır.
DA düzeyinde, sürdürülebilir bir ekonomiye ulaşmanın anahtarı minimum blob fiyatını artırmaktır. Belirli yaklaşım, Rollup'ın genel gelirini izlemek ve Rollup'ın belirli bir değer oranını Ethereum'a aktarması için makul bir minimum fiyat belirlemektir. Örneğin, önümüzdeki birkaç yıl içinde, Rollup'ın CeDeFi ödeme pazarını işgal ettiğini, yaklaşık 10.000 TPS işlediğini ve milyarlarca dolarlık yıllık gelire sahip olduğunu ve Ethereum DA arzının 10.000 TPS'yi aştığını varsayalım. Şu anda, blob işlem ücreti piyasa fiyat keşfine tam olarak dahil olmasa da, minimum ücret DA işlemi başına 0,3 sent olarak ayarlanırsa, ETH sahiplerine yıllık yaklaşık 1 milyar dolar gelir sağlayabilir.
Sosyal, ticaret ve AI ajanları arasındaki koordinasyon gibi yüksek frekanslı ticaret piyasalarını daha da kapsayan Rollup'un TPS'si 30.000 seviyelerine ulaşabilir ve 10 milyar dolardan fazla DA ücreti geliri sağlayabilir ve işlem maliyeti hala bir sentten azdır. Bu tür gelir, ETH fiyatı ve diğer faktörlerden etkilenir. Minimum fiyatın dinamik olarak ayarlanması gerekir ve günümüzün gas limit mekanizmasına benzer şekilde topluluk konsensüsü tarafından belirlenmesi beklenir. Gelecekte, Ethereum L1 ücret piyasasıyla bağlantıyı iyileştirmek gibi blob'lar için en uygun fiyatlandırma stratejisini daha fazla incelemek gerekir. Ayrıca, Ethereum zkEVM veya RISC-V'ye geçiş yaparken, SNARK altyapısı gibi yeni teknolojiler ücret yakalama verimliliğini artırmaya yardımcı olacaktır.
Bu aşamada anahtar nokta, işlemlerden doğrudan değer çıkarmak için acele etmememiz, bunun yerine Ethereum bloklarında ve blob alanında yüksek değerli faaliyetlerin desteğini ve tanıtımını en üst düzeye çıkarmamız gerektiğidir. Bu yalnızca ağ etkilerini oluşturmak ve geliştirmekle kalmayacak, aynı zamanda Ethereum'un genişleyen blok alanı pazarını ele geçirmesine ve ekonomik temelini sağlamlaştırmasına yardımcı olacaktır. Bu nedenle değer geri dönüşü için yol çok açıktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




