GENIUS protokolü, USD Coin (USDC) gibi bir stabilcoin'i ABD Hazine Bonosuna dönüştürmeyi mümkün kılarak, bu işlemi bir bakıma bir **"on-chain ATM"**'ye dönüştürmektedir.

Orijinal Başlık: "杨歌 Gary: DEHA Kanunu ve Zincir Üstü Gölge Para"
Orijinal Yazar: 杨歌 Gary, CICADA'nın İncüme Yatırımcısı
2025 yılının 26 Mayıs'ında Washington'da yazılmıştır
25Q2, Kuzey Amerika'da birkaç kripto konferansının ardı ardına düzenlendiği dönemde, 19 günü Amerikan Senatosu'nda 66 oyla kabul edilen, 32 oya karşı çıkan DEHA Kanunu'nun (ABD Sabit Para Ulusal İnovasyon Kanunu) ilerleme sürecini kabul etti. Bir haftadan az bir süre içinde, çeşitli finans ve kripto kurumları hızla birbirlerini geride bıraktı ve bir arkadaşın ifadesiyle tüm piyasa hareketlendi.
Bu kanunun özelliği, küresel kısa ve uzun vadeli mali ekonomi üzerinde büyük ölçüde etkide bulunacak olmasıdır. Yüzeyselden derine birçok düzeyde etkileşim olacak ve bir araya gelecek, adeta yüzeye yakın bir deprem gibi. DEHA Kanunu başarıyla uygulandığında, kriptonun ABD doları ve ABD hazine bonoları üzerindeki mevcut mali ekonomi pozisyonuna olan etkisini ustaca çözecek ve dolayısıyla doları kripto piyasasının değerine ve likiditesine bağlayarak, mevcut dolar fiyatı bağlantılı avantajı uzun vadeli bir değer bağlantısına dönüştürecektir. Gerçekten de dolar fiyatı bağlayıcı avantajını değer bağlayıcı avantaja dönüştürmek adına DEHA adı çok yerinde bir seçimdir.
Geçen haftaki New York konferansındaki tartışmaları göz önüne alarak, aşağıdaki konularla ilgili ön bir değerlendirme yapıldı:
kısaca;
1. Geleneksel doların kontrol gücünün azalma nedeni
2. Küresel para sisteminin köklü değişim eğilimini tetikleyen kriptonun avantajlarını anlayarak, geri çekilmeyi ilerleme olarak kabul etme kararı
3. DEHA Kanunu'nun açık amaçları ve gerçek amacı
4. DeFi Restaking'in fiat dünyasına ilham vermesi ve gölge parasının para çarpanı
5. Altın, dolar ve Kripto Sabit Paralar
6. Kanunun yürürlüğe girmesinin ardından küresel piyasanın tepkisi ve finansal işlemler ile varlıkların köklü değişimi
1. Geleneksel doların kontrol gücünün azalma nedeni
Doların küresel ekonomideki etkisi ve kontrol gücünün azalmasının birçok boyutu vardır. Uzun vadeli bir bakış açısından, modern dönemin Büyük Keşiflerden II. Dünya Savaşı'na kadar olan tüm kaynak avantajları tükenmiştir. Kısa vadeli olarak, ekonomi politikası uygulama yeteneği giderek etkisiz hale gelmektedir, ancak mevcut durumun ana nedenleri aşağıdaki dört noktadadır:
i) Küresel ekonomi ve ülkelerin hızla yükselmesiyle, tek başına doların küresel ticaret ve finansal hesaplaşmada kullanılmasının gerekliliği azalmış ve daha fazla ülke ve bölge, kendi ticaret ve para hesaplama sistemlerini doların dışında kurmaktadır;
ii) COVID19 sürecinde (2020-2022) ABD, dolar arzını %44'ten fazla artırdı, M2 15.2 trilyon dolar seviyesinden 21.9 trilyon dolar seviyesine yükseldi (Federal verilerine göre), salgın sonrasında doların güven kaybına yol açan geri dönüşü olmayan bir süreci beraberinde getirdi;
iii) ABD sistemi içerisinde Federal'in para ve maliye politikasını düzenleme şekli sertleşmiş entropi artışı, sermaye verimliliği ve servet dağılımında ciddi asimetri, ekonominin büyümesini iten dijitalleşme ve yapay zeka yeni paradigmasına uyum sağlamıyor;
iv) Kripto merkezsizleşmiş para finansal sistemi hızla yükselişe geçti, yukarıdaki çevresel bağlamı daha da kötüleştirerek, küresel ölçekte ulusal krediye dayalı geleneksel finansal ekonomik sistemini Bretton Woods Anlaşması'ndan bu yana yıkan yıkıcı bir şekilde alt üst etti.
Değerli olan, Ray Dalio gibi eski tip finans iş insanlarını temsil eden ve bazı politikacılar, yukarıdaki çevresel durumla karşı karşıya kaldıklarında Thucydides Tuzağı'na karşı tutumlarında dogmatik yanlışlıklar yaptılar. Birçok kişi, son on yıl boyunca Thucydides Tuzağı'nın hala var olduğuna veya yakında ABD ile Çin arasında ortaya çıkacağına inanmaya devam etti; hatta bu konuyu lobi faaliyeti veya yatırım stratejisi temeli olarak kullandılar. Gerçek şu ki, ABD ve Çin'in karşı karşıya olduğu sorun tamamen aynıdır ve Thucydides Tuzağı'nın aynı tarafında yer almalıdır; diğer taraf ise Kripto para finansal sistemi ve şifrelenmiş dijital çağın merkezsiz yönetişim üretim ilişkileridir. Bu kaçınılmaz dönüşüm eğilimiyle nasıl başa çıkılacağı, yeni çağ paradigmalarının yükseltilmiş bir versiyonu olan Thucydides Tuzağının karşılaşması gereken geçiş sorunudur. Açıkça görülmektedir ki, BUDEZEGİS yasası bu sefer konuyu anladı.
2. Küresel Para Sistemindeki Değişimin Kripto Tarafından Yönlendirildiği Gerçeğini Kabul Etme ve Geri Adım Atarak İlerleme Yapma Kararı
Yukarıdakilere dayanarak, BUDEZEGİS yasasının kararı esas olarak bir geri adım ve trade-off, tarihsel bir karar olarak geri adım atma ve ilerlemeyi işaret eder: Federal'ın, geleneksel doların mevcut finansal sistemdeki etki kontrol gücünün azaldığı gerçeğini kabul etmeye başladığını ve aktif olarak doların para arzı ve hesaplama hakkını daha da devretmeye başladığını (Not: Kağıt para offshore doların büyük bir kısmı zaten Federal'in dışında olan offshore banka kredi genişlemesi tarafından sağlanıyor, basım ve hesaplamanın gerçekliği erişim sistemine ve uygunluk ağına dayalı olarak kontrol edilir ve egemen seviyede merkez bankası tarafından onaylanır ve ödenir), Crypto finans gelişiminin kaçınılmaz eğilimine karşı karşı karşıya kaldıklarında cesaret ederek, DeFi Restaking'in gelişmiş oyunlarını benimseyip, offshor.
Aşağıdaki tablo, farklı seviyelerle ilişkilendirilmiş özellikler açısından Dolar ve çeşitli gölge bankacılığı Dolar türleri arasındaki karşılaştırmayı göstermektedir:
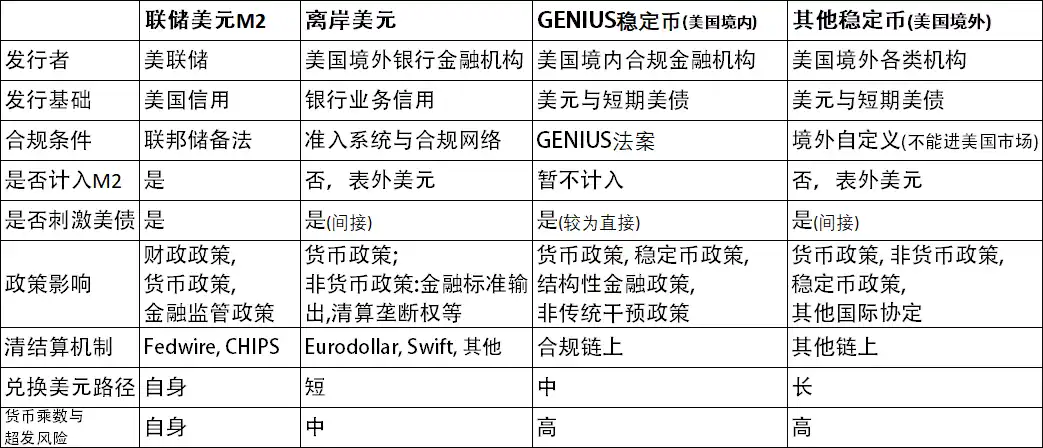
GENIUS Yasası'nın bu kararı ve adımı, Dolar'ın "yeniden çengel" görevini büyük ölçüde etkili bir şekilde yerine getirecek ve sadece ABD Hazine bonosu ve Dolar varlığı sahiplerinin güvenini geri kazanmasına yardımcı olmakla kalmayacak, aynı zamanda off-chain Dolar'ın Crypto Market'in büyümesinden hızla yararlanarak genişlemesine de katkıda bulunacak, böylece riski azaltmak ve iki kuşu bir taşla vurmak etkisini artıracak.
3. GENIUS Yasasının Adi Amaç ve Gerçek Amaç
GENIUS Yasasının adi amaç ve gerçek amacı oldukça açıktır, basitçe ifade etmek gerekirse: İçeride uyumluluk denetimi, dışarıda ise numune uygulama propagandası olarak adlandırılabilir. Küresel diğer ülkelerin ve bölgelerin finansal düzenleyici kurumlarına bir politika modeli sunmak ve Amerikan pazarını diğer ülkeler ve bölgelerin finansal kurumları için bir uygulama modeli olarak kullanarak, küresel olarak Dolar destekli stabilcoin'leri Crypto Market'te daha hızlı kullanmalarını sağlamak.
Kısa vadeli içsel açıdan bakıldığında, elbette doğrudan uyumluluk yönetimi amacı, Crypto Market'in hızlı bir şekilde gelişmesinin geleneksel finansal piyasaları etkileme sürecinde, geçiş döneminin istikrarını sağlamak, ABD finansal yasal sistemine ait konvansiyonel bir işlemdir. Ve uzun vadanda dışarıdan bakıldığında, bu hamle kesinlikle numune uygulama etkisine ulaşmıştır, Dolar'ın geleneksel finansal sistemdeki fiyat sabitleme çengeli avantajını en üst düzeye çıkarmış ve ayrıca Crypto Market'te Dolar dışında fiyat sabitleme çengeli olmadığını öne sürerek, yarı uyumlu yarı açık bir şekilde - yasada belirtilen yabancı ihraççı kısıtlaması: ABD düzenleyici kuruluşlarının izni olmadan yabancı stabilcoin ihraççıları ABD pazarında faaliyet gösteremez, aslında yurtdışında faaliyet gösterebileceğini ima ederek, bu da globalin, Crypto Finance yükseltme sürecinde Dolar destekli stabilcoin'lere daha fazla bağlı ve bunları daha fazla kullanmalarını teşvik ettiğini doğrulamaktadır.
21 Mayıs'ta Hong Kong Yasama Meclisi, <Stabilcoin Yasa Tasarısı>'nı kabul etti, Japonya Maliye Bakanlığı JSA, Singapur MAS ve Dubai DFSA'nın da yakında yanıt vereceğine inanıyorum. Stabilcoin ekosisteminin özel önemi nedeniyle ve GENIUS Yasası'nın başlattığı hızlı iterasyon değişiklikleri nedeniyle, bunlar öncü yasa ülkeleri ve bölgeler için büyük bir meydan okuma, sınır ve gevşeklik dengesini sağlamanın çok önemli olduğunu gösterir. Çok gevşek olması durumunda, piyasada karmaşa ve yönetim zorluklarına yol açabilir, çok sıkı olması durumunda ise Crypto Market hızla geride bırakılabilir ve bir sonraki aşamada finans, ödeme ve varlık yönetimi alanlarında rekabet avantajı kaybedilebilir, ayrıca iyi ya da kötü bir şekilde belirlenenin, bir sonraki aşamanın ve Dolar destekli stabilcoin'in peg derecesini doğrudan belirlediğini, peg'in çok derin olması durumunda stabilcoin'in finansal piyasa bağımsızlığını hızla kaybedeceğine işaret eder (Not: Crypto Market'in küresel yapısı ve yüksek likiditesi ve etkileşim özelliği nedeniyle, diğer fiat para destekli stabilcoin'ler Dolar destekli stabilcoin'e göre bağımsızlığı daha zor olabilir, peg'in daha sert olma olasılığı daha yüksektir). Ayrıca, sonradan gelen yasa ülkeleri de iyi durumda olmayacak, aynı şekilde, paradigm değişikliğinden kaynaklanan hızlı piyasa karmaşası ve muhafazakâr çok geride kalma ve rekabet gücünü kaybetme ikilemiyle karşılaşacaklar.
4. DeFi Restaking: Fiat World Insight and Shadow Currency Multiplier
A LP from an asset side told me last week that the next stage of global finance faces a major challenge, requiring a dual understanding and cross-pollination of traditional finance and Crypto, otherwise it will soon be eliminated by the market. Indeed, in the development of DeFi over the past two cycles, the Crypto Market has independently evolved a digital protocol-based professional economic science system, from protocol logic, Tokenomics, and financial analysis methods and tools to the complexity of business models has far surpassed the traditional financial system. Although Crypto DeFi is different from traditional finance, it still continuously needs the experiential system of traditional finance for correction and comparison during its development. The two learn from each other, develop rapidly, constantly integrate, and form a new financial system.
The proposal of the GENIUS Act this time bears a high resemblance to DeFi's Staking, Restaking, and LSD in previous cycles, or it is another extension of the same methodology in the fiat world. In DeFi, for example: using ETH to obtain rebase stETH through Lido, pledging stETH to AAVE to obtain 70% USDC of the pledge value, then using the obtained USDC to enter the market to continue purchasing ETH. The repetitive operation process is an ideal model of a geometric progression series with a q=0.7 multiplier, which will ultimately achieve a currency multiplier of 3.3x.
Soon after the GENIUS Act, the above process can be realized based on fiat stablecoins: suppose a Japanese financial institution outside the U.S. pledges U.S. Treasury bonds to issue USDJ based on compliance conditions, obtains JPY through off-ramp and exchange for USD, and then purchases U.S. Treasury bonds to form a cycle. In this process of repetitive operations, there are several assumptions for multipliers: first is the collateral ratio (which may be full, a discount, or an excess), second is the on/off-ramp and exchange wear and tear, third is the market liquidity loss rate. After calculating all these, a single-cycle geometric multiplier q will be obtained, and ultimately, a currency multiplier of 1/(1-q) will be calculated. This multiplier is the ideal financial amplification currency multiplier that the GENIUS Act and subsequent stablecoin acts for various countries may achieve based on U.S. dollar U.S. Treasury holdings.
Of course, this does not take into account the excess issuance by some informal institutions, as well as other shadow assets obtained through asset tokenization and further re-staking of stablecoins once they are injected into assets. The flexibility of stablecoins will far exceed that of the fiat world's derivative market, and the "stablecoin asset nesting doll" will definitely bring unimaginable impact to the traditional financial market.
5. Altın, Dolar ve Kripto Sabit Coin'ler
Önceki "
Daha önce, Crypto Piyasasında sadece dolar (sabit coin) 'ın bir karşıt (doğal kripto) para birimi veya varlık olmamasının bir istikrar sorunu olduğundan bahsedilmişti, nedeni şudur: Fiyatlama çok önemlidir. Gerçek dünya işlemleri için bir ürün, bir hizmet için, tüketicinin ve işlemcinin fiyatı değerlendirmesine yardımcı olacak nispeten istikrarlı bir miktar olmalıdır; bir kahve dünkü bir Amerikanosu 0.000038BTC'yken, bugün 0.000032BTC, bu tüketicilerin ve işlemcilerin değerlendirme yeteneklerini kaybetmelerine neden olur, stabil coin'lerin en önemli özelliği istikrarlı olmasıdır, değeri anlama ve değerlendirmeye tüketici ve işlemcilere yardımcı olacak şekilde fiyatlandırılmıştır. Ardından, fiyatın etrafında dönmesi bir dinamik ayarlayıcıdır, tüketim gücünü ve ekonomik gelişmeyi dengelemektedir.
Neden Dolar (Sabit Coin)?
İlk olarak, dolar fiyatlarının genel geçerliliği dünya para birimi ortamında oluşturdu. İkinci olarak, daha iyi bir fikir için konsensüs tanımı yapmak zordur. Elbette, bu konuda arkadaşlarım ve ben de tartıştık: dünya para birimi sabit coin'i. Onun çıkarılmasının küresel tarihsel GSYİH hacmi ve yıllık GSYİH artış hacmine dayanan daha makul bir fiyatlandırma mekanizması olması varsayılsın, mevcut doların yerine daha optimize edilmiş ekonomik ve finansal verimliliğe sahip olmasına rağmen, toplumsal gelişimde dolar sabit coin'inin yerine herhangi bir konsensüs almak zordur. Bu, 140 yıl önce icat edilen Esperanto'ya benzer, en büyük genel optimizasyonu yapmış olsa bile, Algılamada ve Dolar Sabit Coin'in yerine geçmekte olan Esperanto gibi dünya çapında dil olarak başlangıçta tanının üstünlük sahibi İngilizcesinin yerini bir dili seçerler. Dünya genelinde, yalnızca İngilizce'nin öncü pazar payı avantajına sahip olmasına rağmen ardından ayrıca Hintçe, Singapurca, Filipince gibi ülkelerin gelişimi aşamalarında sonunda resmi dil olarak İngilizce'yi seçildiklerini de göz önünde bulundurulduğunda, Ancak resmi standart kaide uzun zamandır İngilizce'den bağımsız hale geldi which countries although English usage has been used Indian initialization such as an separate standard practices above United Kingdom language my rule can say these "shadowed English" is fully independent operation. Control rights of indirect impact expansion of issuing rights of under the The GENIUS Act after the U.S. dollar stable coin issuance discretion, similar to this example of English.
Introduced at the right historical turning point, using the irreplaceability of the existing global price anchor of the US dollar, by turning it into a long-term advantage of the future Crypto Market value anchor through the US dollar stable coin, is a clever design innovation that maximizes historical advantages to leverage future advantages. Essentially, the proposal to pledge the dollar and issue the US dollar stable coin is actually a bold attempt to upgrade the dollar and US debt issuance into a second-order gold.
6. Yasa Sonrası Küresel Piyasa Tepkisi ve Finansal İşlemler ile Varlıkta Büyük Değişim
DEHA Yasa'sının uygulanması bir süre alacak, diğer ülkelerdeki ve bölgelerdeki stablecoin yasaları da aynı şekilde. Bazı piyasalar varlık fiyatlarından kısa vadeli duygusal tepkilere başladılar.
Kısa vadeli olarak, stablecoin yasasının uygulanması finansal kurum varlıklarını, RWA'yı ve Kripto varlıklarını büyük ölçüde değiştirecek, fırsatlarla birlikte yeniden yapılanma, karmaşa ve gelişme beklentileri bir arada olacak, geleneksel finansın ayarlanması belirsizliği daha da artacak, bazı varlık fiyatlarında geri çekilme normal bir olgu olacaktır. ABD tahvillerinin yeniden çapa oturması güveni ters yönde artıracak ve mevcut piyasayı destekleyecektir, açık karar alma avantajı dolar varlıklarına kripto büyümesinin ikinci eğrisi gelişimini destekleyecek şekilde sonuçlanacaktır, bu durum dolar varlıklarının kendi ikinci eğrisine sahip oluşturacak ve elde edilen öngörü önceli kısmen kısa vadeli yeniden yapılanma paniğini dengeleyecektir, karşılaştırmalı karmaşık bir üst üste durum oluşturacaktır.
Kripto Piyasasının bakış açısından, bu şüphesiz daha fazla varlık yönetimi ve finansal inovasyon için harika bir pencere açma, RWAFi'nin daha fazla yerelleşme ve varlık biçimi olacak, CICADA Finance gibi Gerçek Getiri Varlık Yönetimi yapan tüm uzun vadeli kurumsal projeler, DeFi, PayFi, RWAFi endüstrilerindeki hızlı geçiş ve gelişme açısından faydalı olacaktır.
Bu makale konuk yazara aittir, BlockBeats'in görüşünü yansıtmaz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia