L2'ler servet kazandı, peki Ethereum ne yaptı?
Orijinal Başlık: L2'ler Harika Bir İş. Ethereum'un Ana İşi Olamazlar.
Orijinal Yazar: _gabrielShapir0
Orijinal Çeviri: Saoirse, Foresight News
Editör Notu: Bu makalenin yazarı _gabrielShapir0, L2BEAT verilerine ve çok zincirli operasyon gerçeklerine dayanarak, mevcut önde gelen kurumsal L2'lerin ticari performanslarının parlak olmasına rağmen çoğunun 0/1 aşamasında kaldığını, gerçek anlamda "2 aşamalı" nihai uzlaşmayı gerçekleştirmediğini ve Ethereum'a katkılarının son derece küçük olduğunu (örneğin Base'in günlük ödemesi yaklaşık 290 dolar) belirtiyor. Yazar buradan yola çıkarak, L2'lerin ticari başarısının Ethereum'un başarısıyla eşitlenemeyeceğini, bunun özünde uyumluluk arbitrajı ve marka ödünç almasına daha yakın olduğunu savunuyor ve araştırma odağının CROPS (sansüre direnç, gizlilik, güvenlik) gibi Ethereum'un doğal olarak kopyalanamayacağı alanlara kaydırılmasını öneriyor.
Bu makale, çok sayıda kamuya açık veri ve düzenleyici mantıkla desteklenerek, son birkaç yıldır "Rollup merkezli" yol haritası varsayımına sistematik bir eleştiri getiriyor. Temel katkısı, sıkça göz ardı edilen bir soruyu gün yüzüne çıkarmasıdır: L2 operatörleri kendi çıkarları doğrultusunda müdahale edilebilir bir durumda kalmayı seçtiğinde, Ethereum kendini nasıl konumlandırmalıdır? Okuyucu sonuçlara katılsa da katılmasa da, makalede ortaya konan çıkar uyumsuzluğu ve sınır koşulları, tartışma için doğrulanabilir bir çerçeve sunuyor. Makalenin sonunda, Ethereum topluluğu üyesi Ryan Berckmans'ın bu makaleye farklı bakış açısı, okuyucuların karşılaştırması için eklenmiştir.
Paradoks: L2'ler Ticari Olarak Büyük Başarı Elde Etti, Ethereum İçinse Temelde Bir Başarısızlık
Tüm ticari göstergelere göre, çeşitli L2'ler büyük bir başarı elde etti ve Ethereum ekosisteminin canlanmasına da öncülük etti.
Robinhood Chain, bunun en parlak örneği olarak yeni bir tartışma dalgası başlattı: Ethereum, L2'lerin çeşitli taleplerine uyum sağlamalı mı ve nasıl sağlamalı? 38 ülkede yaklaşık 28 milyon kullanıcıya hizmet veren bu küresel önde gelen hisse senedi ticaret platformu, çekirdek işini hisse senedi token'larına dönüştürerek 120'den fazla ülkeyi destekleyen kendi kendine saklama cüzdanına dağıttı; lansmanın ilk gününde Uniswap ile entegre olarak token'ların 7×24 saat işlem görmesini sağladı, geliştiriciler için GonzoFi deney ortamı oluşturdu ve kullanıcılar token'ları borç verme havuzlarına yatırabiliyor.
Diğer L2'ler de hızla büyüyor. Base, halka açık bir şirket bünyesinde kilitli varlık hacmi 14,42 milyar dolara ulaştı; Arbitrum One'ın kilitli hacmi 12,6 milyar dolar. Orbit ve OP geliştirme kitlerinin ortaya çıkışı, blok zinciri yayınlamayı bir satın alma kararına indirgedi.
Tüm bunlar tesadüf değil: Bir L2 işletmek başlı başına oldukça kârlı bir iş. Yalnızca bu zincirle Robinhood, günlük 3-4 milyon dolar zincir üstü gelir elde ediyor; bu, token sarma işindeki (hisse senedi token'larını destekleyen) ticari ortaklıklardan alabileceği kazançları saymıyor bile.
L2'lerin bu denli canlı ticari başarısı karşısında insan ister istemez şu soruyu yeniden soruyor: Bu L2'lerin değeri tam olarak nerede yatıyor? Ethereum bundan ne kazanıyor?
L2BEAT, L2'leri birden fazla kategoriye ayırıyor. Bunların en önemlisi, Robinhood Chain, Base, Arbitrum ve Optimism'in kendini konumlandırdığı Rollup kategorisi. Rollup'lar 0. aşama, 1. aşama ve 2. aşama olarak ayrılır. Yalnızca 2. aşama Rollup'lar nihai uzlaşmayı gerçekten Ethereum akıllı sözleşmelerine devreder. 0. aşama çoğunlukla sıralayıcı operatörünün tam kontrolündedir; 1. aşama genellikle çoklu imza yönetim yetkisine sahip bir güvenlik konseyi tarafından kontrol edilir. Bu kontroller çeşitli yüzeysel tasarımlarla maskelenmiş olsa da (örneğin bazı zincirler "zorunlu işlem dahil etme" özelliğini uyguladığını iddia eder), operatör tüm zincir üzerinde mutlak kontrole sahiptir; Ethereum yalnızca sahtekarlığı tespit etmeye yardımcı olabilir, ancak yaptırım uygulayamaz.
Vitalik'in Ekim 2020'de "Rollup Merkezli Ethereum Yol Haritası"nı yayımlaması ve Kasım 2022'de aşama kriterlerini öne sürmesinden bu yana yıllar geçti. Şu anda gerçekten 2. aşama etiketi taşıyan yalnızca 4 zincir var: Facet 661 bin dolar kilitli, Honeypot v2 1000 dolar kilitli, Aztec 1000 doların altında, Ethscriptions ise istatistik verisine sahip değil. Dört zincirin toplam kilitli değeri 700 bin doların bile altında. Buna karşılık Base ve Arbitrum One sırasıyla 14,42 milyar ve 12,6 milyar dolar kilitli değere sahip; ikisi de 1. aşamada duruyor. Robinhood Chain 2,9 milyar dolar kilitli değere sahip, ancak sözleşmeleri 8'de 7 imza gerektiren çoklu imza hesabıyla anında yükseltilebiliyor; kötü niyetli bir yükseltme durumunda kullanıcıların çıkış penceresi hiç yok; sahtekarlık kanıt sistemi yalnızca iki beyaz listeli tarafın kanıt sunmasına izin veriyor; operatör ayrıca "zorunlu dahil etme" olarak adlandırılan işlemler de dahil olmak üzere herhangi bir işlemi gecikmesiz sansürleyebiliyor (L2BEAT proje sayfası, 2026-09-07).
Mevcut durumun yalnızca geçici olduğuna inanmak için bir neden yok. Ocak 2026'da Optimism kurucu ortağı Mark Tyneway şöyle yazdı: "2. aşama kullanıcıların gerçek taleplerinden sapıyor; herkes topluluk linçinden korktuğu için gerçeği söylemeye cesaret edemiyor." Gerçek "kullanıcıların" aslında zincir operatörleri olduğunu, kendi yasal risklerini en aza indirecek özellikler istediklerini ve bunun genellikle 2. aşama gereklilikleriyle çeliştiğini belirtti. Bir mahkeme salonunda şunu açıklamak zorunda kaldığınızı hayal edin: Köprü sözleşmesini neden duraklatamadığınızı, bu yüzden kullanıcı fonlarının tamamen çalındığını; ya da Kuzey Kore bağlantılı aktörlerin platformunuzda varlık tutmasını neden engelleyemediğinizi. Sektörde yaygın görüş şudur: Neredeyse tüm kurumsal işletilen önde gelen L2'ler (Robinhood, Base gibi) asla 2. aşamaya evrilmeyecektir.
Rollup'un asıl amacı 2. aşamaya ulaşmaksa, bu L2 vizyonu zaten başarısız olmuştur. L2 ticari açıdan ne kadar parlak görünse de, bu söz kulağa uyumsuz geliyor. Ethereum garip bir duruma düştü: ürün-pazar uyumunu buldu, ancak bağlandığı müşteriler Ethereum'u yalnızca "yan gelir, sembolik" olarak kullanıyor. L2, Ethereum'u yalnızca yerleşim katmanı için alternatif bir seçenek olarak görüyor, gerçek anlamda benimsemiyor. Peki bundan sonra nereye gitmeliyiz?
Bu makalenin geri kalanı, Ethereum'un çıkarları ile L2 piyasası arasındaki yapısal uyumsuzluğu açıklayacaktır. L2, Ethereum ve ETH'ye bazı faydalar sağlasa da, bu faydalar L2'yi Ethereum araştırma ve geliştirme çalışmalarının merkezi haline getirmek için yeterli değildir. L2'nin göz kamaştırıcı ticari başarısını görüp popülerlik peşinde koşma cazibesine direnmek zor olsa da gereklidir.
L2'nin Ethereum'a Geri Dönüş Sağladığı Dört Yol ve Neden Yalnızca "Gerçek Yerleşim Kirası" Uygulanabilir Bir Yol Olarak Kabul Edilir
L2'nin Ethereum'a değer üretmesi şu dört kanaldan başka bir şekilde gerçekleşmez:
1. Veri Kullanılabilirliği Kirası: L2, Blob veri alanı satın alır. Blob özünde değiştirilebilir bir emtiadır ve piyasada alternatif çözümler mevcuttur: harici veri kullanılabilirliği katmanları veya operatörlerin kendi kurduğu komiteler. Alternatife geçmek yalnızca yapılandırma değişikliği gerektirir, varlık taşıma gerektirmez ve geçiş maliyeti neredeyse sıfırdır. Daha da sorunlusu, Ethereum'un sürekli ölçeklenme taahhüdü, bu zaten ölçekleme yol haritasının hedefidir. Arzı sürekli genişleyen ve alıcıların her an değiştirebildiği bir emtia, kıtlık kirası üretemez. Veriler de bunu doğruluyor. 7 Eylül 2026'ya kadar olan 30 günlük dönemde, en büyük kilitli varlığa sahip L2 olan Base, 292 milyon kullanıcı işlemi işledi ve Ethereum'a veri, kanıt ve durum güncellemesiyle ilgili yalnızca yaklaşık 8.800 dolar ödedi; bu da günlük yaklaşık 290 dolara denk geliyor. Aynı dönemde Arbitrum One yalnızca yaklaşık 2.700 dolar ödedi. Bu hesapla, Robinhood zinciri günlük 3-4 milyon dolar gelir elde ediyor, ancak Ethereum'a ödediği ücret günde yalnızca birkaç yüz dolar. Üstelik kullanıcıların serbestçe çıkamadığı zincirler için Blob, tasarlandığı değeri bile ortaya koyamıyor. Veriyi zincire koymanın amacı, herkesin zincir durumunu yeniden oluşturup çıkabilmesini sağlamaktır; operatörler yalnızca hash'i L1'e yükleyerek aynı yeniden organizasyon direncini daha düşük maliyetle elde edebilir. Blob fiyatlandırması ne kadar optimize edilirse edilsin gerçeği değiştirmez: Ethereum arz bolluğu vaat ettiği sürece kıtlık fiyatı satamaz.
2. ETH'nin Gas Olarak Kullanılması ve Para Primi Elde Edilmesi: Bu yol tamamen gönüllüdür, zorlayıcı bir bağlayıcılığı yoktur. Operatörler işlem ücretlerini stablecoin ile faturalandırabilir, özel Gas token'ları dağıtabilir veya hatta sübvansiyonla ücretleri sıfıra indirebilir; protokol düzeyinde bunu engellemek mümkün değildir. Sözde "ETH-L2" çoğunlukla pazarlama konseptidir ve zayıf bir "ETH para olarak" etkisi taşır; bu yumuşak etki istikrarlı bir gelir oluşturamaz.
Birden fazla faktör bu yolu zayıflatmaya devam ediyor. Birincisi, kurumsal operatörlerin finansal tabloları ABD doları cinsindendir ve sıralayıcının aldığı ETH yalnızca işletme sermayesidir, uzun vadeli rezerv değildir. Coinbase, Base'in ürettiği ETH ücretlerini sattığı için eleştiriliyor ancak fon akışını açıklamayı reddediyor. Kamuya açık finansal raporlar gösteriyor: 2026 Q1-Q2 döneminde Coinbase'in yatırım amaçlı ETH varlıkları 150.193 adetten 150.279 adede değişti. Base aynı dönemde en büyük L2 olarak ücret üretmiş olsa bile, ETH varlıklarında belirgin bir birikim görülmüyor. İkincisi, L2 ekipleri sürekli olarak kendi token'larını çıkarma baskısıyla karşı karşıya: yatırımcılar ve çalışanlar, nakde çevrilebilir varlıklarla getiri elde etmek istiyor; ürünün kendisi de operatörlerin kontrolündeki bir teşvik mekanizmasına ihtiyaç duyuyor. Üçüncüsü, kendi token'ları için kullanım senaryoları tasarlanması gerekiyor: ticari açıdan, kullanımı olmayan token'ların talebi yok; düzenleyici açıdan, gerçek işlevi olan token'ların menkul kıymet olmadığını savunmak daha kolay. L2 token'ları için en doğal işlev, sıralayıcı ücretlerini ödemektir ve Orbit ile OP olmak üzere iki geliştirme paketi, özel Gas token'larını zaten yerel olarak destekliyor. Her finansman turu, bu yolun beklenen getirisini daha da düşürüyor.
3. Mutabakat yetkisi: Ethereum, operatörlerin iptal edemeyeceği bir hakka sahiptir ve bu hak L2 kullanıcıları tarafından kullanılır. Dört yol arasında yalnızca bu, basit bir alım-satım ilişkisi değil, bir mülkiyet ilişkisidir. Yalnızca bu yolda Ethereum, sıradan bir tedarikçi değil, bir lisans veren rolünü oynayabilir.
4. Marka lisansı: Yani "Ethereum tarafından güvenlik sağlanır" tabelası. Ethereum'un ticari markası veya lisans kurumu yoktur; bu izin ücretsizdir ve geri alınamaz şekilde herkese verilir. Trafik dağıtımını zaten kontrol eden projeler için topluluk mutabakatı onları bağlayamaz. Ethereum bunun için ücret talep etmek istese bile, protokol fiyatlandırma mekanizması tek tip ve ayrım gözetmez; Robinhood gibi kuruluşlarla özel olarak ilgilenecek bir iş birimi de mevcut değildir. Geri alınamayan ve fiyatı olmayan bir "lisans", özünde bir hediyedir, gelir kaynağı değildir.
Veri kullanılabilirliği kirası ve ETH'nin getirdiği ağ etkisi gevşek ve zorunlu güvenceye sahip değildir; marka lisansı tamamen ticarileştirilemez. Yalnızca Ethereum gerçek nihai mutabakatı tamamladığında, yapısal ve içsel bir çıkar bağı kurulabilir ve bir savunma hendeği inşa edilebilir. Ancak gerçek mutabakat yeteneği yalnızca 2. aşamada devreye girer ve kurumsal L2 operatörleri öznel olarak 2. aşamayı reddeder. Bu, çözümü olmayan bir çıkar uyumsuzluğu oluşturur.
Gerçek mutabakat olmadan, L2 ve Ethereum yalnızca karşılıklı bir ilişkiye sahip olabilir, ama hepsi bu
Ethereum gerçekten az miktarda veri kullanılabilirliği geliri elde edebilir; milyonlarca kullanıcı zincir üzerinde ETH tutup kullanarak belirli bir para primi getirir; diğer blok zincirlerine akacak geliştiriciler, sermaye ve dikkat çekilir; ayrıca itibar kazancı elde edilir: bir borsanın "Ethereum L2" çıkarması, düzenleyicilere Ethereum'un yasaklı bir madde değil, bir altyapı olduğunu gösterir.
Ancak, yukarıdaki tüm getiriler gönüllüdür, her an geri çekilebilir, fiyatlandırmasızdır ve gevşek/kırılgandır. "L2'nin Ethereum'u bir yedek opsiyon olarak görmesi" tam olarak budur. En fazla ETH varlığının etkisini büyütebilir, ancak Ethereum zincirinin kendisini büyütemez. Opsiyon, sahibi için büyük değer taşır; ancak opsiyonun ihraççısı, ne kadar prim aldığına bakar—bu durumda prim sıfırdır.
Bu kârın arkasında başka bir yön daha var ve büyük genel amaçlı L2'lerin L2 kabuğunu giymeye istekli olmasının temel nedeni budur: düzenleyici arbitraj. Pazarlama ambalajını soyduğunuzda geriye kalan, bir şirket tarafından işletilen, durdurma anahtarı, işlem filtreleme ve sözleşme yükseltme yetkilerine sahip merkezi bir defterdir. Bu sistemi çıplak çalıştırırsanız, bir emanet kurumu veya para transferi hizmet sağlayıcısısınız ve düzenleyiciler bunu açıkça görür. Ancak ona bir Ethereum köprüsü bağlayıp "Rollup" adını verirseniz, sosyal mutabakatı kullanarak Ethereum'a ait olduğunu ve yeterince merkeziyetsiz olduğunu iddia edebilirsiniz; aracı kurumlara yönelik düzenleyici kurallar artık geçerli görünmezken, operatör aracının tüm yetkilerini eksiksiz korur.
Yaygın karşı argüman: Büyük L2'ler L2 olmayı maliyet tasarrufu için yapar. Sorulması gereken: Hangi maliyetten tasarruf ediliyor? Merkeziyetsizliği uygulama maliyeti mi, yoksa merkeziyetsizlik yapılmadığında ortaya çıkan uyum maliyeti mi? Her iki durumda da özünde düzenleyici düzeyde maliyet tasarrufudur. Mark Tyneway'in gönderisi herkesin üstü kapalı bildiği şeyi açıkça söyledi. Daha sonra da itiraf etti: Birçok kurumsal L2'nin "havası ve gerçeği örtüşmüyor"; bunlar açıkça Ethereum değil, güvenilir tarafsızlığa sahip değil ve güvensiz değil; operatörler istedikleri zaman kural sürümünü değiştirebilir. Etiket, kripto-ekonomik değil, yasal bir işlev üstleniyor. Operatörler yalnızca teşviklere uygun hareket ediyor; bu kınanacak bir şey değil.
Neden 2. Aşama Gerçek Kırılma Çizgisidir
L2BEAT'in tanımladığı 2. aşamanın üç katı gereksinimi: ① İzinsiz sahtekârlık kanıtı sistemi; ② Kötü niyetli yükseltmelerde kullanıcıların en az 30 günlük çıkış penceresi olması; ③ Güvenlik konseyinin yalnızca zincir üzerinde doğrulanabilir hataları ele alabilmesi. Dikkat çekici olan, bu standart merkeziyetsiz sıralayıcı gerektirmez. 2. aşama, yükseltme yetkilerini ve kullanıcı kaçış yolunu sınırlar; işlem sıralama hakkına veya işlem ücreti gelirine müdahale etmez.
Ticari düzey: 2. aşama bir asimetri yaratır. L2 zinciri Ethereum'dan ayrılabilir, ancak artık kullanıcı varlıklarını rehin alıp kaçamaz; çünkü kullanıcılar, operatörün yükseltmelerle silemeyeceği bir çıkış hakkına sahiptir. Yalnızca bu asimetri mevcut olduğunda Ethereum "kira"yı artırabilir ve müşteri kaybetmez. Bu başarılamazsa, Ethereum aylık sözleşmeli bir tedarikçi gibidir; müşteriler istedikleri zaman alternatiflere geçebilir.
Yasal açıdan (yazarın kendi uzmanlık alanı): FinCEN 2019 kripto varlık rehberi ve ABD Kanunu 18 U.S.C. §1960 içtihatlarına atıfla, temel belirleme kriteri şudur: öznenin iletilen varlıklar üzerinde tamamen bağımsız kontrol yetkisine sahip olup olmadığı. Operatör işlemleri filtreleyebiliyor, bakiyeleri dondurabiliyor ve çıkış penceresi olmadan köprü sözleşmesini tek taraflı yükseltebiliyorsa, dokümantasyon ne kadar iyi yazılmış olursa olsun, fiili olarak tam kontrol yetkisine sahiptir. Tersine, izinsiz kanıt, 30 günlük çıkış penceresi ve güvenlik konseyi yetkisinin yalnızca zincir üzerinde doğrulanabilir hatalarla sınırlı olması durumunda, operatör yalnızca yazılım yayınladığını, fon transferi işi yapmadığını savunmak için güçlü bir gerekçeye sahiptir. Bu nedenle 2. aşama mimarisi, "Rollup kabuğu giymiş merkezi fon hizmet sağlayıcısı" olarak sınıflandırılmaktan kaçınmanın en güçlü teknik savunma mekanizmasıdır. Bu aynı zamanda işletmelerin neden 2. aşamayı gönüllü olarak terk etmesinin sadece hayal kırıklığı değil, derinlemesine düşünülmesi gereken bir konu olduğunu da açıklar.
Yönetişim açısından: Zorunlu işlem dahil etmeyi desteklemeyen L2'ler, Ethereum'un sansür direncini miras alamaz. Yalnızca veri kullanılabilirliğini ve durum kökünü miras alır; bu iki yetenek yalnızca operatörün kötü niyetli eylemlerini ortaya çıkarabilir, ancak kötü niyetli eylemlerin sonuçlarını geri alamaz. Sansür eylemi sıralayıcıda gerçekleşir ve Ethereum'un özellikleri burada kesintiye uğrar.
2. aşama sektörde varsayılan standart haline gelirse, "Ethereum tarafından güvence altına alınmış" ifadesi somut bir yasal ilişkiyi temsil eder. İnsanların "Coinbase iflas etse bile, kullanıcı varlıkları Base'de güvende kalır" söylemi artık sadece güzel bir vizyon olmaktan çıkar. Gerçek şu ki, 2. aşama ana akım haline gelmedi ve neredeyse hiçbir ana akım proje bunu hayata geçirmedi.
2. aşama neden hayata geçirilemiyor ve topluluk baskısı temel sorunu çözmüyor
2. aşamanın operatörler için gerçek maliyeti, operasyonel seçim hakkının kaybıdır. Yaygın yanlış anlama: 2. aşama, sıralayıcı ücret kârını elinden alır. Bu doğru değil. 2. aşama yükseltmeleri ve kullanıcı kaçış mekanizmalarını sınırlar, işlem sıralama tekeline müdahale etmez. Tamamen merkezi ve yüksek kârlı bir sıralayıcı çalıştırsanız bile, 2. aşamanın tüm koşullarını karşılayabilir ve ücretlerden tek kuruş kaybetmezsiniz.
Gerçek kayıp operasyonel seçim hakkıdır. Düzenlenmiş finansal kurumlar, mahkeme emriyle hesapları dondurabilmeli, OFAC yaptırım listesine göre adresleri engelleyebilmeli, dolandırıcılık transferlerini durdurup geri alabilmeli, bir güvenlik açığı fonlar çekilmeden önce acil düzeltme yapabilmeli ve düzenleyici soruşturmalarında somut sorumlu kişileri gösterebilmelidir, iki elini havaya kaldırmak yerine. 2. aşama mimarisi tasarım gereği yukarıdaki tüm yetenekleri ortadan kaldırmayı amaçlar — bu tam olarak 2. aşamanın temel özüdür.
Reductio ad absurdum yapalım: Operatör hesap dondurma yeteneğini koruduğu sürece 2. aşama tanımını karşılamaz; dondurma yeteneğinden vazgeçerse, şirket hukuk departmanı imza atamaz ve işletme yasal yükümlülüklerini yerine getiremez. Bu nedenle, menkul kıymet lisansı, para transferi lisansı, bankacılık yetkisi olan veya halka açık operatörler için, 2. aşamayla uyumlu iş modeli kümesi boş kümedir; küçük değil, tamamen mevcut değildir.
Farklı bir açıdan bakalım: Elon Musk'ı ikna etmeye çalıştığınızı varsayın ve X Money için L2 kılığına girmiş 0. aşama bir zincir, küçük doğrulayıcı setli izinli L1 (Hyperliquid modeli) veya sıradan bir veritabanı yerine 2 aşamalı bir Rollup önerin. Onu nasıl ikna edersiniz? O, kullanıcı varlıklarını kendi kontrolünde yönetmeye güvenir; bu minimal güven mekanizması ona çekici gelmez; birkaç seçenek de onun için yeterlidir. Mevcut yasal çerçevede, ürünü L2 olarak paketleyip birkaç "bağımsız doğrulayıcı" kurarak izinli bir L1 oluşturduğunuz sürece, zincir tamamen merkezi olsa bile para cezası veya hapis riskiyle karşılaşmazsınız; lisanssız çıplak bir veritabanı işletmek ise yasal risk taşır. Bu yüzden blockchain yapmanın gerekliliği var, ancak gerçek 2 aşamalı Rollup'ı seçmeye gerek yok. Kullanıcılar da ayaklarıyla oy vermez: Robinhood 0. aşamada, Hyperliquid izinli doğrulayıcı setiyle çalışıyor; kullanıcılar yine de büyük ölçekte kullanıyor ve deneyim harika. İkna için bir dayanak yok. Gerçek 2 aşama, alıcıların gerçek sorunlarını çözmez; kimse bunun için ödeme yapmaz.
Kısıtlar yalnızca lisans sorunuyla sınırlı değil. Düşünmeye değer bir karşı örnek var: Arbitrum'da borsa lisansı yok, banka yetkisi yok, halka arz edilmemiş; DAO yönetimli bir proje ve müdahale yetkisinden vazgeçmek için en uygun koşullara sahip olmalı. Ancak Nisan 2026'da Arbitrum Güvenlik Konseyi atomik bir işlemle Inbox sözleşmesini yükselterek geçici olarak bir yetki fonksiyonu ekledi, mağdur adına zincirler arası mesaj başlatarak Lazarus grubunun çaldığı iddia edilen 30.766 ETH'yi (yaklaşık 71 milyon dolar) yönetim cüzdanına aktardı ve ardından yükseltmeyi geri aldı. Süreç boyunca 12 üyeden 9'u onay verdi; mahkeme celbi yok, bildirim yok, duruşma yok.
Bu fonların geri kazanılması sonucunu onaylıyorum ve Kuzey Kore bağlantılı grubun çalıntı paraya sahip olmasına izin vermeyi savunan kripto-punk pürist duruşunda da durmak istemiyorum. Ancak vakanın kendisi büyük önem taşıyor: Mark Tyneway'in mahkemede hayal ettiği senaryo, sadece üç ay içinde Arbitrum'da gerçek bir olaya dönüştü. Hiç kimse Lazarus'un 71 milyon doları alıp götürmesini izleyen bir halka açık zincir olmak istemez. Ve 2. aşamaya geçildiğinde, protokol bu müdahale yeteneğinden önceden vazgeçmiş olur.
Gerçek kısıtlar lisanstan çok daha geniş: Bir projenin itibarı ve koruyacak varlıkları varsa, her türlü gerçek dünya sonucundan çekinir.
Az sayıdaki 2 aşamalı proje tam da bu mantığı doğruluyor: yazıt zincirleri, saldırıya uğramak için özel olarak tasarlanmış bal küpleri, protokolün yerel deneysel projeleri, Aztec (Ignition ana ağında 2 aşamayı tamamen çalıştırmış durumda). Aztec, teknik olarak tamamen uygulanabilir olduğunu kanıtlıyor. Ancak bu dört zincirin hiçbirinin gerçek dünyada korunması gereken büyük bir ticari çıkarı yok. 2 aşama yalnızca şu durumda ortaya çıkar: müdahale yeteneğinin operatöre zararı faydasından büyük olduğu senaryolarda. Gizlilik odaklı halka açık zincirler için müdahale yetkisi bir ürün kusurudur; bal küpü projeleri için önemsizdir; lisansı, yönetim kurulu veya ticari itibarı olan her yerde bu müdahale yeteneği, kimsenin iptal etmek istemediği bir sigortadır.
(Not: Honeypot projesi, bal küpü tuzağı, siber güvenlik tuzağı, bilgisayar korsanı saldırılarını çekmek ve yakalamak için kullanılır.)
Bu aynı zamanda topluluk baskı yöntemlerinin neden tamamen etkisiz olduğunu da açıklıyor: kamuya açık son tarihler, topluluk kınamaları, zorluk bombası benzeri mekanizmalar, 1/2 aşamasına ilerlemeyen zincirlerin Blob yetkilerini elinden alma. Bu planların hepsi sorunu şöyle anlıyor: herkesin hedefi aynı, sadece koordinasyon başarısız. Koordinasyon sorunları baskıyla çözülebilir; ancak temel çıkar çatışmaları çözülemez. Dışarıdan görülen "isteksizlik", özünde hukuk ekibinin katı uyumluluk kısıtlamalarını tespit etmesi ve görevini özenle yerine getirmesidir.
Tyneway'in yazısından dört gün sonra, Vitalik 3 Şubat 2026 tarihli blog yazısında (çoğu haber bu kısmı göz ardı etti) benzer bir görüş dile getirdi:
"En az bir ekibin açıkça 1. aşamayı asla geçmek istemeyebileceklerini belirttiğini gördüm. Bu yalnızca ZK-EVM güvenliğinin teknik nedeni değil; müşterilerinin düzenleyici gereksinimleri, nihai kontrolü ellerinde tutmalarını zorunlu kılıyor. Müşterileri için bu aslında doğru seçim olabilir."
Bu, yol haritasını öneren kişinin kendi değerlendirmesidir. Engeller müşteri düzenleyici taleplerinden kaynaklanıyor; operatörler bu talepleri karşılamak, normal piyasa talebini teslim etmektir ve ne kadar tanıtım ve ikna yapılırsa yapılsın bu değişmez. Hemen ardından bu makaleyle aynı sonucu yazıyor: Bu yolu izleyen L2'ler, orijinal Rollup yol haritası tasarımında öngörülen "Ethereum'u ölçeklendirme" değildir.
Yerel Rollup da durumu kurtaramaz
Yerel Rollup, Ethereum'un kendi teknik sorunlarını çözer; Robinhood gibi müşterilerin sorunlarını çözmez. Robinhood zaten tüm iş gereksinimlerini karşılayan bir zincire sahip, işlem engelleme yeteneği dahil; kanıt sistemi onun için bir sorun noktası değil. Yerel Rollup teknolojisi mükemmel bir şekilde hayata geçirilse bile, kurumsal benimsemeyi zorlayamaz. Robinhood seçim hakkına sahip; maliyet-fayda karşılaştırması yaptıktan sonra, Rollup gibi görünen yerel olmayan zincir onun için daha avantajlı.
Ayrıca arada değer kesintisi de var: Robinhood Chain, Arbitrum ticari platformu üzerine inşa edilmiş. Değer akışı zincirinde Arbitrum ve Ethereum rekabet halinde; Arbitrum da kendi gelirini korumak zorunda. Yapısal olarak bu tür zincirler L3'e daha yakın; büyük miktarda değer Ethereum'a ulaşmadan önce ara katman tarafından alınıyor. Tüm mülkiyet kurallarını reddeden bir iş ortağı için daha sofistike bir alt katman inşa etmek, yol haritasıyla birlikte gelen karşılıksız bir sübvansiyon anlamına gelir.
Bağımsız finanse edilen zincirlerin sürekli olarak Ethereum veri kullanılabilirlik hizmeti satın alması elbette iyi bir şey; gelir olması hiç yoktan iyidir. Ancak bu gelirin doğasını netleştirmek gerekir: emtia tedarikçisi geliri, arz sürekli genişliyor, ikameler bol; bu yalnızca sıradan bir tedarikçi değerlemesi verir, lisans veren değerlemesi değil. Blob fiyatlandırmasının kendisi yanlış değil. Ethereum'un en büyük L2'si günde yalnızca yaklaşık 290 dolar ödüyor; ürün tasarımı ucuz olacak şekilde ve ikameler daha da ucuz. Ar-Ge kaynaklarını bu tür müşterilere hizmet etmeye yönlendirmek bile fatura tutarını değiştirmez.
Bu nedenle, kurumsal L2 iş metriklerini doğrudan ETH temelleriyle eşitlemek bir kategori hatasıdır. Bu metrikler müşteri finansal raporlarını tanımlar; Ethereum ne bu yükümlülükleri zorla yerine getirebilir ne de müşterilerin çıkışını cezalandırabilir. Piyasa anlatıları ve spekülasyon ETH fiyatını yukarı taşıyabilir, ancak bu piyasa psikolojisi kategorisine girer, temel muhasebeye değil. Robinhood'un popüler olması, Ethereum ekonomik modelini yeniden yapılandırmak ve bileşik olarak birikebilen çekirdek işleri terk etmek için bir neden değildir—bunun maliyeti çok büyük olur ve aslında bir geri adım olur.
Odak L2'de değilse, neye odaklanmalı? Ethereum Vakfı'nın yönü: CROPS
Önceki döngünün beklenmedik dersi: Yasal risklerden kaçınmak için mutlaka merkeziyetsizlik gerekmez. Neredeyse hiç kimse bunu öngörmedi ve bu, merkeziyetsizliğin hedef pazarını daralttı. Ancak piyasada hâlâ GrapheneOS'a benzer bir "korunaklı niş pazar" mevcut: kullanıcı sayısı, en uç deneyimi arayan kitle pazarından daha az, ancak bu kullanıcılar gerçekten merkeziyetsizliğin getirdiği özelliklere ihtiyaç duyuyor—sadece slogan pazarlamasına değil—ve piyasada neredeyse başka güvenilir tedarikçi yok. Bir niş pazarda güvenilir bir tedarikçi, homojen emtia rekabeti yapan üç rakipten daha iyidir. Ve bu niş pazar zaten Ethereum'a ait.
CROPS (sansüre dayanıklılık, açık kaynak özgürlüğü, gizlilik, güvenlik), bu kullanıcıların gerçekten ödeme yaptığı çekirdek özelliklerdir. İnsanlar genellikle duygusal bir perspektiften Ethereum'un kaynak ayırması gerektiğini savunur; bu makale varlık değeri açısından analiz etmeye çalışır.
Ethereum'un sermayesi güçlü rakiplerin kopyalayamayacağı yeteneklerini gözden geçirelim: İşlem hacmi parayla satın alınabilir; EVM her an çatallanarak kopyalanabilir; veri kullanılabilirliği standart bir emtiadır; L2 geliştirme kitleri kolayca tedarik edilebilir.
Gerçekten kopyalanamayan: Ulusal düzeyde baskılara maruz kalmasına rağmen sürekli inşa etmeye devam eden tarihsel sicil. Ağustos 2022'de OFAC, Tornado Cash'i yaptırım listesine ekledi; Kasım 2024'te Beşinci Daire Mahkemesi'nin Van Loon v. Department of the Treasury (Van Loon'un ABD Hazine Bakanlığı'na karşı açtığı dava, Tornado Cash gizlilik karıştırıcısının OFAC yaptırımına maruz kalmasının ardından açılan sivil dava) kararı, değişmez akıllı sözleşmelerin IEEPA yasası kapsamındaki yabancı ulus mülkü tanımına girmediğini belirledi ve yaptırımlar Mart 2025'te kaldırıldı. Ağustos 2025'te jüri, Roman Storm'un komplo suçlamalarından suçlu olduğuna hükmetti; ağır suçlar hâlâ sonuçlanmadı ve savcılık yeniden yargılama talebinde bulundu. Tüm bu fırtınalar sırasında gizlilik ve finansal kapsayıcılıkla ilgili geliştirme çalışmaları hiç durmadı. Başka hiçbir akıllı sözleşme platformu aynı zorluklardan geçmedi. Tarihsel sicil basitçe çatallanıp kopyalanamaz—kopyalamak aynı bedeli ödemeyi gerektirir. Buna karşılık, sıralayıcı brüt kârı, kanallar ve satın alma gücü olan herkes tarafından kopyalanabilir.
Bu CROPS yol haritasının ilerlemesi, kamuoyu algısından daha iyi durumda. Şubat 2026'da Ethereum Vakfı, özel bir "Harden the L1" iş akışı başlattı; çekirdek EIP‑7805 (FOCIL), genişletilmiş Blob ve durumsuzluk ile ölçülebilir sansür direnci metriklerini teslimat hedeflerine dahil etti; artık sadece bir slogan değil. Kohaku SDK'sını yayımladı; sıradan cüzdanlar RAILGUN karıştırıcısını entegre edebilir ve her DApp için bağımsız adresler üretebilir. Aztec Ignition ana ağında yayında; 2. aşamanın tüm özelliklerini eksiksiz çalıştırıyor. L1 Gas limiti 2025'te 30M'den 60M'ye yükseltildi; bu, 2021'den sonraki ilk büyük artış. Ölçekleme çalışma grubu 100M üzerini hedefliyor. Pectra yükseltmesi Mayıs 2025'te Blob işlem hacmini ikiye katladı; Fusaka'daki PeerDAS, Aralık'ta Blob teorik kapasitesini 8 kat artırdı.
FOCIL, Hegota yükseltmesine kadar devreye girmeyecek; protokol katmanına liste işlevinin eklenmesi için çatal beklenmesi gerekiyor; gizlilik savunma hendeğinin kullanıma hazır hale gelmesi ancak tam başarı sayılır. Ancak yön ve insan kaynağı dağılımı zaten yerleşti; iki yıl öncesine kıyasla somut bir değişim yaşandı.
Belirleyici özellik, tek taraflı teslim edilebilirliktir. CROPS gündemindeki her iş, Ethereum'un mevcut geliştiricileri tarafından ilerletilebilir; herhangi bir iş ortağının onayı veya iş birliği gerekmez. Oysa L2 iş birliği gündemindeki işler, operatörlerin bazı yetkilerden gönüllü olarak vazgeçmesini gerektirir; ancak düzenleyici kurumlar, yönetim kurulları, hukuk departmanları veya yalnızca kendi itibarını koruma kaygısı, operatörlerin bu yetkileri elinde tutmasını zorunlu kılar. Kaynak ve enerjinin son derece kısıtlı olduğu gerçek koşullarda, tek taraflı uygulanabilir çözümü bırakıp iki tarafın iş birliğine dayalı bir çözüme yönelmek, esasen diğer aktörlerin kendi çıkarlarına aykırı davranacağına bahse girmektir. Bu yalnızca bir temenni; üstelik buna mühendislik ve geliştirme maliyeti de harcanıyor.
Sınır Koşulları: Bu Makalenin Sonucunu Değiştirecek Durumlar
Aşağıdaki dört durumdan herhangi birinin gerçekleşmesi, tüm değerlendirmemi çürütür:
1. TVS (Korumalı Toplam Değer; L2 katman-2 ağlarında protokol güvencesi ve emanet koruması altındaki toplam varlık büyüklüğünü ölçer) ilk beşindeki L2'ler, kilitli hacim küçülmeden resmi olarak 2. aşamayı hayata geçirir. Test ağı taahhütleri, 1. aşama ile birlikte yönetişim tweetleri sayılmaz. Gereksinimler: izinsiz kanıt sistemi, 30 günlük kullanıcı çıkış penceresi, güvenlik konseyi yetkisinin yalnızca zincir üzerinde doğrulanabilir hatalarla sınırlı olması ve kilitli hacmin 1 milyar doları aşması.
2. ABD ve Avrupa, emanet sorumluluğu, varlık kontrolü ve sermaye gereksinimlerini operatörlerin sansür/dondurma yetenekleriyle ilişkilendiren düzenleyici kurallar çıkarır. Bu durumda 2. aşama, uyum yükünden uyum avantajına dönüşür; tüm teşvik mantığı bir gecede tersine döner. Dört madde içinde bu en yüksek gerçekleşme olasılığına sahip; sürekli izlenmeye değer.
3. Çıkar uyumu, kamuoyu açıklamalarında değil, nakit akışında kendini gösterir. Sıralayıcı veya yerel sıralama tasarımına dayanarak, L2 gelirini esasen L1 teklifçisine bağlayın; L2 sözleşmeyi ihlal ettiğinde yalnızca itibar kaybı değil, doğrudan ekonomik kayıp yaşar. Ethereum böylece gerçek bir zorunlu yaptırım aracı elde eder.
4. L2 yaparak başka yerde satın alınamayacak ürün avantajları elde edilebilir. Yalnızca gerçekten Ethereum'a yerleşen zincirler, belirli çapraz zincir deneyimlerinden ve atomik kompozitlikten yararlanabilir. Şu anda ilgili araştırmalar mevcut, ancak L2 operatörlerinin mevcut çıkarlarından vazgeçmeye razı olacağı noktaya henüz ulaşılmadı.
Bu değişikliklerden herhangi biri gerçekleşmedikçe, çıkar uyumu varsayımı geçersizdir; ne kadar çok tanıtım söylemi olursa olsun işe yaramaz.
L2, "sıralayıcı + trafik dağıtımı"nın son derece karlı bir iş olduğunu kanıtladı. Ancak bu, onun Ethereum'un işi olması gerektiği anlamına gelmez. Gerçek kanıtlar, bunun Ethereum'un ana işi olamayacağını gösteriyor: Bu bağlamayı sağlamak, ticari çıkarlarını korumak zorunda olan operatörlerin, hayatta kalmak için gereken yeteneklerden gönüllü olarak vazgeçmesini gerektirir.
Son birkaç yıldaki yol haritasının temel varsayımı, herkesin sonunda 2. aşamaya ulaşacağıydı. Gerçek, bunun olmayacağını gösteriyor; sebep cesaretle ilgili değil. L2, Ethereum yerleşiminden ücretsiz elde edilen bu opsiyonu elinde tutuyor; opsiyonu tutmanın getirisi çok yüksek ve kullanma motivasyonu tamamen yok. Ethereum bu opsiyonu bedava verdi. Bu yüzden L2'nin mali tablolarını artık Ethereum'un mali tabloları gibi görmeyelim; günde yalnızca birkaç yüz dolar hizmet ücreti ödeyen müşteriler için protokol tasarlamayı bırakalım.
İyi haber şu ki alternatif çözümler zaten ilerliyor ve kimsenin iznine gerek yok: L1 kendi hızında ölçekleniyor; sansür direnci çalışmaları net bir zaman çizelgesi veriyor; gizlilik araçları sıradan cüzdanlara giriyor; üretim ortamında çalışan 2. aşama zincirleri, teknolojinin hiçbir zaman engel olmadığını kanıtlıyor. Ethereum, L2 operatörlerini hoş karşılanan kiracılar olarak görmeli, ancak ortak olacaklarını hayal etmemeli. Gerçek zaten böyle ve bu tamamen uygulanabilir bir durum.
Ek: Ethereum topluluk üyesi Ryan Berckmans'ın bu makaleye yorumu:
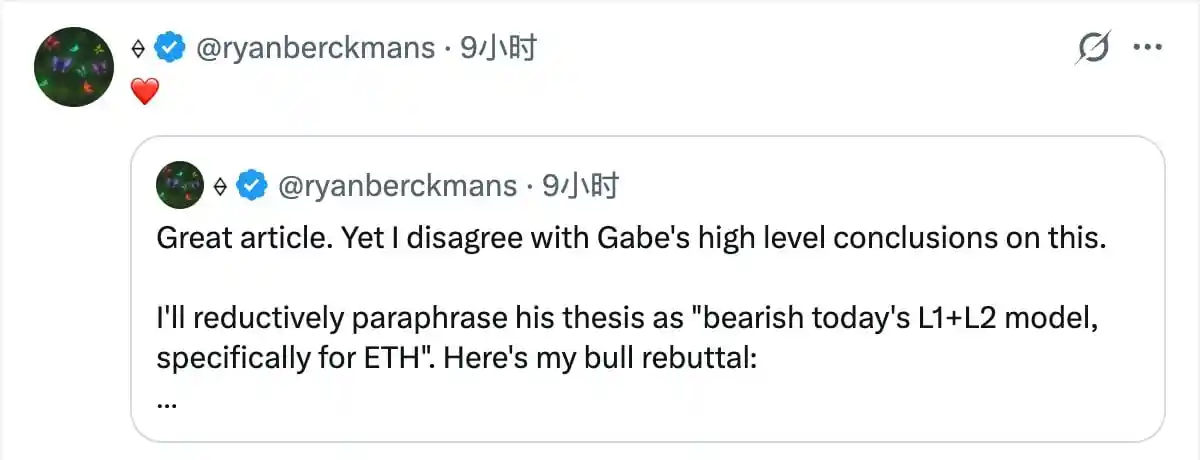
Harika bir makale, ancak Gabe'in makaledeki temel sonucuna katılmıyorum. Ana görüşünü özetlemek gerekirse: Mevcut L1+L2 modeline karşı düşüş eğilimli, özellikle Ethereum'a (ETH) karşı olumsuz. İşte benim yükseliş yönlü karşı argümanım:
Mevcut ETH fiyatının düşük olmasının en önemli nedeni, yatırımcıların büyük çoğunluğunun Ethereum L1'in sonunda küresel hakimiyet elde edemeyeceğine inanmasıdır; piyasada dolaşan diğer çeşitli gerekçelerden değil.
Ancak çoğu yatırımcı yanlış değerlendirme yaptı ya da gerçeği göremedi: Ethereum L1, nihayetinde küresel baskın katman haline gelecek ve o zaman ETH'nin piyasa değeri trilyonlarca dolara ulaşacak. İşte gerekçeleri:
Gabe ve benim de dahil olduğum birçok kişinin ortak görüşü şu: Coinbase, Robinhood gibi kurumlar için L2 kurmak son derece kaliteli bir seçenek ve L2 sektörü sürekli hızlı bir şekilde genişlemeye devam edecek; karşıt görüşte olanlar bile bunu kabul ediyor.
· L2'nin sürekli patlaması, L1'in kendi büyümesiyle birleşince şu gelecek senaryosunu ortaya çıkaracak:
· L2 hızla genişliyor;
· L1 de aynı şekilde hızla büyüyor;
· L1, yıllardır süregelen uygulama sermayesi piyasasının yaklaşık üçte ikilik payını koruyor;
· L1, L2'nin alt katman yerleşim katmanı olarak neredeyse %99'luk pazar konumunu sağlam şekilde elinde tutuyor.
Bu mantık, L2'nin hangi gelişim aşamasında olduğu veya L1'e ne kadar işlem ücreti ödediğiyle ilgilenmez; çekirdek yalnızca şuna odaklanır: L1, tüm sistemin yapısal merkezidir;
· Gelecekte olgun ve güvenilir L2 projeleri çok sayıda ortaya çıkacak ve bu da doğal olarak L1'in küresel merkez konumunu daha da pekiştirecek;
· Gelecekte Base, Robinhood ölçeğinde daha fazla L2 projesi doğacak; aralarında pek konuşulmayan projeler de var: Sony'nin Sonieum'u, Dubai'deki büyük işletmelerin çıkardığı ADI Chain, Zksync (arkasında ABD banka konsorsiyumu ve diğer kurumların ilerleme kaydettiği). L1, trilyonlarca dolarlık uygulama sermayesini taşıdığında ETH'nin değeri doğal olarak yükselecek ve piyasa değeri trilyon seviyesine fırlayacak.
Yukarıdakiler, Ethereum L1'in küresel baskınlık elde edeceğini düşünmemin gerekçeleridir.
"Bir dakika, sen sadece Ethereum ekosisteminin kazanacağını söyledin ama bunun neden ETH token'ının kazanacağı anlamına geldiğini açıklamadın."
Kripto dostum, Ethereum ekosisteminin bu kadar devasa bir ölçeğe ulaşmasının ETH token'ına doğal olarak fayda sağlayacağını anlayamıyorsan, sana söyleyecek pek bir şeyim yok.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler