1955'ten bu yana ilk kez, S&P 500 kazançları uzun vadeli trendin %14 üzerinde.

TL;DR
· Bir ABD hisse senedi kazanç revizyon raporu, S&P 500 EPS'nin 90 yılı aşkın trend kanalının %14 üzerinde olduğunu ve bunun 1955'ten bu yana ilk kez gerçekleştiğini belirtiyor.
· Kamuya açık FactSet verilerine göre, S&P 500 Q2 kazanç büyümesi yaklaşık %23 ile %25 aralığında.
· Kazanç büyümesi büyük teknoloji hisselerinden daha fazla şirkete yayılıyor, ancak sektörler arasında hâlâ farklılaşma mevcut; yüksek kâr marjı tabanı, sonraki finansal sonuçların beklentileri karşılama zorluğunu da artırıyor.
ABD hisse senedi piyasasının yüksek değerlemeleri artık daha güçlü bir temel destek alıyor: Şirket kazançları yalnızca büyümekle kalmıyor, analistler de geleceğe yönelik beklentileri sürekli olarak yukarı yönlü revize ediyor.
Birden fazla kurumun verilerini derleyen bir ABD hisse senedi kazanç revizyon raporu, S&P 500 hisse başına kazancının (EPS) 90 yılı aşkın tarihsel verilere dayanan trend kanalının yaklaşık %14 üzerinde olduğunu ve bunun 1955'ten bu yana ilk kez bu kadar yüksek bir sapma seviyesine ulaştığını gösteriyor. Rapor ayrıca, kazanç beklentilerini aşan şirketlerin oranı, satış beklentilerini aşma marjı ve analistlerin kazanç yukarı yönlü revizyonlarının tarihsel olarak güçlü seviyelerde olduğunu belirtiyor.
Bu veri seti, ABD hisse senedi piyasasının yüksek değerlemelere rağmen neden destek bulabildiğini açıklıyor. Geçtiğimiz yıl boyunca AI yatırımları, faiz oranı beklentileri ve likidite, riskli varlıkların yükselişini birlikte tetikledi; endeks daha da yükseldikçe, yalnızca anlatılara güvenmek yetersiz kalıyor ve şirket kârlarının daha yüksek değerlemeleri sindirebilmesi için büyümeye devam etmesi gerekiyor.
Ancak güçlü kazançların bir de diğer yüzü var: Kâr seviyeleri uzun vadeli trendin belirgin şekilde üzerine çıktığında, piyasa beklentileri de eş zamanlı olarak yükseliyor. Şirketlerin yalnızca tahminleri karşılaması, hisse fiyatlarını yukarı taşımak için artık yeterli olmayabilir; gelir, kâr marjı veya geleceğe yönelik rehberlik beklentilerin altında kalırsa, yüksek değerlemeler üzerindeki baskı da daha da artacaktır.
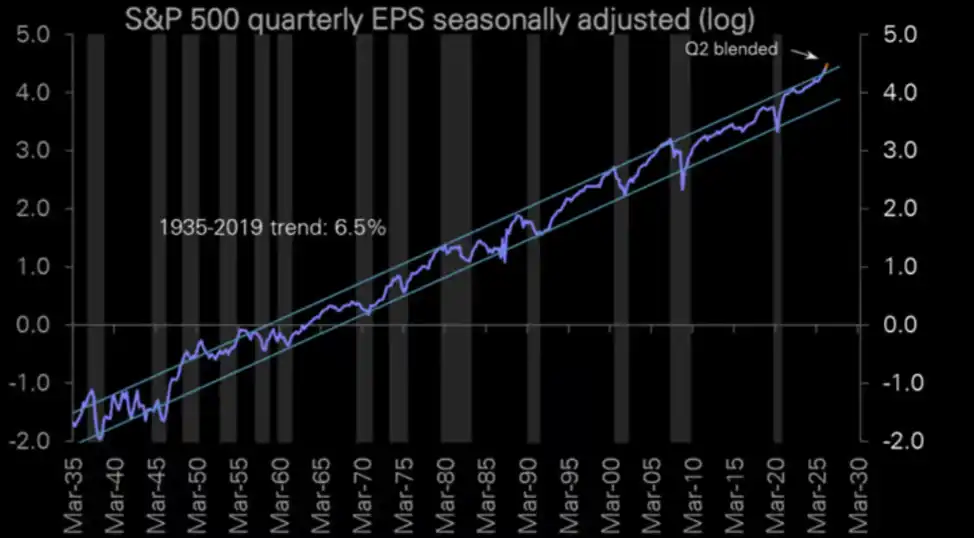
S&P 500 çeyreklik EPS'si uzun vadeli trend kanalının üzerine çıktı. Rapora göre, 90 yılı aşkın trend kanalının %14 üzerinde ve bu 1955'ten bu yana ilk kez gerçekleşiyor.
Kazançlar Ne Kadar Güçlü: S&P 500 EPS 70 Yıllık Nadir Bir Seviyeye Ulaştı
Raporun mevcut kazanç gücüne ilişkin değerlendirmesi temel olarak üç düzeyden geliyor.
Birincisi, S&P 500 EPS mutlak seviyesi yükselmeye devam ediyor ve uzun vadeli trend aralığını belirgin şekilde aşmış durumda. Raporda atıfta bulunulan Deutsche Bank hesaplamalarına göre, art arda birden fazla çeyrekte görülen güçlü kazanç büyümesi, S&P 500 EPS'sini uzun vadeli trend kanalının %14 üzerine taşıdı.
İkinci olarak, şirketlerin fiili performansı genellikle analist tahminlerinden daha iyiydi. Raporda, S&P 500'de kâr beklentilerini aşan şirketlerin kapsamının tarihsel zirvelere yakın olduğu ve genel satış beklentilerini aşma oranının da son beş yılın en yüksek seviyesine çıktığı belirtildi.
Üçüncü olarak, kâr beklentileri, kazanç sezonunun başlamasının ardından her zamanki gibi aşağı yönlü revize edilmedi, aksine yükselmeye devam etti. Rapora göre, Temmuz ayında analistler S&P 500'ün çeyreklik aşağıdan yukarıya EPS tahminlerini %0,3 oranında yukarı çekti. Tarihsel olarak, analistler genellikle çeyreğin ilk ayında, daha temkinli yönetim yönlendirmelerini ve makro varsayımları yansıtmak için tahminleri aşağı yönlü revize eder.
Bu sinyaller birlikte, ABD hisse senedi piyasasının yalnızca değerleme genişlemesiyle yönlendirilen bir ralliden ibaret olmadığını gösteriyor. Kurumsal kârların kendisi destek sağlıyor ve fiili performans, önceki beklentileri sürekli olarak aşmaya devam ediyor.
Ancak, "kârlar çok güçlü" tüm verilerin doğrudan karıştırılabileceği anlamına gelmiyor.
Raporda öne çıkan dikkat çekici bir rakam, S&P 500'ün ikinci çeyrek kâr büyüme oranının %33,2'ye ulaşması ve bu oranın 30 yılı aşkın süredir nadir görülen bir yüksek seviye olması; yalnızca finansal kriz ve pandemi sonrası özel toparlanma dönemlerinin ardından geliyor.
Önemli bir not: Bu makalede atıfta bulunulan kamuya açık verilerde, FactSet 2 Temmuz'da S&P 500'ün ikinci çeyrek kârının yıllık bazda %23,3 artmasını bekliyordu; Axios'un FactSet'ten aktardığı oran %22,5, Bloomberg'in oranı ise yaklaşık %25'ti. Bu nedenle, daha doğru bir ifade şu şekildedir: Kamuya açık verilere göre, S&P 500'ün ikinci çeyrek kâr büyüme oranı kabaca %23 ila %25 aralığındadır; rapordaki %33,2 muhtemelen farklı bir istatistiksel zaman dilimi, örneklem kapsamı veya düzeltme yöntemi kullanmıştır.
Yine de, %23 ila %25 aralığına göre bile, S&P 500'ün ikinci çeyrek kâr büyüme oranı hâlâ yüksek bir seviyededir ve kâr tarafı endekse temel destek sağlamaya devam etmektedir.
Güç Nerede: Performans Beklentileri Aşıyor, Kâr Tahminleri de Yukarı Revize Ediliyor
Bu kâr iyileşmesinin değeri, yalnızca ikinci çeyrek rakamlarının yüksek olmasında değil, aynı zamanda fiili performansın ve geleceğe yönelik beklentilerin aynı anda yükselmesinde yatıyor.
Normalde, şirketler kazanç sezonuna girdikten sonra, analistler şirket yönlendirmeleri, maliyet değişimleri ve makro risklere dayanarak tahminleri kademeli olarak aşağı çeker. Ancak bu kazanç sezonunda tam tersi bir durum yaşandı: Fiili kârlar beklentileri sürekli aştı ve analistler ardından gelecekteki EPS tahminlerini yukarı revize etmeye devam etti.
Rapor, Carson'ın verilerine atıfta bulunarak, yıl başında piyasanın S&P 500'ün 2026'da yaklaşık %13 kâr büyümesi elde etmesini beklediğini, şu anda bu beklentinin yaklaşık %28'e yükseldiğini belirtti. Bu rakamın, kamu piyasasının genel mutabakatı değil, raporun atıfta bulunduğu kurumsal veri olarak açıkça işaretlenmesi uygundur.
Daha da önemli değişiklik, ABD hisse senedi piyasasındaki boğaların artık yalnızca faiz indirimi beklentilerine, likiditeye veya yapay zeka anlatısına güvenmemesi; aynı zamanda kâr revizyonlarının yukarı yönlü desteğini de almaya başlamasıdır.
Şirket kârları tahminleri aşmaya devam ettiği ve analistler gelecekteki kâr beklentilerini yükseltmeye devam ettiği sürece, yüksek değerlemeler kâr büyümesiyle kademeli olarak sindirilebilir. Tersine, kâr revizyonları yükselmeyi durdurursa, piyasa önemli bir destek kaybedecek ve değerleme sorunları yeniden öne çıkacaktır.
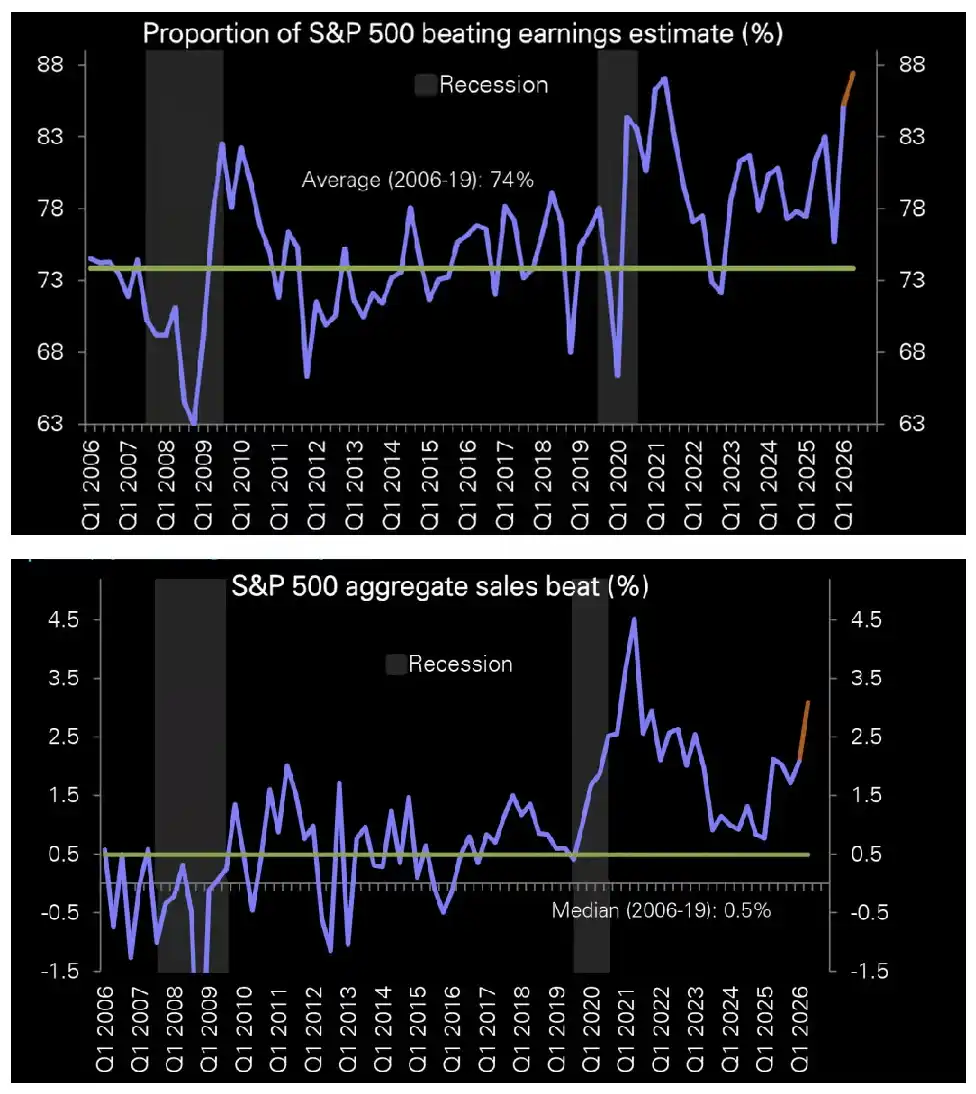
S&P 500'de kâr beklentilerini aşan şirketlerin oranı tarihi zirvelere yaklaşırken, genel satış beklentilerini aşma oranı da beş yılın zirvesine yükseldi
Yayılım gerçekleşti mi: Teknoloji hisseleri hâlâ ana güç, daha fazla şirket bayrağı devralmaya başlıyor
Güçlü kârların sürdürülebilirliği, büyümenin az sayıdaki büyük teknoloji şirketinden daha geniş bir pazara yayılıp yayılmadığına da bağlıdır.
FactSet'in 20 Temmuz tarihli ayrıntılı verilerine göre, S&P 500'ün ikinci çeyrek karışık kâr büyüme oranı %24,7 iken, "Yedi Büyükler" dışındaki 493 şirketin kâr büyüme oranı %22,8'dir. Bu, endeks kâr büyümesinin tamamen az sayıdaki devasa piyasa değerli teknoloji şirketlerinden kaynaklanmadığını gösterir.
Ancak ağırlıklı hisselerin çekim etkisi hâlâ göz ardı edilemez. Micron ve Nvidia daha da hariç tutulursa, S&P 500'ün ikinci çeyrek kâr büyüme oranı %16,8'e düşer. Rapor ayrıca, yıldız şirketler ve tek seferlik gelirler hariç tutulduğunda, S&P 500'deki medyan şirketin kâr büyüme oranının yaklaşık %13,8 olduğunu belirtiyor.
Bu rakamlar daha dengeli bir değerlendirmeye işaret ediyor: Kâr büyümesi yayıldı, ancak büyük teknoloji ve yarı iletken şirketleri hâlâ önemli bir motor konumunda.
Sektör düzeyindeki verilerde de temkinli olmak gerekiyor.
Deutsche Bank'ın hesaplamalarına göre, S&P 500'deki tüm sektörlerin art arda ikinci çeyrekte pozitif büyüme kaydetmesi bekleniyor ve 11 sektörden 8'inin çift haneli büyüme göstermesi olası. FactSet'in 2 Temmuz tarihli açıklamasına göre ise, 11 sektörden 10'unun kârda yıllık bazda artış göstermesi bekleniyor; sağlık hizmetleri kâr düşüşü beklenen tek sektör. Gelir tarafında ise 11 sektörün tamamının yıllık bazda artış göstermesi bekleniyor.
Buradan, kâr iyileşmesinin çoğu sektörü kapsadığı, ancak sektörler arasında hâlâ farklılaşma olduğu görülüyor.
Dikkat çekici olan, gelir büyümesinin şirketlerin genel satışlarının hâlâ genişlediğini göstermesi; ancak nihai kârın ücretler, hammaddeler, amortisman, ürün karışımı, fiyatlandırma gücü ve tek seferlik kazanç/kayıplar gibi faktörlerden etkilenmesidir. Aynı gelir büyüme oranı, farklı sektörlerde kâra dönüşme kapasitesi açısından büyük farklılıklar gösterebilir.
Kâr yayılımının gerçek değeri, S&P 500'ün kâr tabanının genişlemesinde yatıyor; endeks artık tamamen birkaç teknoloji devine bağımlı değil. Ancak bu, tüm şirketlerin ve sektörlerin senkronize bir büyüme döngüsüne girdiğini kanıtlamak için yeterli değil.
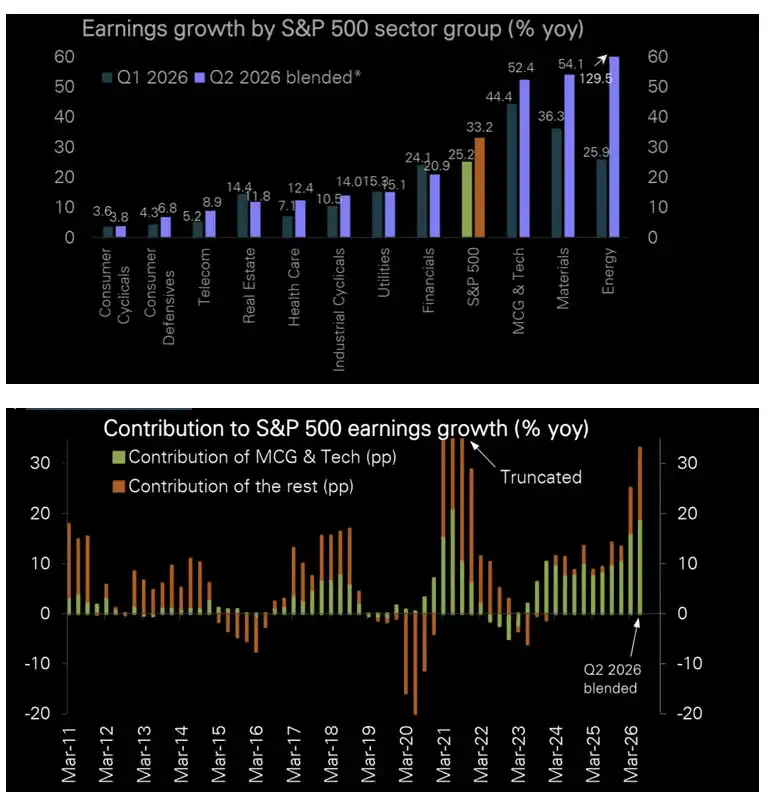
Rapor kapsamında, S&P 500'deki çoğu sektörde kâr büyümesi hızlandı; teknoloji ve büyük büyüme hisseleri dışındaki şirketlerin endeks kâr büyümesine katkısı da artıyor.
Kârlar Güçlendikçe Finansal Rapor Eşiği Neden Yükseliyor?
Güçlü kârlar değerlemeyi destekleyebilir, ancak aynı zamanda daha yüksek bir karşılaştırma tabanı oluşturur.
Rapor hesaplamalarına göre, S&P 500 hisse başına kârı (EPS) 90 yılı aşkın trend kanalının %14 üzerinde. Bu, kurumsal kârların zirveye yaklaştığı anlamına gelmez ve doğrudan piyasanın bir düzeltmeye gireceği sonucunu çıkarmaz; ancak mevcut kâr seviyelerinin uzun vadeli trendin belirgin şekilde üzerinde olduğunu ve gelecekteki yıllık büyümenin daha güçlü bir yüksek baz baskısıyla karşılaşacağını gösterir.
Kâr beklentileri yıl başında yaklaşık %13'ten %28'e yakın bir seviyeye yükseltildiğinde, piyasa aslında oldukça iyimser bir büyüme varsayımını önceden fiyatlamış durumda. Bundan sonra şirketlerin karşılaştığı sınav artık sadece "büyüme var mı" değil; büyüme hızının sürekli yükseltilen tahminlerin üzerinde kalıp kalamayacağıdır.
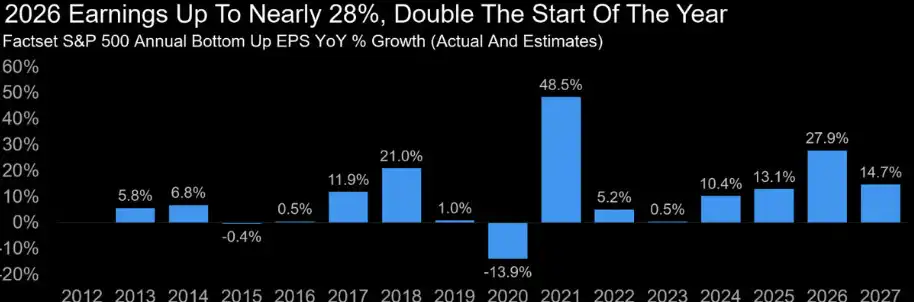
Rapor, S&P 500'ün yıllık kâr büyüme beklentisinin yıl başındaki yaklaşık %13'ten %28'e yakın bir seviyeye yükseldiğini gösteriyor.
Bu aynı zamanda, kazanç sezonunda görünüşte çelişkili bir durumun ortaya çıkabileceği anlamına geliyor: genel kârlar hâlâ güçlü, ancak bireysel hisseler performans artışı nedeniyle mutlaka yükselmeyebilir.
Bunun nedeni, hisse fiyatlarının gerçek sonuçlar ile piyasa beklentileri arasındaki farkı yansıtmasıdır. Piyasa, şirketin gelirinin %20 büyümesini zaten bekliyorsa, %20'lik gerçek büyüme yalnızca beklentilere uygun sayılır; kâr marjı, siparişler veya geleceğe yönelik rehberlik piyasanın önceden varsaydığından biraz düşükse, hisse fiyatı yine de düşebilir.
Yüksek kârlar ayrıca değerlemenin kötü haberlere duyarlılığını artırır. Satış büyümesindeki yavaşlama, maliyet baskıları nedeniyle kâr marjlarındaki daralma, yapay zekâ sermaye harcamalarının getirisinin beklentilerin altında kalması veya yönetimin daha temkinli bir çeyreklik rehberlik sunması, daha belirgin bir değerleme düzeltmesini tetikleyebilir.
Bu nedenle, kârlar ne kadar güçlü olursa olsun, piyasa riskinin daha düşük olduğu anlamına gelmez. Temel destek daha sağlam demektir, ancak aynı zamanda yatırımcıların beklentilerinin daha yüksek olduğu anlamına gelir.
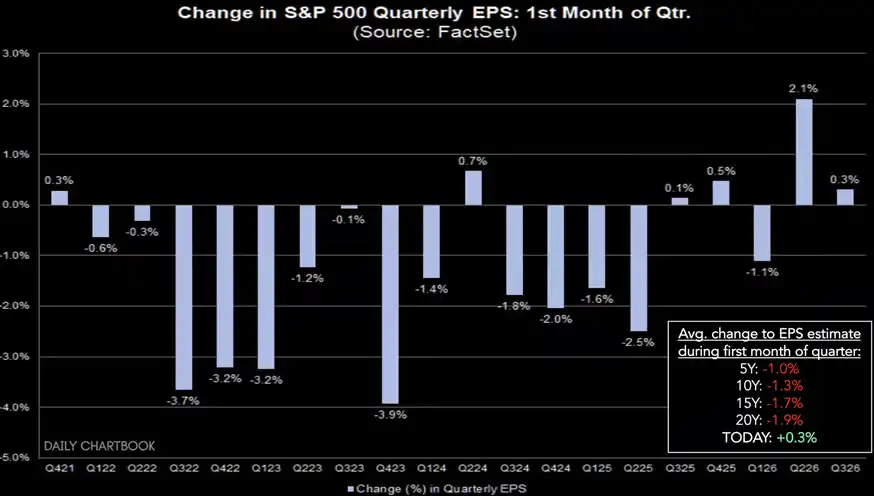
Temmuz ayında analistler, S&P 500 çeyreklik EPS beklentilerini %0,3 artırdı; tarihsel olarak analistler genellikle çeyreğin ilk ayında kâr beklentilerini düşürür.
Sırada Ne Var: Gelir, Kar Marjı ve Kar Revizyonları Devam Edebilecek mi
Bundan sonra, ABD hisse senedi kârlarının endeksi desteklemeye devam edip edemeyeceğini belirlemek için dört daha spesifik değişkene odaklanmak gerekiyor.
İlk olarak gelir büyümesi. Kâr, maliyet kontrolü, hisse geri alımları veya tek seferlik kazançlarla kısa vadede iyileştirilebilir, ancak gelir, talebin gerçekten genişleyip genişlemediğini daha iyi yansıtır. Satış büyümesi belirgin şekilde yavaşlamaya başlarsa, kâr genişlemesinin sürdürülebilirliği de sorgulanır.
İkinci olarak kâr marjı. Mevcut kâr büyümesinin bir kısmı, büyük teknoloji şirketlerinin yüksek kâr marjlarından ve ölçek ekonomilerinden kaynaklanıyor. Ücretler, enerji, amortisman veya finansman maliyetleri artarsa, gelir büyümesi mutlaka orantılı olarak kâra dönüşmeyebilir.
Üçüncü olarak yapay zekâ ile ilgili sermaye harcamalarının getirisi. Büyük teknoloji şirketleri hâlâ veri merkezleri inşa etmek, çip satın almak ve bulut altyapısını genişletmek için devasa fonlar harcıyor. Yatırımcıların, bu harcamaların kademeli olarak bulut gelirine, yazılım aboneliklerine, reklam verimliliğine veya kurumsal yapay zekâ hizmet gelirine dönüştüğünü görmesi gerekiyor.
Dördüncü olarak kâr revizyonlarının yönü. Analistlerin 2026 ve 2027 EPS tahminlerini yükseltmeye devam edip etmediği, tek bir çeyreğin kâr büyüme hızından daha önemli olabilir. Beklentiler yükselmeye devam ettiği sürece, yüksek değerlemeler destek bulabilir; ancak kâr revizyonları zirve yapıp düşüşe geçerse, piyasanın değerlemelere toleransı hızla azalır.
Genel olarak bakıldığında, bu dönemdeki ABD hisse senedi kârlarının en olumlu sinyali, kısa vadeli performans, büyüme genişliği ve gelecek beklentilerinin aynı anda iyileşmesidir. Endeksin yükselişi yalnızca likiditeye ve yapay zekâ temasına bağlı değil; kurumsal kârların kendisi de destek sağlıyor.
Ancak bu destek, zaten anormal derecede yüksek kâr seviyeleri ve piyasa beklentileri üzerine inşa edilmiş durumda.
Kârlar ne kadar güçlü olursa, değerlemeleri korumak için o kadar fazla neden olur; beklentiler ne kadar yüksek olursa, finansal rapor hatalarının maliyeti de o kadar büyük olur. Bundan sonra ABD hisse senetlerinin yükselmeye devam edip edemeyeceğini belirleyen şey, şirketlerin "iyi" bir finansal rapor sunup sunamayacağı değil, gelir, kâr marjı ve gelecek yönlendirmelerinin giderek yükselen piyasa eşiklerini sürekli aşıp aşamayacağıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia