美银 Yorumu: Aynı şekilde AI'ya para harcarken, neden piyasa sadece Meta'ya en düşük değerlemeyi veriyor?

TL;DR
· Bank of America, Alphabet, Meta ve AWS'in sermaye harcamaları tahminlerini yukarı yönlü revize ederek, 2027 yılına kadar toplam kapasitenin 57 GW'a ulaşabileceğini belirtti.
· Model ayrıştırması, Meta'nın GW başına AI kapasitesinin hisse fiyatına yansıyan değerinin yaklaşık 4 milyar dolar olduğunu, bunun iki büyük bulut sağlayıcısından çok daha düşük olduğunu gösteriyor.
· Meta en ucuz görünse de, kurumsal AI satışları, elektrik erişimi ve müşteri ödemeleri henüz tam olarak kanıtlanmış değil.
Bank of America, son raporunda Alphabet, Meta ve Amazon AWS'in gelecekteki sermaye harcamaları ve veri merkezi kapasitesi tahminlerini yukarı yönlü revize etti ve büyük bir fark yaratan bir değerleme ayrıştırması sundu: Modeline göre, Meta'nın GW başına AI kapasitesinin mevcut hisse fiyatına yansıyan değeri yalnızca yaklaşık 4 milyar dolar iken, Alphabet'te bu değer yaklaşık 110 milyar dolar/GW ve Amazon'da yaklaşık 59 milyar dolar/GW seviyesinde.
Bu raporun dikkat çekici yanı, kimin daha fazla harcadığı değil, aynı AI veri merkezi genişlemesine rağmen piyasanın farklı şirketlerin kapasitelerine tamamen farklı fiyatlar biçmesidir. AWS ve Google Cloud, olgun bulut işlerine sahip oldukları için işlem gücünü kurumsal müşterilere satabilirken, Meta daha çok reklam işine, AI öneri verimliliğine ve henüz erken aşamadaki kurumsal AI ürünlerine bağımlıdır. Bu nedenle hisse fiyatına yansıyan veri merkezi değeri de daha düşüktür.
Yatırımcılar için AI sermaye harcamalarının nihayetinde cevaplaması gereken gerçek bir soru var: Elektrik, GPU ve sunucu odası kapasitesi, bulut gelirine, kurumsal AI hizmet gelirine veya daha yüksek reklam verimliliğine dönüşebilecek mi? Meta'nın iskontosu, bu sorunun henüz piyasa tarafından tam olarak kabul edilmediğini gösteriyor.
Üç devin 2027 kapasitesi 57 GW'a ulaşabilir, sermaye harcamaları yukarı yönlü revize ediliyor
Bank of America'nın tahminlerine göre, Alphabet, Meta ve AWS'in 2026-2027 sermaye harcamaları beklentileri genel olarak yukarı yönlü revize edildi. Alphabet'in 2026 sermaye harcaması beklentisi 187 milyar dolardan 195 milyar dolara, 2027 beklentisi ise 257 milyar dolardan 290 milyar dolara yükseltildi. Meta'nın 2026 beklentisi 130 milyar dolardan 145 milyar dolara, 2027 beklentisi ise 157 milyar dolardan 185 milyar dolara çıkarıldı. AWS'in 2026 beklentisi 159 milyar dolarda sabit kalırken, 2027 beklentisi 196 milyar dolardan 230 milyar dolara yükseltildi.
Bu rakamlar Bank of America'nın model tahminlerine daha yakın olup, tamamen şirketlerin kamuya açık rehberlikleriyle eşleşmemektedir. Kamuya açık ifadelerde Meta, daha önce 2026 sermaye harcaması rehberliğini 125 milyar ila 145 milyar dolara yükseltmişken, Alphabet'in kamuya açık rehberliği yaklaşık 180 milyar ila 190 milyar dolar seviyesindedir.
Veri merkezi kapasitesine karşılık gelen, Bank of America'nın tahminine göre üç şirketin 2025 sonu itibarıyla toplam yaklaşık 27 GW, 2026'da 39 GW'a ve 2027'de 57 GW'a yükseleceği öngörülüyor. Başka bir deyişle, iki yıl içinde yaklaşık 30 GW yeni kapasite eklenmiş olacak.
En fazla eklemeyi Amazon yapacak. 2026-2027 yılları arasında AWS'nin yaklaşık 15 GW, Google'ın yaklaşık 9 GW ve Meta'nın yaklaşık 6 GW eklemesi bekleniyor. AWS, daha büyük bir bulut altyapı tabanına sahip olduğu için müşteri talepleri, dahili e-ticaret ve AI hizmetleri kapasiteyi birlikte tüketecek ve bu nedenle en büyük genişlemeyi gerçekleştirecek.
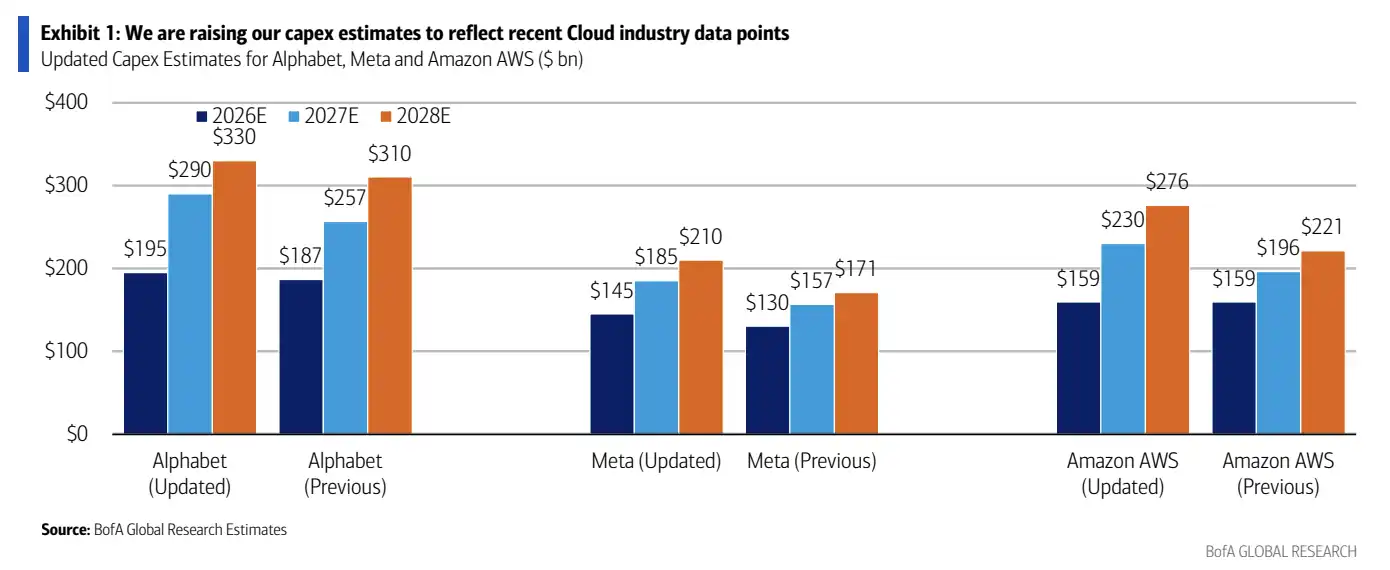
Alphabet, Meta ve AWS'nin 2026-2028 yılları için eski ve yeni sermaye harcama tahminlerinin karşılaştırması, 2027'deki en belirgin artışı gösteriyor.
Aynı 1 GW kapasiteyi inşa etmenin maliyeti de farklılık gösteriyor. Bank of America'nın tahminine göre, 2026'da eklenen her GW kapasite başına maliyet Amazon için yaklaşık 25 milyar dolar, Google için yaklaşık 37 milyar dolar ve Meta için yaklaşık 45 milyar dolar. Amazon'un maliyeti en düşük, bu esas olarak ölçek avantajı ve kendi geliştirdiği çiplerden kaynaklanıyor. Meta'nın maliyeti en yüksek, daha çok ön inşaat yatırımları ve harici GPU bağımlılığından etkileniyor.
Bu, Meta'yı daha garip bir konuma getiriyor: Eklenen kapasite en fazla değil, ancak GW başına inşaat maliyeti daha yüksek. Gelecekte başarılı bir şekilde kurumsal gelir elde edemezse veya bu reklam verimliliğine net bir şekilde yansımazsa, piyasanın bu varlıklara önceden daha yüksek bir değer biçmesi daha zor olacak.
Değerleme Farkı Açılıyor: Meta'nın GW Başına Değeri Sadece 4 Milyar Dolar
Bank of America'nın değerleme ayırma yöntemi, önce üç şirketin geleneksel iş değerlerini ayırmak ve ardından piyasanın AI kapasitesine verdiği örtük değeri geriye doğru hesaplamaktır.
2027 yılı temel reklam, perakende vb. gelir katlarını geriye doğru hesapladıktan sonra, Meta'nın AI kapasitesinin GW başına örtük değeri yalnızca yaklaşık 4 milyar dolar. Alphabet yaklaşık 110 milyar dolar/GW, Amazon ise yaklaşık 59 milyar dolar/GW.
Bu fark, doğrudan üç şirketin ticarileştirme yollarındaki farklılığa işaret ediyor. Piyasa, Alphabet ve Amazon'un veri merkezi kapasitelerini nakde çevrilebilir varlıklar olarak görmeye daha istekli, ancak Meta'nın AI kapasitesine karşı hala belirgin bir temkinlilik sergiliyor.
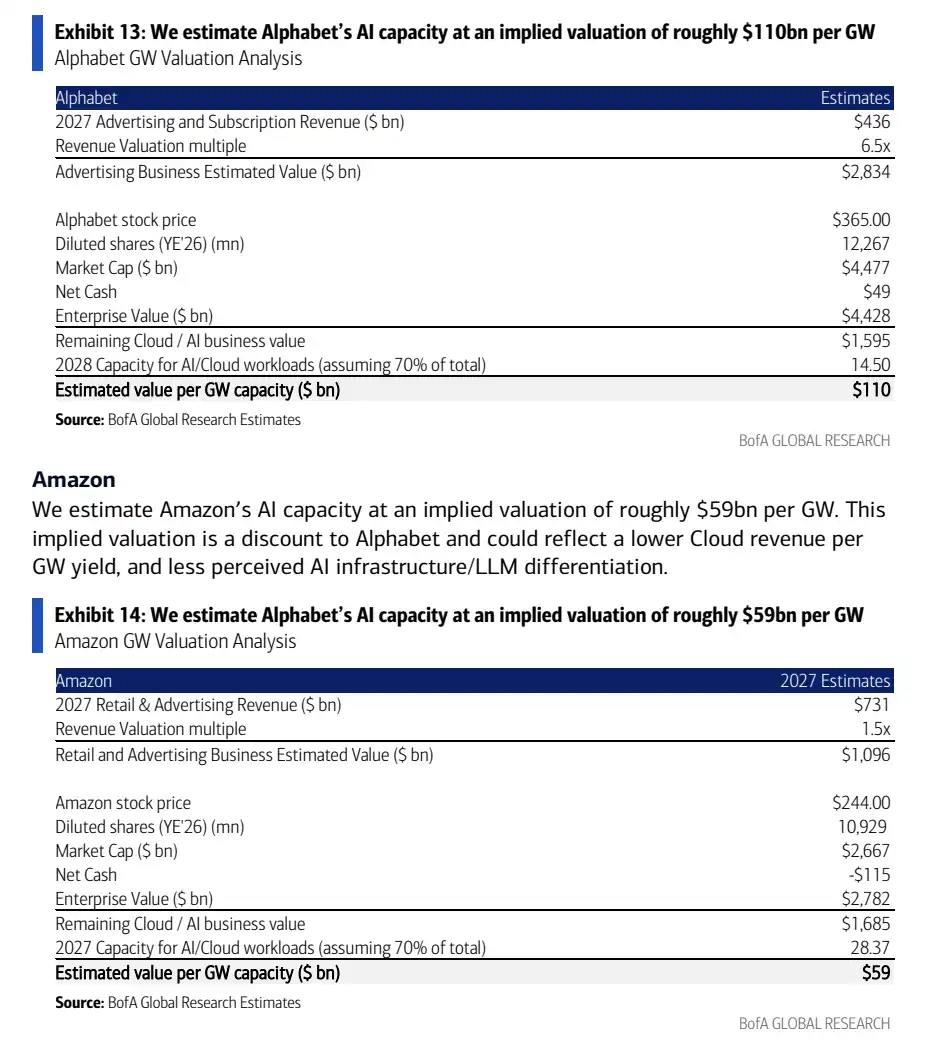
GW başına kapasite örtük değer karşılaştırması: Alphabet yaklaşık 110 milyar dolar, Amazon yaklaşık 59 milyar dolar, Meta yaklaşık 4 milyar dolar.
AWS ve Google Cloud'un kapasitesinin bulut gelirine dönüşmesi daha kolaydır. Bank of America modeline göre, 2026 yılında AWS'in her GW başına bulut geliri yaklaşık 10,6 milyar dolar, Google Cloud'un ise yaklaşık 15,7 milyar dolar olacak. Kurumsal müşteriler bulut bilişim gücü, AI eğitimi ve çıkarım hizmetleri satın alır; gelir yolu nispeten nettir.
Meta ise farklıdır. Devasa bir reklam işine ve AI öneri sistemine sahiptir, ancak kurumsal düzeydeki AI geliri hala erken aşamadadır. Meta AI veri merkezlerinin inşasını hızlandırsa bile, piyasa hala şu soruyu soracaktır: Bu kapasite esas olarak kendi reklam verimliliğini mi artıracak, yoksa bulut sağlayıcıları gibi dışarıya mı satılacak?
Eğer esas olarak dahili ürünler için kullanılırsa, değerleme yöntemi bağımsız bir bulut altyapı varlığından ziyade reklam verimliliğindeki iyileştirmeye daha yakın olacaktır. Meta'nın GW başına daha yüksek bir değerleme elde etmesi için, piyasaya daha net kurumsal AI ürünleri, abonelik geliri veya Business Agent satış yolu göstermesi gerekiyor.
Meta'nın yukarı yönlü potansiyeli, kapasiteyi satıp satamayacağına bağlı
Bank of America'nın iyimser tahmininde, 2030 yılına kadar Meta'nın veri merkezi kapasitesi yaklaşık 22,8 ila 23 GW'a ulaşabilir. Bunun %40'ı kurumsal AI satışı için kullanılırsa ve GW başına 12 milyar dolar gelir hesaplanırsa, potansiyel kurumsal gelir fırsatı yaklaşık 110 milyar dolar olur.
Bu hala bir model varsayımıdır, yönetim hedefi veya onaylanmış bir gelir fırsatı değildir. "Meta'nın düşük değerlendiği" anlatısının nereden geldiğini açıklar: Meta gelecekte AI kapasitesinin bir kısmını ürünleştirip, kurumsal müşterilere AI hizmetleri, abonelik ürünleri veya Business Agent yetenekleri satabilirse, mevcut GW başına yaklaşık 4 milyar dolarlık zımni değer oldukça düşük kalır.
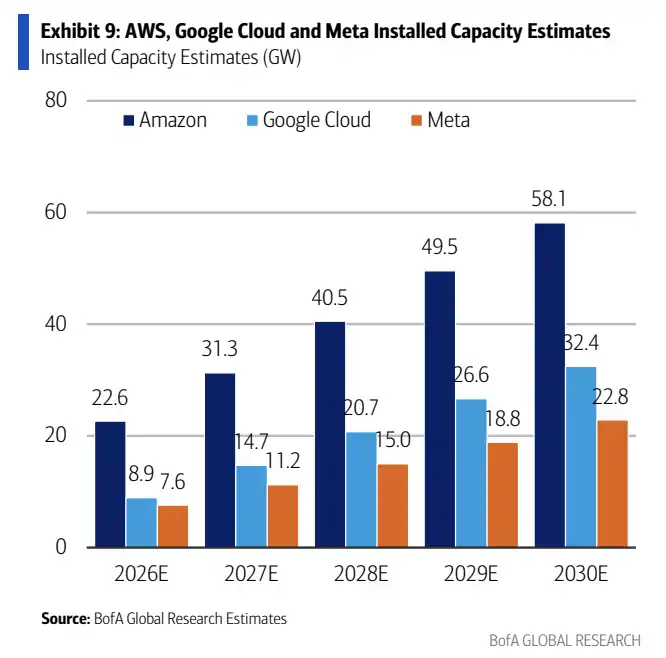
2026-2030 Amazon, Google Cloud ve Meta kurulu kapasite büyüme tahmini; Meta'nın kapasitesi 2030'da yaklaşık 22,8 GW.
Sorun şu ki, bu varsayım henüz gerçekleşmedi. AWS ve Google Cloud'un zaten müşterileri, sözleşmeleri ve bulut gelir göstergeleri var; Meta'nın sadece "kendisi için bilişim gücü inşa etmek" olmadığını, aynı zamanda sürdürülebilir bir kurumsal AI geliri oluşturabileceğini kanıtlaması gerekiyor.
Raporda listelenen potansiyel katalizörler arasında bulut brüt kar marjı iyileştirmeleri, Meta'nın kurumsal AI ve abonelik ürünlerinin görünürlüğünün artması ve daha fazla AI gelir ayrıştırmasının açıklanması yer alıyor. Daha uzun vadeli bazı ürünler ve ortaklıklar hala varsayım düzeyinde olup, doğrudan gerçekleşmiş iş katkıları olarak kabul edilemez.
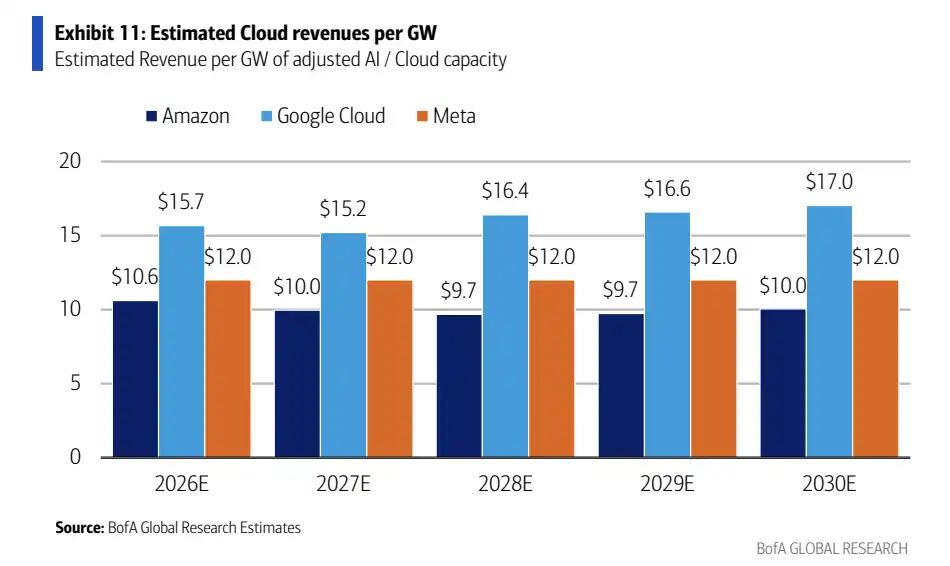
2026-2030 yılları arasında GW başına bulut/yapay zeka gelir tahmini: AWS yaklaşık 10-10,6 milyar dolar, Google Cloud yaklaşık 15,2-17 milyar dolar, Meta için muhafazakar varsayımla yaklaşık 12 milyar dolar.
Meta için piyasa algısını gerçekten değiştirecek şey, daha büyük bir veri merkezi planı duyurmak değil, yatırımcıların bu kapasitenin ne tür bir gelir getireceğini görmesidir. Özellikle kurumsal yapay zeka satış oranı, ürün yapısı ve gelir açıklamaları henüz yeterince net değil.
En ucuz varlık, aynı zamanda kendini en çok kanıtlamak zorunda
Meta, üç şirket arasında yapay zeka kapasitesi en düşük değerlenen firma gibi görünüyor, ancak ucuz olmak tek başına bir cevap değil.
İlk kısıtlama elektrik. ABD Enerji Bakanlığı sayfası, EPRI tahminlerine atıfta bulunarak 2030 yılına kadar veri merkezlerinin ABD elektrik tüketiminin yaklaşık %9'unu oluşturabileceğini, 2023'te ise bu oranın yaklaşık %4 olduğunu belirtiyor. Son dönemde EPRI ve Lawrence Berkeley Ulusal Laboratuvarı'nın araştırma aralıkları daha yüksek seyrediyor ve elektrik baskısının artmaya devam edebileceğini gösteriyor. Elektrik erişimi, iletim hatları, yerel onay süreçleri ve enerji fiyatları, planlanan GW kapasitesinin zamanında hayata geçirilip geçirilemeyeceğini etkileyecek.
İkinci kısıtlama çip ve inşaat teslimatı. GPU tedariki, ağ ekipmanları, elektrik altyapısı ve inşaat süreleri, devreye alma takvimini etkileyecek. Sermaye harcamalarının artırılması, kapasitenin hemen devreye gireceği veya gelirin hemen tanınacağı anlamına gelmez.
Üçüncü kısıtlama müşteri ödemeleri. Kurumsal yapay zeka talebi hala büyüyor, ancak müşterilerin ne ölçekte çıkarım, eğitim ve ajan hizmetleri için sürekli ödeme yapmaya istekli olduğu, daha fazla finansal rapor verisiyle doğrulanmayı bekliyor. Meta için kurumsal yapay zeka geliri net bir şekilde açıklanmazsa, piyasanın veri merkezi kapasitesini bulut sağlayıcı standartlarına göre değerlemesi zor olacak.
Bu nedenle, BofA'nın bu raporu "Meta'nın yapay zeka değerini kanıtladığı" sonucunu değil, daha doğrudan bir değerleme farkını ortaya koyuyor: Üç büyük internet devinin de yapay zeka sermaye harcamalarını artırmaya devam ettiği bir ortamda, piyasa Meta'nın veri merkezi kapasitesine en düşük fiyatı biçiyor. Kanıtlaması gereken en çok şey de bu: Hem kapasiteyi inşa etmek hem de yatırımcıları bu kapasitenin görünür gelire dönüşebileceğine ikna etmek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia