



Nomura Yorumu: Neden Japonya'nın MLCC Ayırma Filmi'ne Olumlu Bakılıyor?

TL;DR
· Nomura, 2025-2028 yılları arasında MLCC ayırma filmi talebinin yıllık bileşik büyüme oranının (CAGR) yaklaşık %10 olacağını öngörüyor ve Lintec'e "Al" notu veriyor.
· AI sunucuları daha fazla yüksek katmanlı MLCC gerektiriyor; ayırma filmi, macun kaplama, baskı ve istifleme aşamalarında kritik rol oynuyor.
· Japon üreticiler pazarın %80'inden fazlasını elinde tutuyor, ancak 2026'daki fiyat baskıları ve üretim genişleme hızı, kâr potansiyelini sınırlıyor.
Nomura'nın 2 Temmuz tarihli raporu, AI sunucu talebini daha üst bir Japon malzeme segmentine bağlıyor: MLCC ayırma filmi. Kurum, 2025-2028 yılları arasında bu malzemeye olan talebin yıllık bileşik büyüme oranının yaklaşık %10 olacağını tahmin ediyor ve Lintec'e "Al" notu vererek hedef fiyatı 7.850 yen olarak belirliyor.
MLCC, sunucular, güç kaynakları ve anakartlar gibi elektronik sistemlerde yaygın olarak kullanılan çok katmanlı seramik kapasitörlerdir. AI sunucularının işlem gücü ve enerji tüketimi arttıkça, daha yüksek kapasiteli ve güvenilir çok katmanlı MLCC'lere ihtiyaç duyuluyor. Katman sayısı arttıkça, üretim sürecinde kullanılan ayırma filminin pürüzsüzlük, temizlik ve stabilite gereksinimleri de yükseliyor.
Bu zincirdeki ana oyuncular çoğunlukla Japon malzeme şirketleri. Nomura'nın tahminlerine göre, Japon üreticiler küresel MLCC ayırma filmi pazarında %80'den fazla paya sahip; bunun yaklaşık %37'si Lintec'e, %32'si ise Toyobo'ya ait. Lintec, yüksek kaliteli kaplama talebine daha yakın konumda; Toyobo üretimini genişletiyor; Toray ise daha çok üst akış baz film segmentinde yer alıyor.
AI Sunucuları Talebi Ayırma Filmine Yönlendiriyor
Ayırma filmi, MLCC'nin nihai bir bileşeni değildir, ancak MLCC üretiminin kritik adımlarında yer alır.
MLCC üretiminde, üreticiler önce ayırma filmi üzerine dielektrik macun kaplar, kurutur ve ardından iç elektrot baskısı ve istifleme işlemlerini gerçekleştirir. Toray'in IR materyallerinde gösterilen süreçte "Slurry Casting", "Inner electrode printing", "Release film" ve "Base PET film" gibi aşamalar da yer alır. Ayırma filmi yüzeyi yeterince düzgün değilse, elektrot baskı hassasiyeti ve katmanlar arası stabilite etkilenebilir.
AI sunucularının getirdiği değişiklik, yüksek kaliteli MLCC kullanımının ve özelliklerinin aynı anda artmasıdır. TrendForce, 17 Haziran'da AI ASIC ve hızlandırıcı platformlarının yüksek kaliteli MLCC talebini yoğunlaştırdığını, bazı özelliklerde kullanımın belirgin şekilde arttığını ve 2026'nın ikinci yarısında arz daralması riskinin yükseldiğini belirtti. Bu dış kaynak, ayırma filmi talebinin CAGR'ının yaklaşık %10 olduğunu doğrudan doğrulayamasa da, "AI sunucularının yüksek kaliteli MLCC'yi tetiklediği" talebini destekliyor.
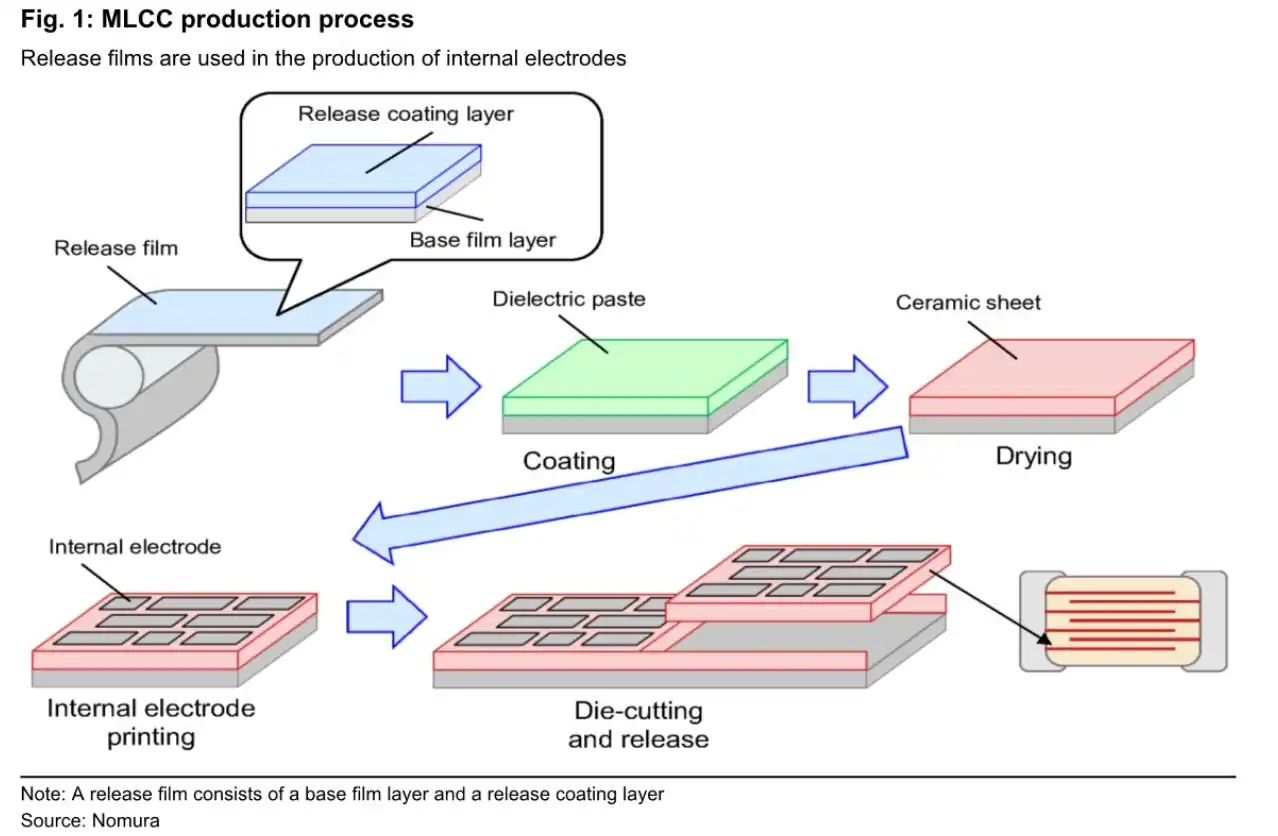
MLCC üretim süreci şeması, ayırıcı filmin dielektrik macun kaplamadan iç elektrot baskısına ve istifleme aşamasına kadar olan rolünü göstermektedir.
Nomura'nın verdiği kritik rakam, 2025-2028 yılları arasında MLCC ayırıcı film talebinin yıllık bileşik büyüme oranının yaklaşık %10 olacağı yönünde. Olgun bir malzeme aşaması için bu büyüme hızı düşük değil, özellikle tüketici elektroniğinde tam kapsamlı bir yüksek büyüme olmadığı bir ortamda, AI sunucuları ana büyüme kaynağı haline geliyor.
Ancak talep büyüme hızı, şirketin genel performans esnekliğine eşit değildir. Rapor kapsamına göre, MLCC ayırıcı film ile ilgili iş, Lintec'in satışlarının yaklaşık %7'sini ve faaliyet kârının yaklaşık %17'sini oluşturuyor; Toyobo'da satışların yaklaşık %6'sını ve faaliyet kârının yaklaşık %13'ünü; Toray'da ise satışların yaklaşık %1'ini ve faaliyet kârının yaklaşık %3'ünü oluşturuyor. Bu, işin kâr marjının nispeten yüksek olduğunu ancak büyük malzeme şirketlerinin gelirlerinde tek belirleyici faktör olmadığını gösteriyor.
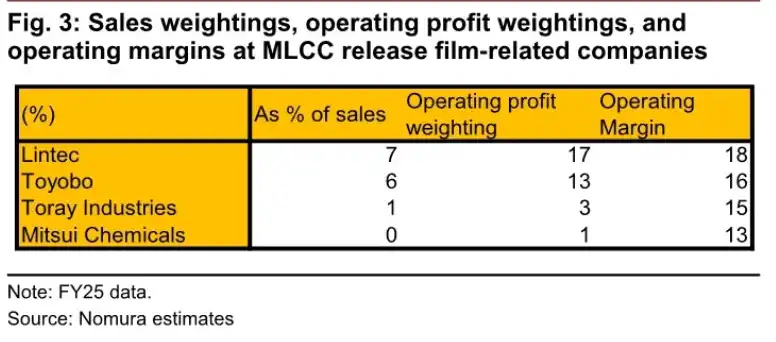
Şirketlerin MLCC ayırıcı film iş satış ağırlığı, faaliyet kâr ağırlığı ve kâr marjı: Lintec %7/%17/%18, Toyobo %6/%13/%16, Toray %1/%3/%15.
Lintec ve Toyobo toplamda yaklaşık %70 pazar payına sahip
MLCC ayırıcı film pazarı oldukça yoğunlaşmıştır.
Kaplama sonrası nihai ürün kapsamında, Lintec'in pazar payı yaklaşık %37, Toyobo'nun yaklaşık %32, Mitsui Chemicals'ın yaklaşık %12 ve diğer üreticilerin yaklaşık %19'dur. Lintec ve Toyobo'nun toplam pazar payı neredeyse %70'e ulaşmıştır.
Lintec'in avantajı esas olarak üst düzey kaplama yeteneğindedir. Dışarıdan baz film tedarik eder, ardından ayırıcı kaplama işlemi yapar ve MLCC müşterilerine teslim eder. AI sunucuları gibi üst düzey uygulamalarda Lintec, çok katmanlı MLCC talebinin artışından daha doğrudan faydalanabilir.
Toyobo'nun farkı, hem baz film hem de kaplama yeteneğine sahip olmasıdır. Kamuya açık şirket belgelerine göre, Utsunomiya'daki yeni ayırıcı film ekipmanı tamamlanmış ve çalışmaya başlamıştır. Yatırımcı belgeleri, 2025 baharında ticari üretime başlanacağını ve FY3/26 sonunda tam kapasiteye ulaşılacağını belirtmektedir. Nomura raporu ise 2026'nın üçüncü çeyreğini tam üretim başlangıcı olarak kabul etmektedir. Kapasite planlandığı gibi devreye alınırsa, Toyobo 2027'den sonra daha fazla üst düzey talebi karşılama fırsatına sahip olabilir.
Toray, zincirde daha yukarı akışta yer alıyor. MLCC ayırıcı film baz filmi dış satış pazarında %50'nin üzerinde paya sahip. Kamuya açık IR belgelerine göre, Toray Gifu'daki yeni üretim hattı Şubat 2026'da devreye girecek; Nomura raporuna göre, ilgili kapasite 1,6 katına çıkarıldıktan sonra satış hacminde büyüme potansiyeli devam ediyor.
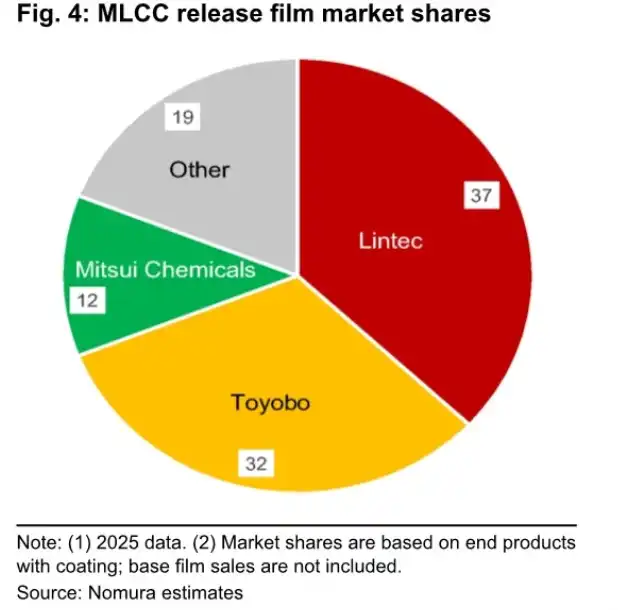
MLCC ayırıcı film pazar payları: Lintec %37, Toyobo %32, Mitsui Chemicals %12, diğerleri %19.
Bu durum, AI sunucularından kaynaklanan malzeme artışının eşit dağılmayacağını da belirliyor. Lintec daha çok yüksek talep için doğrudan faydalanıcı konumundayken, Toyobo kapasite artışı sonrası pazar payına meydan okuyan bir oyuncu olarak öne çıkıyor. Toray ise baz film dış satışlarındaki büyümeden faydalanıyor.
7850 Yen hedef fiyatının ardında, Lintec'in de kapasite baskısı var
Spesifik hisseler açısından Nomura'nın en net tutumu Lintec için; "Al" notu ve 7850 yen hedef fiyatı. Raporda kullanılan 1 Temmuz hisse fiyatı 7110 yen olup, 2026 yılı beklenen F/K oranı 17,8 kat.
Aynı değerleme tablosunda Toyobo için "Nötr" notu ve 1800 yen hedef fiyat; Toray için "Nötr" notu ve 1170 yen hedef fiyat; aşağı akıştaki MLCC liderlerinden Murata Manufacturing için ise "Al" notu ve 6000 yen hedef fiyat yer alıyor. Bu hedef fiyatlar ve değerleme ölçütleri Nomura raporuna ait olup, açık piyasa konsensüsünü yansıtmamaktadır.
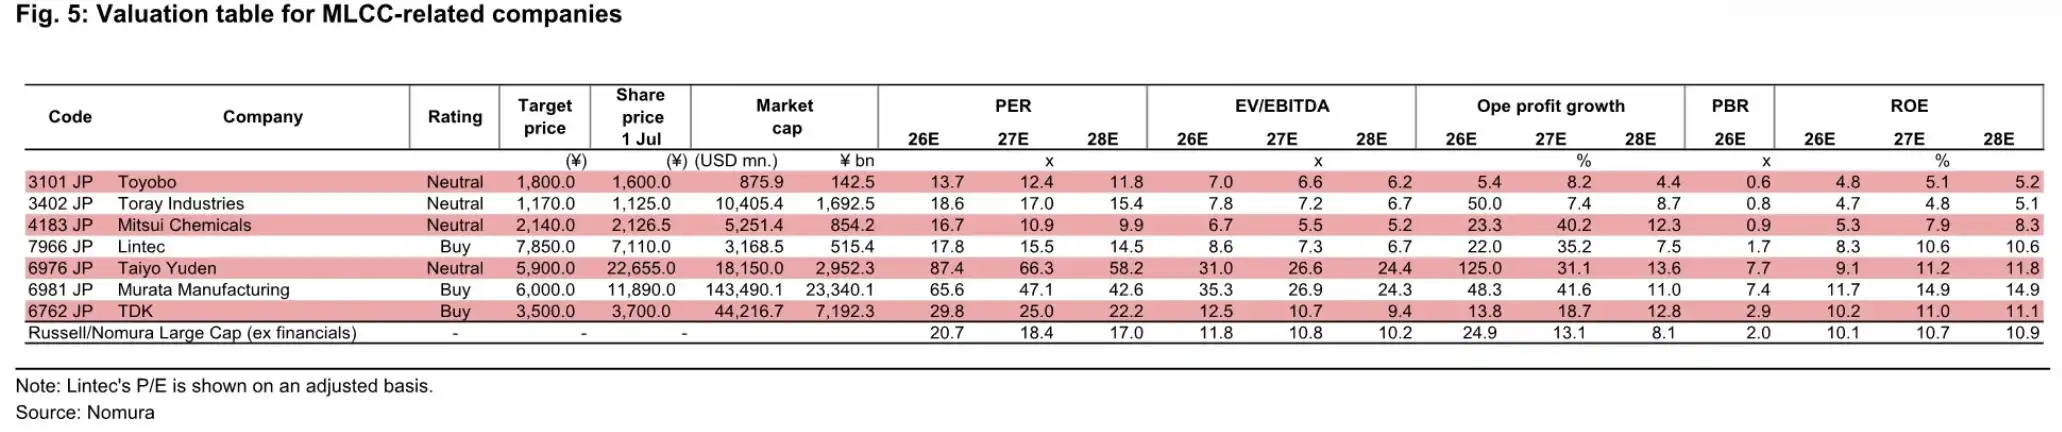
MLCC ile ilgili şirketlerin değerleme karşılaştırma tablosu; Lintec, Toyobo, Toray, Murata Manufacturing gibi şirketlerin notları, hedef fiyatları, mevcut hisse fiyatları ve 2026-2028 yılı değerlemelerini içerir.
Lintec'in zayıf noktası da kapasite. Nomura, şirketin zamanında yeni bir kapasite artışı yapmaması halinde 2027 yılına kadar tam kapasiteye yaklaşabileceğini belirtiyor. AI sunucularıyla ilgili talep artmaya devam ederken, arzın siparişlere yetişememesi, pazar payının bir kısmının Toyobo gibi rakiplere kaymasına neden olabilir.
Toyobo'nun fırsatı tam da burada yatıyor. Kapasite artışı sonrası, sektör talebi yıllık yaklaşık %10 oranında büyümeye devam ederse, yeni kapasite pazar payı artışına dönüşebilir; ancak talep beklentilerin altında kalırsa, yeni arz fiyat ve kapasite kullanım oranı üzerinde baskı oluşturabilir.
Toray'ın baz film üretim kapasitesini artırması, daha çok üst akıştaki darboğazın hafiflemesi gibi görünüyor. MLCC ayırma filmlerinde baz filmin yüzey düzgünlüğüne yönelik yüksek talepler nedeniyle, baz film arz kapasitesindeki artış, kaplama üreticilerinin sevkiyatlarını genişletmelerine destek olabilir. Ancak Toray'ın ilgili iş biriminin grup gelir ve kârına katkısı sınırlı olduğundan, bu durumun tek başına genel değerlemeyi değiştirmesi daha zordur.
Hacim Artıyor, Ancak Fiyatlar Her Zaman Yükselmeyebilir
Bu, basit bir "talep artar, fiyat artar, hisse senedi fiyatı artar" hikâyesi değil. Ana sınırlamalar fiyat ve üretim kapasitesi artış hızında yatıyor.
Nomura, 2026 yılında MLCC ayırma filmi satış fiyatlarında düşüş riski olduğunu değerlendiriyor. Toyobo'nun yeni kapasitesinin devreye girmesi ve Toray'ın baz film kapasitesinin artmasıyla sektör arzı yükselecek ve fiyatların talebe paralel olarak artması garanti değil. Rapor ayrıca, genel kapasite artışının hâlâ ılımlı olduğunu, kapasite kullanım oranlarında büyük bir düşüş beklenmediğini, fiyatlarda ciddi bir düşüş olasılığının düşük olduğunu ve malzeme üreticilerinin esas olarak sevkiyat artışından faydalanacağını belirtiyor.
Bu değerlendirme iki ön koşula dayanıyor: AI sunucularında kullanılan çok katmanlı MLCC'lere olan talebin gerçekleşmeye devam etmesi ve yeni eklenen kapasitenin yüksek kaliteli talep artışını belirgin şekilde aşmaması. Nihai kullanıcıların sermaye harcamaları yavaşlarsa veya MLCC üreticileri stok düzeltmesine girerse, ayırma filmi talebindeki büyüme Nomura modelindeki yaklaşık %10'un altında kalabilir.
Daha gerçekçi bir ayrışma, şirketlerin uygulama kabiliyetinde yatıyor. Lintec kapasite artışında gecikirse, yüksek kaliteli siparişlerin bir kısmını kaçırabilir; Toyobo, kapasite artışından sonra yeterli talep alamazsa, fiyat ve kapasite kullanım baskısıyla karşılaşabilir; Toray, baz filmde yüksek pazar payına sahip olsa da, ilgili iş biriminin grup içindeki ağırlığı sınırlıdır.
AI sunucuları, MLCC ayırma filmi gibi küçük bir malzeme segmentini gerçekten piyasanın önüne çıkardı, ancak performansın gerçekleşmesi, yüksek kaliteli MLCC siparişlerinin sürdürülebilir bir şekilde artıp artmadığına ve Japon üreticilerin kapasite artışlarının tam zamanında olup olmadığına, yani erken bir arz baskısına dönüşmemesine bağlı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
