SPCX 400 dolara mı çıkacak? Opsiyonlar SpaceX'i dünyanın en büyük piyasa değerine sahip şirketi yapabilir mi?

TL;DR
· ZeroHedge, SPCX opsiyonlarının açılmasının ardından bir gama sıkışmasını tetikleyebileceğini ve aşırı durumda hisse fiyatını 400 dolara taşıyabileceğini düşünüyor.
· Şu an için sadece volatilite kanalının açıldığı teyit edilebilir; 400 dolar piyasa konsensüsü olarak kabul edilmemelidir.
· İlgili varlıklar: SPCX, NVDA, MSFT, AAPL, SQQQ, SOXS.
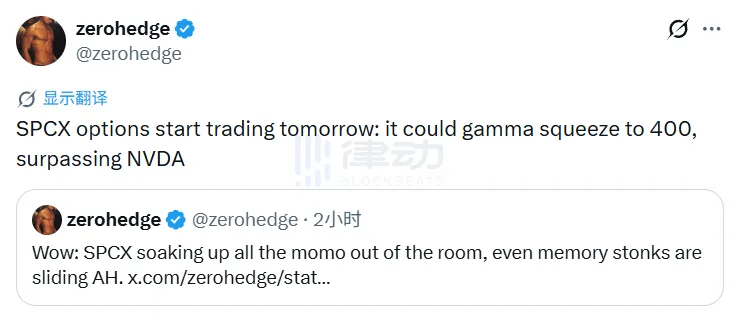
ZeroHedge, sosyal medyada yaptığı bir paylaşımda, SPCX opsiyonlarının açılmasının ardından bir gama sıkışmasını tetikleyebileceğini ve SpaceX hisse fiyatını 400 dolara taşıyabileceğini belirtti. ABD borsasında oldukça etkili ve agresif bir tarza sahip olan bu finansal medya ve işlem hesabı, uzun süredir makro likidite, pozisyon yapıları ve uç işlem senaryolarını bir arada ele alma konusunda uzmanlaşmış durumda. Bu sefer de SPCX'in opsiyon lansmanı, gama sıkışması ve 400 dolar hisse fiyatını doğrudan birbirine bağladı.
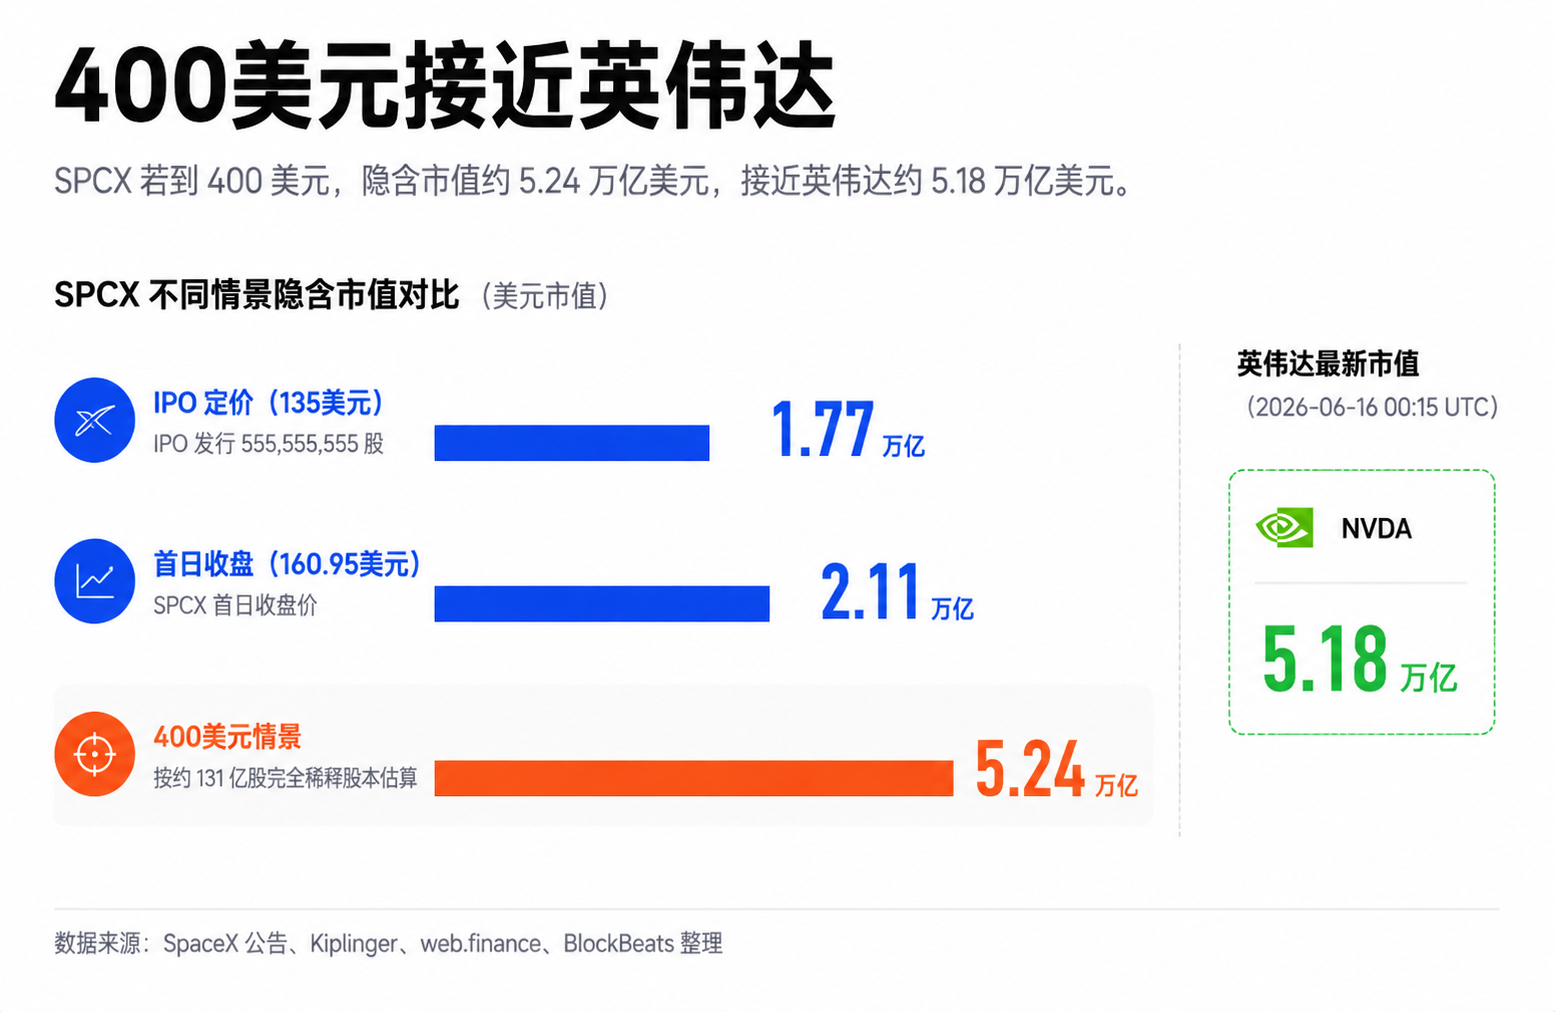
SPCX, ilk işlem gününde %25'in üzerinde değer kazanarak 2 trilyon doların üzerinde bir değerlemeye ulaştı. Gece ve piyasa sonrası işlemlerde fiyat bir ara 230 dolara yaklaştı ancak bu resmi kapanış fiyatı değil ve uzun vadeli fonların bu fiyattan alım yapmaya istekli olduğu anlamına da gelmiyor. Sıradan okuyucular için asıl önemli olan, IPO'da kaç hisse ihraç edildiği değil; ilk işlem döneminde işlem görebilecek arzın sınırlı olması, perakende yatırımcı alımlarının yoğunlaşması ve opsiyonların yakında açılacak olmasıdır.
400 dolar iddiasının gerçekten tartışılmaya değer olduğu nokta da burasıdır: Bu rakamın kendisi oldukça abartılı olsa da, arkasında dikkat edilmesi gereken bir piyasa yapısına işaret ediyor. ZeroHedge, SPCX'in düşük serbest dolaşımdaki hisse oranı, perakende alımları ve opsiyon lansmanının birleşmesiyle etkili bir gama sıkışmasını tetikleyebileceğini düşünüyor. Yaklaşık 13,1 milyar hisselik tam seyreltilmiş sermaye bazında hesaplandığında, 400 dolar yaklaşık 5,2 trilyon dolarlık bir piyasa değerine denk geliyor ve bu da SpaceX'i Nvidia'ya oldukça yaklaştıracak, hatta kısa süreliğine geçmesine neden olabilecek.
SPCX Neden Küçük Hisseler Gibi Dalgalanabiliyor?
SPCX'in sıra dışı olmasının nedeni şirketin küçük olması değil, ilk dönemde işlem görebilecek hisse sayısının az olmasıdır.
Düşük serbest dolaşım, piyasada serbestçe alınıp satılabilen hisselerin oranının sınırlı olduğu anlamına gelir. Şirketin toplam piyasa değeri çok büyük olsa bile, ilk işlem döneminde hisselerin sadece küçük bir kısmı ikincil piyasaya girerse, kısa vadeli fiyat alımlara karşı daha hassas olacaktır. Havuz büyük ama gerçekten çıkarılıp işlem görebilecek su miktarı azdır.
SPCX'in Apple, Microsoft ve Nvidia'dan farkı da budur. Olgun büyük ölçekli hisselerde devasa serbest dolaşım, kurumsal pozisyonlar, endeks fonları, piyasa yapıcılar ve arbitraj fonları bulunur. Bu tür hisselerin bir günde yüz milyarlarca dolarlık piyasa değeri hareket ettirmesi için çok büyük miktarda sermaye ve daha geniş bir konsensüs gerekir.
SPCX, piyasaya yeni çıkmış durumda. SpaceX'in resmi duyurusu, halka arz edilecek hisse sayısını ve ek satış tahsisini doğruladı, ancak şirketin toplam değerlemesine kıyasla başlangıçtaki halka açık dolaşımdaki hisse oranı hâlâ düşük. Düşük dolaşımdaki hisse miktarı ve Musk anlatısı bir araya geldiğinde, hisse fiyatı kısa vadede olgun bir süper büyük ölçekli hisse senedinden ziyade, fonların yoğun bir şekilde hedef aldığı yeni bir hisse senedi gibi davranacaktır.
Bu aynı zamanda piyasa sonrası fiyatın neden piyasa tarafından yakından takip edildiğini de açıklıyor. Piyasa sonrası işlemlerde likidite daha düşüktür, alım-satım emirleri daha incedir ve fonlar aynı hisse senedini kovaladığında fiyat esnekliği artar. Piyasa sonrası tekliflerin bir ara 230 dolara yaklaşması, o sırada hisse senedi arzının sıkı olduğunu gösterebilir, ancak uzun vadeli fonların bu değerlemeyi kabul ettiği anlamına gelmez.
ZeroHedge'in 400 dolar senaryosunun ilk temeli burada yatıyor: Bir trilyon dolar seviyesindeki bir şirket, kısa vadeli işlem durumu düşük dolaşımlı küçük bir hisse senedine benziyorsa, normal büyük ölçekli hisse senetlerinde nadiren görülen fiyat sıçramaları yaşayabilir.
Opsiyonlar Volatiliteye Kaldıraç Ekliyor
Opsiyonların önemi, bireysel yatırımcıların yönlü bahislerini piyasa yapıcıların pasif hedge ihtiyaçlarına dönüştürmesidir.
Reuters'in haberine göre, SPCX opsiyonları en erken Salı günü işlem görmeye başlayacak ve Cboe'nin Salı günü açılması bekleniyor. Haber, piyasa katılımcılarının erken işlemlerin ağır ve oynak olabileceğini ve primlerin de pahalı olacağını öngördüğünü aktarıyor.
Sıradan yatırımcılar için bu, SPCX'te artık sadece hisse senedi satın almanın bir seçenek olmadığı anlamına geliyor. Opsiyonlar piyasaya sürüldükten sonra, piyasada çok sayıda daha ucuz, daha yüksek kaldıraçlı ve daha riskli alım opsiyonu ortaya çıkacak.
Duyguları en kolay alevlendiren şey, paranın dışındaki (out-of-the-money) alım opsiyonlarıdır, yani kullanım fiyatı mevcut fiyatın üzerinde olan alım sözleşmeleri. Nispeten ucuzdurlar ve daha çok piyango biletine benzerler. Hisse fiyatı yeterince hızlı yükselirse, getiriler çok yüksek olabilir. Yükselmezse, opsiyon hızla sıfırlanabilir. Bireysel yatırımcılar popüler hisse senetlerinde genellikle bu tür sözleşmeleri tercih eder çünkü daha küçük bir anapara ile daha büyük bir yükselişe bahis yapmalarını sağlar.
Gama sıkışmasının (gamma squeeze) temel mekanizması tam burada devreye girer.
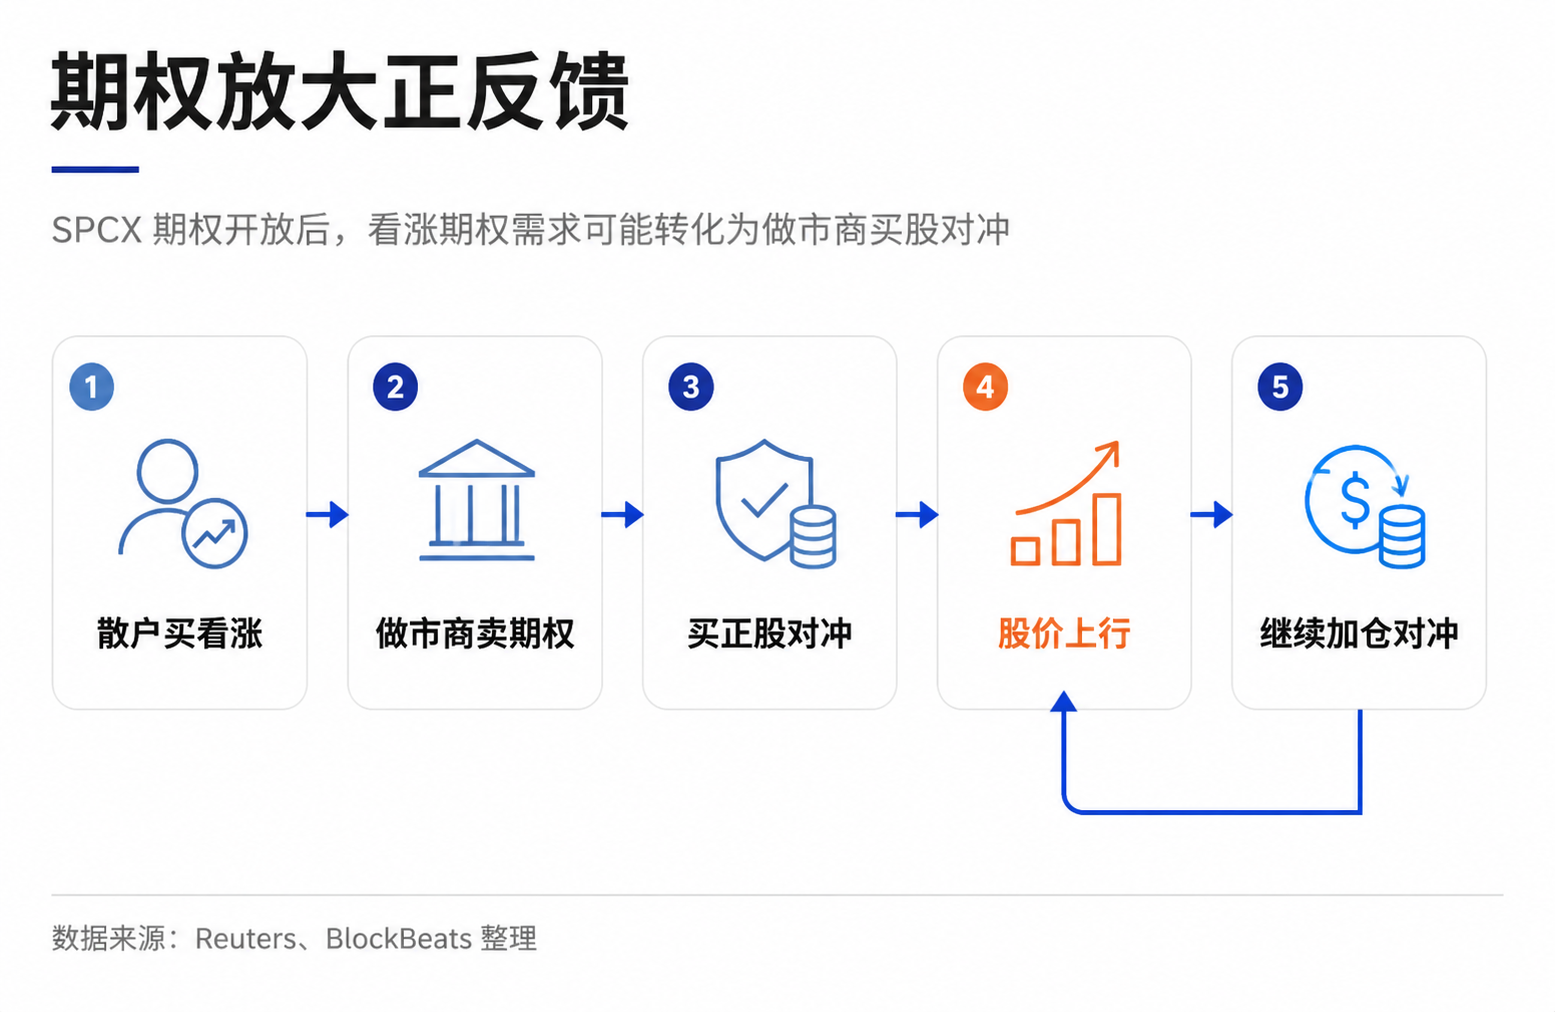
Çok sayıda yatırımcı alım opsiyonu satın aldığında, opsiyonu satan taraf genellikle piyasa yapıcıdır. Riski kontrol etmek için piyasa yapıcılar genellikle bir miktar hisse senedi satın alarak hedge yapmak zorunda kalır. Hisse fiyatı ne kadar yükselirse, opsiyon o kadar kâr bölgesine yaklaşır ve piyasa yapıcının satın alması gereken hisse senedi miktarı da o kadar artabilir. Böylece bir pozitif geri bildirim döngüsü oluşur: Bireysel yatırımcılar alım opsiyonu alır, piyasa yapıcı hisse senedi alır, hisse fiyatı yükselir ve piyasa yapıcı hedge'i artırmaya devam eder, yükseliş daha fazla alım çeker.
SPCX özelinde, bu mekanizmanın büyük bir potansiyeli var. Aynı anda düşük dolaşımdaki hisse miktarı, popüler anlatı, bireysel yatırımcı ilgisi, opsiyon açılış penceresi ve piyasaya çıkışın ilk aşamalarında görülen şiddetli fiyat dalgalanmalarını bir araya getiriyor. ZeroHedge, paranın dışındaki alım opsiyonlarına olan talep yeterince yoğunlaşırsa, piyasa yapıcıların hedge alımlarının kısa sürede hisse fiyatını 400 dolara itebileceğine inanıyor.
Sınırlar da net bir şekilde çizilmelidir. 400 dolar, ZeroHedge'in verdiği aşırı yükseliş senaryosudur ve mevcut kanıtlardan bağımsız olarak çıkarılabilecek bir temel değerlendirme değildir. Opsiyonların yakında açılacak olması, yalnızca yeni bir kaldıraç kanalının ortaya çıktığını gösterir. Bir gama sıkışmasının oluştuğunu kanıtlamak için, opsiyonların ilk günü ve sonraki günlerdeki gerçek işlem hacmi, paranın dışındaki alım opsiyonlarının açık pozisyonu, kullanım fiyatı dağılımı, zımni volatilite ve piyasa yapıcıların net gama riskine bakmak gerekir.
Şu anda söylenebilecek olan, makinenin çalışmaya başlama koşullarının oluştuğudur. Söylenemeyecek olan ise, makinenin kesinlikle çalışmaya başladığıdır.
Vanda Verileri Kalabalık İşlemi Destekliyor, Ancak Tam Bir Çılgınlık Anlamına Gelmiyor
Yalnızca SPCX'in performansına bakılırsa, bireysel yatırımcıların tamamen riskli varlıklara yöneldiğini düşünmek kolaydır. Ancak Vanda'nın fon akışı perspektifi, daha dar bir yorum sunuyor.
ZeroHedge'in Vanda Track verilerine dayandırdığı habere göre, SPCX art arda ikinci işlem gününde bireysel yatırımcı net alımında zirvede yer aldı. Tek günlük net alım yaklaşık 93,8 milyon dolar olup, bu miktar o gün ABD hisse senetlerindeki bireysel yatırımcı net alım toplamının yaklaşık %73'ünü oluşturdu. Bu veri seti, bu kez bağımsız kamuya açık kanallarda çapraz doğrulama yapılamadığından, çok taraflı olarak teyit edilmiş bir piyasa gerçeğinden ziyade, bireysel yatırımcı yoğunlaşmasını gözlemlemek için bir referans olarak değerlendirilmelidir.
Yine de bu perspektif, ZeroHedge'in değerlendirmesinin bir kısmını destekliyor: SPCX'te gerçekten de nadir görülen bir sermaye yoğunlaşması yaşandı. Düşük serbest dolaşımdaki hisse senetleri için, yoğun alım tek başına fiyatı önemli ölçüde etkilemeye yeterlidir. Opsiyon ticareti bu yönlü bahsi daha da büyütürse, oynaklık artmaya devam edebilir.
Ancak bu veri seti aynı zamanda bir kısıtlama da getiriyor. Aynı dönemde yarı iletken hisselerinde bir miktar ılımlı geri dönüş olsa da, piyasa genelinde risk iştahının ayrım gözetmeksizin yayıldığına dair bir işaret yok. SQQQ, SOXS gibi açığa satış veya ters kaldıraçlı ETF'ler hala alım görüyor; bu da bireysel yatırımcıların riskli varlıklara tamamen hücum etmediğini, aksine dikkatlerini SPCX gibi tek bir anlatıya odakladığını gösteriyor.
Bu ayrım çok önemlidir.
Eğer risk iştahında genel bir genişleme olsaydı, SPCX'teki yükseliş piyasa duyarlılığının bir parçası olarak yorumlanabilirdi. Ancak tek bir varlıkta yoğunlaşma söz konusuysa, yükseliş ne kadar hızlı olursa, pozisyon yapısı o kadar kırılgan hale gelir. Sermaye ne kadar yoğunlaşırsa, kısa vadeli yukarı yönlü ivme o kadar güçlü olur; ancak beklentiler boşa çıktığında, opsiyon primleri düştüğünde veya seans sonrası likidite azaldığında, ters yönlü dalgalanma da o kadar şiddetli olur.
SPCX'in Nvidia'nın piyasa değeriyle karşılaştırılmasında en sık yanlış yorumlanan nokta da budur. Nvidia'nın değerlemesi, AI çip gelirleri, veri merkezi talebi, kar marjları ve uzun vadeli büyüme beklentilerinin sürekli olarak doğrulanmasına dayanır. SPCX'teki mevcut kısa vadeli ticaret ise daha çok, halka arzın ilk dönemlerindeki likidite yapısı, Musk anlatısı ve opsiyon kaldıracı beklentilerinden kaynaklanmaktadır. Her ikisi de yüksek değerlemeler elde edebilir, ancak bunu destekleyen mekanizmalar farklıdır.
400 Dolar İçin Opsiyon Zinciri Doğrulaması Bekleniyor
SPCX için bundan sonraki en önemli değişken, sosyal medyada daha fazla kişinin 400 dolar çağrısı yapması değil, opsiyon piyasasının gerçekte nasıl şekillendiğidir.
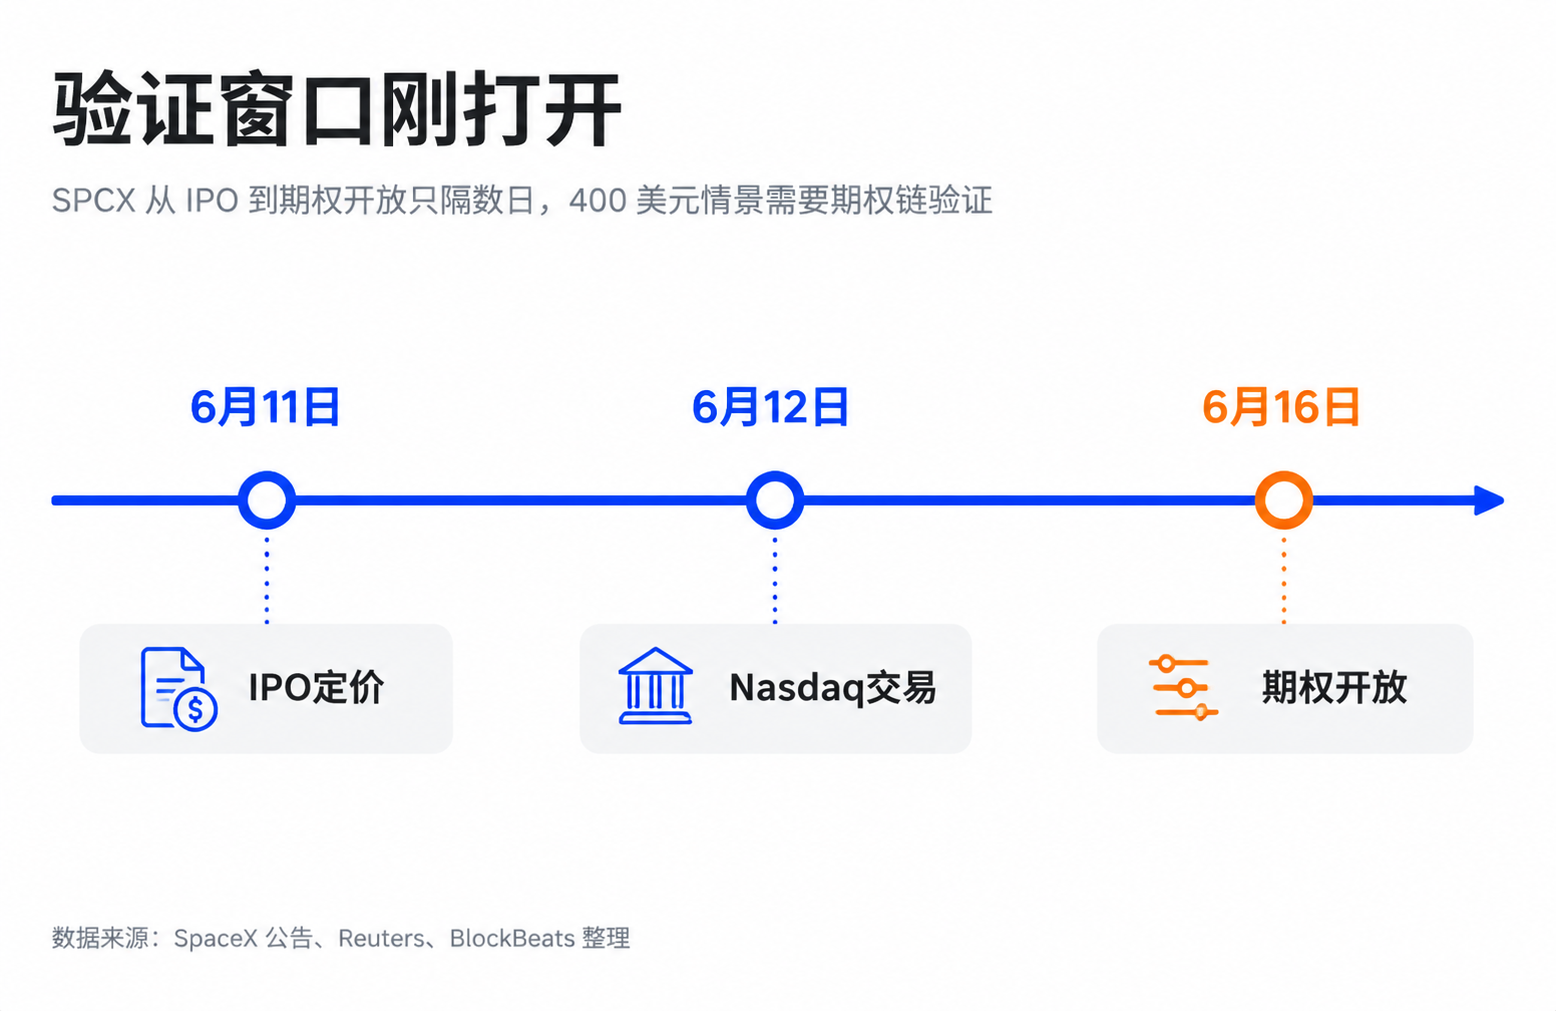
ZeroHedge'in aşırı senaryosunun geçerliliğini koruması için, öncelikle out-of-the-money (OTM) alım opsiyonlarında yeterince yoğun işlem hacmi ve açık pozisyon birikimi görülmesi gerekiyor. Sadece opsiyonların listelenmesi ve işlem hacminin canlı olması yeterli değil. Kilit nokta, alım talebinin mevcut hisse fiyatının üzerindeki alım kontratlarında yoğunlaşıp yoğunlaşmadığı ve bu kontratların piyasa yapıcıları sürekli olarak hisse senedi alarak hedge yapmaya zorlayıp zorlamadığıdır.
Zımni volatilite de birlikte izlenmelidir. Opsiyonlar yeni listelendiğinde primler oldukça pahalı olabilir. Alıcı taraf için, hisse senedi yükselmeye devam etse bile, zımni volatilite hızla düşerse opsiyon kazançları eriyebilir. Piyasa yapısı açısından bakıldığında, yüksek primler daha sonraki alımları caydırabilir ve erken alıcıların kâr satışı yapmasına neden olabilir.
Hisse senedi işlem hacminin karşılanması da aynı derecede önemlidir. Düşük serbest dolaşımdaki hisse miktarı yükselişi büyütebileceği gibi düşüşü de büyütebilir. Seans sonrası yüksek fiyatlar likidite sıkışıklığını kanıtlıyor ancak uzun vadeli sermayenin sürekli olarak alıma devam edeceğini kanıtlamıyor. Opsiyon alım talebi beklenenden zayıfsa veya listelemenin ilk aşamalarında kâr satışları yoğunlaşırsa, SPCX ters bir geri bildirim döngüsüne girebilir.
Son olarak temel değer çıpası gelir. SpaceX'in uzun vadeli hikayesi zayıf değil; Starlink, fırlatma işi, uzay altyapısı ve potansiyel iletişim sinerjileri, piyasanın yüksek değerleme vermeye istekli olmasının nedenleridir. Ancak 3 trilyon dolar seviyesinden 5 trilyon dolar ve üzerine çıkmak, kısa vadede daha çok işlem yapısının dışa doğru itilmesi gibi görünüyor, finansal verilerle doğrulanmış bir yeniden değerlemenin tamamlanması değil.
Önümüzdeki günlerde yatırımcıların gerçekten takip etmesi gereken şeyler: opsiyon zincirindeki kullanım fiyatı dağılımı, out-of-the-money alım opsiyonlarındaki açık pozisyon miktarı, zımni volatilitedeki değişimler ve hisse senedinin yüksek seviyelerde gerçek işlem hacmiyle karşılanıp karşılanmadığı. Ancak tüm bu veriler aynı yönü işaret ettiğinde, ZeroHedge'in 400 dolar senaryosu aşırı bir çıkarım olmaktan çıkıp piyasanın fiyatlaması gereken bir risk haline gelir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia