



ABD hisse senetleri yükseldikçe daha mı tehlikeli hale geliyor? Goldman Sachs: Aşağı yönlü koruma mekanizması neredeyse işlevsiz hale geldi.
Orijinal Başlık: "Skew Çalışmıyor! Goldman Sachs Volatilite Ekibi: ABD Hisse Senetlerinde %10’luk Yükseliş ve %10’luk Düşüş Aynı Fiyatlandırılıyor"
Orijinal Yazar: Zhao Ying, Wall Street Journal
Piyasanın aşağı yönlü risk korkusu neredeyse yok oldu ve opsiyon piyasasının temel fiyatlama mekanizmalarından biri işlevini yitiriyor.
Goldman Sachs türev stratejisti Brian Garrett, en son hafta sonu raporunda S&P 500 opsiyonlarının volatilite eğriliğinin (Skew) 18 ayın en düşük seviyesine gerilediğini ve piyasanın %10’luk bir düşüş ile %10’luk bir yükselişe neredeyse aynı olasılığı verdiğini belirtti; her ikisi de yaklaşık %8 olarak fiyatlandırılıyor. Bu durum, Goldman Sachs volatilite ekibi tarafından doğrudan "Skew çalışmıyor" olarak tanımlandı.
Aynı zamanda, Goldman Sachs korku endeksi tek haneli rakamlara gerileyerek iki yılın en düşük seviyesini gördü ve piyasanın kuyruk riskine karşı korunma talebinin son derece düşük bir seviyeye indiğini gösteriyor.
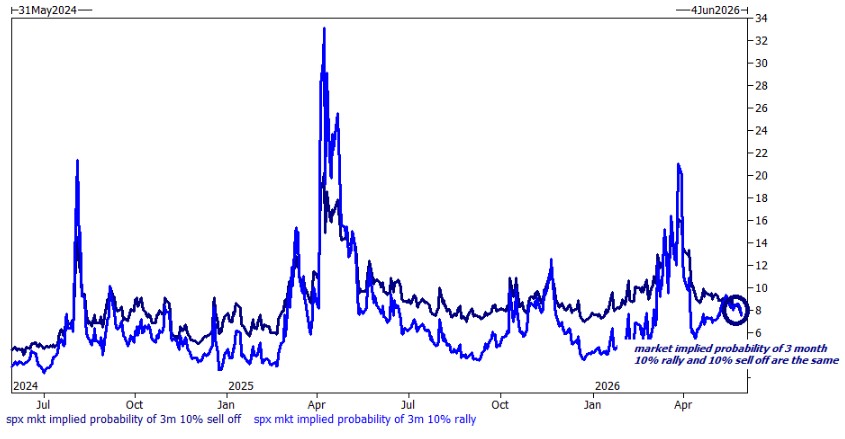
Bu sinyal, ABD hisse senetlerinin sürekli yükselişi ortamında ortaya çıktı. Bu yıl S&P 500 endeksi ortalama olarak her beş işlem gününde bir yeni bir rekor kırdı ve Micron hisseleri Pazar günü seans sonrası ilk kez 1000 doları aştı.
Garrett, ekip içi tartışmaların Mart ayındaki "dur artık"tan Mayıs ayındaki "bu hâlâ yükseliyor mu?"ya dönüştüğünü itiraf etti. Ancak kendi duruşu temkinli bir iyimserlikten giderek kötümserliğe kayıyor ve birden fazla düşüş gerekçesini açıkça sıralıyor.
Üç Büyük Düşüş Sinyali Ortaya Çıkıyor, Piyasa Duyarlılığı ve Temel Göstergelerde Çatlaklar
Garrett, mevcut piyasadaki üç ana endişeyi sıraladı.
Birincisi, piyasa liderliğinin aşırı daralması. S&P 500’ün ilk on ağırlıklı hissesi şu anda endeks ağırlığının %40’ını oluşturuyor ve son dört rekor kırma, piyasa genişliğinin negatif olduğu durumlarda gerçekleşti; bu daha önce hiç görülmemiş bir durum.
İkincisi, temaların aşırı yoğunlaşması. Bu yıl, S&P 500’den AI ile ilgili hisseler çıkarıldığında endeks, genel endekse kıyasla 700 baz puan geride kaldı.
Üçüncüsü, fiyat hareketlerinin tarihsel olarak yüksek benzerlik göstermesi. Garrett, 2026’nın fiyat modelinin 1998 ile 1999’un sonlarındaki fiyat yapısıyla yüksek oranda uyumlu olduğunu belirtti.
Düşüş yönlü sesler medya manşetlerinde ve sosyal medyada yaygın olsa da Garrett, bu endişelerin opsiyon piyasasının fiyatlamasına yansımadığını vurguladı; en azından aşağı yönlü risk korkusu neredeyse tamamen kaybolmuş durumda.
Skew Bozuldu: Aşağı Yönlü Korunma Maliyeti Tarihi Dibe Vurdu
Goldman Sachs volatilite ekibi, opsiyon piyasası verilerinden üç önemli gözlem paylaştı.
Birincisi, S&P 500 volatilite eğriliği (skew) 18 ayın en düşük seviyesine geriledi. Bu düşüş iki faktörün birleşimiyle oluştu: put kanadı (put wing) alışılmadık derecede ucuzken, call kanadı (call wing) nispeten pahalı hale geldi.
İkincisi, Goldman Sachs Panik Endeksi (GS Panic Index) geçtiğimiz Cuma günü tek haneli rakamlarla kapanarak iki yılın en düşük seviyesini gördü. Bu endeks, VVIX, VIX, Skew ve ATM volatilitesinin iki yıllık yüzdelik sıralamalarını birleştiriyor.
Üçüncü ve en kritik gözlem ise şu: Piyasa, %10 düşüş ile %10 yükseliş olasılığını neredeyse aynı fiyatlıyor; her ikisi de yaklaşık %8 seviyesinde. Bu, opsiyon piyasasının artık aşağı yönlü risk için ek bir prim vermediği ve Skew’in koruma işlevinin fiilen devre dışı kaldığı anlamına geliyor.
Garrett, bu durumun doğrudan sonucunun, korelasyon riskine karşı korunmak isteyen yatırımcılar için mevcut korunma maliyetlerinin son derece düşük olduğunu belirtti.
Düşük Maliyetli Korunma ve Sağ Kuyruk Pozisyonlaması
Bu değerlendirmelere dayanarak Garrett, bir dizi spesifik işlem önerisi sundu.
Piyasada sektör rotasyonu bekleyen ve trendin yoğunlaşmadan dağılmaya doğru gideceğini düşünen yatırımcılar için Goldman Sachs, RSP (Invesco S&P 500 Eşit Ağırlıklı ETF) üzerinde SPX’e kıyasla getiri üstünlüğü opsiyonu almayı öneriyor. 1 aylık %100 getiri üstünlüğü opsiyonunun maliyeti yaklaşık 145 baz puan. Aynı zamanda, korunma aracı olarak VIX call opsiyonu alınması tavsiye ediliyor ve Ağustos ve sonrası vadelerin oldukça yatay bir yapıya sahip olduğu, VVIX’in 86 seviyesinde kapandığı belirtiliyor.
Basit bir aşağı yönlü korunma arayan yatırımcılar için Garrett, doğrudan S&P 500 put opsiyonu almayı öneriyor – mevcut put eğriliğinin (put skew) son derece düşük olması nedeniyle ödeme yapısının oldukça cazip olduğunu vurguluyor.
Ayrıca Goldman Sachs, Bitcoin ETF volatilitesinde uzun pozisyon alınmasını ve Delta-nötr hedge yapılmasını tavsiye ediyor. Garrett, Bitcoin’in tarihsel olarak "kaldıraçlı bir Nasdaq" gibi davrandığını ancak mevcut fiyatlamanın iki yılın en düşük seviyesinde olduğunu ve SMH’ye kıyasla yaklaşık 10 volatilite puanı daha düşük olduğunu belirtti.
Sermaye Akışları: Hedge Fonlar Art Arda İki Hafta Net Alım Yaptı, Tek Hisse ETF’lerinin Büyüklüğü İkiye Katlandı
Goldman Sachs’ın en son Prime Brokerage verilerine göre, hedge fonlar art arda iki haftadır net alım yapıyor ve alım hızı yılın en yüksek seviyesinde. Bu durum, ağırlıklı olarak uzun pozisyon artışları ve makro kısa pozisyon kapatmaları şeklinde gerçekleşiyor.
Sektör bazında belirgin bir rotasyon gözlemleniyor: Finans hisseleri (yılbaşından bu yana %6 düşüş) net alım görürken, sanayi hisseleri (yılbaşından bu yana %11,5 artış) net satışa maruz kaldı.
Vadeli işlemler tarafında, son kullanıcı pozisyonları 2024 yılı zirve seviyelerine yaklaştı. Goldman Sachs ekibi özellikle kaldıraçlı ETF'lerin mekanik olarak bilançolarını genişlettiğine dikkat çekiyor; CTA stratejileri şu anda nötre yakın bir konumda, ancak sistematik stratejiler sol kuyrukta belirgin bir asimetri sergiliyor — 1 aylık yatay senaryoda yaklaşık 12 milyar dolar alım, 1 aylık düşüş senaryosunda ise yaklaşık 100 milyar dolar satış öngörülüyor.
Dikkat çekici bir gelişme olarak, küresel kaldıraçlı ve ters tek hisse ETF'lerinin yönetim altındaki varlıkları 60 milyar doları aşarak iki ay içinde ikiye katlandı; bu alt pazarın büyüklüğü artık göz ardı edilemez.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

