



Strateji Q1 Finansal Raporu: Karşılıksız Zarar $14.4 Milyar, Coin Satışı ve Faiz Ödemesi Yapma Olasılığı Dahil Edilmedi
Orijinal Başlık: "Strateji Q1 Mali Raporu: Defter Değeri Zararı 14.4 Milyar Dolar, Coin Satışıyla Borç Ödeme Olasılığı Göz Ardı Edilmiyor"
Orijinal Yazar: Wenser, Odaily Planet Daily
Bu sabah, Strateji'nin 2026 Q1 Mali Raporu konferansı resmen sona erdi ve Q1 Mali Raporu resmen yayınlandı. Böylelikle, 81.83 milyon BTC'ye sahip olan bu "endüstri kalbi"nin gerçek işleyişi bir kez daha piyasa önünde açığa çıktı, 125.4 milyar dolarlık net zararın arkasında, BTC'nin fiyatının bir ara 62,000 dolara kadar düştüğü, 63,400 adet BTC'nin devam eden alımı, STRC büyüklüğünün 85 milyar dolara yükseldiği gerçeği yatmaktadır.
Elbette, Mali Rapor ve Michael Saylor'ın açıklamalarının en dikkat çekici kısmı, "Strateji'nin bazı BTC'lerini satarak hisse senedi ödeme olasılığı" ile ilgili açıklamalardır. Bu haberin etkisi altında, Q1 performansı piyasa beklentilerini karşılamasına rağmen, sermaye piyasaları aksine olumlu bir tepki vererek Strateji'nin hisse fiyatını %3 oranında hafifçe yükseltti.
Odaily Planet Daily, Q1 Mali Raporu içindeki odak noktalarını ve gelecekteki potansiyel noktaları aşağıda özetledi.
Q1 Net Defter Değeri Zararı 12.5 Milyar Dolar, Coin Satışıyla Hisse Ödeme Olasılığı Göz Ardı Edilmiyor
Odak Noktası 1: BTC Satışı Artık İmkansız Değil, Bir Seçenek Haline Geldi
Q1 Mali Raporuna ve konferans içeriğine yakından bakıldığında, Strateji, iş stratejisinin geleceğe dönük ifadesi ve KPI açıklamalarında sürekli olarak şunu belirtiyor: "Eğer dönüşüme uğramamış opsiyon tahsil edilirse veya hisse senedine dönüşmeden geri alınırsa, şirket bu yükümlülükleri yerine getirmek için hisse senedi veya Bitcoin satmak zorunda kalabilir."
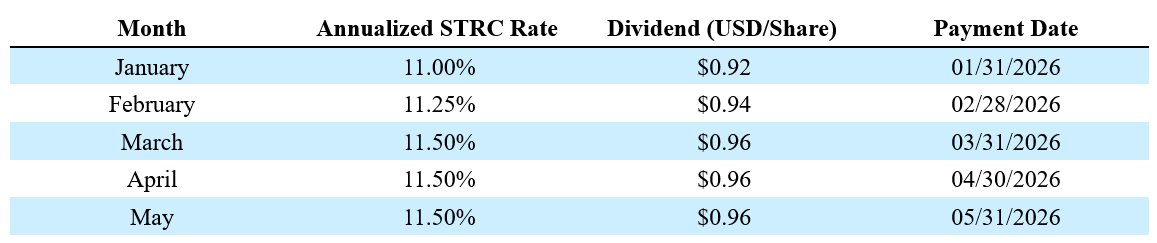
Q1 sonuna kadar, Strateji'nin uzun vadeli net borcu 81.7 milyar dolar, öncelikli hisse senedi geri alım değeri 100 milyar dolar, nakit sadece 22.1 milyar dolar. Aynı zamanda şirket, öncelikli hisse senedi temettüsü ödemek zorunda (şu anda STRC'nin yıllıklandırılmış faiz oranı %11.5), ve zaten hisse senedi ihraç ederek temettüleri finanse etmeye başladı. Eğer sonrasında BTC fiyatı baskı altında kalmaya devam ederse, bu da finansman penceresinin sınırlanmasına yol açar ve borcu ödemek için coin satışı teorik bir varsayımdan gerçek bir olasılığa dönüşebilir, o zaman pazarda yayılmacı bir etkiye neden olacaktır.
Strateji'nin Kurucusu Michael Saylor, "Bu adım sadece piyasaya, yani bu modelin (kurumsal finansman sistemde Bitcoin varlığının hissedarlara geri ödeme sağlayabileceğine dair) artık gerçek olduğuna dair bir mesaj göndermek içindir" dedi.
Vurgulanması gereken bir nokta, geleneksel şirketlerden farklı olarak, Strateji, kendi KPI sistemi olan「KPI Metrikleri」'ni yarattı. Bu metrikler şunları içerir: BPS (Başına Düşen Bitcoin), BTC Getirisi (%9.4), BTC Kazancı (63,410 adet), BTC$ Kazancı (49.7 milyar dolarlık BTC geliri)(Odaily 星球日报 Notu: Yukarıdaki verilerin kesin tarihi 3 Mayıs'tır).
Ancak feragatname bölümünde, ayrıca, bu metriklerin borcu göz önünde bulundurmadığını, öncelikli hisse senetlerinin öncelikli ödeme hakkını göz önünde bulundurmadığını, yatırım getirisini temsil etmediğini, adil değer getirisini temsil etmediğini ve 「BTC dolar gelirinin pozitif olabileceği ve şirketin aynı anda büyük miktarda adil değer kaybı kaydediyor olabileceği」ni belirtiyor. Aslında, Stratejinin Q1 iş performansı bu mekanizmayı doğruladı: KPI, 49.7 milyar dolarlık BTC dolar gelirini gösterirken, GAAP ölçüsüne göre 144.6 milyar dolarlık gerçekleşmemiş zarar kaydedildi.
Bu KPI setinin temel işlevi, sermaye piyasası anlatısını sürdürmek, gerçek finansal durumu yansıtmamaktır. Daha açık bir ifadeyle, 「Cenaze düğünü yapmak」 veya 「Olumsuzları gizlemeğe olumlu ifadeler bulma」, Stratejinin sermaye piyasasında alışılagelmiş bir taktiğidir.
3 Mayıs 2026 tarihine kadar, Strateji 818,334 adet Bitcoin'e sahiptir ve yıl başından bu yana %22 büyümüştür. Ancak Q1 mali raporu 125.4 milyar dolarlık net zarar kaydeder, neredeyse tamamı dijital varlıkta gerçekleşmemiş zarardan kaynaklanır (144.6 milyar dolar); 818,334 adet BTC'nin toplam maliyet tabanı 61.81 milyar dolardır, karşılık gelen ortalama alış fiyatı yaklaşık 75,537 dolar/adet'dir. Vurgulanması gereken bir nokta, son zamanlardaki piyasa toparlanmasından faydalanarak, Q2'de elde edilen kar miktarı 8.3 milyar dolardır.
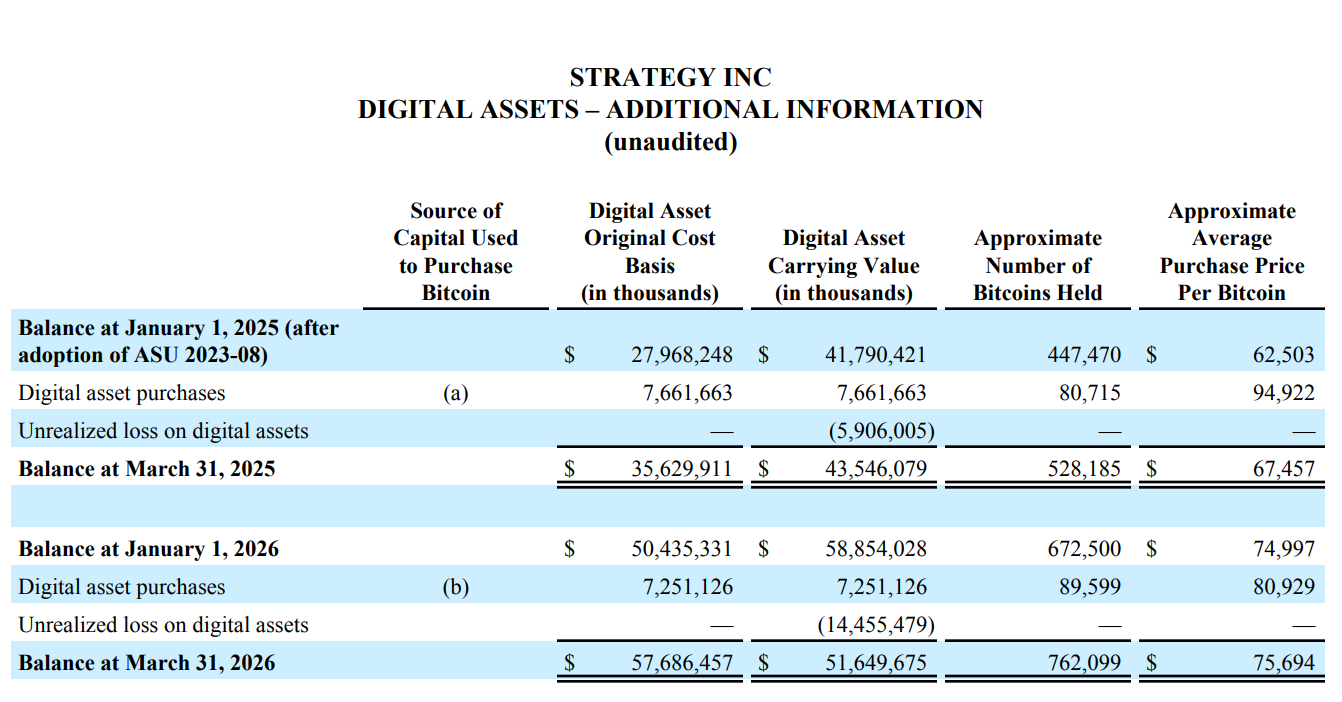
Önemli Nokta 2: Q1'de 72.5 Milyar Dolarlık BTC Al, Ancak BTC'nin Kitap Değeri 72 Milyar Dolar Azaldı
Sadece alım satım verilerine göre, Stratejinin Q1 faturası neredeyse 「ne kar ne zarar」 olarak nitelendirilebilir.
Maliyet raporu verilerine göre, Strateji Q1'de 89,599 adet BTC satın aldı, 72.5 milyar dolar harcadı, ortalama fiyatı yaklaşık 80,929 dolar. Ancak BTC'nin değer kaybı nedeniyle, dijital varlığın kitap değeri yılın başındaki 588.5 milyar dolar seviyesinden 516.5 milyar dolar seviyesine düştü, yaklaşık 72 milyar dolarlık bir azalma yaşandı.
Şöyle söylemeliyim ki, bir ayı piyasasında sürekli olarak kaldıracı artırarak (borçlanma + kar payı) BTC'yi dip noktasından alma stratejisi, bu sonuç oldukça iyi bir sonuç olarak değerlendirilebilir.
Önemli Nokta Üç: Yapay Zeka'nın Stratejiye Etkisi Obektif Olarak Varoluşsal, Yazılım Geliri Tamamen Marjinalleşiyor
Kuramsal olarak, Strateji hala kendisini bir "Yapay Zeka Güdümlü İş Analitiği Yazılım Şirketi" olarak tanımlıyor. Bu durum, yazılım abonelik hizmetleri geliri, lisans geliri, ürün destek geliri gibi gelir yapılarından açıkça görülebilir.
Ancak yapısal bir karşılaştırmadan bakıldığında, Stratejinin Q1 yazılım toplam geliri sadece 1.243 milyar ABD Doları, brüt karı sadece 83.35 milyon ABD Doları; 641 milyar ABD Doları'na ulaşan BTC varlık değerine karşı, 500 katına varan bir çeyreklik gelir farkı piyasaya açık bir şekilde şunu söylüyor: Yapay Zeka'nın büyük gelişim döneminde, Yapay Zeka ile hafifçe ilişkili olan yazılım işi kesinlikle marjinalleşmiştir.
Önemli Nokta Dört: STRC En Parlak İş, 9 Ayda 85 Milyar ABD Doları Piyasa Değeri Kazandı
Stratejinin "Finansman Silahı" olarak, STRC'nin piyasa performansı ayı piyasasında güçlü bir yükseliş olarak nitelendirilebilir.
Şu anda, STRC (değişken faizli Seri A Sonsuza Kadar Önceki Hisse Senedi) sadece 9 ayda 85 milyar ABD Doları büyüklüğüne ulaştı ve küresel olarak en büyük önceki hisse senedi haline geldi. Yıl başından bugüne kadar, Strateji STRC aracılığıyla 55.8 milyar ABD Doları topladı ve büyüme oranı %189'a ulaştı.
Ayrıca, Strateji, STRC'nin Sharpe Oranının 2.53 olduğunu belirtti, oynaklığın sadece %3, günlük ortalama işlem hacminin ise 375 milyon ABD Doları olduğunu söyledi. Bu, düşük oynaklık, yüksek getiri ve yüksek likiditeye sahip sabit getirili bir ürün olan STRC'nin yardımıyla, geleneksel finansal piyasalarda yeni bir BTC rezerv destek varlığı ortaya çıktı.
Önemli Nokta Beş: Q1 ve Q2 Finansman Yapısı Büyük Dönüşüm Geçirdi, STRC Finansmanın Ana Gücü Haline Geldi
Finansal rapora göre, Strateji'nin Q1'de tamamladığı 73.7 milyar ABD Doları finansmanın içinde, MSTR normal hisse senetleri ATM 53 milyar ABD Doları sağlarken, STRC 20.7 milyar Dolar sağladı, bu da yaklaşık %72'ye %28 oranında geldi. Ancak Q2'ye (1 Nisan - 3 Mayıs) girildiğinde, bu yapı tersine döndü - STRC'nin sağladığı finansman miktarı 35.1 milyar ABD Doları iken, MSTR sadece 8.1 milyar ABD Doları oldu.
Bu, normal hisse senedi finansman açığının giderek azaldığı anlamına gelir, Strateji'nin BTC biriktirmeyi sürdürmek için sabit getirili tercihli hisse senetlerine güvendiği ve bu durumu desteklemek için giderek daha fazla bağımlı hale geldiği anlamına gelir.
Ayrıca, STRC'nin göz alıcı performansı ve güçlü fon çekiciliğini düşünerek, Strateji'nin aynı zamanda geleneksel finansal piyasalarda bu "yatırım türü sabit getirili ürünü" teşvik ettiği söylenebilir. Şu anda şirket, STRC'nin Yarı Aylık Temettü Ödeme Oylama Teklifi'ni başlattı, temettü ödemesi dönemini kısaltmayı amaçlayarak daha fazla fonun satın almaya katılmasını sağlamayı hedefliyor.
Nokta Altı: Strateji Tarihinde İlk Kez Birikmiş Zarar Açığının Ortaya Çıkması
Geleneksel finansal piyasalarda, birikmiş kazançlar bir şirketin mali durumunu ölçmek için önemli bir göstergedir, yani bu, şirketin kuruluşundan bugüne kadar elde ettiği tüm net karın tüm temettü ödemelerinden çıkarılmasıyla elde edilen birikmiş sonuç demektir. Başka bir deyişle, bu bir şirketin "cüzdanıdır".
1989 yılında kurulduğundan bu yana, 2025 yılının sonlarına kadar, otuz yıldan fazla bir sürede işletme faaliyetlerinden elde edilen kazançlarla Strateji, o zamanlar hala 63.2 milyar dolar birikmiş karı hesaplarında bulunduruyordu; ancak bu yılın ilk çeyreğinin sonuna gelindiğinde, bu rakam pozitiften negatife dönüştü ve şirketin 64.7 milyar dolar birikmiş zararı oldu.
Bu, ASU 2023-08 standartlarının doğrudan bir sonucudur (Odaily Star Gazette Notu: Bu standart, 2025'ten itibaren halka açık şirketlerin BTC'yi adil değer üzerinden ölçmelerini ve fiyat değişikliklerini doğrudan gelir tablosuna kaydetmelerini gerektirir), ancak geleneksel finansal piyasaların kullandığı GAAP bakış açısından, Strateji'nin otuz yıldan fazla bir sürede biriktirdiği tarihsel kazançlar bir çeyrelik BTC düşüşü ile tamamen silinmiş oldu.
Tabii ki, düşüş varsa yükseliş de olacaktır, eğer BTC ilerleyen dönemlerde fiyatını geri kazanırsa, bu rakam yine pozitife dönebilir. Bu gösterge, kripto varlıkların geleneksel finansal varlıklara göre yüksek risk ve yüksek volatilite özelliğini bir kez daha ortaya koymaktadır.
Nokta Yedi: STRC Merkezli DeFi Ekosistemi Oluşturuluyor
Strateji'nin Q1 mali raporu, Apyx ve Saturn gibi DeFi protokollerinin 2.7 milyar doların üzerinde STRC varlığını çektiğini belirtiyor; 1.5 milyar dolarlık STRC varlığı, Prevalon, Strive ve Anchorage gibi halka açık şirketler tarafından kurumsal varlık rezervlerine dahil edildi.
Yani, STRC şu anda tek bir sabit getirili hisse senedi finansman aracından, bir kripto para piyasası, zincir üstü ekosistemin temel teminat varlığına evrim geçiriyor. Eğer STRC'nin sermaye piyasaları ve kripto ekosistemi için çekiciliği ilerleyen süreçlerde artmaya devam ederse (Odaily Star Gazette Notu: Hem geleneksel finansal piyasalarda hem de kripto piyasasında, sabit getiri finansman yarışında oldukça çekicidir), STRC'nin giderek MSTR'yi (geleneksel öncelikli hisse senedi) aşacağı söylenebilir.
Elbette, kazanç olmadan kayıp da olmaz. STRC'nin ağırlığı arttıktan sonra, Strateji'nin temettü ödeme kapasitesi için gereklilik daha da artacak, piyasadaki risk iletim etkisi alanı daha geniş olacaktır.
Önemli Nokta Sekiz: Vergi İndirimi Hakkı Var, Ancak Önümüzdeki 10 Yıl Kullanılmayacak
İşletmeye dair verilerin yanı sıra, Strateji'nin Q1 mali raporu ayrıca ertelenmiş vergi yükümlülüğündeki ciddi değişiklikten bahsetti.
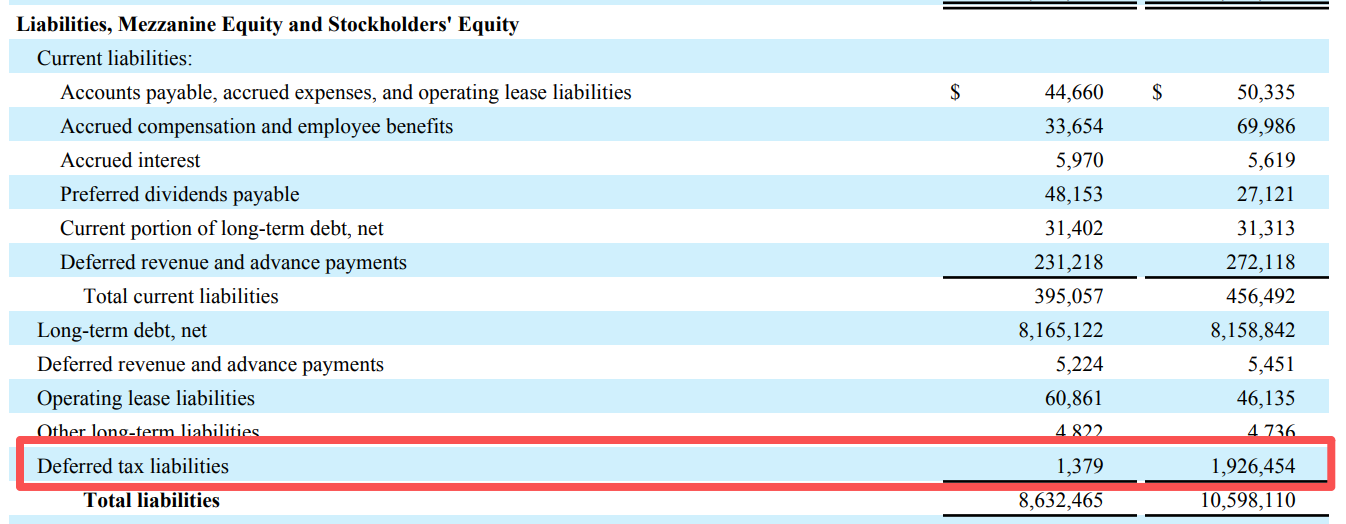
Tablo verilerine göre, Strateji'nin ertelenmiş vergi yükümlülüğü yılın başında neredeyse 19.3 milyar dolar iken Q1 sonunda sadece 138 bin dolar seviyesine keskin bir şekilde düştü, neredeyse sıfırlandı.
Yani, özetle, Strateji önceden işletme karından dolayı neredeyse 19.3 milyar dolarlık bir "tahmini vergi borcu" taşıyordu, ancak BTC'nin düşüşüyle birlikte işletme zararına neden oldu ve şirketin bilançosu bu ödenmemiş vergiyi "gelir vergisi geliri" olarak kaydetti. Ek olarak, Strateji'nin Q1'deki 144.6 milyarlık gerçekleşmemiş zararı teorik olarak verginin bir kısmını dengeleyecektir, yani şirket işletme zararı nedeniyle ödenmesi gereken vergi miktarı azalacaktır, buna bağlı olarak bir "vergi kalkanı" oluşturulacaktır.
Ancak sorun şu ki, bu vergi kalkanı sadece Strateji'nin gelecekte gerçekten vergilendirilebilir kazancı olduğunda geçerli olacaktır, ancak şirket, önümüzdeki on yıl içinde vergilendirilebilir kazanç beklemediğini belirtti. Başka bir deyişle, Strateji, BTC'nin düşüşünden kaynaklanan 19 milyar dolarlık "vergi indirimi avantajını" elde etti, ancak gelecekte vergilendirilebilir bir kazanç olmadığı için bu avantajın muhtemelen faydalarını göremeyecektir.
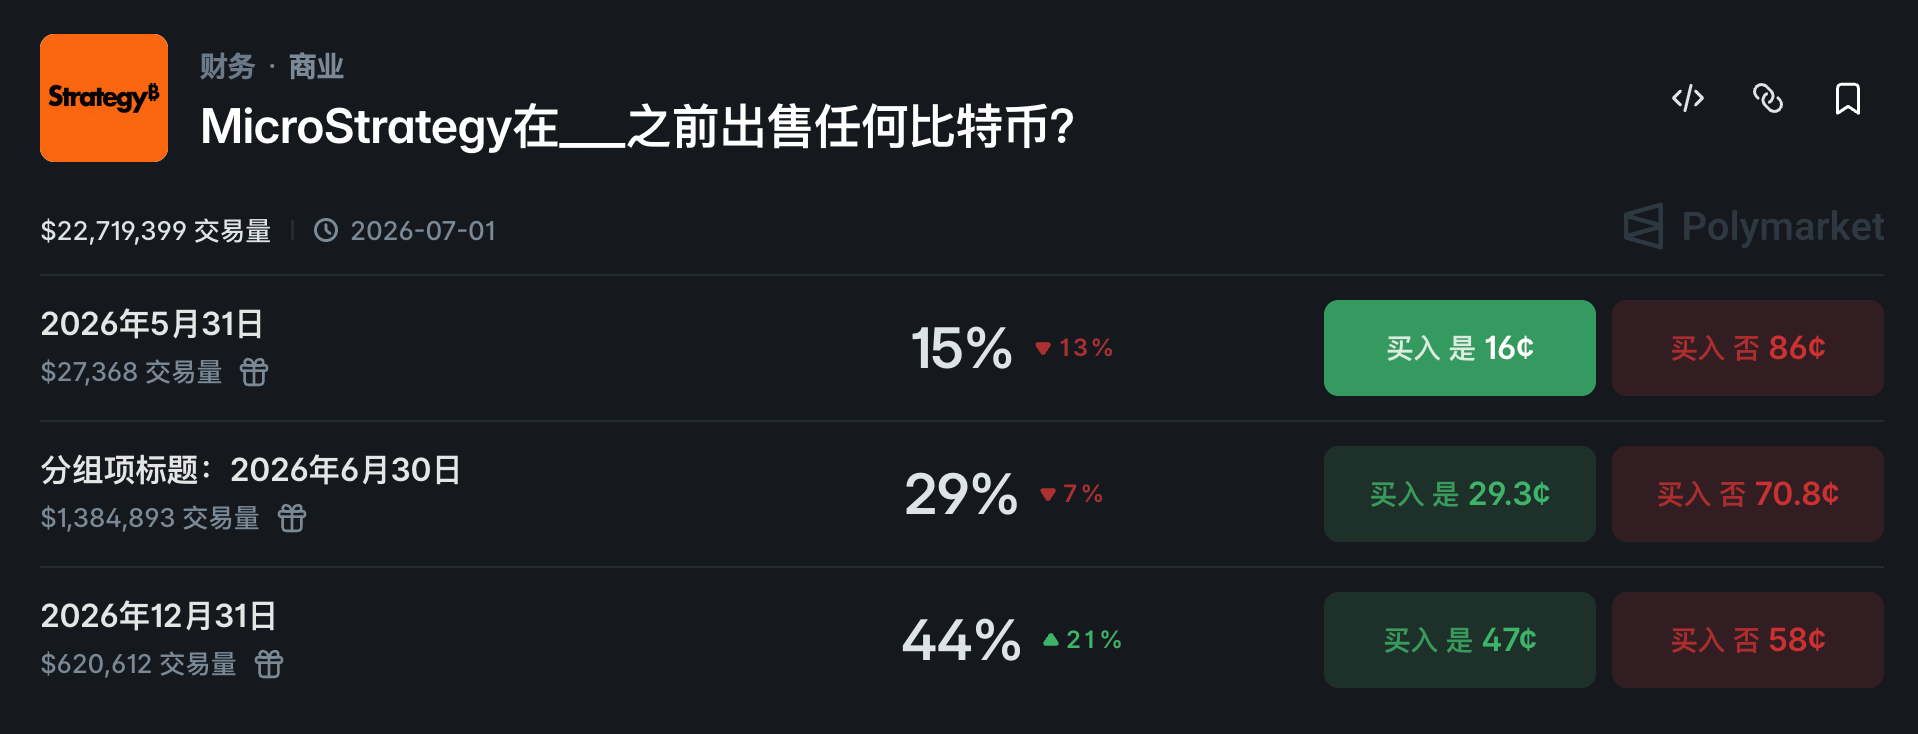
En sonunda, Strateji ile ilgili hisse senedi satın almanın dışında, piyasadaki "Strateji'nin yıl sonuna kadar Bitcoin satıp satmayacağı" ile ilgili bahis etkinliği başlatıldı, şu anda "evet" olasılığı %44 olarak raporlandı.
Orijinal Makale Bağlantısı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

