



Kripto Sonrası Neobank'lar Çağı'na Nasıl Bakıyorsunuz?
Orjinal Metin Başlığı: İzinsiz Neobanklar İnşa Etmek
Orjinal Yazar: @0xfishylosopher
Çeviren: Peggy, BlockBeats
Editör Notu: On yıl önce, finansal teknoloji yeni tip bankalar mobil uygulamalar aracılığıyla bankacılık deneyimini iyileştirdi, ancak fonların işleyişinde temel bir değişiklik sağlamadı. Bugün, kripto teknolojisi daha derin bir dönüşümü denemekte ve "para akışının nasıl gerçekleştiğini" yeniden şekillendirmektedir.
Bu makale, "Sakla, Harca, Büyüt, Borç Al" dört boyutundan hareketle, kripto yeni tip bankaların gelişim yolunu ve rekabet ortamını şekillendirmiştir: Kendi kendine saklama cüzdanlarından ve stabilcoin ödemelerinden, zincirüstü işlemlerden, borç alma ve getiri mekanizmalarına kadar. Yazar Jay Yu (Pantera Capital araştırma ve yatırım ekibi üyesi) tarafından öne sürülen, fon akış hızı temel alınarak, kripto yeni tip bankaların kırılma noktasının muhtemelen yüksek frekanslı, yüksek devirli değer artışı ve borç alma sahnelerinde ortaya çıkabileceği ve daha sonra ödeme ve saklama alanına doğru genişleyebileceği belirtilmektedir.
Gizlilik, uyumluluk, gerçek dünya bağlantısı ve kredi sistemine tam olarak çözüm getirilmeden, kripto yeni tip bankalar henüz erken keşif aşamasındadır. Ancak şu kesindir ki, bunlar yalnızca yeni finansal uygulamalar değil, aynı zamanda fonların işleyişinde tamamen yeni bir yol oluşturma çabasındadır.
Aşağıda orijinal metin bulunmaktadır:
Giriş
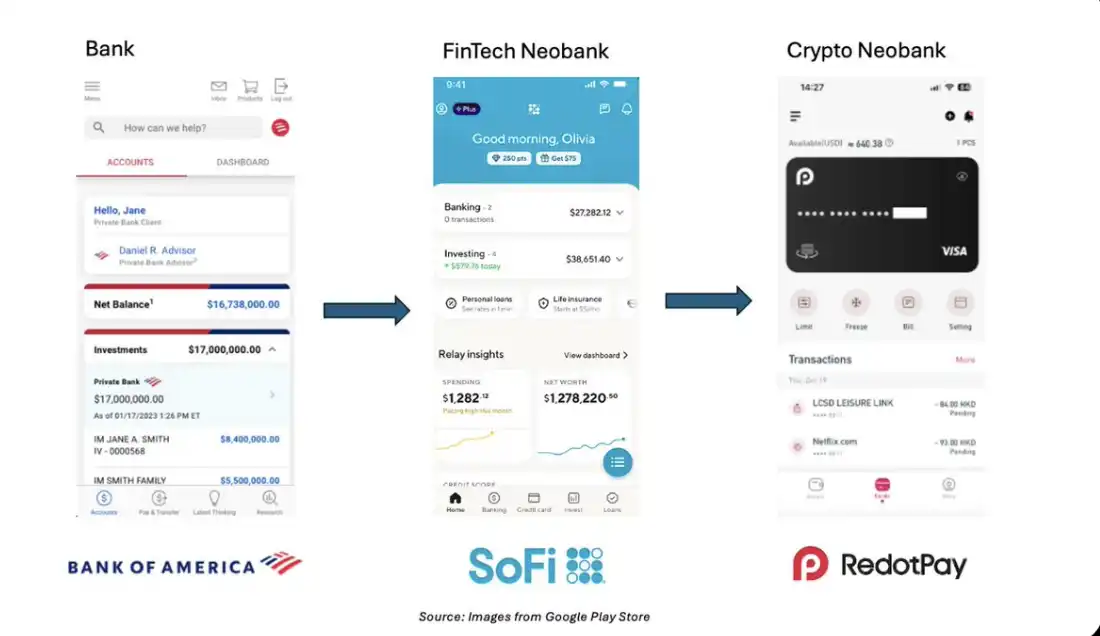
Bugün açtığınız herhangi bir banka veya finansal teknoloji uygulaması - Bank of America, Revolut veya Chase, SoFi olsun - arayüzünde aşağı doğru kaydırdığınızda, tanıdık bir his yaratacaktır: Hesaplar, Ödeme ve Transfer, Getiri. Bu arayüzler neredeyse değiştirilebilir niteliktedir.
Bu yüksek derecede benzer tasarım, bankacılık işlemlerinin temel mantığında birlikte olanı açığa çıkarır: Banka, aslında "para" ile kurduğumuz dört temel ilişkimizin arayüz tabanlı bir temsili gibidir:
Sakla: Varlıkların depolanması ve korunması için bir yer
Harca: Günlük harcamalar ve transferler için mekanizma
Büyüt: Pasif veya aktif olarak varlıkların yönetimi için bir dizi araç
Borç Al: Harici fon sağlama ve kaldıraç kullanımı için bir kanal
Son on yılda, mobil teknolojinin yaygınlaşması, SoFi, Revolut, Wise gibi "yenilikçi banka" uygulamalarının yükselişini tetikledi. Bu uygulamalar finansal hizmetleri daha kapsayıcı hale getirdi ve "bankasızlık" kavramını, sezgisel, her zaman çevrimiçi bir dijital arayüzle, fiziksel şubelerin yerine geçirerek yeniden tanımladı.
Ancak bugün, kripto teknolojisi ikinci on yılına girerken, yeni bir paradigma ortaya çıkıyor. Kendi kendine saklama cüzdanlarından, stablecoin'lere, zincir üstü kredilendirme ve getiri mekanizmalarına kadar, blok zincirin izin gerektirmeyen, programlanabilir özellikleri, bankacılık tarzı deneyimin küreselleşmesini, anlıklaşmasını ve birleştirilebilir hale gelmesini sağlıyor.
Eğer mobil internet yeni bir bankacılık doğurduysa, kripto teknolojinin olgunlaştırdığı şey, izin gerektirmeyen yeni bir bankacılık doğuruyor: birleşik, etkileşimli, öz-saklama odaklı bir arayüz, bu sayede kullanıcılar paralarını blok zincir ekonomisinde depolayabilir, ödeyebilir, artırabilir ve borç alabilirler.
Fintech Neobank'ların Tarihi
Kripto endüstrisi gibi, yeni tip bankaların yükselişi de 2008 mali krizinden sonra gerçekleşti. Geleneksel bankaların fiziksel şube ağlarını kopyalamak yerine, yeni tip bankalar daha çok bir teknoloji platformu gibiydi ve kullanıcılara mobil arayüz üzerinden bankacılık hizmetleri sunuyordu.
Çoğu yeni tip banka, arka planda geleneksel bankalarla iş birliği yapar, bu bankalar mevduat sigortası ve uyumluluk altyapısını sağlarken, yeni tip bankalar kendileri ön uç kullanıcı ilişkilerini elinde tutardı. Hızlı hesap açma süreçleri, şeffaf ücret yapıları ve dijital deneyimi merkeze alan tasarımları sayesinde, birçok yeni tip banka, kullanıcılar için tasarruf yapma, harcama yapma ve varlık yönetme konusunda tercih edilen giriş noktası haline geldi.
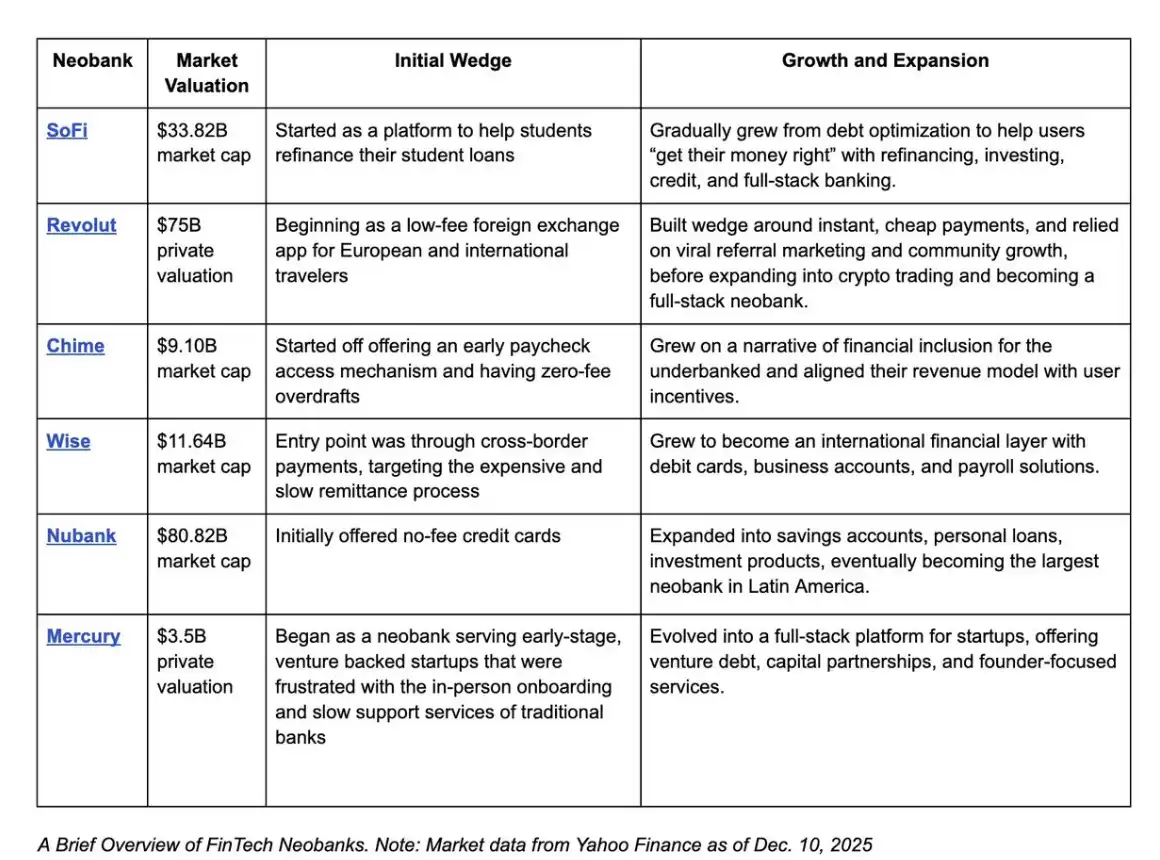
Bu milyar dolarlık piyasa değerine ulaşan yeni tip banka girişimlerinin büyüme yoluna bakıldığında, onların ortak bir noktaları olduğu görülebilir: benzersiz dijital ürün formları aracılığıyla kullanıcı ilişkilerini elde etme, yeniden finansman hizmetleri, erken maaş ödemesi, şeffaf döviz kurları veya diğer ayrıcalıklı özellikler olsun, önce bunlarla kullanıcı odaklı bir işlem çarkı başlatılarak, daha sonra ürün matrisini aşamalı olarak genişleterek mevcut kullanıcıları değerlendirme.
Basitçe söylemek gerekirse, fintech yeni tip bankaların zaferi, "paranın girişini" ellerinde bulundurmalarındadır: kullanıcıların tasarruf yapma, harcama yapma, varlık yönetme ve borç alma araçlarını yeniden şekillendirerek, fon etkileşiminin arayüz katmanını sağlam bir şekilde ele geçirmişlerdir.
Bugün, kripto endüstrisi, yeni tip bankaların 5-10 yıl önce olduğu gibi benzer bir dönemeçte bulunuyor. Geçmiş on yılda, kripto, kendi "wedge ürünlerini" meydana getirdi:
Merkezi Olmayan Varlık Saklama sağlayan Kendi Kendine Barındıran Cüzdan aracılığıyla elde edilen
Stabilcoin aracılığıyla sağlanan Düşük Giriş Eşikli Dijital Dolar
Aave gibi protokoller tarafından temsil edilen İzne Gerek Duymayan Kredi Piyasası
Ve hatta İnternet memlerini servet taşıyıcısına dönüştürebilecek şekilde, 7/24 küresel sermaye piyasası
Mobil İnternet altyapısının yeni bir bankacılık çağını başlatması gibi, Programlanabilir Blokzincir, İzne Gerek Duymayan bir finansal altyapı sunmaktadır.
Doğal bir sonraki adım, bu İzne Gerek Duymayan backend yeteneklerini, yeni bankacılık tarzı kullanıcı arayüzleriyle birleştirmektir. Birinci nesil yeni bankalar, bankacılığın ön ucunu fiziksel şubelerden mobil arayüze taşıyarak geleneksel bankacılık sistemini backend olarak korumuşlardı; ancak günümüzün şifreli yeni bankaları tam tersini yapıyorlar - kullanıcı dostu mobil deneyimi koruyorlar, ancak fon akışının altta yatan yolunu değiştirmeye başlıyorlar: geleneksel bankacılık rotasından çıkıp stabilcoin ve genel blokzincire yöneliyorlar.
Diğer bir deyişle, eğer yeni bankaların amacı, bankacılığın ön ucunu mobil internet üzerinde yeniden inşa etmekse, o zaman şifreleme teknolojisi bir fırsat sunuyor: İzne Gerek Duymayan rota üzerinde, bankacılığın arka ucunu yeniden inşa etmek.
Kripto Neobank'ların Haritası
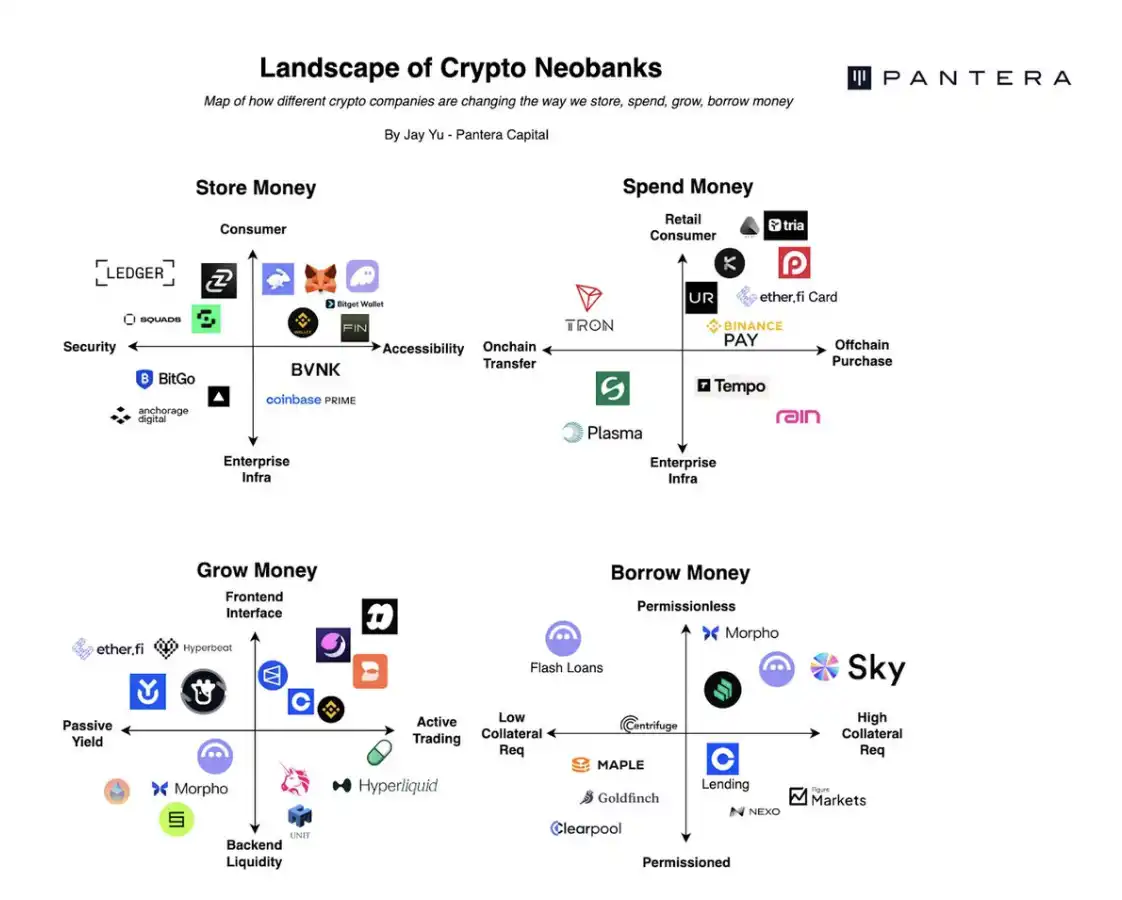
Kripto Yeni Bankaların Haritası
Şu anda, giderek daha fazla proje, adım adım "kripto neobank" vizyonu etrafında toplanmaktadır. İzne Gerek Duymayan kripto rotasında, depolama, harcama, büyütme, borçlanma olmak üzere dört finansal ilişki etrafında temel yetenekler;
Kendi Kendine Barındıran Varlık Saklama sağlayan Ledger gibi donanım cüzdanlar aracılığıyla
Günlük ödemeler için Etherfi Card veya Bitget QR kodu ile
Varlık değerlendirmesi için Hyperliquid gibi platformlarda işlem yapma
Morpho gibi protokoller aracılığıyla zincir üstü borç alma
Aynı zamanda, cüzdan sağlama hizmetleri, stabilcoin hesaplama sistemleri, uyumluluk lisansları, yerelleştirilmiş fiat-onaylı işlem ortaklıkları ve çoklu protokol yönlendiricileri gibi alt yapıyı destekleyen birçok ek paydaş bulunmaktadır.
Ayrıca, bazı durumlarda kripto para borsaları kendileri de, örneğin Binance ve Coinbase gibi, finansal teknoloji açısından yeni bir tür bankaya yaklaşmış ve kullanıcıların varlıklarıyla olan temel ilişkilerini daha da güçlendirmeye çalışmıştır.
Örneğin, Binance Pay, küresel olarak 20 milyondan fazla işletmeye ödeme desteği sağlamıştır; Coinbase ise kullanıcıların platformda USDC tutarak %4'e kadar otomatik ödül kazanmalarına izin vermektedir.
Bu karmaşık ve çok katmanlı bir kripto yeni tipi bankacılık ekosisteminde, bu haritayı sistemli bir şekilde ele almak gereklidir: Farklı kripto platformları, kullanıcıların "ana finansal ilişki arayüzü" olmaya çalışırken nasıl rekabet ettiklerini, kullanıcıların tasarruf etme, harcama, yatırım yapma ve borç alma konularında hangi halkalara hedeflediklerini nasıl incelemektedir?
Kripto Para Birimi ile Para Saklama
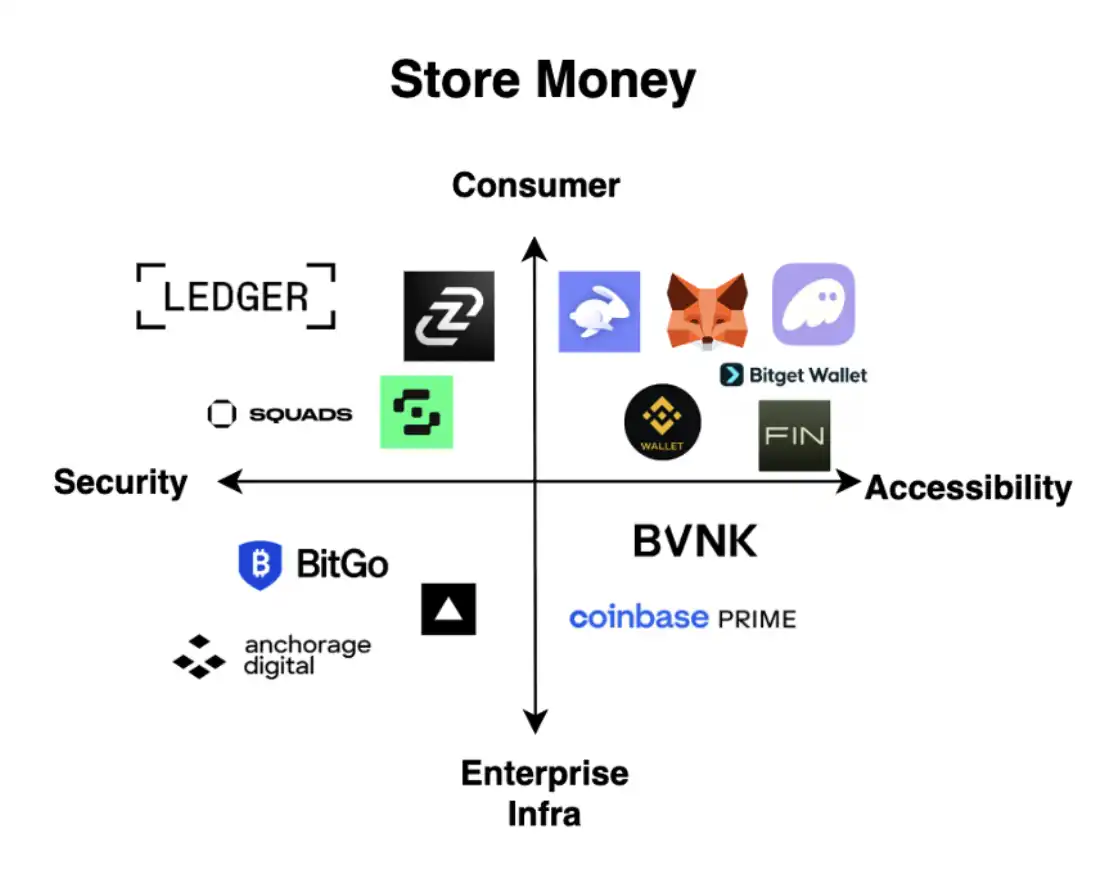
Gerçekten de kripto varlıklarının kendi kendine saklanması ve blok zinciriyle etkileşime geçilmesi için, kullanıcıların öncelikle bir tür kripto cüzdanına sahip olmaları gerekmektedir. Genel olarak, kripto cüzdanı ekosistemi, güvenlik ↔ kullanılabilirlik ekseninde ve tüketici düzeyi uygulamalar ↔ kurumsal altyapı ekseninde ayrılabilir.
Farklı kısımlarda, dağıtım gücüne sahip farklılaşmış kazananlar ortaya çıkmıştır:
Ledger, güvenli, tüketici odaklı bir donanım cüzdanını temsil etmektedir;
Fireblocks ve Anchorage, güvenli kurumsal düzeyde cüzdan altyapısı sunmaktadır;
MetaMask, Phantom, Privy, kullanıcı dostu ve kullanıcı deneyimini artırmayı amaçlayan tüketiciye odaklı cüzdanlar arasındadır;
Turnkey ve Coinbase Prime ise daha çok "yüksek erişilebilirlik + kurumsal seviye" altyapı pozisyonunu işgal etmektedir.
Yeni bir banka inşa etmek için cüzdan uygulamasını bir başlangıç noktası olarak kullanmanın temel avantajı şudur: Cüzdan ön uçları —örneğin MetaMask ve Phantom— genellikle kullanıcıların kripto varlıklarla etkileşime girmesinin giriş katmanını kontrol etmektedir. Sözde "şişman cüzdan tezi," cüzdan katmanının çoğu tüketiciye yönelik dağıtım gücünü ve işlem akışını ele geçirdiğini iddia eder, ve son kullanıcılar için cüzdan değiştirmenin yüksek maliyetli bir işlem olduğunu belirtir.
Gerçekten de: Şu anda Solana işlemlerinin yaklaşık %35'i Phantom cüzdanı aracılığıyla gerçekleşmektedir. Bu, olağanüstü mobil deneyim ve kullanıcı sadakatinden oluşan bir hendek, oldukça etkileyicidir.
Ek olarak, tüketiciler (özellikle perakende müşteriler) genellikle fiyat değil kolaylığa daha fazla önem verdiklerinden, Phantom ve MetaMask gibi cüzdanlar, kesinti oranları %0.85'e kadar çıkabilir; buna karşılık, Uniswap gibi bir takas protokolü, tek bir token takasının ücreti yalnızca %0.3 olabilir.
Ancak diğer yandan, yalnızca tek bir cüzdan platformuna dayanarak tamamen kârlı yeni bir banka inşa etmek, aslında beklenenden çok daha zor. Bunun nedeni; ölçeklenebilir kar elde etmek için, kullanıcıların sadece token'leri "saklamaktan" daha fazlasını yapmaları gerekmektedir, aynı zamanda sık sık bu token'leri cüzdan içinde kullanmaları gerekmektedir.
Phantom, MetaMask, Ledger belki de geniş kitlelerce tanınan marka bilinirliğine sahip olabilir, ancak eğer kullanıcılar kripto cüzdanlarını sadece "yastık altındaki nakit kutusu" olarak görüyorlarsa, neredeyse nakde dönüştürülemezler. Başka bir deyişle, cüzdan, dağıtım avantajını gelire dönüştürebilmek için aktif bir işlem ve ödeme platformuna dönüşmelidir.
MetaMask ve Phantom açıkça bu yöne doğru ilerliyorlar.
Örneğin, MetaMask yakın zamanda MetaMask Kartı'nı piyasaya sürdü, kripto özgün kullanıcı tabanını artı değer elde etmek amacıyla genişletmeyi hedefleyerek, "kripto para ile harcama"nın varsayılan çözümü haline gelmeyi amaçlıyor. Phantom da buna hızla yanıt vererek, Phantom Cash'i piyasaya sürdü ve ayrıca "parayı artırma" alanına girdi – Hyperliquid'in builder kodlarını entegre ederek, uygulama içinde sürekli sözleşme işlemi işlevi sağlıyor.
Blockworks'ün dediği gibi: "Drift veya Jupiter belki Solana'nın yerel gözdesi olabilir, ancak gerçek sermaye Hyperliquid'e aktarılmış durumda."
Bu, tüm cüzdan yarışı için evrensel bir deneyimdir: Kullanıcıların cüzdan içindeki fon akışı yanında "harcama, artırma, borç alma" gibi davranışları da kontrol etmelisiniz.
Parayı Kripto Yöntemlerle Harcama
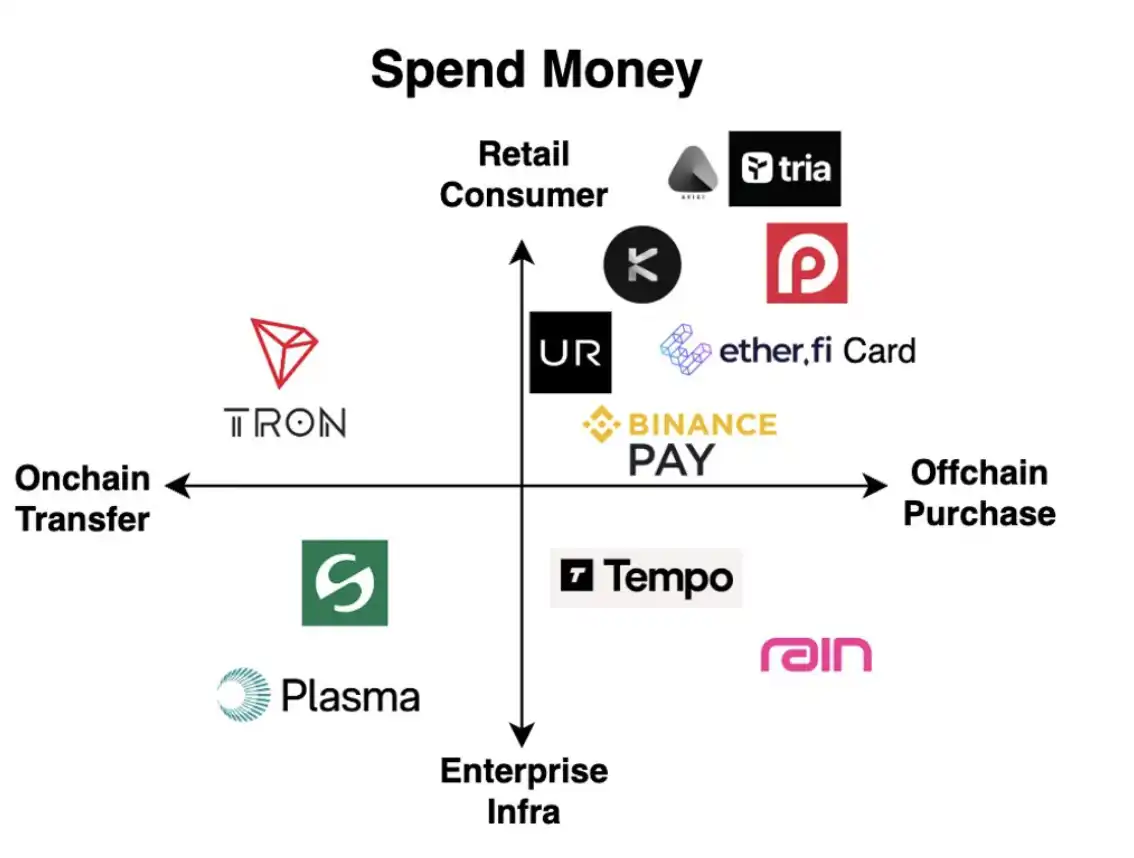
Kripto yeni nesil bankalarının ikinci tür rekabetçisi, kullanıcıların kripto paraları ile ödeme yapmalarını sağlayan platformlardır.
"Kripto Yöntemlerle Para Harcama"yı uygulamalarını iki boyutta ayırabiliriz: biri, on-chain transferlerden off-chain harcamalara (örneğin bir fincan kahve satın alma) kadar; ikincisi, perakende tüketici odaklı uygulamalardan kurumsal altyapıya yönelik uygulamalara kadar.
İlginç bir şekilde, son birkaç ayda piyasa ilgisini çeken birçok "yenil Nesil Banka" projesi - Kast, Tria, Tempo, Stable gibi - neredeyse tamamı "kripto para ile ödeme yapma" hedefine odaklanmıştır. Özellikle, piyasa ilgisi iki ana yönde yoğunlaşmıştır:
Perakende tüketicilere yönelik, stabilcoin kartları entegre eden uygulamalar, örneğin Avici, Tria, Redotpay, EtherFi;
İşletme senaryolarına odaklanan "stabilcoin zinciri" veya "stabilcoin altyapısı", örneğin Stable, Plasma, Tempo.
Perakende tarafı: Kripto Uygulamalarını Banka Benzeri Hale Getirme
Perakende kullanıcılara yönelik ilk kategori "ödeme odaklı uygulamalar" aslında kullanıcı deneyimi düzeyinde, kripto uygulamalarını geleneksel banka veya fintech yeni nesil bankalarına daha da yaklaştırmayı amaçlar: "Ana Sayfa, Bankacılık, Kart, Yatırım" gibi tanıdık arayüz etiketleri bir araya getirilmiştir.
Rain, Reap gibi kripto kart ihraççılarının olgunlaşması ve Visa, Mastercard'ın stabilcoin desteği kapsamını genişletmesiyle, kripto kartlar kendileri yavaş yavaş ticarileşmektedir. Gerçek farklılık, "bir kart çıkarmak"ta değil, sürekli olarak işlem hacmini sürdürebilme ve elinde tutabilme yeteneğindedir - yenilikçi nakit iadesi mekanizması, yerelleştirme ve platforma kripto olmayan ana kullanıcıları dahil etme aracılığıyla olsun.
Bu izleç, fintech yeni nesil bankalarının yükselişiyle çok benzer bir yükseklikte ilerliyor: Başarılı olmak sadece "bir kart çıkarmak" veya "bir uygulama yapmak" değil, belirli bir kullanıcı kitlesini ele geçirmek - öğrencilerden (SoFi) düşük gelirli ailelere (Chime) ve uluslararası seyahat edenlere (Wise ve Revolut) kadar - ve bu temelde güven, sadakat ve ölçeklenebilir işlem hacmi oluşturmak.
Doğru yol izlenirse, bu tür "ödeme odaklı" kripto yeni nesil bankaları, blokzincir altyapısının kitlesel benimsenmesini teşvik etmede önemli bir giriş noktası olabilir.
Dahası, kripto yeni nesil bankalar, kullanıcıları geleneksel banka kartı rotasının ötesine yönlendirebilir.
Banka kartına dayalı tüketim, belki de sadece geçiş dönemi olabilir - hala Visa ve Mastercard'ın uzlaştırma ağlarına bağlı ve merkezileşme kısıtlamalarını devralıyor. Yeni sinyaller görünmeye başladı: Örneğin, Bitget Wallet Endonezya, Brezilya ve Vietnam'da QR kod tabanlı stabilcoin ödeme pilot çalışmaları başlattı. Bu, potansiyel bir geleceği işaret ediyor: kripto kaynaklı bir hesaplama sistemi, muhtemelen geleneksel kart ihraççılarını tamamen atlayabilir.
İşletme tarafı: Stabilcoin Altyapısı ve "Stabilcoin Zinciri"
Yakın zamanda ortaya çıkan ikinci tür "yeni tip banka" uygulaması, işletmeler için stabilcoin altyapısı projeleri olan Stable, Plasma, Tempo, Arc gibi projelerdir ve genellikle "stabilcoin ağı" olarak adlandırılır.
Yükselişinin önemli bir arka planı, kurumsal oyuncuların - geleneksel bankalar, Stripe gibi finansal teknoloji şirketleri ve mevcut ödeme ağlarının - daha verimli bir finansal yolculuk gereksinimi duymasıdır.
Bu "stabilcoin ağları" genellikle benzer özelliklere sahiptir:
Gas jetonu olarak stabilcoin kullanımı, özel Gas jetonu fiyat dalgalanmasından kaynaklanan ücret belirsizliğini önler
Hızlı ve büyük tutarlı A'dan B'ye ödemelerin hızlandırılması için basitleştirilmiş onay mekanizması
Transfer gizliliğini artırmak için güvenilen yürütme ortamı (TEE)
ISO 20022 gibi uluslararası ödeme standartlarına uyum sağlamak için özel veri alanları
Ancak, sadece teknik iyileştirmeler benimsemeyi garanti etmez.
Ödeme odaklı genel ağlar için gerçek savunma hattı tüccarlardır. Asıl sorun, hangi kadar çok tüccar ve işletmenin işlerini belirli bir ağa taşımaya istekli olduğudur.
Örneğin, Tempo, Stripe'ın geniş tüccar tabanı ve ödeme ağından yararlanarak işlem hacmini ve benimseme oranını artırmaya çalışmaktadır, böylece yeni bir tüccar grubunu kripto yoluna çekmektedir. Diğer ağlar, Plasma ve Stable gibi, Tether USDT'nin "ana akım vatandaşı" olmaya çalışarak stabilcoin'in kurumsal döngüsel rolünü güçlendirmeye çalışmaktadır.
Bu alandaki en ilham verici vaka Tron'dur. Küresel stabilcoin işlem hacminin yaklaşık% 25-30'unu işlemektedir.
Tron'un yükselişi büyük ölçüde, Nijerya, Arjantin, Brezilya ve Güneydoğu Asya gibi gelişmekte olan pazarlardaki avantajlarından kaynaklanmaktadır. Düşük maliyet, hızlı doğrulama ve küresel kapsama olanağıyla Tron, tüccar ödemeleri, uluslararası para transferleri ve dolar cinsinden tasarruf hesaplarının yaygın hizmet katmanı haline gelmiştir.
Tüm yükselen ödeme odaklı genel ağlar için, Tron'a karşı çıkılması gereken mevcut bir rakiptir. Onu zorlamak için, genellikle ticari genişleme ve ağ ölçeğini genişletmeye odaklanarak, zaten "ucuz, hızlı, küresel" olan bir temelde 10 katı iyileştirmenin sağlanması gerekmektedir. Bu genellikle teknik iyileştirmeler yerine ticari genişleme ve ağ ölçeğine odaklanmayı gerektirir.
Varlıkların Değerini Artırma Yöntemleri
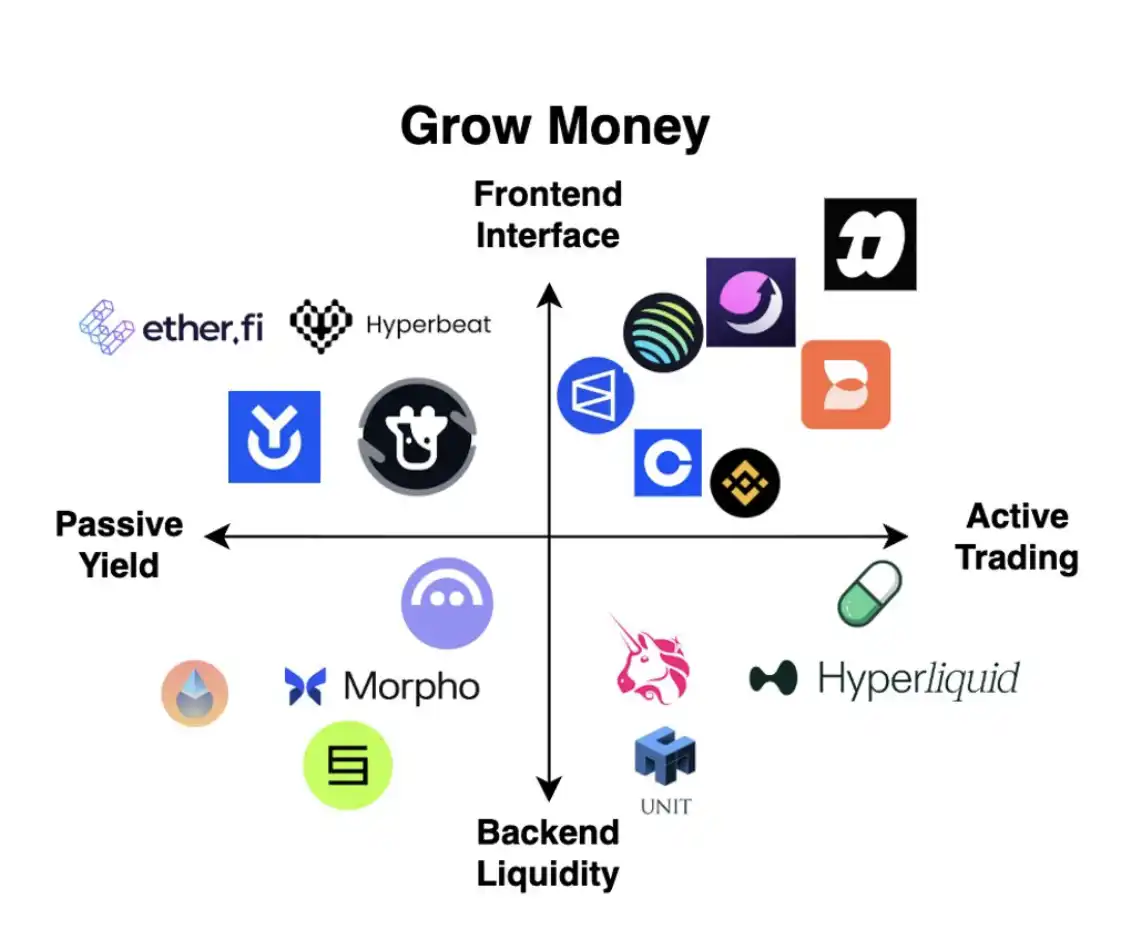
「Kripto Yeni Nesil Bankası」, kullanıcılarla kurulan üçüncü tür ilişki, kullanıcıların fonlarını artırmasına yardımcı olmak anlamına gelir. Bu, kripto alanında en yenilikçi alanlardan biridir ve sıfırdan birçok finansal argümanı—stake havuzlarından, sürekli vadeli işlemlere, jeton çıkarma platformlarından tahmin piyasalarına kadar—olgunlaştırmıştır. Önceki metinde olduğu gibi, "fon artırma" temalı uygulamaları iki boyutta sınıflandırabiliriz: pasif gelirden aktif işlem yapmaya ve önyüz arayüzünden arka uç likiditeye kadar.
Bir "fon artırma" uygulaması, merkezi kripto borsalardan (CEX) gelen kapsamlı yeni nesil banka örneğine doğru yavaş yavaş evrilmiştir, örneğin Binance veya Coinbase gibi. Borsaların başlangıçta sunduğu basit ve etkili bir değer önerisi vardır: "Bu, kripto varlıklarınızı ticaret yaparak zenginleştiğiniz yerdir". Ticaret hacmi sürekli arttıkça, borsalar yalnızca artış için değil aynı zamanda varlıkların saklanması ve yönetilmesi için temel merkezler haline gelmiştir.
Coinbase ve Binance, sırasıyla kendi blockchain'lerini, cüzdanlarını, kurumsal ürünlerini ve kripto kartlarını piyasaya sürmüşlerdir ve yeni ürünler ve ağ etkileri aracılığıyla ana kullanıcı gruplarını değerlendirmektedirler. Örneğin, Binance Pay'in kabul oranı sürekli artmakta ve giderek daha fazla satıcı, günlük mallar için kripto ödemeleri almaya başlamaktadır.
Aynı yol, DeFi projelerinde de doğrulanmıştır. Bir örnek olarak EtherFi'yi ele alalım: Başlangıçta bu, Ethereum'a likidite stake protokolü olarak başlamış, ETH'yi tekrar EigenLayer'e stake eden kullanıcılara pasif gelir sağlamıştır. Daha sonra, EtherFi, kullanıcıların varlıklarını DeFi ekosistemine dağıtmak ve kontrol edilen risk altında daha yüksek getiri elde etmek için "Liquid" adlı bir DeFi strateji havuzu piyasaya sürmüştür. Daha sonra proje, EtherFi Cash adında devrim niteliğinde bir kredi kartı ürününe genişlemiştir, bu da kullanıcıların EtherFi bakiyelerini doğrudan gerçek dünyada harcamasına olanak tanımaktadır.
Bu büyüme yolunun, finansal teknoloji yeni nesil bankalarıyla oldukça benzer olduğu görülmektedir: benzersiz bir ürün yoluyla (pasif stake ve getiri) başlangıç yaparak, bir niş alanda "en iyi çözüm" oluşturarak ölçek elde etmeyi ve mevcut kullanıcıları değerlendirmeyi ve elde etmeyi hedefler. getiri (örneğin EtherFi kartı).
Bugüne kadar, kripto alanında, kullanıcıların "fon artırma" sürecini destekleyen birçok 0-1 inovasyonu ortaya çıkmıştır: örneğin Hyperliquid gibi sürekli vadeli işlem platformu, en karlı kripto şirketlerinden biri haline gelmiştir; Polymarket gibi tahmin piyasaları da giderek ana akım haline gelmektedir. Çok olasıdır ki, bu platformların bir sonraki adımı aynı şekilde yeni ürün şekilleriyle değerlendirmeyi hedefleyecektir—kullanıcıların platformda daha fazla saklanmasını ve harcamasını sağlayarak ağ ölçeğinin artan etkisinden yararlanacaktır.
「Mali Değer Platformu」na dayalı olarak özellikle aktif ticaret platformu, önemli bir avantaja sahiptir: yüksek işlem sıklığı ve büyük işlem hacmi. Örneğin, Hyperliquid, son 18 ayda işlenen işlem hacmi şimdiden 3 trilyon doları aşmıştır. 「Tasarruf Platformu」 ve 「Ödeme Platformu」 na kıyasla, 「Mali Değer Platformu」 , daha güçlü bir kullanıcı dönme çarkına ve yapışkanlığa sahiptir, bu da onların daha büyük bir 「tutsak kullanıcı havuzu」 nu kontrol ettikleri anlamına gelir, böylece devamındaki genişlemede dönüşüm ve değer artışı yapabilirler.
Ancak aynı zamanda, bu tür platformlar da piyasa döngülerine son derece bağımlıdır ve genellikle 「finansal kumarhane」 etiketiyle anılırlar. Bu tür bir itibar, onların gerçek anlamda küreselleşmiş geniş kitlelere ulaşmasını kısıtlayabilir - sonuçta, insanların 「banka」 ve 「kumarhane」 ye yönelik psikolojik beklentileri temelde farklıdır.
Kripto Üzerinden Borç Alma
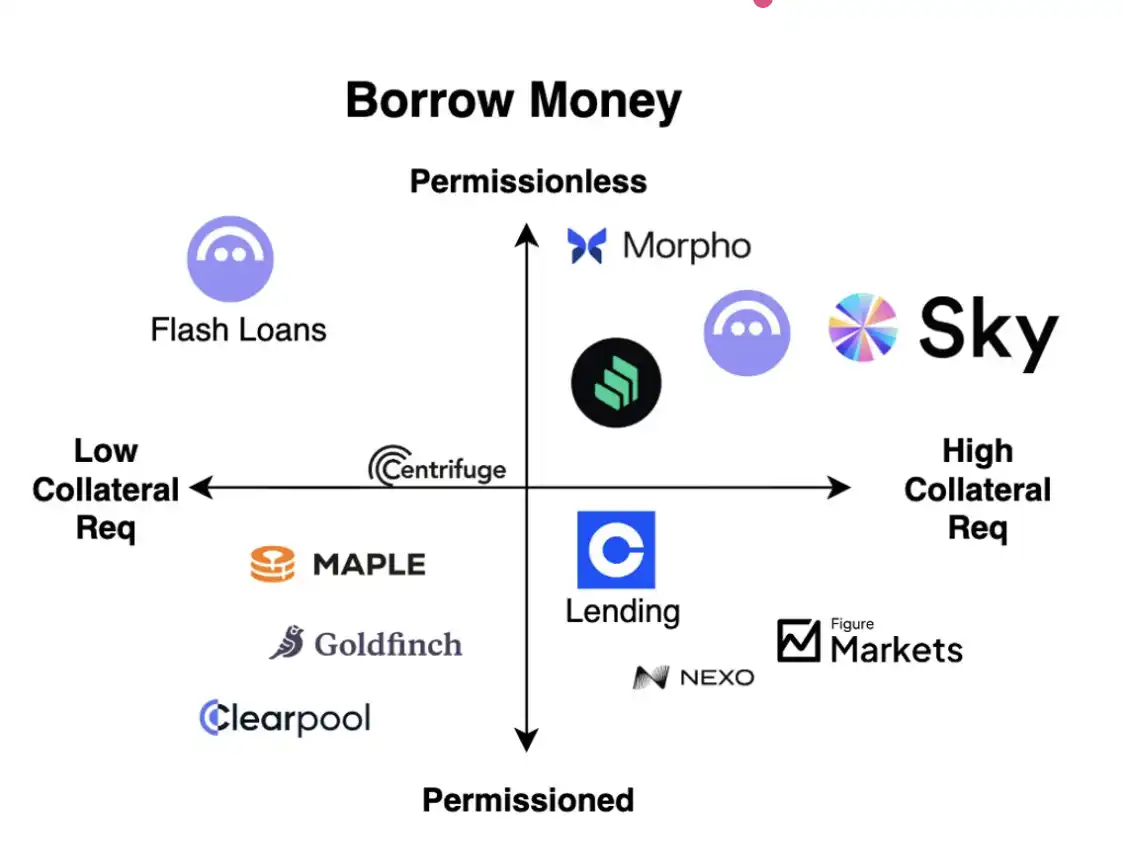
Geleneksel ekonomi sistemlerinde olduğu gibi, borç alma yeteneği, zincir üzerindeki ekonomik büyümeyi iten önemli bir motorudur. Bir kripto yeni nesil bankası için, borç alma aynı şekilde en önemli ve sürdürülebilir gelir kaynaklarından biridir. Geleneksel finans sistemlerinde, borç alma, çoklu bir incelemeden geçen düzenlenmiş bir faaliyet olup KYC, kredi puanı ve borç geçmişi gibi; ancak kripto dünyasında, borç alma sistemi hem lisanslı hem de lisanssız olmak üzere iki farklı modda var olmaktadır ve farklı teminat sermaye gereksinimlerine karşılık gelmektedir.
Şu anda kripto alanındaki yaygın model, lisanssız, zincir üzerinde işleyen, aşırı teminat gerektiren bir borç alma sistemidir. Aave, Morpho ve Sky (önceki adıyla MakerDAO) gibi DeFi devleri, şifrelemenin 「kodlar yasa」 sının temel ruhunu yansıtırlar: Blockchain'in doğal olarak kullanıcıların FICO kredi notunu veya toplumsal itibar bilgilerini elde edememesi nedeniyle, bunlar yalnızca aşırı teminatla ödeme gücünü garanti altına alabilir ve sermaye verimliliğini feda ederek, daha geniş erişilebilirlik ve varsayım riskine karşı güvenli koruma sağlarlar.
Bunların arasında, Morpho bu modelin gelecek nesil evrimi olarak görülmektedir. Daha modüler, lisanssız sistem tasarımı ve daha özelleştirilmiş risk fiyatlandırma mekanizmaları ile güvenliği korurken sermaye verimliliğini artırmıştır.
Spektrumun diğer ucunda, lisanslı borç alma bulunmaktadır. Daha fazla kurumsal sermaye tedarikçisinin AMM gibi yöntemlerle DeFi'ye girmeye başlamasıyla, bu model giderek benimsenmektedir. Maple Finance, Goldfinch, Clearpool gibi protokoller, temelde zincir üzerinde 「geleneksel kredi bankosu」 nu oluşturmaktadır. Bunlar sıkı bir KYC ve zincir dışı yasal anlaşmalar aracılığıyla, kurumsal borçlu müşterilerin aşırı teminat gerektirmeyen krediler almasını sağlar.
Bu tür protokollerin savunma hattı, yalnızca likiditeden değil (örneğin, izin gerektirmeyen borç verme havuzu gibi) aynı zamanda uyumluluk çerçevesinden ve B2B iş geliştirme yeteneklerinden de gelmektedir. Ayrıca, izin gerektiren borç verme alanında, Figure Markets, Nexo ve Coinbase gibi bazı projeler - özellikle perakende borç alanlara odaklanan uyumluluk odaklı bir yaklaşım benimsemektedir. Hem borç alanın KYC sürecini tamamlamasını hem de varlık karşılığında teminat sağlamasını talep ederler ve bazı durumlarda, Coinbase Borç Verme örneğinde olduğu gibi üst seviye ürün olarak "paketlenmiş" bir şekilde Morpho gibi protokollerin üzerine yerleştirilirler. Bu senaryolarda, genellikle çekicilikleri, geleneksel banka kredilerine kıyasla daha hızlı hesaplaşma hızı ve fon erişilebilirliği olmaktadır.
Ancak, kripto borç verme alanının gerçek "Kutsal Kase"si, aşırı teminat gerektirmeyen tüketici odaklı kredi olup - bu, SoFi, Chime gibi birinci nesil fintech ürünlerinin ustalaşmış olduğu bir kesiştir, bu sayede "bankasız nüfusu" kapsamayı başarmışlardır. Şimdiye kadar, kripto endüstrisi bu alanda önemli bir ilerleme kaydetmedi ve fintech neo bankalarının kurduğu "tüketici kredisi döngüsünü" kopyalayamadı.
Bunun temel nedeni şudur: Kripto dünyasında sağlam, cadı avına karşı dayanıklı bir kimlik sistemi eksikliği ve temerrüt davranışına karşı yeterince güçlü reel dünya yaptırımları vardır. Tek istisna "ani krediler (flash loans)"dir - bunlar tamamen blok zincirinin özellikleri tarafından doğan, anlık teminatsız kredi biçimidir, ancak bunlar genellikle arbitraj botlarına ve karmaşık DeFi stratejilerine hizmet eder, günlük tüketiciyi değil.
Gelecek nesil kripto neo bankaları için, rekabetin anahtarı belki de bu haritanın "orta noktası"na ilerlemekte yatar: İzin gerektirmeyen DeFi'nin hız ve şeffaflığına sahipken, geleneksel borç vermenin sermaye verimliliğini getirmek. Sonunda, galip gelecek olan muhtemelen merkezi olmayan kimlik sorununu çözebilen veya ticarileştiren platformlar olacaktır, böylece tüketici kredisini kilitleyerek kriptonun gerçekten "kredi kartı" bu finansal mekanizmasını yeniden inşa edebilecektir. Bu noktaya kadar, kripto neo bankaları muhtemelen hala DeFi gelirini destekleyen aşırı teminatlı borç verme üzerinde yoğunlaşacaktır.
Fonların Daha Hızlı Hareket Etmesini Sağlayın
Temelde, kripto neo bankalarının temel değer teklifi, fonların daha hızlı hareket etmesini sağlamaktır - geçmiş on yılda SoFi, Chime gibi fintech neo bankalarının bir mobil uygulama aracılığıyla başardığı gibi. Blok zinciri alanı esasen herhangi iki hesap arasındaki mesafeyi "düzleştirmiştir": Bir değer transferi iletimi işlemi ile değer transferi tamamlanabilir, artık uluslararası bankalar, SWIFT sistemi ve sayısız karmaşık, eski moda ara sistem arasında katmanlar arası geçiş yapmak zorunda değilsiniz.
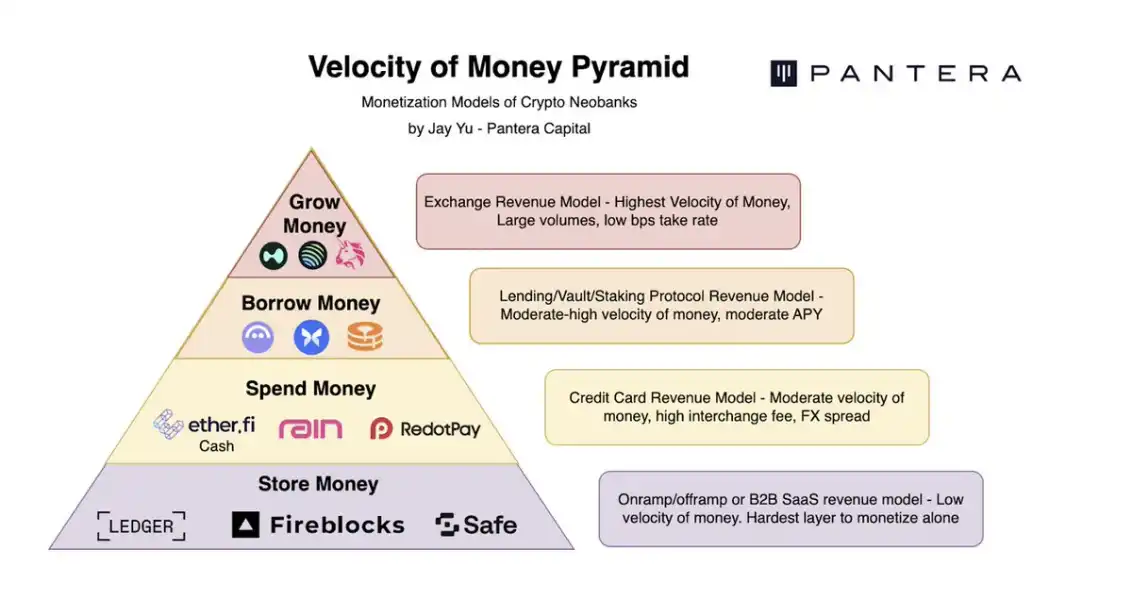
\"Para biriktirme, harcama, değer artışı, borçlanma\" gibi dört farklı mali ilişkinin, blokzincirin getirdiği bu \"düzleşme etkisi\"nden farklı şekillerde yararlandığını ve farklı ödünler ve realize etme modellerine sahip olduğunu görüyoruz; bunları sonuçta **para dolaşım hızı (velocity of money)** tarafından tanımlanan bir piramit yapısı olarak anlayabileceğimi düşünüyorum.
Piramidin en üstünde, para artışı yer alır (growing money), bu katmanda para dolaşım hızı en yüksektir (örneğin Hyperliquid'in işlem ücreti); bunu borç verme (faiz geliri ile), daha sonra ödeme (işlem ücreti ve döviz kuru farkı ile) ve en altta depolama (genellikle işlem masrafı ve B2B entegrasyon aracılığıyla gelir elde etme) takip eder.
Bu bakış açısından, yeni tip şifreli banka oluşturmanın en kolay yolu belki de para artışı ve borçlanma katmanlarından başlamaktır - çünkü bu katmanlar en yüksek para akış hızına ve kullanıcı katılımına sahiptir. Değerin akışını ilk yakalayan protokoller genellikle piramidin altına doğru genişleyerek, mevcut kullanıcıları aşama aşama tam yığın finans kullanıcılarına dönüştürebilir.
Yeni Tip Bankanın Fırsat Alanı
Peki, şifreli yeni tip bir bankanın bir sonraki adımı ne olabilir? Gelecek nesil izinsiz yeni tip bir banka oluşturmanın fırsatları nerede?
Bence, daha fazla (birbirine bağlı) yolun, derinlemesine keşfedilmeye değer olduğunu düşünüyorum:
1) Eşdeğerlik Temelli Gizlilik ve Uyumluluk
2) Gerçek Dünya Uyumluluğu
3) \"İzin Gerektirmeyenlik\"ten Tam Olarak Yararlanma
4) Yerelleştirme ve Küreselleşme
5) Aşırı Teminatlı Olmayan Borç Alma ve Tüketici Kredisi
1|Gizlilik ve Uyumluluk Eşdeğeri
Sabitcoinler ve şifreli yollar, hız ve kullanım kolaylığı açısından geleneksel finans sistemine açıkça üstünlük sağlar. Ancak şifreli yeni tip bankaların fintech ve mevcut bankacılık sistemleriyle doğrudan rekabet etmesi için, iki temel boyutta işlevsel eşdeğerlik elde etmelidir: gizlilik ve uyumluluk.
Perakende tüketici senaryolarında gizlilik genellikle bir zorunluluk olarak görülmezken ve sabitcoinler güçlü bir gizlilik koruması olmadan ölçeklenebilir benimsenme sağladığı görülse de, işletmeler arası ödemeler gibi gittikçe artan uygulamaları - maaş ödemeleri, tedarik zinciri finansmanı, sınır ötesi hesaplaşma - zincire taşındığında gizlilik son derece önemli hale gelir. Bunun nedeni, B2B transferlerinin kamuya açık olması durumunda ticari sırları ve hassas bilgilerin sızdırılması olasılığıdır. Bence, bu durum, özellikle yakın zamanda piyasaya sürülen birçok yeni sabitcoin zincirinin yol haritalarında gizlilik yeteneklerine büyük vurgu yapmasının önemli bir nedenidir.
Tersine, kripto merkezli yeni bir banka aynı şekilde düşünmelidir: nasıl öncüleriyle uyumlu hale geleceğini ve düzenleyici düzeyde eşitlenmeyi başaracağını. Bu, küreselleşen bir düzenleyici kalkan ve lisanslama sistemi oluşturarak, tüketici ve tüccarlara kripto çözümlerinin geleneksel finans kadar uyumlu olduğunu kanıtlamayı içerir - belki de sıfır bilgi kanıtı gibi yeni teknoloji yollarından yararlanarak. Yalnızca işletme düzeyinde gizlilik ve uyumluluk güvenilirliği sorunlarını aynı anda çözerek, kripto merkezli yeni bir banka, gerçekten finansal teknoloji öncülerinin ölçeklenebilir genişlemesinin ötesine geçebilir.
2|Gerçek Dünya Değişkenliği
'Değişkenlik', genellikle kripto alanının temel avantajı olarak görülür - tek bir standart, çerçeve ve akıllı sözleğe dayanarak. Ancak gerçekte, bu tür değişkenlik genellikle kripto dünyasının içinde sınırlı kalır: DeFi temel unsurları arasında, getiri protokolleri arasında ve (çoğunlukla EVM'ye dayalı) blok zincirleri arasında.
Gerçekten zorlu olan değişkenlik sorunu, blok zinciri standartlarını ve gerçek dünya miras standartlarını birleştirmenin yolunu bulmaktır: örneğin SWIFT gibi uluslararası banka sistemleri, tüccar POS sistemleri ve ISO 20022 gibi standartlar, ACH, Pix gibi yerel ödeme ağları da dahil olmak üzere. Kripto kartlarının yaygınlaşması, istikrarlı paraların sınır ötesi ödemelerde kullanımının artmasıyla, bu yönde olumlu ilerlemeler kaydedilmiştir.
Ayrıca, mevcut çoğu kripto kart ürünü hala asli kripto kullanıcılarına hizmet vermektedir ve esasen bir 'kripto balina'nın çekilme aracıdır. Ancak kripto merkezli yeni bir bankanın karşılaştığı gerçek zorluk, kripto asli kullanıcı kitlesinin ötesine geçmek ve gerçek dünya değişkenliği ve gerçek yenilikçi finansal değişkenler vasıtasıyla yeni bir kullanıcı kitlesini tanıtmaktır. Değişkenlik sorununu çözen bir platform, para yatırma ve çekme deneyiminde belirgin bir avantaja sahip olacak ve böylece kullanıcı kitlesini daha verimli bir şekilde taşıyacaktır.
3|'İzne Gerek Duymama' Özelliğini Tam Kullanma
Temelde, kripto merkezli yeni bir bankanın amacı, daha verimli bir para standartı yeniden şekillendirmektir: anlık mutabakat, küresel likidite, sınırsız programlanabilirlik ve tek bir varlık veya devletin darboğazına bağlı olmama.
Bugün, bir kripto cüzdanına sahip herkes, fiat para sistemine aracı olmadan işlem yapabilir, transfer yapabilir veya gelir kazanabilir. Kripto merkezli yeni bir banka, bu izne gerek duymama özelliğini tam anlamıyla kullanarak, fonların akışını hızlandırmalı, daha verimli bir finansal sistem oluşturmalıdır.
Kripto alanında, küresel sermaye internet hızında hareket eder, koordinasyon mekanizması artık idari emirler değil, teşvik ve oyunlardır. Gelecek nesil yeni tür bankalar, blok zincirinin izne gerek duymama özelliğini kullanarak, sürekli sözleşmeler, tahmin piyasaları, teminatlar, token çıkarma gibi yeni tür değişkenleri, var olan finansal yolda hızla birleştirebilecektir.
Stabilcoin penetrasyon oranının yüksek olduğu ekonomilerde, izne gerek duymayan bir banka kartı ağı oluşturma fırsatı bile var - Visa veya Mastercard'a benzer ancak ters yönde bir sistem: artık tüketici tarafında stabilcoin'i fiataya dönüştürmeyen, varsayılan olarak on-chain uzlaşma yapan ve geleneksel ödeme yöntemlerine uyumlu olmak için fiatı tekrar 'chain'e sokan bir sistem.
Daha da önemlisi, "izin gerektirmeme" sadece insan kullanıcılar için geçerli değildir, aynı zamanda bir ajan ekonomisi yaratabilir. Bir yapay zeka ajanı için, bir şifreli cüzdan elde etmek, bir banka hesabı açmaktan çok daha kolaydır; stabilcoin'ler sayesinde, yapay zeka ajanı, kullanıcı izni veya önceden belirlenmiş kurallarla kendi kendine zincir üzerinde işlem başlatabilir. İzin gerektirmeyen bu yeni tip banka, bu "insan-yapay zeka ekonomisi"nin altta yatan altyapısı ve etkileşim arayüzüdür.
4|Yerelleştirme vs Küreselleşme
Şifreli yeni tip banka, bir stratejik seçimle karşı karşıyadır: Derinlik vs Yaygınlık.
Bazıları, Nubank gibi, derin yerelleştirme, kültürel uyum ve düzenleyici çözümlerle tek bir bölgede lider konumunu oluşturacak ve ardından genişleyecek bir yol seçebilir; diğerleri küresel öncelikli bir strateji benimseyebilir, dünya çapında izinsiz ürünler sunabilir ve ağ etkisinin en güçlü olduğu bölgelerde güçlenmeyi seçebilir.
Her iki yol da geçerlidir: İlk grup yerel güven ve dağıtıma dayanırken, ikincisi ölçek ve bileşen dostu olmayı hedefler. Stabilcoin belki de uluslararası ödemeler için bir "otoban"dır, ancak şifreli yeni tip banka hala "yerel çıkış noktası" na ihtiyaç duyar - Pix, UPI, Alipay, VietQR gibi bölgesel sistemlerle derin entegrasyon yaparak, gerçek yerel kullanılabilirliği sağlayabilir.
Özellikle, şifreli yeni tip bankaların "banka hesabı olmayan nüfusu hizmet etme" konusunda benzersiz fırsatlara sahip olduğu, finansal altyapısı zayıf veya yerel para biriminin istikrarsız olduğu bölgelere dolar veya şifreli birim cinsinden sermaye erişimi sağladığı bir fırsatı bulunmaktadır. Gelecekte, bölgesel "super uygulamalar" ve küresel bileşenlenebilir yeni tip bankalar, uzun süre bir arada var olabilir.
5|Aşırı Teminatlı Olmayan Kredi ve Tüketici Kredisi
Son olarak, aşırı teminatlı olmayan kredi ve tüketici kredisi, şifreli yeni tip bankaların gerçek "Kutsal Kase"sı olabilir.
Bu sorun önceki birçok zorluğu bir araya getiriyor: Sağlam, cadı avcılığına dayanıklı bir kimlik sistemi gerektirir; çevrimdışı kredi geçmişini çevrimiçi hesaplarla entegre etme ihtiyacı vardır; farklı bölgelerdeki kredi modellerinin farklılıklarını ele almayı ve geleneksel sistemlerle uyumlu olmayı gerektirir. Bu nedenle, DeFi'deki aşırı teminatlı olmayan borçlanma, şu anda kurumsal özel kredi alanında yoğunlaşmış durumda, tüketici kredisi değil - gerçekten de tüketici kredisi, geleneksel finansta çok daha büyük bir ölçeğe sahiptir.
Cevabın bir kısmı, muhtemelen mekanizma tasarımı yeniliğinden kaynaklanmaktadır. Flash krediler, blokzincir özelliklerinden doğan teminatsız kredi biçimidir. Benzer şekilde, stabilcoin'ler ve faiz getirili varlıklar etrafında inşa edilen akıllı döngüsel kredi limiti, gerçek zamanlı LTV yönetimi, otomatik teminat tamamlama ve otomatik geri ödeme getirisi gibi özellikler, teminat gereksinimini aşamalı olarak azaltabilir.
Başarılı olduğunda, çevrimiçi tüketici kredisi, sermaye çevrim hızını önemli ölçüde artıracak, banka hesabı olmayan nüfusa güçlü bir on-chain teşvik sağlayacak ve gerçek dünya kredi genişlemesi gibi, genel ekonomik büyümeyi teşvik edecektir.
Kapanış
On yıl önce finansal teknolojinin yeni nesil bankacılığı bankacılığı yeniden şekillendirdiği gibi, kripto yeni nesil bankalar da paranın biriktirilmesi, harcanması, değer kazanması ve borçlanması şeklini dijital çağda yeniden tanımlamaya çalışıyor. Ancak farklı olan şey, finansal teknolojinin yeni nesil bankalarının genellikle kullanıcı arayüzünde yaptığı yeniliklerken, kripto yeni nesil bankaların bankacılığın arkasındaki altyapıyı güncellemeye çalışmasıdır — istikrarlı kriptopara birimleri ve kamu blokzinciri aracılığıyla, küresel, birleştirilebilir, sansür dirençli bir değer transfer şekli oluşturmayı amaçlamaktadır.
Bu nedenle, kripto yeni nesil bankası yalnızca bir uygulama arayüzü değil, belki de programlanabilir bir finansal sistem yolunun giriş noktası olabilir.
Elbette, bu yol henüz yeni başlıyor. Gerçek bir "tam yığın kripto yeni nesil bankası"nı inşa etmek, bir kripto kartı piyasaya sürmek veya bir UI'lı cüzdan protokolü oluşturmaktan çok daha fazlasını gerektirir. Net bir hedef kitleye odaklanmayı, ürün matrisi boyunca hızla genişlemeyi ve yüksek hızlı fon akışı alanında liderlik oluşturmayı gerektirir.
Gelecekte kripto yeni nesil bankaların gizlilik ve uyumluluk, gerçek dünya birleştirilebilirlik, izin gerekmezlik, yerel ve küresel strateji ve tüketici kredisi gibi alanlarda sürekli bir şekilde ilerlemeye devam ederlerse, dijital varlıkların kenarından giriş yaparak, küresel ekonominin varsayılan işletim sistemi haline gelebilme potansiyelleri vardır.
İlk nesil yeni nesil bankaların bankacılık "arayüzünü" mobil internetle değiştirdiği gibi, belki de bu jenerasyon, şu anda para biriminin temel mantığını şifreleme teknolojisiyle yeniden yazacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






