



CLARITY Yasası Çıkmaza Girdi: Faiz Taşıyan Sabit Koin Neden Bankaların 'Baş Belası' Haline Geldi?
Orijinal Metin Başlığı: "Neden Bankalar Kesinlikle Faiz Getiren Kararlı Kripto Paralara Karşı?"
Orijinal Metin Yazarı: Azuma, Odaily Planet Daily
Coinbase'in geçici "yükselişi" ve Senato Bankacılık Komitesi'nin görüşmeyi ertelemesiyle, kripto para piyasası yapısal olarak durdu ve Şeffaflık Kanunu (CLARITY) tekrar aşamalı olarak duraksamaya girdi.
Mevcut piyasa tartışmalarının bir sentezi olarak, CLARITY'nin en büyük çelişkisi "faiz getiren kararlı kripto paralar" üzerinde yoğunlaştı. Daha spesifik olarak, geçen yıl yürürlüğe giren DAHİLER Kanunu, bankacılık sektöründen destek alabilmek adına, açıkça faiz getiren kararlı kripto paraları yasakladı, ancak bu kanun sadece kararlı kripto para ihraç edenin sahiplerine "herhangi bir faiz veya getiri biçiminde ödeme yapamayacağını" belirtiyordu, ancak üçüncü tarafların getiri veya ödül sunmasını kısıtlamıyordu, bankacılık sektörü bu "dolambaçlı" davranışı oldukça olumsuz karşıladı, CLARITY'nde geri dönüş yapılması için çalıştı, tüm türdeki faiz yollarını yasaklamak istedi, bu da Coinbase'i temsil eden bazı kripto topluluğunun şiddetle karşı çıkmasına neden oldu.
Neden bankalar faiz getiren kararlı kripto paralara bu kadar karşı çıkıyor ve her türlü getiri yolunu kapatmak istiyor? Bu yazının amacı, Amerika Birleşik Devletleri'ndeki büyük ticari bankaların kar kazanma modelini ayrıntılı bir şekilde açıklayarak bu soruyu detaylı bir şekilde yanıtlamaktır.
Banka Mevduatının Kaçması? Tamamen Absürt
Faiz getiren kararlı kripto paralara karşı yapılan itirazlarda, bankacılık sektörü temsilcileri tarafından en sık kullanılan argüman, "kararlı kripto paraların banka mevduatının kaçmasına neden olabileceği endişesi"dir—Bank of America CEO'su Brian Moynihan geçen çarşamba günü telekonferansta "belirttiği gibi, 6 trilyon dolara kadar olan mevduatın (%30 ila 35'ini oluşturan ABD ticari bankalarındaki tüm mevduatın) kararlı kriptolara taşınabileceğinden ve bu durumun bankaların ABD ekonomisine kredi verme yeteneklerini sınırlayabileceğinden endişe duyduklarını, faiz getiren kararlı kripto paraların mevduat kaçışını hızlandırabileceğini" ifade etti.
Ancak kararlı kripto paraların işleyiş mantığını biraz anlayan herkes, bu ifadenin oldukça yanıltıcı ve yanıltıcı olduğunu görebilir. 1 dolar USDC gibi bir kararlı kripto para sistemine girdiğinde, bu 1 doların havada kaybolmadan, Circle gibi kararlı kripto para ihraççısının rezerv hazineye konulacağını, nihayetinde tekrar nakit mevduat veya diğer kısa vadeli likit varlık (örneğin Hazine bonosu) biçiminde banka sistemine geri döneceğini görecektir.
Diğer mekanizmalarla destekli kararlı kripto paraların, kripto para teminatı, vadesi gelmiş işlem koruması, algoritmalar vb. burada düşünülmüyor.
Birincisi, bu tür kararlı kripto paraların zaten küçük bir yüzdesini oluşturması nedeniyle;
İkincisi, bu stabilcoin'ler bu makalenin ABD düzenleyici sistemi altında uygun stabilcoin'leri tartışma bağlamına dahil değil çünkü geçen yılın GENIUS yasası, uygun stabilcoin'ler için rezerv gereksinimlerini net bir şekilde belirledi; rezerv varlıkları sınırlıdır nakit, kısa vadeli devlet tahvilleri veya merkez bankası mevduatı ve operasyonel fonlardan ayrılmalıdır.
Dolayısıyla gerçek şu ki, Stabilcoin'ler banka mevduatlarının dışa akmasına neden olmayacak çünkü fonlar sonunda her zaman bankaya geri dönecek ve kredi aracılığı için kullanılabilir. Bu, stabilcoin'in iş modeline bağlıdır ve faizle ilgili değildir.
Gerçek sorunun anahtarı, fonların geri dönüşünden sonra mevduat yapısındaki değişikliktedir.
Amerikan Bankacılığının Para Ağacı
Bu değişikliği çözmeden önce, Amerikan bankacılığının faiz kazançlı faaliyetini kısaca tanıtmamız gerekiyor.
Van Buren Capital Genel Ortağı Scott Johnsson, Kaliforniya Üniversitesi, Los Angeles tarafından yayınlanan bir makaleye atıfta bulunarak, 2008'deki finansal krizin bankacılık sektörünün itibarının zedelendiğini ve Amerika'nın ticari bankalarının mevduat toplama işinde iki tamamen farklı şekle dönüştüğünü belirtiyor.
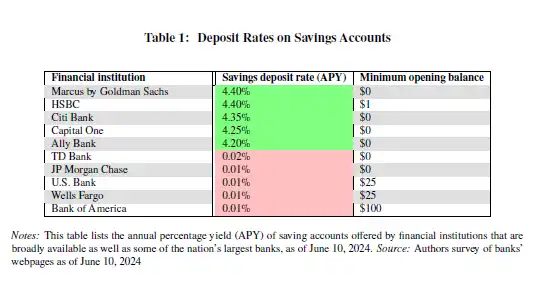
Yüksek faizli bankalar ve düşük faizli bankalar, resmi düzenleme anlamında değil, piyasa bağlamında yaygın olarak kullanılan terimlerdir — Dış görünüşte, bu terim, yüksek faizli banka ve düşük faizli banka arasındaki mevduat faiz farkının %3.5 veya daha yüksek olan 350 baz puanı seviyesine ulaştığını yansıtmaktadır.
Aynı mevduat için neden bu kadar belirgin bir faiz farkı ortaya çıkıyor? Sebep, yüksek faizli bankaların genellikle dijital bankalar veya varlık yönetimine ağırlık veren bankalar (örneğin Capital One) olduğu ve bunların kredi veya yatırım faaliyetlerini desteklemek için yüksek faize ihtiyaç duyduğu, düşük faizli bankaların ise genellikle Bank of America, Chase, Wells Fargo gibi ulusal ölçekte faaliyet gösteren büyük ticari bankalar olduğu, bunlar geniş perakende müşteri tabanına ve ödeme ağına sahip oldukları için müşteri sadakati, marka etkisi ve şube kolaylığını kullanarak çok düşük maliyetli mevduatları elde edebildikleri ve yüksek faizle mevduat çekmeye gerek duymadıkları.
Mevduat yapısına bakıldığında, yüksek faizli bankalar genellikle tasarruf veya faiz getirisi elde etmek için yapılan mevduatlara odaklanırken — bu tür fonlar faize karşı daha duyarlıdır ve banka için maliyeti daha yüksektir; düşük faizli bankalar genellikle ödeme, transfer ve takas için yapılan mevduatlara odaklanırken — bu tür fonların özellikleri, yapışkan bir yapıya sahip olmaları, sık sık dolaşmaları, faiz oranlarının çok düşük olmaları ve bankalar için en değerli yükümlülük olmalarıdır.
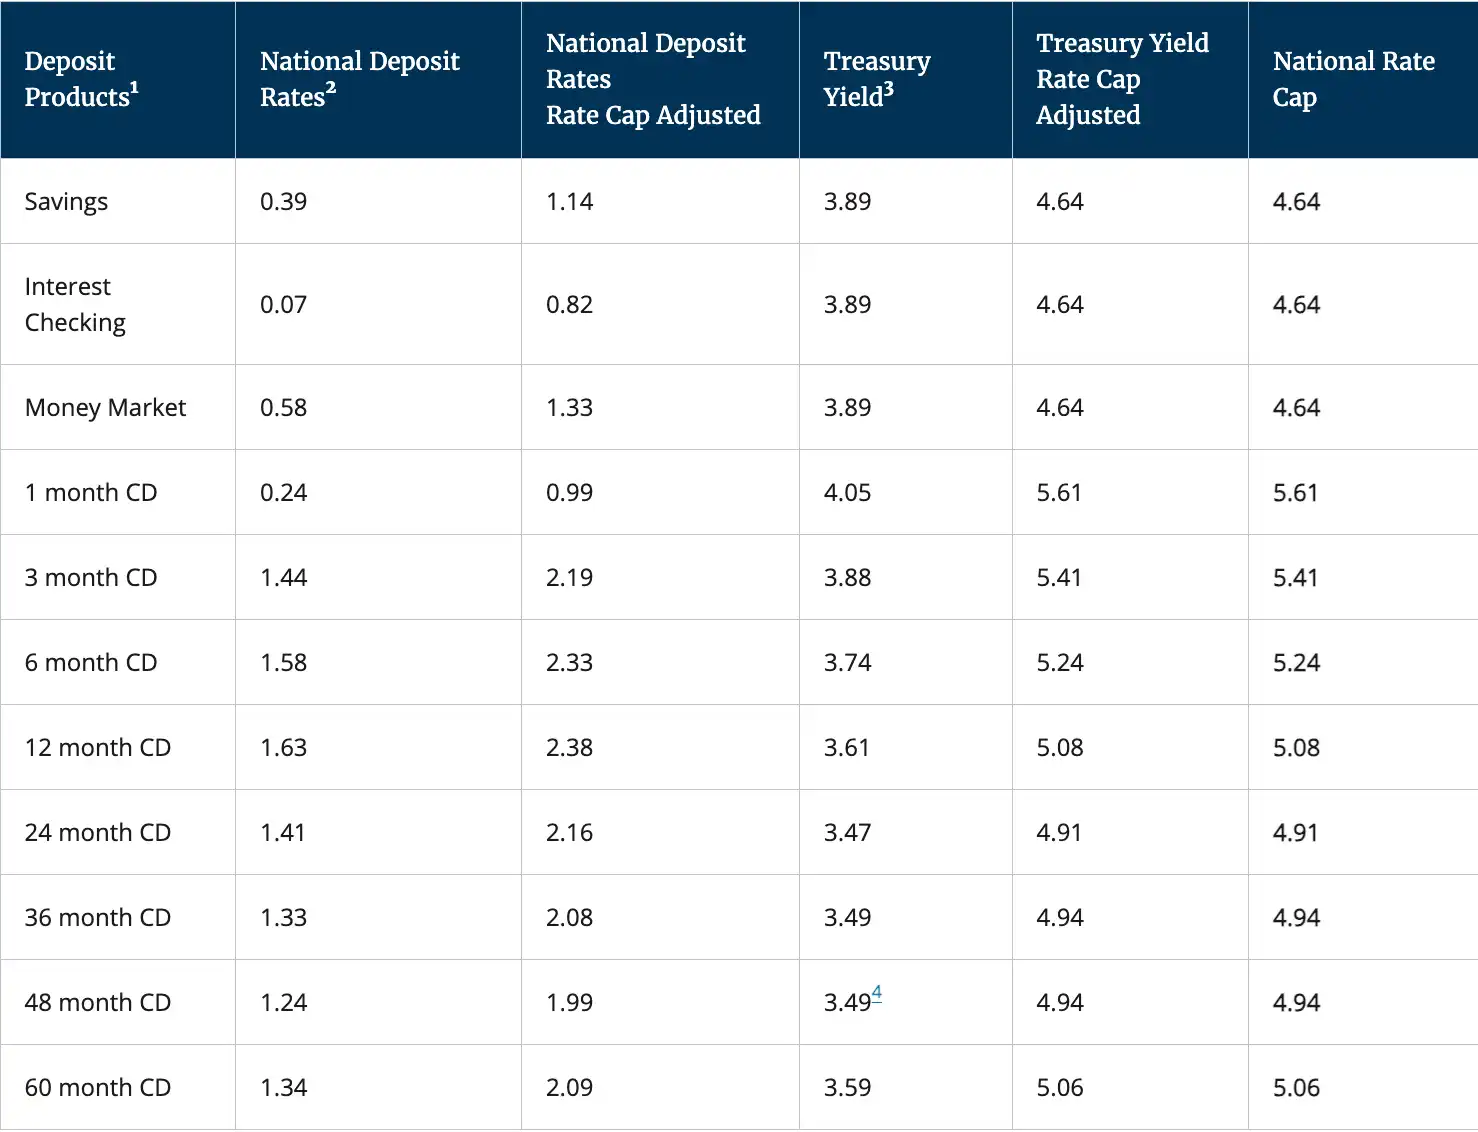
Amerika Birleşik Devletleri Federal Mevduat Sigorta Kurumu (FDIC) tarafından yayınlanan en son verilere göre, 2025 yılının ortasına kadar, Amerika Birleşik Devletleri'ndeki tasarruf hesaplarının ortalama yıllık faiz oranı sadece %0.39'a geriledi.
Bu, yüksek faizli bankaların etkisi de dahil edilmiş verilerdir; çünkü Amerika'daki ana akım büyük bankalar düşük faiz modeline sahip oldukları için, aslında mevduat sahiplerine ödenen faiz bu seviyenin çok daha altında olmaktadır—Galaxy Kurucusu ve CEO'su Mike Novogratz, CNBC'ye verdiği röportajda büyük bankaların mevduat sahiplerine neredeyse sıfır faiz ödediğini ifade ederken (yaklaşık olarak 1 ila 11 baz puan), aynı dönemdeki Fed'in hedef faiz oranının ise %3,50 ila %3,75 arasında olduğunu belirtiyor; bu faiz farkı bankalara büyük miktarlarda gelir sağlamaktadır.
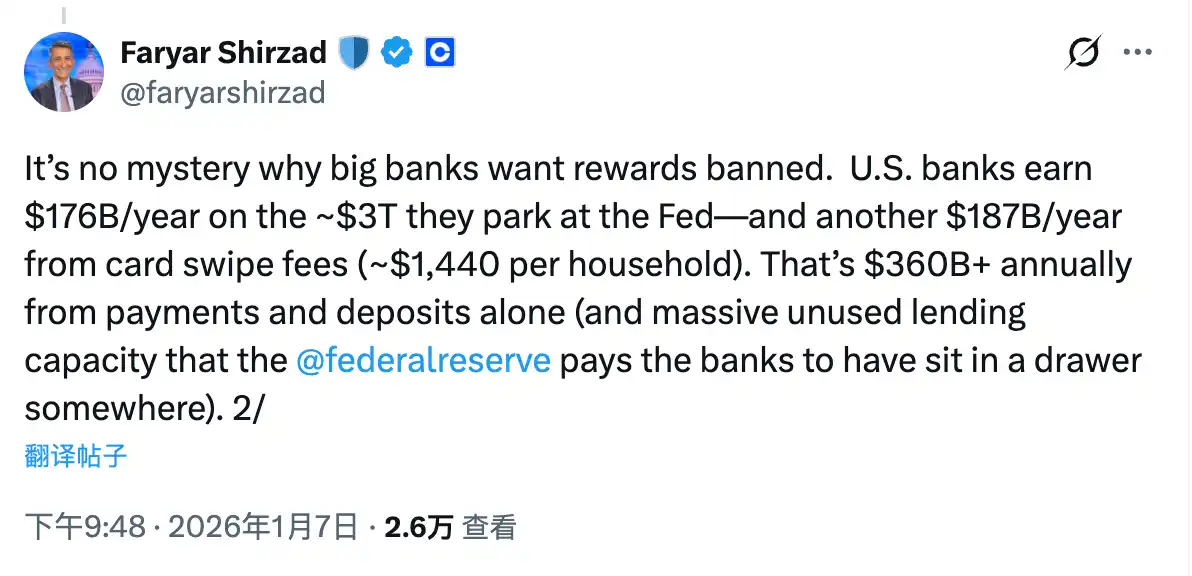
Coinbase'in Baş Uyum Görevlisi Faryar Shirzad, bununla ilgili daha net bir hesap yaptı—Amerika'daki büyük bankalar yılda yaklaşık olarak Fed'de tutulan 30 trilyon dolarlık fonlardan 176 milyar dolar, ayrıca her yıl mevduat sahiplerinden alınan işlem ücretlerinden 187 milyar dolar kazanabilmektedir.Yalnızca mevduat faiz farkı ve işlem ücretlerinden, yılda 360 milyar doların üzerinde gelir elde edilebilmektedir.
Gerçek Değişim: Mevduat Yapısı ve Gelir Dağılımı
Asıl konumuza geri dönersek, stabilcoin sistemi bankacılık mevduat yapısında hangi değişiklikleri getirecek? Faiz İçeren Stabilcoin bu trendi nasıl hızlandıracak? Mantık aslında çok basittir, stabilcoin'in kullanım senaryosu nedir? Cevap ödeme, transfer, hesaplama...vb. şeyler olamaz mı? Bu size tanıdık gelmiyor mu!
Daha önce de belirtildiği gibi, yukarıdaki işlevler tam da işlem mevduatının merkezi işlevi olup, bu hem büyük bankaların ana mevduat türüdür hem de bankaların en değerli taahhüdüdür. Bu nedenle, bankacılık endüstrisinin stabilcoin'e gerçekten endişeli olmasının nedeni—Stabilcoin'in tamamen yeni bir işlem aracı olarak, kullanım senaryosunun doğrudan işlem mevduatına kıyasla olmasıdır.
Eğer Stabilcoin faiz özelliğine sahip değilse, bu da sorun değil, ancak varlık eşiği ve banka mevduatının zayıf faiz avantajı (kanatçık olsa bile et yemektedir), Stabilcoin'in büyük bankaların bu ana alanına gerçek bir tehdit oluşturabileceği olasılığını düşük kılmaktadır.Ancak Stabilcoin faize sahip olma olasılığı göz önüne alındığında, farklılık aracılığıyla desteklendiğinde, giderek daha fazla fonun işlem mevduatından stabilcoine yönlendirilme olasılığı vardır. Bu fonlar sonunda yine banka sistemine geri dönecek olsa da, Stabilcoin ihraççısının kar amacıyla büyük bir kısmını işlem dışı mevduata yatırması gerekecektir ve günlük geri ödemelerle başa çıkabilmek için belirli bir nakit rezervi yüzdesini tutmak zorunda kalacaktır. Bu, mevduat yapılarında değişikliğin ne demek olduğudur—fonlar hala banka sistemine kalırken, banka maliyetleri önemli ölçüde artacak (faiz farkı alanı daraltılacaktır) ve aynı zamanda kaynak işlem ücretlerinden gelen gelir önemli ölçüde azalacaktır.
Bu noktaya gelindiğinde, sorunun özü çok açık hale geldi. Bankacılık endüstrisinin faiz getiren istikrarlı coinlere karşı çılgınca direnme nedeni asla "banka sistemi içindeki mevduat toplamının azalıp azalmayacağı"ndan değil, muhtemel mevduat yapısı değişikliğinden ve buna bağlı olarak ortaya çıkabilecek kar yeniden dağıtımı sorunundan kaynaklanmaktadır.
Stabil coinler, özellikle faiz getirmeyen stabil coinler olmadan önce, ABD'nin büyük ticari bankaları işlem mevduatını sıkıca kontrol ediyordu, bu da "sıfır maliyetli hatta negatif maliyetli" bir fon kaynağıydı. Hem mevduat faizi ile referans faiz arasındaki farktan risksiz getiri elde edebilirlerdi, hem de ödemeler, takas, uzlaşma gibi temel finansal hizmetlerden sürekli olarak komisyon alarak maliyetli bir döngü oluşturabilir ve neredeyse hiç geliri hesap sahipleriyle paylaşmaya gerek duymadan sağlam bir yapı inşa edebilirlerdi.
Stabil coinlerin ortaya çıkışı, aslında bu döngüyü çözmekti. Bir yandan, stabil coin işlevsel olarak işlem mevduatına yüksek ölçüde benzemekte ve ödeme, transfer, takas gibi temel senaryoları kapsamaktadır; diğer yandan, faiz getiren stabil coinler gelir değişkenini daha da ileri götürmekte ve faiz oranlarına duyarlı olmayan işlem tipi fonların tekrar fiyatlandırılabileceği bir duruma gelmesine olanak tanımaktadır.
Bu süreçte, fonlar bankacılık sisteminden ayrılmayacak, ancak banka bu parçadaki fonların kar kontrolünü kaybedebilir - aslında sıfır maliyetli olan yükümlülükler, piyasaya faiz ödeme gerektiren yükümlülüklere dönüştürülebilir; bankanın daha önce tekeline aldığı ödeme komisyonları da stabil coin ihraççısı, cüzdanlar, protokol katmanı gibi yerlere akabilir.
İşte bankacılık endüstrisinin kabul edilemez bulduğu değişiklik budur. Bu noktayı anladığınızda, neden faiz getiren stabil coinlerin, CLARITY sürecinde en çekişmeli ve uzlaşması en zor tartışma odaklarından biri haline geldiğini anlamak zor olmayacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

