



Base Geliri'nin Yedi Yüzde'lik Kısmını Yalnızca Yüzde 2.5 Kiralama Bedeli Öderken, Süperzincir veya "Ayrılma" Sürecine Giriyor
Orjinal Başlık: $BASE Öncesinde $OP Satma Nedenleri
Orjinal Yazar: @13300RPM, Four Pillars Araştırmacısı
Orjinal Çeviri: AididiaoJP, Foresight Haberleri
Önemli Noktalar
· Gelir Yoğunlaşması: 2025 yılında, Base Superchain'e yaklaşık %71 oranında bir sıralayıcı geliri sağladı. Bu yoğunlaşma eğilimi daha da artmaktadır, ancak Coinbase'in Optimism'e yaptığı ödeme oranı %2.5 olarak sabitlenmiştir.
· Fiyat ve Ekosistem Ayrışması: OP tokenı, tarihi yüksek seviyesinden %93 değer kaybetti ($4.84 → $0.32), ancak aynı dönemde Base'in toplam kilitli değeri (TVL) %48 arttı ($31 milyar → $50 milyar). Piyasa, Base'in büyümesinin OP sahiplerine yansımadığını fark etti, ancak Base'in olası çıkış riskini henüz düşünmüyor.
· Teknoloji Eşiği: OP Stack, MIT açık kaynak lisansını benimsemektedir, bu da Coinbase'in her zaman fork yapabileceği anlamına gelir. Şu anda Base'in Superchain'de kalmasını sağlayan tek bağ, yönetim ilişkisidir, ancak bağımsız yönetim haklarına sahip bir BASE tokenı, bu bağı tamamen koparacaktır.
· Hassas İttifak: Optimism, uzun vadeli işbirliğini sağlamak için Base'e 1.18 milyar OP token hibesi yaptı, ancak bunun oy hakkını toplam arzın %9'unda sınırlandırdı. Bu gerçek bir çıkar bağı değil, aksine "çıkış seçeneği" ile birlikte gelen azınlık hissesidir. Yeniden pazarlık OP fiyatını düşürürse, Coinbase'in bu hibeden vazgeçerek gelir payını iptal etmesi, oldukça karlı bir işlem olacaktır.
Coinbase'in sahibi olduğu L2 ağı Base, 2025 yılında Superchain'e yaklaşık %71 oranında bir sıralayıcı geliri sağladı, ancak bu gelirin yalnızca %2.5'ini Optimism Collective'e ödedi. OP Stack, MIT açık kaynak lisansını kullanır, bu da Coinbase'in çıkış tehdidi ile pazarlık yapabileceği veya bağımsız bir altyapı oluşturarak Superchain üyelik kimliğini sonlandırabileceği teknik veya yasal engel olmadığı anlamına gelir. OP sahipleri, tek bir işlem ortağına bağımlı gelir riski altındadır ve aşağı yönlü risk oldukça büyüktür, bu nedenle piyasanın bunun henüz tam olarak farkında olmadığını düşünüyoruz.
1. Gelirin %71'ini Al, Yalnızca %2.5 'Kira' Öde
Optimism başlangıçta Base ile anlaşma imzalarken, önerilen hiçbir zincirin Superchain'in ekonomik ekosistemini yönlendiremeyeceği varsayımıyla gelirin dengesiz şekilde bölünmesine neden olan bir durumu göz önünde bulundurmuştu. Ücret paylaşımı, "zincir gelirinin %2.5'i" veya "zincir içi kar (gelirden L1 Gas maliyeti çıkarıldıktan sonra kalan miktarın %15'i)"nden yüksek olanı temel alır. Bu işbirliğine dayalı, çeşitlendirilmiş bir Rollup ekosistemi için uygun gibi görünen bu durum, aslında öyle değildi.
Ancak bu varsayım yanlıştı. 2025 yılında Base, 74 milyon dolarlık bir zincir geliri yarattı ve tüm OP zincir dizini ücretlerinin %71'in üzerini oluştururken, yalnızca Optimism Collective'e %2.5 ödedi. Bu, Coinbase'in ödediğinin 28 katından fazla değer elde ettiği anlamına gelir. Ekim 2025'e gelindiğinde, Base'in TVL'si 5 milyar dolara ulaşmıştı (%48 büyüme ile yarım yılda), bu da Ethereum L2'sinde bu kilometre taşını aşan ilk protokol oldu. Bu noktadan sonra, liderliği sadece artmıştır.
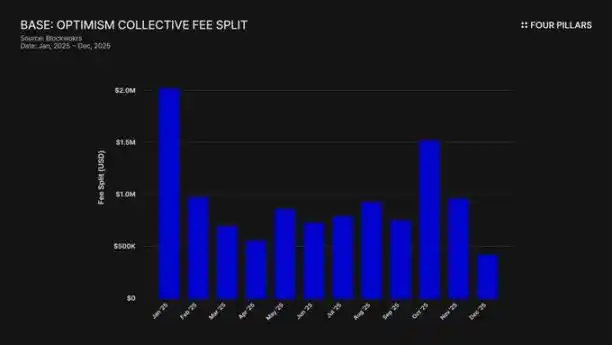
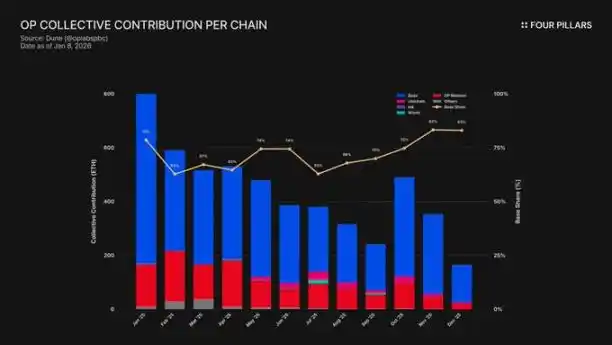
Bu dengesizliği daha da kötüleştiren bir sübvansiyon mekanizması vardı. Base, gelir yaratmada lider olsa da, OP ana ağıyla %100 kar paylaşan Collective'e kıyasla, ekosisteme ağır bir yük getirmişti. Esasen, OP ana ağı bu ittifakın politik birliğini sübvanse ediyor ve en büyük üye, en düşük payı ödüyordu.
Bu ücretler nereye gitti? Optimism'in resmi belgelerine göre, dizinleyici gelirleri Optimism Collective'in kasasına gider. Bugüne kadar, bu kasa Superchain ücretlerinden 34 milyon doların üzerinde bir miktar biriktirdi, ancak bu fonlar henüz belirli bir projeye tahsis edilmedi veya dağıtılmadı.
Hayal edilen 'uçuş tekerleği' (ücret finansmanıyla kamu malına destek sağlamak → ekosistemi büyütmek → ekosistem daha fazla ücret üretmek) henüz dönmemiştir. Mevcut RetroPGF ve ekosistem hibesi gibi projelerin fonları, OP tokeninin aşırı arzından değil, kasanın içindeki ETH'den gelmektedir. Bu oldukça önemlidir çünkü bu, Superchain'e katılımın temel iddialarını sarsmaktadır. Base her yıl kasa başına yaklaşık 1.85 milyon dolarlık bir katkı yaparken, bu kasa ücret ödemeyen üye zincirlere doğrudan ekonomik getiri sağlamamaktadır.
Yönetişim katılımı da sorunu açıklamaktadır. Base, 2024 yılında "Base'in Optimism Yönetişimine Katılım Bildirgesi"ni yayınladı. Bu tarihten sonra, herhangi bir açık eylem olmadı: teklif yok, forum tartışması yok, açık yönetişim katkısı yok. Ekonomik değerinin %70'in üzerinde bir katkıda bulunan bir zincir olarak, Base, katılmayı iddia ettiği yönetişim sürecinde bariz bir şekilde eksik kalmıştır. Hatta Optimism'in kendi yönetişim forumlarında da Base neredeyse hiçbahsedilmemiştir. İki tarafın da "paylaşılan yönetişim" değeri, sadece bir kağıt üzerinde kalmıştır.
Bu nedenle, Superchain üyelik "değeri" şimdiye kadar tamamen geleceğe odaklanmış durumda - Geleceğin etkileşim olanakları, geleceğin yönetişim etkisi, geleceğin ağ etkisi. Hissedarlarına karşı sorumlu olması gereken halka açık şirketler için, mevcut maliyet somut ve sürekli olduğunda, "gelecek değeri" ikna edici olmamaktadır.
Nihai sorun şudur: Coinbase'in mevcut durumu sürdürmek için herhangi bir ekonomik güdüsü var mı? Ve, artık ihtiyaç duymadıklarına karar verdiklerinde ne olacak?
2. Anında Oluşabilecek "Çatallanma"
Bu, tüm Superchain ilişkilerinin arkasındaki yasal gerçeklik şudur: OP Stack, MIT lisanslı genel bir üründür. Dünyadaki herhangi bir kişi bunu ücretsiz olarak klonlayabilir, çatallayabilir veya dağıtabilir, herhangi bir izin gerektirmeden.
Peki, Base, Mode, Worldcoin ve Zora gibi zincirleri Superchain içinde tutan şey nedir? Optimism belgelerine göre, cevap bir dizi "yumuşak kısıtlama"dan oluşmaktadır: Ortak yönetim katılımı, ortak yükseltme ve güvenlik, ekosistem fonu ve Superchain markasının meşruiyeti. Zincirin katılımı gönüllüdür, zoraki değildir.
OP'nin risklerini değerlendirirken, bu farkın son derece önemli olduğuna inanıyoruz.
Hayal edin ki Coinbase çatal olursa ne kaybeder: Optimism yönetimine katılım hakkı, "Superchain" markası, protokol güncellemeleri için koordinasyon kanalı.
Daha sonra neleri koruyacaklarını düşünün: 50 milyar dolarlık TVL'nin tamamı, tüm kullanıcılar, Base'de dağıtılan tüm uygulamalar ve yıllık 74 milyon doların üzerinde seçici gelir.
"Yumuşak kısıtlamalar" işlemesi için, Base'in, kendi başına inşa edemediği veya satın alamadığı şeyleri Optimism'den alması gerekmektedir. Ancak kanıtlar, Base'in bu bağımsızlığı inşa etmeye başladığını göstermektedir. Aralık 2025'te, Base, Coinbase'in kendi altyapısını kullanan ve Chainlink CCIP'ye dayalı olarak oluşturulan bir Solana'ya doğrudan köprü başlatmıştır, böylece Superchain'in etkileşim çözümüne bağlı kalmamıştır. Bu, Base'in Superchain'in etkileşim çözümünü beklemek yerine eyleme geçtiğini göstermektedir.
İddia etmiyoruz ki Coinbase yarın bir çatal olacak. Söylemek istediğimiz şudur: MIT lisansı zaten tamamen olgun bir "çıkış seçeneği"dir ve son zamanlardaki Coinbase'in eylemleri, Superchain'in sağladığı değere olan bağımlılıklarını aktif olarak azalttığını göstermektedir. BASE jetonuna sahip bağımsız bir yönetim alanına sahip olmak, bu "yumuşak kısıtlamaların"ı anlamlı kısıtlamalardan, tamamen sembolik bağlantılara dönüştürecektir.
OP Sahipleri için sorun oldukça basittir: Eğer Base'in Süperzincir'de kalmasının tek nedeni "ekosistem ittifakı"nın yüzeysel bir bahane olmasıysa, Coinbase bu oyunun artık karlı olmadığını düşündüğünde ne olacak?
3. Müzakere, Aslında Zaten Başladı
"Keşfetmeye başlama" - Bu, her L2'nin resmi olarak jetonlarını piyasaya sürmeden önce 6-12 ay boyunca kullandığı standart bir terimdir.
Eylül 2025'te Jesse Pollak, BaseCamp konferansında Base'in yerel jetonunu piyasaya sürmeyi "keşfetmeye başladığını" duyurdu. Dikkatlice ekledi ki, "şu anda net bir plan yok" ve Coinbase "yayın tarihini hemen açıklamayı düşünmüyor". Bu önemli çünkü 2024 sonuna kadar Coinbase, Base jetonu çıkarmayı planlamadıklarını açıkça belirtmişti. Bu duyuru, Kraken'ın Ink ağında INK jetonu planlarını duyurmasından aylar sonra geldi ve L2 jetonlaştırmasının rekabet dengesinin değiştiğinin işaretidir.
Bu ifade tarzının, gerçek içerikle aynı derecede önemli olduğunu düşünüyoruz. Pollak, jetonu "governansı genişletme, geliştirici teşviklerini sağlama ve yeni tasarım yolları açma güçlü kaldıraç" olarak tanımladı. Bunlar tarafsız terimler değil. Protokol güncellemesi, ücret parametreleri, ekosistem hibeleri, sıralayıcı seçimi - bunlar şu anda Süperzincir tarafından yönetilen alanlardır. Bu kararları alan bir BASE jetonu, Optimism'in yönetimi ile örtüşecek ve Coinbase daha büyük ekonomik liderliği ele geçirecektir.
Bu ilişkiyi temelde değiştirecek BASE jetonunu anlamak için önce mevcut Süperzincir'in yönetim mekanizmasını anlamak gerekmektedir.
Optimism Kolektifi iki meclis yapısını benimser:
· Jeton Meclisi (OP Sahipleri): Protokol güncellemeleri, hibeler ve yönetim önerilerine oy verir.
· Yurttaşlar Meclisi (Rozet Sahipleri): RetroPGF fonlarının dağıtımını belirler.
Base'in güncelleme izni Base ve Optimism Vakfı tarafından kontrol edilen 2/2 çok imzalı bir cüzdan tarafından yönetilir - her iki taraf da tek başına Base'in sözleşmesini güncelleyemez. Tam olarak uygulandıktan sonra, Güvenlik Konseyi, "Optimism yönetiminin talimatlarına göre" güncelleme yapacaktır.
Bu yapı, Optimism'e Base üzerinde paylaşılan kontrol yetkisi verir, tek taraflı kontrol değil. 2/2 çok imzalı bir dengeleme şeklidir: Optimism, Base'in istemediği güncellemeleri dayatamaz, ancak Base, Optimism'in imzası olmadan kendi başına güncelleme yapamaz.
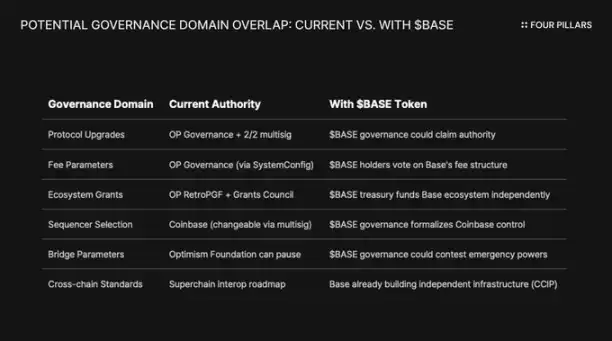
Eğer Coinbase, ARB, OP vb. diğer L2 yönetişim tokenlerinin yolunu takip etmeye karar verirse, yapısal çatışma kaçınılmaz olacaktır. BASE sahipleri protokol güncellemesine karar verirse, hangi karar öncelikli olacak — BASE yönetişimi mi yoksa OP yönetişimi mi? BASE'in kendi hibe planı varsa, Base geliştiricileri neden RetroPGF'yi beklemek zorunda? BASE yönetişimine dizin seçimini kontrol ederse, 2/2 çok imzalıda ne kalmış olacak?
Önemli olan, Optimism yönetişiminin Base ile örtüşen bir yönetişimi olan bir token yayınlamasını engelleyememesidir. "Zincirin Kanunu", kullanıcı koruması ve iş birliği standartlarını belirler, ancak zincirin yöneticilerini kendi token'larıyla ne yapabileceklerini sınırlamaz. Coinbase yarın, Base protokolünün tam yönetim hakkına sahip BASE token'ını çıkarabilir ve Optimism'in tek karşı önlemi siyasi baskı olacaktır — yani artık pek etkili olmayan "yumşak zorlama".
Bir diğer ilginç açı da halka açık şirketin kısıtlamalarıdır. Bu, bir halka açık şirketin token üretim etkinliğini yönlendiren ilk kez olacaktır. Geleneksel token dağıtımı ve havuzlama, token değerini özel yatırımcılar ve kurucu ekibin maksimize etmeyi amaçlar. Ancak Coinbase'in COIN hissedarlarına bir vekalet sorumluluğu taşıması gerekmektedir. Herhangi bir token dağıtım planı, Coinbase'in kurumsal değerini artırabileceğini kanıtlamak zorundadır.
Bu oyunun kurallarını değiştirir. Coinbase, sadece topluluk sempatisini maksimize etmek için token havuzlamayı yapamaz. Onların COIN hisse değerini artırabilecek bir yapıya ihtiyaçları vardır. Bu yapılarından biri, BASE token'ını kaldıraç olarak kullanarak Superchain'in gelir paylaşımını yeniden müzakere etmek ve Base'in kârını artırmak, sonuçta Coinbase'in finansal tablosunu güçlendirmektir.
4. "Itibar Riski" Hakkında Bir Yanıt
Bizim argümanımıza karşı en güçlü itirazın nedeni: Coinbase, kendisini kripto alanında "uyumlu, işbirlikçi" bir örnek olarak konumlandıran bir halka açık şirkettir. Yıllık milyonlarca dolarlık gelir paylaşımını kısıp OP Stack'i fork etmek, cimrilik ve özenle korunan marka imajını zedeleyecektir. Bu argüman ciddiye alınmaya değer.
Superchain gerçekten değer sunmaktadır. Yol haritası, yerel cross-chain iletişimi içermekte olup, Ethereum L2'nin toplam kilitli değerinin 2025 Aralık ayında yaklaşık 555 milyar dolara ulaşacağını öngörmektedir. Base, OP ana ağı, Unichain ve Worldchain ile birlikte çalışabilirlikten faydalanmaktadır. Bu ağ etkisinden vazgeçmek maliyetlidir.
Ayrıca, 118 milyon OP jeton hibesi de bulunmaktadır. "Uzun Vadeli İttifak"ı pekiştirmek amacıyla, Optimism Vakfı, Base'e altı yıl içinde yaklaşık 118 milyon OP jeton alma fırsatı verdi. Anlaşma sağlandığında, bu hibe yaklaşık 175 milyon dolar değerindeydi.
Ancak bu savunmanın gerçek tehdidi yanlış anladığını düşünüyoruz. Savunmanın yaptığı varsayım, açık, sert bir çatallanma. Daha olası bir senaryo ise nazik bir yeniden müzakere: Coinbase, Superchain içinde daha uygun şartlar elde etmek için BASE jetonunu kullanarak müzakere eder. Bu müzakere muhtemelen yönetim forumları dışında kalan bir şekilde gerçekleşecektir ve büyük ihtimalle bir haber değeri taşımayacaktır.
İnteroperabilite argümanına bir göz atalım. Base, Optimism'in interoperabilite çözümünden bağımsız olarak CCIP'yi kullanarak Solana'ya köprü kuran bir yapı oluşturdu. Onlar Superchain'in interoperabilite çözümünü beklemek yerine kendi çapraz zincir altyapılarını eşzamanlı olarak inşa ettiler. Bir sorunu kendi çabalarınızla çözdüğünüzde, "paylaşılan güncelleme ve güvenlik" bu yumuşak kısıtlama o kadar önemli olmaz.
OP hibesine bir göz atalım. Base, bu hibeleri oy kullanma veya vekalet verme gücünü, oy verilebilir arzın %9'u ile sınırlandırdı. Bu derin bir bağlantı değil, sınırlı bir oy hakkına sahip azınlık hissesidir. Coinbase, Optimism'i %9 ile kontrol edemez, ancak Optimism aynı şekilde Base'i kontrol edemez. Mevcut fiyatlarla (yaklaşık 0.32 dolar) hesaplandığında, tüm 118 milyon hibenin değeri yaklaşık 38 milyon dolardır. Yeniden müzakere sonrası, piyasa Base'in gelir beklentilerinde bir düşüş olduğunu düşünerek OP'nin %30 değer kaybetmesine neden olursa, Coinbase'un bu hibeden kaynaklanan defter kaybı, gelir paylaşımının kalıcı olarak iptal edilmesi veya büyük ölçüde azaltılması ile karşılaştırıldığında, neredeyse önemsizdir.
Yıllık gelirinin %2.5'lik kısmını 740 milyon dolardan fazla olan bir gelir paylaşımını %0.5'e indirmek, Coinbase'a yılda 1.4 milyon dolardan fazla kalıcı tasarruf sağlar. Bununla karşılaştırıldığında, OP hibesinin bir kerede değerinin düşmesi yaklaşık 10 milyon dolarlık bir zarara yol açar, sadece küçük bir miktar.
Kurumsal yatırımcılar Superchain'in siyasetinden endişe duymazlar. Onlar Base'in TVL'si, işlem hacmi ve Coinbase'in karına odaklanırlar. Bir kez yeniden müzakere edilen gelir paylaşımı, COIN hisse fiyatında dalgalanmaya neden olmaz. Bu sadece Optimism forumlarında normal bir yönetim güncellemesi olarak ortaya çıkar ve Coinbase'in L2 işletme kar marjının biraz daha iyi görünmesini sağlar.
5. Tek Gelir Kaynağına Sahip "Çıkış Opsiyonu" ile Birlikte Gelen İş
OP'nin henüz bir karşı taraf riski olan bir varlık olarak pazar tarafından görülmediğini, ancak böyle olması gerektiğini düşünüyoruz.
Bu belirteç, tarihi zirvesi olan 4.84 ABD Dolarından %93 değer kaybederek yaklaşık 0.32 ABD Dolarına geriledi ve dolaşımdaki piyasa değeri yaklaşık 620 milyon ABD Doları oldu. Piyasa açıkça OP'yi aşağı yönlü olarak yeniden değerlendirdi, ancak bizce Superchain ekonomi modeline gömülü yapısal riski henüz tam olarak sindiremedi.
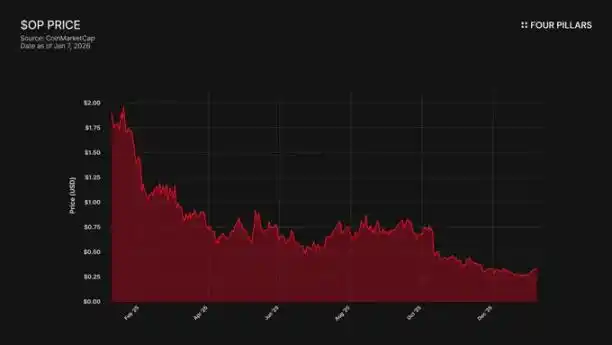
Piyasanın sapması sorunu gösteriyor. Base'nin TVL'si Ocak 2025'ten itibaren 31 milyar ABD Dolarından Ekim ayında 56 milyar ABD Dolarının üzerine çıktı. Base kazanıyor, ancak OP sahipleri değil. Tüketicilerin ilgisi neredeyse tamamen Base'ye kaydı, ve yeni ortaklar olmasına rağmen, OP ana ağı genel kullanıcı benimsenmesinde geride kaldı.
Superchain, merkezi olmayan bir topluluk gibi görünüyor. Ancak ekonomik olarak, ciddi şekilde tek bir karşı taraf bağımlılığına sahip ve bu karşı tarafın yeniden müzakere etmek için yeterli motivasyona sahip olduğu bir yapıdadır.
Gelir odaklanmasına bir bakalım: Base, Optimism Collective'in tüm sequencer gelirinin %71'den fazlasını sağlıyor. OP ana ağının yüksek katkı oranının sebebi, hızlı büyümesi değil, 100% karı paylaşması, Base ise sadece %2.5 veya %15 paylaşmasıdır.
Şimdi bakalım OP sahiplerinin karşı karşıya olduğu asimetrik gelir yapısına:
· Eğer Base kalırsa ve büyürse: OP, bu gelirin %2.5'unu yakalar. Base ise %97.5'ini saklar.
· Eğer Base ~0.5%'e yeniden müzakere ederse: OP, Base'den gelen gelirin yaklaşık %80'ini kaybeder. Superchain'in en büyük ekonomik katkı sağlayıcısı önemsiz hale gelir.
· Eğer Base tamamen ayrılırsa: OP, ekonomik motorunu bir gecede kaybeder.
Tüm üç senaryoda da yukarı yönlü alan sınırlıdır, ancak aşağı yönlü alan sınırsızdır. Siz elinizde bir gelir akışı uzun pozisyonu tutuyorsunuz, ancak en büyük ödeme yapana MIT protokolünden çıkma seçeneği ve sürekli olarak bağımsız yönetim hakkını kurabilecek bir yeni nesil belirteç dâhil olmak üzere, tüm fişleri elinde bulunduran bir konuma sahiptir.
Pazar, "Base'in büyümesi OP sahiplerini etkin bir şekilde faydalandıramaz" noktasını artık sindirdi gibi görünüyor. Ancak bizce henüz sindirilmemiş olan şey çıkış riskidir - yani Coinbase'in BASE belirteci üzerinde kaldıraç olarak yeniden müzakere koşullarını kullanma olasılığı veya daha da kötüsü, Superchain yönetiminden tamamen çıkma olasılığı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia



