



Didi, Latin Amerika'nın dijital bankacılık devi konumunda.
Dünyanın öbür ucunda, Didi artık sadece komisyon kazanan bir araç çağırma şirketi değil; dijital bir bankacılık devi haline geldi. Bir zamanlar araç çağırmanın bir parçası olarak görülen finansal hizmetler sektörü, artık Latin Amerika'da 25 milyondan fazla kullanıcıya sahip.
Dikkatimizi Çin'e odaklarsak, Didi'nin imajı net ve sabittir. Yüz milyonlarca aylık aktif kullanıcıya sahip olmasına rağmen, çok daha zengin bir finans ortamında, WeChat Pay ve Alipay'in ördüğü aşılmaz duvarlara rağmen, yalnızca kendi küçük araç çağırma bölgesini koruyabilen garip bir yabancı olarak kalmaya devam ediyor.
Ancak, Meksiko'nun hareketli sokaklarında ve São Paulo'nun sıkışık trafiğinde, daha önce hiç bankaya adım atmamış binlerce kişi, üzerinde Didi logosunun belirgin şekilde yer aldığı ilk Mastercard'larını sıkıca tutuyordu.
Burada, insanları evlerine götüren sadece bir şoför değil, aynı zamanda tabandaki fon akışını kontrol eden gerçek bir manipülatör ve Latin Amerika'daki sayısız sıradan insanın geçimini sağladığı "para çantası" söz konusu.
Didi'nin Latin Amerika'daki yükselişine baktığımızda, bunun yalnızca coğrafi bir yayılma değil, daha çok çevrenin zorladığı bir "ters evrim" olduğunu görürüz.
Çin'de yollar başkaları tarafından inşa edildiği için Didi'nin sadece şoförlük yapması yeterliydi; ancak uçsuz bucaksız bir çölle karşı karşıya kalan Latin Amerika'da yol ve köprü inşa etmeyi öğrenmek zorunda kaldı. Altyapı geliştirme becerisi, Çinli internet şirketlerinin ilk yıllarında tam da bu konuda uzmanlaştığı, ancak aşırı gelişmiş yerel altyapı nedeniyle giderek unutulan bir beceridir.
"Mükemmellik" tarafından bastırılan hırs
Didi'nin Çin finans arenasındaki başarısızlığı herhangi bir yanlıştan değil, piyasa altyapısının mükemmel bir şekilde inşa edildiği, fazlasıyla olgunlaşmış bir çağda doğmuş olmasından kaynaklanıyordu. Mükemmellik bazen bir lanettir.
Çin'in internet iş dünyasının büyük öyküsünde 2016 bir dönüm noktasıydı. O yıl, WeChat Pay ve Alipay'in hızla yaygınlaşmasıyla Çin'deki mobil ödeme savaşı fiilen sona erdi. İkili tekel, pazar payının %90'ından fazlasını elinde tutarak mobil ödemeyi su, elektrik ve gaz kadar kolay erişilebilir bir ulusal altyapıya dönüştürdü.
Tüketiciler için bu büyük bir kolaylık; ancak Didi gibi sonradan gelenler için görünmez bir duvar.
Sonraki yıllarda Didi, ödeme, çevrimiçi mikro kredi ve tüketici finansmanı da dahil olmak üzere sekiz finansal lisans satın almak için büyük çaba sarf ederek kendi kapalı döngüsünü oluşturmaya çalıştı. Ancak, düopol halihazırda iş dünyasının temel işletim sistemi olarak yerleşmişken, diğer ödeme araçlarının bu sisteme bağlı işlevsel eklentiler haline gelmesi kaçınılmazdı.
Daha derin bir paradoks ise trafiğin asla doğası gereği "tutma" ile eşdeğer olmamasıdır.
Didi'nin devasa kullanıcı tabanına rağmen, araç çağırma sektörü ölümcül bir kusurdan muzdarip: kısa bekleme süreleri ve kullanıcı sadakati yok. Bir düopolün hakim olduğu son derece rekabetçi ödeme ortamında, fonlar kullanıcıların banka kartlarından sürücülerin hesaplarına aktarılıyor ve ardından hızla çekiliyor.
Bu süreçte Didi, bir fon deposu değil, yalnızca verimli bir kanal görevi görüyor. Alibaba'nın e-ticaret işlemleriyle biriktirilen fonlar ve Tencent'in sosyal kırmızı zarflarının yarattığı nakit akışıyla karşılaştırıldığında, Didi'nin trafiği "kullanılıp atılıyor."
Bu boğucu his, düzenleyici ortamdaki dramatik değişikliklerle birlikte doruk noktasına ulaştı.
2021 yazındaki borsadan çıkış süreci ve ardından gelen 8 milyar yuanlık büyük para cezası, Didi'nin Çin'deki finansal hedeflerini tamamen sona erdiren ağır bir duraklama gibi davrandı. Bu yoğun baskı altında Didi, sadece genişleme fırsatını kaçırmakla kalmadı, aynı zamanda stratejik manevra alanını da kaybetti. Geri çekilmek ve temkinli bir şekilde ayakta kalmak zorunda kaldı.
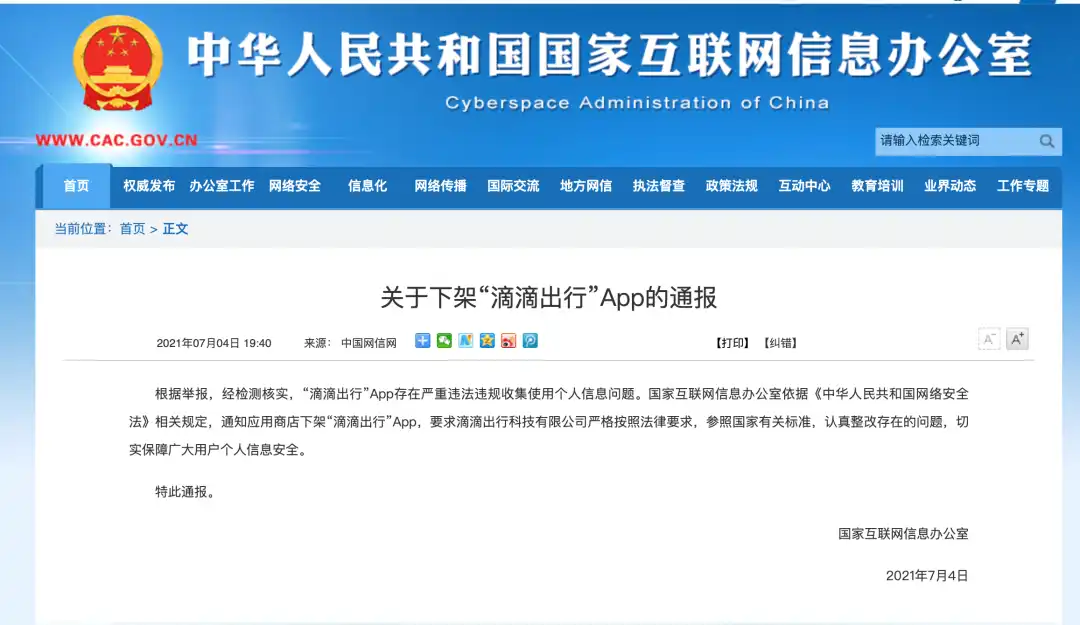
Didi'nin uygulama mağazalarından kaldırılmasına ilişkin resmi bildirim belgesi
Bu noktada, Didi'nin Çin'deki finansal öyküsü sona ermiş gibi görünüyor.
"Mükemmel" bir surlarla çevrili şehrin içinde hapsolmuştu. Yol çok düzgündü, tamire gerek yoktu; köprü çok sağlamdı, inşa edilmesine gerek yoktu.
Bu, çözümsüz bir çıkmaz sokak gibi görünüyor. Ancak Pasifik'in diğer tarafında, tam tersi bir iş senaryosu gelişiyor. Oradaki ıssızlık bir engel değil, Didi'nin en büyük kazancı haline geldi.
Nakit Kıtasında Güvenin Yeniden İnşası
Didi'nin öncü ekibi Latin Amerika kıtasına ilk ayak bastığında, gördükleri şey uçsuz bucaksız, keşfedilmemiş bir pazar değil, büyük bir toplumsal uçurumdu.
Dünya Bankası'na göre, Latin Amerika'daki yetişkinlerin yaklaşık yarısının banka hesabı yok. 130 milyonluk nüfusa sahip Meksika'da bu, 66 milyondan fazla sıradan insanın modern finans sisteminin dışında kaldığı anlamına geliyor.
Bu, boğucu bir "finansal boşluk". Bu boşlukta, nakit para tek güven kaynağıdır.
Meksika'da perakende işlemlerinin neredeyse %90'ı hala nakit olarak tamamlanıyor. Nakitsiz bir topluma alışmış Çinli internet şirketleri için bu "nakit tapınması" bir kabus. Çin'de fonlar bulut üzerinden temiz ve verimli bir şekilde akıyor; ancak Latin Amerika'da yolcuların büyük çoğunluğunun banka kartı olmadığı için, ücret ödemek için sadece buruşuk, hatta terli banknotlar çıkarabiliyorlar.
Bu durum doğrudan verimlilikte bir çöküşe yol açtı. Sürücüler bir torba para üstü topladılar, ancak Didi platformu bundan pay alamadı; bu da çok sayıda sürücünün ödenmemiş ücretler nedeniyle hesaplarının askıya alınmasına ve sistemin neredeyse çökmesine neden oldu.
Ancak verimlilikten daha korkutucu olan şey, kontrolsüz güvenliktir.
Güvenliğin sıkı olduğu Latin Amerika sokaklarında, yanlarında büyük miktarda nakit taşıyan sürücüler adeta seyyar "ATM"lere dönüşmüş durumda. Soygunlar sürekli bir tehdit oluşturuyor ve her para çekme girişiminde hayatlarıyla kumar oynuyorlar.
Burada en önemli referans çerçevesini tanıtmalıyız: Uber.
Araç çağırma hizmetlerinin öncüsü olan Uber, Latin Amerika pazarına Didi'den daha önce girdi. Ancak aynı nakit akışı sorunlarıyla karşı karşıya kalan Uber'in bu tercihi, Doğu ve Batı internet devlerinin stratejik DNA'sındaki temel bir farklılığı yansıtıyor.
Uber, "Silikon Vadisi titizliğinin" ve iş bölümünün tipik bir örneğini temsil ediyor. Olgunlaşmış ABD pazarında finans Wall Street tarafından ele alınırken, Uber yalnızca bağlantı kurmaya odaklanıyor. Bu zihniyet, Latin Amerika'nın ıssızlığıyla karşı karşıya kaldıklarında bile, yalnızca en iyi yaptıkları şeyi yapma konusunda kibirli bir şekilde ısrar etmelerine yol açıyor.
Maliyeti yıkıcıydı. 2016'da Uber, Brezilya'da nakit ödemeleri kabul etmeye zorlandıktan sonra sürücüleri hedef alan soygunların sadece bir ay içinde on kat artmasıyla gerçekten "kanlı bir ders" aldı. Reuters'e göre, bunun sonucunda en az altı sürücü hayatını kaybetti.
Ölüm riskindeki bu artış karşısında Silikon Vadisi genellikle geri çekilmeyi ve ortamın olgunlaşmasını beklemeyi tercih eder.
Didi, Çin'de ve hatta Asya'da süper uygulama zihniyetini temsil ediyor: her yönüyle destek.
Çin'in acımasız iş dünyasında yetişen şirketler tek bir ilkeyi çok iyi bilirler: Toplumda yol yoksa yol inşa etmelisiniz; toplumda kredi yoksa kredi yaratmalısınız.
Bu nedenle Didi, daha ağır, daha basit ama aynı zamanda daha etkili bir yol seçti: çevreyi dönüştürmeye karar verdi.
Didi, Meksika sokaklarında her yerde görülen kırmızı ve sarı tabelalı OXXO marketlerini hedef aldı.
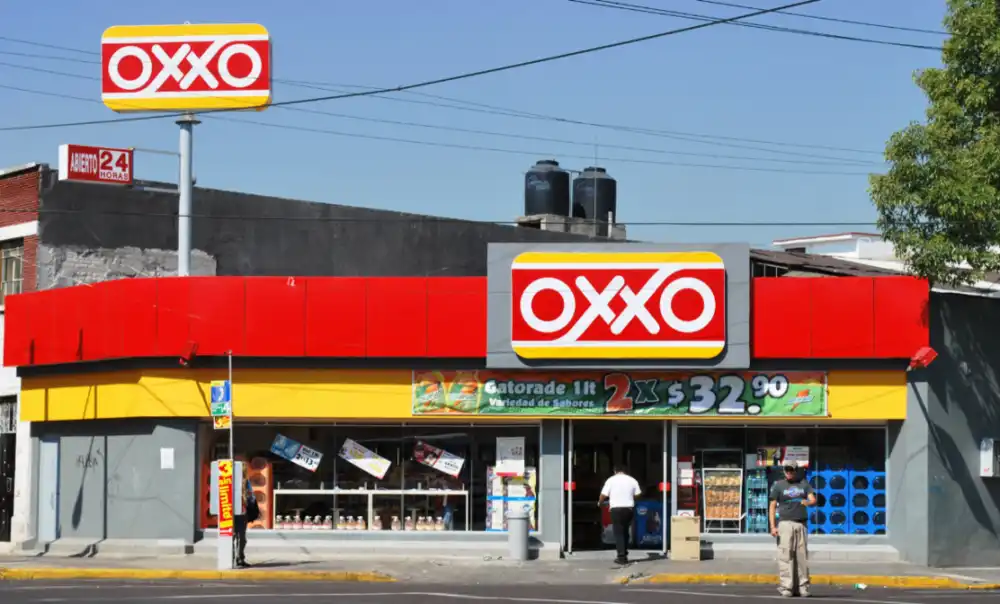
Meksika Ulusal Bakkal Dükkanı
24.000 mağazasıyla bu perakende devi, Meksika'daki nakit işlemlerinin neredeyse yarısını gerçekleştiriyor ve bu da onu fiilen "ulusal ödeme noktası" haline getiriyor. Didi bu bağlantıyı zekice fark etti ve son derece pragmatik bir karar aldı: marketleri kendi insan ATM'lerine dönüştürmek.
Sessiz bir finansal deney başladı.
Bir şoför, cebi nakit dolu uzun bir günü tamamladığında, artık parayı eve getirme konusunda endişelenmesine gerek kalmaz. Bunun yerine, arabasını OXXO'nun önüne park eder, kasiyere DiDi Uygulaması'nın barkodunu gösterir ve parayı teslim eder. Tarayıcıdan gelen net bir "bip" sesiyle, fiziksel banknotlar anında DiDi Pay hesabındaki dijital bakiyeye dönüşür.
Bu gıcırtılı sesin çok büyük bir önemi vardı.
Bu, basit bir yükleme değil; çevrimdışı nakit akışını çevrimiçi olarak transfer etmekle ilgili. Didi, her yerde bulunan market ağından yararlanarak, geleneksel bankalardan bağımsız, düşük maliyetli bir para transfer sistemi kurdu.
Fonlar DiDi Pay'e girdiğinde Didi artık sadece bir araç çağırma platformu değildi; sürücüler için bir "gölge banka" haline geldi.
Didi, bu konuda hızla uygulama senaryoları geliştirdi. Brezilya'da Didi'nin 99Pay'i, yerel anında ödeme sistemi PIX ile derinlemesine entegre edildi ve toplumun alt tabakasındaki on milyonlarca insanın ilk kez anında para transferlerinin finansal avantajından yararlanmasını sağladı.
Bu yaklaşım kanlı bir hendek yaratır: Güvenlik.
Çin'de mobil ödeme hız ile ilgiliyken, güvenliğin karmaşık olduğu Latin Amerika'da mobil ödeme hayatta kalmakla ilgilidir.
Nakitten uzaklaşmaya yönelik her girişim, sürücülerin silah zoruyla soyulma riskini azaltmak anlamına gelir. Bir sürücü DiDi Pay'i kullanmanın kendisini rahatlattığını fark ettiğinde, platforma olan sadakati tüm ticari sübvansiyonların çok ötesine geçecektir.
Didi, böylece Latin Amerika'daki ilk otoyolunu nihayet inşa etmiş oldu. Bu, sadece pastanın üzerindeki kremayı değil, aynı zamanda kıtanın en acil arzusunu da ele alıyor: para akışını ve işlemleri güvenli hale getirmek.
Ayak izleri krediye dönüştüğünde
Yol tamamlandığında Didi, daha önce hiç işletilmemiş bir altın madeninin üzerinde durduğunu fark etti. Bu altın madeninin adı "data"ydı.
Ancak buradaki veriler geleneksel finansal işlem kayıtlarına atıfta bulunmuyor. Meksika veya Brezilya'da, sürücülerin ve yolcuların büyük çoğunluğu geleneksel finans kuruluşlarının kayıtlarında tamamen bilinmiyor. Bankalar onları göremiyor, geri ödeme kapasitelerini bilmiyor ve doğal olarak onlara kredi vermeye cesaret edemiyor.
Bankalar göremiyor ama Didi görebiliyor.
Didi, uygulaması sayesinde neredeyse her şeyi bilen bir "Tanrı gözü"ne sahip oldu. Bir sürücünün her gün ne zaman yola çıktığını, kaç kilometre yol kat ettiğini ve ne kadar dikkatli olduğunu tam olarak biliyor; ayrıca bir yolcunun nerede yaşadığını, nerede çalıştığını ve ne sıklıkla alışveriş yaptığını da biliyor.
Görünüşte önemsiz olan bu seyahat izleri, Didi'nin risk kontrol modeli tarafından yeniden kodlanarak yepyeni bir kredi kategorisine, yani "davranışsal krediye" dönüştürülüyor.
Bu, banka ekstrelerinden daha insani bir yaklaşıma sahip bir değerlendirme. Yağmurda veya güneşli havada, her sabah saat altıda yola çıkan bir sürücü, çeşitli nedenlerle bankada hiç birikimi olmasa bile, Didi'nin algoritmasında yüksek kredi notuna sahip, premium bir müşteri olarak kabul ediliyor. Çalışkanlık, burada ilk kez kredi olarak fiyatlandırılıyor.
Bu içsel kredi yaratımına dayanarak, Didi doğal olarak "DiDi Préstamos" adlı kredi ürününü piyasaya sürdü. Milyonlarca Latin Amerikalı kullanıcı için bu, hayatlarında ilk kez resmi finansal krediye erişim fırsatı olabilir. Veriler, Didi'nin kredi kullanıcılarının yaklaşık %70'inin daha önce tek kuruş bile borç almadığını gösteriyor.
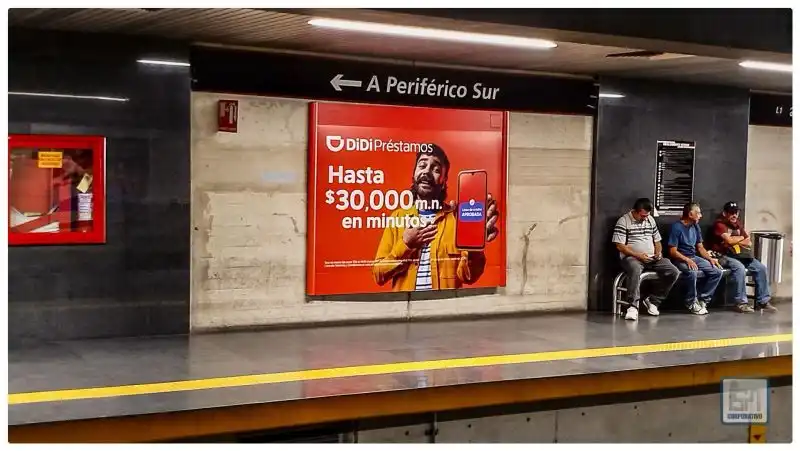
DiDi Préstamos'un yerel reklamı
Bu sadece ticari bir atılım değil, aynı zamanda derin bir sosyolojik deneydir.
Latin Amerika'da, geniş bir "gri ekonomi" nüfusu, kredi kayıtlarının olmaması nedeniyle uzun zamandır görünmez kalmıştır. Didi, istemeden de olsa, hükümetlerin on yıllardır başaramadığı bir "dijital mülkiyet teyidi"ni gerçekleştirmiştir. Didi'nin ekosistemine bağlanarak, tako satan bir sokak satıcısı veya ikinci el araba kullanan bir kişi, ilk kez kaydedilebilir bir ekonomik kimlik kazanmış, gölgelerden çıkıp gün ışığına kavuşmuştur.
"Gayriresmî ekonomiyi resmileştirme" yeteneği, Didi'nin Latin Amerika'da kök salmasını sağlayan en derin zemini oluşturuyor.
Bu evrimin yarattığı hendek şaşırtıcı; hatta Latin Amerika'da "genler" konusunda bir tartışmayı bile alevlendirdi.
Latin Amerika'daki dijital finans savaş alanı, Nubank gibi dijital bankacılık devleri ve Mercado Libre gibi e-ticaret devleri de dahil olmak üzere birçok oyuncu için uzun zamandır bir savaş alanı. Ancak Didi, hiçbirinin sahip olmadığı benzersiz bir avantaja sahip: son derece yüksek frekanslı günlük senaryolar.
Nubank'ın ana faaliyet alanı düşük frekanslı bankacılıktır; Meco'nun ana faaliyet alanı orta frekanslı e-ticarettir; Didi'nin ana faaliyet alanı ise yüksek frekanslı araç çağırma hizmetidir.
Ayda yalnızca bir kez internetten alışveriş yapıyor ve yılda birkaç kez bankaya gidiyor olabilirsiniz, ancak her gün dışarı çıkıyorsunuz. Ödeme alışkanlıklarının geliştirilmesinde "seyahat" en önemli mücadele alanıdır. Didi, yüksek frekanslı seyahat ve yemek teslimatı senaryolarından yararlanarak düşük frekanslı finansal hizmetlerin engellerini başarıyla aştı (DiDi Food).
Trafiğe sahip olmak bir şey, onu elde tutmak ise başka bir şey.
Platformda hızla dolaşan bu fonları tamamen ele geçirmek için Didi son silahını kullandı: Latin Amerika'daki yüksek faiz ortamından yararlanarak faiz savaşı başlatmak.
Yıllık %15'e varan getiri sağlayan "DiDi Cuenta" adlı bir tasarruf ürünü piyasaya sürdü. Bu, Çin'de neredeyse akıl almaz bir rakam ve hatta bir saadet zinciri olduğundan bile şüphelenilebilir. Ancak, referans faiz oranının yıllardır çift haneli seyrettiği Meksika'da bu, büyük dijital bankaların mevduat çekmek için verdiği sıradan bir mücadeleden ibaret.
Didi, yerel geleneklere uyum sağlamakla kalmadı, bunu yaparken en önemli dönüm noktasını da tamamladı ve nihayet "geçici bir hayırsever" olarak garip rolünden kurtulup, gerçek anlamda servet biriktirebilen bir fon deposu haline geldi.
Endüstri sinerjisi
Kredi sistemi ve sermaye havuzu kurulduğunda Didi'nin hedefleri artık sadece kendini finanse etmekle sınırlı kalmayacak.
Daha stratejik bir rol oynamaya başladı: Çin endüstrilerinin küreselleşmesi için bir "Truva atı". Finansı, Latin Amerika'da sermaye yoğun tüketimin kapısını açacak bir anahtar olarak kullanmayı hedefliyor.
Birinci dalga tüketim mallarının ihracatıydı.
2025 yılında, Alibaba'nın bir iştiraki olan AliExpress, Meksika'da Didi ile ortaklık kurarak "şimdi al, sonra öde" hizmetini başlattı. Etkisi hemen görüldü; promosyon haftasında AliExpress'in sipariş hacmi %300 arttı ve bazı Çinli satıcıların satışları 18 kat arttı.
Kredi kartı olmayan genç Meksikalılar için Didi'nin kredi ödeme sistemi, onları "Made in China" ile buluşturan bir köprü haline geldi.
Ancak bu sadece bir başlangıç. Çin'in üst düzey üretim kapasitesinin yurtdışına, özellikle de yeni enerji araçları alanında genişlemesinde daha kapsamlı bir strateji ortaya çıkıyor.
Latin Amerika, BYD, Chery ve Great Wall gibi Çinli otomobil üreticileri için yeni bir savaş alanına dönüştü. Ancak karşılaştıkları en büyük engel ürün rekabeti değil, finansal araçların yetersizliği. Yerel sürücüler yakıt maliyetlerinden tasarruf etmek için elektrikli araç satın almak istiyor, ancak geleneksel Latin Amerika bankaları, risk kontrol modellerinin başarısızlığı nedeniyle, yalnızca son derece yavaş onay süreçleriyle kalmıyor, aynı zamanda kredileri de sıklıkla reddediyor.
Bu noktada Didi önemli birleştirici unsur haline geldi.
Didi, bir yandan araçlarını yenilemek isteyen milyonlarca sürücüye, diğer yandan hassas risk kontrol verilerine ve kredi fonlarına sahipken, diğer yandan pazarlarını genişletmek isteyen Çinli otomobil üreticilerini birbirine bağlıyor. Sürücülere yalnızca kredi kartı vermekle kalmıyor, aynı zamanda doğrudan bir otomobil finansmanı hizmeti sağlayıcısı olarak da faaliyet gösteriyor.
Didi'nin finansman programı sayesinde sürücüler, Çin yapımı elektrikli araçları taksitle satın alabiliyor ve araç kullanımından elde ettikleri gelirle kredilerini geri ödeyebiliyorlar.
Bu, çok derin bir endüstriyel iş birliğini temsil ediyor. Didi, Latin Amerika'da üst düzey Çin üretiminin hayata geçirilmesi için altyapı oluşturuyor. Sadece finansın değil, aynı zamanda enerji geçişinin de önünü açıyor.
Böylece, nihayetinde tamamen kapalı bir döngü ortaya çıktı.
Latin Amerika'da Didi, çevrimiçi ve çevrimdışını birbirine bağlayan, Çin imalatını Latin Amerika tüketimiyle birleştiren bir süper arayüze dönüştü.
Çin'de olgunlaşmış ortam nedeniyle gerçekleşmeyen "süper uygulama" olma hayali, dünyanın öbür ucunda mucizevi bir şekilde en ilkel ama en dayanıklı şekilde gerçeğe dönüştü.
İnşaatçının İçgüdüsü
Tek çeyrekte 1,162 milyar sipariş, %35 gelir büyüme oranı ve 30 milyar yuana yaklaşan işlem hacmiyle Didi, bu etkileyici finansal raporla küreselleşen Çinli internet şirketleri için yeni bir ölçüt belirledi.
Bu başarı sadece ticari bir başarıyı değil, aynı zamanda "Çin modelinin küreselleşmesi" mantığının da düzeltilmesini temsil ediyor.
Geçmişte, teknoloji ve verimlilik açığı göz önüne alındığında, Çin'in olgun internet modelinin doğrudan gelişmekte olan pazarlara aktarılabileceğine inanıyorduk. Ancak Didi'nin Latin Amerika'daki deneyimi, basit bir kopyalamanın çıkmaz sokak olduğunu kanıtlıyor. Sadece gelişmiş makineler getiremezsiniz; aynı zamanda bu makineler üretilirken yapılan tüm kirli işleri ve ağır işleri de yeniden yapmanız gerekir.
Didi'nin Latin Amerika'da doğru yaptığı en önemli şey, bir teknoloji şirketinin kibrini tamamen terk etmesiydi. Kendini alçalttı, on yıl önce yaptığı işe geri döndü ve Alipay ve WeChat Pay'in yabancı bir ülkede uyguladığı QR kod promosyonlarını ve nakit bazlı kapıdan kapıya satış taktiklerini tekrarladı.
Geçmişte, Çin modelinin avantajının algoritmalarda ve verimlilikte yattığını düşünürdük. Ancak Didi'nin hikayesi, Çin şirketlerinin en korkutucu yeteneğinin, kıtlık ortamında yoktan bir şeyler yaratma içgüdüsü olduğunu gösteriyor.
Çin'de bu içgüdü, altyapının aşırı gelişimi nedeniyle bastırıldı. Didi, WeChat ve Alipay arasında sıkışıp kaldı ve yalnızca verimli bir dağıtıcı olarak hareket edebildi. Ancak Latin Amerika'da, ıssız bir alana atıldığında, bu bastırılmış gen şaşırtıcı bir patlama yaşadı. Kendini yüksek ve güçlü bir teknoloji şirketi olarak değil, en temel "altyapı ustabaşı" olarak görüyordu.
Bu aynı zamanda Çinli şirketlerin küreselleşme yolunda belirli bir kaderi ve fırsatı da haber veriyor. Çin'den "mükemmel modeli" olduğu gibi aktarmak işe yaramayacak; saygıyı ancak "sorun çözme yeteneğimizi" ihraç ederek kazanabiliriz. On yıl önce Çin kadar hareketli, kaotik ve bir o kadar da umut dolu olan bu gelişmekte olan pazarların içinde, Çin'in internet çağının ikinci yarısının en büyük sürprizi gizli.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
