



<h3>Makro Yorumlama: Powell'ın "Siste Sürüşü" ve Finansal "Açlık Oyunları"</h3>
原文标题:"Driving in Fog" and the Financial Hunger Games
原文作者:arndxt,加密分析师
原文编译:叮当,Odaily 星球日报
Büyük düzeltmeler, niceliksel genişleme (QE) döngüleriyle çakıştı; Fed'in elindeki varlıkların vade tarihlerini uzatarak uzun vadeli getirileri aşağı çekmeyi amaçladığı (bu işleme "Operasyon Bükümü" ve QE2/QE3 adı verilir).
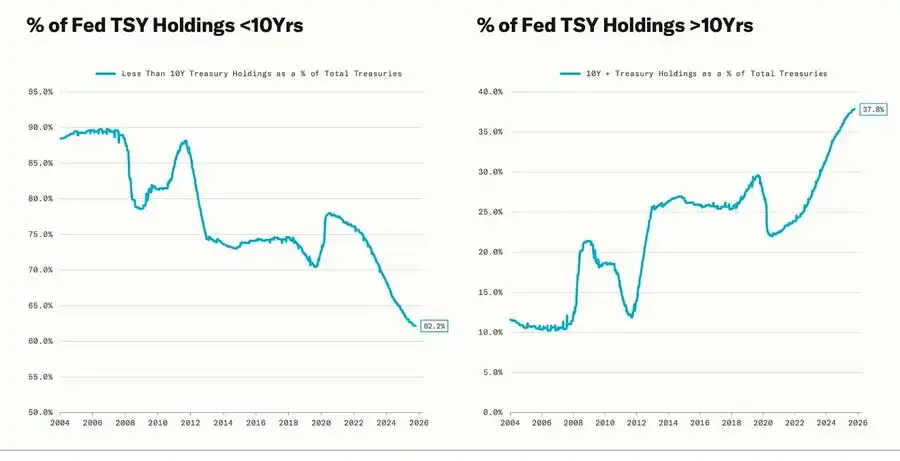
Powell'ın "siste araba kullanma" metaforu, artık sadece Fed ile sınırlı kalmayıp, günümüz küresel ekonomisinin bir yansıması haline geldi. Hem politika yapıcılar, hem şirketler, hem de yatırımcılar, net bir görüş açısı olmaksızın ilerlemeye çalışıyor, yalnızca likidite yansımalarına ve kısa vadeli teşvik mekanizmalarına güvenebiliyorlar.
Yeni politika rejimi üç özellikle öne çıkıyor: sınırlı görünürlük, kırılgan güven ve likidite odaklı bozulmalar.
Fed'in "Şahin Faiz İndirimi"
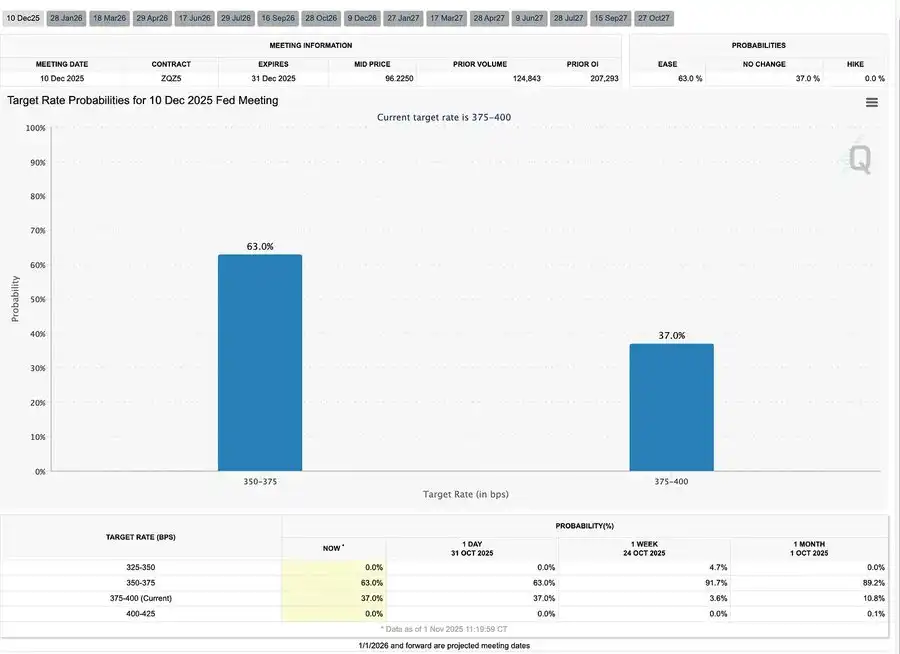
Bu 25 baz puanlık "risk yönetimi odaklı" faiz indirimi, faiz aralığını %3,75-%4,00'e düşürdü, ancak bu bir gevşeme olmaktan çok "seçenekleri koruma" niteliğindeydi.
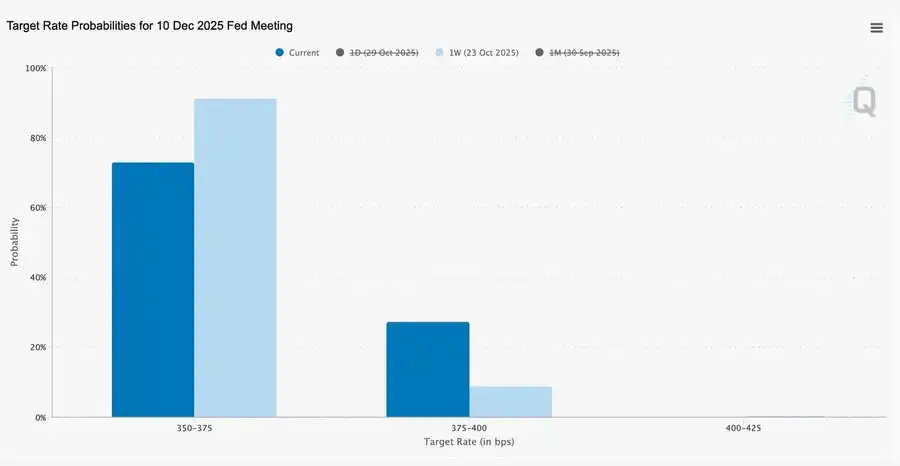
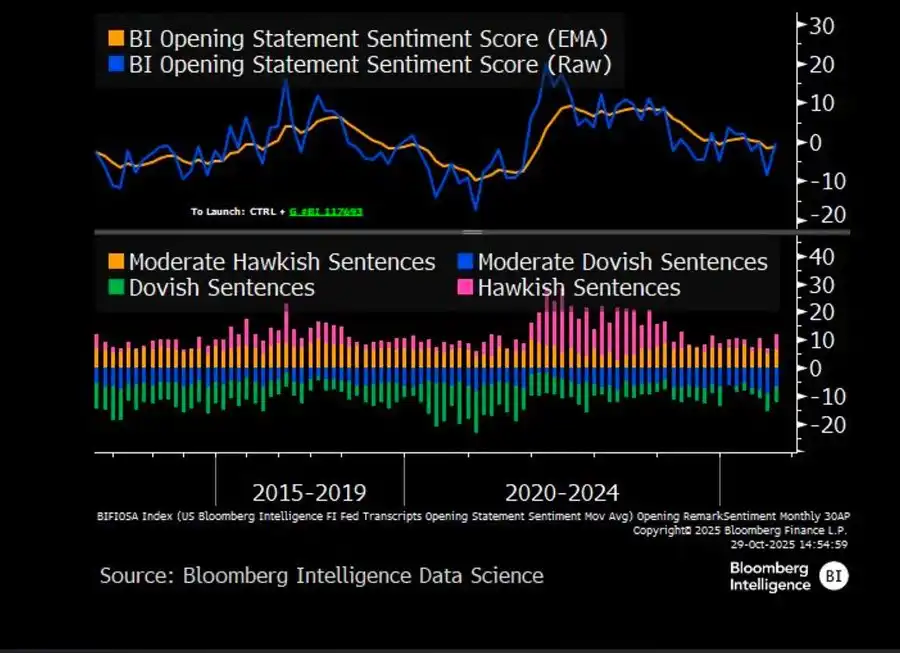
İki zıt görüşün varlığı nedeniyle Powell piyasaya net bir sinyal verdi: "Yavaşlayın—görünürlük kayboldu."
Hükümetin kapanmasıyla ortaya çıkan veri boşluğu nedeniyle Fed neredeyse "kör sürüş" yapıyordu. Powell'ın trader'lara verdiği ipucu çok netti: Aralık ayında faiz oranlarının açıklanıp açıklanmayacağı belirsiz. Faiz indirimi beklentileri hızla geriledi, kısa vadeli faiz eğrisi düzleşti ve piyasa "veri odaklı" olmaktan "veri eksikliği" durumuna geçişin ihtiyatını sindiriyor.
2025: Likidite "Açlık Oyunları"
Merkez bankalarının tekrarlayan müdahaleleri spekülasyonu kurumsallaştırdı. Bugün, varlık performansını belirleyen üretkenlik değil, likiditenin kendisidir—bu yapı, reel ekonomideki kredinin zayıflamasına rağmen değerlemelerin sürekli şişmesine yol açmaktadır.
Tartışma, mevcut finansal sistemin ayık bir incelemesine kadar genişletildi: pasif yoğunlaşma, algoritmik öz-yansıtma, bireysel yatırımcının opsiyon çılgınlığı —
· Pasif fonlar ve kantitatif stratejiler likiditeye hükmediyor, volatilite temel göstergelerden ziyade pozisyonlar tarafından belirleniyor.
· Bireysel yatırımcıların çağrı opsiyonu alımları ve Gamma sıkışması, "Meme hisselerinde" sentetik fiyat momentumu yaratırken, kurumsal fonlar giderek daralan pazar lideri hisselere yığılıyor.
· Moderatör bu olguyu "finansal Açlık Oyunları" olarak adlandırdı — yapısal eşitsizlik ve politika öz-yansıtmasıyla şekillenmiş bir sistem, küçük yatırımcıları spekülatif hayatta kalma mücadelesine zorluyor.
2026 Görünümü: Sermaye Harcamalarında Patlama ve Gizli Riskler
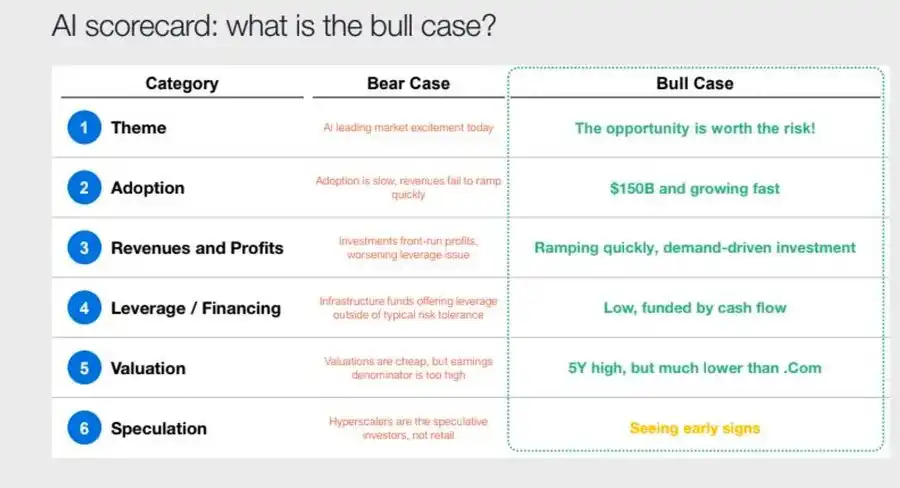
Yapay zeka yatırım dalgası, "büyük teknolojiyi" döngü sonrası bir sanayileşme aşamasına itiyor — şu anda likidite odaklı, gelecekte ise kaldıraç hassasiyeti riskiyle karşı karşıya.
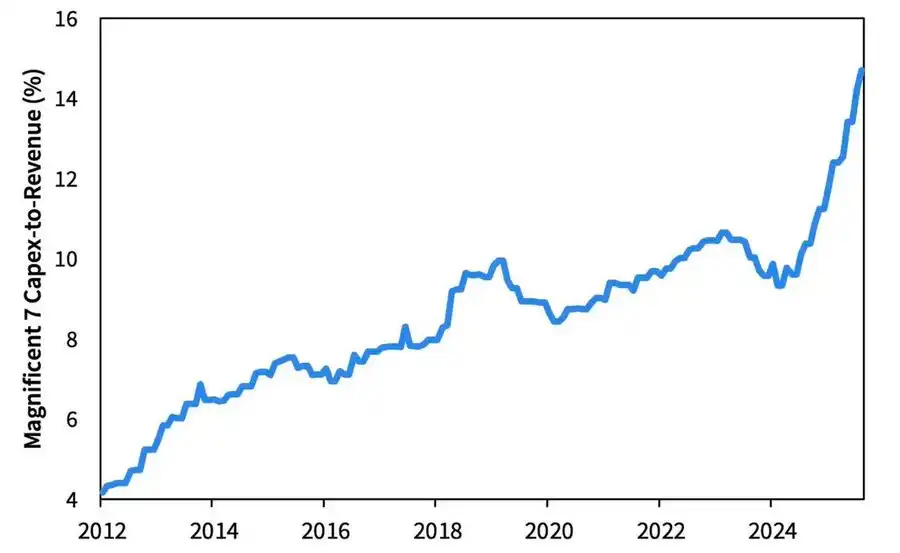
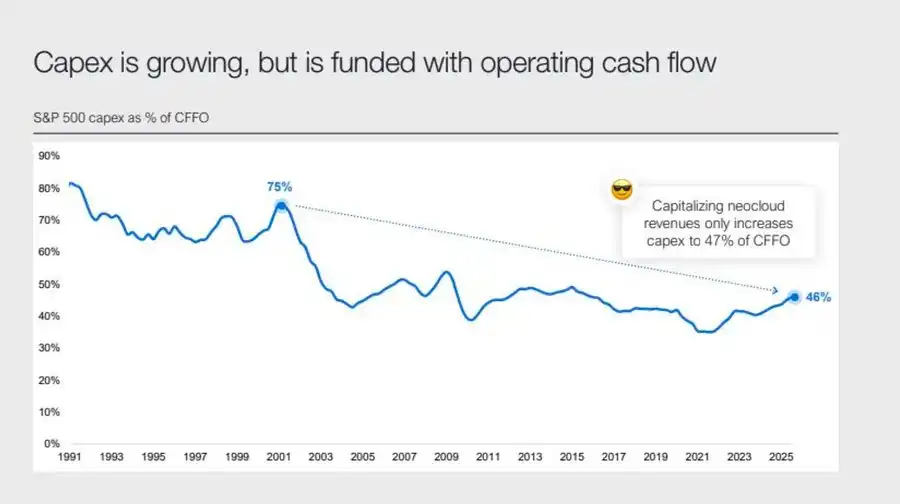
Kurumsal kazançlar hala etkileyici, ancak temel mantık değişiyor: Eskiden "aktif varlığı az, nakit zengini makineler" olanlar, şimdi sermaye yoğun altyapı oyuncularına dönüşüyor.
· Yapay zeka ve veri merkezi genişlemesi başlangıçta nakit akışına dayanırken, şimdi Meta'nın 25 milyar dolarlık fazla talep gören tahvili gibi rekor düzeyde borç finansmanına yöneliyor.
· Bu değişim, kar marjlarında baskı, amortisman artışı ve yeniden finansman riskinde yükseliş anlamına geliyor — bir sonraki kredi döngüsü dönüşümü için zemin hazırlıyor.
Yapısal Yorumlar: Güven, Dağıtım ve Politika Döngüleri
Powell'ın temkinli tonundan son düşüncelere kadar, net bir ana tema var: güç yoğunlaşması ve güven kaybı.
Her politika kurtarma paketi, neredeyse her seferinde en büyük piyasa katılımcılarını güçlendiriyor, serveti daha da yoğunlaştırıyor ve piyasa bütünlüğünü sürekli olarak zayıflatıyor. Fed ve Hazine'nin koordineli operasyonları — Kantitatif Sıkılaştırmadan (QT) kısa vadeli Hazine bonosu (Bill) alımlarına geçiş — bu eğilimi artırdı: likidite piramidin tepesinde bol miktarda bulunurken, sıradan haneler durgun ücretler ve artan borçlarla boğuluyor.
Günümüzdeki en temel makro risk artık enflasyon değil, **kurumsal yorgunluk**. Piyasa yüzeyde hala müreffeh görünse de, "adalet ve şeffaflığa" olan güven azalıyor - 2020'lerin gerçek sistemik kırılganlığı işte bu.
Makro Haftalık Rapor | 2 Kasım 2025 Güncellemesi
Bu sayı aşağıdaki konuları kapsamaktadır:
· Bu Haftanın Makro Olayları
· Bitcoin Popülerlik Göstergesi
· Piyasa Genel Bakışı
· Temel Ekonomik Göstergeler
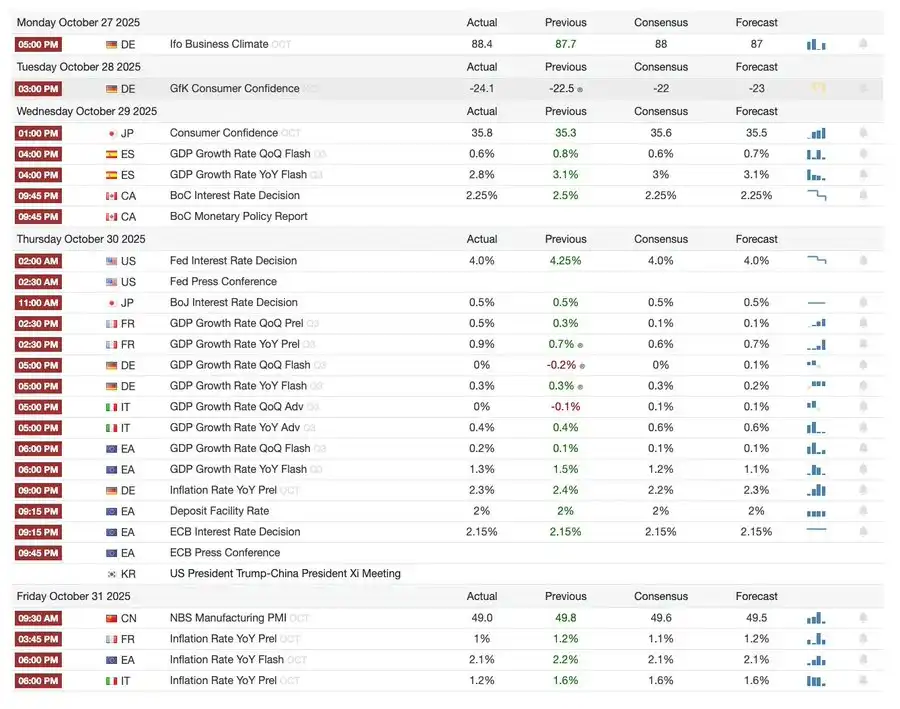
Bu Haftanın Makro Olayları
Geçen Hafta
Gelecek Hafta

Bitcoin Popülerlik Göstergesi
Piyasa Olayları ve Kurumsal Gelişmeler
· Mt. Gox geri ödeme süresini 2026'ya uzattı, yaklaşık 4 milyar dolarlık Bitcoin hala dondurulmuş durumda.
· Bitwise Solana ETF, SEC'in onay çıkmazında olmasına rağmen ilk haftasında 338,9 milyon dolarlık yönetim altındaki varlıkla rekor kırdı.
· ConsenSys, 2026'da IPO yapmayı planlıyor; JP Morgan ve Goldman Sachs gibi aracılarla 7 milyar dolarlık bir değerlemeyi hedefliyor.
· Trump Medya Grubu, bir sosyal medya platformu ile Crypto.com arasındaki ilk işbirliği olan Truth Predict'i başlattı.
Finansal ve Ödeme Altyapısı Yükseltmeleri
· Mastercard, kripto altyapı girişimi Zerohash'ı 2 milyar dolara kadar bir bedelle satın aldı.
· Western Union, 2026'da Solana üzerinde USDPT stablecoin'i piyasaya sürmeyi planlıyor ve WUUSD ticari markasını tescil ettirdi.
· Citibank ve Coinbase, kurumsal düzeyde 7/24 stablecoin ödeme ağını başlatmak için güçlerini birleştirdi.
· Circle, BlackRock ve Visa dahil 100'den fazla kurumu çeken Arc genel test ağını yayınladı.
Ekosistem ve Platform Genişlemesi
· MetaMask, EVM ve Solana'yı destekleyen çok zincirli hesapları başlattı ve yakında Bitcoin desteği de gelecek.
Küresel ve Bölgesel Dinamikler
· Kırgızistan, BNB ile teminatlandırılmış bir stablecoin başlattı; aynı zamanda Trump, CZ'yi affederek Binance'in ABD pazarına dönüşünün önünü açtı.
· ABD SOL spot ETF'lerine (tohum fonları hariç) 199.2 milyon dolar giriş oldu.
· Japonya, tamamen uyumlu JPYC stablecoin'ini başlattı ve 2028 yılına kadar 65-70 milyar dolarlık bir ihraç hacmini hedefliyor.
· Ant Group, "ANTCOIN" ticari markasını tescil ettirerek Hong Kong stablecoin yarışına sessizce geri döndü.
· AWS ve Microsoft bulut hizmetlerindeki kesintiler pazar kaosuna yol açtı, tarafların açıklamaları çelişkili.
· JPMorgan'ın Kinexys blockchain'i ilk özel sermaye fonu tokenizasyon işlemini tamamlayarak kurumsal benimsemeyi daha da hızlandırdı.
· Tether, 135 milyar dolarlık varlık holdingleriyle başlıca ABD Hazine bonosu sahiplerinden biri haline geldi ve 10 milyar doların üzerinde yıllık getiri sağladı.
· Metaplanet, net varlıklardaki düşüşle başa çıkmak için hisse geri alım programını başlattı.
· Gizlilik varlığı işlemlerinin popülaritesi arttı, ZEC fiyatı 2021 zirvesini aştı, ancak bu hafta DASH'ın gerisinde kaldı.
· Sharplink, DeFi getirileri elde etmek için Linea'ya 200 milyon dolar değerinde ETH konuşlandırdı.
· Spor bahislerinin popüler bir sektör haline gelmesiyle, Polymarket Kasım ayı sonunda ABD'de ürünlerini resmi olarak piyasaya sürmeyi planlıyor.
· Securitize, 1.25 milyar dolarlık bir SPAC birleşmesi yoluyla halka açılacağını duyurdu.
· Visa, dört yeni stabilcoin ve dört blok zinciri için ödeme desteği ekledi.
· 21Shares, Hyperliquid ETF başvurusu yaptı, daha fazla kripto fonu piyasaya giriyor.
· KRWQ, Base zincirinde çıkarılan ilk Kore Wonu stabilcoin oldu.
Piyasa Genel Bakışı
Küresel ekonomi, enflasyon riskinden güven riskine geçiş yapıyor – gelecekteki istikrar, likiditeden ziyade politikaların netliğine bağlı olacak.
Küresel para politikası, görüşün kısıtlı olduğu bir aşamaya giriyor. ABD'de, FOMC faiz oranlarını 25 baz puan düşürerek %3.75–%4.00'e çekerek iç bölünmeyi artırdı. Powell, gelecekteki daha fazla gevşemenin "kesin olmadığını" ima etti. Devam eden hükümet kapanması, karar vericilerin kritik verilere erişimini engelliyor ve politika yanılgısı riskini artırıyor. Tüketici güveninin azalması ve emlak sektöründeki yavaşlama, piyasa duyarlılığının, teşvik edici önlemlerden ziyade ekonomik "yumuşak inişin" yönünü belirlediği anlamına geliyor.
G10 ülkeleri arasında: Kanada Merkez Bankası son faiz indirimini tamamladı, Avrupa Merkez Bankası %2.00 faiz oranını sabit tuttu, Japonya Merkez Bankası dikkatli bir duraklama yaptı. Tüm tarafların ortak sorunu: devam eden hizmet sektörü enflasyonu bağlamında ekonomik büyümeyi nasıl dizginleyebiliriz. Bu arada, Çin PMI yeniden daralma bölgesine düştü, bu da zayıf toparlanma, düşük özel talep ve politika yorgunluğunu gösteriyor.
Siyasi risklerle birlikte, ABD hükümetinin kapanması refah programlarının normal işleyişini tehdit ediyor ve kritik verilerin yayınlanmasını geciktirebilir, böylece mali yönetime olan güveni zayıflatabilir. Tahvil piyasaları, düşen getirileri ve yavaşlayan ekonomik büyümeyi fiyatlamaya başladı, ancak asıl risk, kurumsal geri bildirim mekanizmalarının bozulmasıdır – veri gecikmeleri, politika tereddüdü ve kamu güveninin azalması bir araya gelerek bir krize dönüşebilir.
Anahtar Ekonomik Göstergeler
ABD Enflasyonu: Ilımlı Toparlanma, Daha Net Bir Yol
Enflasyondaki toparlanma, talep tarafından değil, daha çok arz tarafından yönlendiriliyor. Temel baskılar kontrol altında kalıyor, istihdamdaki ivme azalıyor, bu da Fed'e enflasyonun yeniden alevlenmesini tetiklemeden faiz oranlarını düşürmeye devam etme alanı sağlıyor.
· Eylül enflasyonu, yıllık bazda %3.0, aylık bazda %0.3 olarak gerçekleşti, bu yılın Ocak ayından bu yana en hızlı artış olsa da beklentilerin altında kaldı ve "yumuşak iniş" senaryosunu güçlendirdi.
· Gıda ve enerji hariç çekirdek TÜFE yıllık bazda %3,0, aylık bazda %0,2 artış göstererek fiyat tabanının istikrarlı olduğunu ortaya koydu.
· Gıda fiyatları %2,7 yükselirken, et fiyatları %8,5 artış kaydetti; bu durum göç kısıtlamalarının yol açtığı tarım işgücü açığından etkilendi.
· Kamu hizmeti maliyetleri önemli ölçüde arttı: elektrik fiyatları %5,1, doğalgaz %11,7 arttı; bu artışlar özellikle yapay zeka veri merkezlerinin enerji tüketimiyle tetiklendi ve enflasyonun yeni itici gücü oldu.
· Hizmet enflasyonu %3,6'ya gerileyerek 2021'den bu yana en düşük seviyesine indi, bu da işgücü piyasasının soğumasının ücret baskılarını hafiflettiğini gösteriyor.
· Piyasa tepkisi olumlu oldu: borsalar yükseldi, faiz vadeli işlemleri faiz indirimi beklentilerini güçlendirdi ve tahvil getirileri genel olarak sabit kaldı.
ABD Demografisi: Kritik Bir Dönüm Noktası
Net göçün negatife dönmesiyle ekonomik büyüme, işgücü arzı ve inovasyon kapasitesi zorluklarla karşı karşıya.
ABD, yüz yıldan uzun bir süredir ilk kez nüfus düşüşü yaşayabilir. Doğum sayısı ölümlerden fazla olsa da, net göçün negatif olması 2024'te beklenen 3 milyonluk nüfus artışını dengeledi. ABD, doğurganlık oranındaki düşüşten değil, politika kaynaklı göçte yaşanan keskin azalmadan dolayı bir demografik tersine dönüşle karşı karşıya. Kısa vadeli etkiler arasında işgücü sıkıntısı ve ücret artışları yer alırken; uzun vadeli riskler mali baskılar ve inovasyonda yavaşlama üzerinde yoğunlaşıyor. Bu eğilim tersine çevrilmezse, ABD Japonya'nın yaşlanan nüfusunun yolunu takip edebilir - ekonomik büyümenin yavaşlaması, artan maliyetler ve yapısal üretkenlik zorluklarıyla karşı karşıya kalabilir.
AEI tahminlerine göre, 2025'te net göç -525.000 kişi olacak ve bu modern tarihteki ilk negatif değer olacak.
· Pew Araştırma Merkezi verilerine göre, 2025 yılının ilk yarısında yabancı doğumlu nüfus 1,5 milyon kişi azaldı; bunun başlıca nedenleri sınır dışı edilmeler ve gönüllü ayrılışlar oldu.
· İşgücü büyümesi durdu; tarım, inşaat ve sağlık gibi sektörler belirgin açıklar ve ücret baskılarıyla karşı karşıya.
· ABD gençlerinin %28'i göçmen veya göçmen çocuğu. Eğer göç sıfırlanırsa, 18 yaş altı nüfus 2035'e kadar %14 oranında azalabilir ve emeklilik ve sağlık hizmetleri üzerindeki yük artabilir.
· Doktorların %27'si, hemşire yardımcılarının ise %22'si göçmendir. Eğer arz azalırsa, sağlık sektöründe otomasyon ve robotlaşma hızlanabilir.
· İnovasyon riski: Göçmenler Nobel ödüllerinin %38'ine ve milyar dolarlık startup'ların yaklaşık %50'sine katkıda bulunmuştur. Eğer bu eğilim tersine dönerse, ABD'nin inovasyon motoru zarar görecektir.
Japon İhracatında Toparlanma: Gümrük Vergisi Gölgesinde Bir Diriliş
ABD gümrük vergilerinin yarattığı olumsuz etkiye rağmen Japonya'nın ihracatı toparlandı. Eylül ayında ihracat yıllık bazda %4,2 artarak Nisan ayından bu yana ilk pozitif büyümeyi kaydetti. Bu artışın temelinde Asya ve Avrupa'dan gelen talepteki canlanma yatıyor.
Aylarca süren daralmanın ardından Japonya'nın ihracatı yeniden büyümeye başladı ve Eylül ayında yıllık bazda %4,2 artarak Mart ayından bu yana en büyük artışı kaydetti. Bu toparlanma, ABD ile yaşanan yeni ticaret sürtüşmelerine rağmen bölgesel talebin güçlü kalmaya devam ettiğini ve tedarik zincirlerinin buna göre ayarlandığını gösteriyor.
Japonya'nın ticaret performansı, ABD'nin temel ihracat kategorisi olan otomobillere uyguladığı ek gümrük vergilerine rağmen Asya ve Avrupa'daki dış talebin başlangıçta istikrar kazandığını gösteriyor. İthalattaki artış ise, zayıf yen ve stok yenileme döngüsünün etkisiyle iç talepte ılımlı bir toparlanma yaşandığına işaret ediyor.
Beklentiler:
· Asya içi tedarik zincirleri ve enerji fiyatlarının normalleşmesinin etkisiyle ihracatta kademeli bir toparlanma bekleniyor.
· ABD'nin devam eden korumacılık politikaları, 2026 yılına kadar ihracat momentumunu sürdürmek için ana engel olmaya devam ediyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

