



Federal Rezerv'in kalıcı niceliksel genişleme dönemi yaklaşıyor. Peki sıradan insanlar için fırsatlar nerede?
Orijinal Başlık: Neden QT Öldü ve QE Geliyor?
Orijinal Yazar: Bitcoin Fırsat Fonu Kurucu Ortağı James Lavish
Orijinal Çevirmen: Golem, Odaily Planet Daily
"Fed önümüzdeki aylarda bilanço küçültmeyi durdurabilir." Geçen hafta, Federal Rezerv Başkanı Powell'ın açıklaması piyasalarda spekülasyonlara yol açtı. Altta yatan sinyal, "niceliksel sıkılaştırmanın (QT) niceliksel gevşemeye (QE) geçiş yapmak üzere olduğu ve hızın çoğu kişinin beklediğinden daha hızlı olacağı" yönünde.
Peki bu, Fed'in yalnızca sembolik bir hamlesi mi, yoksa olağanüstü bir öneme mi sahip? En önemlisi, Powell finansal sistemin mevcut durumu hakkında neye işaret ediyor? Bu makale, Fed'in likidite stratejisini, bugün karşı karşıya olduğumuz likidite krizi ile 2019'daki kriz arasındaki benzerlikleri ve farklılıkları ve Fed'in neden kalıcı bir niceliksel genişleme (QE) politikasına başlayacağını inceleyecektir.
Bir likidite krizi yaklaşıyor
Ters Repo Anlaşması (RRP) imkânı sona erdi
Bir zamanlar büyük bir aşırı likidite rezervi olan RRP, 2022'de yaklaşık 2,4 trilyon dolara ulaştı, ancak şu anda esasen boş. Bu hafta itibarıyla, RRP'de yalnızca birkaç milyar dolar kaldı; bu, zirve noktasından %99'dan fazla bir düşüşe işaret ediyor.
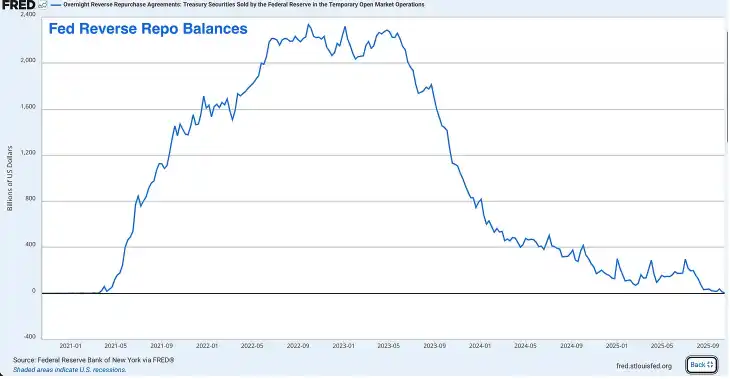
Başlangıçta Federal Rezerv'in kısa vadeli faiz oranlarını yönetmesine yardımcı olmak için bir araç olarak oluşturulmuş olsa da, son birkaç yılda RRP, aşırı likidite için bir tahliye vanası haline geldi ve tüm finansal sistem için bir şok emici görevi gördü.
COVID-19 salgını sırasında, Federal Rezerv ve Hazine, finansal sisteme trilyonlarca dolar enjekte etti ve bunların hepsi nihayetinde para piyasası fonları aracılığıyla RRP'lere dönüştü. Ardından, akıllıca bir el çabukluğuyla, Hazine Bakanı Janet Yellen, cazip, kısa vadeli Hazine bonoları ihraç ederek RRP'yi boşaltmanın bir yolunu buldu.
Para piyasası fonları, nakitlerini RRP'den (Fed'in RRP oranını kazanarak) çekip daha yüksek getirili Hazine bonolarına yatırdılar. Bu, Hazine'nin piyasayı uzun vadeli Hazine bonolarıyla doldurmadan hükümetin büyük açığını finanse etmesini sağladı.
Bu, RRP tükenmeden önce harika bir stratejiydi, ancak artık işe yaramıyor.
Banka Rezervleri 2. Alarm Seviyesinde
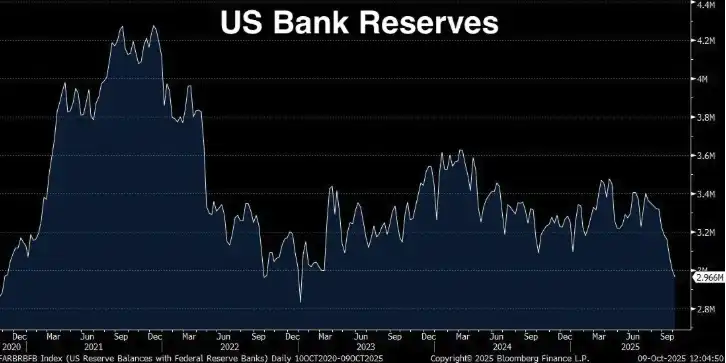
Banka rezervleri, Eylül 2021'deki zirvesinden bu yana 1,3 trilyon dolarlık bir düşüşle 2,9 trilyon dolara düştü. Powell, banka rezervleri GSYİH'nin %10-11'inin altına düştüğünde Fed'in endişelendiğini açıkça belirtti. %10 eşiği keyfi bir sayı değil; kapsamlı Fed araştırmalarına, banka anketlerine ve Eylül 2019'daki gerçek deneyime (bu felaket hakkında daha sonra daha fazla bilgi) dayanıyor.
Peki şimdi neredeyiz? Mevcut banka rezervleri: 2,96 trilyon dolar (geçen hafta itibarıyla) Mevcut ABD GSYİH'si: 30,486 trilyon dolar (2025 2. çeyrek) Rezervlerin GSYİH'ye oranı: %9,71 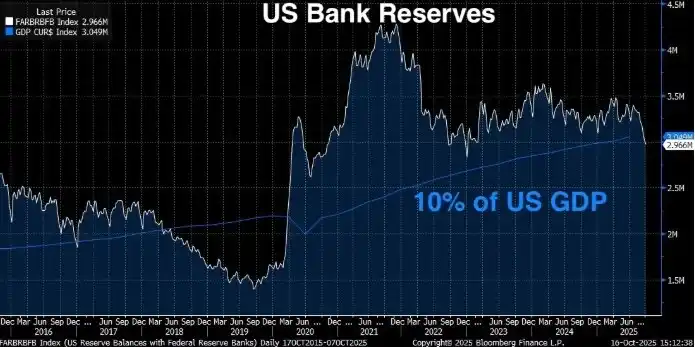 Mevcut banka rezervleri, Federal Rezerv'in "yeterli rezervler" olarak tanımladığı %10'luk minimum seviyenin altındadır (yani, finansal sistemin sorunsuz bir şekilde işlemesine olanak tanıyan bir seviye). Fed'e göre, piyasanın sorunsuz bir şekilde işlemesini sağlamak için rezervlerin 2,8 trilyon dolar ile 3,4 trilyon dolar arasında olması gerekir. Ancak, GSYİH'nin 30,5 trilyon dolar olduğu düşünüldüğünde, %10 eşiği rezervlerin ideal olarak 3,05 trilyon doların üzerinde olması gerektiği anlamına gelir. Rezervlerin şu anda 2,96 trilyon dolar olmasıyla, kısacası, tehlikeli bir durumdayız. Ve RRP esasen tükendiğinden, Fed'in hiçbir tamponu kalmadı.
Bu yılın Ocak ayında banka rezervleri yaklaşık 3,4 trilyon dolar, RRP yaklaşık 600 milyar dolar ve toplam likiditenin yaklaşık 4 trilyon dolar olduğu tahmin ediliyor. Bu, bir yıldan kısa bir sürede toplam sistemik likiditenin 1 trilyon dolardan fazla azaldığı anlamına geliyor. Daha da kötüsü, Fed hâlâ ayda 25 milyar dolarlık bir oranda niceliksel sıkılaştırma uyguluyor.
Bu sefer 2019'dan daha kötü olacak
Bazıları, rezervlerin 1,5 trilyon dolara düştüğü, ancak nihayetinde toparlandığı 2019'da da benzer bir durumla karşılaştığımız için, bu sefer de aynı şeyin olacağına inanmaya meyilli olabilir. Ancak gerçek şu ki, bu sefer karşı karşıya kalacağımız likidite krizi 2019'dan daha kötü olacak.2019'da rezervler 1,5 trilyon dolara, yani GSYİH'nin yaklaşık %7'sine düştü (GSYİH yaklaşık 21,4 trilyon dolardı), finansal sistemi felç etti, repo piyasası patladı ve Fed panikleyerek para basmaya başladı. Banka rezervleri şu anda GSYİH'nin %9,71'inde. Bu, Powell'ın yeterli rezerv olarak özetlediği %10 eşiğinin altında olsa da, yine de 2019'dakinden yüksek. Peki işler neden daha kötü?
Üç neden:
· Finansal sistemin mutlak büyüklüğü arttı. Daha büyük bilançolara sahip daha büyük bir bankacılık sistemi, sistemin sorunsuz çalışmasını sağlamak için daha fazla rezerv gerektirir. 2019'daki %7'lik rezerv bir krize yol açtı; şimdi, GSYİH'nin %9,71'ine ulaşan rezervler şimdiden stres belirtileri gösteriyor ve rezerv seviyeleri düştükçe bu baskı noktasının daha da kötüleşmesi muhtemel. Artık RRP tamponumuz yok. 2019'da RRP neredeyse yoktu, ancak pandemi sonrası dönemde finansal sistem bu ek likidite tamponuna alışmıştı. Artık bu tampon ortadan kalktığına göre, finansal sistem onsuz çalışabilmek için yeniden uyum sağlamak zorunda. Düzenleyici gereklilikler daha katı hale geldi. 2008 mali krizi ve daha yakın zamanda 2023'te yaşanacak bölgesel bankacılık krizinin ardından bankalar daha katı likidite gereklilikleriyle karşı karşıya. Likidite Karşılama Oranı (LCR) gibi düzenlemeleri karşılamak için daha fazla yüksek kaliteli likit varlık (HQLA) bulundurmaları gerekiyor. Banka rezervleri en yüksek kaliteli likit varlıklardır. Rezervler azaldıkça, bankalar düzenleyici minimumlara yaklaşır. Bu noktaya geldiklerinde, kredi vermeyi azaltmak, likiditeyi stoklamak ve gecelik fonlama oranını (SOFR) artırmak gibi savunmacı önlemler almaya başlarlar.
SOFR Spread'leri Genişliyor
Banka rezervlerindeki artış ve RRP'lerin kuruması, likidite krizine giden yolda bizi bekleyen "dur" sinyallerinden sadece birkaçıysa, ileride gerçek "yanıp sönen kırmızı ışıkları" görmeye başlayacağız.
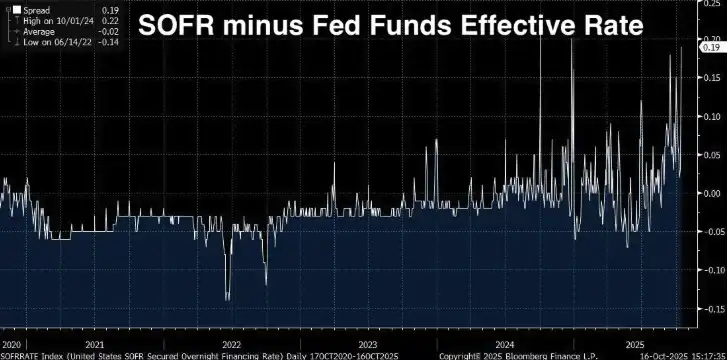
SOFR/Etkin Fed Fon Oranı Spread'i
SOFR (Güvenli Gecelik Finansman Oranı), finans kuruluşlarının teminat olarak ABD Hazine Bonoları kullanarak gecelik nakit borçlanma oranıdır. Kısa vadeli faiz oranları için temel ölçüt olarak Londra Bankalararası Teklif Edilen Faiz Oranı'nın (LIBOR) yerini almıştır ve ABD Hazine bonoları repo piyasasındaki (günlük yaklaşık 1 trilyon dolar işlem hacmine sahip) gerçek işlemlere dayanarak hesaplanmaktadır.
Efektif federal fon oranı (EFFR), bankaların rezerv bakiyelerini teminatsız bir gecelik kredi olarak vermek için ödedikleri faiz oranıdır. Normal şartlar altında, iki oran birbirine çok yakın (birkaç baz puanlık bir farkla) işlem görür. Her ikisi de gecelik faiz oranlarıdır, her ikisi de Federal Rezerv politikasına bağlıdır ve her ikisi de kısa vadeli fonlama koşullarını yansıtır. Normal şartlar altında neredeyse aynıdırlar, ancak SOFR, EFFR'nin önemli ölçüde üzerine çıkmaya başladığında kırmızı alarm verir. Bu, teminatlı kredilerin (yani ABD Hazine Bonoları tarafından desteklenen kredilerin) bankalar arasındaki teminatsız kredilerden aniden daha pahalı hale geldiği anlamına gelir. Normalde, ABD Hazine Bonoları gibi sağlam teminatlara karşı borçlanmanın maliyeti daha düşük olmalıdır, daha fazla değil. Bu nedenle, tersi gerçekleştiğinde, sistemde sıkı rezervler veya daralan bilanço alanı gibi sorunlara işaret eder. SOFR'nin EFFR'nin üzerinde olması, bankanın "ABD Hazine Bonoları teminatınızı daha yüksek bir oranda kabul etmektense, size daha düşük bir oranda teminatsız kredi vermeyi tercih ederim" demesine benzer. Bu, sağlıklı ve likit bir piyasada olmaz; Bu, yalnızca likiditenin kurumaya başlamasıyla gerçekleşir. Spread'ler yapısal olarak genişliyor. Spread'ler 2024'ten 2025'e kadar istikrarlı bir şekilde genişledi ve şu anda 0,19 (veya 19 baz puan) seviyesinde. Bu çok fazla gibi görünmeyebilir, ancak gecelik fonlama dünyasında oldukça fazla. 2020'den 2022'ye kadar ortalama spread yaklaşık -0,02 idi ve 14 Haziran 2022'de -0,14'lük bir düşük seviyeye ulaştı. Ancak, 1 Ekim 2024'te spread 0,22'de zirve yaptı ve şu anda 0,19 seviyesinde. Negatiften pozitife geçiş kısa vadeli bir artış değil, aşırı sıkı piyasa koşullarına işaret eden yapısal bir değişimdir. SOFR Spread'i Neden Önemlidir: SOFR/EFFR spread'i gerçek zamanlı bir piyasa sinyalidir. GSYİH gibi gecikmeli bir gösterge veya tüketici güveni gibi bir anket değildir. Dünyanın en büyük ve en likit fonlama piyasasındaki gerçek borçlanma ve borç vermeyi yansıtır.Bu spread sürekli olarak genişlediğinde, bu şu anlama gelir:
Bankaların serbestçe kredi vermek için fazla rezervleri yoktur.Eğer varsa, SOFR piyasasında daha yüksek faiz oranlarıyla kredi vererek bunu arbitraj yoluyla değerlendirecekler ve böylece spread'i dengeleyeceklerdir.
· Fed'in açık piyasa işlemleri yetersiz. Fed, bankaların sabit bir oranda ABD Hazine Bonoları ödünç almasına olanak tanıyarak finansman sıkıntısını önlemek için tasarlanmış bir Daimi Repo Tesisi'ne (SRF) sahip. Bu tesisin varlığına rağmen, SOFR yüksek bir seviyede işlem görüyor ve bu da rezerv talebinin Fed'in arzını aştığını gösteriyor.
· Yıl sonu baskıları yoğunlaşıyor. Bankalar, çeyrek ve yıl sonunda ek bilanço incelemeleri ve düzenleyici raporlama gereklilikleriyle karşı karşıya. Bu baskılar artık normal işlem gününe de sıçradı ve rezerv ölçütünün çok düşük olduğunu gösteriyor.
· 2019 tarzı bir krize bir adım uzaktayız. Gördüğümüz şey yapısal bir artış, ancak (henüz) bir panik görmüyoruz. Eylül 2019'da gecelik repo oranı kademeli olarak artmadı; %2'den neredeyse bir gecede %10'a fırladı.
Federal Rezerv bunun ne anlama geldiğini çok iyi biliyordu. SOFR spread'i, New York Fed'in işlem masası tarafından günlük olarak izlenen temel göstergelerden biriydi. Spread'in en son bu kadar genişlediği zaman ne olduğunu ve harekete geçmezlerse ne olacağını biliyorlardı.
Yine Bir Eylül 2019 Repo Krizi mi?
17 Eylül 2019. Bu, Fed politikasını takip eden herkesin hatırlayacağı bir tarih. O sabah, gecelik repo faizi (bankaların teminat olarak ABD Hazine Bonoları kullanarak gecelik borçlanma oranı) aniden %2 civarından %10'a fırladı.
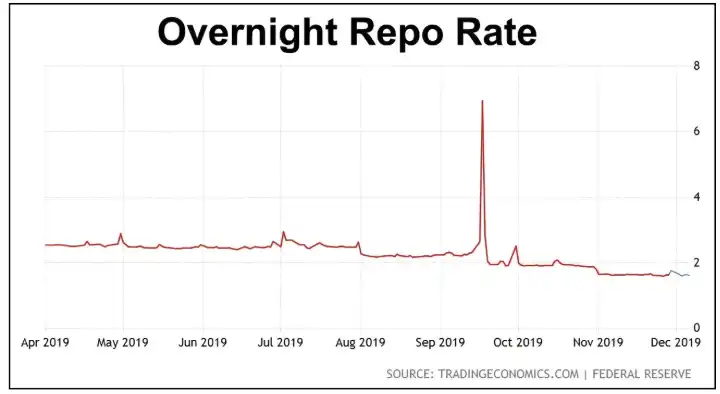
O dönemde Fed'in hedef faiz oranı %2,00-2,25'ti. Birkaç saat içinde repo faiz oranı, banka rezervlerinin çok düşük olması nedeniyle Fed'in politika faizinin beş katına çıktı.
Finansal krizin ardından Fed, çeşitli niceliksel genişleme programlarıyla bilançosunu 1 trilyon doların altından 4,5 trilyon doların üzerine çıkardı. Ancak 2017'den itibaren niceliksel sıkılaştırma uygulamaya başladı ve tahvillerin vadesinin dolmasına izin vererek bilançolarını küçülttü.
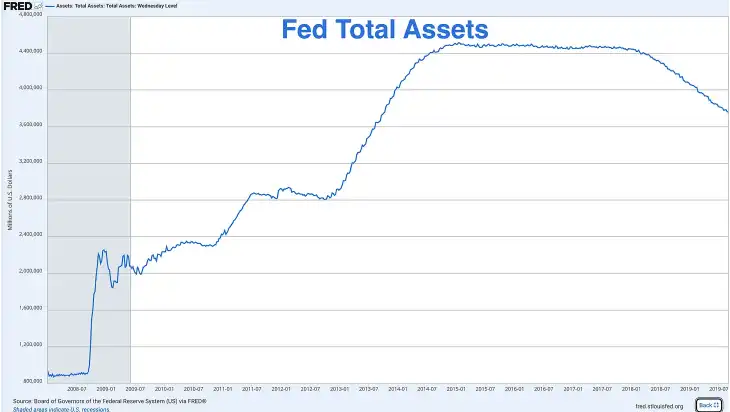
Eylül 2019 itibarıyla rezervler yaklaşık 1,5 trilyon dolara, yani o dönemdeki GSYİH'nın yaklaşık %7'sine (yaklaşık 21,4 trilyon dolardı) düşmüştü. Fed safça bunun iyi bir şey olduğunu düşündü, ancak yanıldı.

Birkaç önemli faktör bir araya gelerek gecelik repo oranlarının fırlamasına neden oldu:
· Kurumlar vergisi ödemeleri – Eylül ortası, kurumlar vergisi için önemli bir son tarihti. Şirketler, ABD hükümetine ödeme yapmak için bankacılık sisteminden rezerv çekiyor ve bu da geçici olarak likiditeyi tüketiyordu.
· Hazine ödemeleri – Büyük bir Hazine ihalesi yeni sonuçlanmış ve sistemden ek rezervler çekilmişti.
· Tampon yok – Bugünün aksine (RRP'ler tükenmeden önce), 2019'da rezervler tek likidite kaynağıydı.
· Düzenleyici kısıtlamalar – 2008 sonrası düzenlemeler, bankaların belirli bir oranı korumak zorunda oldukları için daha yüksek faiz oranlarında bile rezervleri ödünç verme konusunda daha isteksiz olmaları anlamına geliyordu. Fed'in Çözümü: COVID-19 Öncesi Niceliksel Gevşeme Anlaşılabilir bir şekilde panikleyen Fed, saatler içinde acil repo operasyonları ilan ederek gecelik fonlama piyasalarına onlarca milyar dolar enjekte etti. Sonraki haftalarda piyasayı kurtarmaya başladılar: Günlük repo operasyonları gerçekleştirerek yüz milyarlarca dolarlık geçici likidite eklediler. ABD Hazine tahvili alımlarına (yani bilançolarını genişleteceklerini) duyurdular. Niceliksel sıkılaştırmayı aylar öncesinden sonlandırdılar ve Ekim 2019'da niceliksel genişlemeye başladılar. Fed'in 2019 sonlarında toplam varlıklarındaki artış, niceliksel genişlemeden kaynaklandı ve baskı makineleri çalışmaya başladı. Ancak tüm bunlar, COVID-19 karantinasının ilk altı ayında gerçekleşti. Yani Fed, niceliksel genişlemeyi pandemi, durgunluk veya geleneksel anlamda bir finansal kriz nedeniyle değil, banka rezervlerinin çok düşük olması ve finansal sistemin "borularının" kopması nedeniyle yeniden başlattı.
Şimdi Fed yine düşük banka rezervleri sorunuyla karşı karşıya, krizin henüz erken aşamalarındayız.
Bugün ile 2019 Krizi Arasındaki Farklar
Ancak bugün ile 2019 arasında hala bazı farklar var ve bu farklar da krizi daha da kötüleştiriyor:
· Hazine'nin daha fazla tahvil ihraç etmesi gerekiyor
2019'da federal açık yıllık yaklaşık 1 trilyon dolardı; tarihsel standartlara göre yüksek ancak yönetilebilir bir seviyedeydi. Bugün ise yıllık açık 2 trilyon doları aşıyor ve görünürde bir sonu yok. Hazine, hükümeti finanse etmek için büyük miktarda tahvil ihraç etmek zorunda ve ihraç edilen her bir dolarlık Hazine borcu, bankacılık sistemindeki likiditeyi potansiyel olarak tüketiyor.
· Fed'in bilançosu beklenenden çok daha büyük
2019'da repo krizi patlak verdiğinde, Fed'in bilançosu yaklaşık 3,8 trilyon dolardı. Bugün, 2 trilyon dolarlık niceliksel sıkılaştırmadan (QT) sonra bile, hala 6,9 trilyon dolar civarında. Fed'in bilançosunu kriz öncesi seviyelere "normalleştirmesi" gerekiyordu. Ancak bunu şimdi yapamazlar çünkü her denediklerinde aynı sorunla karşılaşıyorlar: yetersiz rezervler.
Fed esasen kendini kalıcı niceliksel genişlemeye zorladı. Sistemi bozmadan önemli ölçüde küçülemezler veya enflasyonu artırmadan mevcut büyüklüklerini koruyamazlar.  · Daha Yüksek Rezerv Seviyeleri Sistemde Çatlaklara Neden Oluyor Krizin patlak verdiği 2019'da rezervler GSYİH'nin %7'sine ulaşmıştı. Şimdi, %9,7 ile uyarı işaretleri görüyoruz. Bu, finansal sistemin artık sorunsuz işleyebilmesi için daha yüksek bir rezerv tabanına ihtiyaç duyduğunu gösteriyor. Ekonomi, bankacılık sistemi ve kaldıraç daha büyük ve düzenleyici gereklilikler daha katı, bu nedenle gereken tamponlar daha büyük. GSYİH'nin %7'si 2019'da sistemi bozduysa ve biz zaten %9,7'de baskıyla karşı karşıyaysak, sistem çökmeden önce rezervler ne kadar daha düşebilir?
Fed Zaten Bir Sinyal Verdi
Powell'ın Fed'in "önümüzdeki aylarda bilanço küçültmeyi durdurabileceği" yönündeki açıklaması sıradan bir açıklama değildi; dikkatlice düşünülmüş bir sinyaldi. Fed, 2019'da olduğu gibi hazırlıksız yakalanmaktan ve panik halinde acil ayarlamalar yapmak zorunda kalmaktan kaçınmak için bir politika değişikliğine hazırlanıyor.
Bu sefer kontrolün kendilerinde olduğunu göstermek istiyorlar. Ancak kontrol bir yanılsama ve sonuç aynı: niceliksel sıkılaşma sona eriyor ve niceliksel gevşeme başlamak üzere.
Şimdi tek soru şu: Gerçeğin ortaya çıkmasını mı bekleyecekler, yoksa önleyici bir hamle mi yapacaklar?
Fed niceliksel genişlemeyi (QE) uygulamalıdır
ABD ekonomisinin krizde olduğunu, rezerv seviyelerinin aşırı düşük olduğunu, RRP'nin tükendiğini ve SOFR spread'lerinin genişlediğini ve durumun 2019'dan bile daha kötü olduğunu zaten biliyoruz. Şimdi, Fed'in rezerv seviyeleri konusunda neden bu kadar endişeli olduğunu ve bu likidite krizi ciddileşirse ne olacağını inceleyelim.
Rezerv gereksinimi oranı GSYİH'nin %10-11'inin altına düştüğünde, bankalar stresli davranışlar sergilemeye başlar, bunlar şunlardır:
· Diğer bankalara gecelik rezerv verme konusunda daha az istekli olma
· Beklenmedik talebi karşılamak için likidite biriktirme
· Kısa vadeli kredilere daha yüksek faiz oranları uygulama (SOFR spreadleri)
· Reel ekonomiye verilen kredileri azaltma
· Daha savunmacı bilançolar
Bugün GSYİH'nin %9,71'i olan rezerv gereksinimi oranıyla, parasal aktarım mekanizması çökmeye başlamış olabilir.
2023 Bankacılık Krizinin Yarası
Federal Rezerv ve düzenleyiciler, Mart 2023'te bölgesel bir bankacılık krizi yaşandı. O zamanlar, Silicon Valley Bank ve First Republic Bank gibi bankalar zayıf likidite yönetimi nedeniyle battı. Uzun vadeli tahvilleri, artan faiz oranları nedeniyle değer kaybetti ve mevduat sahipleri fonlarını çektiğinde, bankalar bu tahvilleri satmadan çıkışları karşılayamadı ve bu da büyük kayıplara yol açtı. Kriz, nihayetinde Federal Rezerv'in, bankaların iflas etmiş tahvillerine karşılık nominal değer üzerinden borçlanmalarına olanak tanıyan Banka Vadeli Fonlama Programı (BTFP) ile müdahalesiyle önlendi. Bu kriz bugün hala tazeliğini koruyor. Bankalar yara almışken, düzenleyici denetimler yoğunken ve faiz oranları zaten %10 eşiğinin altındayken, rezervlerin genel arzını (miktarsal sıkılaştırma yoluyla) azaltmaya çalıştığınızı düşünün. Powell'ın neden şimdiden miktarsal sıkılaştırmayı sona erdirmekten bahsettiğini anlayabilirsiniz.
Fed'in ilerlemesi gerekiyor
GSYİH şu anda 30,5 trilyon dolar ve büyüme yıllık yaklaşık %2-3 seviyesindeyken, GSYİH bu yıl %3 büyürse, bu yaklaşık 900 milyar dolarlık ek üretim anlamına gelecektir. Fed rezervleri GSYİH'nin %10'u civarında tutmak istiyorsa, rezervlerin bu hıza ayak uydurabilmesi için yılda yaklaşık 90 milyar dolar artması gerekecektir.
Bunun yerine, Fed rezervleri yılda yaklaşık 300 milyar dolar (ayda 25 milyar dolar x 12) azaltıyor. Fed bugün niceliksel sıkılaştırmayı durdurup rezervleri 2,96 trilyon dolarda sabitlese bile, rezervlerin GSYİH'ye oranı zamanla %9,7'den %9,5'e, ardından %9,2'ye veya daha da altına düşecektir. Bu oranı sabit tutmak (veya %10'un üzerine çıkarmak) için Fed'in iki seçeneği var: · Rezervleri GSYİH ile aynı oranda artırmak (ılımlı niceliksel genişleme) · Bir dönüm noktası gerçekleşene kadar oranın kademeli olarak düşmesine izin vermekÜçüncü bir seçenek yok; kısacası, Fed ilerlemek zorunda kalan bir hamster çarkına sıkışmış bir fare gibi. Fed, Aralık veya Ocak ayındaki FOMC toplantısında niceliksel sıkılaştırmanın sona erdiğini resmen açıklayacak. Bunu bir politika değişikliğinden ziyade "yeterli rezervleri korumak için teknik bir ayarlama" olarak tanımlayacaklar. Rezervler yıl sonundan önce tekrar azalırsa, Fed 2019'da yaptığı gibi acil durum açıklaması yapmak zorunda kalabilir. Fed her zaman aşırı ayarlamaya eğilimlidir. Federal hükümetin yıllık açığı 2 trilyon doları aşıyor ve Hazine'nin büyük miktarda tahvil ihraç etmesi gerekiyor. RRP kururken, para nereden gelecek? Getiriler yükselmediği sürece yıllık 2 trilyon dolarlık tahvili absorbe edecek yeterli özel talep yok. Bankalar rezervlerini Hazine tahvilleri satın almak için kullanırsa, bu rezervleri daha da azaltacak ve sorunu daha da kötüleştirecektir. Bu, Fed'i bir kez daha son çare alıcısı olmaya zorlar. Dahası, GSYİH yıllık %2-3 oranında büyürken, cari oranı korumak için rezervlerin yıllık 60-90 milyar dolar artması gerekiyor. 2008-2014 dönemine bakıldığında, Fed'in nicel genişleme politikası her şeyden çok ölçülüydü. Üç tur nicel genişleme ve bir ters işlem gerçekleştirerek bilançolarını 900 milyar dolardan 4,5 trilyon dolara çıkardılar. 2019-2020 dönemine baktığımızda, Ekim 2019'da bilançolarını yeniden genişlettiler (ayda 60 milyar dolarlık ABD Hazine bonosu satın aldılar). Ardından, COVID-19 salgını başladığında, birkaç ay içinde 5 trilyon dolar ekleyerek başka bir şiddetli genişleme başlattılar. Fed genişlemeye geçtiğinde, her zaman aşırıya kaçar. Bu nedenle, bu nicel sıkılaştırma döngüsü sona erdiğinde, Fed'den yavaş ve kademeli bir nicel genişleme beklemeyin; bir genişleme dalgası bekleyin.Federal Rezerv, "yeterli rezervleri korumak ve piyasanın sorunsuz işleyişini sağlamak" için her ay 60 ila 100 milyar dolar değerinde ABD Hazine bonosu satın alabilir. Peki ne yapmalıyız? Merkez bankaları kısıtlama olmaksızın para basmaya başladığında, tek bir rasyonel tepki vardır: basamayacakları varlıkları tutmak: altın ve Bitcoin. Piyasa, altına yönelik niceliksel genişlemeyi zaten fiyatladı ve fiyatı fırladı. Ocak 2025'te altının fiyatı 2.500 dolar civarındaydı. Bugün %70'in üzerinde arttı ve ons başına 4.000 doların üzerinde işlem görüyor. Akıllı yatırımcılar Fed'in niceliksel genişleme açıklamasını beklemiyor; zaten yatırım yapıyorlar. Altının yanı sıra, Bitcoin de yaklaşan niceliksel genişleme dalgasına karşı korunmak için harika bir varlık.
Bitcoin, 21 milyonluk sabit arzıyla ilk gerçek anlamda nadir bulunan dijital varlıktır. Federal Rezerv sınırsız miktarda dolar basabilirken, ne Fed, ne hükümet, ne işletmeler ne de madenciler daha fazla Bitcoin basabilir.
Aynı zamanda, Bitcoin'in altından daha büyük bir yükseliş potansiyeli vardır; bunun nedenleri şunlardır:
· Bitcoin'den para kazanmak altından daha zordur.
· Altının arzı madencilik yoluyla her yıl yaklaşık %1,5-2 oranında artar. Altının kıtlığı görecelidir, mutlak değildir. Bitcoin'in arzı sabit ve azalan bir oranda (her dört yılda bir yarı yarıya azalarak) artar ve 2140 civarında 21 milyonluk mutlak bir zirveye ulaşacaktır; bundan sonra sonsuza dek başka Bitcoin basılmayacaktır.
· Bitcoin, insanlık tarihinde para kazanmanın en zor olduğu para birimidir.
· Bitcoin, altının trendini izler ve çarpan etkisine sahiptir. Şu anda Bitcoin'in performansı altının önemli ölçüde gerisinde kalsa da tarihsel olarak, para politikasıyla ilgili endişeler nedeniyle altın yükselmeye devam ettiğinde, Bitcoin sonunda altının yüzdelik kazanımlarını yakalayacak ve genellikle aşacaktır.
· Bitcoin, egemen borç Ponzi şemasından tamamen kurtulmanızı sağlar. Altın sizi enflasyondan koruyabilir, ancak Bitcoin bundan çok daha fazlasını yapar. Sistemin tamamen dışında var olur. El konulamaz (uygun şekilde saklanırsa), devalüe edilemez ve merkez bankaları tarafından manipüle edilemez.
Özetle, Federal Rezerv'in niceliksel sıkılaştırmadan niceliksel gevşemeye neden geçmek üzere olduğunu, likidite durumunu ve Bitcoin ile altının yaklaşan parasal genişleme döneminde neden elde tutulmaya değer varlıklar olduğunu anladıktan sonra yatırım davranışlarınızın daha akıllıca olacağını umuyorum.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






