



Boros - Pendle'ın gelir ticareti alanını genişletmek için kullandığı gizli silah
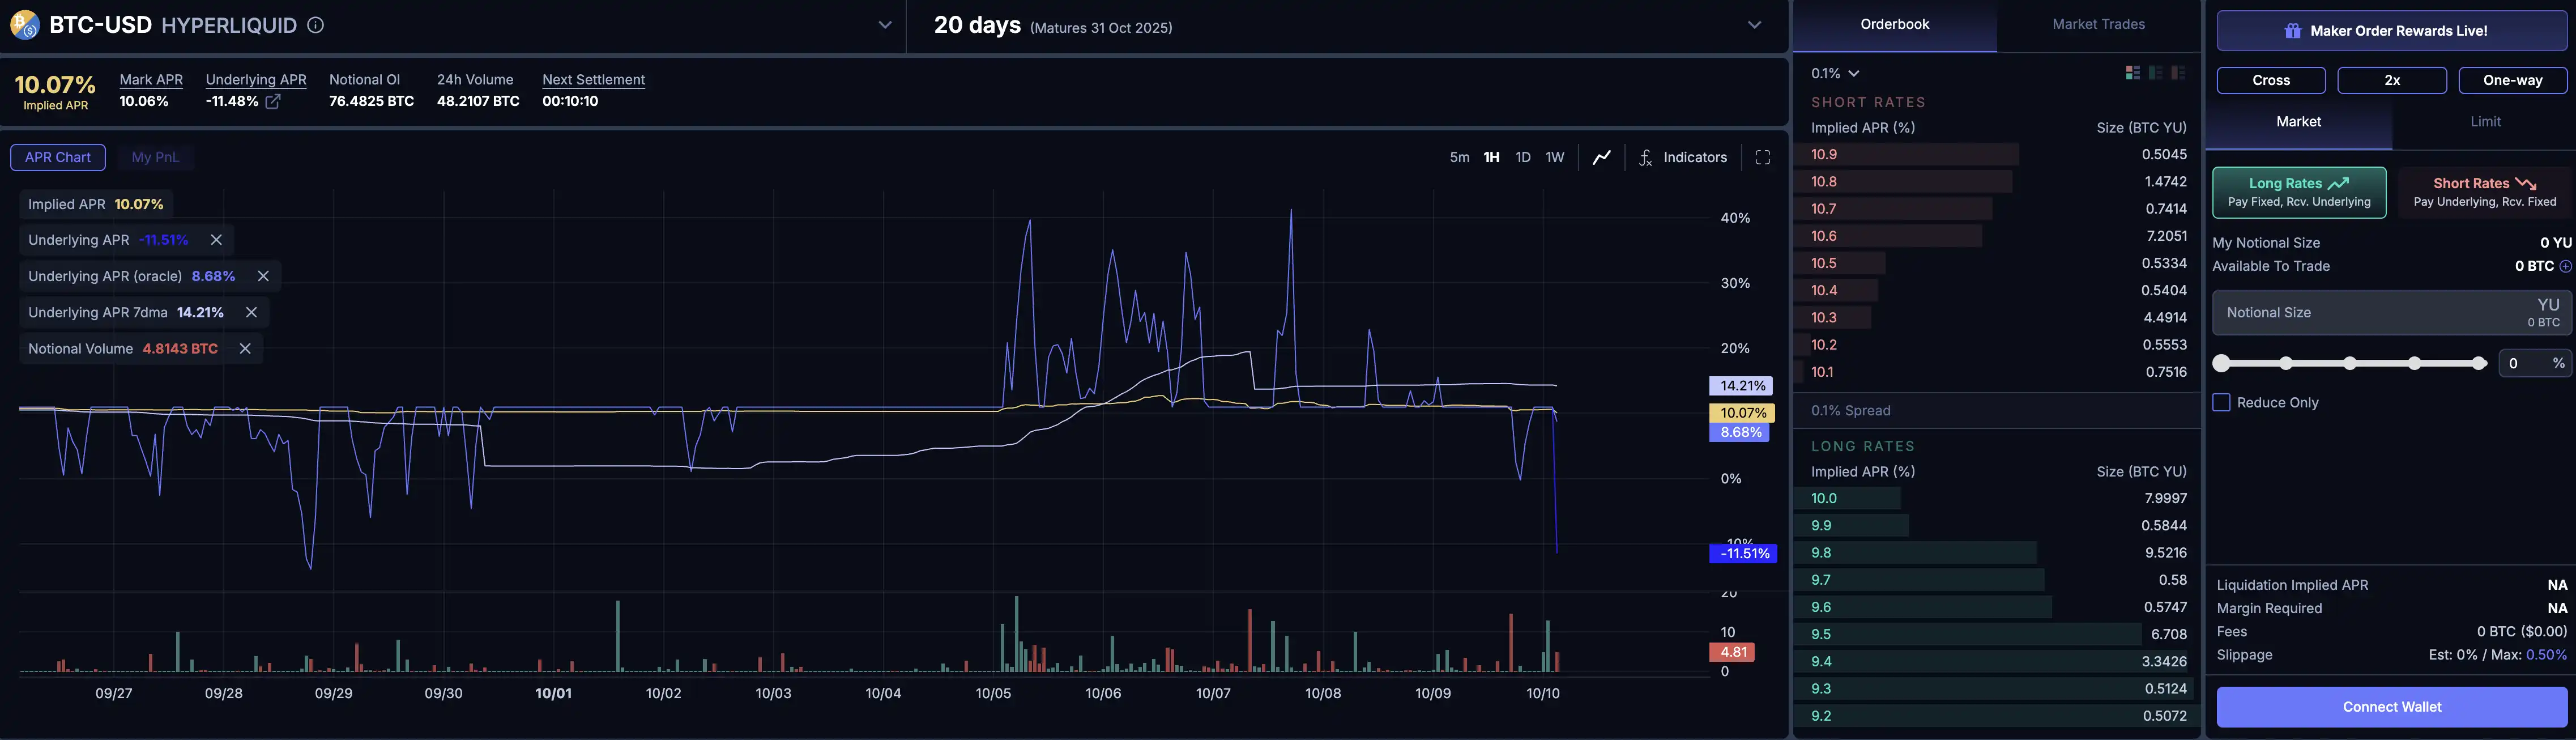
Öncelikle, fonlama oranının ne olduğunu açıklayalım: Sürekli takasların son kullanma tarihi yoktur. Sözleşme fiyatını spot fiyata yakın tutmak için, işlem platformu uzun ve kısa pozisyonlar arasında periyodik olarak (genellikle her 1, 4 veya 8 saatte bir) "faiz" öder. Sözleşme fiyatı spot fiyattan yüksek olduğunda, uzun pozisyonlar kısa pozisyonlara ödeme yapar; sözleşme fiyatı spot fiyattan düşük olduğunda ise kısa pozisyonlar uzun pozisyonlara ödeme yapar. Ücret oranı, piyasa arz ve talebine göre belirlenir ve genellikle yıllık bazda hesaplanır. Herhangi bir pozisyon sahibi için bu, strateji getirilerinizi doğrudan tüketecek veya artıracak sürekli bir nakit akışıdır.
Boros'ta faiz oranı ticareti ise, vadeli işlem platformlarına daha benzer bir deneyim sunan ve kullanıcıların fonlama oranlarında uzun veya kısa pozisyon açmalarına olanak tanıyan bir emir defteri + marj modeli kullanır. Şu anda Arbitrum ana ağında faaliyet gösteren Boros, başlangıçta BTC/ETH sürekli takas piyasası için fonlama oranı ticaretini desteklemektedir (zaten Binance ve Hyperliquid'deki BTC/ETH piyasalarına entegre edilmiştir). Kullanıcılar, ilgili varlığın gelecekteki fonlama oranına uzun veya kısa pozisyon açmak için Boros'ta emir verebilir ve YU ile eşleşebilir.Neden Önemli: Trilyon Dolarlık Piyasa Açığı ve Pendle Bulmacası
Kripto piyasasındaki sürekli takas hacmi muazzamdır: günlük işlem hacmi 150-200 milyar dolara (yıllık yaklaşık on trilyonlarca dolar) ulaşır ve açık pozisyon (OI) genellikle yüz milyarlarca dolara ulaşır. Ancak, bu ölçeğe eşlik eden fonlama oranı (uzun ve kısa pozisyonlara ödenen faiz) göz ardı edilmiş bir gelir akışı olmuştur: Geleneksel olarak, kullanıcıların bunu hedge etmeleri veya ticaretini yapmaları için standartlaştırılmış araçların eksikliği olmuştur. Bu iki sorun yaratır: İlk olarak, fonlama oranları istikrarlı bir kaynak olsa da (sürekli takas piyasasında 7/24 üretilir), oldukça değişken ve kontrol edilemezdir ve birçok nicel ve arbitraj stratejisinde belirsizlik kaynağı oluştururlar. İkinci olarak, hedging seçeneklerinin eksikliği, bazı kurumsal fonların ve stratejilerin piyasaya güvenle girmesini engellemiş ve DeFi faiz oranı piyasasının derinliğini sınırlamıştır. Boros'un ortaya çıkışı bu boşluğu doldurur; geleneksel zincir dışı fonlama oranlarını standartlaştırır, tokenleştirir ve likidasyonunu destekler ve bu ayrık getiri eğrisini standart DeFi manzarasına getirir. Farklı işlem platformlarındaki ETH sürekli takas fonlama oranlarına (yıllık getiriler) ilişkin tarihsel veriler, fonlama oranlarının yalnızca platformlar arasında önemli ölçüde farklılık göstermediğini, aynı zamanda sıklıkla çılgınca dalgalandığını da göstermektedir. Gerçekten de, sektörde platformlar arası fonlama oranı arbitrajı yapan oyuncular var. Ancak, bu farklılıkları ve dalgalanmaları gidermek veya zincir içi araçlarla kullanmak uzun zamandır zordu. Boros, standartlaştırılmış bir çözüm sunuyor: arbitrajcıların ve risk yöneticilerinin piyasaya girmesine olanak tanıyor ve platformlar arasında makul fonlama oranlarını teşvik ediyor. Pendle için Boros, bulmacanın önemli bir parçası. Pendle, kapsamlı bir zincir içi getiri eğrisi oluşturmaya kendini adamıştır. Daha önce, PT/YT ürünü sabit faiz oranlarını kapsarken, fonlama oranları oldukça dalgalı, kısa vadeli oranlardı. Bu değişken faiz oranını Pendle ailesine dahil ederek Boros, ürün yelpazesini daha geniş bir faiz oranı kategorisi yelpazesine genişletti ve piyasadaki bir boşluğu doldurdu. Boros, kümülatif işlem hacmi 700 milyon doları ve nominal varlıkları 10.000 ETH'yi aşarak, işlemlere katılmak üzere önemli miktarda kullanıcı ve sermayeyi hızla çekti. Fonlama oranı ticaretinin başlatılması, Pendle'ın ikinci büyüme eğrisinin önünü açarak gelir akışını ve etkisini genişletti.Daha geniş bir bakış açısıyla Boros, daha önce yalnızca merkezi borsalarda dengelenmiş olan fonlama oranlarını zincire taşıyarak DeFi'ye daha geniş bir sermaye yelpazesi çekiyor. Bu, özellikle getiri için fonlama oranlarına güvenen stratejiler ve kurumlar için aranan bir araç. Örneğin, Ethena gibi delta-nötr protokoller. Ethena, BTC ve ETH gibi değişken varlıkları teminat olarak kullanarak merkezi olmayan stablecoin USDe'yi ihraç ediyor. Spot varlıkları elinde tutarken, borsalarda kısa vadeli sürekli sözleşmelerle hedge yaparak fiyat tarafsızlığı sağlıyor ve fonlama oranlarından getiri elde ediyor. Bu yaklaşım birçok kripto hedge fonu için de geçerli. Boros, bu protokoller ve kurumlar için kritik bir "şok emici" görevi görüyor. Pendle yetkililerinin özetlediği gibi, Boros bu tür protokollere en az üç fayda sağlıyor: Birincisi, protokollerin fonlama oranı riskini (fonlama oranında uzun veya kısa pozisyon alma) kendi yargılarına göre proaktif olarak ayarlamalarına olanak tanıyor; ikincisi, fonlama oranı riskini etkili bir şekilde hedge ederek getiri eğrisini aşırı oynaklıktan koruyor; Üçüncüsü, getirileri daha öngörülebilir ve istikrarlı hale getirerek belirsizliği azaltır. Boros ile Ethena'nın onlarca milyar ABD dolarına yaklaşan fonlama oranı riski nihayet zincir üstü araçlarla yönetilebilir. Bu, Ethena gibi protokollerin çeşitli piyasa ortamlarında istikrarlı getirileri koruma yeteneğini önemli ölçüde artırır ve finansal kurumların tradfi'den kripto sektörüne giriş engelini daha da azaltır. Neler Yapabilirsiniz: Maliyetleri Sabitleyin, Esneklik Kazanın ve Fiyat Farklarından Yararlanın Fonlama Maliyetlerini Sabitleyin – Boros'u kullanarak, piyasa dalgalanmalarının neden olduğu belirsiz giderlerden kaçınarak, sürekli sözleşme pozisyonlarının fonlama oranı maliyetlerini sabit bir değere sabitleyebilirsiniz. Örneğin, bir borsada BTC/ETH sürekli takaslarında uzun pozisyon tutuyorsanız ancak yüksek pozitif fonlama oranlarının getirilerinizi aşındırmasından endişe ediyorsanız, gelecekteki fonlama oranınızı sabitlemek için Boros'ta karşılık gelen miktarda YU'ya uzun pozisyon açabilirsiniz. YU'ya uzun pozisyon açmak, sabit bir kuponu gelecekteki dalgalı fonlama oranlarıyla değiştirmek gibidir. Bu şekilde, gelecekteki fonlama oranı dalgalanmalarından bağımsız olarak, toplam fonlama maliyetiniz sabit kalır ve böylece faiz oranı sigortası satın almış olursunuz. Bu, özellikle carry stratejileri uygulayan büyük kuruluşlar için önemlidir (örneğin, fonlamadan kâr elde etmek için uzun vadeli spot sözleşmeleri kısa vadeli sürekli swaplarla birleştirmek gibi): carry stratejilerinin "fonlama ayağının" kârını veya maliyetini sabitlemek için Boros'u kullanabilirler, böylece faiz oranı oynaklığı riskini ortadan kaldırabilir ve pozisyonlarını vade sonuna kadar gönül rahatlığıyla tutabilirler. Öte yandan, sürekli piyasada kısa pozisyon tutuyorsanız ve sürekli olarak fonlama oranları kazanıyorsanız, getirilerinizi sabitlemek ve gelecekteki fonlama oranı dalgalanmalarından kaynaklanabilecek olası gelir kaybını önlemek için Boros'ta YU'yu kısa pozisyona alabilirsiniz. Saf gelir bahsi - Boros, korunmanın yanı sıra yatırımcılara fonlama oranı eğilimleri hakkında spekülasyon yapma olanağı da sağlar. Belirli bir piyasada fonlama oranlarının önümüzdeki dönemde artacağını öngörüyorsanız (örneğin, boğaların alım yapmak için acele ettiği ve fonlama oranlarını yükselttiği bir boğa piyasası nedeniyle), Boros'ta YU'ya uzun pozisyon açabilir ve bu piyasadaki fonlama oranı üzerinden uzun pozisyon alabilirsiniz. Gerçek fonlama oranı beklentilerinizle uyumlu hareket ettiği sürece, YU pozisyonunuzdan elde edilen değişken gelir, satın alma anındaki sabit maliyeti aşacak ve faiz oranı farkında net kâr elde edecektir. Tersine, fonlama oranlarının düşmesini veya hatta negatife dönmesini bekliyorsanız (örneğin, artan açığa satış eğilimi ve yetersiz uzun pozisyon nedeniyle), düşen faiz oranlarına güvenerek YU'ya kısa pozisyon açabilir ve ortaya çıkan düşüşten kâr elde edebilirsiniz. Fonlama oranları genellikle piyasa duyarlılığına ve fonlama talebine karşı oldukça hassas olduğundan, dalgalanmaları bazen dayanak varlığın kendi fiyat dalgalanmalarını bile aşabilir. Bu nedenle, Boros tarafından sağlanan uzun ve kısa vadeli enstrümanları yalnızca faiz oranı dalgalanmalarına göre işlem yapmak için kullanmak, doğrudan dayanak varlıkla işlem yapmaktan potansiyel olarak daha yüksek getiri sağlayabilir. Bu durum, ileri düzey yatırımcılar ve hedge fonlar için yeni arbitraj fırsatları yaratıyor.Arbitraj ve Spread İşlemleri – Boros, aynı zamanda piyasalar arası faiz oranı işlemlerine de kapı açar. Kullanıcılar, platformda farklı kaynaklardan birden fazla varlık veya fonlama oranıyla aynı anda işlem yapabilir ve aralarındaki göreceli farklardan yararlanarak arbitraj yapabilirler. Örneğin, geçmiş veriler, BTC ve ETH sürekli vadeli işlemlerinin fonlama oranlarının sıklıkla dalgalandığını göstermektedir. Bu nedenle, yatırımcılar Boros'ta bir varlıkta YU'da uzun pozisyon açıp diğerinde kısa pozisyon alabilir ve kendilerini herhangi bir tek taraflı fiyat riskine maruz bırakmadan, iki fonlama oranı arasındaki farktan faydalanabilirler. Benzer şekilde, farklı işlem platformları arasındaki fonlama oranı farklılıkları da arbitraj fırsatları sunar. Boros, daha fazla borsadan sürekli faiz oranını entegre ettiğinden, kullanıcılar platformlar arası fiyat farklarını daraltmak için Boros'ta aynı varlığın farklı kaynaklardan fonlama oranlarında uzun veya kısa pozisyon alabilirler. Bu mekanizmanın, kripto piyasasındaki faiz oranlarına daha fazla tekdüzelik ve istikrar getirmesi ve profesyonel piyasa yapıcılarına ve arbitraj ekiplerine kazançlı, risksiz getiriler sağlaması beklenmektedir. Kısacası, daha önce parçalanmış olan fonlama oranı piyasalarını birbirine bağlayarak Boros, yapılandırılmış faiz oranı ticareti stratejilerinin geniş bir yelpazesini mümkün kılıyor: ister baz spreadlerini kilitlemek, ister piyasalar arası arbitraj, isterse özel faiz oranı takas portföyleri oluşturmak olsun, hepsi Boros içinde mümkün. Sırada: Arbitrum ile Başlamak, Fonlama Oranları için Bir Standart Geliştirme Boros protokolü halihazırda başarılı bir şekilde çalışıyor ve güçlü bir ivme gösteriyor: ilk ayında platformun açık faizi (OI) 61,1 milyon doları aştı, kümülatif notional ticareti 1,3 milyar doları aştı ve protokol için 730.000 dolar net gelir üretti. Yeni likidite kasaları genellikle açıldıktan birkaç dakika sonra tükeniyor. Pendle'ın kurucu ortağı TN Lee, ekibin büyümeye dayalı olarak sistem kapasitesini sürekli olarak izleyeceğini ve kademeli olarak artıracağını, kurumsal korunma ihtiyaçlarını desteklemek de dahil olmak üzere daha fazla sermaye akışı sağlayacağını belirtti.
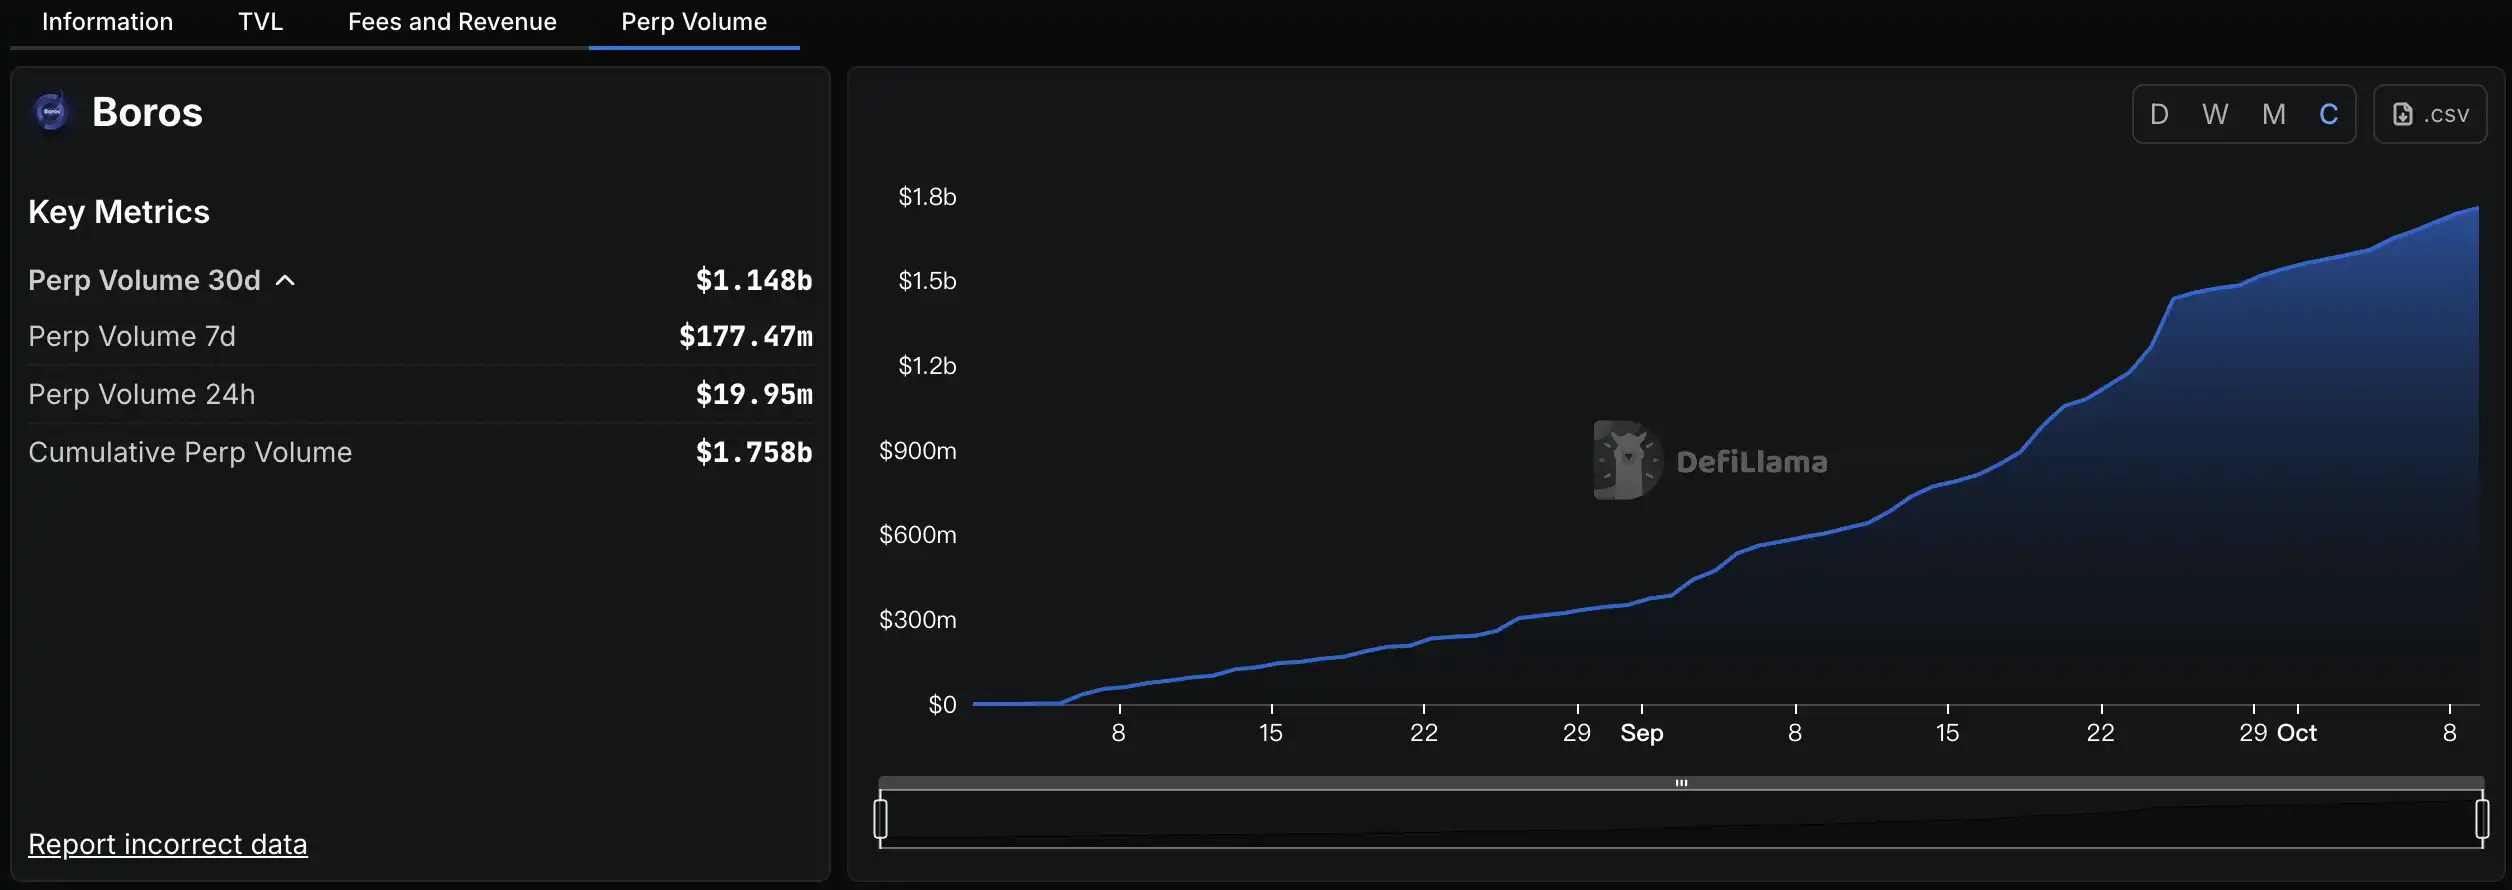
Boros, geleceğe yönelik olarak küresel sürekli faiz oranı piyasasındaki kapsamını kademeli olarak genişletmeyi planlıyor. Resmi yol haritası, mevcut BTC ve ETH'ye ek olarak, SOL ve BNB gibi daha büyük sermayeli varlıklar için fonlama oranlarının destekleneceğini ve Bybit gibi işlem platformlarıyla entegrasyonun planlandığını gösteriyor. Gelecekte, kullanıcılar Boros üzerinde birden fazla kaynaktan sürekli fonlama oranlarıyla doğrudan işlem yapabilecek ve gerçek ağ çapında faiz oranı takasları gerçekleştirebilecek. Piyasa kategorileri genişledikçe ve işlem derinliği arttıkça, Boros'un fonlama oranları için standart bir fiyatlandırma platformu haline gelme ve DeFi için yeni bir faiz oranı kıyaslama eğrisi sunma potansiyeli büyük.
Boros, yeni bir token çıkarmak yerine Pendle'ın yerleşik değer yakalama modelini sürdürdü: Platformun işlem ücreti gelirinin %80'i vePENDLE sahiplerine dağıtılıyor. Bu, Pendle ekosistemindeki uzun vadeli katılımcıların Boros'un büyümesinden elde edilen geliri doğrudan paylaşabileceği ve Pendle token'ına daha önemli bir değer desteği ve nakit akışı sağlayacağı anlamına geliyor.
Kısacası, Boros'un önemi, daha önce büyük işlem platformlarında parçalanmış ve yönetimi zor olan fonlama ücretlerini, zincir içi, alınıp satılabilir, korunabilir ve likide edilebilir bir faiz getiren varlığa standartlaştırmasında yatıyor. DeFi için birleşik fonlama fiyatlandırması ve likidite sağlamakla kalmıyor, aynı zamanda CeFi/TradFi için şeffaf ve denetlenebilir bir korunma kanalı açarak TradFi kurumlarının, daha düşük maliyetle tanıdık yöntemler kullanarak oynaklığı ve süreyi yönetmelerine olanak tanıyor. Daha fazla varlık ve ticaret platformu Boros'u entegre ettikçe, Boros'un bir fiyatlandırma merkezi ve finansman oranları için bir endüstri ölçütü haline gelmesi ve uzun süredir ihmal edilen bu nakit akışını gerçek anlamda halka açık bir piyasa altyapısına dönüştürmesi bekleniyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
