



Tether’in Uyumluluk Macerası: USAT ile İkinci Bir Krallık Kurabilir mi?
Orijinal Başlık: Tether'in Uyumluluk Macerası
Orijinal Yazar: Thejaswini M A, Token Dispatch
Orijinal Çevirmen: Block Unicorn
Önsöz
Bu yılın Ağustos ayında Bo Hines, Beyaz Saray Kripto Para Komisyonu'ndaki görevinden istifa etti ve kısa sürede Tether'in yeni kurulan ABD bölümünün CEO'su oldu. Görevi, GENIUS Yasası'na uygun bir stablecoin olan USAT'ı piyasaya sürmekti. USAT aylık denetimlere tabi tutulacak, rezervleri tamamen nakit ve kısa vadeli ABD Hazine bonolarından oluşacak ve federal bankaların tam denetimi altında faaliyet gösterecekti.
Bu arada USDT, Bitcoin, altın ve teminatlı kredilerden oluşan rezervleriyle ayda 1 trilyon doların üzerinde işlem gerçekleştirmeye devam etti. Bu varlıklar, hiçbir zaman tam denetimden geçmemiş offshore kuruluşlar aracılığıyla yönetiliyordu.
Aynı şirket, tamamen farklı iki ürün yaklaşımı.
Tether, "izin değil, af dile" modeli sayesinde geçen yıl 13,7 milyar dolar kazandı. Circle ise, gerekli özeni göstermesi ve ilerlemeden önce doğru soruları sorması sayesinde 7 milyar dolarlık bir değerlemeyle halka açıldı.
Bu duyuru bir kutlama niteliğinde olmalıydı.
Yıllarca süren düzenleyici mücadeleler, şeffaflık sorunları ve rezervlerinin desteklenmesiyle ilgili ısrarcı soruların ardından, Tether nihayet eleştirmenlerinin uzun zamandır talep ettiği şeyi ABD piyasasına sunuyor: tam uyumluluk, bağımsız denetimler, düzenlenmiş bir saklama kuruluşu ve yalnızca nakit ve kısa vadeli ABD Hazine Bonoları olarak tutulan rezervler.
Ve yine de kendimizi düzenleyici arbitrajı, rekabetçi hendekleri ve devrim niteliğindeki teknolojilerin yerleşik düzenle çarpıştığı o hoş ve tuhaf anları tartışırken buluyoruz; herkes her şeyin bir planın parçası olduğunu iddia ederken.
Görünen o ki, kurumsal yapıda yeterli yaratıcılıkla aynı anda iki efendiye hizmet etmek mümkün. USAT'a dalmadan önce, Tether'in USDT ile elde ettiği olağanüstü başarıları ele alalım. USDT'nin dolaşımda 172 milyar dolarlık bir arzı var ve her ay 1 trilyon doların üzerinde kripto para birimi işlemi gerçekleştiriyor. Tether bir ülke olsaydı, 127 milyar dolarlık kümülatif devlet borcuyla ABD devlet tahvillerinin en büyük 18. sahibi olurdu.
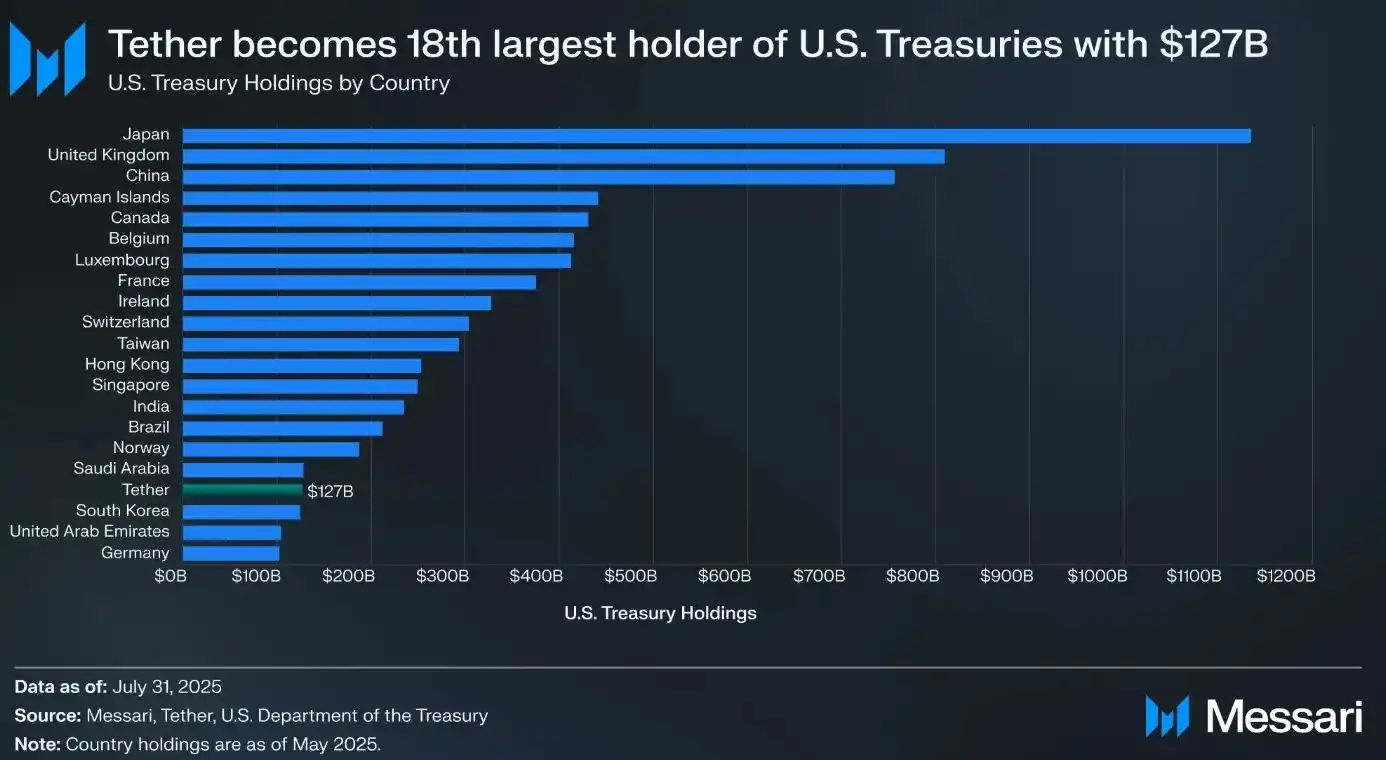
Şirket geçen yıl 13,7 milyar dolar kâr elde etti; gelir değil, kâr. Bu da onu en kârlı şirketlerden biri haline getirerek birçok Fortune 500 şirketini geride bıraktı.
Tüm bunlar, tam denetimler, kapsamlı düzenlemeler veya geleneksel finans kurumlarının kanıksadığı şeffaflık olmadan gerçekleştirildi. Bunun yerine, Tether tam denetimler yerine üç aylık "tasdiklere" güveniyor ve rezervlerine altın, Bitcoin ve teminatlı krediler gibi varlıklar ekliyor; bu varlıklar, katı stablecoin düzenlemeleri kapsamında yasaklanacak. Dahası, ağırlıklı olarak Hong Kong ve Britanya Virjin Adaları'ndaki offshore kuruluşlar aracılığıyla faaliyet gösteriyor.
Bu, bazen büyük başarıların düzenleyicilerin tercihleriyle tamamen çelişen şekillerde nasıl elde edilebileceğinin en büyük örneği.
GENIUS Yasası'nın Ortaya Çıkışı (ve Sorunları)
Ardından, Temmuz 2025'te, Amerika Birleşik Devletleri'ndeki ilk kapsamlı stablecoin düzenlemesi olan GENIUS Yasası yürürlüğe girdi. Aniden, dünyanın en karlı ve etkili kripto para piyasası olan ABD piyasası yeni ve katı kurallara sahip oldu: · Nakit ve kısa vadeli ABD Hazine Bonolarında %100 rezerv (Bitcoin, altın veya teminatlı kredi yok) · CEO ve CFO'dan sertifikalarla aylık bağımsız denetimler · ABD lisanslı ihraççı ve ABD tarafından düzenlenen bir saklama kuruluşu · Dondurma olanaklarıyla Kara Para Aklamayı Önleme (AML)/Müşterinizi Tanıyın (KYC) gerekliliklerine tam uyum · Sahiplere faiz ödemesi yok · Rezerv kompozisyonunda tam şeffaflık
Bu listeye, USDT'nin mevcut yapısıyla birlikte bakıldığında, zorluklar açıkça görülüyor. Yasa, "yabancı" ve ABD merkezli stablecoin'ler arasında net bir çizgi çekiyor. Britanya Virjin Adaları ve Hong Kong'daki Tether kuruluşları tarafından ihraç edilen USDT, bir düğmeye basıp uyumlu hale gelemez. Bu, şirketin kurumsal yapısının, rezerv bileşiminin ve operasyonel çerçevesinin tamamen elden geçirilmesini gerektirir.
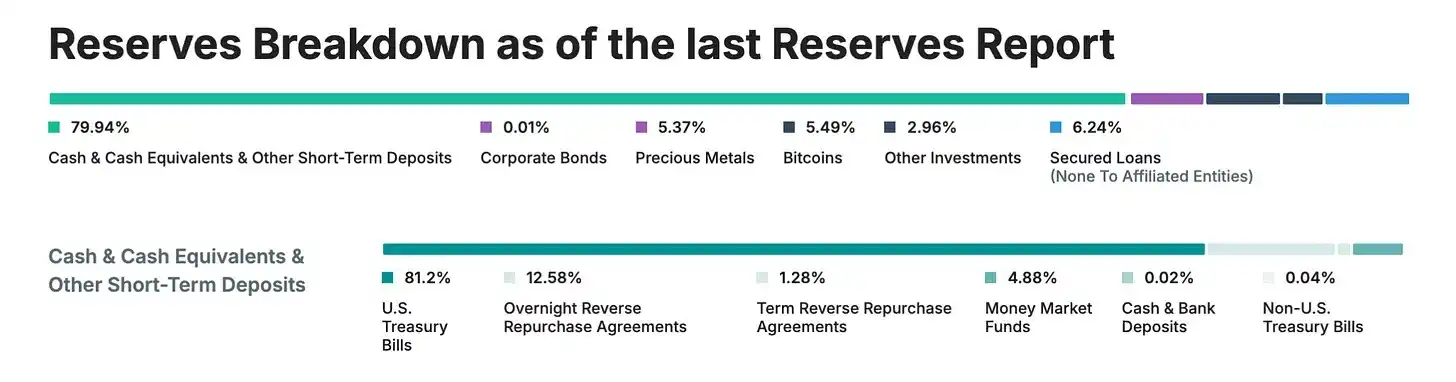
Tether için işleri daha da zorlaştıran şey, GENIUS Yasası'na gerçekten uymanın, şirketin geçmişte kaçındığı türden bir şeffaflık gerektirmesidir. 2025 itibarıyla Tether, tam denetimler yerine hâlâ üç aylık "sertifikalar" sunmaktadır. Rezervlerinin yaklaşık %16'sı GENIUS Yasası tarafından açıkça yasaklanan varlıklarda tutulmaktadır: altın (%3,5), Bitcoin (%5,4), teminatlı krediler ve şirket tahvilleri.
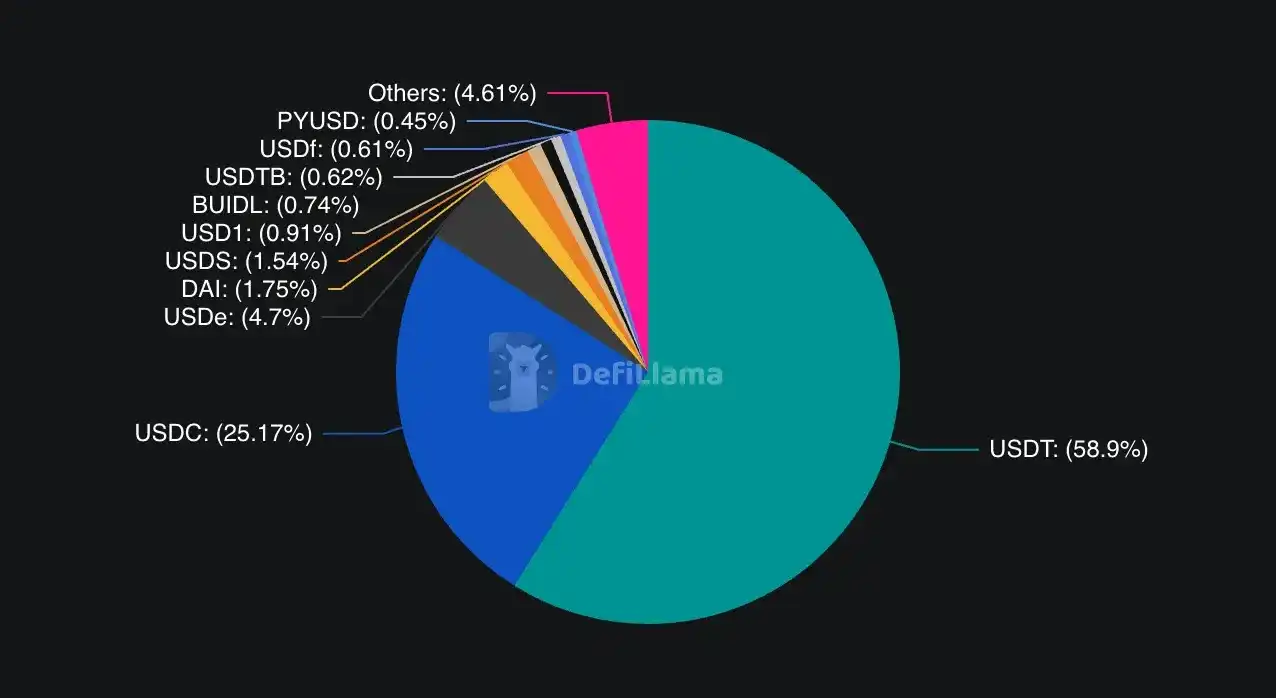
Şirket, kurumsal kullanıcıların yoğunlaşma riskinden kaçınmak için alternatiflere ihtiyaç duyduğuna inanıyor. Circle veya USDC sorun yaşarsa, kurumsal kullanıcılar tamamen düzenlenmiş başka seçeneklere yönelebilir. Ayrıca Tether, Cantor Fitzgerald ile ortaklığı gibi mevcut ilişkilerinden yararlanarak daha iyi şartlar veya hizmetler sunabilir.
Circle'ın son dönemdeki hamleleri, rekabetin yoğunluğunu gözler önüne seriyor. Circle, Haziran 2025'te başarılı bir şekilde halka açıldı, özellikle stablecoin finansmanı için bir blok zinciri olan Arc'ı piyasaya sürdü ve küresel ödeme koridorlarını genişletmeye devam ediyor. Circle'ın düzenleme odaklı stratejisi, kurumsal benimseme açısından açıkça meyvelerini veriyor.
Ancak USAT'ın, USDC'nin sahip olmadığı bazı avantajları da var. CEO Paolo Ardoino'ya göre, Tether'ın küresel dağıtım ağı, Rumble'a yaptığı 775 milyon dolarlık yatırım gibi dijital ortaklıkların yanı sıra "yüz binlerce fiziksel dağıtım noktası" da içeriyor. Bu altyapı on yılda inşa edildi ve kolayca kopyalanamaz.
Tether'ın gücü, küresel ilişkilerinde ve finansal gücünde yatıyor. Şirket, 2025'in ilk yarısında 5,7 milyar dolar kâr elde ederek pazar oluşturma, likidite teşvikleri ve ortaklık geliştirme için bol miktarda kaynak sağladı. Dağıtım kanallarını "kiralamak" zorunda olan rakiplerinin aksine, Tether kendi altyapısına sahip.
USAT'ın en büyük avantajı uyumluluk olabilir. Mevcut USDT altyapısıyla çalışabilirse, kullanıcıların sistemlerini tamamen dönüştürmeleri gerekmeyecek. USDT'yi entegre etmek için aylar harcamış geliştiriciler için, tamamen farklı bir sağlayıcıyla sıfırdan başlamaktansa başka bir Tether token'ına geçmek çok daha iyi bir seçenek.
Bazı kurumlar veya risk bilincine sahip kullanıcılar, çeşitlendirme ve Circle (USDC) ile Tether (USAT) arasındaki karşı taraf riskini azaltmak için birden fazla düzenlenmiş stablecoin bulundurmak isteyebilir. Burada zaman çizelgesi kritik öneme sahiptir. USAT'ın planlanan lansman tarihi 2025 sonu olduğundan, Tether'a likidite oluşturmak, borsa listelemelerini güvence altına almak ve piyasa yapıcı ilişkiler kurmak için sınırlı zaman bırakmaktadır. Finans piyasalarında, kullanıcıların genellikle yeni gelenlere kıyasla yerleşik ve likit opsiyonları tercih etmesiyle, öncü olma avantajı kritik öneme sahip olabilir. Burada zaman çizelgesi kritik öneme sahiptir. USAT'ın planlanan lansman tarihi 2025 sonu olduğundan, Tether'a likidite oluşturmak, borsa listelemelerini güvence altına almak ve piyasa yapıcı ilişkiler kurmak için sınırlı zaman bırakmaktadır. Finans piyasalarında, öncü olma avantajı kritik öneme sahip olabilir; kullanıcılar genellikle yeni gelenlere kıyasla yerleşik ve likit opsiyonları tercih eder. Eleştirmenler, USAT'ın özünde bir "uyum gösterisi" olduğunu, yani Tether'ın temel faaliyet alanının şeffaflık ve operasyonel sorunlarını ele almadan ABD pazarına girmesinin bir yolu olduğunu savunuyorlar. Bu eleştirinin bir miktar haklı yanı var. Tether'in USDT ile tam uyum sağlamak yerine USAT'ı başlatmayı seçmesi, şirketin kapsamlı düzenleyici meşruiyet yerine anında operasyonel esnekliğe öncelik verdiğini gösteriyor. Öte yandan, bazıları piyasaların tam da böyle işlemesi gerektiğini savunabilir. Farklı müşteri segmentlerinin farklı ihtiyaçları ve risk iştahları vardır. ABD kurumları düzenlemelere uyum ve şeffaflık talep ederken, gelişmekte olan piyasalardaki kullanıcılar erişilebilirliğe ve düşük ücretlere öncelik veriyor. Neden tek bir şirket ayrı ürünler aracılığıyla her iki segmente de hizmet veremiyor? Tether'in ikili stabil kripto para stratejisi, kripto endüstrisindeki düzenleme, merkeziyetsizlik ve kurumsal benimseme konusundaki daha geniş gerginlikleri yansıtıyor. Sektör, kripto paranın izinsiz orijinal ruhu ile ana akım benimsemeyi teşvik eden bir düzenleyici çerçeve ihtiyacını dengeleme zorluğuyla giderek daha fazla karşı karşıya kalıyor.USAT, Tether'in küresel perakende yatırımcılar için esnekliği korurken kurumsal kullanıcılar için düzenleyici meşruiyet sağlayabileceği iddiasını temsil ediyor. Bu stratejinin başarısı, uygulamaya, piyasa kabulüne ve gelişen düzenleyici çerçevenin istikrarına bağlı olacaktır.
Düzenleyici ortam değişkenliğini korumaktadır. GENIUS Yasası bir miktar netlik sağlasa da, uygulama ve yaptırım ayrıntıları belirsizliğini korumaktadır. Yönetimdeki değişiklikler veya değişen düzenleyici öncelikler, stablecoin ihraççılarının stratejilerini önemli ölçüde etkileyebilir.
Daha da önemlisi, USAT, Tether'in orijinal başarısının doğası hakkında önemli sorular ortaya atıyor. USDT'nin hakimiyeti, artık sürdürülebilir olmayabilecek düzenleyici arbitraj üzerine mi kurulu? Yoksa düzenleyici uyumluluğun kısıtlamak yerine teşvik edebileceği, küresel finansal altyapıda gerçek bir yeniliği mi yansıtıyor? Bu sorunun cevabı, nihayetinde USAT'ın Tether'in olgun bir finans kurumuna dönüşümünü mü yoksa orijinal modelinin temel sınırlamalarının bir kabulünü mü temsil ettiğini belirleyebilir. Her şeye rağmen, USAT'ın lansmanı, stablecoin rekabeti ve düzenlemesinde yeni bir sayfa açıyor. Kral ikinci bir krallık kuruyor. Her ikisine de hükmedip hükmedemeyeceği ise henüz belli değil.BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







