



RWA'nın likidite sorunu: AMM neden bir "ana pazar" olmaktan ziyade yalnızca bir "kolaylık katmanı" olabilir?
Orijinal Başlık: "AMM'ler RWA Ortamında Nereye Yerleşmeli?"
Orijinal Yazar: @sanqing_rx, RealtyX DAO Topluluğunun Çekirdek Üyesi
Giriş: RWA Likidite Açığını Kapatmak
Gerçek dünya varlıkları (RWA'lar), Web3'ün yaygın olarak benimsenmesi için önemli bir anlatı haline geliyor. Ancak, trilyonlarca dolarlık gerçek dünya varlıklarını zincire taşımak, yalnızca tokenleştirmeden fazlasını gerektiriyor; bunlar için verimli ve güçlü bir ikincil piyasa likiditesi oluşturmak, başarılarını belirleyecek asıl zorluktur. DeFi'nin temel taşlarından biri olan Otomatik Piyasa Yapıcıları (AMM'ler) doğal olarak büyük bir beklentiyle karşılanıyor, ancak bunlar doğrudan RWA dünyasına uyarlanabilir mi?
Özet (Üç Cümlelik Genel Bakış)
· Sonuç: Mevcut ana akım AMM'ler (merkezi likidite, stablecoin eğrileri vb.), RWA'lar için "birincil piyasa" olarak hizmet vermeye uygun değildir. En büyük engel eğri modeli değil, düşük cirolu, sıkı uyumluluk gerektiren ve yavaş fiyatlandırılan RWA ortamında LP'lerin (likidite sağlayıcıları) sürdürülemez ekonomik modelidir. Konumlandırma: İhraç/itfa, KYC emir defterleri/RFQ'lar ve periyodik açık artırmalar, RWA likiditesinin "dayanağı" olmalıdır; AMM'ler, yalnızca küçük, günlük ve kolay ikincil ciro ihtiyaçlarını karşılayan "kolaylık katmanına" indirilmelidir. Yaklaşım: "Dar bantlı piyasa yapıcılığı + oracle kaydırma yolları/kancaları + getiri köprüsü" kombinasyonuyla, RWA'ların yerel getirileri (kuponlar ve kiralar gibi), kapsamlı risk yönetimi ve bilgi ifşasıyla desteklenerek, LP'lere gerçek anlamda aktarılmalıdır. 1. AMM'ler, RWA'lar için "ana pazar" olmamalıdır. RWA'lar öngörülebilir, ölçülebilir ve ödenebilir bir finansal çerçeve izler. Yenilikçi olmasına rağmen, sürekli kotasyon AMM mekanizması çoğu RWA senaryosunda üç temel zorluk ortaya çıkarır: zayıf organik işlem hacmi, yavaş bilgi akışı ve uzun bir uyum süreci. Bu durum, yalnızca işlem ücretlerine güvenen LP'ler için getirileri son derece yetersiz hale getirirken, aynı zamanda onları geçici kayıp riskine de maruz bırakır.
Bu nedenle, temel bakış açımız AMM'lerin RWA'lar için "ana pazar" değil, likiditenin "son kilometresi" olarak hizmet vermesi gerektiğidir. Bu araçların rolü, kullanıcıların istedikleri zaman, istedikleri yerde küçük miktarlarda varlık alışverişi yapmalarını sağlayarak kullanıcı deneyimini iyileştirmektir. Ancak, büyük ölçekli işlemlerin ve fiyat keşfinin temel işlevleri daha uygun mekanizmalara devredilmelidir.
RWA senaryosunda AMM'lerin sınırlamalarını anlamak için öncelikle kripto-yerel dünyasındaki başarılarının temel taşlarını anlamalıyız: ● Sürekli ticaret: 7/24 küresel bir piyasa, izinsiz çapraz piyasa arbitrajcılarıyla birleştiğinde, tüm fiyat tutarsızlıklarını anında ortadan kaldırarak sürekli ticaret aktivitesi yaratır. ● Yüksek birleştirilebilirlik: Hemen hemen herkes ve herhangi bir protokol, giriş engelleri olmaksızın bir LP olabilir veya arbitraja katılabilir, bu da güçlü ağ etkileri ve kendi kendini güçlendiren trafik yaratır. ● Volatilite işin özüdür: Yüksek volatilite, büyük miktarda ticaret talebi ve arbitraj fırsatı yaratarak, LP'lerin geçici zararları "aşmasına" olanak tanıyan işlem ücretleri üretir. Bu üç noktayı RWA alanında tekrarlamaya çalıştığımızda, tüm temelin değiştiğini görüyoruz: işlem sıklığı önemli ölçüde azaldı, fiyatlandırma kalp atışları son derece yavaş ve uyumluluk eşikleri önemli ölçüde arttı. [Amaca Yönelik Açıklama | Fiyatlandırma Kalp Atışı] "Fiyatlandırma kalp atışı", güvenilir fiyat güncellemelerinin sıklığını ifade eder ve RWA'lar ile kripto yerel varlıklar arasındaki farkı anlamak için önemlidir. · Kripto yerel varlıklar: Kalp atışları genellikle saniyeler mertebesindedir (borsa fiyat teklifleri, oracle akışları). · Çoğu RWA: Kalp atışları genellikle günlük, hatta haftalık ölçektedir (fon net varlık değeri güncellemeleri, gayrimenkul değerlemeleri, açık artırma sonuçları). Daha yavaş kalp atışlarına sahip varlıklar, derin ve sürekli fiyat havuzlarına uzun vadeli yatırım yapmak için daha az uygundur.Üçüncüsü, RWA senaryosunda, LP'lerin ekonomisi dengeli değildir
LP yatırımının yıllık getirisi temel olarak üç faktöre bağlıdır: işlem ücretleri, verimli fiyat aralığındaki ciro ve işlem ritminin yıllık tekrarı.
RWA'lar için bu dengeye ulaşmak zordur çünkü:
● Düşük ciro: "Havuzdaki" fonlar nadiren yüksek frekanslı işlemlerle "etkinleştirilir" ve bu da minimum ücret geliriyle sonuçlanır.
● Yüksek fırsat maliyeti: Dış piyasalar önemli kuponlar veya risksiz oranlar sunar. LP'ler için, RWA varlıklarını (mümkünse) aynı anapara karşılığında tutmak genellikle likidite sağlamaktan daha uygun maliyetlidir.
● Risk-Getiri Dengesizliği: Düşük ücret geliri zemininde, LP'ler aynı zamanda geçici zarar (varlıkları tek taraflı tutmaktan kaynaklanan zarara kıyasla) ve fiyat akışlarının gecikmesi nedeniyle arbitrajcıların "avı" olma riskini de taşırlar. Genel olarak, LP ekonomik modeli, RWA AMM'lerinde doğası gereği dezavantajlıdır. IV. İki Önemli Yapısal Sürtünme: Fiyatlandırma ve Uyumluluk Ekonomik modelin ötesinde, AMM'lerin benimsenmesini engelleyen iki yapısal sorun daha vardır. · Uyumsuz Fiyatlandırma Ritmleri: RWA'ların net varlık değeri, değerlemesi ve açık artırmaları yavaş bir tempoda çalışırken, AMM'ler anında alınıp satılabilir fiyat teklifleri sunar. Bu zaman farkı, en güncel bilgilere sahip olanlar için büyük bir arbitraj penceresi oluşturarak, bilgisiz LP'lerin AMM'ler üzerindeki fiyat farklılıklarından kolayca yararlanmalarına olanak tanır. Uyumluluk, birleştirilebilirliği bozar: KYC, beyaz listeleme ve transfer kısıtlamaları gibi uyumluluk gereklilikleri, sermaye giriş ve çıkışlarının yolunu uzatarak DeFi'nin "herkes katılabilir" şeklindeki "Lego benzeri" modelini bozar. Bu durum doğrudan parçalanmış likiditeye ve derinlik eksikliğine yol açar. Nakit akışı "tesisatı": Kuponlar veya kira gibi RWA nakit akışları, net varlık değeri artışları yoluyla yansıtılmalı veya doğrudan dağıtılmalıdır. AMM/LP mekanizması gelir elde etme ve dağıtımı için iyi tasarlanmazsa, LP'ler bu nakit akışlarından adil paylarını alamayabilir veya arbitraj sırasında seyrelmeyle karşılaşabilirler. V. Uygulanabilirlik Sınırları ve Pratik Örnekler: Tüm RWA'lar AMM'lerle uyumsuz değildir; bunları kategorize edilmiş bir şekilde ele almamız gerekir. · Daha kullanıcı dostu: Kısa vadeli, günlük olarak güncellenen net varlık değerlerine ve yüksek fiyat şeffaflığına sahip varlıklar (para piyasası fonu hisseleri, kısa vadeli devlet tahvili tokenleri ve faiz getiren sertifikalar gibi). Bu varlıkların net bir merkezi fiyatı vardır ve dar bantlı AMM'lerin (Aynı anda işlem gören varlık) kolay değişim hizmetleri sunması için oldukça uygundur. · Daha az kullanıcı dostu: Çevrimdışı değerlemelere veya seyrek açık artırmalara dayanan varlıklar (ticari gayrimenkul ve özel sermaye gibi). Bu varlıklar yavaş bir aktiviteye ve önemli bir bilgi asimetrisine sahiptir, bu da onları emir defterleri/teklif talepleri (RFQ) ve periyodik açık artırma mekanizmaları için daha uygun hale getirir.Vaka Çalışması: Plume Chain Nest'te Arbitraj Penceresi
· Arka Plan: Nest'in nALPHA ve nBASIS token'larının Curve ve yerel Rooster DEX'te AMM havuzları vardır. Başlangıçta, geri alım süreçleri hızlıydı (yaklaşık 10 dakika), ancak token fiyatları günde yaklaşık bir kez, hatta bazen daha yavaş güncelleniyordu.
· Belirti: Net varlık değeri günlük olarak güncellenirken AMM bunu anında bildirdiği için, yeni net varlık değeri duyurulduktan sonra AMM fiyatı güncel kalamıyor. Bu durum bir arbitraj fırsatı yaratıyor: "DEX'te düşük bir fiyattan satın al → Projeden hemen çek → Güncellenen daha yüksek net varlık değerinden ödeme yap."
· Etki: Arbitrajcılar kâr elde ederken, özellikle daha sapmış fiyat aralıklarında likidite sağlayan ve daha da büyük kayıplar yaşayan AMM LP'leri, kalıcı olmayan tüm zararı üstleniyor.
İnceleme ve Düzeltme Önerileri:
● İnceleme: Sorunun temel nedeni, fiyatlandırma kalp atışlarındaki uyumsuzluk ve protokolün gerekli risk kontrol bariyerlerinin ve emir yönlendirme mekanizmalarının eksikliğinden kaynaklanıyor.
● Düzeltme Önerileri:
- Emir Yönlendirme: AMM yalnızca küçük işlemleri işler (aşağıdaki açıklamaya bakın), büyük emirleri RFQ veya ihraç ve itfa kanallarına zorlar.
- Aktif Fiyat Takibi: Yalnızca en son net varlık değerinin dar bir aralığında likidite sağlamak için bir "Oracle Kayan Bant + Kanca" mekanizması kullanın. Net varlık değeri güncellendiğinde fiyat bandını otomatik olarak taşıyın veya ücret oranını geçici olarak artırın.
- Risk Kontrol Koruma Rayları: Oracle tazelik eşiklerini, fiyat indirimi ve prim devre kesicilerini ayarlayın ve önemli değerleme ayarlamalarının olduğu günlerde açık artırma veya yalnızca itfa moduna geçin.
- Bilgi Açıklaması: LP'lerin bağımsız kararlar alabilmesini sağlamak için indirim ve prim dağıtımı, Oracle durumu ve itfa kuyrukları gibi bilgileri görüntüleyen herkese açık bir gösterge paneli oluşturun.
Altı. Dört Yönlü Paralel "Likidite Çerçevesi"
Olgun bir RWA piyasasının çok katmanlı bir likidite mimarisine sahip olması gerekir.
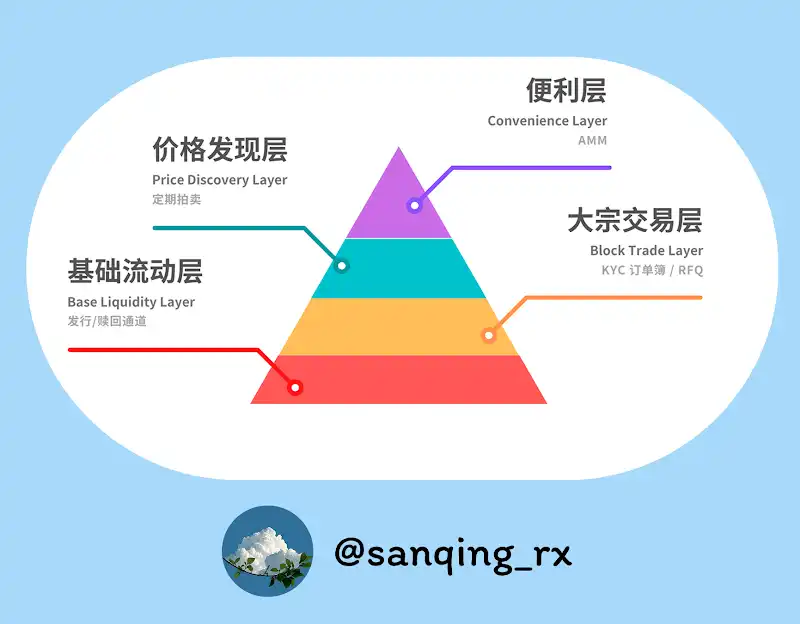
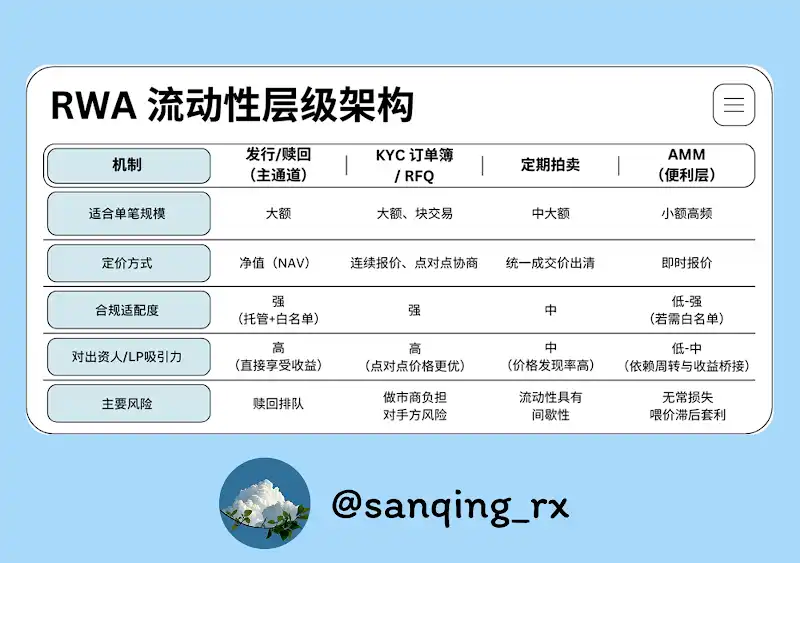
[Amaç Odaklı Açıklama | "AMM'ler Yalnızca Küçük İşlemleri Ele Alır"]
· Konumlandırma: AMM'ler, günlük küçük siparişleri ve varlık ince ayarlarını işleyen kullanışlı bir "son mil" işlem katmanı olarak kabul edilir.
· Uygulama: Ön uç yönlendirme düzeyinde, belirli bir eşiği aşan siparişler (örneğin, havuzun TVL'sinin %0,5-1'inden fazla tek bir işlem) zorla RFQ'ya, emir defterine veya ihraç ve itfa kanallarına yönlendirilir. Bir AMM'nin temel sorumluluğu, büyük işlemlerin yükünü taşımak yerine, "küçük işlemler yapma" deneyimini kolaylaştırmaktır.
VII. Geliştirilmiş Operasyonlar: RWA AMM'yi İyi Kullanmak İçin Üç Temel Eksen
[Yerinde Açıklama | Oracle Slip-Band ve Hooks]
· Slipband: Oracle fiyat akışını (net varlık değeri gibi) yakından takip eden küçük bir "fiyat koridoru". Likidite burada yoğunlaşır.
· Hook: AMM sözleşmesine yerleştirilmiş "programlanabilir bir eylem". Oracle fiyatı güncellendiğinde, Kanca otomatik olarak tetiklenir ve "kayma bandı" yeni fiyata taşınır ve hatta riskten korunmak için ücret oranı geçici olarak artırılır.
Temel Hedef: Küçük işlemlerin kolaylığını korurken, eski fiyatta uzun vadeli durgunluğu önlemek.
3. Getiri Köprüleme
RWA varlıkları tarafından üretilen kupon ve kira gibi nakit akışlarının AMM havuzundaki LP'lere doğru bir şekilde dağıtılması için net bir mekanizma oluşturulmalıdır. Önemli olan, kod düzeyinde "havuza giren gelir → hisselere göre mülkiyetin nasıl belirleneceği → ne zaman talep edileceği"nin tam yolunu net bir şekilde tanımlamak ve LP'lerin gelir akışlarını tek bir işlem ücretinden "işlem ücretleri + yerel varlık geliri"ne genişletmektir.
VIII. Sonuç: "Sürekli Fiyat Tekliflerinden" "Öngörülebilir Likiditeye"
RWA, blok zincirinin 7/24 fiyat dalgalanmalarına ihtiyaç duymayabilir; asıl ihtiyacı olan şey öngörülebilir, ölçülebilir ve ödenebilir bir likidite hattıdır.
Profesyonel konuları profesyonel mekanizmalara bırakalım:
· İhraç/geri ödeme, KYC emir defteri/RFQ, periyodik açık artırmalar - bu ana yolları oluşturarak sabit fiyat keşfini ve büyük ölçekli işlem yürütmeyi mümkün kılın.
· AMM - küçük, sorunsuz ve şeffaf bir borsa deneyimi sunmaya odaklanarak "son aşamaya" getirin.
Sermaye verimliliği mevzuata uygunlukla uyumlu hale geldiğinde ve AMM'leri artık "ana piyasa" yanılsaması taşımaya zorlayamadığımızda, RWA zincir içi ikincil likidite ekosistemi daha sağlıklı ve sürdürülebilir hale gelecektir. Bu makale bir başvurudan alınmıştır ve BlockBeats'in görüşlerini temsil etmemektedir.BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

