Bir stablecoin ihraç etmenin maliyeti ne kadardır?
Resim kaynağı: İnsanın Açgözlülüğü
Wall Street yatırım bankalarından Bay Area teknoloji şirketlerine ve ardından Asya finans devlerine ve ödeme platformlarına kadar, giderek daha fazla şirket aynı işe göz dikiyor: stablecoin ihracı.
Ölçek ekonomileri sayesinde, stablecoin ihraç edenlerin marjinal ihraç maliyetleri sıfırdır ve bunu kesin bir arbitraj fırsatı olarak görürler. Mevcut küresel faiz oranı ortamında, faiz oranı farkı inanılmaz derecede caziptir. Stablecoin ihraç edenlerin, %4-5 faiz oranı farkından yılda milyarlarca dolar kazanmak için kullanıcılarının dolarlarını kısa vadeli ABD Hazine tahvillerine yatırmaları yeterlidir.
Tether ve Circle bu yolun işe yaradığını kanıtladı ve stablecoin yasaları farklı bölgelerde kademeli olarak yürürlüğe girdikçe, uyumluluk yolu daha da belirginleşiyor ve PayPal ve Stripe gibi hızla pazara giren FinTech devleri de dahil olmak üzere, denemek isteyen daha fazla şirket bu yolu tercih ediyor. Ayrıca, stablecoin'ler doğası gereği ödemeler, sınır ötesi ödemeler ve hatta Web3 senaryolarıyla entegre olma yeteneğine sahip olduğundan, muazzam bir potansiyel sunuyor.
Stablecoin'ler küresel finans şirketleri için bir savaş alanına dönüştü.
Ama sorun tam da bu. Birçok kişi, "risksiz görünen" stablecoin'lerin arbitraj mantığını görüyor, ancak bunun sermaye yoğun ve giriş engelleri yüksek bir iş olduğu gerçeğini göz ardı ediyor.
Bir şirketin yasal ve mevzuata uygun bir şekilde bir stablecoin ihraç etmesinin maliyeti ne kadardır?
Bu makale, bir stablecoin'in ardındaki gerçek maliyetleri ele alacak ve bu görünüşte kolay olan arbitraj işinin yapmaya değer olup olmadığını söyleyecektir.
Stablecoin İhracının Arkasında Birkaç Hesap Var
Birçok kişinin zihninde, stablecoin çıkarmak, teknik açıdan bakıldığında giriş için düşük bir engel gibi görünen, zincir üstü bir varlık çıkarmaktan ibarettir.
Ancak, gerçekten uyumlu bir kimliğe sahip ve küresel kullanıcıları hedefleyen bir stablecoin'i piyasaya sürmek, hayal edebileceğinizden çok daha karmaşık organizasyonel yapılar ve sistem gereksinimleri gerektirir. Bu süreç yalnızca finansal lisanslar ve denetimleri değil, aynı zamanda fon saklama, rezerv yönetimi, sistem güvenliği ve sürekli bakım gibi birçok boyutta önemli varlık yatırımlarını da gerektirir.
Maliyet ve karmaşıklık açısından genel inşaat gereksinimleri, orta ölçekli bir bankanın veya uyumlu bir ticaret platformunun gereksinimlerinden daha az değildir.
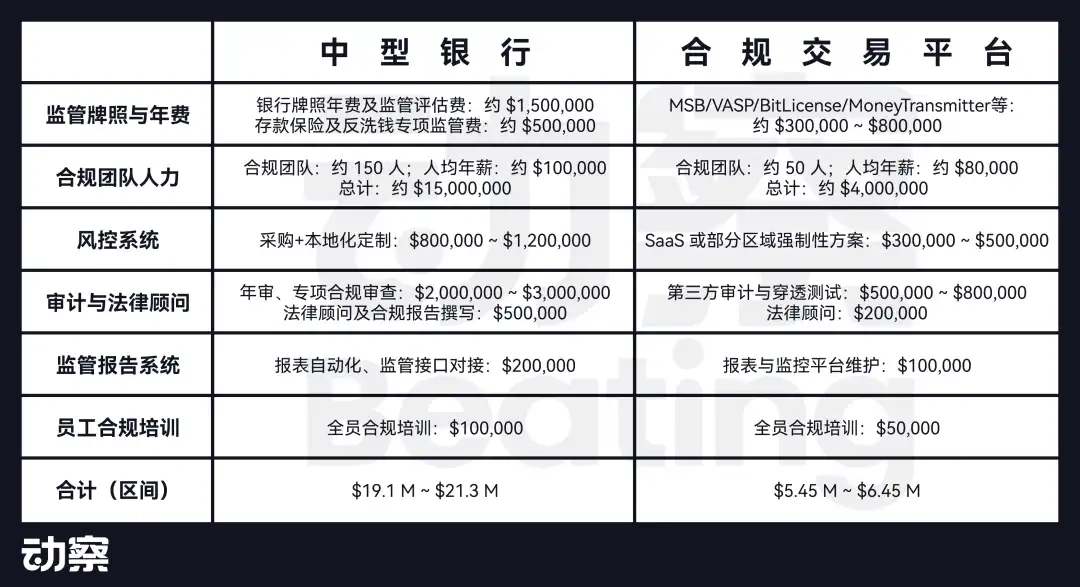
Stabilcoin ihraççıları için ilk engel, bir uyumluluk sistemi kurmaktır.
Genellikle birden fazla yargı bölgesindeki düzenleyici gereklilikleri aynı anda karşılamaları ve ABD MSB, New York BitLicense, AB MiCA ve Singapur VASP gibi önemli lisanslar almaları gerekir. Bu lisansların arkasında ayrıntılı mali açıklamalar, kara para aklamayla mücadele mekanizmaları ve sürekli izleme ve uyumluluk raporlama yükümlülükleri yer alır.
Sınır ötesi ödeme kabiliyetine sahip orta ölçekli bankalarla karşılaştırıldığında, stablecoin ihraççıları, sınır ötesi operasyonlar için en temel yeterlilikleri karşılamak adına uyumluluk ve yasal masraflara yılda onlarca milyon dolar harcıyor.
Lisansların yanı sıra, bir KYC/AML sistemi kurmak da zorunlu bir gerekliliktir. Proje ekiplerinin, müşteri durum tespiti, zincir içi doğrulama ve adres kara liste yönetimi de dahil olmak üzere eksiksiz bir mekanizma setini sürekli olarak işletmek için genellikle deneyimli hizmet sağlayıcıları, uyumluluk danışmanlarını ve dış kaynak ekiplerini işe almaları gerekir.
Günümüzün giderek daha sıkı hale gelen düzenleyici ortamında, güçlü KYC ve işlem doğrulama yetenekleri oluşturulmadan büyük pazarlara erişim sağlamak neredeyse imkansızdır.
Piyasa analizleri, HashKey'in Hong Kong VASP lisansı alma maliyetinin 20 milyon Hong Kong doları ile 50 milyon Hong Kong doları arasında olduğunu göstermektedir. Ayrıca, en az iki Sorumlu Memur (RO) gerektirmesi ve Üç Büyük muhasebe firmasıyla iş birliği yapması gerekmektedir; bu da maliyetlerin geleneksel sektörlere göre birkaç kat daha yüksek olmasına neden olmaktadır.
Uyumluluğun yanı sıra, rezerv yönetimi de stabil kripto para ihracında iki ana bölümden oluşan önemli bir maliyettir: fon saklama ve likidite düzenlemeleri.
Stablecoin'lerin varlık ve yükümlülük yapısı ilk bakışta karmaşık değildir: Kullanıcılar ABD doları yatırır ve ihraççı eşdeğer miktarda kısa vadeli ABD Hazine tahvili satın alır.
Ancak rezervler 1 milyar doları, hatta 10 milyar doları aştığında, bunların ardındaki işletme maliyetleri hızla artacaktır. Sadece fon saklama ücreti on milyonlarca dolara ulaşabilir; devlet tahvillerinin alım satımı, takası ve likidite yönetimi ise ek maliyetler getirmenin yanı sıra, profesyonel ekipler ve finans kuruluşları arasındaki iş birliğine de büyük ölçüde bağımlıdır.
Daha da önemlisi, "anında geri ödeme" deneyiminin sağlanması için, ihraççıların aşırı piyasa koşullarında büyük geri ödeme talepleriyle başa çıkabilmek için yeterli likidite pozisyonunu zincir dışında hazırlamaları gerekir.
Bu yapılandırma mantığı, geleneksel para piyasası fonlarının veya takas bankalarının risk rezerv mekanizmasına çok yakındır ve "akıllı sözleşme kilitleme"den çok daha karmaşıktır.
Bu mimariyi desteklemek için, ihraççıların temel zincir içi ve zincir dışı finansal süreçleri kapsayan son derece istikrarlı ve denetlenebilir teknik sistemler de kurmaları gerekir. Bunlar genellikle akıllı sözleşme dağıtımı, çoklu zincir basımı, zincirler arası köprü yapılandırması, cüzdan beyaz listeleme mekanizmaları, takas sistemleri, düğüm bakımı, güvenlik ve risk kontrol sistemleri ve API entegrasyonunu içerir.
Bu sistemlerin yalnızca büyük ölçekli işlem işleme ve fon akışı izlemeyi desteklemesi değil, aynı zamanda düzenleyici değişikliklere ve iş genişlemesine uyum sağlayacak şekilde ölçeklenebilir olması da gerekiyor.
Tipik DeFi projelerinin "hafif dağıtımının" aksine, stablecoin'lerin altında yatan sistemler esasen bir "kamu yerleşim katmanı" görevi görüyor ve teknik ve operasyonel maliyetleri sürekli olarak milyonlarca dolar seviyesinde seyrediyor.
Uyumluluk, rezervler ve sistemler, bir projenin uzun vadeli sürdürülebilir kalkınma sağlayıp sağlayamayacağını belirleyen, istikrarlı kripto para birimi ihracının üç temel unsurudur.
Temel olarak stablecoin'ler teknolojik bir araç ürünü değil, güven, uyumluluk yapısı ve ödeme yeteneklerini bir araya getiren finansal bir altyapıdır.
Yalnızca gerçek anlamda sınır ötesi finansal lisanslara, kurumsal düzeyde takas sistemlerine, zincir içi ve zincir dışı teknik yeteneklere ve kontrol edilebilir dağıtım kanallarına sahip olan şirketlerin, platform düzeyinde bir yetenek olarak stabil kripto paraları işletmesi muhtemeldir.
Bu nedenle, şirketler bu alana girip girmemeye karar vermeden önce, eksiksiz bir stablecoin sistemi kurma kapasitesine sahip olup olmadıklarını belirlemelidir. Bunlar arasında şunlar yer alır: Birden fazla bölgedeki düzenleyicilerden sürekli olarak onay alabilirler mi? Kendilerine ait veya güvenilir bir saklama fonu sistemleri var mı? Cüzdanlar ve işlem platformları gibi kanal kaynaklarını doğrudan kontrol ederek dolaşım tarafını gerçekten birbirine bağlayabilirler mi?
Bu, kolayca başlatılabilecek bir girişim fırsatı değil, yüksek düzeyde sermaye, sistem ve uzun vadeli yetenekler gerektiren zorlu bir mücadeledir.
Bir stablecoin çıkardılar, peki sonra ne oldu?
Stablecoin ihracının tamamlanması sadece bir başlangıç.
Düzenleyici onaylar, teknik sistemler ve barındırma yapıları, giriş için yalnızca ön koşullardır. Asıl zorluk, onu dolaşıma sokabilmektir.
Stabilcoin'lerin temel rekabet gücü, "herkesin kullanıp kullanmadığı"nda yatar. Bir stabilcoin, ancak ticaret platformları tarafından desteklendiğinde, cüzdanlara entegre edildiğinde, ödeme ağ geçitleri ve satıcılar tarafından erişildiğinde ve nihayetinde kullanıcılar tarafından kullanıldığında gerçek anlamda dolaşıma girmiş sayılabilir. Ve bu yolda, onları yüksek dağıtım maliyetleri beklemektedir.
Beating'in dijital varlık saklama hizmeti sağlayıcısı Saferon ile birlikte yayınladığı stablecoin sektörü zincir şemasında, stablecoin ihracı tüm zincirin yalnızca başlangıç noktasıdır. Stablecoin'lerin dolaşımda kalabilmesi için, ara ve alt akışlara dikkat edilmesi gerekir.
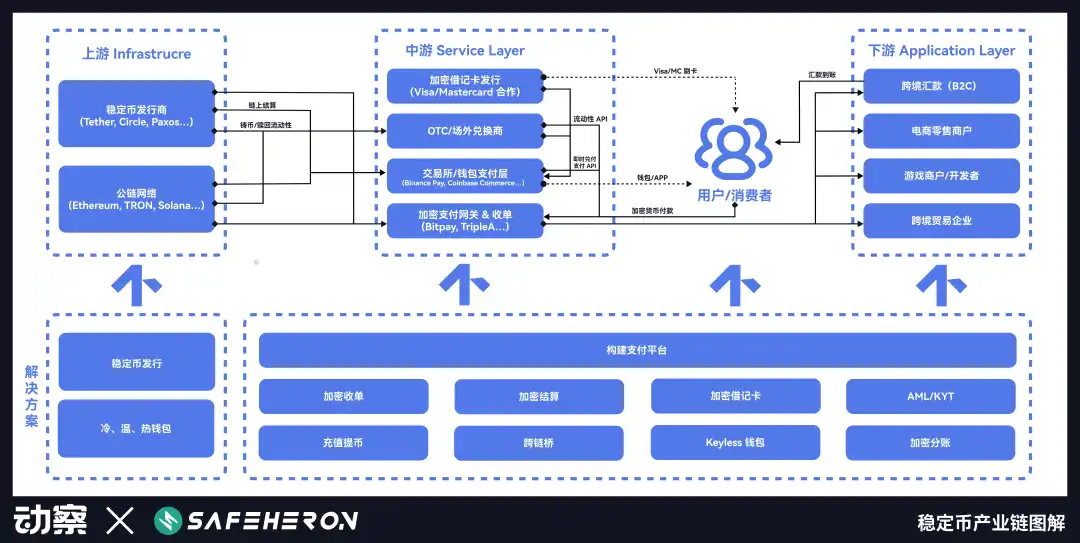
USDT, USDC ve PYUSD örnek olarak alındığında, üç farklı dolaşım stratejisi açıkça görülebilir:
• USDT başlangıçta tekrarlanamayan bir ağ etkisi oluşturmak için gri tonlamalı senaryolara güvendi ve öncü olma avantajıyla hızla piyasa standardı konumunu ele geçirdi;
USDC, öncelikle Coinbase gibi platformlara güvenerek, uyumlu bir çerçevede kanal ortaklıkları aracılığıyla genişliyor.
PayPal'ın desteğine rağmen PYUSD, TVL'yi artırmak için hala teşviklere güveniyor ve gerçek dünya kullanım durumlarına nüfuz etmekte sürekli olarak zorlanıyor.
Yolları farklı olsa da, hepsi aynı gerçeği ortaya koyuyor: Stablecoin'ler arasındaki rekabet, ihraçta değil, dolaşımda yatıyor. Başarının veya başarısızlığın anahtarı, bir dağıtım ağı kurma yeteneğine sahip olup olmadıklarında yatıyor.
1. USDT'nin kopyalanamayan öncü yapısı
USDT'nin doğuşu, o dönemde kripto para ticaret platformlarının karşılaştığı gerçek zorluklardan kaynaklandı.
Hong Kong merkezli bir kripto para borsası olan Bitfinex, 2014 yılında küresel kullanıcılara hızla açılıyordu. Yatırımcılar ABD doları cinsinden işlem yapmak istiyordu, ancak platformda ABD doları yatırmak için istikrarlı bir kanal sürekli olarak eksikti.
Sınır ötesi bankacılık sistemleri kripto para birimlerine karşı düşmanca bir tutum sergiliyor ve bu durum Çin, Hong Kong ve Tayvan arasında fon akışını zorlaştırıyor. Hesaplar sık sık kapatılıyor ve yatırımcılar her an fon sıkıntısıyla karşı karşıya kalabiliyor.
Bu ortamda Tether doğdu. Başlangıçta Bitcoin'in Omni protokolü üzerinde, basit ve anlaşılır bir mantıkla çalışıyordu: Kullanıcılar Tether'in banka hesabına ABD doları aktarıyor ve Tether de zincir üzerinde eşdeğer miktarda USDT ihraç ediyordu.
Bu mekanizma, geleneksel banka takas sistemini devre dışı bırakarak "doların" ilk kez 24 saat, sınırsız bir şekilde dolaşımda olmasını sağlıyor.
Bitfinex, Tether'ın ilk büyük dağıtım merkeziydi ve daha da önemlisi, ikisi de aslında aynı grup tarafından işletiliyordu. Bu derinlemesine iç içe geçmiş yapı, USDT'nin ilk aşamalarında hızla likidite ve kullanım alanları elde etmesini sağladı. Tether ise Bitfinex'e uyumluluk açısından belirsiz ancak oldukça verimli bir USD kanalı sağladı. İş birliği yaptılar, simetrik bilgilere sahip oldular ve çıkarları örtüştü.
Teknik açıdan bakıldığında Tether karmaşık bir yapıya sahip değil, ancak kripto para yatırımcılarının fon giriş ve çıkışlarındaki sorunları çözmüş durumda ve bu da kullanıcıların aklını çelmedeki erken başarısının anahtarı.
2015 yılında sermaye piyasalarındaki artan oynaklık, USDT'nin cazibesini hızla artırdı. ABD doları bölgesi dışındaki çok sayıda kullanıcı, sermaye kontrollerini aşan dolara alternatifler aramaya başladı ve Tether onlara hesap açma, KYC gerektirmeyen ve yalnızca internet erişimi gerektiren bir "dijital dolar" çözümü sundu.
USDT birçok kullanıcı için sadece bir araç değil, aynı zamanda bir korunma aracıdır.
2017'deki ICO patlaması, Tether'ın Ürün Fonu Uygunluğunu (PMF) tamamlaması için önemli bir an oldu. Ethereum ana ağının lansmanının ardından ERC-20 projeleri büyük bir patlama yaşadı ve işlem platformları kripto varlık işlem çiftlerine yöneldi. USDT, altcoin piyasasında hızla "dolar yerine geçen" bir araç haline geldi. Yatırımcılar, USDT kullanarak Binance ve Poloniex gibi platformlar arasında serbestçe geçiş yaparak tekrarlanan fon transferleri yapmadan işlemleri tamamlayabildiler.
İlginçtir ki, Tether hiçbir zaman tanıtım için aktif olarak para harcamadı.
Çoğu stablecoin'in erken aşamalarında pazar payını genişletmek için sübvansiyonlardan yararlanmasının aksine, Tether hizmetlerini kullanan ticaret platformlarına veya kullanıcılara hiçbir zaman proaktif olarak sübvansiyon sağlamadı.
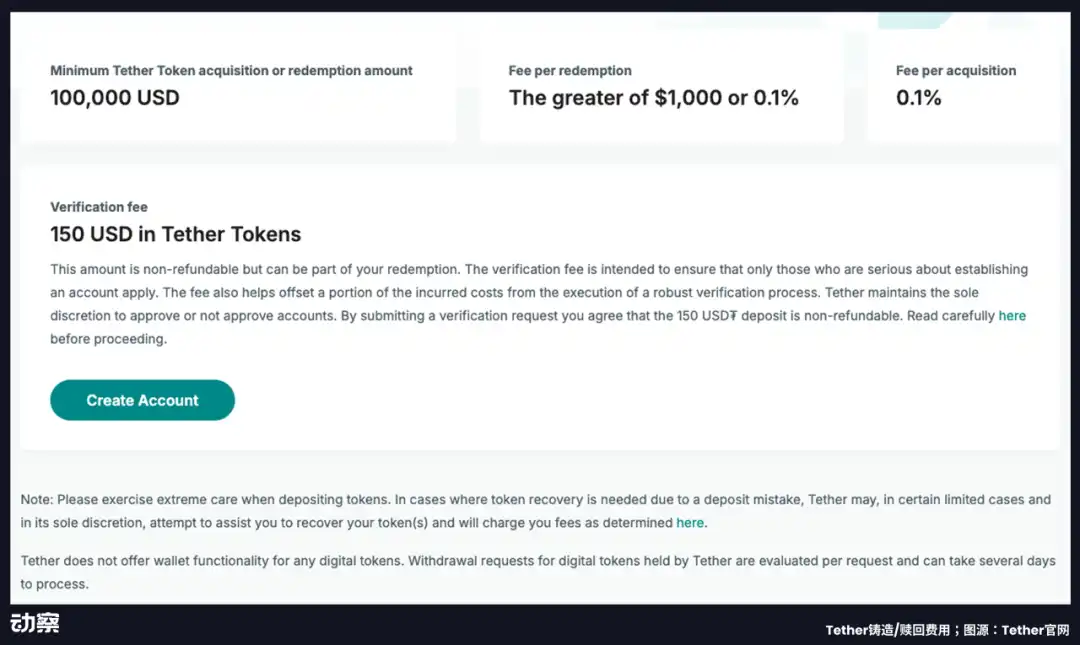
Buna karşılık Tether, her basım ve itfada %0,1 ücret alıyor; itfa eşiği ise 100.000 ABD doları ve ek doğrulama ücreti olarak da 150 USDT alıyor.
Sistemine doğrudan erişmek isteyen kurumlar için bu ücret mekanizması adeta bir "ters pazarlama" stratejisi teşkil ediyor. Mesele bir ürün satmak değil, bir standart belirlemek. Kripto para alım satım ağları zaten USDT etrafında kurulmuş durumda ve bu ağa katılmak isteyen her katılımcının bu ağa uyum sağlaması gerekiyor.
USDT, 2019'dan bu yana neredeyse "zincir içi ABD doları" ile eşanlamlı hale geldi. Düzenleyici kurumların tekrarlanan incelemelerine, medyanın sorgulamalarına ve rezerv tartışmalarına rağmen USDT'nin piyasa payı ve dolaşımdaki arzı tırmanmaya devam etti.
2023 yılına gelindiğinde USDT, özellikle Küresel Güney'de olmak üzere ABD dışındaki piyasalarda en yaygın kullanılan stabil kripto para birimi haline gelmişti. Özellikle Arjantin, Nijerya, Türkiye ve Ukrayna gibi yüksek enflasyonlu bölgelerde USDT, bordro ödemelerinde, uluslararası havalelerde ve hatta yerel para birimlerinin yerini almakta kullanılıyordu.
Tether'ın asıl hendeği, kodu veya varlık şeffaflığı değil, Çince konuşan kripto para ticaret topluluğunun ilk günlerinde kurduğu güven yolları ve dağıtım ağı olmuştur. Hong Kong'da başlayıp Büyük Çin'i bir sıçrama tahtası olarak kullanan bu ağ, giderek Batı dışı dünyanın tamamına yayılmıştır.
Bu "öncü avantajı", Tether'in artık kullanıcılara kimliğini kanıtlamasına gerek kalmadığı anlamına geliyor; bunun yerine pazarın yerleşik dağıtım sistemine uyum sağlaması gerekiyor.
2. Circle neden Coinbase'e güveniyor?
Doğal olarak gri tonlamalı bir ortamda büyüyen Tether'in aksine, USDC başından beri standartlaştırılmış ve kurumsallaşmış bir finansal ürün olarak tasarlandı.
Circle ve Coinbase, 2018 yılında, kurumlar ve ana akım kullanıcılar için uyumlu ve kontrol edilebilir bir çerçeve içinde bir "zincir içi dolar" sistemi oluşturmayı amaçlayan USDC'yi ortaklaşa piyasaya sürdü. Yönetim tarafsızlığını ve teknik iş birliğini sağlamak için, her iki taraf da hisselerin %50'sine sahip oldu ve USDC'nin yönetimi, ihracından ve işletiminden sorumlu olan Center adlı bir ortak girişim kurdu.
Ancak bu yönetişim ortak girişim modeli, temel sorunu çözemiyor: USDC gerçek anlamda nasıl dolaşımda olabilir?
...
Yazının tamamını Beating WeChat Resmi Hesabından okuyabilirsiniz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia