



Web3 avukatlarının derinlemesine analizi: Stablecoin düzenlemesinin temel noktaları nelerdir? Stablecoin düzenleme çerçeveleri ABD ve Hong Kong arasında nasıl farklılık gösteriyor?
Orijinal başlık: "Web3 avukatının derinlemesine analizi: Stabilcoin düzenlemesinin temel noktaları nelerdir? Stabilcoin düzenleme çerçeveleri Amerika Birleşik Devletleri ve Hong Kong arasında nasıl farklılık gösteriyor? 》
Orijinal kaynak: Crypto Salad
Önceki makalede, Crypto Salad ekibi, stabilcoinlerin temel konseptini derinlemesine inceledi ve mevcut pazardaki ana akım stabilcoinlerin işletim mekanizmalarının ve uygulama senaryolarının sistematik bir analizini gerçekleştirdi. Analiz yoluyla, stabilcoin yolunun büyük bir büyüme potansiyeline sahip olduğunu görmek zor değil. Ancak, stabilcoinlerin teknolojik yeniliği iki ucu keskin bir kılıçtır. Geniş bir geliştirme potansiyeline sahip olmasına rağmen, potansiyel riskleri göz ardı edilemez. Zincir üstü analiz ajansı Chainalysis tarafından yayınlanan "2024 Küresel Kripto Suç Raporu"na göre, 2022 ile 2024 yılları arasında stabilcoinler aracılığıyla tamamlanan toplam yasadışı işlem miktarı 40 milyar ABD dolarına ulaştı. Sadece 2023. Bunlar arasında stablecoin'ler, kripto para dolandırıcılığı suçlarının %70'inde ve yaptırım kaçırma işlemlerinin %80'inden fazlasında kullanıldı.
Bu nedenle, inovasyon ve riskleri dengelemek amacıyla küresel düzenleyiciler, stablecoin'ler için sistematik bir düzenleyici çerçevenin inşasını hızlandırıyor: ABD, Ödeme Stablecoin Şeffaflık Yasası (STABLE Yasası) gibi ilgili yasal süreçleri ilerletmeye devam ediyor ve Hong Kong Para Otoritesi, Stablecoin Tüzüğünü geçirdi ve bir "stablecoin deneme ortamı" düzenleyici mekanizması kurdu. Teknolojik tarafsızlık ile risk önleme ve kontrolü arasındaki bu dinamik denge, stabil kripto paralar için bir sonraki aşama gelişim paradigmasını şekillendiriyor ve ayrıca stabil kripto para sektörünün çılgın büyümeden uyumluluk aşamasına doğru evrildiğini gösteriyor.
· Stabilcoin'lerin riskleri nelerdir ve neden düzenlenmeleri gerekir?
· Hangi ülkeler ve bölgeler şu anda stablecoin'ler için düzenleyici çerçeveler oluşturdu?
· Düzenleyici çerçevenin özel içerikleri nelerdir? Stabilcoin sektöründe giriş engelleri ve uyumluluk gereklilikleri nelerdir?
· Uzun vadede, düzenleyici çerçevenin sürekli iyileştirilmesinin, stablecoin sektörünün gelecekteki gelişimi üzerinde nasıl bir etkisi olacak?
Crypto Salad ekibi, kripto para sektöründe uzun yıllardır derinlemesine yer almaktadır ve kripto para sektöründeki karmaşık sınır ötesi uyumluluk sorunlarıyla başa çıkma konusunda zengin deneyime sahiptir. Bu yazıda, ilgili sektör araştırmalarını ve Crypto Salad ekibinin pratik deneyimlerini birleştirerek yukarıdaki soruları profesyonel avukatların bakış açısıyla ele alıp cevaplayacağız.
1. Stabilcoin'lerin riskleri nelerdir ve neden düzenlenmeleri gerekir?
Stabilcoin'ler için düzenleyici çerçeve neden bu kadar önemli? Şu anda, stablecoin sektöründe iki büyük risk bulunmaktadır:
Birincisi, stablecoin'lerin endojen riskidir.
Stabilcoin'lerin değer istikrarı kesin olarak garanti edilmez, ancak piyasa konsensüsü ile güven mekanizmaları arasındaki dengeye dayanır. Temel mantık, stablecoin'lerin göreceli istikrarının rezerv varlıklarının içsel değerinden değil, sahiplerinin ihraççının performans yeteneğine olan güveninin devam etmesinden kaynaklandığıdır. Bu güven, esasen "mutabakat odaklı bir para birimi dengesi"dir; piyasa katılımcılarının çoğu, sabit kripto paraların istikrarlı değerine ilişkin beklentiye dayanarak işlem ve transfer yaptığında, büyük fiyat dalgalanmaları riski, mutabakatın kendisi tarafından bastırılacaktır.
Ancak, güvenin temelinde bir kez çatlaklar oluştuğunda, stablecoin'lerin istikrarı hızla çökecektir. Örnek olarak yetersiz rezerv varlıkları veya fonların kötüye kullanılması gibi yönetim suistimallerini ele alırsak, piyasa bu tür riskleri algıladığında, stablecoin sahiplerinin mutabakat mekanizması hızla tersine dönebilir veya çökebilir. Daha spesifik olarak, stablecoin sahiplerinin panik satışları, para biriminin ayrışmasına neden olacak ve ayrışmanın neden olduğu piyasa paniği satış çılgınlığını daha da teşvik edecek ve en sonunda kendi kendini güçlendiren olumsuz bir geri bildirim döngüsü - sözde "ölüm döngüsü" - oluşacaktır. Dahası, tek bir stabilcoinin çöküşü, kripto para piyasasında bir dizi zincirleme reaksiyonu tetikleyecek ve sonunda tüm piyasa için kara kuğu olayına dönüşecektir.
Sistemik riskin bu iletim mekanizması, 2022'deki Luna-UST olayında tam olarak doğrulandı. Algoritmik stablecoin'lerin bir temsilcisi olarak UST, değerini ABD dolarına sabit tutmak için Luna token'ıyla karmaşık bir algoritmik mekanizmaya güveniyor. Ancak piyasa likidite krizi patlak verince, algoritma tasarımındaki içsel kusurlar kötü niyetli saldırılarla daha da büyüdü. Aynı zamanda, UST'nin şeffaflıktan uzak olması güven krizinin hızla yayılmasına ve nihayetinde para biriminin değerinin düşmesine neden oldu. Bu olay, yalnızca piyasa değerindeki yaklaşık 40 milyar ABD dolarının buharlaşmasına neden olmakla kalmadı, aynı zamanda kripto para piyasasında bir zincirleme reaksiyonu tetikleyerek, düzenleyici kısıtlamalardan yoksun stabilcoin'lerin doğal risklerini tam olarak ortaya çıkardı.
İkincisi dış risklerdir
Stabilcoin'lerin anonimliği ve sınır ötesi likiditesi onlara kesinlikle önemli kolaylıklar ve avantajlar sağlamıştır, ancak bu özellikler onları aynı zamanda kara ve gri endüstrilere ve yasadışı ve suç faaliyetlerine karşı son derece savunmasız hale getirmektedir. Etkili bir denetimin olmaması, özellikle de sabit kripto paralar için kara para aklamayı önleme (AML) ve terörizmin finansmanıyla mücadele (CFT) uyumluluk gerekliliklerinin belirsiz olması durumunda, sabit kripto paraların yasadışı sermaye akışları için gizli bir kanal haline gelme ve finansal sistemin güvenliği için tehdit oluşturma olasılığı yüksektir.
2. ABD ve Hong Kong, Çin'deki stablecoin düzenleyici çerçevesine giriş
Son yıllarda, küresel stablecoin düzenleyici çerçevesinin gelişimi hızlı bir gelişme eğilimi göstermiştir. Hong Kong, Çin, ABD, Singapur, Avrupa Birliği ve Birleşik Arap Emirlikleri gibi ülkeler ve bölgeler hızla ilerlemekte ve ilgili yasa ve düzenlemeleri kademeli olarak uygulamaya koymaktadır.
Genel olarak, çeşitli ülkelerin mevcut stablecoin düzenleyici çerçeveleri esas olarak aşağıdaki üç ana yön etrafında toplanmıştır:
1. Yayıncılar için giriş eşiği: Sabit kripto para yayıncılarının yeterli sermaye gücüne, risk yönetimi yeteneklerine ve sektör deneyimine sahip olduklarından emin olmak için yeterlilik gereksinimlerini açıklığa kavuşturun.
2. Para birimi istikrar mekanizmasının ve rezerv varlıklarının sürdürülmesi:İhraççıların yeterli sabit para birimi rezerv varlıklarını sürdürmeleri ve düzenli açıklamalar ve bağımsız denetimler yoluyla şeffaflık ve uyumluluğu sağlamaları gerekmektedir.
3. Dolaşım bağlantısında uyumluluk: Stablecoin'lerin yasadışı sermaye akışları için kullanılmasını önlemek amacıyla, stablecoin'lerin kara para aklamayı önleme (AML) ve "müşterinizi tanıyın" (KYC) mekanizmalarının güçlendirilmesine odaklanın.
Bu makalenin devamında Hong Kong, Çin ve Amerika Birleşik Devletleri'ne odaklanılacak, bu ülkelerin en son stablecoin düzenleyici çerçeveleri derinlemesine analiz edilecek ve bunlar şu boyutlarda ele alınacaktır: düzenleyici süreç, düzenleyici belgeler, düzenleyici otoriteler ve düzenleyici çerçevenin temel içeriği.
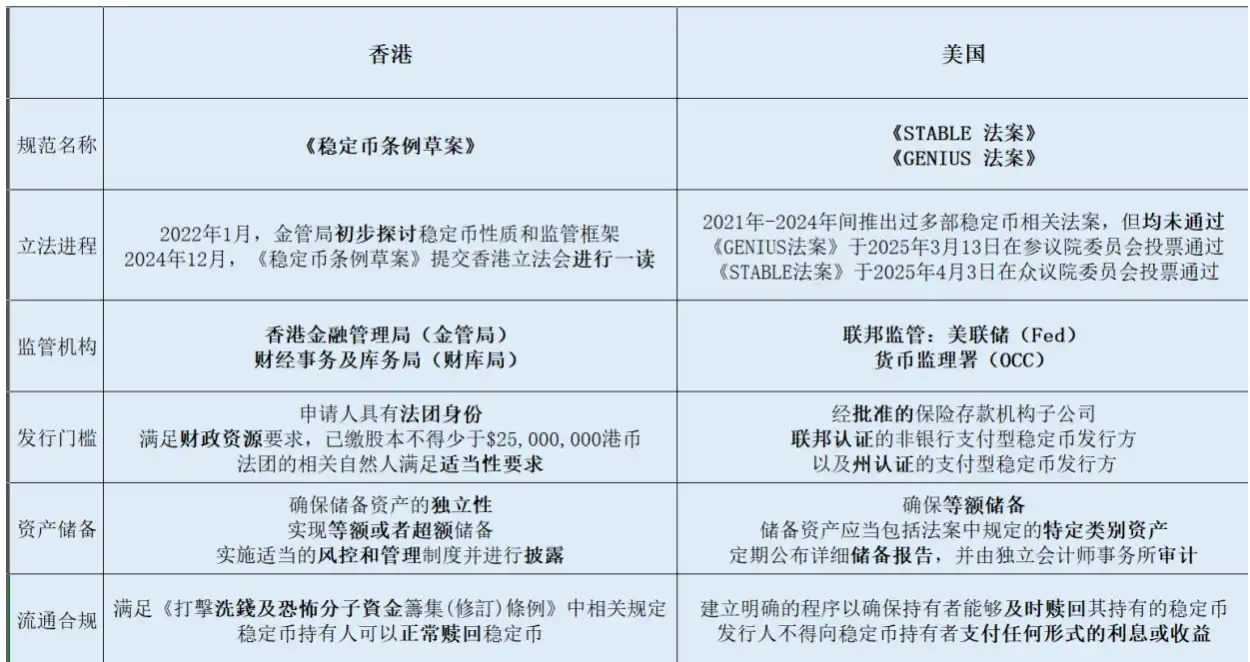
(Yukarıdaki şekil, Amerika Birleşik Devletleri ve Hong Kong, Çin'deki stablecoin düzenleyici çerçevelerinin karşılaştırmalı bir özetidir)
(I) Hong Kong, Çin
1. Düzenleyici süreç
· Ocak 2022: Hong Kong Para Otoritesi (bundan böyle “HKMA” olarak anılacaktır) “Kripto Varlıklar ve Sabit Paralar Hakkında Tartışma Belgesi”ni yayınladı ve sabit paraların doğası ve ilgili düzenleyici çerçeve hakkında bir ön tartışma başlattı.
· Aralık 2023: HKMA ve Finansal Hizmetler ve Hazine Bürosu (FSTB), Hong Kong'daki Sabit Kripto Para Birimi İhraççıları için Düzenleyici Rejimin Uygulanmasına Yönelik Yasama Teklifleri Hakkında Danışma Belgesi'ni ortaklaşa yayınlayarak, sabit kripto para birimleri için belirli bir taslak düzenleyici çerçeve önerdi. Belge, ihraççıların düzenlenmesi ve sahiplerinin korunmasına odaklanıyor.
· Mart-Temmuz 2024: HKMA, “Stablecoin Sandbox” programını başlatıyor ve stablecoin ihraççıları için “Sandbox”ı başlatıyor. “Sandbox”a ilk katılanlar arasında Yuanbi Technology, JD Coin Chain ve diğer şirketler yer alıyor.
· Aralık 2024: 6 Aralık 2024'te Çin'in Hong Kong Hükümeti, Resmi Gazete'de "Stablecoin Tasarısı"nı (bundan böyle "Stablecoin Tasarısı" olarak anılacaktır) yayınladı ve 18 Aralık'ta ilk okuma için Hong Kong Yasama Konseyi'ne sundu. Çin'in Hong Kong eyaletinin yasama prosedürlerine göre, bir yasa tasarısı resmi bir yasa haline gelmeden önce Hong Kong Yasama Konseyi'nin birinci okuma, ikinci okuma ve üçüncü okuma olmak üzere üç okumasını tamamlamalıdır. Esas itibariyle bu, yasa tasarısının üç aşamalı bir okuması ve müzakeresidir. Bu nedenle, Stablecoin Düzenlemeleri'nin de resmi olarak yasalaşmadan önce bu prosedürü tamamlaması gerekiyor ve iyimser bir tahminle 2025 yılı içerisinde tamamlanması mümkün olabilir.
2. Yasal metinler ve ilgili düzenleyici otoriteler
Hong Kong'un stablecoin düzenleme çerçevesinin temel düzenleyici belgesi, 24 Aralık'ta yayınlanan "Stablecoin Düzenlemeleri"dir ve Hong Kong'un stablecoin'inin düzenleyici sistemi esas olarak yukarıda belirtilen HKMA ve Hazine Bürosu'ndan sorumludur.
3. Düzenleyici çerçeve ve temel içerikler
a. Stablecoin'in tanımı
Öncelikle, Stablecoin Düzenlemeleri "stablecoin"in geniş tanımını açıklığa kavuşturmaktadır. "Stablecoin" Yönetmeliği'nin 3. maddesi, stablecoin'lerin aşağıdaki özelliklere sahip olması gerektiğini öngörmektedir:
· Ekonomik değerin hesaplama birimi veya saklama biçimidir;
· Halk tarafından kabul edilen, mal veya hizmet satın almak, borçları ödemek veya yatırım yapmak için kullanılabilen bir değişim aracıdır;
· Dağıtık bir muhasebe sistemi üzerinde dağıtılır ve elektronik olarak aktarılabilir, satın alınabilir, satılabilir ve saklanabilir;
· Sabit bir değeri korumak için tek bir varlığı veya varlık sepetini ifade eder.
Çin'in Hong Kong şehrindeki Sabit Kripto Para Tüzüğü'nün tüm sabit kripto paraları geniş anlamda düzenlemediği, ancak belirli koşulları karşılayan "belirtilen sabit kripto paraları" özel olarak düzenlediği belirtilmelidir. Stablecoin Yönetmeliği'nin 4. maddesi, para birimi değer istikrarını tamamen bir veya daha fazla resmi para birimine referansla koruyan stablecoin'lerin bu Yönetmelik kapsamında düzenlenen "belirtilen stablecoin'ler" olduğunu açıkça belirtmektedir.
b. Düzenlenmiş stablecoin ile ilgili faaliyetler
Stabilcoin ve belirli stablecoin kavramlarını açıkladıktan sonra, Stabilcoin Yönetmeliği'nin 5. Maddesi, Yönetmelik tarafından düzenlenen ve lisans gerektiren stablecoin ile ilgili faaliyetleri belirtmektedir, örneğin
· Hong Kong, Çin'de belirli stablecoin'lerin çıkarılması;
· Hong Kong, Çin dışındaki ülke veya bölgelerde Hong Kong dolarına sabitlenmiş belirli stablecoin'lerin çıkarılması;
· Ve devam eden stablecoin ile ilgili faaliyetleri kamuoyuna aktif olarak tanıtmak.
c. Yayıncılar için giriş eşiği
Düzenlenmiş stablecoin ile ilgili faaliyetlerde bulunmak istiyorsanız, Stablecoin Düzenlemeleri düzenleyici çerçevesi altında ilgili stablecoin ihraç lisansını almanız gerekir. Lisansın onaylanması için giriş koşulları aşağıdakileri içerir ancak bunlarla sınırlı değildir:
· Öncelikle, lisans başvurusunda bulunanın kurumsal statüye sahip olması, yani Hong Kong, Çin'de kurulmuş bir şirket veya Hong Kong, Çin dışında kurulmuş bir bankacılık kurumu olması gerekir.
· İkinci olarak, stablecoin ile ilgili faaliyetlerde bulunmak isteyen lisans başvuru sahiplerinin vadesi geldiğinde yükümlülüklerini yerine getirebilmek için temel finansal kaynak gereksinimlerini karşılamaları gerekir. Özellikle, lisans başvurusunda bulunanın ödenmiş sermayesi 25.000.000 HK$'dan az olmamalıdır.
· Son olarak, lisans başvurusunda bulunanın hissedarları, yöneticileri, gerçek denetleyicileri, üst düzey yöneticileri ve diğer ilgili gerçek kişilerin de Stablecoin Düzenlemeleri'ndeki ilgili uygunluk gerekliliklerini karşılamaları gerekmektedir; bu gereklilikler burada ele alınmayacaktır.
d. Para istikrar mekanizması ve rezerv varlıklarının muhafazası
Belirtilen stablecoin'lerin rezerv varlıklarının yönetimi ile ilgili olarak, "Belirtilen Stablecoin'ler" aşağıdaki hükümleri içerir:
· Öncelikle, lisans sahibinin, belirtilen stablecoin'in rezerv varlık portföyünün ve diğer varlıkların, rezerv varlıkların bağımsızlığını sağlamak için kesinlikle ayrıldığından emin olması gerekir.
· İkinci olarak, belirtilen stablecoinin rezerv varlık portföyünün piyasa değeri her zaman, stablecoinin dolaşımdaki nominal değerinden büyük veya ona eşit olmalıdır, böylece eşit veya fazla rezerv elde edilebilir.
· Son olarak, lisans sahibinin rezerv varlıklar için uygun risk kontrol politikaları ve yönetim sistemleri uygulaması ve rezerv varlıklarının yönetim politikaları, risk değerlendirmeleri, bileşimi ve piyasa değeri ile düzenli denetimlerin sonuçları hakkında kamuoyuna zamanında ve eksiksiz açıklamalar yapması gerekmektedir.
e. Dolaşım bağlantısındaki uyumluluk gereklilikleri
Öncelikle, Stablecoin Yönetmeliği, lisans sahiplerinin 2022 yılında yürürlüğe giren Kara Para Aklamanın ve Terörizmin Finansmanının Önlenmesi (Değişiklik) Yönetmeliği'nin ilgili hükümlerine uyması gereken özel bir risk yönetim sistemi kurması ve belirtilen stablecoin faaliyetleriyle ilgili kara para aklama veya terörizmin finansmanı faaliyetlerini önlemesi gerektiğini açıkça belirtmektedir. İkinci olarak, belirli bir stablecoin'in her sahibinin stablecoin'i geri alma hakkı olmalı ve belirtilen stablecoin'in ihracı, stablecoin'in geri alınmasını kısıtlayacak aşırı katı koşullar getirmeyecek veya geri almayla ilgili olarak makul olmayan ücretler talep etmeyecektir.
f. Hong Kong Stablecoin Deneme Alanı
Hong Kong Para Otoritesi, Stablecoin Düzenlemelerini başlatırken aynı zamanda ilgili stablecoin ihraççıları için bir test ortamı ve uyumluluk desteği sağlamak amacıyla buna karşılık gelen bir "Stablecoin Deneme Alanı" mekanizması da kurdu. Şu anda, Yuanbi Technology, JD.com ve Standard Chartered Bank dahil olmak üzere HKMA'nın ilk onayını geçen çok sayıda stablecoin ihraççısı bulunmaktadır. Bu ihraççıların, Çin'in Hong Kong kentinde uyumlu stablecoin ihraç eden ilk kuruluşlar olması bekleniyor. "Stablecoin sandbox" mekanizması geçen yıl başlatılıp test edilmeye başlanmış olsa da ilgili kurumlar henüz stablecoin'lerin resmi ihracını resmi olarak tamamlamadı. Crypto Salad ekibi, deneme ortamındaki bu stablecoin ihraççılarının 2025 yılında Hong Kong, Çin'in uyumluluk gereksinimlerini karşılayan stablecoin ürünlerini resmi olarak piyasaya sürebileceğini öğrendi.
(II) Amerika Birleşik Devletleri
1. Düzenleyici süreç ve düzenleyici belgeler
Amerika Birleşik Devletleri'ndeki stablecoin'ler için mevcut düzenleyici çerçeveyi anlamak için iki temel düzenleyici belge, ABD Stablecoin'leri için Ulusal Yeniliği Rehberlik Etme ve Oluşturma Yasası (bundan sonra "GENIUS Yasası" olarak anılacaktır) ve Daha İyi Bir Muhasebe Ekonomisi için Stablecoin Şeffaflığı ve Hesap Verebilirliği Yasası'dır (bundan sonra "STABLE Yasası" olarak anılacaktır)
GENIUS Yasası, Senatör Bill Hagerty tarafından önerilmiş ve birçok senatör tarafından desteklenmiştir. Yasa tasarısı 13 Mart 2025'te 18 evet, 6 hayır oyu ile Senato'dan geçti. STABLE Yasası, ABD Temsilcileri Bryan Steil ve French Hill tarafından sunuldu ve 3 Nisan 2025'te Temsilciler Meclisi Mali Hizmetler Komitesi'nden 32 lehte ve 17 aleyhte oyla geçti.
ABD yasama sürecine göre, Temsilciler Meclisi Mali Hizmetler Komitesi tarafından incelenip kabul edilen STABLE Yasası, genel kurul görüşmesi için Senato'ya veya Temsilciler Meclisi'ne sunulacak. Yasa tasarısının resmi bir yasa haline gelmesi için Başkan tarafından imzalanmasından önce hem Senato'da hem de Temsilciler Meclisi'nde çoğunluk tarafından kabul edilmesi ve fikir birliğine varılması gerekiyor.
Bu iki yasa tasarısının birbirini dışlayan ve çelişen olmadığı belirtilmelidir. Bunun yerine, STABLE Yasası, GENIUS Yasası'nın iyileştirilmesi ve devamı olarak konumlandırılıyor. ABD Temsilciler Meclisi Dijital Varlıklar Alt Komitesi başkanı Bryan Steil, muhabirlere, "Yeni bir inceleme turunun ardından, STABLE Yasası, Temsilciler Meclisi ve Senato'da birkaç tur taslak revizyonunun ardından ve SEC ve CFTC'den teknik yardım alınarak elde edilen Senato'nun GENIUS Yasası ile iyi bir şekilde uyumlu hale getirilecek. Aslında, yasa tasarısı ile GENIUS Yasası arasında %20 fark var ve bu farklar yalnızca metinde, önemli veya esaslı farklar değil." dedi.
2. İlgili düzenleyici otoriteler
Şu ana kadar, ABD'deki stablecoin düzenlemesi hala parçalanmış durumdadır ve stablecoin'lerin ihracını ve işleyişini düzenleyen birleşik bir federal çerçeve oluşturulmamıştır. Bu düzenleyici belirsizlik, federal kurumlar arasında yetki alanlarının çakışmasına yol açarken, eyalet yasaları arasındaki tutarsızlıklar da düzenleyici karmaşıklığı daha da kötüleştiriyor.
Şu anda, sabit kripto para piyasası üzerinde birincil düzenleyici yetki ABD Menkul Kıymetler ve Borsa Komisyonu (SEC) ve Emtia Vadeli İşlemler Ticaret Komisyonu'na (CFTC) aittir. SEC, birçok stablecoin'in yapısal olarak para piyasası yatırım fonlarına benzediğine inanıyor ve bu nedenle menkul kıymet düzenlemelerine tabi olmaları gerektiğini savunuyor.
Ancak 28 Haziran 2024'te Columbia Bölgesi ABD Bölge Mahkemesi, Binance lehine karar verdi ve SEC'in sabit kripto para birimi BUSD'nin bir menkul kıymet olduğu yönündeki iddiasını reddetti. BUSD, Paxos ve Binance ortaklığıyla ihraç ediliyor ve New York Eyalet Mali Hizmetler Departmanı (NYDFS) tarafından düzenleniyor. Bu karar, stablecoin'lerle ilgili önceki yargı kararlarıyla tutarlıdır ve BUSD ve USDC gibi itibari paralara 1:1 oranında sabitlenmiş stablecoin'lerin SEC'in yargı yetkisi altında yatırım sözleşmesi olarak kabul edilmediğini daha da vurgulamaktadır.
Öte yandan CFTC bazı stablecoin'leri emtia olarak kabul ediyor ve düzenliyor. CFTC Başkanı Rostin Behnam 2023 yılında gazetecilere yaptığı açıklamada, "stablecoin'ler emtiadır, dolayısıyla Kongre'den bunların başka tür varlıklar olduğuna dair net bir direktif gelmediği için bu piyasayı düzenlemeliyiz" demişti. Örneğin, CFTC, Tether'a USDT ile yaptırımlara ilişkin ticaret düzenlemelerini ihlal ettiği gerekçesiyle 41 milyon dolar para cezası verdi.
Özetle, birleşik bir yasal çerçevenin olmaması, yalnızca stablecoin ihraççılarının uyumluluk çalışmalarını zorlaştırmakla kalmıyor, aynı zamanda yatırımcılar için finansal istikrar riskleri de oluşturabiliyor. Dolayısıyla, stabil kripto paraların bankalarınkine benzer bir düzenleyici çerçeveye dahil edilmesinin, stabil kripto paraların sistemsel risklerini azaltmaya yardımcı olabileceği ve piyasaya daha net bir uyumluluk rehberliği sağlayabileceği görüşü de mevcuttur.
GENIUS Yasası ve STABLE Yasası, daha önce karmaşık ve kafa karıştırıcı olan düzenleyici çerçeveyi bir ölçüde açıklığa kavuşturdu. Özellikle toplam değeri 10 milyar doların üzerinde olan stablecoin ihraç edenler federal düzeyde düzenlenecek. Mevduat kuruluşu ihraççılarını düzenlemekten Federal Rezerv (Fed), banka dışı ihraççıları düzenlemekten ise Para Birimi Kontrolörlüğü Ofisi (OCC) sorumludur. Aynı zamanda, devlet düzenleyicilerinin piyasa değeri 10 milyar doların altında olan stablecoin ihraççılarını düzenlemelerine izin veriliyor. Bu nedenle, yukarıdaki iki yasa tasarısı, ABD'deki stablecoin endüstrisi için daha kapsamlı ve sistematik bir düzenleyici model sağlamayı umarak, federal düzenleyici sistem ve eyalet düzenleyici sisteminin paralel bir yapısını kurmuştur.
3. Düzenleyici çerçeve ve ana içerikler
Sonra, son yayımlanan "STABLE Yasası" temelinde ayrıntılı olarak analiz edeceğiz
a. Stablecoin Tanımı
Yasa tasarısında, bu kanunla düzenlenen Ödeme Stablecoin'inin aşağıdaki özelliklere sahip olması gerektiği hükme bağlanmıştır:
· Ödeme veya hesaplaşma aracı olarak kullanılmak üzere tasarlanmış dijital varlık;
· Ulusal para biriminde ifade edilen;
· İhraç edenin, sabit bir parasal değer karşılığında takas etme, geri alma veya geri satın alma yükümlülüğü bulunan;
· Ulusal para birimi olmayan ve bir yatırım şirketi tarafından ihraç edilen bir menkul kıymet olmayan.
b. Emisyoncular için giriş eşiği
Yalnızca "İzin Verilen Ödeme Sabit Para Birimi Emisyoncuları" aşağıdakiler dahil olmak üzere sabit para birimleri ihraç edebilir:
· Sigortalı mevduat kuruluşlarının onaylı yan kuruluşları;
· Federal olarak onaylı banka dışı ödeme sabit para birimi emisyoncuları;
· Ve eyalet tarafından onaylı ödeme sabit para birimi emisyoncuları;
c. Para istikrar mekanizması ve rezerv varlıklarının korunması
Para ihraç edenin, rezerv varlıklarının toplam likit sabit paraların %100'ünü (yani 1:1 destek) karşıladığından emin olması gerekir ve rezerv varlıklar aşağıdaki kategorileri içermelidir:
· ABD doları nakit;
· Federal Rezerv Bankası mevduatları;
· Sigortalı mevduat kuruluşlarının talep mevduatları;
· 93 günde vadesi dolacak kısa vadeli ABD Hazine bonoları; · Belirli koşulları sağlayan gecelik geri alım sözleşmeleri; · Yukarıdaki varlıklara yatırım yapan para piyasası fonları.
Aynı zamanda, ihraç eden kuruluş her ay rezervlerinin bileşimi hakkında ayrıntılı bir raporu kamuoyuna yayınlamalı ve bu raporu bağımsız kayıtlı bir muhasebe firmasına denetletmelidir. Ayrıca, bilgilerin doğruluğunu ve eksiksizliğini garanti altına almak için raporun şirketin İcra Kurulu Başkanı (CEO) ve Mali İşler Yöneticisi (CFO) tarafından verilen yazılı onayla desteklenmesi gerekiyor.
Son olarak, ihraççıların ayrıca birincil federal ödemeler sabit kripto para düzenleyicisi tarafından belirlenen sermaye yeterliliği, likidite yönetimi ve risk yönetimi gerekliliklerine uymaları gerekecektir. Risk yönetiminin kapsamı operasyonel risk, uyumluluk riski, bilgi teknolojileri riski ve siber güvenlik riski gibi temel alanları kapsamaktadır.
d. Dolaşım bağlantılarının uyumluluğu
Öncelikle, sabit kripto paraların geri ödeme politikasını kamuya açıklamalı ve sahiplerinin sabit kripto paralarını zamanında geri alabilmelerini sağlamak için net prosedürler oluşturmalıdır. İkincisi, olası çıkar çatışmalarını ve piyasa bozulmalarını önlemek için, ihraç edenlerin stablecoin sahiplerine herhangi bir biçimde faiz veya gelir ödemesine izin verilmez.
3. Salata Yorumu
Crypto Salad ekibi, dünyadaki büyük ekonomiler tarafından stablecoin düzenleyici çerçevelerinin inşasının hızlandırılmasının, aslında stablecoin'lerin temel değerini farklı boyutlarda ortaya çıkardığına inanmaktadır:
Birincisi, dijital varlık piyasasında vazgeçilmez bir temel altyapı olarak stablecoin'ler, zincir üstü ekolojinin sınırlarının aşılmasını hızlandırmakta ve geleneksel finans sisteminin ve reel ekonominin işletme bağlantılarına derinlemesine yerleşmiş olup, bu sayede zincir üstü ve zincir dışı değer sistemlerinin derin bir entegrasyonunu sağlamaktadır.
İkincisi, mevcut küresel finans ortamının derin bir ayarlamadan geçtiği ve dolarizasyon karşıtı eğilimin hızlandığı kritik bir kavşakta, stablecoin'ler uluslararası para ve finans sisteminin oyununda daha kritik bir rol oynayacak ve ülkelerin para egemenliklerini ve finansal güvenliklerini sürdürmeleri için önemli bir stratejik araç haline gelecektir.
Son olarak, çeşitli ülkelerde stablecoin düzenleme mekanizmalarının sürekli olarak iyileştirilmesiyle, stablecoin endüstrisi kaçınılmaz olarak standardizasyon ve inovasyonun dengeli bir şekilde geliştirildiği yeni bir aşamaya girecektir. Bu durum, yalnızca stabil kripto para ihraççılarının düzenleyici çerçeve dahilinde uyumluluk kapasitelerini daha da artırmalarını gerektirmiyor, aynı zamanda onlara yeni iş paradigmalarını keşfetmeleri için kurumsal alan da sağlıyor. Gelecekte, stablecoin sektörünün gelişimi, teknolojik yineleme ve kurumsal adaptasyon yoluyla küresel finansal düzenleyici sistemde yeni büyüme ivmesi ve değer yaratma noktaları arayacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

